
У чому різниця між ізольованою маржею та крос-маржею в DeFi?
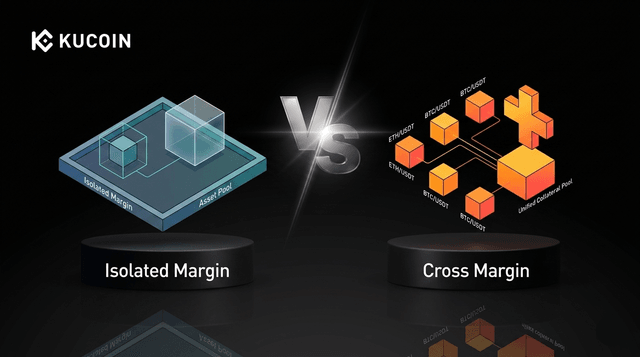
Основні висновки:
-
Забезпечення ризиків проти спільних ресурсів: Ізольована маржа обмежує ваше торгівельне забезпечення однією конкретною позицією, діючи як фінансова перегородка. Крос-маржа об’єднує весь баланс вашого акаунту для підтримки всіх відкритих угод одночасно.
-
Вплив ліквідації: Подія ліквідації в ізольованій маржі призводить лише до знищення коштів, які були відведені для цієї окремої угоди. Навпаки, ліквідація в крос-маржі може потенційно вичерпати весь ваш маржинальний акаунт.
-
Ефективність капіталу: Крос-маржа забезпечує вищу ефективність капіталу, дозволяючи нереалізований прибуток від вдалих угод автоматично покривати вимоги до маржі для невдалих угод, максимізуючи використання ваших заблокованих активів.
-
Стратегічні випадки використання: Ізольована маржа високо рекомендується для спекулятивних, висококредитних ставок на волатильні альткоїни. Крос-маржа найкраще підходить для досвідчених трейдерів, які керують диверсифікованими портфелями або виконують складні дельта-нейтральні хеджувальні стратегії.
-
Виконання смартконтракту: Обидві системи маржі повністю залежать від децентралізованих оракулів цін і автоматизованих ботів-зберігачів для моніторингу співвідношень забезпечення та виконання ліквідацій без людської інтервенції або централізованих клірингових домів.
Введення у режими маржі в DeFi
Децентралізована фінансова система (DeFi) революціонізувала торгівлю активами, замінивши централизовані посередні інститути дозволеними, неконтрольованими смартконтрактами. Серед найпопулярніших інструментів у цій екосистемі — децентралізована маржинальна торгівля та перпетуальні ф'ючерси. Маржинальна торгівля надає користувачам можливість позичити кошти з децентралізованих ліквідних пулів для посилення своїх позицій, що збільшує як потенційний прибуток, так і потенційні втрати.
Однак децентралізована, незмінна природа DeFi вимагає автоматизованих рамок управління ризиками для захисту як трейдерів, так і постачальників ліквідності. Це приводить нас до критичного рішення: вибору між ізольованою маржею та крос-маржею. Те, як управляється ваше забезпечення, визначає виживання вашого портфеля на волатильному ринку. Основна різниця полягає в тому, як ваша внесена маржа розподіляється між угодами та як автоматичні ліквідації математично активуються смартконтрактами. Вибір неправильного режиму маржі для певної стратегії може призвести до непотрібних ліквідацій або повної втрати вашого торгового портфеля. Цей посібник розбирає механіку, переваги, недоліки та оптимальні стратегічні застосування обох систем.
Основні механізми: як працює кожен режим маржі
Щоб використати потенціал децентралізованих торгових платформ, ми спочатку повинні розібратися в основних механізмах, якими взаємодіють забезпечення, кредитне плече та протоколи смартконтрактів у цих двох різних режимах маржі.
-
Ізольована маржа: ізольований підхід
Ізольована маржа — це режим торгівлі, при якому забезпечення, призначене для певної позиції, обмежене фіксованою, заздалегідь визначеною сумою. Коли ви здійснюєте угоду за допомогою ізольованої маржі на децентралізованій біржі (DEX), ви відокремлюєте певну частину ваших коштів з вашого основного гаманця, щоб використовувати її як єдине забезпечення для цієї окремої угоди. Смартконтракти протоколу блокують ці кошти в окремому сило. Важливо, що ці кошти не можуть підтримувати жодні інші відкриті позиції, які ви маєте, ні більші кошти, що залишилися у вашому гаманці, не можуть автоматично бути використані для запобігання ліквідації цієї конкретної позиції.
Як це працює на практиці:
Уявіть, що у вас є загальний баланс 20 000 USDC у вашому торгівельному смартконтракті. Ви вирішуєте відкрити спекулятивну довгу позицію на ново запущеному альткоїні, використовуючи ізольовану маржу. Ви вручну виділяєте 2 000 USDC як початкову маржу і застосовуєте кредитне плече 10x, створюючи загальний розмір позиції 20 000 USDC.
-
Ефект строгого фаєрволу: якщо ціна цього волатильного токену різко впаде, ваша позиція накопичить нереалізовані збитки. Оскільки ви вибрали ізольовану маржу, ризик-енжин протоколу враховує лише 2 000 USDC, виділених на цю угоду, повністю ігноруючи решту вашого портфеля.
-
Визначений максимальний спад: якщо збитки наближаються до вашого порогу підтримувальної маржі, смартконтракт автоматично ліквідує позицію. Ваша максимальна можлива втрата строго обмежена 2 000 USDC, які ви ізольовали, плюс комісії за виконання протоколу. Залишок 18 000 USDC на вашому акаунті залишається повністю недоторканим і безпечним.
-
Необхідна ручна інтервенція: якщо ви хочете запобігти ліквідації під час тимчасового падіння ціни, ви повинні вручну виконати транзакцію в мережі блокчейн для внесення додаткового забезпечення в цей конкретний сіло, що вимагає сплати комісії за газ і дій до того, як роботи-зберігачі запустять процес ліквідації.
-
Крос-маржа: Підхід з об’єднанням
Крос-маржа застосовує фундаментально протилежний підхід, об’єднуючи вашу ліквідність. Замість ізоляції колатералу в окремих смартконтрактах, крос-маржа використовує весь доступний баланс вашого маржинального акаунту як спільний пул колатералу для всіх відкритих позицій. У більшості сучасних DeFi-протоколів будь-який підтримуваний актив, який ви депозитуєте, динамічно розраховується для підтримки загального співвідношення маржі вашого акаунту, забезпечуючи надзвичайно інтерконектований досвід торгівлі.
Як це працює на практиці:
Повертаючись до попереднього сценарію, припустімо, що ви використовуєте крос-маржу з 20 000 USDC на вашому маржинальному акаунті DeFi. Ви відкриваєте три окремі позиції одночасно:
-
Велика довга позиція на Bitcoin (BTC).
-
Помірна довга позиція на Ethereum (ETH).
-
Коротка позиція на Solana (SOL).
-
Динамічне спільне забезпечення: Припустимо, ваші позиції BTC і SOL добре виконуються, генеруючи 5 000 USDC нереалізованих прибутків. Однак ваша позиція ETH зазнає серйозних втрат, що знижує рівень на 4 000 USDC. За крос-маржі смартконтракт розраховує загальний стан вашого акаунту, враховуючи ваш початковий депозит у 20 000 USDC плюс 5 000 USDC нереалізованих прибутків проти 4 000 USDC втрат.
-
Буфер уникнення ліквідації: Цей єдиний пул власного капіталу забезпечує фінансовий буфер для програшної торгівлі ETH. Позиція ETH не буде ліквідована, оскільки загальний стан вашого цілого акаунту залишається значно вищим за глобальну вимогу до підтримувальної маржі протоколу. Прибутки від ваших виграшних угод автоматично субсидують вимоги до маржі вашої програшної угоди, не вимагаючи додаткових комісій за газ.
Детальне порівняння: ізольована та крос-маржа
Щоб прийняти обґрунтоване рішення щодо децентралізованої біржі, важливо безпосередньо порівняти, як ці дві системи поводяться за різних ринкових умов.
Ефективність капіталу
Ефективність капіталу стосується того, наскільки ефективно трейдер може використовувати доступні заблоковані кошти для отримання прибутку. У просторі DeFi режими маржі відіграють величезну роль у оптимізації капіталу.
-
Неефективність ізольованої маржі: Ізольована маржа за своєю природою є неефективною щодо капіталу. Якщо у вас є 50 000 USDC, і ви бажаєте відкрити п’ять різних угод з надійними резервами колатералу, щоб запобігти ліквідації, вам потрібно вручну розділити та заблокувати свої кошти в п’ять окремих, неспілкуючихся «силосів». Якщо угода «А» генерує надлишкову маржу, цей колатерал залишається заблокованим у цій конкретній позиції, доки ви не закриєте угоду або вручну не зменшите маржу. Тим часом угода «В» може стикнутися з ліквідацією, змушуючи вас внести нові кошти ззовні з гаманця, навіть якщо у угоді «А» є простою прибуток.
-
Ефективність крос-маржі: Навпаки, крос-маржа є вершиною ефективності капіталу. Використовуючи весь баланс вашого акаунту як єдиний пул колатералу, ви можете відкривати більші позиції або підтримувати більше одночасних позицій, використовуючи той самий початковий депозит. Протокол автоматично перенаправляє фінансове здоров’я ваших прибуткових угод для підтримки проблемних позицій, не вимагаючи ручних on-chain транзакцій, що зберігає вам дорогі комісії за газ і критичний час виконання. Саме це є причиною, чому інституційні гравці, хедж-фонди та алгоритмічні мейкери майже виключно працюють у середовищах крос-маржі.
Матрица порівняння функцій
| Функція | ізольована маржа | Крос-маржа в DeFi |
| Обсяг забезпечення | Строге обмеження єдиною, конкретною позицією. | Динамічно розподіляється між усіма відкритими позиціями. |
| Максимальний потенційний збиток | Жорстко обмежено конкретно виділеною сумою маржі. | До всього балансу маржинального акаунту. |
| Загальна ефективність капіталу | Низький (прибутки заблоковані і не можуть підтримувати інші угоди). | Високий (прибутки динамічно і автоматично компенсують збитки). |
| Ймовірність ліквідації | Вищий (дуже вразливий до цінових імпульсів, специфічних для активу). | Нижче (значно збалансовано загальною рівновагою акаунту та іншими угодами). |
| Ідеальний профіль трейдера | Роздрібні трейдери, консервативні спекулянти, трейдери з високим кредитним плечем. | Інституційні трейдери, маркет-мейкери, дельта-нейтральні фермери прибутку. |
| Стиль управління ризиками | Мікрокерування (керується окремо для кожної позиції). | Макроуправління (керується на основі співвідношення загальної здоров'я портфеля). |
Ризики ліквідації та виконання смартконтракту
Ліквідації у децентралізованій фінансовій системі виконуються інакше, ніж на традиційних централізованих біржах (CEX). Немає централізованих клірингових палат або ручних вимог щодо маржі; замість цього протоколи DeFi покладаються на автоматизованих, прибутково орієнтованих учасників, відомих як Keepers або боти для ліквідації.
Механіка ізольованих ліквідацій
Коли позиція з ізольованою маржею падає нижче математично визначеного порогу утримання, децентралізований оракул цін (наприклад, Chainlink або Pyth Network) оновлює ціну в ланцюзі. Миттєво бот-зберігач виявляє недостатньо забезпечену позицію і запускає функцію ліквідації в цьому конкретному смартконтракті. Бот захоплює вашу ізольовану забезпечення, погашає ваш борг децентралізованій ліквідності та залишає собі комісію за ліквідацію. Оскільки процес повністю ізольований, ваші інші відкриті позиції на DEX залишаються повністю незатронутими. Ця строга ізоляція є основною апеляцією ізольованої моделі.
Каскадні небезпеки перехресних ліквідацій
Ліквідації в налаштуванні крос-маржі є нескінченно більш складними і потенційно руйнівними. Протокол безперервно обчислює глобальний коефіцієнт стану акаунту. Якщо відбувається системна ринкова крах і загальна власність вашого акаунту падає нижче глобальних вимог до збереження, боти-зберігачі діють агресивно.
У багатьох DeFi-протоколах розрахункові агенти за допомогою смартконтрактів мають право систематично ліквідувати ваші прибуткові позиції разом із збитковими, щоб відновити протокол. Одна неправильно управліна, високозаліквідована угоду на маржинальному акаунті з крос-маржею може діяти як фінансова інфекція, тягнучи за собою ідеально здорові угоди і повністю вичерпуючи весь баланс вашого децентралізованого торговельного акаунту за кілька секунд.
Стратегічні застосування у DeFi торгівлі
Успішні трейдери DeFi динамічно переключаються між ізольованою маржею та крос-маржею залежно від класу активів, макроекономічного середовища та конкретної торгової стратегії, що застосовується.
Коли використовувати ізольовану маржу
-
Торгівля волатильними альткоїнами з низькою капіталізацією: DeFi відомий мікроскопічними токенами, які можуть переживати масштабні коливання цін за хвилини. Використання крос-маржі на цих непередбачуваних активах небезпечне, оскільки одна миттєва падіння ціни може знищити ваше колатералізоване майно високого класу (наприклад, ETH або USDC). Ізольована маржа дозволяє взяти високоризикований позицію, забезпечуючи при цьому, що ваш основний портфель залишиться на 100% безпечним.
-
Виконання угод з високим кредитним плечем: Якщо ви намагаєтеся спіймати пробій ринку з кредитним плечем 50x або 100x, ліквідація є високою математичною ймовірністю через стандартний ринковий шум. Ізольована маржа діє як автоматична, гарантована точка стоп-лосу. Ви виділяєте суму капіталу, яку повністю готові втратити, знаючи, що наслідки не поширяться на ваші основні кошти.
-
Вхід на некорельовані ринкові сектори: Якщо ви торгуете активами з повністю відокремленими ціноутворювальними факторами (наприклад, купуючи стейблкоїн, одночасно продавши децентралізований ігровий токен), немає стратегічної переваги в об’єднанні їх маржі. Зберігання їх ізольовано запобігає тому, що раптовий шок у одному нишевому секторі не призвів до ліквідації ваших добре досліджених угод у іншому.
Коли використовувати крос-маржу
-
Дельта-нейтральні та хеджувальні стратегії: Досвідчені трейдери часто застосовують дельта-нейтральні стратегії, такі як арбітраж ставки фінансування. Наприклад, трейдер може тримати спот Wrapped Bitcoin (WBTC) і коротко продавати рівну суму перпетуальних ф'ючерсів BTC, щоб отримувати комісії за фінансування. У крос-маржі коллатерал зі спот WBTC автоматично компенсує коротку позицію. Якщо ціна BTC різко зростає, коротка позиція втрачає вартість, але спот WBTC набуває точно пропорційної вартості, зберігаючи стабільність стану акаунту.
-
Диверсифікація портфеля за допомогою корельованих блю-чіпів: Якщо ви торгуете основними, високоліквідними активами, такими як ETH, BTC і SOL, з консервативним кредитним плечем (наприклад, 2x до 3x), крос-маржа забезпечує чудовий буфер проти ринкового шуму. Оскільки ці активи зазвичай рухаються разом, загальний спад на ринку однаково зменшує власний капітал, але спільна сила вашого портфеля зменшує ризик виходу з позиції через цінову хвилю одного активу.
-
Консолідований фармінг дохідності та позичання: Багато децентралізованих грошових ринків, таких як Aave, працюють на основі крос-маржі. Якщо ви надаєте кілька активів (наприклад, ETH і LINK), щоб позичити стейблкоїн (наприклад, USDC), протокол використовує загальну вартість ваших депозитів для оцінки вашого фактора здоров’я. Це дозволяє отримати більшу потужність позичання, ніж ізольоване використання кожного депозиту, максимізуючи загальну ефективність вашого капіталу.
Резюме
Різниця між ізольованою маржею та крос-маржею є фундаментальним елементом управління ризиками DeFi risk management. Ізольована маржа діє як строгий фінансовий бар’єр, обмежуючи збитки до точно визначеної суми, виділеної для конкретної угоди, що робить її остаточним інструментом для високоризикованої спекуляції та строгого захисту від зниження.
Навпаки, крос-маржа пріоритетизує ефективність капіталу та безперебійну ліквідність, об’єднуючи всі активи, щоб нереалізовані прибутки автоматично підтримували складні позиції. Хоча це зменшує передчасну ліквідацію під час стандартної волатильності, воно виставляє весь баланс вашого акаунту на ризик катастрофічних хвильових ризиків у разі неправильного управління. Володіння обох моделей є обов’язковим для безпечного та прибуткового руху у швидкому, недовірчому світі децентралізованого фінансу.
ППЗ
Чи можу я легко переключатися між ізольованою маржею та крос-маржею?
Більшість основних перпетуальних DEX вимагають вибору вашого режиму маржі перед відкриттям позиції. Зазвичай ви не можете змінити активну угоду з ізольованої маржі на крос-маржу, не закривши спочатку угоду і не реалізувавши вашу поточну прибутковість або збитки.
Що є безпечнішим для початківців: ізольована маржа чи крос-маржа?
Ізольована маржа значно безпечніша для початківців. Вона строго обмежує ваші потенційні втрати до конкретної суми, виділеної на угоду, діючи як вбудована система безпеки і запобігаючи випадковому ліквідуванню вашого цілого портфеля через неосвіченість.
Як відрізняються ліквідації між двома режимами?
У ізольованій маржі роботи-зберігачі захоплюють лише конкретні кошти, призначені для цієї окремої угоди. У крос-маржі ліквідатори можуть примусово ліквідувати всі відкриті позиції та захопити весь баланс вашого маржинального акаунту для покриття боргу протоколу під час серйозного ринкового краху.
Чи підтримують усі DEX обидва типи маржі — ізольована маржа та крос-маржа?
Хоча більшість топових перпетуальних DEX пропонують обидва режими, деякі простіші протоколи пропонують лише крос-маржу для максимізації ліквідності протоколу. Завжди перевіряйте специфічну документацію платформи перед внесенням ваших коштів.
Чи відрізняються торгові комісії для ізольованої маржі та крос-маржі?
Ні, стандартні торгівельні та виконавчі комісії зазвичай однакові. Однак ізольована маржа може мати вищі сукупні комісії за газ блокчейну, якщо вам потрібно вручну виконувати кілька окремих транзакцій для додавання маржі до проблемних позицій.
Як кредитне плече впливає на ізольовану маржу порівняно з крос-маржею?
Високе кредитне плече в ізольованій маржі ризикує лише колатералом цієї конкретної угоди, що робить його ідеальним для високоризикованих ринкових грибів. Високе кредитне плече в крос-маржі значно збільшує ризик каскадної ліквідації, яка знищує весь ваш агрегований баланс акаунту через одну погану угоду.
Створіть безкоштовний акаунт KuCoin, щоб відкрити для себе наступні крипто-смаколики та торгувати понад 1 000 глобальних цифрових активів сьогодні. Create Now!


