

Faiz oranları kısıtlayıcı kalırsa hangi ABD banka hisseleri fayda sağlar?
Giriş
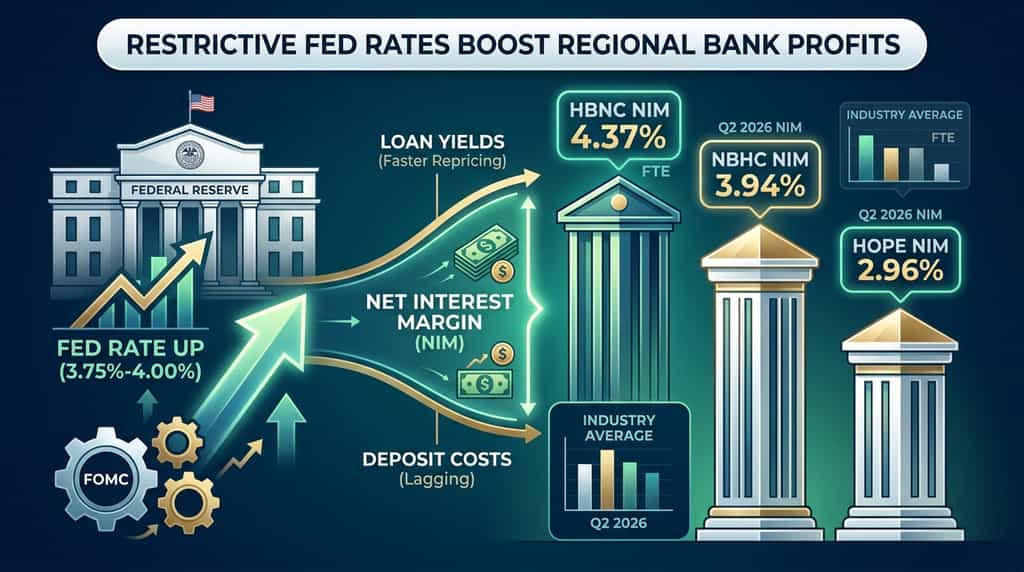
Eğer Federal Reserve politikasını sıkı tutarsa bankalar hâlâ para kazanır mı? Evet — güçlü yatırma portföyüne ve daha hızlı kredi yeniden fiyatlandırma yeteneğine sahip kredi verenler, politika faizleri kısıtlayıcı kalırken net faiz gelirlerini artırabilir. Federal Reserve'e göre, FOMC, 16 Eylül 2026 tarihinde federal fonlar hedef aralığını 25 baz puan artırarak %3,75 ile %4,00'e çıkardı.
Bu yapıda üç listede yer alan topluluk ve bölgesel banka dikkat çekiyor: Horizon Bancorp (HBNC), National Bank Holdings (NBHC) ve Hope Bancorp (HOPE). Her biri, FDIC tarafından raporlanan endüstri ortalamasına eşit veya üzerinde olan 2026 ikinci çeyrek marjinlerini açıkladı.
Bu makale, kısıtlayıcı oranların banka kazançları üzerinden nasıl aktarıldığını, bu üç ismin endüstri ortalamasından neden farklı pozisyonlarda yer aldığını ve uzun süre daha yüksek oranlar politikasının öteki tarafında hâlâ yer alan riskleri açıklar.
Sınırlı Faiz Oranları ABD Banklarını Nasıl Yardımcı Olur?
Sınırlayıcı politika, varlık getirilerinin mevduat maliyetlerinden daha hızlı yeniden fiyatlanmasında bankalara yardımcı olur ve net faiz marjını (NIM) genişletir. NIM, net faiz gelirinin ortalama kazançlı varlıklara oranı olup, çoğu ABD ticari bankası için temel kâr motorudur.
FDIC'nin 2026 ikinci çeyrek Bankacılık Profili'ne göre, sektörün NIM'si önceki çeyreğe göre 1 baz puan artarak %3,32'ye ulaştı ve yerel bankaların NIM'si 10 baz puan artarak %3,81'e çıktı. Aynı rapor, tüm FDIC sigortalı kurumların net faiz gelirinin birinci çeyreğe göre 5,3 milyar dolar, yani %2,8 arttığını gösteriyor.
16 Eylül 2026 FOMC açıklaması, enflasyonun hâlâ yüksek kaldığını ve faiz artışının "Komitenin %2 hedefine daha hızlı dönüşü destekleyeceğini" belirtti. Medyan SEP projeksiyonları, 2026 yıl sonu itibarıyla federal fonlar oranını %4,1 olarak yerleştirdi. Bu yol, politikayı uzun vadeli faiz oranının üzerinde tutarak kısa vadeli perakende ve kredi faizlerini yüksek tutmaya devam eder.
Bankalar, üç koşul aynı anda sağlandığında en çok kazanır:
-
Kredilerin büyük bir kısmı mevcut piyasa oranlarında yeniden ayarlanıyor veya ortaya çıkıyor.
-
Yatırma maliyetleri, ilişki kontrolü, faiz getirmeyen bakiyeler veya disiplinli fiyatlandırma nedeniyle gecikmektedir.
-
Kredi kayıpları sınırlı kalıyor, bu nedenle daha yüksek NII, karşılıklarla karşılanmıyor.
Topluluk bankaları zaten bu deseni gösteriyor. FDIC, ikinci çeyrekte topluluk bankalarının varlık getirilerinin arttığını, finansman maliyetlerinin ise düştüğünü belirtti ve bu da %10'luk NIM artışı yarattı. Bu mekanizma, faizler kısıtlayıcı kalırsa devam edebilir.
Neden bazı ABD bankaları faizler yüksek kalırsa diğerlerinden daha fazla kazanç elde ediyor?
Varlık duyarlı bilançolara ve kararlı, daha düşük maliyetli yatırımlara sahip bankalar, kamuya dayalı finanse edilen rakiplerinden daha fazla kazanç elde eder. Varlık duyarlılığı, politika faizinin yüksek kalması veya tekrar yükselmesi durumunda kredilerin ve menkul kıymetlerin yükümlülüklerden daha erken yeniden fiyatlanmasını ifade eder.
Endüstri ortalamaları bu ayrımı gizliyor. FDIC verilerine göre, 2026'nın ikinci çeyreğinde tüm bankaların NIM'i %3,32 iken, yerel bankalar %3,81 çıktı. Bu fark, daha küçük, ilişkiye dayalı kurumların aynı faiz ortamından daha fazla gelir elde edebileceğini gösteriyor.
Finansman karışımı, kredi karışımı kadar önemlidir. Faizsiz yatırımlar, Fed tuttuğunda veya artırdığında yeniden fiyatlanmaz. Faizli yatırımlar yeniden fiyatlanır, ancak hızı rekabet ve müşteri sadakatine bağlıdır. Ticari ve endüstriyel (C&I) kredileri büyütürken mevduat maliyetlerini kontrol altında tutan bankalar, toplam kredi büyümesi sadece orta tek haneli rakamlar olsa bile, kısıtlayıcı bir politika yolunu daha yüksek NII'ye dönüştürebilir.
Kredi kalitesi hâlâ dengede. FDIC'e göre, 2026 yılının ilk yarısında endüstri genelinde kredilere karşı net zarar oranları %0,58 oldu ve 2026 ikinci çeyrek dönemi için varlıklar üzerindeki getiri %1,37 oldu. Bu rakamlar kazanç gücünü gösteriyor, garanti değil. Ticari gayrimenkul veya C&I'de daha keskin bir yavaşlama, karşılık ayırmalarını artırır ve daha yüksek faiz oranlarının faydasını azaltır.
Faizler kısıtlayıcı kalırsa hangi 3 ABD banka hissesi fayda görebilir?
Horizon Bancorp, National Bank Holdings ve Hope Bancorp, 2026 ikinci çeyrek sonuçları zaten sektör ortalamasına göre marjin genişlemesi veya hâlâ yüksek NIM gösteren üç listede olan bankadır.
Daha uzun süre yüksek oranlı ekran için uygun olan tek isimler bunlar değil. Her biri, son dönemde açık NIM, mevduat maliyeti ve kredi getirisi detayları içeren SEC gelir materyalleri yayınladığı için kullanışlı vaka çalışmaları.
|
Bank
|
Tiket
|
Q2 2026 NIM
|
Endüstri NIM (FDIC Q2 2026)
|
Ana Q2 2026 sürücüsü
|
|
Horizon Bancorp
|
HBNC
|
4,37% FTE
|
3,32%
|
Kredi getirisi 9 bp artarken yükümlülük maliyeti 4 bp arttı
|
|
Ulusal Banka Holding
|
NBHC
|
3,94% FTE
|
3,32%
|
Yatırma maliyeti %1,93; hala endüstri standart NIM'in üzerinde
|
|
Hope Bancorp
|
HOPE
|
2,96%
|
3,32%
|
NIM, finansman maliyetlerindeki düşüşle çeyreklik bazda 6 bp, yıllık bazda 27 bp arttı
|
Kaynaklar: Şirketin SEC'ye sunulan 2026 Q2 gelir duyuruları; FDIC Çeyreklik Bankacılık Profili, 2026 ikinci çeyrek.
Horizon Bancorp (HBNC) nasıl fayda görebilir?
Horizon Bancorp, zaten endüstri ortalamasının çok üzerinde bir NIM kazanıyor ve bu marjin 2026'nın ikinci çeyreğinde tekrar genişledi. Şirketin 22 Temmuz 2026 tarihli SEC'ye sunulan gelir duyurusuna göre, tam olarak vergilendirilebilir-eşdeğer NIM, birinci çeyrekteki %4,29'dan ve bir yıl önceki %3,23'ten %4,37'ye yükseldi. Net faiz geliri 63,5 milyon dolar oldu ve bir yıl önceki çeyreğe göre %14,7 arttı.
Yönetim, 8 baz puanlık ardışık NIM artışını kredi ve mevduat fiyatlaması ile daha düşük ortalama nakit bakiyelerine bağladı. Kredilerin ortalama faiz oranı 9 baz puan yükseldi, while faizli yükümlülük maliyetleri 4 baz puan arttı. Bu spread, hâlâ kısıtlayıcı bir faiz rejimine karşı kitabevi varlık duyarlı tepkidir.
Horizon, Indiana ve Michigan'a odaklanan bir Orta Batı ticari ve perakende bankasıdır. Q2 2026 dönemi için ortalama hisse senedi karşılığı net varlıklara göre yıllık getiri %18,05, net varlıklara oranla net hisse senedi oranı %8,81'dir. 30 Haziran 2026 itibarıyla yatırım amaçlı tutulan kredilere karşılık gelen kredi kayıpları karşılığı %1,05'tir. Bu sermaye ve rezerv oranları, ileride kredi alanlar üzerinde kısıtlayıcı oranlar etkili olursa önem kazanır.
Risk, finansman maliyeti geri kalmasıdır. Başka bir Fed artışından sonra yatırma rekabeti artarsa, Q2'de görülen 4 baz puan yük maliyeti artışı hızlanabilir. Horizon'un rehberi, 2026'da orta tek basamaklı kredi ve yatırma büyümesini öngörmektedir, bu nedenle hacim, finansman maliyetlerindeki keskin bir artış tamamen dengeleyemeyecektir.
National Bank Holdings (NBHC) neden fayda görebilir?
National Bank Holdings, 12 baz puanlık ardışık düşüşe rağmen hâlâ FDIC endüstri ortalamasının üzerinde bir NIM ile işlem yapmaya devam ediyor. Şirketin 2026 ikinci çeyrek sonuçlarına göre, FTE NIM %3,94 seviyesindeyken, birinci çeyrekte %4,06 ve bir yıl önceki çeyrekte %3,95 idi. FTE net faiz geliri 111,5 milyon dolara yükseldi. Yatırımların maliyeti 1 baz puan iyileşerek %1,93 oldu.
Sıralı NIM düşüşü, birinci çeyrekteki olağanüstü yüksek kredi ücreti gelirinden sonra düşük kazanç varlığı getirilerinden kaynaklandı — faiz farkındaki çöküşten değil. 2026 yılının ilk yarısında FTE NIM %4,00 oldu ve 2025 yılının ilk yarısına göre 6 baz puan arttı. Eğer politika yıl sonuna kadar kısıtlayıcı kalırsa, bu ilk yarı karşılaştırması daha ilgili sinyaldir.
NBHC, çeyreklik kredi fonlamalarında 926,9 milyon dolarlık rekor bir miktar ve yıllık bazda %10'luk kredi büyümesi bildirdi. Düzeltilmiş net gelir 35,3 milyon dolar, ya da diluted hisse başına 0,78 dolar oldu. Düzeltilmiş ortalama hissedarlık dışı hisse senedi getirisi %12,71 oldu. Bu rakamlar, bankanın yatırımlarını artırırken yatırma maliyetlerini %1,9 civarında tutabileceğini gösteriyor.
Yeni kredilerde getiri sıkışması riski, kredi talebinin zayıflaması durumunda ortaya çıkar. İkinci çeyrek varlık getirileri düştü ve daha düşük getirili varlıklara yönelik herhangi bir ek karışım değişikliği, Fed fon oranını %3,75–%4,00 aralığında tutsa bile %3,94 FTE NIM’i düşürebilir.
Hope Bancorp (HOPE) Neden Fayda Görebilir?
Hope Bancorp, dönüşüm vakasıdır: NIM hâlâ endüstri ortalamasının altında, ancak finansman maliyetleri düştükçe genişlemektedir. Şirketin 27 Temmuz 2026 tarihli gelir duyurusuna göre, NIM birinci çeyrekte 2,90%'dan 2,96%'ya ve bir yıl önceki 2,69%'dan yükselmıştır. Net faiz geliri 129,0 milyon dolar olup, önceki çeyreğe göre %4, önceki yıla göre %10 artmıştır. Net kazanç 33,0 milyon dolar olup, önceki çeyreğe göre %12 artış göstermiştir.
Kredi getirisi %5,73 oldu ve sıralı olarak 4 baz puan arttı. Faizli mevduat maliyeti %3,31 oldu ve sıralı olarak 6 baz puan, yıllık olarak ise 46 baz puan düştü. Yönetim, yıllık mevduat maliyeti düşüşünün, 2 Nisan 2025'te kapanan Territorial Bancorp alımının daha düşük maliyetli mevduatları ile önceki faiz oranları kesimlerini yansıttığını söyledi.
Politika kısıtlayıcı kalırsa veya tekrar artarsa, Hope'un kalan CD'si ve kredi yeniden fiyatlandırması, NIM'i düşük bir temelden yükseltmeye devam edebilir. Haziran 2026'da 2,98% olan NIM verisi ve Haziran sonu yatırma spot oranı 2,58%, çeyrek içi momentumu göstermektedir. 30 Haziran 2026 itibarıyla toplam varlıklar yaklaşık 19,0 milyar dolar, krediler 14,9 milyar dolar ve yatırma 15,9 milyar dolardı.
Risk, ticari gayrimenkul yoğunluğu ve hâlâ alt endüstri NIM’idir. %2,96 marjin, kredi maliyetleri artarsa Horizon’ın %4,37 marjine göre daha az bir güven payı bırakır. Bütünleşmeye ilişkin giderler ve beklenen Ticari Bankacılık Birimi’nin SMBC MANUBANK satın alımındaki herhangi bir gecikme, uygulama riskini de artırır.
Eğer kısıtlayıcı oranlar daha uzun sürerse hangi riskler kalır?
Kredi kayıpları, yatırma rekabeti ve menkul kıymet portföyü değerlemeleri, NIM kazançlarını silebilir. Sıkı politika, ödünç alanların borç hizmet maliyetlerini artırır. Bu baskı, ilk olarak ticari gayrimenkul ve kaldıraçlı C&I kredilerinde ortaya çıkar.
FDIC verileri hâlâ düzenli görünüyor. 2026 yılının ilk yarısında sektörün net borçlanma kayıpları, kredilere oranı %0,58 oldu ve geçerli olmayan varlıklar ile diğer gerçek mülkler, varlıkların %0,52'sini oluşturdu. Bu oranlar, Eylül 2026 SEP'indeki %4,1 seviyesinden işsizlik artarsa hızlı bir şekilde değişebilir.
Yatırma betaları ikinci risktir. Topluluk-bankası NIM, Q2'de finansman maliyetlerinin düşmesi nedeniyle yükseldi. Eylül SEP medyanının, 2026 yıl sonuna kadar hâlâ gerçekleşebilir olduğunu ima ettiği başka bir 25 baz puan artış, bunu tersine çevirebilir. Zamanlı yatırımlara dayanan bankalar bunu ilk hissedecektir.
Üçüncü risk, süredir. Büyük mevcut satılık menkul kıymet portföylerine sahip bankalar, 10 yıllık faiz oranı son seviyelerde kalırsa AOCI baskısı yaşayabilir. Bu, hemen NIM’i etkilemez, ancak sermayeyi ve hisse senedi geri alımlarını kısıtlayabilir.
Üç hisse senedinden hiçbiri korunaklı değildir. Horizon’ın Q2’deki yasal yükü, NBHC’nin ücret geliri volatilitesi ve Hope’un CRE karışımı, faiz oranlarının kuyruk kuvvetlerinin tüm hikâyeyi oluşturmadığını hatırlatan şirket özelidir.
Başlıkları Aşmak: KuCoin 5.0 Sizin İçin Ne Anlama Geliyor
Piyasa haberleri hızlı ilerliyor — ancak bunu nerede uyguladığınız da aynı derecede önemli. Bu Ekim'de KuCoin, KuCoin 5.0'ı piyasaya sürüyor ve KuCoin'i yeniden inşa edilmiş bir platforma dönüştürüyor. Sizin için gerçekten ne değişiyor:
-
Her şey için bir hesap. Eski platformlar paranızı ayrı "spot", "marjin" ve "vadeli" hesaplar arasında böler ve nedenini anlamak sizi beklerdi. KuCoin 5.0'ın birleşik hesabı bunu tamamen ortadan kaldırıyor — bir kez yatırma yapın, her şey doğrudan orada (şu anda yalnızca VIP'lere açık).
-
Hisse senetleri, endeksler ve komoditiler. KuCoin 5.0, kripto dışına küresel piyasalara genişliyor. Kripto yatayda hareket ederken hisse senedi piyasaları yükseliyorsa (veya tam tersi), fiat bantları için bir aracılık hesabı açıp günlerce beklemek yerine dakikalar içinde geçiş yapın.
-
Gerçek dünya varlıkları (RWA). Komoditiler gibi geleneksel varlıklara yönelik tokenleştirilmiş maruziyet, tamamen kripto hesabınızda. Küresel finansın en hızlı büyüyen segmentlerinden biri artık kurumlar için ayrılmış değil — aynı bakiyenizden erişebilirsiniz.
-
Öğrenirken kazanın. Hâlâ işlem yapmaya hazır değil misiniz? KCUSD, stablecoin'lerinizin günlük otomatik bileşik faiz kazanmasını sağlar. Durgun yatırmanızı %4 getiriyle çalıştırmanın en düşük stresli yolu.
-
Dilbilgisi gerektirmeyen, platforma entegre edilmiş, basit bir yapay zeka asistanı. Sorular sorun, piyasa bağlamını öğrenin, ne gördüğünüzü anlayın.
-
Yakınlaşmayı zorlamayan bir uygulama. Daha hızlı, daha temiz ve tutarlı — ilk dokunmada intuitive.
-
Güvenlik, sadece inanmakla değil, kontrol edilebilir. MiCAR lisanslı bir AB kurumu, Varlık Kanıtı kendiniz doğrulayabilir ve uluslararası olarak sertifikalı güvenlik (SOC 2 Type II, ISO 27001:2022).
Hesabınızı dakikalar içinde oluşturun — kripto'nun geçmişte olmadığı, geleceği yönünde inşa edilmiş platformda başlayın.
Sonuç
Amerika Birleşik Devletleri'nin kısıtlayıcı para politikası, kredileri mevduatlardan daha hızlı yeniden fiyatlandıran bankaları desteklemeye devam ediyor. Fed'in 16 Eylül 2026 tarihindeki 3,75%–4,00% aralığına yükseltme kararı ve ortanca yıllık sonu tahmini %4,1, bu arka planı korumaya devam ediyor. FDIC verileri, 2026'nın ikinci çeyreğinde endüstri genelinde NIM'in %3,32, yerel bankalarda NIM'in %3,81 olduğunu gösteriyor.
Horizon Bancorp, bu rejimi %4,37'lik bir FTE NIM ile zaten para kazanmaktadır. National Bank Holdings, %3,94'lük bir FTE NIM ve %1,93'lük bir yatırma maliyetine sahiptir. Hope Bancorp, finansman maliyetleri düştükçe NIM'ini geçen yılın %2,69'undan %2,96'ye çıkarmaktadır.
NII'yi artıran aynı politika kredi maliyetlerini de artırabilir. Yatırma betalarını, CRE yoğunluklarını ve SEP güncellemelerini izleyin. Bu üç hisse, uzun süre daha yüksek faizler için izleme listesindeki isimlerdir — büyüme durursa otomatik kazananlar değildir.
SSS
"Kısıtlayıcı faiz oranları" bankalar için ne anlama gelir?
Bu, enflasyonu kontrol altında tutmak için politika faizinin yeterince yüksek kalacağı, kredi getirilerinin yüksek kalacağı ve yatırma maliyetleri geride kalırsa NIM'in genişleyebileceğini anlamına gelir.
Fed faizleri yüksek tuttuğunda tüm ABD bankaları mı fayda sağlar?
Yüksek hacimli finanse edilen bankalar ve yavaş fiyatlanan varlıklara sahip olanlar, fon oranı yüksek olsa bile NIM'in sıkıştığını görebilir.
Daha yüksek bir NIM, daha yüksek kazanç mı demektir?
No. Karşılıklar, faiz dışı giderler ve menkul kıymet kayıpları, NIM kazançlarını dengeleyebilir.
HBNC, NBHC ve HOPE NIM’i ne sıklıkla raporlar?
NIM'yi her çeyrekte SEC kazanç duyurularında ve 10-Q dosyalarında rapor ediyorlar.
Bu tema için yatırımcılar hangi resmi kaynakları kullanmalıdır?
Federal Reserve FOMC açıklamalarını ve SEP tablolarını, FDIC Çeyreklik Bankacılık Profillerini ve şirketlerin 8-K/10-Q beyanlarını kullanın.
Sorumluluk Reddi: Bu makale yalnızca bilgilendirme amaçlıdır ve finansal, yasal veya yatırım tavsiyesi oluşturmaz. Dijital varlıklarla etkileşimde bulunmadan önce her zaman kendi araştırmanızı yapın.
Sorumluluk Reddi: Bu sayfa, kolaylığınız için AI teknolojisi kullanılarak çevrilmiştir. En doğru bilgi için orijinal İngilizce versiyona bakınız.