

Kayıt Q3 2026 Gelirlerinin Ardından SK Hynix Hisse Senedi Görünümü: AI Bellek Patlaması Sürer mi?
Giriş
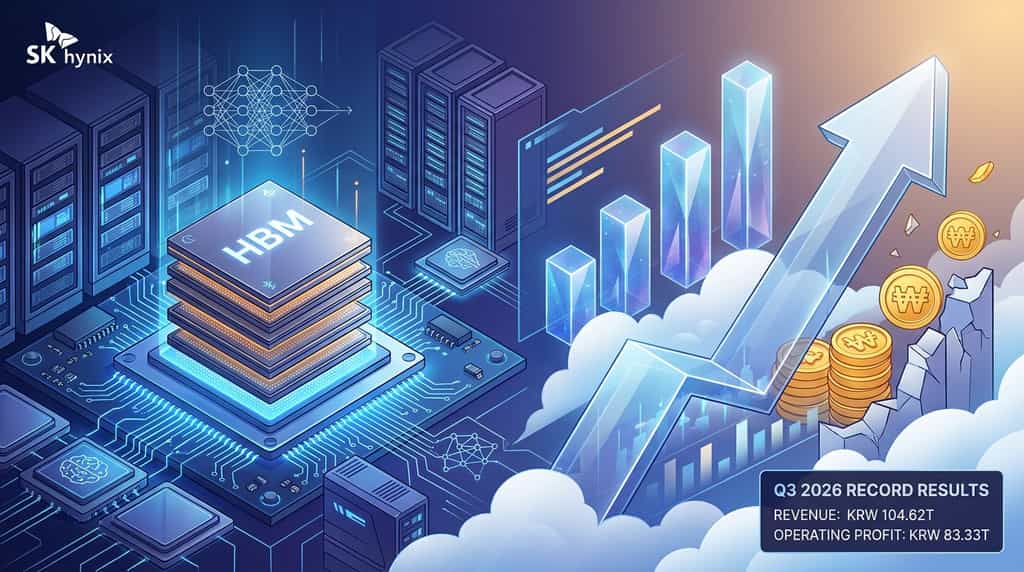
SK Hynix, Q3 2026'da yüksek bant genişliğine sahip bellek (HBM) ve diğer AI ilgili bellek ürünlerine olan talebin sürekli genişlemesiyle birlikte, KRW 104,62 trilyonluk rekor çeyreklik gelir ve KRW 83,33 trilyonluk operasyonel kâr bildirdi. Şirketin 28 Ekim 2026'da yayımlanan resmi Q3 2026 gelir duyurusu'na göre, gelir %32 artarken operasyonel kâr %38 yükseldi. Bu sonuçlar, SK Hynix'in AI altyapısı tedarik zincirindeki pozisyonunu vurgularken aynı zamanda önemli bir soruyu da gündeme getiriyor: Bellek arzı genişledikçe ve yarı iletken döngüsü geliştiğinde, olağanüstü kârlılık sürdürülebilir mi?
SK Hynix hisse senedi beklentileri, HBM4 benimsenmesi, AI veri merkezi yatırımları, uzun vadeli müşteri sözleşmeleri, üretim kapasitesi ve bellek fiyatlaması gibi birkaç faktöre bağlıdır. Yatırımcılar, rekor gelir ve operasyonel kârına rağmen karlılıkta azalma gösteren işletmenin performansını net gelirden ayırt etmelidir.
SK Hynix, 2026 Q3 kârını neden rekor seviyede raporladı?
SK Hynix'in kayda değer Q3 sonuçları, güçlü AI bellek talebi, ana ürünlerdeki fiyat artışları ve yüksek katma değerli sunucu belleğindeki büyüme ile desteklendi. Şirket, resmi Q3 2026 finansal sonuçlarına göre 104,6155 trilyon KRW gelir, 83,3338 trilyon KRW faaliyet kârı ve 39,7756 trilyon KRW net kâr bildirdi.
Şirketin geliri, 2026 Q2'ye göre %32, yıllık bazda ise %328 arttı. İşletme karı, çeyreklik bazda %38, yıllık bazda ise %632 yükseldi. İşletme marjı, 2026 Q2'deki %76 ve 2025 Q3'teki %47 ile karşılaştırıldığında %80 seviyesine ulaştı. Bu rakamlar, bir bellek tedarikçisinin müşterilerin acilen ihtiyaç duyduğu ürünlerine sahip olduğunda, ürün talebinin gücünün ve olumlu fiyatlamanın karlılığa nasıl etki edebileceğini göstermektedir.
Sonuçlar, yatırımcıların birden fazla finansal ölçütü incelemesinin nedenini de gösteriyor. Gelir ve operasyonel kâr artmasına rağmen, net gelir, 2. çeyrekte KRW 93,92 trilyondan 3. çeyrekte KRW 39,78 trilyona %58 düştü. SK Hynix'in en son açıklaması, bu çeyreklik düşüşün arkasındaki tüm faktörlerin tam bir açıklamasını özet rakamlarda sağlamıyor; bu nedenle yatırımcılar, sonuç çıkarmadan önce tam finansal durum raporlarını ve kazanç çağrısı materyallerini incelemelidir.
Daha geniş çıkarım, SK Hynix'in güçlü bir bellek piyasası yükselişinden fayda sağladığıdır, ancak bir çeyreklik rekor, mevcut marjinlerin ne kadar süre devam edeceğinin kanıtı olamaz. Yatırımcılar, ana kazanç rakamlarıyla birlikte ürün talebini, fiyatlandırmayı, üretim kapasitesini ve gelecekteki sermaye harcamalarını değerlendirmelidir.
HBM4, SK Hynix hisse senedi beklentileri için ne kadar önemli?
HBM4, SK Hynix'in büyüme stratejisinin önemli bir parçasıdır çünkü gelişmiş AI akseleratörleri yüksek bellek bant genişliği ve büyük veri hacimlerine verimli erişim gerektirir. SK Hynix, 28 Ekim'deki gelir duyurusunda, HBM4 gönderimlerinin ciddi bir şekilde başladığını ve HBM4'in 2026 dördüncü çeyreğinden itibaren ana akım HBM ürünü olacağını belirtti.
Yüksek bant genişliğine sahip bellek, yüksek veri aktarım hızını kompakt bir pakette sağlamak için birden fazla bellek dies'ini bir araya getirir. Bu, HBM'nin yoğun eğitim ve çıkarım iş yükleri sırasında büyük miktarda model verisini taşıma ihtiyacı olan AI akseleratörleri için önemlidir. AI modelleri ve veri merkezi sistemleri daha karmaşık hale geldikçe, bellek performansı genel sistem performansının önemli bir parçası haline gelebilir.
SK Hynix, daha geniş AI bellek portföyünü de genişletiyor. Şirket, sunucu DDR5 ve yüksek değer eklemeli sunucu ürünlerinin daha güçlü satışlarını raporladı; NAND iş birimi ise 321 katmanlı TLC kurumsal katı hal sürücülerinin (eSSD) artan satışlarından faydalandı. Bu ürünler, AI altyapısının farklı bölümlerini hedefliyor: HBM, yüksek bant genişliğine sahip akseleratör iş yüklerini destekliyor, sunucu DRAM çalışma belleği sağlıyor ve kurumsal SSD'ler yüksek kapasiteli veri depolama sunuyor.
Şirketin üretim planları, gelecekteki kazançları açısından önemlidir. SK Hynix, 2026 yılının sonuna kadar M15X tesisini maksimum kapasiteye çıkarmayı ve HBM4 üretimi artırmayı planlıyor. Ayrıca gelişmiş DRAM ve yüksek performanslı NAND ürünlerinin üretimini genişletmeyi amaçlıyor. Bunlar, gelecekteki satış veya kar garantileri değil; finansal etkileri müşteri talebi, üretim uygulaması, verimlilik ve ürün fiyatlamasına bağlı olacaktır.
Yatırımcılar, başarılı bir ürün geçişiyle rekabetin ortadan kalkmayacağını da unutmamalıdır. HBM pazarı teknik olarak zorlu bir yapıya sahiptir ve müşteriler, tedarikçileri performans, güvenilirlik, üretim kapasitesi, maliyet ve teslimat planları açısından değerlendirebilir. SK Hynix'in HBM4 benimsenmesiyle birlikte ürün pozisyonunu koruma yeteneği, hissenin uzun vadeli görünümü için merkezi bir faktör olacaktır.
AI bellek talebi, SK Hynix'in 2030'a kadar olan büyümesini sürdürebilecek mi?
SK Hynix, bellek talebinin güçlü kalacağını bekliyor, bu da yapay zeka altyapısı yatırımlarının erken kabul edenlerin ötesine genişlemesinden kaynaklanıyor. Şirket, 2026 üçüncü çeyrek gelir duyurusunda, öncü üretim teknolojisinin karmaşıklığı ve yeni üretim tesisleri inşa etmek için gerekli uzun öncü zamanlar nedeniyle bellek tedarik kısıtlamalarının 2030 yılına kadar devam etmesini beklediğini açıkladı.
Şirketin vizyonu, AI uygulamalarının genişleyen yelpazesine dayanmaktadır. AI veri merkezleri, model eğitimi, çıkarım ve diğer hesaplama iş yüklerini desteklemek için ileri düzey belleğe ihtiyaç duyar. SK Hynix, daha yakın bir dönemde kurumsal ve kişisel AI'ya da işaret ederken, fiziksel AI uygulamaları gibi otonom sürüş ve robotik, uzun vadeli talebi destekleyebilir.
Bu talep tezi önemlidir çünkü hafıza endüstrisi döngüsel bir yapıdadır. Talep, arzdan daha hızlı arttığında, ürün fiyatları ve üretici marjları keskin şekilde iyileşebilir. Arz talebi yakaladığında veya müşteriler siparişlerini azalttığında, fiyatlar zayıflayabilir ve karlılık düşebilir. Bu nedenle mevcut rekor işletme marjının sonsuza kadar devam edeceği varsayılamaz.
Tedariğin genişlemesi, bir denge zorluğu yaratıyor. SK Hynix, üretim kapasitesini artırmayı planlıyor ve Yongin 1. Aşama tesisinin tam ölçekli operasyona geçmesiyle diğer altyapı projelerinin ilerlemesiyle 2027 yılında önemli bir yatırım yapmayı bekliyor. Daha fazla kapasite, şirketin müşterilerini hizmet etmesine ve gelir büyümesini desteklemesine yardımcı olabilir, ancak aynı zamanda sermaye, zaman ve dikkatli uygulama gerektirir. Eğer endüstri tedariki nihayetinde talepten daha hızlı genişlerse, fiyat baskısı yeniden ortaya çıkabilir.
Şirketin 2030 yılına kadar bir arz-talep dengesizliği tahmini, yönetimin bir değerlendirmesidir ve bağımsız olarak garanti edilmiş bir sonuç değildir. Yatırımcılar, müşteri talebindeki değişimler, bellek fiyatları, sermaye harcaması planları ve üretim rehberlikleri için sonraki gelir duyurularını takip etmelidir. AI talebinin genişlemesi ve arz büyümesinin disiplinli kalması durumunda uzun vadeli görünüm daha güçlü olur; harcamaların yavaşlaması veya yeni kapasitenin aşırı arz yaratması durumunda ise daha az olumlu hale gelir.
SK Hynix'in Hisse Sahibi Getiri Planı Ne İfade Ediyor?
SK Hynix, 2026 için önemli bir hissedar getirisi planını duyurdu ve artan finansal performansını temettüler ile hisse senedi geri alımları ile ilişkilendirdi. 28 Ekim tarihli şirket açıklamasına göre, bu yıl yaklaşık 100 trilyon KRW değerinde hissedar getirisi hedefleniyor; bu da en az 30 trilyon KRW nakit temettü ve en az 60 trilyon KRW değerinde hisse senedi geri alımı ve iptali içeriyor.
Şirket, Kioxia yatırımı kazançlarıyla ilgili özel temettü de dahil olmak üzere hisse başına KRW 20.000, toplam KRW 14 trilyonluk üçüncü çeyrek nakit temettü açıkladı. SK Hynix, Ağustos'ta duyurulan KRW 40 trilyonluk hisse geri alımını tamamladığını ve bu hisseleri yakında iptal edeceğini söyledi. En son duyuruda, bir kısmı iptal edilmek, bir kısmı da çalışan ödemeleri için kullanılacak şekilde ek bir hisse geri alımı da tanımlandı.
Paydaş getirileri, temettülerin doğrudan nakit dağıtımlar sağlarken hisse senedi iptallerinin serbestte kalan hisse sayısını azaltabilmesi nedeniyle yatırımcılar için ilgili olabilir. Ancak, bireysel bir paydaş üzerindeki etki, şirketin nihai eylemlerine, iptal edilen hisse miktarına, hisse senedi fiyatına ve şirketin gelecekteki finansal ihtiyaçlarına bağlıdır.
Plan, SK Hynix'in yatırım gereksinimleriyle birlikte değerlendirilmelidir. HBM üretiminin genişletilmesi ve üretim kapasitesinin artırılması önemli kaynaklar gerektirir. Yatırımcılar, şirketin duyurduğu hissedar getirilerini sağlarken rekabetçi yatırım seviyelerini koruyup koruyamayacağını değerlendirmelidir. Şirket, yatırım kararlarını talep, rekabet gücü, karlılık ve yatırım verimliliği üzerine kurmayı amaçladığını belirtti, ancak nihai sonuçlar piyasa koşullarına bağlı olacaktır.
Sonuç
SK Hynix'in 2026 üçüncü çeyrek sonuçları, AI ile ilgili bellek talebinin yarı iletken geliri ve karlılığına nasıl güçlü bir şekilde etki edebileceğini gösteriyor. Gelir KRW 104,62 trilyona ulaştı, operasyonel kâr KRW 83,33 trilyona çıktı ve şirket %80 operasyonel marj bildirdi. HBM4 benimsenmesi, artan sunucu belleği satışları ve 2027 ve 2028 için planlanan üretim kapasitesinin yarısından fazlasını kapsayan uzun vadeli anlaşmalar, şirketin büyüme stratejisi için önemli bir bağlam sağlıyor.
Ancak bu sonuçların sürdürülebilirliği, tek bir rekortmen çeyreğin ötesindeki faktörlere bağlıdır. AI altyapı harcamaları, talebi desteklemeye yeterli düzeyde kalmalıdır; üretim genişletmesi dikkatle yönetilmelidir ve SK Hynix, bellek teknolojisi ilerledikçe ürün rekabetçiliğini korumalıdır. Arz ve talebin değişimiyle birlikte bellek fiyatları da değişim gösterebilir; aynı zamanda daha yüksek sermaye harcamaları, gelecekteki nakit oluşturma kapasitesini etkileyebilir.
Şirketin hissedar getiri planı, görünümü başka bir boyut katıyor, ancak yatırımcılar bunu üretim genişlemesi için gerekli kaynaklarla birlikte değerlendirmelidir. SK Hynix'in 2030 yılına kadar hafıza tedarik sıkıntısı olacağını öngörmesi, şirketin bir değerlendirmesidir, garanti edilmiş bir sonuç değildir. Bu nedenle dengeli bir hisse analizi, mevcut kazançları, ürün gelişimlerini, tedarik koşullarını, değerlemeyi ve yürütme risklerini bir araya getirmelidir. Güçlü operasyonel performans önemlidir, ancak yalnızca kendisi gelecekteki hisse fiyatı performansını belirlemez.
SSS
1. SK Hynix'in 2026 üçüncü çeyrek geliri ve işletme kârı nedir?
SK Hynix'in 28 Ekim 2026 tarihli gelir duyurusuna göre, Q3 geliri 104,6155 trilyon KRW ve operasyonel kârı 83,3338 trilyon KRW oldu. Gelir, önceki çeyreğe göre %32 artarken, operasyonel kâr %38 arttı.
2. HBM, SK Hynix için neden önemli?
Yüksek bant genişliğine sahip bellek, talep edici AI hesaplama sistemlerinin gerektirdiği veri aktarım hızını sağlar. AI hızlandırıcılar için artan talep, HBM performansı, üretim kapasitesi ve ürün mevcudiyeti önemini artırmıştır.
3. SK Hynix, HBM4'ü ana ürün haline getirmeyi ne zaman bekliyor?
SK Hynix, 2026 üçüncü çeyrek gelir duyurusunda, HBM4'ün 2026 dördüncü çeyreğinden itibaren ana akım HBM ürünü olacağını belirtti. Bu bir şirket tahmini olup, gerçek kabul görmesi üretim, müşteri talebi ve uygulamaya bağlı olacaktır.
4. SK Hynix'in Q3 2026'da operasyonel karı artarken net karı neden düştü?
Net gelir, bir önceki çeyreğe göre %58 azalarak 39,7756 trilyon KRW'ye düştü, operasyonel kâr ise 83,3338 trilyon KRW'ye yükseldi. Yatırımcılar, sadece başlık rakamlarından nedeni çıkarım yapmak yerine, farkı anlamak için tam mali tabloları ve kazanç çağrısı materyallerini incelemelidir.
5. Kayıt kazançları, SK Hynix hissesinin yükseliş edeceği anlamına mı gelir?
Hayır. Gelecekteki hisse fiyatı performansı, değerleme, piyasa beklentileri, gelecekteki kazançlar, endüstri koşulları ve daha geniş finansal piyasalara bağlıdır. Kayıt kazançları, mevcut performansın ilgili bir kanıtıdır, ancak gelecekteki hisse getirilerini garanti etmez.
Sorumluluk Reddi
Bu genel piyasa bilgisi, üçüncü taraf, ticari veya sponsor kaynaklardan olabilir ve yalnızca referans ve eğitim amaçlı sağlanmıştır; finansal veya yatırım tavsiyesi, teklif, teşvik veya garanti oluşturmaz. Bunun doğruluğu, eksiksizliği, güvenilirliği ve bunun sonucunda oluşan herhangi bir kayıp için sorumluluk kabul etmiyoruz. Yatırımlar/alışverişler risklidir; geçmiş performans, gelecekteki sonuçları garanti etmez. Kullanıcılar araştırma yapmalı, dikkatli karar vermeli ve tam sorumluluğu üstlenmelidir. Daha fazla bilgi için lütfen KuCoin’in Kullanım Koşulları ve Yatırım Riski Açıklaması’na bakın.
Sorumluluk Reddi: Bu sayfa, kolaylığınız için AI teknolojisi kullanılarak çevrilmiştir. En doğru bilgi için orijinal İngilizce versiyona bakınız.