

Citrini Research'in Duvarı Kırması: UNI, AAVE ve HYPE, Onchain Finansın Yükselişinden Fayda Görebilir mi?
Giriş
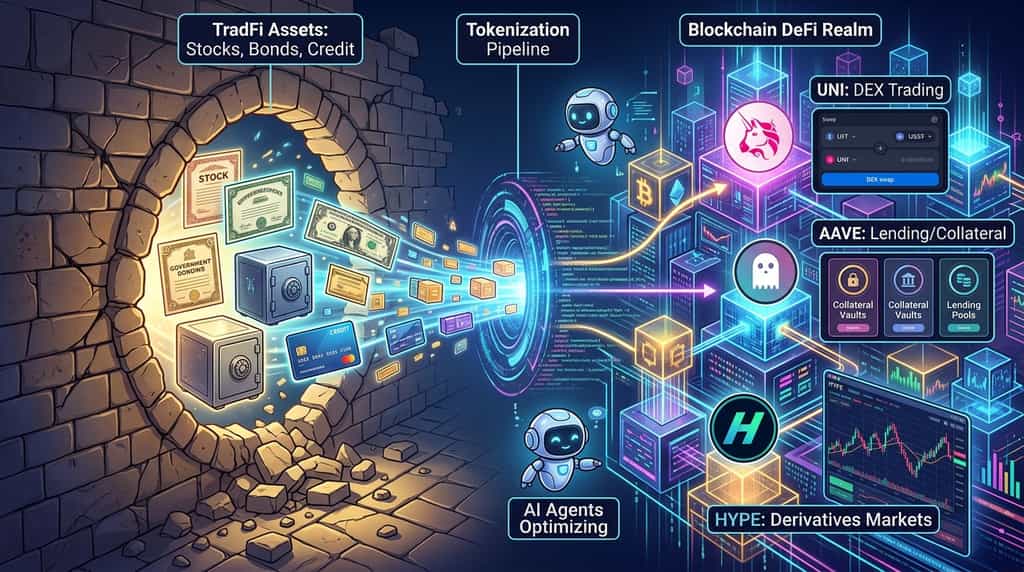
Şimdiye kadar başka bir dijital para biriminden değil, hisse senetleri, tahviller, krediler ve diğer geleneksel finansal varlıkları blok zincirleri üzerine taşımaktan gelen bir sonraki büyük kripto yatırım fırsatı ne olursa olsun? 8 Ekim 2026 tarihli Breaking the Wall raporunda Citrini Research, geleneksel finansın (TradFi), merkeziyetsiz finansın (DeFi) ve AI ajanlarının birleşiminin nihayet blok zinciri altyapısına ikna edici bir gerçek dünya amacı kazandırabileceğini savunuyor. Yatırım sorusu artık varlık tokenizasyonunun büyüyüp büyümediği değil, hangi protokollerin ortaya çıkan ekonomik değeri yakalayabilecek.
Bu tez altında özellikle dikkat çekmesi gereken üç kripto varlık: Uniswap'ın UNI'si, Aave'ın AAVE'si ve Hyperliquid'ın HYPE'si. UNI, blockchain üzerindeki işlem aktivitesindeki artış ve protokol ücret mekanizmalarından fayda görebilir; AAVE, kredi ve teminat altyapısı talebinden kazanç sağlayabilir; HYPE ise tokenleştirilmiş varlıkların Hyperliquid pazarları aracılığıyla daha fazla işlem aktivitesini tetiklemesi durumunda fayda görebilir. Bunlar potansiyel kazananlardır, garanti edilmiş kazanıcılar değil. Tokenizasyonun benimsenmesi, token değer artışına otomatik olarak dönüşmez; her yatırım durumunun gücü, protokolün ücretleri, kullanıcıları ve sürdürülebilir talebi ne kadar etkili şekilde yakaladığına bağlıdır.
Citrini Research'in "Duvarı Kırma" Raporu Kripto Para İçin Ne Anlama Geliyor?
Citrini Research'in temel argümanı, tokenizasyonun blok zincirlerini nispeten izole bir kripto alım satım altyapısından daha geniş finansal faaliyetler için bir temele dönüştürebileceğidir. 8 Ekim'de yayımlanan "Duvarı Kırma" raporu, geleneksel finansal varlıkların blok zinciri üzerinde harekete geçmesi, dağıtılmış uygulamaların daha yetenekli hale gelmesi ve yapay zeka ajanlarının programlanabilir finansal sistemlerle etkileşime geçme yeteneğinin artması gibi üç gelişmeyi birbirine bağlar.
Varlık Tokenleştirilmesi Blok Zinciri'nin Rolünü Neden Değiştirebilir?
Varlık tokenizasyonu, blok zinciri tabanlı tokenlar aracılığıyla varlıklara ait sahiplik haklarını veya ekonomik maruziyetleri temsil eder. Yasal yapıya bağlı olarak temel varlık, hisse senedi, hükümet bonosu, para piyasası fonu, emlak veya kredi aracısı olabilir.
Potansiyel fayda, mevcut bir varlığın dijital bir temsili oluşturmanın ötesine geçer. Tokenleştirilmiş varlıklar programlanabilir, uyumlu uygulamalar arasında aktarılabilir ve onchain finansal piyasalarda teminat olarak kullanılabilir hale gelebilir. Bu, işlem yapma, kredi verme, ödeme ve varlık yönetimi gibi faaliyetleri ortak bir altyapı içinde birleştirmeye olanak tanır.
Örneğin, bir tokenize edilmiş hisse senedi, uygun bir zincir içi platform aracılığıyla işlem yapılabilir ve ürün ile protokol izin veriyorsa, bir stablecoin ödünç almak için teminat olarak yatırılabilir. Bu stablecoin, yatırımcının orijinal pozisyonunu likidasyon yapmadan başka bir işlem için kullanılabilir. Gerçek işlevsellik, tokenin yasal haklarına, transfer kısıtlamalarına, protokol desteğine ve geçerli düzenlemelere bağlıdır.
Kurumsal yön, daha da somutlaşmaya başlıyor. 17 Eylül 2026 tarihinde ABD Menkul Kıymetler ve Borsa Komisyonu, nitelikli platformlar aracılığıyla belirli tokenize edilmiş ulusal piyasa sistemi hisselerinin alım satımını kolaylaştırmak için geçici, koşullu bir inovasyon istisnası duyurdu. Bu istisna sınırlıdır ve koşullara tabidir; her tokenize edilmiş menkul kıymet veya merkeziyetsiz alım satım platformunun genel onayını temsil etmez.
Bu gelişme, blok zinciri altyapısının yalnızca yerel kripto para transferleri için değil, düzenlenmiş finansal piyasa fonksiyonları için de giderek daha çok göz önünde bulundurulduğunu göstermektedir.
Yapay Zeka Ajanlarının Artışı Neden Önemli?
AI agenteri, izinlere, mevcut entegrasyonlara ve güvenlik kontrollerine tabi olarak sürekli olarak yazılım tabanlı görevleri gerçekleştirebildiği için, zincir üstü finansal altyapı için potansiyel kullanıcı kitlesini genişletebilir.
Bir bireysel yatırımcı, faiz oranlarını karşılaştırabilir, stablecoin'leri taşıyabilir, varlıkları değiştirebilir veya portföyünü elle yeniden dengeleyebilir. Yetkili bir finansal temsilci, benzer görevleri programlı olarak gerçekleştirebilir ve kullanıcıyı her bir arayüzü bireysel olarak kullanmaktan kurtararak birden fazla protokolle etkileşim kurabilir.
Bu, olası bir geri bildirim döngüsü oluşturur. Daha fazla tokenleştirilmiş varlık, otomatikleşmiş işlem ve portföy yönetimi için daha fazla fırsat yaratır. Daha fazla otomatik aktivite, likidite, piyasa verileri, kira ve setlement talebini artırabilir. Bu gereksinimler, buna karşılık, blok zinciri tabanlı finansal uygulamalar için ek talep yaratabilir.
Ancak AI benimsenmesi, kamu blok zincirlerinin veya kripto tokenlerinin ortaya çıkan değeri yakalamasını garanti etmez. Geleneksel finansal kurumlar kendi programlanabilir altyapılarını kurabilir ve düzenlenmiş ara merciler, varlık saklama, kimlik doğrulama, varlık çıkarma ve uyumluluk için hâlâ gerekli olabilir.
Bu nedenle yatırım sorusu, hangi kripto protokollerinin rekabetçi altyapı sunabileceğini ve ek faaliyetlerden ölçülebilir ekonomik değer elde edebileceğini ortaya koyar.
Varlık Tokenleştirilmesinden En Çok Hangi Kripto Tokenleri Fayda Görebilir?
UNI, AAVE ve HYPE, zincir içi finansın farklı katmanlarına yatırım imkanı sunan en üst üç adaydır: merkeziyetsiz takas likiditesi, kredi ve teminat altyapısı ve trading pazarları. Potansiyel kazançları, tokenizasyonun protokol ekonomisini veya token talebini güçlendiren ek aktivite yaratıp yaratmamasına bağlıdır.
| Token | Protokol maruziyeti | Potansiyel tokenizasyon katalizörü | Ana değer yakalama sorusu |
| UNI | Uniswap merkeziyetsiz alım satımı | Daha fazla tokenize edilmiş varlık ve zincir üstü takas | Ek işlem yapmak, anlamlı UNI yakımına veya diğer token talebine neden olur mu? |
| AAVE | Kira ve teminat piyasaları | Yeterli kira piyasalarında kullanılan tokenize edilmiş menkul kıymetler | Ekstra kredi faaliyetleri, AAVE'in ekonomik değer yakalamasını güçlendirir mi? |
| HYPE | Hyperliquid işlem altyapısı | Daha fazla tokenize edilmiş varlık pazarı ve türev aktivitesi | Artan aktivite, ücret tabanlı HYPE talebi ve arz azalmasını destekliyor mu? |
Bu tokenlar birbirinin yerine geçerli bahisler değildir. UNI, merkeziyetsiz borsa faaliyetleri ve yönetime bağlıdır, AAVE, kredi altyapısına, HYPE ise bir işlem odaklı ekosisteme bağlıdır. Her biri, tokenizasyonun ekonomisini nasıl etkileyebileceğini açıklayan farklı bir mekanizmaya sahiptir.
UNI, tokenize edilmiş varlık alım satımının büyümesinden fayda görebilir mi?
UNI, tokenize edilmiş varlıkların Uniswap üzerindeki işlem aktivitesini artırması ve protokolün ücret mekanizmalarının bu büyümeyi bir kısmını yakalaması durumunda fayda görebilir. Merkeziyetsiz bir borsa protokolü olan Uniswap, uyumlu zincir içi varlıkları takas etmek için likidite altyapısı sağlar. Daha geniş bir tokenize edilmiş varlık yelpazesi, işlem çiftleri, likidite sağlama ve tokenize edilmiş menkul kıymetler ile stablecoinler arasında işlemler için daha fazla fırsat yaratabilir.
Önemli fark, zincir üzerindeki alım satım büyümesi ile Uniswap'ın kendi faaliyetlerindeki büyüme arasında. Tokenleştirilmiş hisseler, özel platformlarda, izinli sistemlerde veya rekabet eden merkeziyetsiz borsalarda işlem görebilir ve Uniswap için anlamlı hacim yaratmayabilir. Varlık çıkarıcılar, transferleri veya alım satımı onaylanmış katılımcılara sınırlayabilir ve bir token'un izinsiz likidite havuzlarında ne kadar kullanılabileceğini sınırlayabilir.
UNI'nin değer kazanım mekanizması da ilgilidir. resmi Uniswap geliştirici belgelerine göre, UNI protokolün yönetim tokenidir ve aktif ücret mekanizması altında toplanan protokol ücretleri, UNI'nin yakılmasını sağlayan bir süreçte kullanılır. Belgeler, protokol ücretlerinin Uniswap v2 havuzlarında ve seçili v3 havuzlarında aktif olduğunu, daha geniş ücret mimarisinin ise yönetim yoluyla genişletilebileceğini açıklar.
Bu, artan protokol aktivitesi ile UNI arzındaki azalma arasında potansiyel bir bağlantı sağlar. Tokenleştirilmiş varlıklar, ücretli havuzlarda hacmi önemli ölçüde artırırsa, ortaya çıkan protokol ücretleri, diğer tüm faktörler sabit kalırken, yanmış UNI miktarını artırabilir.
Ancak daha yüksek işlem hacmi, orantılı olarak daha yüksek yakımlara otomatik olarak yol açmaz. Ücret etkin havuz kapsaması, ücret parametreleri, işlem çifti bileşimi, likidite teşvikleri ve yönetimsel kararlar tümü sonuçları etkiler. UNI sahipleri de protokol gelirinin orantılı payını otomatik olarak almaz.
Yatırım etkisi: UNI, dezentralize spot işlem yoluyla tokenizasyona maruz kalmanın potansiyel bir yolunu sunar. Bu tezin en güçlü kanıtı, Uniswap'te tokenize edilmiş varlık alım satımında sürekli büyüme, uygun havuzlarda artan ücret üretimi ve arzına göre UNI yakımında ölçülebilir bir artış olmalıdır.
AAVE, tokenize edilmiş menkul kıymetlerin teminat olarak kullanılmasıyla fayda görebilir mi?
AAVE, tokenize edilmiş menkul kıymetler ve diğer gerçek dünya varlıklarının düzenlenmiş veya izinli kredi pazarlarında teminat olarak kullanılabilir hale gelmesi durumunda fayda görebilir. Tokenizasyon, finansal varlıkları zincir üstünde temsil etmeyi sağlar, ancak kredi protokolleri, uygun varlıkları kredi kapasitesine dönüştürmek için gerekli ek altyapıyı sağlar.
Aave'in kurumsal odaklı Horizon pazarı, yeterli katılımcıların izin verilen tokenleştirilmiş gerçek dünya varlıklarını teminat olarak sunmalarını ve ayrı bir likidite katmanı aracılığıyla stablecoin ödünç almalarını mümkün kıldığı için özellikle önemlidir. Pazarın mimarisi, düzenlenmiş varlık erişimini merkeziyetsiz likiditeyle birleştirirken varlık düzeyindeki kısıtlamaları korumayı amaçlar.
25 Eylül 2026'da somut bir örnek ortaya çıktı. Aave'in resmi duyurusuna göre, ABD teknoloji şirketlerini temsil eden yedi Coinbase Tokenize Edilmiş Hisse senedi, Base üzerinde Aave v4'te USDC kirası almak için teminat olarak kullanılabilir hale geldi. Duyuruda, bu tokenize edilmiş varlıklar için resmi oracle sağlayıcısı olarak Chainlink belirtildi ve ürünlerin ABD dışında uygun yargı bölgelerinde mevcut olduğu belirtildi.
Bu entegrasyon, tokenize edilmiş hisseler ile DeFi kredi verme arasında gerçek bir bağlantı kurmaktadır. Sadece bir hisseyi takip eden veya temsil eden bir tokeni işlemek yerine, uygun kullanıcılar maruziyetlerini satmadan tokeni kullanarak likiditeye erişebilir.
Aave için potansiyel fayda, kredi pazarları, teminat yönetimi, likidite ve risk altyapısı için artan taleptir. Tokenleştirilmiş varlıklar teminat olarak daha yaygın kabul görürse, varlık özel kısıtlamaları ve risk parametrelerini yönetebilen protokoller daha önemli hale gelebilir.
Ancak Aave'in kredi işinin büyümesi, AAVE tokeninin fiyat büyümesiyle aynı değildir. Tokenin değer kazanımı, yönetim kararlarına, protokol ekonomisine, piyasa talebine ve gelir ile token sahipleri faydaları arasındaki ilişkiye bağlıdır. Varlık uygunluğu ayrıca yargı, yayıncı gereksinimleri, teminat parametreleri, likidite ve orak güvenilirliği tarafından sınırlı kalır.
Yatırım etkisi: AAVE, tokenizasyonun finansal altyapı katmanına erişim sağlar. İlgili göstergeler arasında Aave'e sağlanan tokenize edilmiş teminatın büyümesi, bu teminata karşı yapılan kredi aktivitesi, risk-adjusted protokol geliri ve AAVE'in ekonomik değer yakalama potansiyelini etkileyen yönetim kararları yer alır.
HYPE, tokenize edilmiş varlık piyasalarının genişlemesinden fayda görebilir mi?
HYPE, tokenizasyonun Hyperliquid'e daha fazla alım satım faaliyeti getirmesi durumunda fayda görebilir, özellikle platform geleneksel kripto para piyasalarının ötesine genişledikçe. Temel tez, tokenleştirilmiş finansal varlıkların ve onchain türevlerin, kripto tabanlı alım satım altyapısı aracılığıyla daha geniş bir piyasa yelpazesine erişim isteyen trader'ları çekeceğidir.
Citrini Research, Hyperliquid'in kripto platformlarının yerli kripto paraların ötesindeki varlıklar için fiyat belirleme konusunda nasıl bir rol oynayabileceğini göstermedeki rolünü vurguluyor. Raporu, Hyperliquid'in Mart 2026'da bir hafta sonu İran çatışmasının artması sırasında birçok geleneksel piyasanın kapalı olduğu sırada ham petrol fiyat belirleme için önemli bir platform haline geldiğini açıklıyor. Daha geniş nokta, piyasa katılımcılarının geleneksel borsa saatleri dışındaki olaylara yanıt verme ihtiyacında olduğunda, 24 saatlik alım satımın değerli hale gelebileceğidir.
Hyperliquid'in altyapısı, yeni piyasaların ortaya çıkması için potansiyel bir yol da sunar. HIP-3, inşa edicilerinin dağıttığı süresiz vadeli işlemler çerçevesi altında, uygun inşa ediciler kendi piyasa tanımları, oracle yapılandırmaları ve işletim parametreleriyle süresiz vadeli işlemler piyasaları dağıtabilir. Bu, temel varlığın güvenilir bir referans fiyatı olduğu ve piyasanın ilgili gereksinimleri karşıladığı takdirde daha geniş bir türev piyasalar yelpazesini destekleyebilir.
Tokenizasyon, trader'ların blockchain tabanlı platformlar aracılığıyla erişebileceği varlıkları genişleterek bu fırsatı güçlendirebilir. Ancak tokenize edilmiş spot varlıklar ve sürekli vadeli sözleşmeler farklı ürünlerdir. Bir sürekli sözleşme, temel hisse senedi veya diğer varlığın sahipliğini sağlamadan fiyat marjı sağlayabilir. Piyasa erişilebilirliği, bir ürünün her kullanıcı veya yargısal bölge için yasal olarak erişilebilir olduğunu garanti etmez.
HYPE'nin ekonomik bağlantısı başka önemli bir husustur. Hyperliquid'in resmi komisyon belgesine göre, işlem komisyonları, komisyonları HYPE'ye dönüştüren ve edinilen tokenleri yakan yardım fonu dahil olmak üzere belirlenmiş ekosistem hedeflerine yönlendirilir. Kesin dağıtım, ürün ve komisyon mekanizmasına bağlıdır.
Eğer tokenize edilmiş varlık piyasaları ekstra işlem aktivitesi yaratırsa ve bu aktivite, HYPE satın alımlarını ve yakımlarını destekleyen net artı ücretler üretirse, token hem daha güçlü bir ekosistem talebi hem de azalmış bir arzdan fayda görebilir. Ancak rekabet, ücret indirimleri, piyasa kalitesi, geliştirici ekonomisi ve protokol seviyesinde değer yaratan hacmin oranı tümü önemlidir.
Yatırım etkisi: HYPE, tokenizasyon tezisinin alım satım ve türev katmanına maruz kalma sağlar. İzlenecek kanıtlar arasında kripto olmayan piyasalarda sürekli hacim, faaliyete geçirilen piyasalardaki büyüme, ücret üretimi ve protokol mekanizmaları aracılığıyla satın alınan ve yakılan HYPE miktarı yer alır.
Başlıkları Aşmak: KuCoin 5.0 Sizin İçin Ne Anlama Geliyor
Piyasa haberleri hızlı ilerliyor — ancak bunu nerede uyguladığınız da aynı kadar önemli. Bu Ekim'de KuCoin, KuCoin 5.0'ı piyasaya sürüyor ve KuCoin'i yeniden inşa edilmiş bir platforma dönüştürüyor. Sizin için gerçekten ne değişiyor:
-
Her şey için bir hesap. Eski platformlar paranızı ayrı "spot", "marjin" ve "vadeli" hesaplar arasında böler ve nedenini anlamak sizi beklerdi. KuCoin 5.0'ın birleşik hesabı bunu tamamen ortadan kaldırıyor — bir kez yatırma yapın, her şey orada olacak (şu anda yalnızca VIP'lere açık).
-
Hisse senetleri, endeksler ve ticari mallar. KuCoin 5.0, kripto dışına küresel piyasalara genişliyor. Kripto yatayda hareket ederken hisse senedi piyasaları yükseliyorsa (veya tam tersi), fiat sistemleri için broker hesabı açıp günlerce beklemek yerine dakikalar içinde geçiş yapabilirsiniz.
-
Gerçek dünya varlıkları (RWA). Madenler gibi geleneksel varlıklara yönelik tokenleştirilmiş maruziyet, tamamen kripto hesabınızda. Küresel finanstan en hızlı büyüyen segmentlerden biri artık kurumlar için ayrılmış değil — bunlara işlem yaptığınız aynı bakiyeden erişebilirsiniz.
-
Öğrenirken kazanın. Hâlâ işlem yapmaya hazır değil misiniz? KCUSD, stablecoin’lerinizin günlük, otomatik bileşik faiz kazanmasını sağlar. Durgun yatırmanızı %4 getiriyle çalıştırmanın en hafif stresli yolu.
-
Dil basit bir yapay zeka asistanı. Sorular sorun, piyasa bağlamını öğrenin, ne gördüğünüzü anlayın — platforma entegre edildi, jargon gerekmiyor.
-
Sizi aşırı yüklemeyen bir uygulama. Daha hızlı, daha temiz ve tutarlı — ilk dokunuşta sezgisel, bir eğitimden sonra değil.
-
Güvenlik, sadece güvenmekle kalmaz, kontrol edebilirsiniz. MiCAR lisanslı bir AB kurumu, Varlık Kanıtı kendiniz doğrulayabilir ve uluslararası olarak sertifikalı güvenlik (SOC 2 Type II, ISO 27001:2022).
Hesabınızı dakikalar içinde oluşturun — kripto'nun geçmişte olmadığı, geleceği yönünde inşa edilmiş platformda başlayın.
Sonuç
Citrini Research'in "Duvarı Kırma" raporu, geleneksel finans, blok zinciri altyapısı ve AI agenterinin birleşiminin kripto'nun yerel dijital varlıkların ötesine geçmesine yol açabileceğini savunan ikna edici bir tez sunuyor. Hisse senetleri, tahviller ve diğer finansal ürünler blok zinciri üzerine taşındıkça, ortaya çıkan alım satım, kredi verme, teminat yönetimi ve çapraz ödeme talebi, yerleşik DeFi protokollerinin fırsatlar yaratmasına neden olabilir.
UNI, AAVE ve HYPE, bu ortaya çıkan finansal altyapının farklı katmanlarına maruz kalma imkanı sunduğu için öne çıkıyor. UNI, artan merkeziyetsiz ticaret ve ücret tabanlı token yakımından fayda görebilir. AAVE, uygun kredi piyasalarında tokenize edilmiş varlıkların teminat olarak kullanılmasından kazanç sağlayabilir. HYPE, tokenize edilmiş finansal piyasaların ek ticaret aktivitesini tetikleyip ücret tabanlı token ekonomisini desteklemesi durumunda fayda görebilir.
Ancak bu sonuçların hiçbirisi garanti edilmez. Tokenizasyon, belirli bir token için anlamlı bir değer yaratmadan büyüyebilir ve düzenleyici kısıtlamalar, rekabet, likidite ve değerleme tümü yatırım performansını etkileyebilir.
Bu fırsatı değerlendirmenin en kullanışlı yolu ekonomik kanıtları takip etmektir. Sadece geniş bir endüstri hikayesine değil, protokol kullanımını, ücret üretimiyle, tokena özel değer yakalamayı ve kabulün sürekliliğini izleyin. Tokenizasyon finansal altyapıyı yeniden şekillendirebilir, ancak hangi kripto varlıkların bu değeri yakaladığını belirlemek protokol düzeyinde analiz ve disiplinli risk yönetimi gerektirir.
SSS
1. Tokenize edilmiş hisse senetleri ile hisse senedi sonsuz vadeli arasındaki fark nedir?
Tokenize edilmiş hisseler, yasal yapısına bağlı olarak temel hisselerin sahiplik haklarını veya ekonomik maruziyetini temsil edebilir. Hisse senedi sonsuz vadeli işlemler, temel hisseye sahip olma hakkı vermeden fiyat maruziyeti sağlayan türevlerdir. Yatırımcılar, ilgili ürünün yasal haklarını, setlement yöntemini ve teminat gereksinimlerini incelemelidir.
2. Tokenize edilmiş varlıklar 24/7 işlem yapılabilir mi?
Bazı tokenleştirilmiş varlıklar ve türevler, uygun platformlarda 24 saat boyunca işlem görebilir, ancak kullanılabilirlik ürün, platform, likidite ve geçerli kısıtlamalara bağlıdır. Sürekli blok zinciri işletimi, kesintisiz işlem yapma veya her altta yatan finansal piyasaya sürekli erişim garantisi vermez.
3. Tokenize edilmiş hisseler, DeFi'de teminat olarak kullanılabilir mi?
Evet, bazı tokenleştirilmiş hisseler, desteklenen kira piyasalarında teminat olarak kullanılabilir. Örneğin, Aave, Eylül 2026'da Base üzerinde Aave v4'te USDC kiralarken yedi Coinbase Tokenleştirilmiş Hisseni teminat olarak kullanıma sunduğunu duyurdu. Uygunluk, varlık, protokol, yargı ve kullanıcı gereksinimlerine bağlıdır.
4. UNI, AAVE veya HYPE satın almak, yatırımcılara temel protokollerin varlıklarına sahip olma hakkı verir mi?
Bu tokenları tutmak, tokenleştirilmiş hisseler, protokol varlıkları veya tüm protokol gelirinden oransal bir talep hakkı kazandırmaz. Token hakları ve ekonomik faydalar projeye göre değişir ve resmi belgeler ile governans kararları aracılığıyla doğrulanmalıdır.
5. Yatırımcılar, tokenizasyonun sürdürülebilir olup olmadığını nasıl anlayabilir?
Yatırımcılar, tekrarlayan zincir içi aktiviteyi, finansal uygulamalar tarafından gerçekten kullanılan varlıkların büyümesini, protokol gelirini, likiditeyi ve teşvikler azaldıktan sonra devam eden katılımı izleyebilir. Gerçek kullanım ve ekonomik talebin birlikte artması, aktivitenin spekülasyon nedeniyle geçici olarak yükselmesinden daha güvenilir bir sürdürülebilir kabulü sağlar.
Sorumluluk Reddi: Bu makale yalnızca bilgilendirme amaçlıdır ve finansal, yasal veya yatırım tavsiyesi oluşturmaz. Kripto para piyasaları dalgalıdır ve tokenizasyon, herhangi bir dijital varlığın fiyat artışı garantisi vermez. Dijital varlıklarla etkileşim kurmadan önce kendi araştırmanızı yapın.
Sorumluluk Reddi: Bu sayfa, kolaylığınız için AI teknolojisi kullanılarak çevrilmiştir. En doğru bilgi için orijinal İngilizce versiyona bakınız.