

2026'da Gerçek Dünya Varlıklarının Tokenleştirilmesi: Neden Likidite ve Düzenleme Hâlâ Önemli
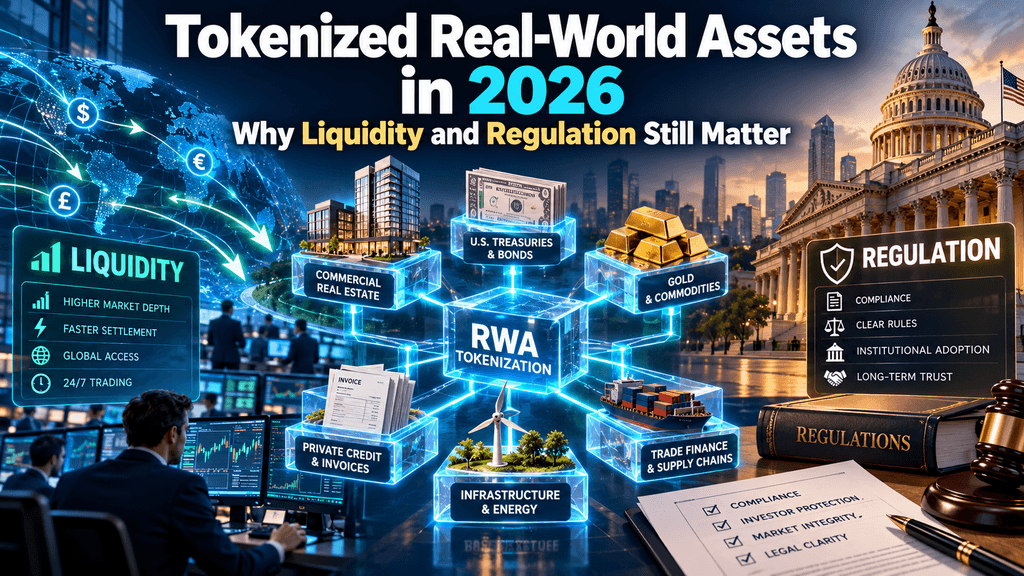
Gerçek dünya varlık (RWA) tokenizasyonu, 2026 yılında büyük finansal kurumlar hisse senetleri, tahviller ve yatırım fonlarını blok zinciri ağlarına taşıyarak yeni bir aşamaya giriyor. 8 Ekim'de Securitize, Menkul Kıymetler ve Borsa Komisyonu'nun Eylül'de bazı blok zinciri üzerindeki menkul kıymet piyasaları için koşullu düzenleyici muafiyet tanıma kararını takiben tokenize edilmiş ABD hisse senedi alım satımını başlattı. Bu gelişmeler, tokenizasyonun deneysel projelerin ötesine geçerek pratik finansal uygulamalara doğru ilerlediğini gösteriyor.
RWA.xyz'e göre, dağıtılmış tokenleştirilmiş gerçek dünya varlıkları Ekim 2026'da yaklaşık 39 milyar dolar seviyesine ulaştı. Ancak artan varlık değerleri, aktif alım satım piyasalarına doğrudan dönüşmeyebilir. Çok sayıda tokenleştirilmiş ürün, ikincil piyasa likiditesinde sınırlamalar, varlık transferleriyle ilgili kısıtlamalar ve yatırımcı hakları konusundaki belirsizliklerle hâlâ karşı karşıyadır. Geleneksel finans, blok zinciri altyapısını giderek daha fazla keşfetmeye başladıkça, iki soru merkezi hale geldi: Tokenizasyon, anlamlı bir likidite yaratabilir mi ve düzenlemeler, yatırımcı korumasını zayıflatmadan daha geniş kabulü destekleyebilir mi?
2026'da RWA Pazarı Ne Kadar Büyük?
Tokenize edilmiş gerçek dünya varlıkları, blok zinciri ağlarında kaydedilen geleneksel finansal veya fiziksel varlıkların dijital temsilleridir. Yapılarına bağlı olarak bu tokenlar, mülkiyet haklarını, sözleşmeli talepleri, yatırım fonu hisselerini veya temel varlıklara maruziyeti temsil edebilir. Potansiyel avantajları arasında daha verimli transferler, programlanabilir işlemler, iyileştirilmiş kayıt tutma ve dijital finansal altyapıyla daha kolay entegrasyon bulunur.
Piyasa önemli ölçüde genişledi. 9 Ekim 2026 itibarıyla RWA.xyz, dağıtılmış varlık değeri olarak yaklaşık 39,02 milyar dolar, temsil edilen varlık değeri olarak 351,97 milyar dolar ve yaklaşık 5,19 milyon varlık sahibi cüzdan adresi bildirdi. Bu rakamlar tokenizasyonun farklı yönlerini ölçmektedir. Dağıtılmış varlıklar genellikle blok zinciri cüzdanları arasında çıkarılan ve tutulan tokenleri içerirken, temsil edilen varlıklar blok zincirini çoğunlukla mülkiyet kayıtları veya varlık temsili için kullanabilir. İki değer, tek bir piyasa kapitalizasyonu olarak birleştirilmemelidir ve cüzdan adresleri otomatik olarak benzersiz yatırımcılar olarak kabul edilmemelidir.
Bu genişlemeye birkaç varlık kategorisi katkıda bulunuyor. Tokenize edilmiş ABD hazine bonoları ve para piyasası fonları, getiri sağlayan nakit yönetimi ürünlerini arayan kurumları çekiyor. Menkul kıymet altyapısı gelişirken tokenize edilmiş hisse senetleri dikkat çekiyor; aynı zamanda altınla desteklenen tokenlar, özel kredi ve gayrimenkul ürünleri farklı yatırım uygulamaları sunuyor. Ancak bu varlıkların likidite özellikleri oldukça farklılık gösteriyor.
| RWA Kategorisi | Tipik Alt Yatırım Varlıkları | Ana Finansal Kullanım |
| Tokenize Edilmiş Hazine Senetleri | Hükümet tahvilleri ve para piyasası fonları | Getiri ve nakit yönetimi |
| Tokenize Edilmiş Hisse Senetleri | Kamuoyunda işlem gören hisse senetleri | Menkul kıymet alım satımı ve transferleri |
| Tokenleştirilmiş Ticari Mallar | Altın ve diğer fiziksel varlıklar | Dijital mal varlığına maruz kalma |
| Özel Kredi | Krediler ve borç enstrümanları | Kira ve gelir oluşturma |
| Tokenize Edilmiş Gayrimenkul | Mülkle ilgili yatırım ilgileri | Kesirli yatırım erişimi |
Varlıkların artan çeşitliliği, tokenizasyonun potansiyelini göstermektedir, ancak aynı zamanda temel bir soruyu da gündeme getirmektedir: Bir varlığı blockchain üzerinde erişilebilir hale getirmek, onun ticaretini gerçekten kolaylaştırır mı?
RWA likiditesi neden hala sınırlı?
Likidite, gerçek dünya varlıklarının tokenleştirilmesiyle karşılaşılan en büyük zorluklardan biri olarak kalıyor. Blok zinciri teknolojisi, dijital varlık transferlerini daha hızlı hale getirebilir, ancak piyasa likiditesi, yatırımcıların önemli miktarlarda alım-satım yaparak önemli fiyat değişikliklerine neden olmaksızın mümkün olup olmadığına bağlıdır. Bir varlığın büyük bir dolaşımda değerine sahip olmasına rağmen, ikincil piyasa faaliyetlerinde az sayıda işlem yapılabilir.
Tokenizasyon, otomatik olarak alıcılar yaratmaz
$100 milyon tokenize edilmiş varlığa sahip özel kredi fonunu düşünün. Yatırımcılar, fon ilgilerinin blok zinciri tabanlı temsillerini tutabilir, ancak bu, bu tokenler için aktif bir piyasanın garantisi değildir. Yeterli sayıda alıcı, satıcı ve profesyonel maker olmadan, yatırımcılar geniş teklif-ihale açıkları ile karşılaşabilir veya pozisyonlarından çıkamayabilir.
FinTech'de 2026 yılında yayımlanan, Tokenize Edilmiş Ancak Likid Olmayan? Gerçek Dünya Varlık Piyasalarından Kanıtlar başlıklı çalışma, Ethereum tabanlı tokenize edilmiş tahviller, altınla desteklenen varlıklar ve özel krediyle ilgili tokenleri inceledi. Çalışma, dolaşımdaki varlık değeri tek başına gözlemlenen likiditenin güvenilir bir göstergesi olmadığını buldu. Altınla desteklenen tokenler, çalışmanın örneklemindeki birçok tahvil ve özel kredi ürününden daha geniş katılıma ve daha sürekli faaliyete sahipti.
Bu bulgular, RWA pazarı gelişiminin yalnızca token çıkarımı değil, gerçek işlem katılımı ve hacmi üzerinden değerlendirilmesi gerektiğini göstermektedir.
İşlem Likiditesi, İtiraz Likiditesinden Farklıdır
Diğer önemli bir fark, bir tokeni başka bir yatırımcıya satmak ile temel varlığının değerine karşılığında iade etmek arasındaki farktır. İkincil piyasa likiditesi, alım satım faaliyetlerine bağlıdır; iade likiditesi ise emittenin sözleşmelere dayalı yükümlülüklerine, varlıkların mevcudiyetine ve settlement prosedürlerine bağlıdır.
Örneğin, tokenize edilmiş bir para piyasası fonu, uygun yatırımcılar için tahvil mekanizmaları sağlayabilir, ancak talepler işletimsel koşullara veya işleme gereksinimlerine tabi kalabilir. Özel kredi ve emlak varlıkları, temel yatırımlarının her zaman hemen likidasyona tabi tutulamaması nedeniyle daha büyük sınırlamalarla karşılaşabilir.
Bu, blok zinciri setlement hızı ile geleneksel varlık likiditesi arasında potansiyel bir uyumsuzluk yaratır. Bir token 24/7 aktarılabilir olabilir, ancak bu, temel değerin her zaman anında tahvil edilebileceği anlamına gelmez. Sonuç olarak, 24/7 alım satım, garanti edilmiş 24/7 likidite ile karıştırılmamalıdır.
Parçalanmış Piyasalar Ek Zorluklar Yaratıyor
Likidite, benzer varlıkların farklı blok zinciri ağlarında çıkarıldığında da parçalanabilir. Tokenleştirilmiş menkul kıymetler Ethereum, Solana ve izinli kurumsal platformlarda ayrı ayrı ticarete sunulursa, yatırımcılar tek bir birleşik piyasa yerine birbirinden ayrılmış likidite havuzlarıyla karşılaşabilir.
Uluslararası Ödeme Bankası, bu sorunu Temmuz 2026'da vurguladı ve birden fazla blok zinciri ağı'nın altyapıyı, varlıkları ve likiditeyi parçalayabileceğini belirtti. Çoklu zincir köprüleri ve çok zincirli çıkarım bu engelleri azaltabilir, ancak ek güvenlik, yönetim ve operasyonel bağımlılıklar getirir.
RWA pazarlarının olgunlaşması için daha hızlı işlemler, güvenilir fiyatlandırma, etkili piyasa yapıcılık, erişilebilir iade mekanizmaları ve daha güçlü etkileşimlilik ile eşlik etmelidir.
Düzenlemeler, RWA Piyasalarını Nasıl Değiştiriyor?
Düzenleyici netlik, kurumsal yatırımcıların ve finansal aracıların menkul kıymet piyasalarına katılmadan önce uygulanabilir kurallara ihtiyaç duyması nedeniyle likiditeyle yakından ilişkilidir. Tokenleştirilmiş varlıklar blok zinciri üzerinde çalışabilir, ancak temel ekonomik işlevleri genellikle geleneksel finansal düzenlemeler altında kalır.
SEC'nin 2026 Yenilik İstisnası
17 Eylül 2026 tarihinde ABD Menkul Kıymetler ve Borsa Komisyonu, belirli tokenleştirilmiş Ulusal Pazar Sistemi hisseleri için geçici, koşullu İnovasyon Muafiyeti tanıttı. Çerçeve, uygun Tokenleştirilmiş Menkul Kıymet Platformlarının izinli otomatik piyasa yapıcılar ve likidite havuzları kullanarak sınırlı blok zinciri içi alım satım yapmasına izin verir.
Muafiyet beş yıl sürer ve uygun menkul kıymetler, piyasa faaliyetleri ve katılım üzerindeki kısıtlamaları içerir. Önemli olan, kapsanan tokenleştirilmiş hisse senetlerinin, ilgili oy ve temettü haklarını da dahil olmak üzere temel geleneksel menkul kıymetlere karşılık gelen hak ve ayrıcalıklar sağlamasıdır. Emittentler ayrıca üçüncü şahısların tokenleştirme düzenlemelerine itiraz etme fırsatına sahiptir.
Politika, önemli bir düzenleyici gelişmeyi temsil eder, ancak sınırsız RWA alım satımına genel bir izin vermez. SEC, daha uzun vadeli düzenleyici gereksinimleri göz önünde bulundururken, belirli piyasa yapılarının tanımlı koşullar altında işlem yapmasına izin vermektedir.
Neden Yasal Sahiplik Hâlâ Önemli
Ocak 2026'da SEC personeli, emisyerler tarafından tokenleştirilmiş menkul kıymetleri, üçüncü taraflar tarafından oluşturulanlardan ayırt eden bir açıklama yayımladı. Bu düzenlemeler, farklı varlık kayıtlarını, kurye ilişkilerini ve yatırımcı taleplerini içerebilir.
Gerçek menkul kıymetlerle desteklenen bir token, yatırımcılara bu menkul kıymetlerde yasal olarak tanımlanmış haklar sağlayabilir, ancak sentetik bir token sadece fiyat hareketlerine ekonomik maruziyet sağlayabilir. Bu ayrım, bir muhafazakarın iflas etmesi, bir çıkarıcının iflas etmesi veya yatırımcıların hissedar haklarını kullanmaya çalışması durumunda özellikle önem kazanır.
ABD dışında, düzenleyici yaklaşımlar da farklıdır. Avrupa Birliği'nin Kripto Varlıklar Pazarları Düzenlemesi (MiCA), finansal araç olarak nitelenen kripto varlıkları genel kapsamından hariç tutar; bu da tokenleştirilmiş menkul kıymetlerin mevcut finansal piyasa kuralları altında kalabileceğini anlamına gelir. Sonuç olarak, yasal belirsizliğin azalması, yatırımcıların neye sahip olduklarını ve haklarının uygulanıp uygulanamayacağını anlamalarına yardımcı olur.
Tokenize Edilmiş Hisse Senetleri Ana Akıma Girecek mi?
Tokenize edilmiş hisseler, 2026 RWA pazarındaki en görünürlük kazanan gelişmelerden biri haline geldi. Son sürümler, geleneksel menkul kıymetlerin alım satımının blok zinciri altyapısına daha da yaklaştığını gösteriyor, ancak geniş kabul ve sürekli derin likidite henüz gösterilemedi.
Securitize, ABD hisselerini blockchain üzerine getiriyor
8 Ekim'de Securitize, uygun yatırımcılara büyük ABD hisse senetlerine tokenize erişim sağlayan Securitize Stocks'ı piyasaya sürdüğünü duyurdu. İlk teklif, Apple, Microsoft, Nvidia, Alphabet, Tesla ve diğer halka açık şirketlerle ilişkili menkul kıymetleri içeriyor.
Ürünler, ilk olarak Securitize'in kayıtlı broker-dealer platformu üzerinden Solana üzerinde işlem yapmaktadır. Şirkete göre, tokenler, temel hisselerle bir-birine karşılık gelmekte ve karşılık gelen güvenlik hakları ile ekonomik avantajlar sağlamaktadır. Bu yaklaşım, hisse fiyatlarını takip eden ancak karşılaştırılabilir menkul kıymet ilgileri sağlamayan tamamen sentetik ürünlerden farklıdır.
Gelişme, geleneksel hisse sahipliğini blok zinciri tabanlı transferler ve setlementlerle bağlantılandırmasına yardımcı olabilir. Bununla birlikte, lanzman kendisi bu menkul kıymetlerin, geleneksel hisse senedi piyasalarındaki karşılıkları kadar bir derinliğe sahip olduğunu göstermez.
Tokenize Edilmiş Hisse Senetleri Gerçekten 24/7 İşlem Yapabilir mi?
5 Ekim'de OKX ve Intercontinental Exchange'in ortak girişimi olan OKXICE, tokenize edilmiş ABD hisse senedi ticareti için bir mekan planı sundu. Bu öneri, menkul kıymetler piyasasına erişimin geleneksel borsa saatlerinin dışına genişletilmesindeki artan ilgiyi yansıtmaktadır.
Sürekli alım satım, kolaylığı artırabilir ve yatırımcıların küresel olaylara daha hızlı tepki vermesini sağlayabilir. Ancak, normal piyasa saatleri dışında likidite, aktif katılımcılara ve güvenilir fiyat belirlemeye bağlıdır. Temel hisse senedi piyasaları kapalıyken, daha düşük katılım daha geniş spreadlere veya daha büyük kısa vadeli fiyat sapmalarına neden olabilir.
Bu ayrım önemlidir: piyasa saatlerinin uzatılması işlem fırsatları yaratır, ancak sürdürülebilir likidite hâlâ sermaye, piyasa yapıcıları ve geleneksel menkul kıymet altyapısıyla etkili bağlantılar gerektirir.
Kurumlar Neden Tokenizasyonu Kabul Ediyor?
RWA tokenizasyonuna kurumsal ilgi, yeni yatırım ürünleri oluşturma ötesine geçmektedir. Büyük finansal kurumlar, blok zincirinin şu anda çok sayıda ara merciye bağımlı olan koruma, teminat yönetimi, varlık transferi ve settlement süreçlerini iyileştirebileceğini araştırmaktadır.
DTCC, Menkul Kıymetleri Blok Zinciri Yönünde Taşıyor
15 Temmuz 2026 tarihinde Depozito ve Temizleme Kuruluşu (DTCC), Depozito Trust Şirketi aracılığıyla tutulan menkul kıymetlerin blok zinciri tabanlı tokenlere dönüştürüldüğünü ve gerçek üretim işlemlerinde kullanıldığını duyurdu.
Bu girişim, tokenleştirilmiş menkul kıymetlerin ilgili hakları ve korumaları korunarak mevcut piyasa altyapısıyla nasıl birlikte çalışabileceğini gösterdi. DTCC, Temmuz işlemlerinin daha sonra tam ticari yayına ait durumdan ayrılmak üzere Ekim 2026 hedefli daha geniş bir tokenleştirme hizmeti için planları da açıkladı.
Bu gelişme önemlidir çünkü kurumsal post-trade kurumları zaten büyük menkul kıymet piyasalarını desteklemektedir. Katılımları, tokenleştirilmiş varlıkların izole blok zinciri ürünler olarak kalması yerine kurumsal saklama, settlement ve operasyonel sistemlerle entegre olmasına yardımcı olabilir.
Tokenize Edilmiş Hazine Senetleri Pratik Kullanım Senaryoları Sunuyor
Tokenize edilmiş Hazine ürünleri ve para piyasası fonları, kurumların bu teknolojiye ilgisi nedenini gösterir. Bu varlıklar, finansal kurumların bakiyeleri, transferleri ve uygun teminatları yönetme biçimini potansiyel olarak iyileştirirken, tanıdık gelir elde etme imkanı sunar.
BlackRock'in BUIDL gibi ürünler, geleneksel varlık yönetiminin blok zinciri tabanlı altyapıya nasıl bağlanabileceğini göstermektedir. Değer önerisi, tokenların sürekli olarak alım satımını aşar; programlanabilir settlement ve daha verimli varlık hareketliliği, bazı kurumsal iş akışlarında operasyonel sürtünmeyi azaltabilir.
Ancak kurumsal kabul, güvenilir koruma, iade düzenlemeleri, uygun karşı taraf ilişkileri ve düzenleyici uyumluluk üzerinde hâlâ bağlıdır. Tokenizasyon, mevcut finansal faaliyetleri artırdığında ve orantısız operasyonel riskler yaratmadığında ticari olarak değer kazanır.
RWA Tokenizasyonu DeFi'ye fayda sağlayabilir mi?
Gerçek dünya varlık tokenizasyonu, dezentralize finans içindeki finansal araçların çeşitlendirilmesini sağlayabilir. Geleneksel DeFi uygulamaları tarihsel olarak kripto paralar ve stablecoinlere büyük ölçüde dayanırken, tokenleştirilmiş menkul kıymetler ve gelir getiren fonlar ekstra teminat ve yatırım marjı türleri sunabilir.
RWA Teminat ve Stablecoin Setlementi
Tokenize edilmiş devlet tahvilleri ve fon faizleri, onaylı kredi ve finansman anlaşmalarında kullanışlı teminat haline gelebilir. Ancak entegrasyonları, yasal aktarılabilirlik, değerleme yöntemleri, likidasyon prosedürleri ve yatırımcı uygunluk kısıtlamalarına bağlıdır. İzin verilen bir menkul kıymet, her DeFi uygulaması boyunca serbestçe dolaşamaz.
Stablecoin'lar, tokenize edilmiş finansal ürünler arasında işlem settlementsini de iyileştirebilir. Circle'ın, BlackRock'ın BUIDL fonunun uygun sahiplerine USDC karşılığında hisselerini transfer etme izni vermesi, tokenize edilmiş fonların dijital dolar likiditesiyle nasıl bağlantıyı kurabileceğini göstermektedir. Bu mekanizmalar, temel ürünün sözleşmesel koşullarını kaldırmadan settlements süresini azaltabilir.
RWA Büyümesi, Ethereum ve Solana için ne anlama geliyor?
Ethereum, tokenize edilmiş varlıklar için önemli bir ağ olarak kalırken, Solana Securitize Stocks gibi girişimlerle dikkat çekti. Diğer kamu ve izinli ağlar da kurumsal seviyede finansal altyapı sağlamaya çalışıyor.
Artan RWA faaliyetleri, blok zinciri işlemleri, kuyruklama hizmetleri ve akıllı sözleşme yürütümü için talebi artırabilir. Ancak daha yüksek tokenize edilmiş varlık değerleri, ETH, SOL veya diğer yerel kripto paralarda orantılı bir artışa otomatik olarak yol açmaz.
Gerçek avantaj, işlem sıklığına, ağ ücretlerine, ekonomik faaliyete ve her blok zinciri ekosisteminde değer akışına bağlıdır. Yatırımcılar bu nedenle blok zinciri altyapısının benimsenmesini, bu altyapıyla ilişkili token için olan yatırım talebinden ayırt etmelidir.
RWA Büyümesini Yavaşlatabilecek Riskler Nelerdir?
Likidite ve düzenlemelerin ötesinde, tokenleştirilmiş varlıklar, emittörleri ve yatırımcıları etkileyebilecek operasyonel risklerle karşı karşıyadır. Akıllı sözleşme zafiyetleri, yanlış varlık verileri, muhafaza hataları ve blok zinciri kayıtları ile geleneksel mülkiyet kayıtları arasındaki tutarsızlıklar, aksi takdirde meşru finansal ürünlerin işleyişini bozabilir.
Çapraz zincir altyapısı ekstra karmaşıklık getirir. Köprüler, uyumlu protokoller ve izinli ağlar, yöneticilere veya üçüncü taraf hizmetlerine bağımlı olabilir ve bu da potansiyel arıza noktaları yaratabilir. Temel menkul kıymetler finansal olarak sağlam olsa bile, bir teknik sorun varlık transferlerini geciktirebilir.
Temel varlıklar, geleneksel risklerini korumaya devam eder. Bir krediyi tokenleştirmek, ödünç alanın borçlanma riskini kaldırmaz, tam olarak mülkün tokenleştirilmesinin değer belirsizliğini veya sahiplik anlaşmazlıklarını kaldırmaması gibi. Yatırımcılar, varlığın finansal kalitesini ve tokenleştirme düzenlemesinin güvenilirliğini ayrı ayrı değerlendirmelidir.
RWA Tokenizasyonu İçin Sonraki Adım Nedir?
RWA büyümesinin bir sonraki aşaması, çıkarılan token sayısından ziyade bu tokenlerin anlamlı bir finansal kullanım kazanıp kazanmamasına bağlı olabilir. Pazar katılımcıları, artan ölçüde aktif ikincil piyasa alım satımı, yönetilebilir teklif-tekli farklar, şeffaf varlık değerlemeleri, güvenilir iade prosedürleri ve etkili çapraz ödeme düzenlemelerini kanıtlamak zorunda kalacaktır.
Blok zinciri temelli temsil ile geleneksel piyasa işlevleri arasındaki boşluğu kapatmaya yardımcı olabilecek kurumsal altyapı projeleri, düzenlenmiş alım satım mekanizmaları ve uyumlu çalışma girişimleri vardır. Ancak kabul seviyesi muhtemelen varlık kategorileri arasında değişecektir. Hazine ürünleri, mevcut nakit yönetimi talebinden fayda görebilirken, özel kredi ve gayrimenkul yapısal likidite kısıtlamalarıyla devam edebilir.
Sonuç olarak, ilerlemenin en güçlü kanıtı, yatırımcıların tokenize edilmiş pozisyonları ne kadar verimli şekilde kullanabileceğine, transfer edebileceğine, finanse edebileceğine ve çıkabileceğine dayanacaktır—sadece blokzincirde görünen varlık değerinin miktarına değil.
SSS
Küçük yatırımcılar tokenleştirilmiş gerçek dünya varlıklarını satın alabilir mi?
Bazı tokenize edilmiş varlıklar, perakende yatırımcılara açıkken, diğerleri nitelikli veya kurumsal katılımcılara sınırlıdır. Uygunluk, ürün, yargısal bölge ve işlem platformuna bağlıdır.
RWA tokenları her zaman doğrudan mülkiyeti temsil eder mi?
Hayır. Token'lar, yapılarına bağlı olarak doğrudan mülkiyeti, fon hisselerini, sözleşmeli talepleri veya sentetik maruziyeti temsil edebilir. Yatırımcılar, çıkarıcının yasal belgelerini incelemelidir.
Yatırımcılar, RWA varlık desteğini nasıl doğrulayabilir?
Yatırımcılar, emitten açıklamaları, koruma düzenlemelerini, rezerv onaylarını, bağımsız denetimleri ve ilgili yasal belgeleri inceleyebilir. Blok zinciri şeffaflığı yalnızca offchain varlıkları doğrulamaz.
RWA Tokenları stablecoinlarla aynı mı?
No. Stablecoin'lar genellikle kararlı bir referans değeri korumayı amaçlar, ancak RWA token'ları hisse senetleri, tahviller, emtialar ve yatırım fonları gibi çeşitli varlıkları temsil edebilir.
Sembolleştirilmiş Varlıklar Getiri Sağlayabilir mi?
Bazı tokenize edilmiş hazine fonları, özel kredi ürünleri ve diğer araçlar gelir dağıtabilir. Getiriler, temel varlıklar, ürün şartları, ücretler ve ilişkili risklere bağlıdır.
🔥 Haberlerin Ötesinde: KuCoin 5.0 Sizin İçin Ne Anlama Geliyor
Piyasa haberleri hızlı ilerliyor — ancak bunu nerede uyguladığınız da aynı kadar önemli. Bu Ekim'de, KuCoin, KuCoin'u yeniden inşa edilmiş bir platforma dönüştüren KuCoin 5.0'ı başlatıyor. İşte sizin için gerçekten değişenler:
-
Her şey için bir hesap. Eski platformlar paranızı ayrı "spot", "marjin" ve "vadeli" hesaplar arasında böler ve nedenini anlamak sizi beklerdi. KuCoin 5.0'ın birleşik hesabı bunu tamamen ortadan kaldırıyor — bir kez yatırma yapın, her şey hemen orada (şu anda yalnızca VIP'ler için mevcut).
-
Hisse senetleri, endeksler ve mallar. KuCoin 5.0, kripto dışına küresel piyasalara genişliyor. Kripto yatayda hareket ederken hisse senedi piyasaları yükseliyorsa (veya tam tersi), fiat sistemleri için broker hesabı açıp günlerce beklemek yerine dakikalar içinde geçiş yapın.
-
Gerçek dünya varlıkları (RWA). Ticari varlıklar gibi geleneksel varlıklara tokenleştirilmiş maruziyet, tamamen kripto hesabınızda. Küresel finanstan en hızlı büyüyen segmentlerden biri artık kurumlar için ayrılmış değil — aynı bakiyenizden erişebilirsiniz.
-
Öğrenirken kazanın. Hâlâ işlem yapmaya hazır değil misiniz? KCUSD, stablecoin’lerinizin günlük otomatik bileşik faiz kazanmasını sağlar. Durgun yatırmanızı %4 getiriyle çalıştırmanın en hafif stresli yolu.
-
Dil bilgisi gerektirmeyen, platforma entegre edilmiş bir yapay zeka asistanı. Sorular sorun, piyasa bağlamını öğrenin, ne gördüğünüzü anlayın.
-
Sizi yoran bir uygulama değil. Daha hızlı, daha temiz ve tutarlı — ilk dokunuşta anlaşılır, bir öğreticiye gerek olmadan.
-
Güvenliği kontrol edebilirsiniz, sadece güvenmekle kalmayın. MiCAR lisanslı bir AB kurumu, rezervlerin kanıtını kendi kendinize doğrulayabilir ve uluslararası olarak sertifikalanmış güvenlik (SOC 2 Type II, ISO 27001:2022).
Hesabınızı dakikalar içinde oluşturun — kripto nun nereye gittiği değil, nereye gideceği için inşa edilmiş platformda başlayın.
Sonuç: Likidite ve Düzenleme, RWA'nın Geleceğini Şekillendirecek
Gerçek dünya varlık tokenizasyonu, 2026 yılında artan piyasa katılımı, kurumsal altyapı projeleri ve yeni düzenleyici gelişmelerle önemli ilerlemeler kaydetmiştir. Tokenize edilmiş hisse senedi ticareti ve blok zinciri tabanlı menkul kıymetlerin settlementi, geleneksel finansın bu teknolojiyi giderek daha ciddiye aldığını göstermektedir.
Ancak, token çıkarımı yalnızca işleyen bir finansal piyasa yaratmaz. Sürekli RWA kabulü, yeterli likidite, uygulanabilir yatırımcı hakları, güvenilir muhafaza ve mevcut finansal altyapıyla etkili bağlantılar gerektirir.
Tokenizasyonun geleceği, sadece kaç varlığın çevrimiçi hale getirileceğine değil, bu varlıkların verimli bir şekilde alım satımına, güvenli bir şekilde sonuçlandırılmasına ve açık hukuki korumalarla tutulmasına bağlı olacaktır.
Sorumluluk Reddi: Bu makale yalnızca bilgilendirme amaçlıdır ve yatırım, yasal veya finansal tavsiye oluşturmaz. Tokenleştirilmiş varlıklar, piyasa, likidite, operasyonel ve düzenleyici riskler içerebilir. Ürün erişilebilirliği ve yatırımcı uygunluğu yargısal bölgeye göre değişir.
Sorumluluk Reddi: Bu sayfa, kolaylığınız için AI teknolojisi kullanılarak çevrilmiştir. En doğru bilgi için orijinal İngilizce versiyona bakınız.