

KuCoin Ventures Haftalık Raporu: Artan enflasyon ve petrol fiyatları faiz artırımı beklentilerini yükseltirken, kripto ETF akışları ayrılıyor ve Geleneksel Finans-Kripto Altyapı entegrasyonu hızlanıyor
1. Haftalık Pazar Özetleri
Geleneksel Finans ve Kripto Para Birimleri Hâlâ Birleşiyor: Kurallar, Varlıklar ve Kredi Altyapısı Paralel Olarak İlerliyor
Bu hafta, geleneksel finans ile kripto arasındaki birleşme, ürün katmanından daha geniş finansal altyapıya doğru genişlemeye devam etti. ABD kripto piyasa yapısı tasarısı olan CLARITY Yasası, yeni bir prosedürel aşamaya girdi; Nasdaq, Kraken’in ana şirketi Payward’a 100 milyon dolarlık bir yatırım önerisini duyurdu ve aynı zamanda tokenize edilmiş hisse senedi altyapısını geliştirmeye devam etti; ayrıca Tether, İngiltere merkezli varlık yöneticisi Fasanara Capital ile StableFund özel kredi fonunu başlatmak için ortaklık kurdu. Bu gelişmeler ayrı ayrı görünse de, blokzincir üzerindeki finansın üç temel katmanına — kurallar, varlıklar ve kredi — karşılık gelmekte ve endüstriye yönelik ilginin yavaş yavaş “varlıkların nasıl çıkarılıp ticaret edildiği”ndan daha tam bir finansal piyasa altyapısına doğru kaydığına işaret etmektedir.
10 Eylül'de Nasdaq Ventures, Kraken'in ana şirketi Payward'e önerilen 100 milyon dolarlık yatırım yapacağını duyurdu; bu da iki tarafın bu yıl Mart'ta başladıkları tokenize edilmiş hisse ortaklığını daha da derinleştirdi. Ortaklık, Nasdaq Hisse Tokenleri'nin (NET'ler) Payward'in xStocks ekosistemiyle entegrasyonunu ilerletmeye devam edecek; aynı zamanda Payward, Nasdaq'in piyasa gözetleme teknolojisini benimseyecektir. Nasdaq, NET'lerin 2027'nin ikinci çeyreğinde piyasaya sürüleceğini bekliyor; ortaklığın bir sonraki aşaması, tokenize edilmiş hisselerin küresel dağıtımını, alım satımını ve işlem sonrası işleme ile settlementsini de kapsayacaktır.
Mevcut birçok tokenize edilmiş hisse senedi ürünü, temel varlığın fiyatının zincir üzerinde bir temsili oluşturmakla öncelikli olarak ilgilenmiştir. Nasdaq’ın NET’leri ise, düzenlenmiş geleneksel piyasaları zincir üzerindeki işlem ortamlarıyla bağlarken, emitten ve yatırımcılardan mevcut hakları ve korumaları korumaya daha büyük önem verir. Nasdaq, piyasa gözetimi, yönetişim ve işlem sonrası işleme ve setlement gibi alanlarda geleneksel sermaye piyasalarından gelen yetenekleri de getirir.
Aynı zamanda, stablecoin'ler geleneksel kredi piyasalarına da daha fazla giriyor. 9 Eylül'de Tether ve Fasanara Capital, iki tarafın birlikte 400 milyon dolarlık temel sermayesiyle desteklenen, ekstra 3 milyar dolarlık üçüncü taraf kurumsal sermaye çekmeyi hedefleyen, sürekli süren bir özel kredi fonu olan StableFund'ı piyasaya sürdüler. Fasanara, 60'tan fazla ülkeyi kapsayan fintech kredi ağı aracılığıyla kısa vadeli, varlağa dayalı kredilere sermaye tahsisi yapmaktan sorumlu olacak. Tether ise ortak sponsor, finansman fırsatı oluşturma ve danışman rolünü üstlenecek; USDT ile ilgili finansman fırsatlarını belirleyecek ve sermaye giriş-çıkışları, kasa yönetimi ve settlement için stablecoin altyapısını sağlayacak.
Bu, stablecoin kullanım alanlarının ödemeler ve alım satımın ötesine, sermaye tahsisi ve daha geniş kredi değer zincirine doğru genişlediğini gösteriyor. Tarihsel olarak, stablecoin’ler öncelikle para akışlarını platformlar ve sınırlar arasında daha hızlı ve daha az sürtünmeyle taşıma sorununu çözmüştür. StableFund, bu ödeme yeteneklerini özel kredi fonlama, kredi verme ve hazne yönetimi süreçlerine daha derinlemesine entegre etmeye yönelik bir çabadır. Aynı zamanda Tether’in stablecoin ağını, finansman kanallarını ve sınır ötesi ödeme yeteneklerini gerçek dünya kredi varlıklarıyla bağlama çabalarını da yansıtmaktadır.
Bunların bir araya gelmesi, RWA ve zincir içi finans içindeki odak noktasının yalnızca tokenizasyon projelerinin ötesine geçerek, ihraç ve kayıt, işlem ve likidite, takas, kredi ve geleneksel finans ile zincir içi piyasaları birbirine bağlayan ara yapıya doğru genişlediğini göstermektedir. Varlık tokenizasyonu hikayesinden daha önemli olabilecek, mevcut finansal kurumların operasyonel iş akışlarına gerçekten entegre olabilen ve sermaye verimliliği, dağıtım verimliliği veya takas verimliliğinde ölçülebilir iyileşmeler gösteren projeler izlenmelidir.
2. Haftalık Seçili Piyasa Sinyalleri
Enflasyon ve petrol fiyatları Eylül'de faiz artırımı beklentilerini canlandırıyor, 10 yıllık tahvil getirisi %5'e yaklaşıyor, ABD hisse senedi piyasaları tepelerden geri çekiliyor ve kripto ETF akışları yapısal olarak farklılık göstermeye devam ediyor
Ağustos için ABD enflasyon verileri, Eylül'de faiz artışına yönelik piyasa beklentilerini yeniden canlandırdı. PPI, aylık bazda %0,4 ve yıllık bazda %5,4 yükseldi; enerji maliyetleri ana itici faktör oldu. CPI daha sonra aylık bazda %0,4 ve yıllık bazda %3,4 artarken, çekirdek CPI aylık bazda %0,3 ve yıllık bazda %2,4 yükseldi. Aynı zamanda ham petrolün barrel başına 100 doların üstüne tekrar çıkmasına neden olan Orta Doğu'da yeniden artan gerginliklerle birlikte, piyasalar daha yüksek enerji maliyetlerinin mal, ulaşım ve hizmet fiyatlarına devam ederek yansıyabileceği konusunda giderek daha endişeli hale geldi.
Haftanın sonunda CME FedWatch aracı, Eylül ayında 25 baz puanlık bir Fed faiz artışı olma olasılığının yaklaşık %86,5 olduğunu gösterdi; bu rakam, bir hafta önceki yaklaşık %30'dan önemli ölçüde yükseldi. Aynı zamanda, ABD 10 yıllık tahvil getirisi geçici olarak %5'e yaklaşarak 2023'ten beri en yüksek seviyesine ulaştı. Fed'in Eylül'de faiz artışı yapıp yapmayacağı konusundaki piyasa anlaşmazlığı önemli ölçüde daraldı ve dikkat artık ilk artışın ardından daha fazla sıkılaştırma yapılabilip yapılmayacağı yönüne kaydı.
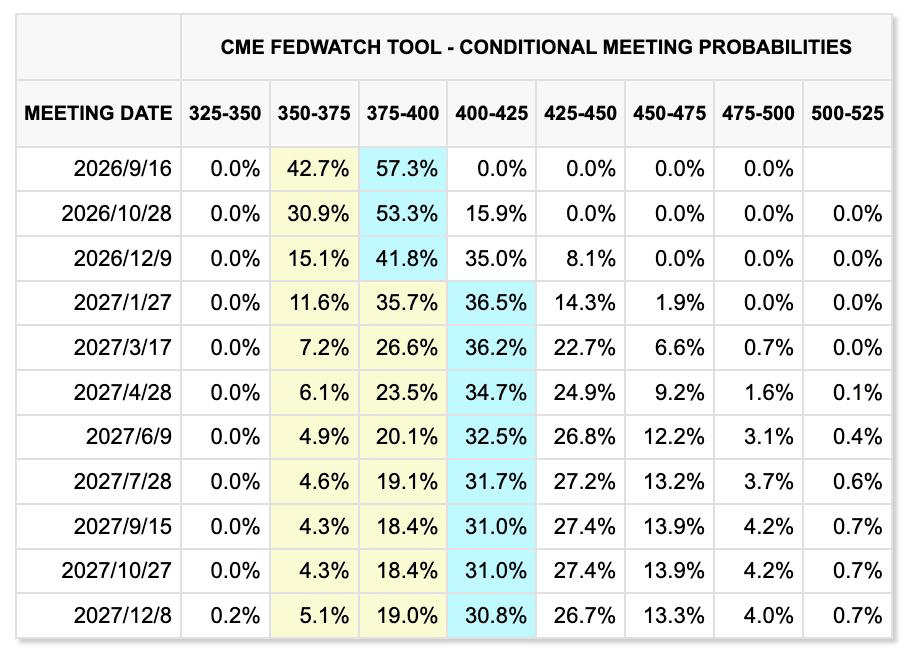
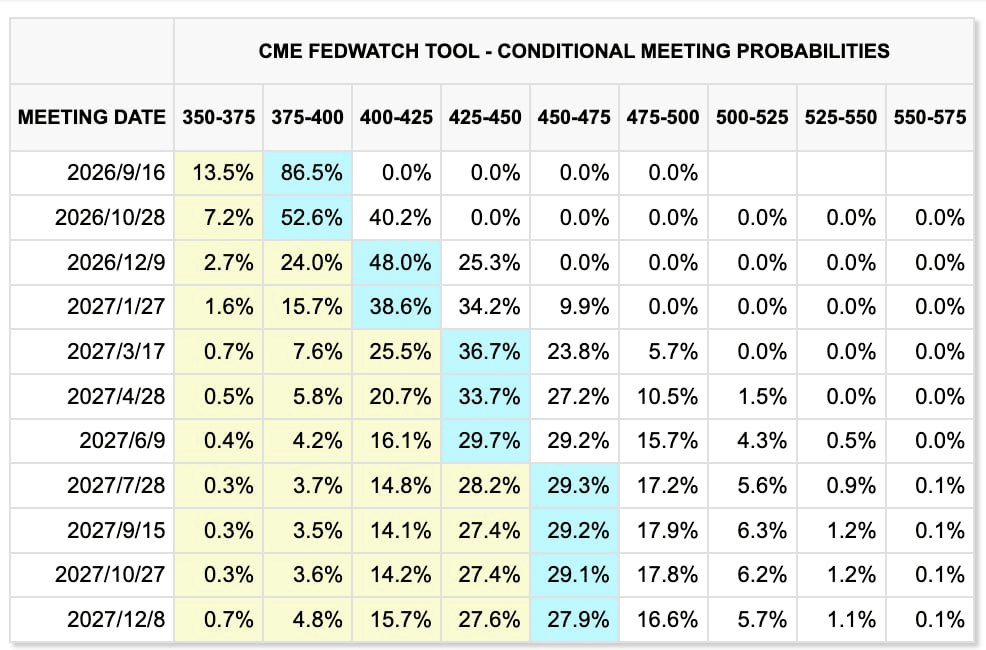
Geçen iki haftadaki piyasa fiyatlarındaki değişimler (sol: önceki hafta; sağ: mevcut hafta)
CME FedWatch Araç
Ancak ardışık faiz artışları için gerekçe, yalnızca Eylül'deki tek bir hareket için gerekçeden daha az net. Bir yandan, ABD'nin tarımsal olmayan istihdam verileri Ağustos'ta yaklaşık 162.000 arttı, bu da işgücü piyasasının önemli ölçüde zayıflamadığını gösteriyor. Diğer yandan, ücret artışı tipik aşırı ısınma belirtilerini göstermiyor; aynı zamanda ABD federal borcu zaten 40 trilyon doları aştı ve yükselen uzun vadeli getiriler, işletmeler ve haneler için finansman koşullarını zaten sıkıştırıyor.
Yapay zeka veri merkezi genişlemesi için gerekli olan büyük çaplı borçlanma, yüksek faiz oranlarının teknoloji şirketlerinin nakit akışları ve sermaye harcamalarının getirileri üzerindeki baskısını daha da artırıyor. Bu nedenle Eylül'de faiz artırımı yüksek olasılıklı bir senaryo haline geldi, ancak Fed'in sürekli bir sıkılaştırma döngüsüne girip girmeyeceği, petrol fiyatlarının, istihdamın ve temel enflasyonun sürekli güçlü kalıp kalmayacağına bağlı kalacak.
Orta Doğu'daki gerginlikler, enflasyon baskısını daha da artırıyor. Houthi kuvvetleri Suudi enerji tesislerini saldırdı, Hormuz Boğazı üzerinden giden gemi trafiği kısıtlı kalırken, Boğazı bypass etmek için kullanılan Suudi Arabistan'ın Doğu-Batı boru hattı da bir drone saldırısı nedeniyle kapatıldı ve ek tedarik kesintileri konusunda endişeler arttı.
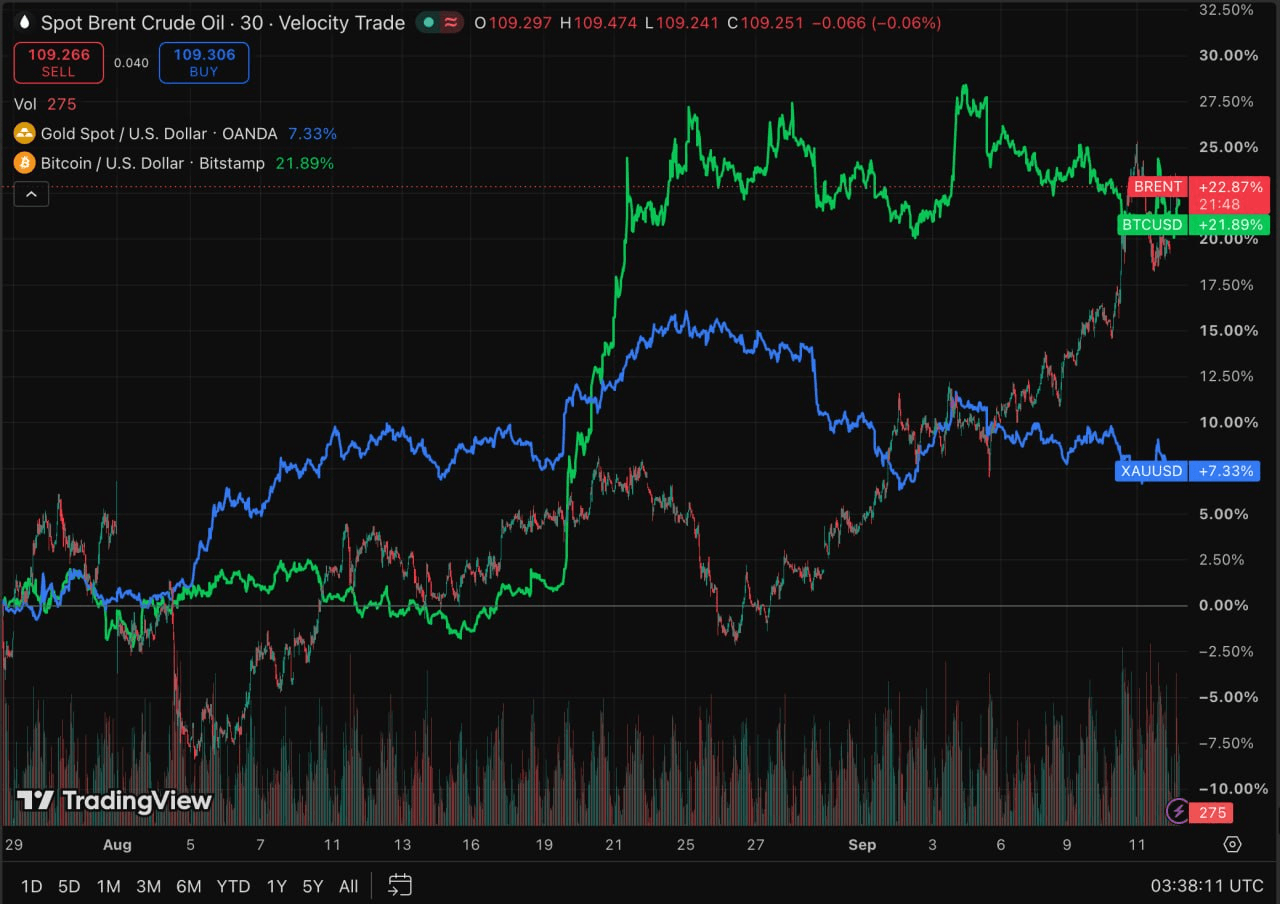
Brent ham petrolü geçen hafta yaklaşık %8–9 artarak kısa bir süre için barrel başına 110 doları geçti, WTI de tekrar 100 doların üstüne çıktı. Hormuz Boğazı üzerine İran ile Körfez devletleri arasındaki görüşmeler, orijinal olarak 14 Eylül'de planlanmıştı ancak ertelendi; bu da jeopolitik risk premium'un yakın gelecekte hızlıca azalmayacağını gösteriyor.
Altın, aynı zamanda yükselen enflasyon riskleri ve yüksek reel faiz oranları arasında işlem yapmaya devam etti. Spot altın, Cuma günü ons başına yaklaşık 4.363 dolar seviyesine geri döndü ancak haftalık bazda yaklaşık %1,5 düşüş kaydetti. Mali, coğrafi ve enflasyon riskleri orta- ve uzun vadeli destek sağlamaya devam ediyor. Ancak 10 yıllık tahvil getirisi %5'e yaklaşırken, getiri sağlamayan bir varlığı elde tutmanın fırsat maliyeti önemli ölçüde arttı ve kısa vadeli faiz baskısı yeniden üstünlük kazandı.
TradingView
Geçen hafta ABD hisse senetleri genel olarak düşüş gösterdi; S&P 500, Nasdaq ve Dow sırasıyla yaklaşık %0,8, %0,7 ve %1,6 düştü. Artan petrol fiyatları ve uzun vadeli faiz oranları değerlemeleri ağırladı, ancak şirket kazanımları riskli varlıklarda daha geniş bir satış dalgasını önleyecek şekilde destek sağlamaya devam etti.
Yapay zeka sektörü aynı zamanda yeni bir duygu temelli riskle karşılaştı. Hafta sonu, Anthropic, OpenAI ve xAI liderleri, öncü model geliştirme hızını yavaşlatmaya yönelik beklenmedik bir şekilde destek ifade etti ve yapay zeka hesaplama yatırımlarının gelecekteki büyüme oranına ilişkin endişeleri artırdı. Bu aşamada etki başta beklentilere dayalı kalıyor. Bu sinyaller, model yayınlarının gecikmesine veya sermaye harcaması rehberliğinin düşmesine dönüşmezse, GPU’lar, HBM, sunucular ve ilgili altyapı talebini önemli ölçüde etkilemeyecek. Ancak, Japonya ve Güney Kore pazarlarının yapay zeka donanım tedarik zincirine nispeten yüksek maruziyeti olduğu için, politika ve endüstri beklentilerindeki değişimler, Samsung Electronics, SK Hynix ve SoftBank gibi şirketlerde kısa vadeli volatiliteyi kuvvetlendirebilir.
Kripto Varlıklar ve ETF'ler: BTC ETF'leri Sürekli Çıkışlara Dönüyor, ETH Görelı Finansman Avantajını Koruyor
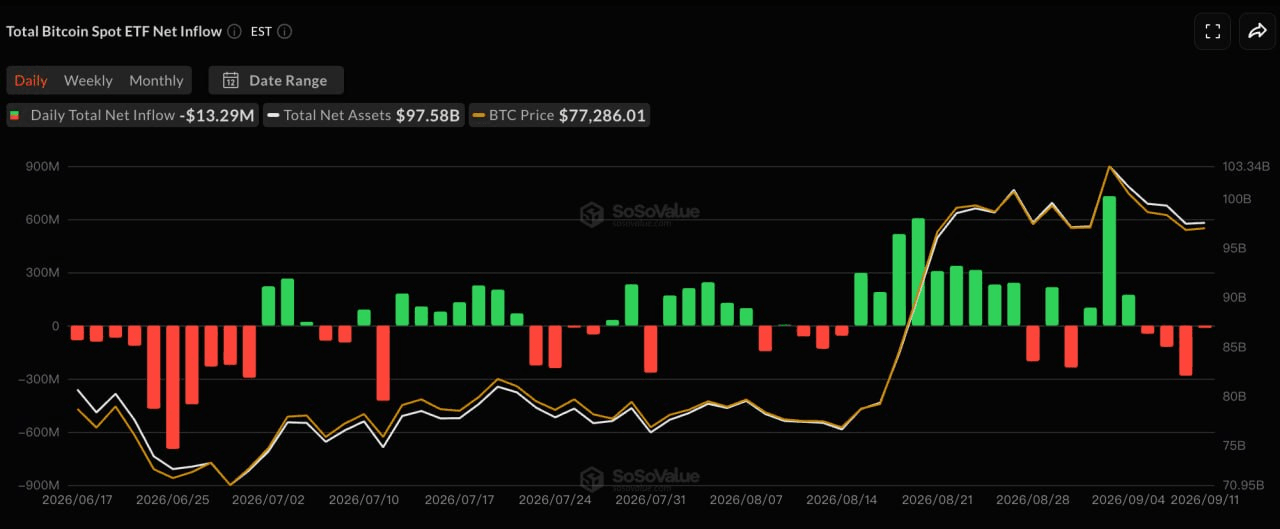
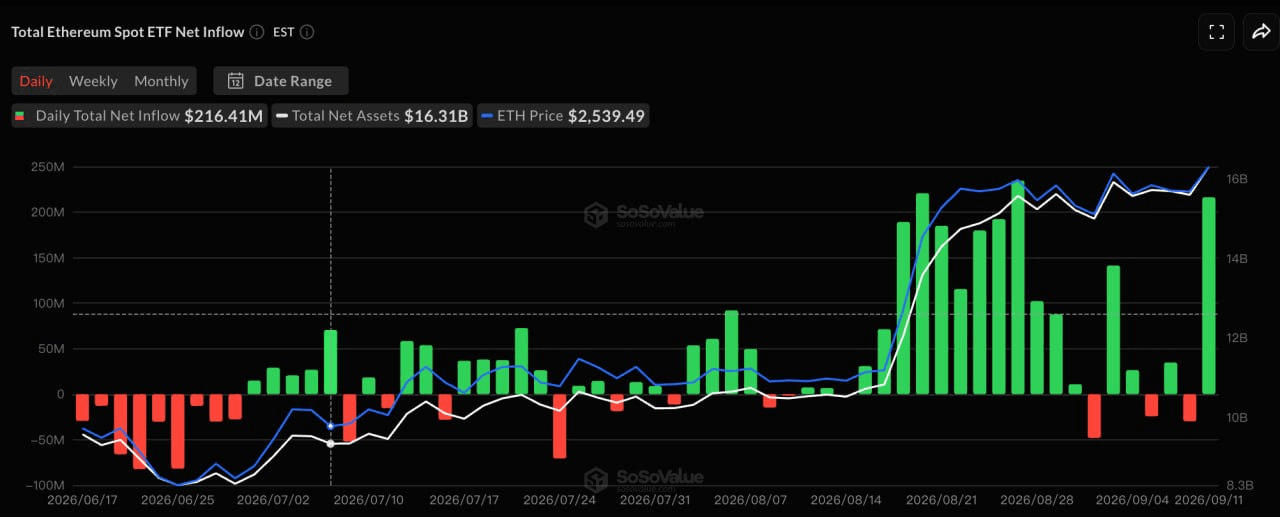
Kripto piyasası geçen hafta baskı altında kaldı. BTC, haftanın başındaki yaklaşık 80.000 dolar seviyesinden 77.000 dolar seviyesine doğru düşerek hafta boyunca yaklaşık %3–4 oranında azaldı. ETH, çoğunlukla 2.450–2.550 dolar aralığında kaldı ve göreceli olarak BTC'yi yine outperform etti.
Petrol fiyatlarındaki, enflasyondaki ve ABD tahvil getirilerindeki aynı anda yükseliş, kripto varlıklar için etkin dolar finansman maliyetini tekrar artırdı, ancak ETH’nin göreceli direnci ETF akışları tarafından desteklenmeye devam etti.
SoSoValue
SoSoValue'ye göre, 7 Eylül'de ABD'de İşçi Bayramı nedeniyle piyasaların kapalı olmasıyla, 8-11 Eylül tarihleri arasındaki dört işlem gününde ABD spot BTC ETF'leri yaklaşık 463 milyon dolarlık net çıkış kaydetti ve üç haftalık net girdi serisini sonlandırdı. ARKB ve GBTC sırasıyla yaklaşık 234 milyon ve 129 milyon dolarlık net çıkış yaptı, IBIT ve FBTC de negatif seviyeye döndü.
ETH ETF'leri ise aynı dönemde yaklaşık 197 milyon dolarlık net girdi kaydetti ve bu, dördüncü ardışık pozitif haftayı işaret etti. 11 Eylül'de yalnızca ETH ETF'leri, önceki oturumlardan gelen geri çekilmeleri daha da aşıp öncülük eden BlackRock’ın ETHA’sı ile yaklaşık 216 milyon dolarlık net girdi gördü.
BTC ve ETH ETF akışları arasındaki ayrılma, kurumsal sermayenin kripto piyasasından genel olarak çekilmediğini, ancak büyük varlıklar arasında yeniden dağıtım yapmaya devam ettiğini tekrar göstermektedir. ETH için göreli talep iyileşmeye devam etmektedir, ancak toplam stablecoin arzı paralel olarak önemli ölçüde genişlememiştir. Bu nedenle mevcut ortam, kripto piyasası boyunca geniş bir likidite döngüsünün başlangıcı değil, yapısal kurumsal dönüşüm gibi görünmektedir.
Stablecoin'lar: USDe, sınırlı yeni likidite arka planında genişlerken toplam piyasa değeri sabit kalıyor
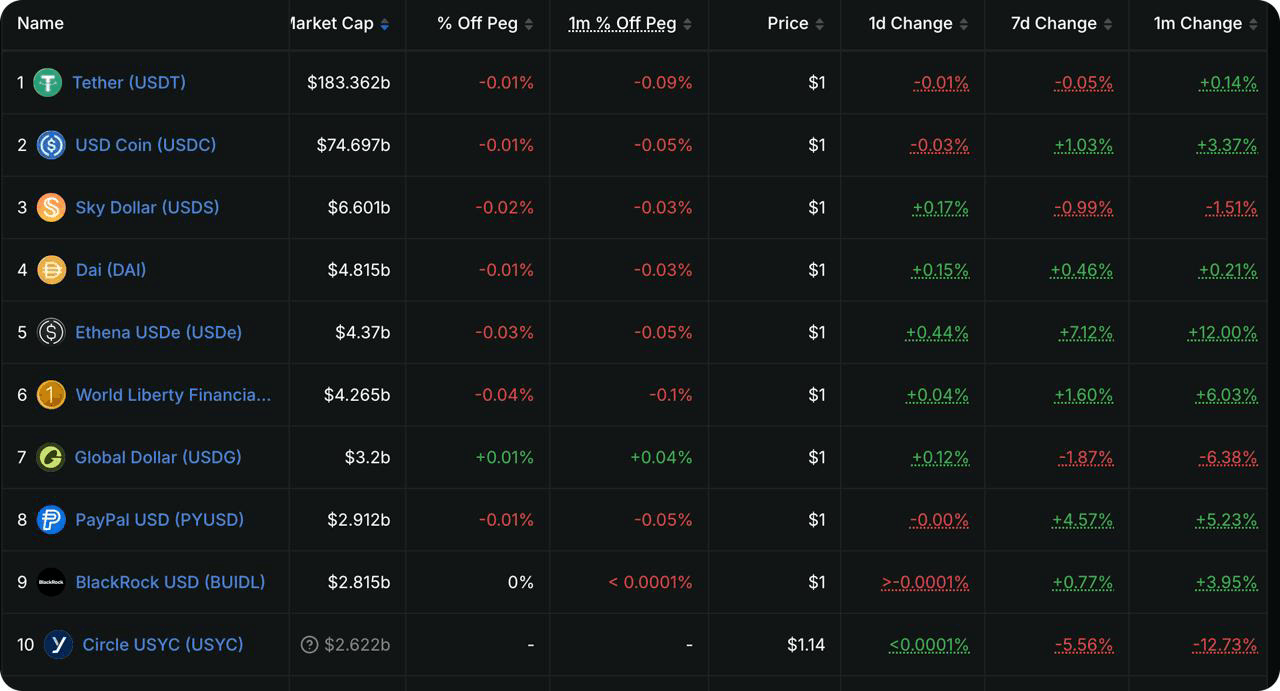
DeFiLlama
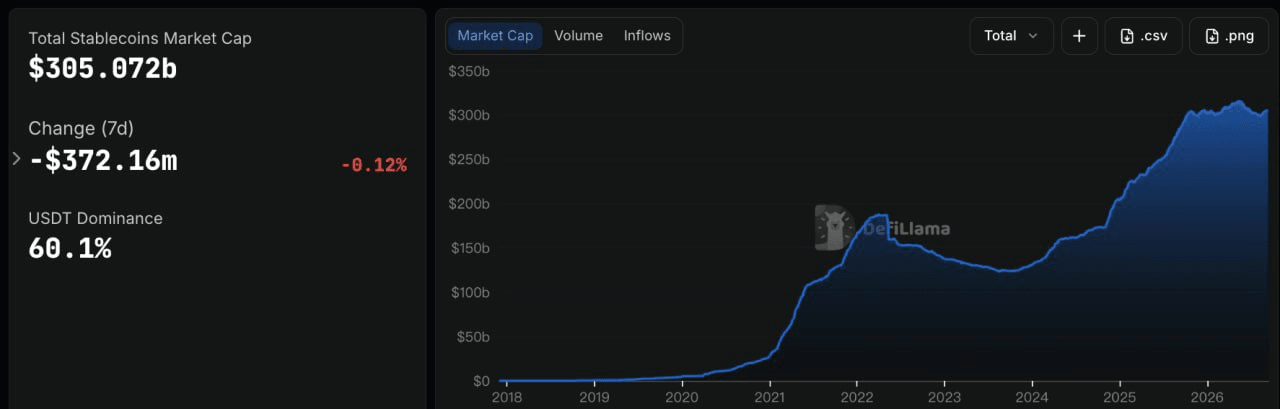
DeFiLlama verileri, toplam stablecoin piyasa değerinin yaklaşık 305,1 milyar dolara ulaştığını ve önceki yedi gün içinde yaklaşık %0,12'lik hafif bir düşüşle geniş anlamda değişmeden kaldığını gösterdi. USDT'nin piyasa payı yaklaşık %60,1 seviyesindeydi. Bu, stablecoin arzındaki son dönemdeki iyileşmenin geçici olarak durduğunu ve ETF akışlarındaki değişikliklerin hâlâ zincir üstü dolar likiditesinde genel bir genişlemeye dönüşmediğini göstermektedir.
En üst 10 stablecoin arasında USDT genel olarak değişmeden kaldı, ancak USDC hafta boyunca yaklaşık %0,39 düştü. USDS ve PYUSD sırasıyla yaklaşık %2,8 ve %2,7 düştü. En dikkat çekici değişim, hafta boyunca yaklaşık %6,5 artarak yaklaşık 4,6 milyar dolara ulaşan USDe oldu. USD1 ve USDG de khiş bir artış kaydetti. USDe’nin genişlemesi, getiri sağlayan ürünler talebindeki iyileşmeyle uyumlu; sUSDe ile ilgili getiriler hâlâ yaklaşık %4,5 seviyesinde ve bu da bazı sermayelerin getiri üreten sentetik dolarlara maruziyetini artırmaya teşvik etti.
Genel olarak, stablecoin piyasası, anlamlı toplam genişleme yerine bireysel ürünler arasında döngü ile hâlâ доминasyon altında. USDe gibi getiri sağlayan ürünler artan sermaye çekiyor, bununla birlikte USDC gibi büyük stablecoinler biraz daraldı, bu da zincir içi dolar likiditesi tabanının henüz yeni genel bir genişleme aşamasına girmemiş olduğunu gösteriyor.
Bu Hafta İzlenecek Ana Olaylar
Piyasalar, Federal Rezerv'in Eylül politika toplantısına, Japonya Merkez Bankası'nın politika kararına ve Hormuz Boğazı etrafındaki gelişmelere odaklanacak. Eylül'de faiz artırma olasılığı zaten %80'in üzerinde fiyatlanmış durumda; bu nedenle FOMC'nin yılın geri kalanı için politika yoluna dair yönlendirmesi, faiz artırımının kendisinden daha büyük bir etkiye sahip olabilir.
-
16 Eylül: ABD, Ağustos tüketici harcamalarını açıklıyor. Faiz artırım beklentileri keskin bir şekilde artarken, veri, daha yüksek petrol fiyatlarının ve faizlerin tüketici talebine etki etmeye başlayıp başlamadığını değerlendirmeye yardımcı olacak.
-
17 Eylül: Federal Rezerv, FOMC faiz kararını duyurur, ardından Warsh bir basın toplantısı yapar. Piyasalar şu anda %86 olasılıkla 25 baz puanlık bir faiz artışı bekliyor. Dikkat, Fed'in faizi artırıp artırmayacağından, dot plot'a, yılın ilerleyen dönemlerinde ek sıkılaştırma olasılığına ve Warsh'in petrol fiyatları ile uzun vadeli tahvil getirileri hakkındaki değerlendirmesine kayacak.
-
18 Eylül: Japonya Merkez Bankası, politika kararını duyuruyor. Piyasalar genel olarak %1,25'e 25 baz puanlık bir artış bekliyor. JMB, daha hızlı politika normalleşmesi sinyali verirse, daha güçlü yen ve Japonya'ya geri dönüşen sermaye akışları, küresel carry işlemlerini daha da bozabilir ve teknoloji hisseleri ile kripto varlıklar için likidite baskısı yaratabilir.
-
Jeopolitik: İran ile Körfez ülkeleri arasındaki Hormuz Boğazı görüşmeleri, orijinal olarak 14 Eylül'de planlanmıştı, ancak yeni bir tarih duyurulmadan ertelendi. Ham petrol tekrar barrel başına 100 doların üzerinde işlem yaparken, müzakerelerde ilerleme, küresel enflasyon beklentilerini ve ardından Fed politikası fiyatlamasını doğrudan etkileyebilir.
Birincil Piyasa Fon Toplamaİzleyin: Geleneksel Borsalar, Tokenizasyon Maruziyetini Derinleştirirken Stablecoin Ödeme Altyapısı Sermaye Çekmeye Devam Ediyor
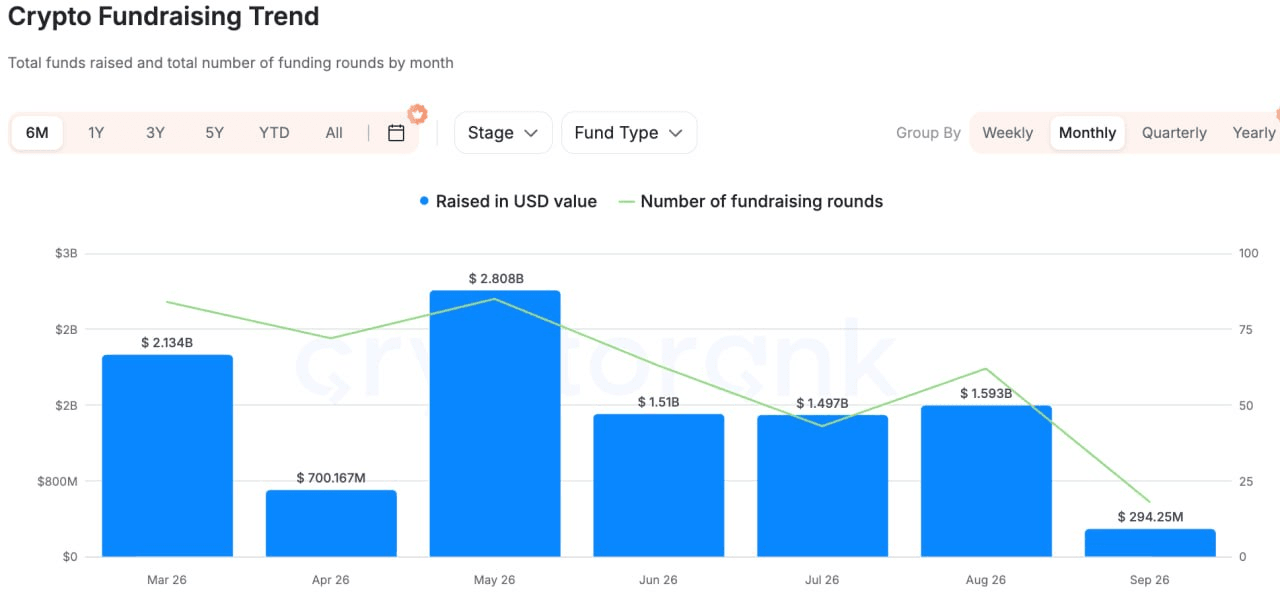
CryptoRank
CryptoRank, DeFiLlama ve diğer kaynaklardan gelen geniş finansman verilerine göre, özel piyasa finansman faaliyetleri önceki haftaya göre iyileşti, ancak sermaye genel çevrimiçi uygulamalardan ziyade tokenizasyon, stablecoin ödemeleri ve kurumsal altyapıda yoğunlaştı.
En temsili işlemlerden biri, Nasdaq Ventures’in Kraken’in ana şirketi olan Payward’a yaptığı 100 milyon dolarlık stratejik yatırımıydı. İki taraf, tokenize edilmiş hisse senetleri için alım satım, dağıtım ve post-trade altyapısı alanında iş birliğini genişletmeyi planlıyor; Kraken ayrıca Nasdaq’un piyasa gözetleme teknolojisini benimseyecek. Bu anlaşmanın önemi, sadece bir kripto borsasına hisse senedi yatırımı aşamasını aşmaktadır. Geleneksel menkul kıymetler borsasının doğrudan tokenizasyon altyapısına girdiğini göstermekte olup, TradFi ile Crypto arasındaki rekabetin varlıkların blokzincir üzerine taşınıp taşınmayacağı yerine, alım satım, likidite, gözetleme ve çapraz ödeme sistemlerinin entegrasyonuna doğru kaydığını ima etmektedir.
Stablecoin ödemelerinde, Latitude, Oak HC/FT liderliğinde, NEA, Coinbase Ventures ve diğerlerinin katılımıyla 35 milyon dolarlık Series A sermaye topladı. Platform, stablecoin'leri banka hesapları, mobil cüzdanlar ve çok sayıda yargı alanında yerel ödeme ağları ile birleştiriyor. Temel değer önerisi, zincir üzerindeki dolarlar, gerçek dünya ödemeleri ve yerel para birimi settlementi arasındaki “son mil” sorununu çözmektir.
AI+Kripto alanında Agentum, AI agenterinin gerçekleştirdiği ticari faaliyetler için kimlik, kripto varlık koruma, itibar ve zincir üstü settlement altyapısı inşa etmek amacıyla 7 milyon dolar topladı. Daha önceki, daha genel AI Agent anlatılarına kıyasla, sermaye ödeme, güvenilir yürütme ve settlement gibi konulara odaklanan altyapıyı tercih etmeye devam ediyor.
Genel olarak, özel piyasa aynı geniş trendi yansıtmaya devam ediyor: geleneksel finansal kurumlar doğrudan tokenizasyon işlem altyapısına doğru ilerliyor; stablecoin yatırımı, çıkarımdan geçiş yaparak sınır ötesi ödemelere ve yerel altyapılara doğru kayıyor; AI+Crypto sermayesi, gerçek işlemler ve settlementi destekleyen temel araçlarda yoğunlaşmaya devam ediyor. Anlamlı kullanıcı, gelir veya dağıtım kanalları olmayan genel amaçlı protokoller, daha dikkatli bir finansman ortamıyla karşı karşıya kalıyor.
Sorumluluk Reddi Bu genel piyasa bilgisi, üçüncü şahıslardan, ticari veya sponsor kaynaklardan olabilir ve yasal, uyum, finansal veya yatırım tavsiyesi, teklif, teşvik veya garanti değildir. Bunun doğruluğu, eksiksizliği veya güvenilirliği konusunda açık veya dolaylı herhangi bir temsilde veya garanti vermiyoruz ve ortaya çıkan kayıplar için sorumluluk reddediyoruz. Yatırımlar/alışverişler risklidir; geçmiş performans, gelecekteki sonuçları garanti etmez. Kullanıcılar kendi sorumlulukları altında araştırmalı, dikkatli kararlar vermeli ve tam sorumluluğu üstlenmelidir. Gerekirse profesyonel yasal, vergi veya finansal danışmanlara başvurun.
Sorumluluk Reddi: Bu sayfa, kolaylığınız için AI teknolojisi kullanılarak çevrilmiştir. En doğru bilgi için orijinal İngilizce versiyona bakınız.