

Anthropic'ın 2026 IPO'su Alınmaya Değer Mi? 1,4 Trilyon Dolar Değerleme, 685 Milyar Dolar Gelir Tahmini ve Yapay Zeka Altyapı Riskleri
Giriş
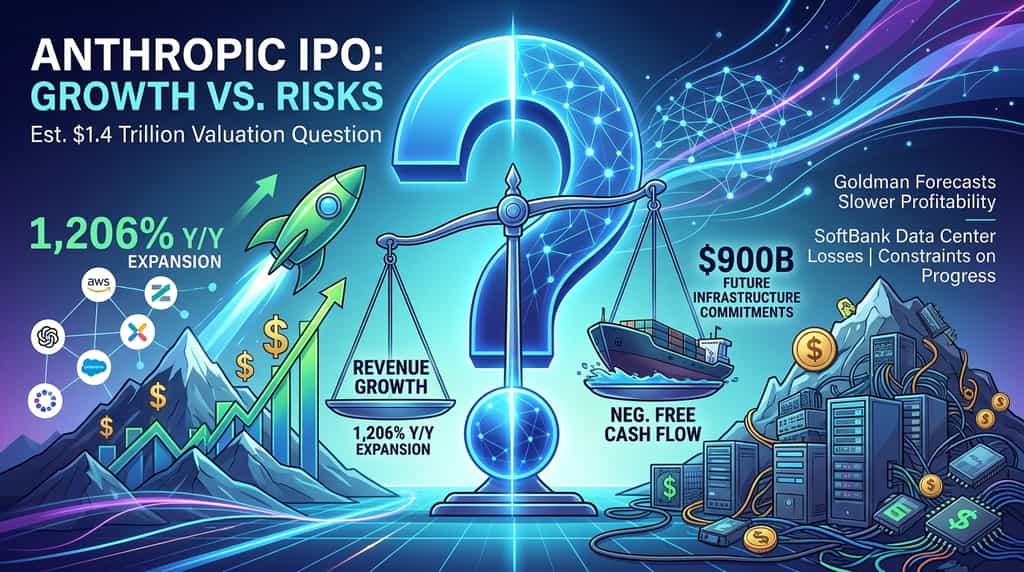
Anthropic'ın planlanan 2026 tarihli hisse senedi halka arzı, yatırımcılara zor bir değerleme sorusu sunuyor: olağanüstü gelir büyümesi, yaklaşık 1,4 trilyon dolarlık bir değerleme için yeterli mi, yoksa halka arz, gelecekteki başarının zaten fazlasını mı yansıtır? Şirket, hızlı ticari genişleme, güçlü kurumsal talep ve yıllık yaklaşık 81 milyar dolarlık gelir hızını bildirdi. Ancak halka arz belgesi, gelecekteki altyapı ve satın alma taahhütlerinin neredeyse 901 milyar dolar olduğunu ortaya koyarken, Goldman Sachs analistlerinin, işletmenin 2030 yılında pozitif serbest nakit akışına ulaşana kadar önemli nakit çıkışları yaşayacağını tahmin ettiğini bildirdi.
Merkezi soru, yapay zekânın ticari potansiyeline sahip olup olmadığı değil, Anthropic'ın bu potansiyeli IPO değerlemesini desteklemek için yeterince hızlı bir şekilde sürdürülebilir kazanç ve nakit akışına dönüştürebilip olamamasıdır. Şirketin finansal açıklamaları, SoftBank'ın son veri merkezi kayıpları ve Stanford'ın en son yapay zeka araştırmaları, bu soruyu değerlendirmek için önemli bağlam sağlar.
Hızlı Cevap: Anthropic'in İPO'su Alınır mı?
Anthropic'ın IPO'su'nun önerilen değerlemesinde otomatik olarak çekici olduğu sonucuna varmak için yeterli kanıt yok. Büyümesi büyük, ancak teklif, ambisyonlu gelir beklentilerine ve önemli uzun vadeli altyapı yatırımlarına bağlı.
-
İPO fiyatı: Anthropic'ın 10 Kasım tarihli SEC başvurusu, hisse başına önli bir fiyat aralığı olan 70-78 doları göstermektedir.
-
Gelir büyümesi: Gelir, 2026 yılının ilk dokuz ayında 33,2 milyar dolara ulaştı ve bu, yıl içi %1.206'lık bir büyüme anlamına geliyor.
-
Altyapı yükümlülükleri: Şirket, toplamda yaklaşık 900,9 milyar dolarlık satın alma taahhütleri ve kira sözleşmeleri açıkladı; bunların büyük çoğunluğu bilgisayar ve altyapı ile ilgili.
-
Kârlılık beklentileri: Goldman Sachs'ın raporladığı tahmin, 2030 yılına kadar yıllık 685 milyar dolarlık gelir öngörüyor, ancak bunun öncesinde önemli işletme kayıpları ve negatif serbest nakit akışı da bekleniyor.
-
Endüstri belirsizliği: Stanford'ın 2026 AI100 raporu, veri erişimindeki ve hesaplama maliyetlerindeki artan kısıtlamaları belirliyor ve gelecekteki AI ilerlemenin sadece altyapıyı genişletmek yerine verimlilik üzerine artan bir şekilde bağımlı olabileceğini gösteriyor.
Yakın yatırımcılar için ana soru, Anthropic'in hesaplama kapasitesi maliyetini kontrol ederken değerlemesini yansıtan büyümeyi sağlayıp sağlayamayacağıdır.
Anthropic'ın Önerilen İPO Değerlemesi Nedir?
Anthropic'ın önerilen IPO fiyat aralığı, hisse başına 70-78 dolar olup, şirket Class A ortak hisselerini Nasdaq Global Select Market'te ANT kodu altında listelemek için başvuruda bulunmuştur. 10 Kasım 2026 tarihli, ABD Menkul Kıymetler ve Borsa Komisyonu'na (SEC) sunulan düzeltilmiş kayıt beyannamesine göre, Anthropic, mevcut hissedarlar tarafından satılan hisseleri de dahil olmak üzere 825 milyon Class A hisse sunmayı planlamaktadır. Önemsiz prospectus, önerilen fiyat aralığının orta noktasını 74 dolar olarak belirtmektedir.
Piyasada dolaşan değerleme rakamları dikkatli yorumlama gerektirir. Raporlar, IPO fiyat aralığının üst sınırında yaklaşık 1,4 trilyon dolarlık tamamen dağıtılmış değerleme olduğunu açıklamıştır, ancak bazı hisse senedi ödülleri ve opsiyonları hariç tutulan dar hesaplamalar, 1 trilyon dolara daha yakın rakamlar üretmiştir. Bunlar, gerekçeli çelişkili tahminler değil, farklı değerleme kurallarıdır.
Bu ayrım, önerilen teklif ile daha önceki özel piyasa değerlemeleri veya potansiyel 2 trilyon dolarlık bir değerleme öneren raporlar karşılaştırıldığında da önemlidir. Özel finansman işlemlerinde farklı hisse sınıfları, yatırımcı hakları, seyreltme varsayımları ve işlem tarihleri dahil olmak üzere farklılıklar bulunabilir. Bu nedenle bu rakamlar ile İHİ değerlemesi arasında doğrudan bir karşılaştırma yapılmaz.
İPO başvurusu, Google, NVIDIA, AMD, Broadcom, Micron, Microsoft ve TSMC Ortakları dahil yedi kurumsal yatırımcının katıldığı aynı anda 26 milyar dolarlık özel yerleştirme de tanımlamaktadır. Hisse senetleri, başvuruda açıklanan koşullara tabi olarak İPO fiyatı üzerinden satın alınacaktır.
Bu kurumsal katılım, Anthropic'a yönelik stratejik ilginin bir kanıtıdır, ancak halka açık teklif fiyatının adil değeri temsil ettiğini bağımsız olarak kanıtlamaz. Temel teklif koşulları için Anthropic'in 10 Kasım 2026 tarihli SEC kayıt bildirimi'ne bakın.
Anthropic'ın altyapı taahhütleri neden önemli bir risk olabilir?
Anthropic'ın altyapı taahhütleri, IPO açıklamasındaki en önemli rakamlardan biridir. 30 Eylül 2026 tarihi itibarıyla ve bundan sonraki dönemlerde, şirket toplamda yaklaşık 900,9 milyar dolarlık satın alma taahhütü ve kira sözleşmesi bildirmiştir; bu tutarların büyük çoğunluğu bilgi işlem ve altyapı ile ilgilidir.
Dosya, birkaç önemli ayrıntı sağlar:
| Bağlılık Kategorisi | Açıklanan Miktar |
| Toplam taahhüt edilen harcama | 900,9 milyar dolar |
| 31 Aralık 2030 öncesi bekleniyor | 451,6 milyar dolar |
| Önümüzdeki 12 ay içinde bekleniyor | 70,7 milyar dolar |
| Kalan taahhütler | Genellikle 2031 ve 2045 arasında bekleniyor |
Bu rakamlar, tüm miktarın hemen nakit ödenmesini değil, sözleşmelere dayalı taahhütleri ve beklenen ödemeleri temsil eder. Bazı düzenlemelerde ayrıca koşullar, sonlandırma hükümleri veya diğer sözleşmeli detaylar yer alır.
Ancak ölçek önemli. Anthropic, gelişmiş modelleri eğitmek ve çalıştırmak, kurumsal müşterilere hizmet vermek ve artan kullanımı desteklemek için yeterli hesaplama kapasitesine sahip olmalıdır. Bu, veri merkezleri, çipler, elektrik, ağlama ve barındırma hizmetlerini içeren uzun vadeli planlamayı gerektirir.
Finansal risk, talep tahminleri ile altyapı planları arasında ayrım oluştuğunda ortaya çıkar.
Müşteri talebi genişlemeye devam ederse, kapasitenin önceden sağlanması Anthropic'in hizmet erişilebilirliğini korumaya ve gelecek gelirleri desteklemeye yardımcı olabilir. Ancak talep beklentiden daha yavaş büyürse, model verimliliği beklentiden daha hızlı iyileşirse ya da hesaplama kapasitesi daha az değerli hale gelirse, bazı taahhütler ekonomik olarak yük oluşturabilir.
Şirket, gerçek kullanımına bakılmaksızın bazı anlaşmalar kapsamında kaynaklar için ödeme yapmak zorunda kalabilir. Bu, sözleşmeli maliyetler ile kapasiteden elde edilen gelir arasında potansiyel bir uyumsuzluğa neden olur.
Anthropic, 30 Eylül 2026 itibarıyla, IPO ve eş zamanlı özel yerleştirme beklenen gelirlerini hesaba katmadan 146,6 milyar dolar likidite açıkladı. Bu, önemli bir finansal yedek sağlıyor, ancak gelecekteki yükümlülüklerin ölçeği ve zamanlamasıyla değerlendirilmelidir.
Ana sorun, Anthropic'un yeterli sermayeyi toplayıp toplayamayacağı değil, taahhüt ettiği altyapının ömrü boyunca yeterli ekonomik getiri sağlayıp sağlayamayacağıdır.
SoftBank'ın 7 Milyar Dolarlık Üç aylık Kaybı, AI Altyapı Riskleri Hakkında Ne Açıklıyor?
SoftBank Group, Temmuz-Eylül 2026 dönemi için yaklaşık 1,1 trilyon yen, yani yaklaşık 7 milyar dolarlık net zarar bildirdi. Ana bileşenlerden biri, ABD AI veri merkezi projeleri için ekipman teminiyle ilgili yaklaşık 3,7 milyar dolarlık bir giderdi.
Kayıp, ekipman düzenlemelerinden sorumlu bir alt şirketin satın alma planlarında yapılan değişikliklerden sonra meydana geldi. Proje gereksinimleri değiştiğinde bazı ileri ödemeler geri alınamadı. Bu olay, AI altyapısı yatırım döngüsündeki daha geniş bir riski gösteriyor: Şirketler, proje spesifikasyonları, müşteri talepleri ve gelecek kapasite gereksinimleri tamamen belirlenmeden önce önemli miktarda sermaye tahsis edebilir.
Geçtiğimiz birkaç yıldır, yapay zeka endüstrisi, gelişmiş çipler, elektrik ve veri merkezi kapasitesi eksikliği konularında endişelerle karşı karşıya kaldı. Şirketler, beklenen talepten çok önce ekipman ve üretim kapasitesini temin etti.
Bu yaklaşım, talep arzdan daha hızlı büyürken rasyonel olabilir. Ancak planlar değiştiğinde finansal marjina da yol açar. SoftBank'in deneyimi üç riski vurgular:
-
İade edilemez ön ödemeler: Gelecek kapasiteyi garanti altına almak için yapılan bazı ödemeler, satın alma planları değişirse iade edilemez.
-
Sözleşme ayarlama maliyetleri: Ekipman spesifikasyonlarındaki veya teslimat düzenlemelerindeki değişiklikler, ek setlement maliyetleri yaratabilir.
-
Finansman baskısı: Büyük altyapı taahhütleri, projelerin gelir üretmeye daha uzun süre ihtiyaç duyması durumunda kredi ihtiyacını ve finansman maliyetlerini artırabilir.
Bu, Anthropic'ın aynı kayıpları yaşayacağı anlamına gelmez. SoftBank'ın ekipman satın alma düzenlemeleri ve Anthropic'ın sözleşmeli taahhütleri farklıdır. Karşılaştırma, altyapı harcamalarının kullanım, esneklik, finansman maliyetleri ve beklenen getiriler açısından değerlendirilmesi gerektiğini göstermektedir.
Anthropic'ı değerlendiren yatırımcılar için önemli soru, büyük kapasite taahhütlerinin karlı müşteri büyümesini destekleyip desteklemeyeceği ya da talep varsayımları değişirse finansal baskı yaratıp yaratmayacağıdır. SoftBank'ın resmi Q2 FY2026 gelir materyalleri, şirketin temel finansal raporlama bağlamını sağlar.
Anthropic'ın İPO'su, NVIDIA ve Diğer AI Altyapı Hisse Senetleri İçin Ne Anlama Geliyor?
Anthropic'ın IPO'su, kendi değerlemesinin ötesinde, altyapı gereksinimleri sayesinde yarı iletken üreticileri, bulut sağlayıcıları, veri merkezi operatörleri ve teknoloji şirketleriyle daha geniş bir ağla bağlantılıdır.
Anthropic'in geliri genişlemeye devam ederse ve altyapı taahhütleri üretken kapasiteye dönüşürse, gelişmiş hesaplama donanımı talebi önemli düzeyde kalabilir. Ancak AI benimsenmesi ile donanım tedarikçilerinin finansal performansı arasındaki ilişki otomatik değildir.
Dikkat edilmesi gereken üç olası gelişme:
-
Sürekli altyapı genişlemesi: AI kullanımı hızla artarsa ve mevcut kapasite yetersiz kalırsa, GPU'lara, belleğe, ağ ekipmanlarına ve veri merkezi inşaatına olan talep güçlü kalabilir.
-
Geliştirilmiş hesaplama verimliliği: Modeller, daha az kaynakla daha iyi performans sağlarsa, her bir AI çıktısı için gerekli donanım miktarı azalabilir.
-
Daha yavaş altyapı monetalizasyonu: Kurumlar, AI denemelerini ölçülebilir iş getirilerine dönüştürmek için daha uzun zaman harcarsa, altyapı sağlayıcıları kullanım oranları ve yatırım geri ödeme süreleri açısından baskı ile karşı karşıya kalabilir.
Üçüncü senaryo özellikle önemlidir. Yapay zeka şirketleri, altyapı sağlayıcıları hâlâ sermaye üzerinde belirsiz getirilerle karşılaşıırken, etkileyici gelir büyümesi sağlayabilir. Bu nedenle, piyasa, yapay zeka hizmetleri talebi, hesaplama kapasitesi talebi ve bu kapasiteyi sağlayan şirketlerin karlılığı arasında ayrım yapmalıdır.
Anthropic'ın IPO'su, bu ilişkileri değerlendirmek için önemli bir referans noktası olabilir, ancak bir şirketin halka açık teklifi, tüm yapay zeka altyapısı sektörünün uzun vadeli değerini belirleyemez.
Sonuç
Anthropic'ın 2026 IPO'su, olağanüstü ticari büyümeyle büyük finansal ve altyapı taahhütlerini birleştiriyor. Bildirilen gelir eğilimi ve kurumsal kabul, generatif AI'nın önemli bir ticari piyasa haline geldiğini göstermektedir. Ancak yaklaşık 1,4 trilyon dolarlık bir değerlemesi, yatırımcıların gelecekteki gelir, karlılık ve altyapı kullanımına dair zorlayıcı varsayımları kabul etmesini gerektirmektedir.
2030 yılına kadar yıllık gelirin 685 milyar dolar olacağının rapor edilen Goldman Sachs tahmini, ambisyonlu bir büyüme senaryusu sunuyor, ancak karlı hale gelmeden önceki tahmini nakit çıkışları, gelirin yalnızca değerlemeyi gerekçelendirmek için yeterli olmadığını gösteriyor. SoftBank'ın son zamanlarda ekipmanla ilgili kaybı, belirsiz altyapı talebi öncesinde sermaye taahhütünün finansal sonuçlarını vurgularken, Stanford'ın araştırması, AI geliştirme sürecinin artık yalnızca hesaplama ölçeğine değil, verimliliğe de giderek daha çok bağımlı olabileceğini öne sürüyor.
Anthropic'ın IPO'sunu satın almanın değeri, nihai teklif değerlendirmesine, müşteri büyümesinin sürdürülebilirliğine, altyapı maliyetlerini yönetme yeteneğine ve gelirin sürdürülebilir serbest nakit akışına dönüşüm hızına bağlıdır. Bunlar, kesinleşmiş sonuçlar yerine önemli belirsizliklerdir.
SSS
-
Anthropic'ın 2026'da önerilen IPO değerlemesi nedir?
Anthropic'ın önerilen hisse başı IPO fiyatı aralığı, hisse başına 70-78 dolardır. Raporlar, aralığın üst sınırında tamamen dağıtılmış değerlemesinin yaklaşık 1,4 trilyon dolar olduğunu belirtmektedir; ancak daha dar değerleme hesaplamaları daha düşük rakamlar ortaya çıkarabilir.
-
Goldman Sachs, Anthropic için 2030 yılı gelir tahminini nedir?
Goldman Sachs analistleri, 2030 yılına kadar yıllık yaklaşık 685 milyar dolarlık gelir bekliyor. Bu, resmi bir şirket hedefi veya garanti edilmiş bir sonuç değil, bir analist öngörmesidir.
-
Anthropic, AI altyapı harcamalarına ne kadar taahhüt etti?
Anthropic, toplamda yaklaşık 900,9 milyar dolarlık satın alma taahhütlerini ve kira sözleşmelerini açıkladı; bu tutarların büyük çoğunluğu bilgi işlem ve altyapıyla ilgilidir. Yaklaşık 451,6 milyar doların 2030 yılının sonuna kadar ortaya çıkması beklenmektedir.
Sorumluluk Reddi
Bu genel piyasa bilgisi, üçüncü şahısların, ticari veya sponsorlu kaynaklardan olabilir; yalnızca referans ve eğitim amaçlı sağlanmıştır ve finansal veya yatırım tavsiyesi, teklif, teşvik veya garanti oluşturmaz. Bunun doğruluğu, tamamlanması, güvenilirliği ve bunun sonucunda ortaya çıkan kayıplar için sorumluluk kabul etmiyoruz. Yatırımlar/alışverişler risklidir; geçmiş performans, gelecekteki sonuçları garanti etmez. Kullanıcılar araştırmalı, dikkatli bir şekilde değerlendirme yapmalı ve tam sorumluluğu üstlenmelidir. Daha fazla ayrıntı için lütfen KuCoin’in Kullanım Koşulları ve Yatırım Riski Açıklaması’na bakın.
Sorumluluk Reddi: Bu sayfa, kolaylığınız için AI teknolojisi kullanılarak çevrilmiştir. En doğru bilgi için orijinal İngilizce versiyona bakınız.