

KuCoin Ventures Haftalık Raporu: Kripto, yüksek faizler altında iyileşirken ABD düzenlemesi zincir içi finansı ilerletiyor
1. Haftalık Pazar Özetleri
ABD Kripto Düzenleme Yolları Devam Eden Gelişmelerle Değişiyor: SEC, İnovasyon İstisnası Yoluyla Tokenleştirilmiş Menkul Kıymetler Pilot Programını İleriye Taşıyor, CLARITY Durdu
Geçen hafta, ABD kripto düzenlemesinde iki önemli gelişme ortaya çıktı. 15 Eylül'de, CLARITY Yasası'nın ilerletilmesi için yapılan prosedürel oylama, gerekli 60 oyun altında 49–50 ile başarısız oldu. İki gün sonra, SEC, belirli bir kapsam içinde, belirli tokenleştirilmiş ABD-listelenmiş hisse senetlerinin zincir üstü ticaretini kolaylaştırmak için İnovasyon İstisnası yayınladı. Bu iki olay birlikte, tek bir mevzuat sürecinin ötesine geçerek, kongre yasalaşmasının ve mevcut yasal yetki kapsamında düzenleyici eylemlerin paralel olarak nasıl ilerleyebileceğine odaklanmayı değiştirdi.
CLARITY Yasası, dijital varlık sınıflandırmasını, piyasa yapısını ve SEC ile CFTC gibi kurumlar arasında düzenleyici sorumlulukların bölünmesini temel olarak ele alır. Başarısız prosedürel oylama, yasanın etrafında yeterli kongre birliği oluşturmanın hâlâ zorluğunu vurgulamaktadır. Ancak tasarı iptal edilmemiştir. Daha sonra Senatör Thom Tillis, revize edilmiş metin veya ek prosedürel adımlar yoluyla ilerlemenin mümkün kalmasını sağlayan bir yeniden değerlendirme önerisi sunmuştur.
Aynı zamanda kongre ilerlemesi yavaşlarken, SEC, menkul kıymetler yasası kapsamında mevcut yetkileri içinde daha hedefli bir zincir içi menkul kıymet pilotu geliştirdi. 17 Eylül'de, SEC, uygun Tokenize Edilmiş Menkul Kıymet Platformlarına, ABD Ulusal Pazar Sistemi'ndeki listelenmiş hisselerin tokenize edilmiş temsillerini, izinli otomatik piyasa yapıcılar ve likidite havuzları aracılığıyla işlem yapma konusunda beş yıllık, koşullu geçici muafiyet verdi. SEC, bu tokenize edilmiş hisselerin, ilgili geleneksel hisselerle aynı hak ve ayrıcalıkları — kâr payları ve oy hakları dahil — sağladığını zorunlu kıldı. Temel menkul kıymette gerçek bir mülkiyet hakkını temsil etmeyen, yalnızca fiyat marjı sunan sentetik ürünler bu muafiyet kapsamında değildir.
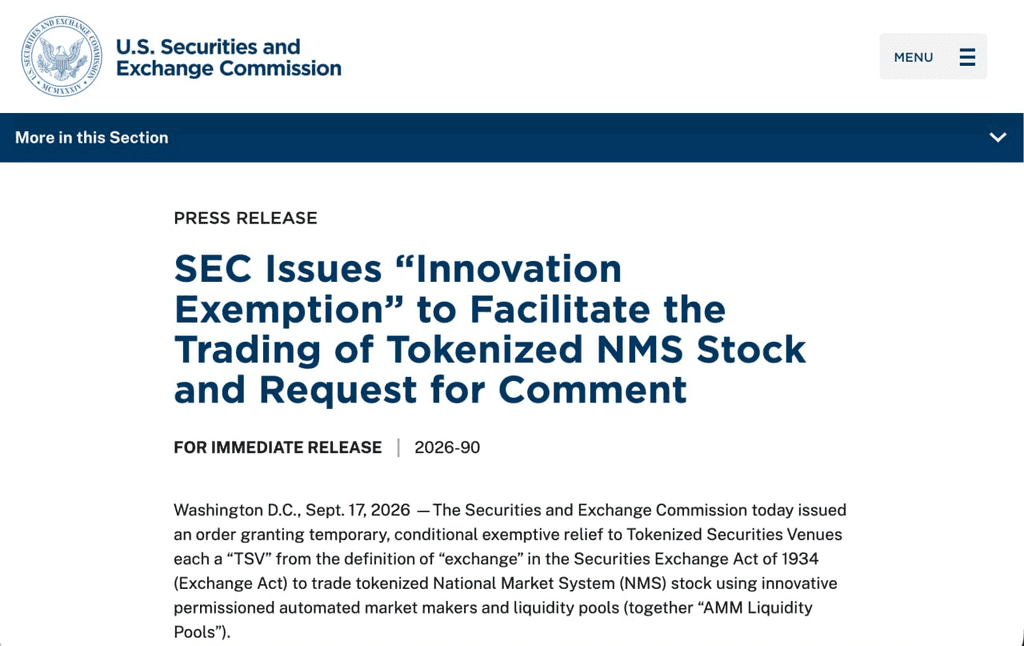
SEC Resmi Web Sitesi
Muafiyet, kapsamı nispeten dar kalır. Uygun platformlar, erişim, işlem sınırları, açıklayıcılık ve halka açık, denetlenebilir akıllı sözleşmelerle ilgili gereklilikleri karşılamak zorundadır. Temel hisse senedi durdurulursa, onun tokenize edilmiş temsili de işlem yapmayı durdurmalıdır. Üçüncü taraflar tarafından çıkarılan tokenize edilmiş hisseler için, temel hisse senedinin orijinal çıkarıcısı da önceden bilgilendirilir ve itiraz hakkı vardır. Bu nedenle İnovasyon Muafiyeti, tüm zincir üzerindeki hisse senedi ürünlerine yönelik birleşik bir düzenleyici çerçeveden ziyade, gerçek menkul kıymet sahipliğini zincir üzerine taşıyan belirli modeller için sınırlı bir pilot uygulamaya daha yakındır.
Özellikle, İnovasyon Muafiyeti duyurusundan sonra, zincir içi alım satım altyapısıyla ilişkili HYPE ve diğer varlıklar ciddi fiyat volatilitesi yaşadı; HYPE bir anda yaklaşık %10 yükseldi ve yeni bir zirve yaptı. Hyperliquid gibi platformlarda yaygın olarak sunulan hisse senedi sürekli sözleşmeleri genellikle temel hisse senetlerine fiyat marjı sağlar ve bu muafiyet kapsamında yer alan Tokenize NMS Hisse Senetleri kapsamında değildir. Bu nedenle fiyat tepkileri, Hyperliquid’in doğrudan düzenleyici rahatlık kazanması yerine, 24/7 zincir içi alım satım, geleneksel varlıkların zincir içine taşınması ve ilgili alım satım altyapısıyla ilgili daha geniş piyasa beklentilerini yansıtabilir. HYPE, aynı dönemde kira ürünleri ve diğer iş girişimleri konusunda yapılan ilerlemeler gibi platforma özgü gelişmelerden de etkilenmiştir.
Kurumsal bir bakış açısıyla, bu iki gelişme, ABD dijital varlık düzenlemesinin hem kongre yasalaşması hem de düzenleyici düzenlemeler yoluyla ilerlemeye devam ettiğini daha da ortaya koymaktadır. CLARITY Yasası, varlık sınıflandırması, düzenleyici yetki ve piyasa yapısı etrafındaki daha geniş sorunları ele almayı amaçlamaktadır; ancak SEC İnovasyon Muafiyeti, ajansın menkul kıymetler yetkisi kapsamında belirli bir zincir içi işlem kullanımını hedeflemektedir. SEC Başkanı Paul Atkins, muafiyeti, daha kalıcı düzenlemelere doğru bir “köprü” olarak tanımlamıştır; aynı zamanda bunun, SEC'in mevcut yasal yetkisi kapsamında uygulanan geçici bir önlem olduğunu vurgulamıştır.
Bu ayrım, ABD kripto düzenlemesinin gelişimini değerlendirmek_when önemini korumaktadır. Kongre yasalaşması, farklı varlık kategorileri ve düzenleyici kurumlar arasında daha geniş kurumsal düzenlemeleri ele alabilirken, düzenleyiciler mevcut yetkilerini kullanarak belirli ürünler, işlem mekanizmaları ve piyasa altyapısı için kuralları ayarlayabilir veya sınırlı pilot uygulamalar gerçekleştirebilir. Yasalaşma tarafında daha yavaş ilerleme, diğer düzenleyici çalışmaların durmayacağını anlamına gelmez; ancak kurum liderliği altındaki önlemler de kapsam, süre ve yasal temelleriyle sınırlı kalır. Bu nedenle ABD dijital varlık düzenlemesinin gelecekteki gelişimi, yasalaşma ile düzenleyici kuralların etkileşimi üzerine devam edecektir.
2. Haftalık Seçili Piyasa Sinyalleri
Enflasyon ve petrol fiyatları Eylül'de faiz artırımı beklentilerini canlandırıyor, 10 yıllık tahvil getirisi %5'e yaklaşıyor, ABD hisse senedi piyasaları tepelerden geri çekiliyor ve kripto ETF akışları yapısal olarak farklılık göstermeye devam ediyor
Ağustos için ABD enflasyon verileri, Eylül'de faiz artırımı beklentisini yeniden canlandırdı. Üretici fiyat endeksi (PPI), aylık bazda %0,4, yıllık bazda %5,4 yükseldi ve enerji maliyetleri ana itici faktör oldu. Tüketici fiyat endeksi (CPI) ardından aylık bazda %0,4, yıllık bazda %3,4 artarken, çekirdek CPI aylık bazda %0,3, yıllık bazda %2,4 yükseldi. Ham petrolün barrel başına 100 doların üstüne tekrar çıkmasına neden olan Orta Doğu'da yeniden artan gerginliklerle birlikte, daha yüksek enerji maliyetlerinin mallar, ulaşım ve hizmet fiyatlarına devam ederek yansıyabileceği konusunda piyasalar giderek daha endişeli hale geldi.
Haftanın sonunda CME FedWatch aracı, Eylül ayında 25 baz puanlık bir Fed faiz artışı olma olasılığının yaklaşık %86,5 olduğunu gösterdi; bu rakam bir hafta önceki yaklaşık %30'dan önemli ölçüde yükseldi. Aynı zamanda ABD 10 yıllık tahvil getirisi geçici olarak %5'e yaklaşarak 2023'ten beri en yüksek seviyesine ulaştı. Fed'in Eylül'de faiz artışı yapıp yapmayacağı konusundaki piyasa farklılıkları önemli ölçüde daraldı ve dikkat artık ilk artışın ardından daha fazla sıkılaştırma yapılabilip yapılmayacağı yönüne kaydı.
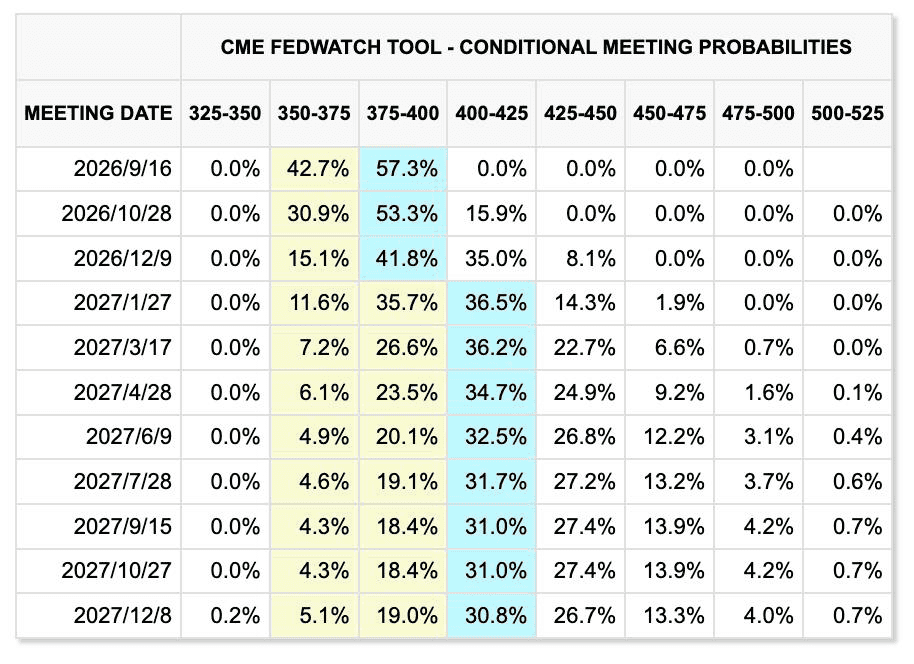
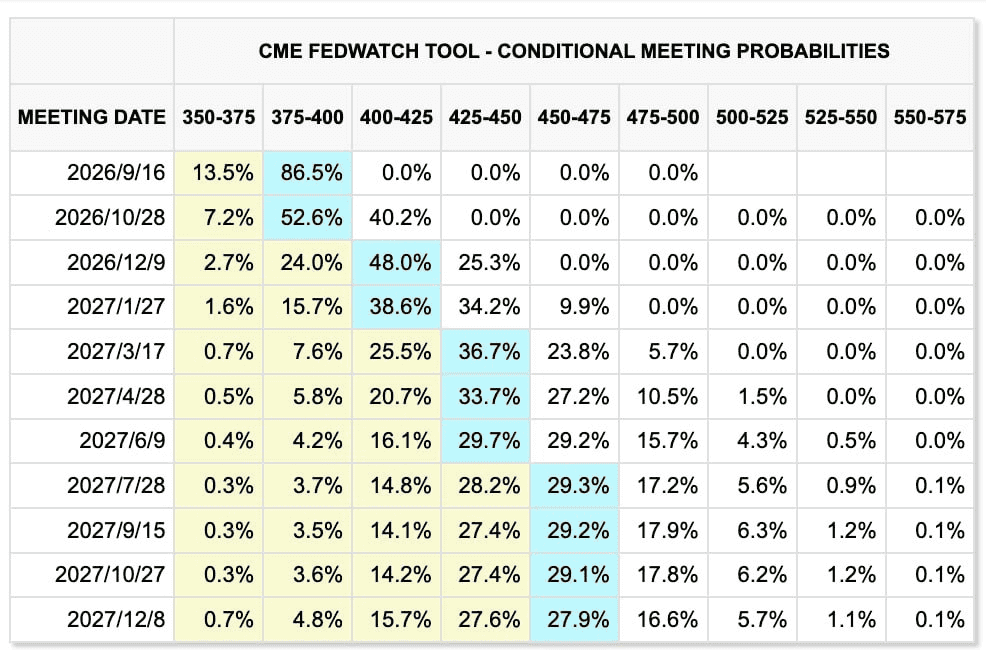
Geçen iki haftadaki piyasa fiyatlarındaki değişimler (sol: önceki hafta; sağ: mevcut hafta)
CME FedWatch Araçları
Ancak ardışık faiz artışları için gerekçe, Eylül'de tek bir hareket için gerekçeden daha az net. Bir yandan, ABD'nin tarımsal olmayan istihdam verileri Ağustos'ta yaklaşık 162.000 arttı ve işgücü piyasasının önemli ölçüde zayıflamadığını gösteriyor. Diğer yandan, ücret artışı tipik aşırı ısınma belirtilerini göstermiyor; aynı zamanda ABD federal borcu zaten 40 trilyon doları aştı ve yükselen uzun vadeli getiriler, işletmeler ve haneler için finansman koşullarını zaten sıkıştırıyor.
Yapay zeka veri merkezi genişlemesi için gerekli olan büyük çaplı borçlanma, yüksek faiz oranlarının teknoloji şirketlerinin nakit akışları ve sermaye harcamalarının getirileri üzerindeki baskısını daha da artırıyor. Bu nedenle Eylül'de faiz artırımı yüksek olasılıklı bir senaryo haline geldi, ancak Fed'in sürdürülebilir bir sıkılaştırma döngüsüne girip girmeyeceği, petrol fiyatlarının, istihdamın ve temel enflasyonun sürekli güçlü kalıp kalmayacağına bağlı kalacak.
Orta Doğu'daki gerginlikler, enflasyon baskısını daha da artırıyor. Houthi kuvvetleri Suudi enerji tesislerini saldırdı, Hormuz Boğazı üzerinden geçen gemi trafiği kısıtlı kalmaya devam etti ve Suudi Arabistan'ın Boğazı bypass etmek için kullandığı Doğu-Batı boru hattı, bir drone saldırısı sonucu kapatıldı; bu da ek tedarik kesintileri konusunda endişeleri artırdı.
Brent ham petrolü geçen hafta yaklaşık %8–9 artarak kısa bir süre için varil başına 110 doları geçti, WTI de tekrar 100 doların üstüne çıktı. 14 Eylül'de planlanan İran ile Körfez ülkeleri arasındaki Hormuz Boğazı görüşmeleri ertelendi; bu da jeopolitik risk premium'un yakın gelecekte hızlı bir şekilde azalmayacağını gösteriyor.
Aynı zamanda, altın, yükselen enflasyon riskleri ve yüksek gerçek faiz oranları arasında işlem yapmaya devam etti. Spot altın, Cuma günü ons başına yaklaşık 4.363 dolar seviyesine geri döndü ancak haftalık bazda yaklaşık %1,5 düşüş gösterdi. Mali, coğrafi ve enflasyon riskleri orta- ve uzun vadeli destek sağlamaya devam ediyor. Ancak 10 yıllık tahvil getirisi %5'e yaklaşırken, getiri sağlamayan bir varlığı elde tutmanın fırsat maliyeti önemli ölçüde arttı ve kısa vadeli faiz baskısı yeniden üstünlük kazandı.
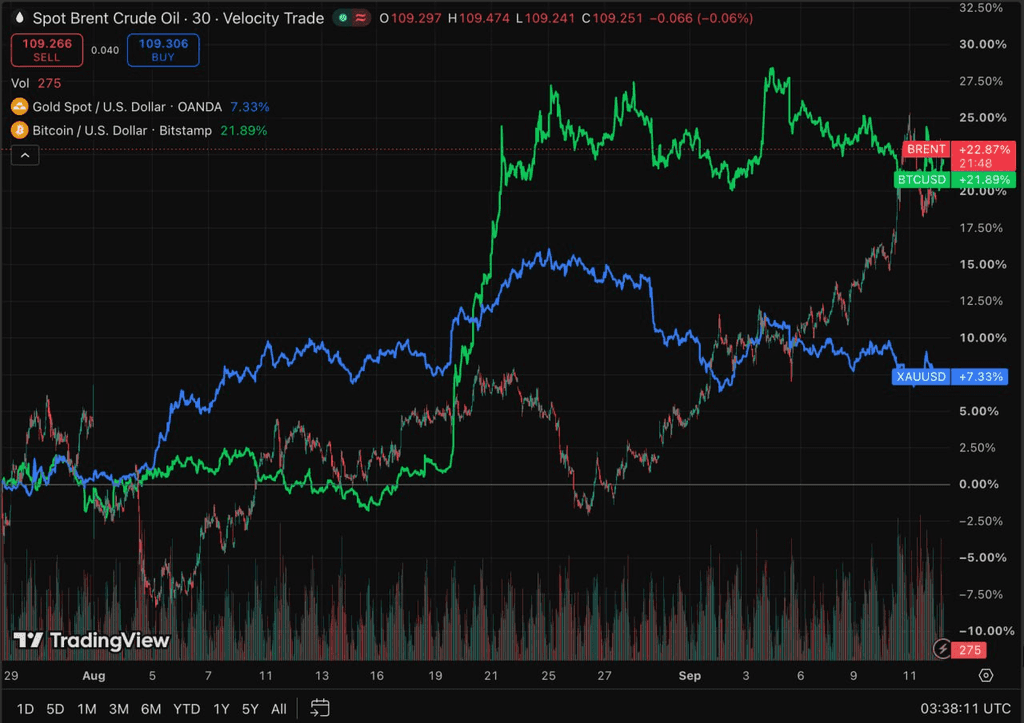
TradingView
Geçen hafta ABD hisse senetleri genel olarak düşüş gösterdi; S&P 500, Nasdaq ve Dow sırasıyla yaklaşık %0,8, %0,7 ve %1,6 düştü. Artan petrol fiyatları ve uzun vadeli faiz oranları değerlemeleri ağırladı, ancak şirket kazanımları riskli varlıklarda daha geniş bir satış dalgasını önleyecek şekilde destek sağlamaya devam etti.
Yapay zeka sektörü aynı zamanda yeni bir duygu temelli riskle karşılaştı. Hafta sonu, Anthropic, OpenAI ve xAI liderleri, öncü model geliştirme hızını yavaşlatma konusunda olağanüstü bir şekilde destek ifade etti ve yapay zeka hesaplama yatırımlarının gelecekteki büyüme oranına ilişkin endişeleri artırdı. Bu aşamada, etki hâlâ öncelikle beklentilere dayalı. Bu sinyaller, model lansmanlarının geciktirilmesine veya sermaye harcaması yönlendirmelerinin düşmesine dönüşmezse, GPU’lar, HBM, sunucular ve ilgili altyapı talebini önemli ölçüde etkilemeyecek. Ancak, Japonya ve Güney Kore pazarlarının yapay zeka donanım tedarik zincirine nispeten yüksek maruziyeti olduğu için, politika ve endüstri beklentilerindeki değişimler, Samsung Electronics, SK Hynix ve SoftBank gibi şirketlerde kısa vadeli volatiliteyi artırabilir.
Kripto Varlıklar ve ETF'ler: BTC ETF'leri Sürekli Çıkışlara Dönüyor, ETH Görelı Finansman Avantajını Koruyor
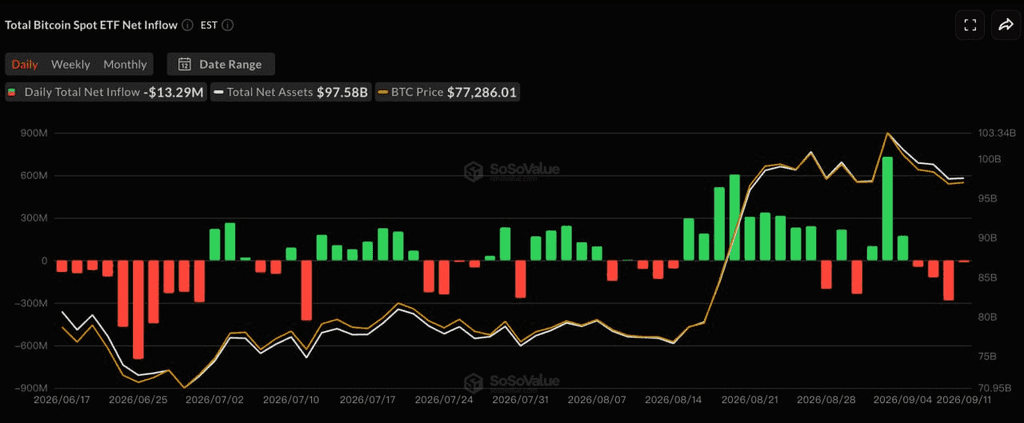
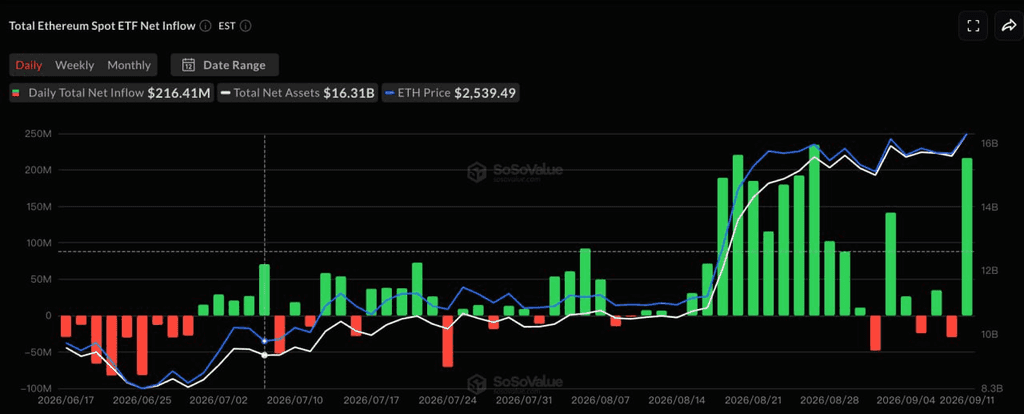
Kripto piyasası geçen hafta baskı altında kaldı. BTC, haftanın başlarında yaklaşık 80.000 dolar seviyesinden hafta boyunca yaklaşık %3–4 düşüşle 77.000 dolar seviyesine geriledi. ETH, çoğunlukla 2.450–2.550 dolar aralığında kaldı ve göreceli olarak BTC'yi yine üstünlük sağladı.
Petrol fiyatlarındaki, enflasyondaki ve ABD tahvil getirilerindeki aynı anda yükseliş, kripto varlıklar için etkili dolar finansman maliyetini tekrar artırdı, ancak ETH’nin göreceli direnci ETF akışları tarafından desteklenmeye devam etti.
SoSoValue
SoSoValue'ye göre, 7 Eylül'de ABD'de İşçi Bayramı nedeniyle piyasaların kapalı olmasıyla, 8-11 Eylül tarihleri arasındaki dört işlem günü boyunca ABD spot BTC ETF'leri yaklaşık 463 milyon dolarlık net çıkış kaydetti ve üç haftalık net girdi serisini sonlandırdı. ARKB ve GBTC sırasıyla yaklaşık 234 milyon ve 129 milyon dolarlık net çıkış yaptı, IBIT ve FBTC de negatif seviyeye döndü.
Buna karşılık, aynı dönemde ETH ETF'leri yaklaşık 197 milyon dolarlık net girdi kaydetti ve bu, dördüncü ardışık pozitif haftayı işaret etti. 11 Eylül'de yalnızca ETH ETF'leri, daha önceki oturumlardan gelen geri çekilmeleri tamamen karşılayacak şekilde öncülük eden BlackRock’ın ETHA’sı ile yaklaşık 216 milyon dolarlık net girdi gördü.
BTC ve ETH ETF akışları arasındaki ayrılma, kurumsal sermayenin kripto piyasasından genel olarak çekilmek yerine büyük varlıklar arasında yeniden dağıtım yapmaya devam ettiğini tekrar göstermektedir. ETH için göreli talep iyileşmeye devam etmektedir, ancak toplam stablecoin arzı paralel olarak önemli ölçüde genişlememiştir. Bu nedenle mevcut ortam, kripto piyasası genelinde geniş bir likidite döngüsünün başlangıcı değil, yapısal kurumsal dönüşüm gibi görünmektedir.
Stablecoin'lar: USDe, sınırlı yeni likidite arka planında genişlerken toplam piyasa değeri sabit kalıyor
DeFiLlama
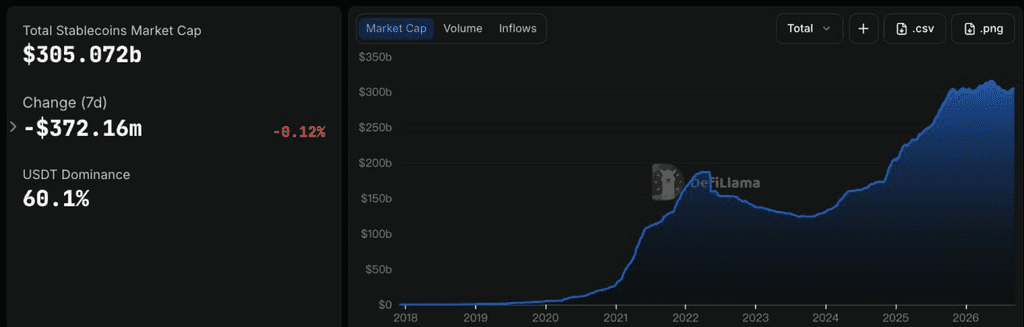
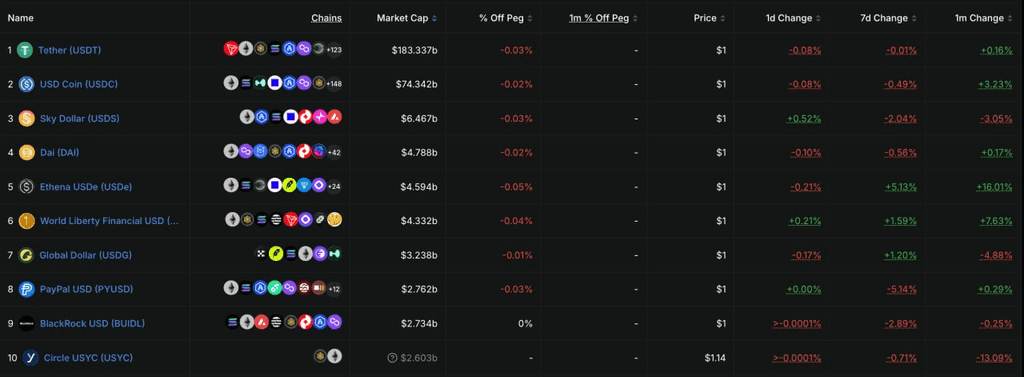
DeFiLlama verileri, toplam stablecoin piyasa değerinin yaklaşık 305,1 milyar dolara ulaştığını gösterdi; önceki yedi gün içinde yaklaşık %0,12’lik hafif bir düşüşle neredeyse değişmeden kaldı. USDT’nin piyasa payı yaklaşık %60,1 seviyesinde kaldı. Bu, stablecoin arzındaki son recuperation’in geçici olarak durduğunu ve ETF akışlarındaki değişikliklerin hâlâ zincir içi dolar likiditesinde geniş çaplı bir genişlemeye dönüşmediğini gösteriyor.
En üst 10 stablecoin arasında, USDT genel olarak değişmeden kaldı, while USDC hafta boyunca yaklaşık %0,39 düştü. USDS ve PYUSD sırasıyla yaklaşık %2,8 ve %2,7 düştü. En dikkat çekici değişim, hafta boyunca yaklaşık %6,5 artışla yaklaşık 4,6 milyar dolara ulaşan USDe oldu. USD1 ve USDG de khiş bir artış kaydetti. USDe’nin genişlemesi, getiri sağlayan ürünler talebindeki iyileşmeyle uyumlu; sUSDe ile ilgili getiriler hâlâ yaklaşık %4,5 seviyesinde ve bu da bazı sermayelerin getiri üreten sentetik dolarlara maruziyetini artırmaya teşvik etti.
Genel olarak, stablecoin piyasası, anlamlı toplam genişleme yerine bireysel ürünler arasında dönmeye devam etmektedir. USDe gibi getiri sağlayan ürünler ek sermaye çekiyor, bununla birlikte USDC gibi büyük stablecoinler biraz daralmış durumda; bu da zincir üzerindeki dolar likiditesi tabanının henüz yeni, geniş kapsamlı bir genişleme aşamasına girmemiş olduğunu göstermektedir.
Bu Hafta İzlenecek Ana Olaylar
Piyasalar, Federal Rezerv'in Eylül politika toplantısına, Japonya Merkez Bankası'nın politika kararına ve Hormuz Boğazı etrafındaki gelişmelere odaklanacak. Eylül'de faiz artırma olasılığı zaten %80'in üzerinde fiyatlanmış durumda; bu nedenle FOMC'nin yılın geri kalanı için politika yolunu belirlemesi, faiz artışının kendisinden daha büyük bir etkiye sahip olabilir.
-
16 Eylül: ABD, Ağustos ayı perakende satışlarını açıklıyor. Faiz artış beklentileri keskin bir şekilde artarken, veri, daha yüksek petrol fiyatlarının ve faizlerin tüketici talebine etki etmeye başlayıp başlamadığını değerlendirmeye yardımcı olacak.
-
17 Eylül: Federal Rezerv, FOMC faiz kararını duyurur, ardından Warsh bir basın toplantısı yapar. Piyasalar şu anda %86 olasılıkla 25 baz puanlık bir faiz artışı bekliyor. Dikkat, Fed'in faizi artırıp artırmayacağından, dot grafiğine, yılın ilerleyen dönemlerinde ek sıkılaştırma olasılığına ve Warsh'in petrol fiyatları ile uzun vadeli tahvil getirileri hakkındaki değerlendirmesine kayacak.
-
18 Eylül: Japonya Merkez Bankası, politika kararını açıklar. Piyasalar genel olarak %1,25'e 25 baz puanlık bir artış bekliyor. JMB, daha hızlı politika normalleşmesi sinyali verirse, daha güçlü bir yen ve Japonya'ya geri dönüşen sermaye akışları, küresel carry trade'leri daha da bozabilir ve teknoloji hisseleri ile kripto varlıklar için likidite baskısı yaratabilir.
-
Jeopolitik: İran ile Körfez ülkeleri arasındaki Hormuz Boğazı görüşmeleri, orijinal olarak 14 Eylül'de planlanmıştı, ancak yeni bir tarih duyurulmadan ertelendi. Ham petrol tekrar barrel başına 100 doların üzerinde işlem yaparken, müzakerelerde ilerleme, küresel enflasyon beklentilerini ve ardından Fed politikası fiyatlamasını doğrudan etkileyebilir.
Birincil Pazar Toplama İzleme: Geleneksel Borsalar Tokenizasyon Maruziyetini Derinleştirirken, Stablecoin Ödeme Altyapısı Sermaye Çekmeye Devam Ediyor
CryptoRank
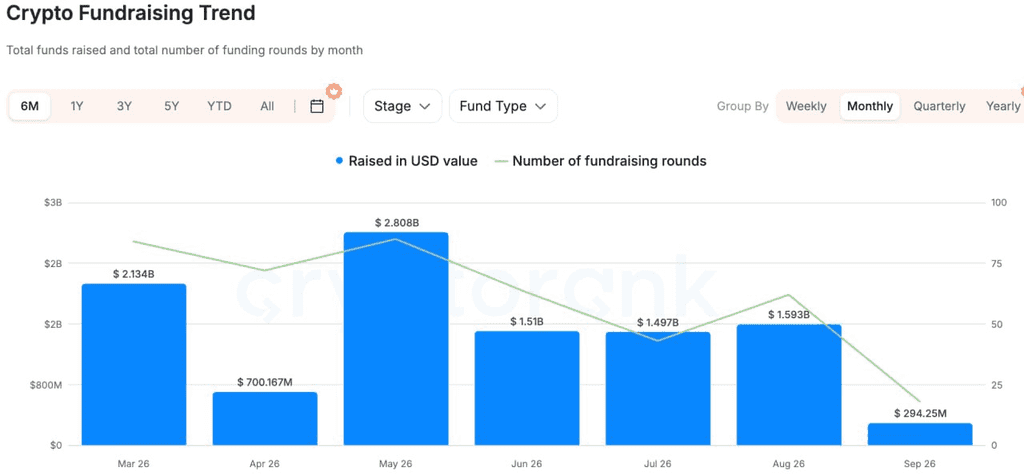
CryptoRank, DeFiLlama ve diğer kaynaklardan gelen geniş finansman verilerine göre, özel piyasa finansman faaliyetleri önceki haftaya göre iyileşti, ancak sermaye genel çevrimiçi uygulamalardan ziyade tokenizasyon, stablecoin ödemeleri ve kurumsal altyapıda yoğunlaştı.
En temsili işlemlerden biri, Nasdaq Ventures’in Kraken’in ana şirketi olan Payward’a yaptığı 100 milyon dolarlık stratejik yatırımıydı. İki taraf, tokenize edilmiş hisse senetleri için alım satım, dağıtım ve post-trade altyapısı etrafında iş birliğini genişletmeyi planlıyor; Kraken ayrıca Nasdaq’un piyasa gözetleme teknolojisini benimseyecek. Bu anlaşmanın önemi, sadece bir kripto borsasına hisse senedi yatırımı aşamasını aşmaktadır. Geleneksel menkul kıymetler borsasının doğrudan tokenizasyon altyapısına girdiğini göstermekte olup, TradFi ile Kripto arasındaki rekabetin varlıkların blockchain’e taşınıp taşınmaması yerine, alım satım, likidite, gözetleme ve çapraz ödeme sistemlerinin entegrasyonuna doğru kaydığını ima etmektedir.
Stablecoin ödemelerinde, Latitude, Oak HC/FT liderliğinde, NEA, Coinbase Ventures ve diğerlerinin katılımıyla 35 milyon dolarlık Series A sermaye topladı. Platform, stablecoin'leri banka hesapları, mobil cüzdanlar ve çok sayıda yargı alanında yerel ödeme ağlarıyla birleştiriyor. Temel değer önerisi, zincir üzerindeki dolarlar, gerçek dünya ödemeleri ve yerel para birimi settlementi arasındaki “son mil” sorununu çözmektir.
AI+Kripto alanında Agentum, AI agenterinin gerçekleştirdiği ticari faaliyetler için kimlik, kripto varlık koruma, itibar ve zincir üstü settlement altyapısı inşa etmek amacıyla 7 milyon dolar topladı. Daha önceki, daha genel AI Agent anlatılarına kıyasla, sermaye artık ödeme, güvenilir yürütme ve settlement sorunlarına çözüm sunan altyapılara artan bir şekilde tercih edilmektedir.
Genel olarak, özel piyasa aynı geniş trendi yansıtmaya devam ediyor: geleneksel finansal kurumlar doğrudan tokenizasyon ticaret altyapısına doğru ilerliyor; stablecoin yatırımı, ihracat üzerine odaklanmaktan çapraz sınırlı ödemelere ve yerel altyapılara doğru kayıyor; AI+Crypto sermayesi, gerçek işlemler ve settlementi destekleyen temel araçlarda giderek daha çok yoğunlaşıyor. Anlamlı kullanıcı, gelir veya dağıtım kanalları olmayan genel amaçlı protokoller, daha dikkatli bir finansman ortamıyla karşı karşıya kalıyor.
Sorumluluk Reddi Bu genel piyasa bilgisi, üçüncü taraf, ticari veya sponsor kaynaklardan olabilir ve yasal, uygunluk, finansal veya yatırım tavsiyesi, teklif, teşvik veya garanti değildir. Bunun doğruluğu, eksiksizliği veya güvenilirliği hakkında açık veya zımni herhangi bir temsilde veya garanti verilmemektedir ve bunun sonucunda ortaya çıkan kayıplar için sorumluluk reddedilmektedir. Yatırımlar/alışverişler risklidir; geçmiş performans, gelecekteki sonuçları garanti etmez. Kullanıcılar kendi sorumluluklarında araştırmalı, dikkatli kararlar vermeli ve tam sorumluluğu üstlenmelidir. Gerekirse profesyonel yasal, vergi veya finansal danışmanlara danışınız.
Sorumluluk Reddi: Bu sayfa, kolaylığınız için AI teknolojisi kullanılarak çevrilmiştir. En doğru bilgi için orijinal İngilizce versiyona bakınız.