

10 Yılın Tahvil Getirisi, Sıcak Enflasyon Nedeniyle Fed Faiz Artırma Korkularını Canlandırarak %5,3'e Çıktı
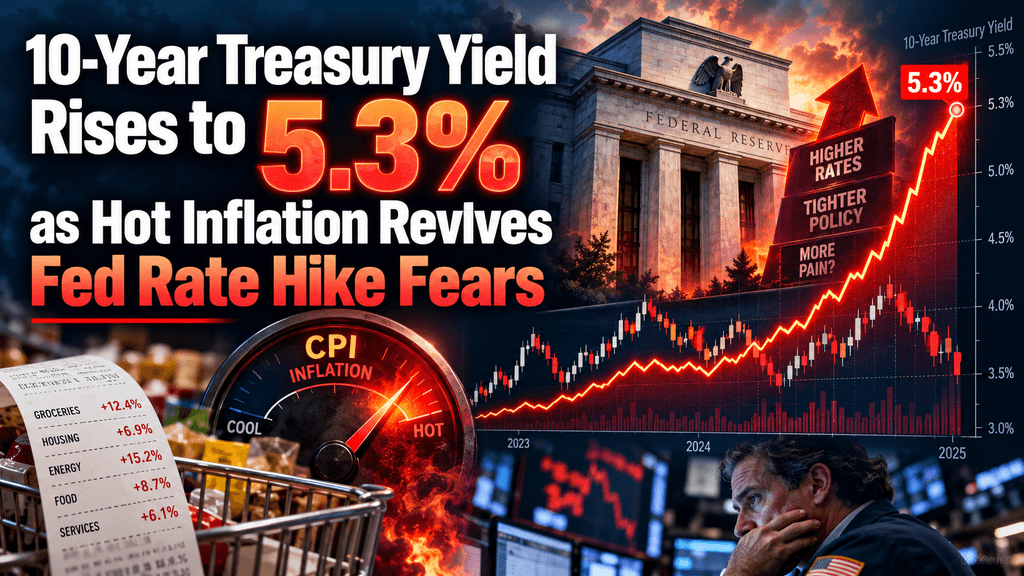
Amerika Birleşik Devletleri 10 Yıllık Hazine Bonosu Getirisi, enflasyon nedeniyle faiz artırımı beklentileriyle %5,3'e yükseldi
Amerika Birleşik Devletleri tahvil piyasası, 14 Ekim 2026'da net bir mesaj iletti. Beklenenden daha yüksek çıkan Eylül tüketicileri fiyat endeksi verilerinin açıklanmasının ardından, temel 10 yıllık tahvil getirisi, piyasa verilerine göre büyük finansal platformlarda rapor edildiği üzere ilk işlemlerde %5,33'e kadar yükseldi ve ardından %5,3 civarında sabitlendi. Bu hareket, getirinin 2000'lerin başından beri görülmemiş seviyelere ulaştığı çok aylık yükselişi sürdürdü. Enflasyon hızlanmasının büyük bölümü, özellikle benzin fiyatlarında yaşandı, aynı zamanda hizmetler ve konut alanlarında daha geniş fiyat baskısı da artış kaydetti. Trader'lar, Federal Rezerv'in ekstra bir eyleme geçme olasılığını hemen yeniden değerlendirdi; rapordan hemen sonra, son Ekim toplantısında faiz artırma olasılığı, düşük yirmilerden hızlı bir şekilde %40'a veya daha yukarısına çıktı.
Desen, uzun vadeli kira maliyetlerinin yüksek kalmasına neden olan sürekli enflasyonu, jeopolitik gerginliklerle ilişkili yüksek enerji maliyetlerini, büyük federal borçlanmayı ve yapay zeka altyapısından kaynaklanan güçlü sermaye talebini bir araya getirdiğini göstermektedir. Piyasalar, politika faizlerinin daha uzun süre kısıtlayıcı kalacağı beklentisiyle Eylül ve Ekim ayının başlarında faiz oranlarını zaten yükseltmişti. En son enflasyon verisi, bu endişeleri pekiştirdi ve hisse senedi piyasalarında, dolar ve kredi piyasalarında hızlı bir tepkiye neden oldu. 10 yıllık tahvil getirisinin %5,3 seviyesine yükselişi, enflasyonun Federal Rezerv'in %2 hedefine göre hâlâ çok yüksek olduğunu ve bu nedenle daha uzun süre daha kısıtlayıcı bir politika tutumu gerektirdiğini gösteren bir piyasa değerlendirmesidir; bu durum, ABD boyunca kira maliyetleri, varlık değerlemeleri ve ekonomik faaliyetler için doğrudan sonuçlar doğurmaktadır.
Eylül TÜFE Hızlanması Enerji Üzerinde Odaklanırken Temel Göstergeler de Sertleşti
Amerika Birleşik Devletleri İşgücü İstatistikleri Bürosu'nun yayınladığı verilere göre, Eylül ayı tüketiciler için fiyatlar aylık bazda %0,6, yıllık bazda %3,7 yükseldi ve yıllık oran için konsensüs öngörüsü olan %3,6'yı aştı. Benzin fiyatları ay içinde %9,1 arttı ve tüm kalemler endeksindeki toplam aylık artışın yarısından fazlasını oluşturdu. Daha geniş enerji kategorisi %5,2 yükseldi ve son on iki ayda %20,4'lük bir artışa katkıda bulundu. Yakıt yağı daha büyük bir aylık artış kaydetti. Bu rakamlar, Brent ham petrolünün barrel başına yaklaşık 105 dolar civarında ve Batı Texas Orta ham petrolünün 95 dolar civarında seyrettiği, yüksek ham petrol fiyatları arka planında geldi. Raporun enerjiye dayalı bileşeni yönü açısından genellikle öngörülmüş olsa da tam olarak büyüklüğü açısından değil, ancak bu onay, başlık enflasyonunu Federal Rezerv'in uzun vadeli hedefinin çok üzerinde tuttuğu için piyasalara hareket kazandırdı.
Gıda ve enerjiyi dışlayan temel enflasyon, aylık olarak %0,3 ve yıllık olarak %2,6 artış gösterdi; bu oranlar her ikisi de %0,2 ve %2,5 beklentilerini aştı. Konut maliyetleri %0,4 artarak önceki hafiflemeye yönelik eğilimi keserek devam etti; ikinci el araçlar ve giyim eşyaları da katkıda bulundu. Sertleşen temel göstergeler ve keskin bir enerji artışı birlikte, politika yapıcılar ve yatırımcılar arasında rahatlık duygusuna yer bırakmayan bir rapor üretti. Piyasalar, deflasyon sürecinin en azından geçici olarak durduğunu ve enflasyonun %2 hedefine doğru sürdürülebilir bir şekilde ilerlediğine dair güvenin yeniden kazanılması için daha fazla politika ayarlamasının gerekebileceğini bu veriyle yorumladı. Hemen ardından hissedilen faiz reaksiyonu bu değerlendirmeyi yansıttı.
Verilerden sonra Ekim ve Aralık Fed Toplantılarının Piyasa Fiyatlandırılması Keskin Bir Şekilde Değişti
Eylül CPI açıklamasından önce, CME FedWatch aracının verileri, 27-28 Ekim'deki Federal Açık Piyasa Komitesi toplantısında yüzde 22 civarında bir olasılıkla yüzde 0,25 oranında bir faiz artışının gerçekleşeceğini gösteriyordu. Raporun saatler içinde bu olasılık, yüksek otuzlar ila düşük ellilere yükseldi ve daha sonra getiriler kısmen geri çekildikçe biraz yumuşadı. Yıl sonuna kadar bir hareket için fiyatlandırma da güçlendi ve piyasalar en az bir ek faiz artışına daha yüksek olasılıklar atıfta bulundu. Federal Rezerv, Eylül ortalarında hedef aralığını 25 baz puan artırarak federal fonlar oranını 3,75–4,00 porse çıkarmıştı; bu, Kevin Warsh başkanlığında üç yıldır yapılan ilk artıştı. Yetkililer, enflasyon yüksek kalırsa daha fazla sıkılaştırma yapılabilir olduğunu sinyallemişti.
Piyasa beklentilerindeki hızlı değişim, oranların fiyatlandırılmasının enflasyon verilerine ne kadar duyarlı kaldığını gösteriyor. Kısa vadeli getiriler, özellikle iki yıllık tahvil, yakın vadeli politika beklentileri ile kısa vadeli Hazine oranları arasındaki doğrudan bağlantıyı yansıttı. Birçok büyük kurumun analistleri, Ekim toplantısında herhangi bir değişiklik olmasa bile Aralık'ta bir hareket olma olasılıklarını artıran kısa vadeli tahminlerini gözden geçirdi. Veriler, Fed'in uzun vadeli getirilerde daha da gerilemeye neden olmaksızın durmaya devam etmesi için olan pencereyi daralttı.
Jeopolitik gerginliklerden kaynaklanan enerji şoku enflasyon yolunu şekillendirmeye devam ediyor
Benzinin aylık %9,1 artışına ve daha geniş enerji endeksinin %5,2 artışına, İran ile ilgili devam eden gerginlikler ve daha geniş Orta Doğu tedarik riskleri nedeniyle sürdürülen yüksek petrol fiyatları doğrudan neden olmaktadır. Yıllık bazda benzin fiyatları %34,2 daha yüksekken, mazot fiyatı %70'in üzerinde yükseldi. Bu artışlar, ulaşım, ısıtma ve üretim maliyetlerine yansıyarak, temel göstergelerde gecikmeli olarak ikincil etkiler yaratabilmektedir. Dizel fiyatları da yüksek seviyelere ulaşmış olup, nihai ürün fiyatlarına yansıtılma endişelerini artırmaktadır.
Federal Reserve yetkilileri, enerji şokunu, politikanın kısıtlayıcı kalması gerekebilir nedeni olarak tekrar tekrar belirtti. Başkan Warsh, coğrafi politika gelişmelerini, komitenin fiyat baskısının ne kadar hızlı hafifleyeceğine dair değerlendirmesini değiştiren faktörler olarak tanımladı. Piyasalar bu görüşü içselleştirdi ve daha yüksek petrol fiyatlarını sadece geçici bir bozulma olarak değil, enflasyonu uzun bir süre hedefin üzerinde tutma gücüne sahip bir kuvvet olarak ele aldı. Bu baskıların sürekliliği, diğer ekonomik veriler karışık olsa bile getirilerin düşmesi için olan alanı sınırladı.
Artan Vade Primi, Daha Yüksek Uzun Vadeli Getirilere Yapısal Bir Katman Ekliyor
Enflasyon ve kısa vadeli politika beklentilerinin ötesinde, yatırımcıların daha uzun vadeli tahvilleri tutmak için talep ettikleri ek ödemeyi temsil eden vade premiumu arttı. Federal Rezerv tarafından izlenen bir ölçüm, Ekim ayının başlarında on yıldan uzun bir süredir en yüksek seviyesine ulaştı ve 10 yıllık getirideki yükselişe önemli ölçüde katkıda bulundu. Daha yüksek vade premiumları genellikle mali sürdürülebilirlik hakkında endişeleri, faizlerin gelecekteki yoluna ilişkin artan belirsizliği veya Tahvillerin güvenli liman varlığı olarak talebinin azalmasını yansıtır.
Bazı piyasa katılımcıları, geleneksel olarak ABD hazine bonolarıyla ilişkili güvenlik premiumunun azaldığını gözlemledi. Bu gelişme, devamlı büyük açıkla birlikte, yeni arz için piyasayı dengelemek daha yüksek getiriler gerektirdi. Sonuç olarak, kısa vadeli politika faizleri durağan olsa bile uzun vadeli faizler altında daha yüksek bir taban oluştu. Term premiumu yakından izleyen yatırımcılar, enflasyon veya büyüme beklentilerindeki küçük değişikliklere bakılmaksızın 10 yıllık getiriyi yüksek tutabilecek bağımsız bir sürücü olarak görüyorlar.
Federal borçlanma ihtiyaçları ve neredeyse 2 trilyon dolarlık açık, arz baskısını sürdürüyor
2026 mali yılı, GSYİH'nın yaklaşık %6'sına denk gelen 2 trilyon dolar civarında veya üzerinde bir açık için yolunda ilerliyor. Net faiz maliyetleri, mali yılın ilk on bir ayında zaten 1 trilyon doları aştı ve bu, mevcut borçların daha yüksek ortalama kupon oranlarını yansıtmaktadır. Daha düşük getirili menkul kıymetlerin vadesi doldukça, Hazine mevcut piyasa oranlarında yeniden finanse etmek zorunda kalır ve böylece daha yüksek faiz giderlerini sabitler. Bu dinamik, daha yüksek getirilerin açığı artırarak, bunun da ek ihracata ihtiyaç duymasını sağlayan bir geri besleme döngüsü yaratır.
Kongre Bütçe Ofisi ve özel analistler, temel varsayımların üzerinde uzun süreli getirilerin, önümüzdeki on yıl boyunca birikmiş defisitlere trilyonlar ekleyeceğini vurguladı. İhale talebi düzenli kalmış olsa da, emisyonun büyük hacmi, daha yüksek getirilere katkıda bulundu. Pazar katılımcıları, mali arzı giderek geçici bir etken yerine yapısal bir faktör olarak görüyor ve uzun vadeli faizlerin 2010'ların ortalamalarından daha yüksek kalacağını savunan görüşü destekliyor.
Yapay Zeka Sermaye Harcamaları, Sınırlı Tasarruflarla Rekabet Ediyor
Veri merkezleri, enerji altyapısı ve ilgili AI projelerine yapılan büyük ölçekli yatırımlar, sermaye talebini artırmıştır. Bu projelere bağlı kurumsal borç emisyonlarının değerinin yüz milyarlarca dolar olduğu tahmin edilmektedir ve bu durum, yatırımcı fonları için Tahvil arzıyla doğrudan rekabet halindedir. Gerçek faizler üzerindeki bu baskı, nomina getirilerdeki yükselişin bir kısmını açıklamaktadır. Federal Rezerv yetkilileri, AI ile ilgili harcamaların talebi desteklediğini ve verimlilik kazanımları tamamen ortaya çıkmadan önce birkaç yıl daha devam edebileceğini kabul etmiştir.
Bu sermaye toplama yarışması, politikanın hem uyarıcı hem de kısıtlayıcı olmadığı nötr faiz oranını yükseltir. Eğer nötr oran artmışsa, belirli bir federal fonlar oranı ekonomi üzerinde daha az kısıtlayıcı etki yapar ve aynı enflasyon sonucunu elde etmek için daha yüksek politika oranları veya daha yüksek uzun vadeli getiriler gerekir. Piyasalar, bu akıl yürütme biçimini fiyatlamaya dahil ederek, AI yatırımını daha yüksek reel getiriler için orta vadeli bir destek olarak ele almıştır.
Hisse Senedi Piyasaları ve Büyümeye Duyarlı Sektörler Daha Yüksek İndirim Oranını Emiyor
Daha yüksek hazine tahvili getirileri, özellikle uzun vadeli büyüme hisselerine uygulanan indirim oranını artırır. Zaten yüksek değerlemelerden baskı gören teknoloji hisseleri, enflasyon verilerinden sonra ek satışlara maruz kaldı. Daha geniş hisse senedi endeksleri de yatırımcıların daha sıkı finansal koşulların etkilerini yeniden değerlendirmesiyle düşüş gösterdi. Finansal sektör, bazı bankalar için daha yüksek faiz oranlarının net faiz marjlarını desteklemesiyle birlikte, diğerleri için finansman maliyetlerini ve kredi endişelerini artırarak karışık baskılarla karşılaştı.
10 yıllık getiri, birçok şirket ve tüketicinin kredi maliyetleri için bir referans noktası görevi görmektedir. Bu getiri arttıkça, konut kredisi faizleri konut faaliyetlerini kısıtlayan seviyelere doğru ilerlemiş, otomobil ve iş kredisi faizleri de yükselmiştir. Bu kanallar, daha yüksek tahvil getirilerini gecikmeli olarak daha yavaş harcama ve yatırım oranlarına aktarmaktadır. Piyasa katılımcıları, daha yüksek getirilerin birikimli etkisinin en sonunda enflasyon baskısını hafifletmek için ekstra agresif politika eylemlerine gerek kalmadan büyüme hızını yeterince yavaşlatıp yavaşlatmayacağını izlemeye devam etmektedir.
Konut ve tüketiciler için kredi maliyetleri, referans getiriyle birlikte artıyor
Otuz yıllık sabit konut kredisi faizleri, 10 yıllık hazine bonosu getirisini yakından takip eder ve son yükseliş, bu faizleri bazı piyasa tekliflerinde %7,5'e doğru çıkarmıştır. Daha yüksek konut finansmanı maliyetleri, erişilebilirliği azaltır, işlem hacmini yavaşlatır ve zamanla konut fiyatlarına aşağı doğru baskı uygular. Araçlar ve döner borçlar için tüketici kredi faizleri de benzer şekilde yükseldi ve hanelerin aylık yükünü artırdı.
Bu gelişmeler, hane halkları bilançolarının daha önceki enflasyonun kalıntı etkilerini hâlâ yansıttığı dönemde gerçekleşiyor. Yükselen yaşam maliyetleri ve daha yüksek finansman oranlarının birleşimi, serbest harcamaları ağırlayabilir. Politika yapıcılar, bu kanalları dikkatle izliyor çünkü para politikasının talebi etkileme iletim mekanizmasının bir parçasını oluşturuyorlar. Faiz oranlarının şu anki seviyelerde uzun süre kalması, federal fonlar oranı yakın dönemde değişmesse bile, finansal koşulların kısıtlayıcı kalmasına neden olur.
Dolar Gücü ve Küresel Getiri Yayılımları ABD Faiz Beklentisini Yansıtıyor
ABD doları endeksi, enflasyon verilerinin ardından yılın en yüksek seviyesine ulaştı; çünkü daha yüksek getiriler sermaye girişi çekti. Daha güçlü dolar koşulları, gelişmekte olan piyasa ödünç alanları için finansal koşulları sıkıştırır ve ABD doları cinsinden ifade edilen komodite fiyatlarını etkileyebilir. Avrupa ve diğer gelişmiş piyasa tahvil getirileri de benzer şekilde yükseldi; bu, ABD faiz gelişmelerinin küresel etkisini gösteriyor.
Yabancı merkez bankaları kendi enflasyon zorluklarıyla karşı karşıya kalırken, ABD getirilerindeki artış dolar varlıklarının göreceli cazibesini artırıyor. Bu dinamik, para birimi değer kaybının enflasyon hedeflerini tehdit etmesi durumunda diğer merkez bankalarının tepki vermesine neden olabilir. Sonuç olarak, yalnızca yerel faktörlerden kaynaklanacak olanın aksine, daha senkronize bir küresel sıkılaştırma itici gücü ortaya çıkıyor.
Geçmiş Bağlam, Mevcut Getirileri Çoklu Onyıllık Yüksek Seviyelere Yakın Konumlandırıyor
10 yıllık getiri, 2000'lerin başından beri uzun bir süre 5 porönten yüksek seviyelerde kalmadı. Ekim ayının başlarında günlük içi zirveler 5,33–5,36 porönte ulaşarak yaklaşık yirmi dört yıldır görülmeyen en yüksek okumaları işaret etti. 30 yıllık getiri de, iki on yıl önce görülen seviyelere benzer şekilde yaklaştı. Bu istikrarlar, daha önceki yüksek getiri dönemlerindeki duruma kıyasla GSYİH'ya göre çok daha yüksek bir federal borç seviyesiyle gerçekleşiyor.
Daha kısa piyasa hafızasına sahip yatırımcılar %5'i aşırı olarak görebilir, ancak daha uzun dönemlerdeki tarihsel ortalamalar sıklıkla daha yüksekti. Mevcut ortam, borç seviyelerinin, yatırımcı tabanının yapısının ve doların rezerv para birimi olarak rolünün tümünün gelişmesi nedeniyle farklıdır. Yüksek borç ve yükselen getirilerin birleşimi, borç oranları daha düşükken var olanlardan daha zorlu bir mali aritmetik yaratmaktadır.
Warsh Başkanı Altında Politika İletişimi, Verilere Bağlılık ve Enflasyon İnanırlığını Vurguluyor
Başkan Kevin Warsh, enflasyonun uzun bir süre hedefin üzerinde kaldığını ve komitenin temel eğilimlerin %2 yönünde ilerlediğine dair güvenini koruması gerektiğini vurguladı. Yetkililer, Eylül'deki faiz artışını kararlı bir şekilde kısıtlayıcı bir alana geçiş olarak değil, bir uyum miktarının kaldırılması olarak tanımladı. Birçok konuşmacı, ardışık toplantıların her seferinde faiz değişikliği üretmesi gerektiğini belirtmedi ve Ekim'de bir duraklama ardından daha sonra ek önlem alınma olasılığını açık bıraktı.
Bu iletişim tarzı, gelen verilere daha fazla ağırlık verirken açık ileriye dönük yönlendirmelere daha az ağırlık verir. Piyasalar, her enflasyon verisine daha keskin tepkiler göstermiştir. Bu yaklaşım, esnekliği korurken enflasyon hedefine güveni yeniden kurmayı amaçlamaktadır. Uzun vadeli beklentileri sabitleyip sabitleyemeyeceği, önümüzdeki aylarda fiyatlar ve büyüme yolunun nasıl ilerleyeceğine bağlı olacaktır.
Finansal Koşullar ve Sermaye Piyasaları Beklentileri
Daha yüksek hazine tahvili getirileri, hisse ve borç sermayesinin maliyetini aynı anda artırarak genel finansal koşulları sıkıştırıyor. Kredi spreadleri nispeten kontrol altında kalırken, yatırımcılar hâlâ kurumsal bilançoları sağlam olarak görüyor; ancak faiz oranlarının mutlak seviyesi yeni yatırım projeleri için engel seviyesini yükseltti. Özel sermaye, gayrimenkul ve altyapı finansmanı için maliyetler arttı ve bu da işlem aktivitesini yavaşlatabilir.
Portföy oluşturma için, daha yüksek getiri ortamı, yıllarca düşük faiz oranlarının ardından sabit gelir tahvillerine anlamlı bir gelir bileşeni kazandırıyor. Aynı zamanda, piyasa ardışık enflasyon ve politika sinyallerini işlemeye devam ederken fiyat volatilitesi arttı. Yatırımcılar, enflasyonun şu anda fiyatlandırılan düzeyden daha uzun süre devam etmesi durumunda daha fazla getiri artışı riskiyle gelir avantajını karşılaştırıyor.
🔥 Haberlerin Ötesinde: KuCoin 5.0 Sizin İçin Ne Anlama Geliyor
Piyasa haberleri hızlı ilerliyor — ancak bunu nerede uyguladığınız da aynı kadar önemli. Bu Ekim'de KuCoin, KuCoin 5.0'ı piyasaya sürüyor ve KuCoin'i yeniden inşa edilmiş bir platforma dönüştürüyor. Sizin için gerçekten ne değişiyor:
-
Her şey için bir hesap. Eski platformlar paranızı ayrı "spot", "marjin" ve "vadeli" hesaplar arasında böler ve nedenini anlamak beklerdi. KuCoin 5.0'ın birleşik hesabı bunu tamamen ortadan kaldırıyor — bir kez yatırma yapın, her şey orada olacak (şu anda yalnızca VIP'lere açık).
-
Hisse senetleri, endeksler ve ticari ürünler. KuCoin 5.0, kripto dışına küresel piyasalara genişliyor. Kripto yatayda hareket ederken hisse senedi piyasaları yükseliyorsa (veya tam tersi), fiat sistemleri için broker hesabı açıp günlerce beklemek yerine dakikalar içinde geçiş yapabilirsiniz.
-
Gerçek dünya varlıkları (RWA). Komoditiler gibi geleneksel varlıklara yönelik tokenleştirilmiş maruziyet, tamamen kripto hesabınızda. Küresel finanstan en hızlı büyüyen segmentlerden biri artık kurumlar için ayrılmış değil — bunlara işlem yaptığınız aynı bakiyeden erişebilirsiniz.
-
Öğrenirken kazanın. Hâlâ işlem yapmaya hazır değil misiniz? KCUSD, stablecoin’lerinizin günlük, otomatik bileşik faiz kazanmasını sağlar. Durgun yatırmanızı %4 getiriyle çalıştırmanın en hafif stresli yolu.
-
Dilbilgisi gerektirmeyen, platforma entegre edilmiş, basit bir yapay zeka asistanı. Sorular sorun, piyasa bağlamını öğrenin, ne görüyorsanız anlayın.
-
Sizi aşırı yüklemeyen bir uygulama. Daha hızlı, daha temiz ve tutarlı — ilk dokunuşta intuitive, bir öğretici sonrası değil.
-
Güvenlik, sadece güvenmekle kalmaz, kontrol edebilirsiniz. MiCAR lisanslı bir AB kurumu, Varlık Kanıtı'nı kendiniz doğrulayabilir ve uluslararası olarak sertifikalı güvenlik (SOC 2 Type II, ISO 27001:2022).
Hesabınızı dakikalar içinde oluşturun — kripto'nun geçmişte olmadığı, nereye gittiği için inşa edilmiş platformda başlayın.
SSS
Eylül 2026 TÜFE raporu, yayınlandığı gün tahvil getirilerini nasıl etkiledi?
Rapor, temel bileşenlerde beklenenden daha yüksek olan yıllık %3,7 ve aylık %0,6 artış gösterdi. Benzinin büyük katkısı, başlık seviyesini yükselterek temel enflasyonu da güçlendirdi. Piyasalar, tahvilleri satarak 10 yıllık getiriyi ilk işlemlerde yaklaşık dokuz baz noktası artırarak %5,3 seviyesine çıkardı. Kısa vadeli bir Fed faiz artırımının olasılığı, oturum ilerledikçe kısmen geri çekilmeden önce önemli ölçüde yükseldi.
Enerji fiyatlarındaki artış, son verim artışı üzerinde hangi rol oynamıştır?
Benzin, Eylül ayında %9,1 yükseldi ve aylık TÜFE artışının yarısından fazlasını oluşturdu. Daha geniş enerji fiyatları %5,2 arttı, bu da devam eden jeopolitik gerginliklerle bağlantılı olarak yüksek petrol fiyatlarını yansıttı. Bu maliyet baskıları, ulaşım ve üretim giderlerine yansıyarak başlık enflasyonunu yüksek seviyede tuttu ve bu da daha yüksek faiz beklentilerini ve dolayısıyla daha yüksek tahvil getirilerini destekledi.
Neden premium terimi, daha uzun vadeli oranları açıklamada daha önemli hale geldi?
Premium terimi, uzun vadeli faiz oranları ve enflasyon belirsizliği nedeniyle yatırımcıların talep ettiği ek getiriyi temsil eder. Son tahminler, bu terimin çok yıllık zirvelere ulaştığını göstermektedir ve bu durum, bütçe açığı, güvenli liman talebindeki azalma ve daha büyük politika belirsizliği endişelerini yansıtmaktadır. Bu bileşen, 10 yıllık getirideki yükselişte yalnızca politika faiz beklentilerinden bağımsız olarak katkıda bulunmuştur.
Mevcut federal açığın büyüklüğü nedir ve getirileri nasıl etkiler?
2026 mali yılı, GDP'nin yaklaşık altı porçanı olan iki trilyon dolar civarında bir açıkla ilerliyor. Büyük emisyon hacimleri, yeterli talebi çekmek için daha yüksek getiriler gerektiriyor. Artan net faiz maliyetleri, defisiti daha da genişletiyor ve piyasaların daha uzun vadeli faizlere açıkça yansıtmaya başladığı kendini pekiştiren bir dinamik oluşturuyor.
Yapay zeka yatırımı, hazine bonosu getirilerini nasıl etkiler?
Veri merkezleri ve ilgili altyapıya yapılan büyük sermaye harcamaları, mevcut tasarruflar için hükümetin borçlanmasına rakip olmaktadır. Bu ek talep, reel faiz oranlarını yükseltmektedir. Yetkililer ve analistler, yapay zeka ile ilgili harcamaların ölçeğini, nötr faiz oranını yükseltmeye ve nominal getirilerdeki artışa katkıda bulunan faktörlerden biri olarak göstermiştir.
Yıl sonuna kadar Federal Reserve eylemlerinin mevcut piyasa fiyatı nedir?
Eylül CPI verilerinden sonra, geç Ekim toplantısında bir artış olma olasılığı yüksek otuzlar ila düşük elliler yüzdelik aralığına yükseldi, ardından hafifledi. Piyasalar, Eylül Ekonomik Projeksiyonlar Özeti'nin medyan tahminine uygun olarak, 2026 yılının sonuna kadar en az bir ek artış olma olasılığını yüksek olarak değerlendirmeye devam ediyor.
İhbar: Bu içerik yalnızca bilgilendirme amaçlıdır ve yatırım tavsiyesi oluşturmaz. Yatırımlar risk taşır. Lütfen kendi araştırmanızı yapın (DYOR).
Sorumluluk Reddi: Bu sayfa, kolaylığınız için AI teknolojisi kullanılarak çevrilmiştir. En doğru bilgi için orijinal İngilizce versiyona bakınız.