KuCoin Ventures Haftalık Raporu: Piyasa Likiditesi Sıkışırken Wall Street Zincir Üzerine Harekete Geçiyor
KuCoin Ventures Haftalık Raporu: Piyasa Likiditesi Sıkışırken Wall Street Zincir Üzerine Harekete Geçiyor
1. Haftalık Pazar Özetleri
Sürekli Vadeli İşlemlerden Tokenleştirilmiş Menkul Kıymetlere, Wall Street Dijital Piyasalara Hızlı İlerliyor
Geçen hafta, geleneksel finans ile zincir üzerindeki piyasaların birleşiminde birkaç tamamlayıcı gelişme yaşandı: ICE, Hyperliquid tabanlı vadeli sözleşmeleri ABD düzenlenmiş piyasasına kazandırma planlarını duyurdu; önde gelen makro yatırımcı Stanley Druckenmiller, Trade[XYZ]'ye yaptığı yatırımı kamuoyuna açıkladı ve DTCC resmen menkul kıymet tokenleştirme hizmetini başlattı. Bu arada bazı listelenmiş şirketler, hisselerinin tokenleştirilmiş menkul kıymet platformlarında işlem görmesine karşı çıktı. Altyapı geliştirme ve sermaye taahhütleri ilerliyor, ancak çıkarıcı kabulü karışık kalıyor.
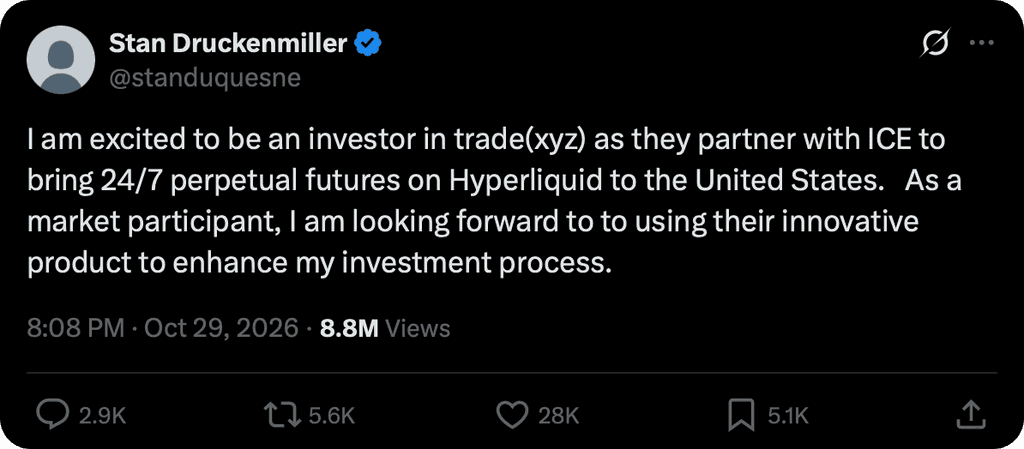
29 Ekim'de, New York Menkul Kıymetler Borsası'nın ana şirketi ICE, Trade[XYZ] ile bir anlaşma ve şirket üzerinde stratejik bir yatırım duyurdu. Ortaklar, perakende trader'lar için düzenlenmiş sonsuz vadeli piyasa ve Hyperliquid üzerinde kurulan özel bir temizleme yapısı kurmayı planlıyor. Bu yapı, kripto, hisse senedi, emtia, döviz ve diğer varlıklara fiyat marjı sunacak. ICE'nin OKX ile olan ortaklığı aynı zamanda bir dağıtım kanalı olarak hizmet verecek. Ortaklık, düzenleyici onaylara bağlı olmaya devam ediyor, ancak önemi zaten açık: geleneksel borsalar, zincir üstü sonsuz vadeli işlemler için piyasa operasyonları, temizleme yetenekleri ve dağıtım kaynaklarını taahhüt ediyor.
Midnight (NIGHT) Artık KuCoin'de!
Aynı gün, ünlü Wall Street yatırımcısı Stanley Druckenmiller, X'teki ilk gönderisinde Trade[XYZ]'nin bir yatırımcısı olduğunu ve yatırım sürecini geliştirmek için ürünlerini kullanmayı beklediğini doğruladı. Yatırım miktarı açıklanmadı. Onun katılımı, sermaye taahhüdü ile ürün kullanım niyetini birleştiren, zincir üstü kalıcı vadeli işlemlerin geleneksel finansal piyasa katılımcılarını çektiğine dair somut bir örnek sunar.
Menkul kıymet hareketliliğinde de somut ilerlemeler kaydedildi. 28 Ekim'de DTCC'nin bir alt kuruluşu olan DTC, menkul kıymetlerin kiralık olarak tutulması durumunda hakların geleneksel ve tokenleştirilmiş formlar arasında dönüştürülmesini sağlayan, ancak ilgili mülkiyet haklarını, ekonomik çıkarları ve yatırımcı korumalarını koruyan tokenleştirme hizmetini resmen başlattı. Hizmet, şu anda Canton ve DTCC'nin özel Besu ağıyla entegre edilmiştir. J.P. Morgan, Citi, Morgan Stanley ve Fidelity dahil olmak üzere yirmi DTC katılımcısı, bu hizmete erişmek için anlaşmalar imzaladı ve başlangıçta 34 menkul kıymet tokenleştirilebilir durumda. Hizmetin hemen değer kazanma potansiyeli, menkul kıymet transferleri ve teminat hareketlerinin verimliliğini artırmada yatıyor.
Ancak çıkarıcılar daha dikkatli bir tutum sergiliyor. ICE–OKX ortak girişimi OKXICE, 28 Ekim'de yayımladığı bir duyuruda, Walmart ve Eli Lilly dahil olmak üzere hisselerinin tokenleştirilmiş olarak ticaretine itiraz eden 38 şirketi listeledi. Bu itirazlar, bu özel platformdaki düzenlemelerle ilgilidir. Duyuruda her şirketin nedenleri açıklanmadı; bu nedenle bu itirazlar, menkul kıymetlerin tokenleştirilmesine genel bir reddi olarak yorumlanmamalıdır.
Bu gelişmeler birlikte, zincir üstü finansın, ticaret mekanizmalarının, varlık haklarının ve piyasa kurallarının birlikte uygulamaya konulduğu bir aşamaya girdiğini gösteriyor. Sürekli vadeli işlemler, varlık fiyatlarına maruz kalma sağlarken, tokenleştirilmiş menkul kıymetler, temel menkul kıymetlere ait hakları temsil ederek farklı ihtiyaçları karşılar. İlkisinin genişlemesi, düzenleyici erişim, likidite ve risk yönetimi üzerinde bağlıdır; ikincisi ise, muhafaza, yatırımcı haklarının iletimi ve varlık transferleri için koordine edilmiş düzenlemelere de ihtiyaç duyar.
İzlenmesi gereken ana gelişmeler arasında ICE’in önerdiği pazarlar için düzenleyici onaylar ve piyasaya çıkış zamanlamaları, DTCC üzerinden tokenleştirilmiş varlıkların ve teminat kullanımının gerçek ölçeği, ve çıkarıcıların ile işlem platformlarının daha yaygın kabul gören ürün düzenlemeleri üzerinde anlaşıp anlaşılamayacağıdır. Bu gelişmeler, 24 saatlik çoklu varlık alım satımının ve zincir üzerindeki menkul kıymet transferlerinin günlük finansal faaliyetlerin bir parçası olarak ne kadar yaygın hale geleceğini belirleyecektir.
2. Haftalık Seçili Piyasa Sinyalleri
Fed, faiz artışlarını durdurdu ancak Aralık penceresini açık bıraktı, AI sermaye harcamaları konusundaki endişeler teknoloji hisselerini baskı altında tutuyor ve Binance güvenlik olayı, fon çıkışları arasında kripto zayıflığını kuvvetlendiriyor
Federal Reserve, Ekim toplantısında beklendiği gibi faiz artışlarını durdurdu ve federal fonlar hedef aralığını 3,75%–4,00% olarak sabit bıraktı. Karar, 10-2 oyla geçti; iki üye, hemen 25 baz puanlık bir artışa oy verdi. Açıklamada, ekonomik aktivite değerlendirmesi “kuvvetli”den “güçlü”ye yükseltildi; enflasyonun hâlâ yüksek kaldığı vurgulandı, bu da duruşun sıkılaştırma döngüsünün sonunu işaretlemekten ziyade ek verilerin beklenmesiyle ilgili olduğunu gösteriyor. Warsh, basın toplantısında Aralık ayı yolunu net bir şekilde belirtmekten kaçındı ve gelecek ayın gelen verileri değerlendirmek için önemli bir pencere olacağını vurguladı.
Sonraki veriler, ABD ekonomisinde güçlü büyüme ve hâlâ yüksek enflasyonun birleşimini daha da pekiştirdi. Gerçek GSYİH, üçüncü çeyrekte ikinci çeyrekteki %2,2'den %3,4'e yıllık oranla büyüdü; tüketim ve AI ile ilgili iş yatırımları ana katkı sağladı. Bununla birlikte, Eylül'de başlıca PCE enflasyonu yıllık bazda %3,4'ten %3,6'ya yükseldi, temel PCE ise yaklaşık %3,1 oldu. Güçlü büyüme, Fed'in hemen hemen resepsiyon endişesi duymasını azaltırken, yeniden artan enflasyon baskısı yıl sonuna kadar başka bir faiz artırma nedenini sürdürmektedir.
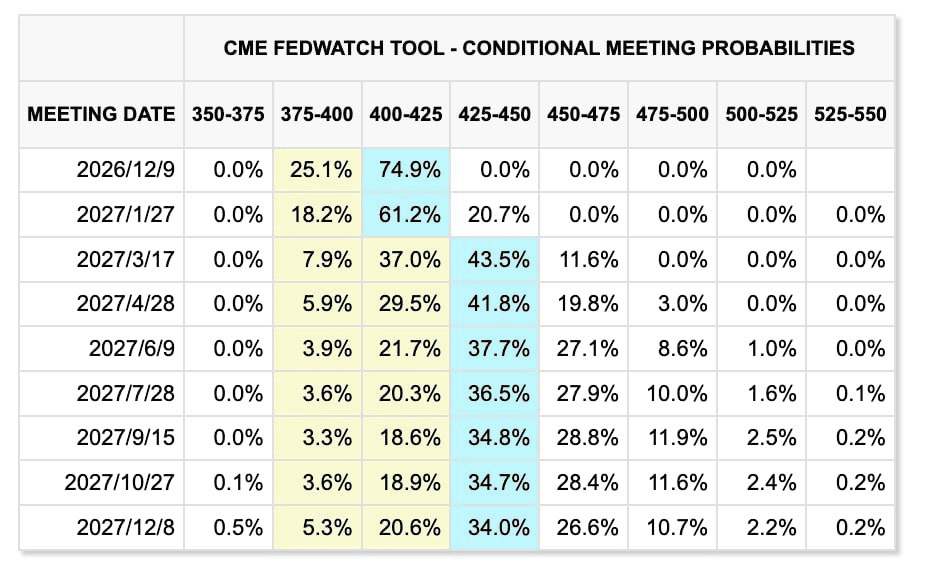
2 Kasım itibarıyla CME FedWatch Aracı, Aralık ayında 25 baz puanlık faiz artırımı olasılığını yaklaşık %74,6 olarak fiyatlandırmaktadır ve bu hâlâ açıkça temel senaryodur.
Yani, Ekim'deki duraklama zaten piyasalar tarafından absorbe edildi ve dikkat, Kasım'daki istihdam ve enflasyon verilerinin Aralık'ta başka bir hareketi desteklemek için yeterince güçlü olup olmadığına kaydı.
CME FedWatchTool
Son piyasa ayarlamasının temel endişesi, AI talebinin ani olarak kaybolması değil, yatırımcıların büyük AI yatırımlarının ne zaman serbest nakit akışı ve karlara dönüşeceğine artan şekilde şüphe etmesidir. Amazon, AI ile ilgili sermaye harcamalarının genişlemeye devam edeceğini söyledi, Intel ise sürekli nakit tüketimi baskısı uyarısında bulundu. Alphabet, önceki dönemlerde yüksek yatırım seviyeleri ve zayıflayan serbest nakit akışı nedeniyle önemli bir satış baskısı yaşamıştı.
Bu nedenle AI alım satımı, “kim daha fazla harcıyor” sorusundan, gelir, kazanç ve nakit akışlarının sermaye harcamalarının sürdürülebilir genişlemesini nihayetinde gerekçelendirebilir olup olmadığı yönüne doğru kaymaya devam ediyor. Bu risk, Asya AI donanım tedarik zincirine hızla yayıldı. Güney Kore’nin KOSPI endeksi Cuma günü yaklaşık %4,5 düştü; Samsung Electronics ve SK Hynix keskin şekilde zayıfladı. Japonya’nın Nikkei endeksi aynı gün yaklaşık %2,1 düştü; Advantest, Tokyo Electron ve SoftBank gibi AI ve yarı iletkenle ilgili hisseler endeksi aşağı çekti. Nikkei hâlâ yaklaşık %1’lik skorlu haftalık bir artış kaydetti, ancak Japon ve Güney Kore piyasaları ABD AI sermaye harcaması döngüsüne ilişkin beklentilerdeki değişimlere giderek daha hassas hale geliyor.
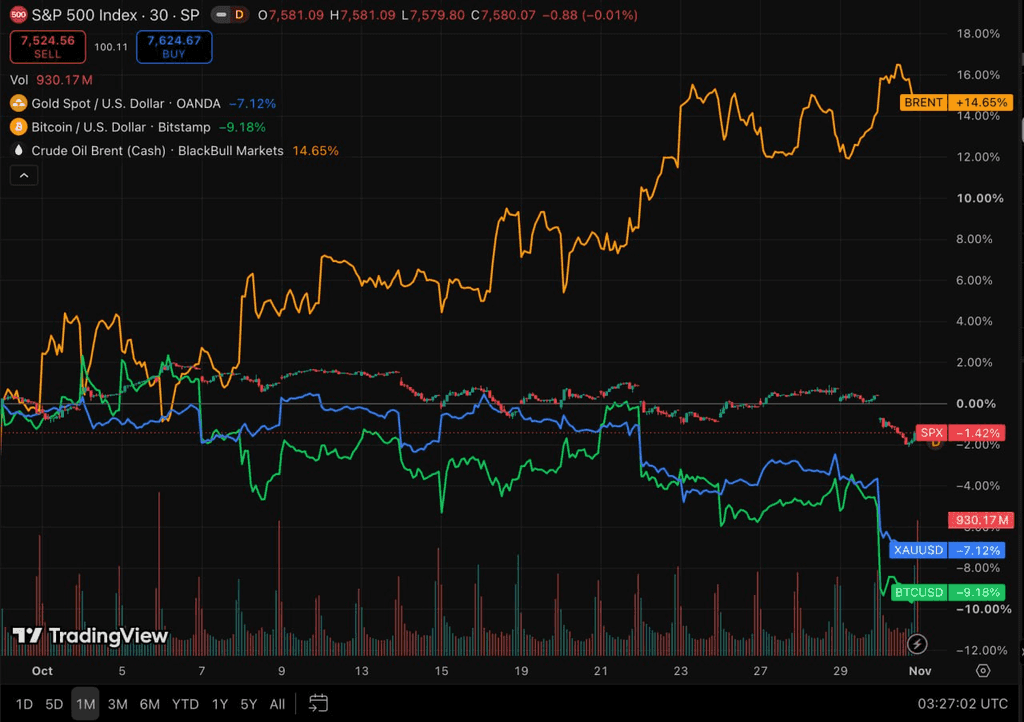
Enerji piyasalarında, Orta Doğu'daki gerginliklerin artması, önemli bir coğrafi siyasi risk primini sürdürdü. Hormuz Boğazı'nda başka bir petrol tankerine saldırı yapıldı, Houthi kuvvetleri Kuzey Arabistan'ın enerji altyapısını tehdit etmeye devam etti ve ABD'nin orta seçimlerden sonra İran'a karşı askeri eylemini genişletip genişlemeyeceği de bir piyasa değişkeni haline geldi. Brent ham petrolü, Cuma günü barrel başına 117,64 dolara yükseldi ve Ekim ayında yaklaşık %13,6 artış kaydetti; WTI ise barrel başına 104,12 dolarla kapanmıştır.
ABD ve İran, Katar aracılığıyla dolaylı iletişimlerini sürdürmektedir, ancak denizcilik ve askeri riskler hâlâ önemli ölçüde hafiflememiştir. Bu nedenle, enerji fiyatlarındaki yükseliş, Federal Rezerv'in politikasını gevşetme yeteneğini sınırlamaya devam edebilir. Aynı zamanda, altın da yüksek faiz ortamından ek baskı altına girmiştir. Fiyatlar Cuma günü ons başına 4.000 doların altına düşmüş ve Temmuz'dan beri en düşük seviyeye inmiş; Ekim ayında ikinci ardışık aylık düşüş kaydedilmiştir. Maliye ve coğrafi siyasi riskler ortadan kalkmamıştır; ancak dirençli büyüme, yüksek enflasyon ve yıl sonuna kadar başka bir faiz artışı beklentisi, gerçek faiz baskısının güvenli liman talebini geçici olarak aşmasına izin vermiştir.
TradingView
Kripto Varlıklar ve ETF'ler: Binance Güvenlik Olayı, Risk Azaltmayı Kuvvetlendirirken, Sürekli ETH ETF Çıkışları Daha Belirgin Kalıyor
Kripto piyasası, geçen hafta başta daha geniş riskli varlıklarla birlikte iyileşti, ancak Perşembe'den Cuma'ya doğru keskin bir şekilde zayıfladı. BTC, haftanın ortasında geçici olarak 81.000 doların üzerine çıktı, ancak Binance büyük bir güvenlik olayı açıkladıktan sonra hızla 77.000 doların altına düştü ve yaklaşık 76.000 dolar seviyesine indi. ETH aynı dönemde yaklaşık 2.200 dolara düşerek BTC'nin performansının altında kaldı.
Binance, güvenlik olayının büyük ölçekli anormal varlık transferleri ile ilgili olduğunu ve ilgili varlıkların birkaç milyar dolarını dondurduğunu açıkladı. Bu nedenle, haftanın kripto düzeltmesi yalnızca faiz oranları ortamına bağlanamaz. Bu, daha zayıf makro risk istekliliği ve endüstriye özgü bir güvenlik şoku birikimiyle açıklanmıştır.
SoSoValue
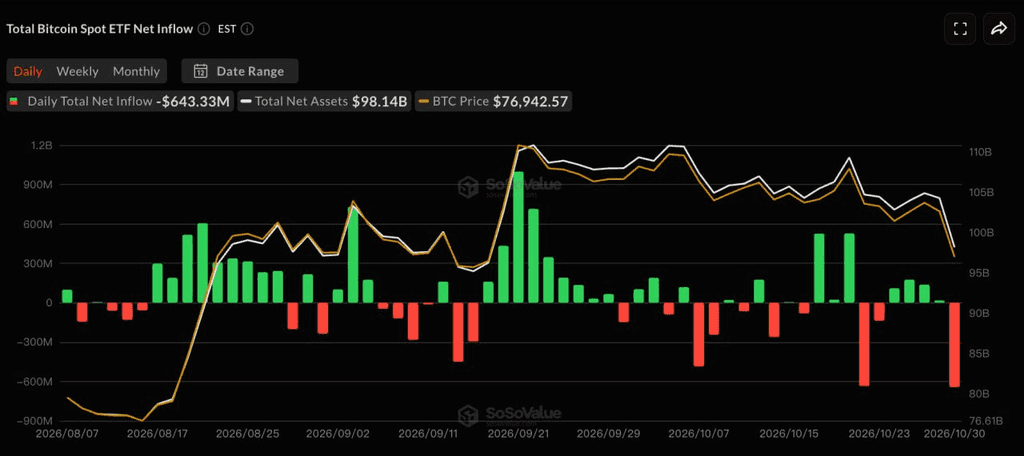
SoSoValue'ye göre, ABD'nin spot BTC ETF'leri, 26 Ekim ile 30 Ekim arasında yaklaşık 203 milyon dolarlık net çıkış kaydetti. İlk dört işlem günü hâlâ birikimli net girdi olarak yaklaşık 440 milyon dolar üretti, ancak yalnızca Cuma günü yaklaşık 643 milyon dolarlık net çıkış yaşandı ve önceki kurumsal alımlar tamamen tersine döndü. IBIT, FBTC ve ARKB sırasıyla yaklaşık 234 milyon dolar, 201 milyon dolar ve 130 milyon dolarlık çıkış kaydetti.
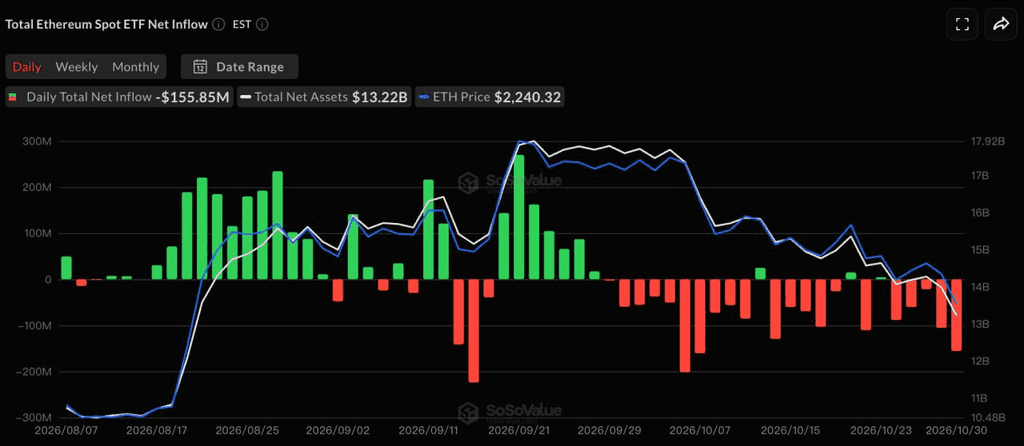
Fonlama baskısı, ETH ETF'lerinde daha sürekli oldu. Aynı dönemde, tüm beş işlem gününde iade işlemlerine sahip olunarak yaklaşık 432 milyon dolarlık net çıkış kaydedildi. BlackRock’ın ETHA’sı, haftalık çıkışlarda yaklaşık 391 milyon dolarlık paya sahip olup, iadelerin ana kaynağı oldu. Birikmiş ETH ETF çıkışları, Ekim boyunca daha da arttı ve ETH’nin BTC’ye göre daha zayıf performansını açıklamaya yardımcı oldu.
Önceki bazı haftalardan farklı olarak, bu hafta sermaye BTC ve ETH arasında dolaşmak yerine kurumsal risk marjını genel olarak azaltma eğiliminde oldu. BTC ETF'lerinin ilk dört oturumda hâlâ girdiler çekmesi, kurumsal talebin tamamen kaybolmadığını gösteriyor. Ancak Cuma günü gerçekleşen büyük ölçekli iade işlemleri, teknoloji sektörü riski ile kripto özel olayların aynı anda kötüleşmesi durumunda ETF talebinin istikrarlı bir fiyat tabanı sağlamaya yeterli olmadığını gösteriyor.
Stablecoin'lar: Finansman zayıflığı, ETF'lerden zincir içi dolar temeline yayılırken piyasa kapitalizasyonu hâlâ daralıyor
DeFiLlama
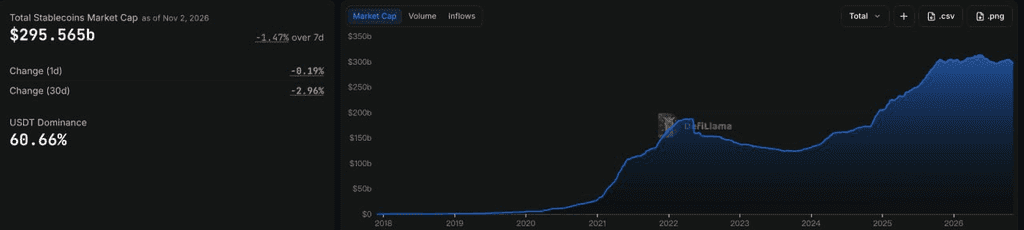
DeFiLlama verilerine göre, 2 Kasım itibarıyla toplam stablecoin piyasa değeri yaklaşık 295,6 milyar dolardı ve önceki yedi günde %1,47, önceki otuz günde ise yaklaşık %2,96 düşüş gösterdi. USDT’nin piyasa payı yaklaşık %60,66 seviyesindeydi. Önceki dönemlerde değişimler genellikle bireysel ürünler arasında dönüşümle gerçekleşirken, son dönemde toplam stablecoin arzı daha net bir sürekli daralma aşamasına girmiştir.
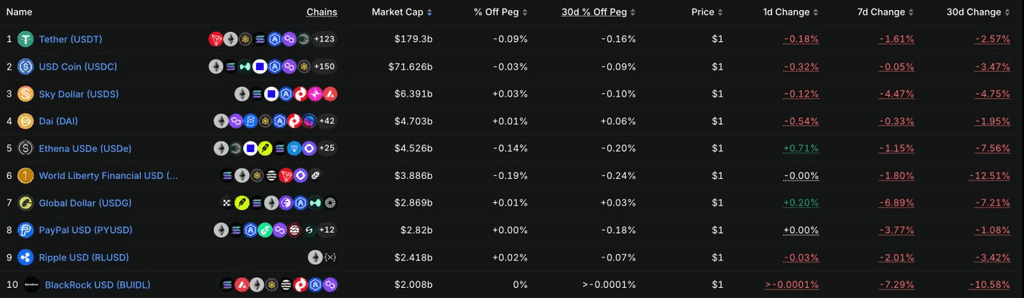
En üst 10 stablecoin arasında, USDT hafta boyunca yaklaşık %1,61 düştü, ancak USDC genel olarak değişmedi. USDS, USDe ve USD1 sırasıyla yaklaşık %4,47, %1,15 ve %1,80 düştü, bununla birlikte USDG, PYUSD ve BUIDL yaklaşık %6,89, %3,77 ve %7,29 düştü. Farklı türdeki stablecoinlerde aynı anda görülen daralma, mevcut trendin sadece bireysel ürünler arasında piyasa payı değişimleriyle açıklanamayacağını göstermektedir.
BTC ve ETH ETF iadeleri ile daha zayıf kripto fiyatlarının birleşimiyle, finansman koşulları daha tutarlı bir şekilde dikkatli bir sinyal veriyor: kurumsal ETF maruziyeti, toplam zincir içi dolar arzının azalmasıyla aynı anda düşüyor ve piyasa, geniş çaplı risk genişlemesini desteklemek için yeterli yeni likiditeye sahip değil. Eğer stablecoin piyasa değeri, fiyatlar önce stabil hale gelmeye başlarsa, bu, finansman tabanının oluşmaya başladığının önemli bir sinyali olabilir.
Bu Hafta İzlenecek Ana Olaylar
Piyasalar, ABD orta seçimlerini, Ekim ayı istihdam verilerini ve büyük yapay zeka bağlantılı teknoloji şirketlerinin gelirlerini odak noktasında tutacak. Kripto piyasaları için seçim sonuçları, maliye politikasını, düzenlemeleri ve genel risk tutumunu etkileyebilirken, aynı zamanda önümüzdeki iki yıl içinde ABD kripto mevzuatı için siyasi ortamı da yeniden şekillendirebilir. Aynı zamanda, tarımsal olmayan istihdam verileri, Aralık ayında başka bir faiz artışı olma olasılığının yaklaşık %70 olduğu mevcut piyasa fiyatlamasını doğrudan etkileyecek.
3 Kasım: ABD, tüm Temsilciler Meclisi koltukları ve yaklaşık bir üçte birlik Senato koltukları için orta dönem seçimlerini gerçekleştiriyor. Mevcut anketler ve piyasa beklentilerine göre, Demokratlar, Temsilciler Meclisi'nde nispeten daha güçlü bir pozisyonda görünüyor; ancak birkaç önemli Senato seçimi hâlâ yakın durumda ve meclisin kontrolü daha belirsiz. Piyasalar için ana mesele, sadece parti kontrolü değil, sonuçların maliye politikası, kurumlar vergisi, AI veri merkezi düzenlemesi, finansal düzenlemeler ve Kongre'nin politika belirleme verimliliği üzerindeki olası etkileri.
3–4 Kasım: AMD, üçüncü çeyrek gelirlerini açıklar; aynı zamanda Apple, Palantir ve diğer büyük teknoloji şirketleri de sonuçlarını yayınlar. Önceki hafta yapay zeka sermaye harcamaları konusundaki endişelerdeki keskin artışın ardından, piyasalar yapay zeka çip talebini, veri merkezi yatırımlarını ve nakit akışının teknoloji hisseleri için beklentileri istikrara kavuşturup kavuşturamayacağını merkeze alacak. AMD, 3 Kasım'da ABD piyasalarının kapanışından sonra rapor vereceğini doğruladı.
6 Kasım: ABD, Ekim ayı tarımsal olmayan istihdam verilerini, işsizlik oranını ve saatlik ortalama kazançları açıklıyor. Eylül ayı istihdam verileri sadece 29.000 artış kaydetti. İstihdam zayıf kalırsa, Aralık ayındaki faiz artışının olasılığı önemli ölçüde düşebilir. İstihdam büyümesi güçlü bir şekilde geri dönerse, “dayanıklı büyüme + yüksek enflasyon” kombinasyonu, yıl sonuna kadar ek Fed sıkılaştırma için daha fazla destek sağlayacaktır.
Jeopolitik açıdan, dolaylı ABD-İran görüşmeleri, Hormuz Boğazı üzerinden sevkiyat koşulları ve ara seçimlerden sonraki ABD askeri politikası, petrol fiyatları için önemli değişkenlerdir.
OPEC+, Aralık üretim hedefini değişmeden bırakmaya karar verdi, bu da kısa vadeli petrol fiyatlarının ek arz politikası değişikliklerinden ziyade gerçek Orta Doğu ihracatları ve taşımacılık risklerine bağlı olacağını anlamına geliyor.
Birinci Pazar Finansmanı Güncellemesi: Kalshi, Tahmin Pazarı Değerlemeleri Kurumsallaşırken Başka 1 Milyar Dolar Topluyor, Ancak Toplam Finansman Hâlâ Yüksek Oranda Yoğunlaşmış Durumda
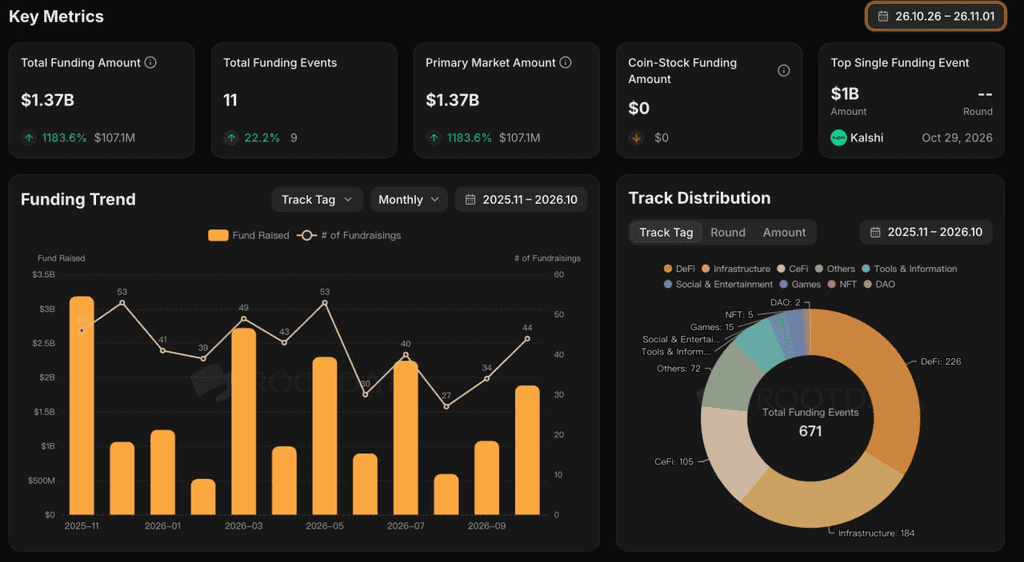
RootData
RootData'ya göre, kripto özel piyasası geçen hafta 11 finansman etkinliğini açıkladı ve yaklaşık 1,37 milyar dolarlık açıklanan sermaye toplandı; bu, hafta içi %1.183,6 artış anlamına geliyor. Ancak bu artış çok yoğun şekilde dağılmıştı: Kalshi'nin 1 milyar dolarlık sermaye toplama turu, toplam açıklanan finansmanın yaklaşık %73'ünü oluşturdu. Bu nedenle haftalık finansmandaki keskin artış, erken aşamalı Kripto Yatırım Fonları'nın risk alma isteğinde karşılık gelen bir iyileşmeyi göstermiyor.
Haftanın en temsili işlemi, Sequoia Capital ve Wellington Management'ın öncülük ettiği, Morgan Stanley Investment Management, Coatue, a16z ve diğerlerinin katıldığı, 40 milyar dolarlık değerlemeye sahip Kalshi'nin 1 milyar dolarlık finansman turuydu. Mayıs ayına kadar Kalshi'nin değeri yaklaşık 22 milyar dolar idi, bu da değerlemesinin yalnızca birkaç ay içinde keskin bir şekilde arttığını gösteriyor.
Bu turdan daha önemli sinyal, tahmin piyasalarının tekrar popüler bir hikâye haline gelmesi değil, sermayenin Kalshi'yi tek bir bahis veya olaya dayalı bir ürün olarak değil, büyük bir düzenlenmiş işlem platformu olarak giderek daha çok değerli görmesidir. Uzun vadeli değeri, siyasi olayların ötesine geçip makro, faizler, emtialar ve diğer finansal sözleşmelere genişleyebilmesi ve lisanslama, likidite ve dağıtım yoluyla bir borsa gibi ağ etkileri oluşturabilmesine bağlı olacaktır.
Aynı zamanda, 40 milyar dolarlık değerlemesi, uzun vadeli büyüme beklentilerini zaten dahil etmektedir ve düzenleyici sınırlar ile işlem hacimlerinin sürdürülebilirliği ana riskler olarak kalmaktadır. Stablecoin ödemelerinde, PhotonPay, Blockchain Capital’in öncülüğünde ve SBI Grubu, IDG Capital ve diğerlerinin katılımıyla 40 milyon dolarlık Series C sermaye topladı. Şirket, stablecoin ve fiat cüzdanlarını, kart çıkarma, yerel temizleme ve sınır ötesi ödemeleri zaten kapsıyor ve 30’dan fazla ödeme ve finansal hizmet lisansına sahip. Bu sermaye artırımı, stablecoin yatırım tezlerinin sadece “yeni bir stablecoin çıkarmak”tan, stablecoin’leri kurumsal sınır ötesi hazne yönetimi ve yerel ödeme kanallarına entegre etmeye doğru kaydığını göstermektedir.
AI+Kripto alanında RootData, Pearl Research Labs ile ilgili yaklaşık 130 milyon dolarlık bir finansman paketini açıkladı; bu paket, yaklaşık 55 milyon dolarlık hisse senedi finansmanını ve ek olarak 75 milyon dolarlık bir GPU altyapı fonunu içeriyor. Pearl, Faydalı Çalışma Kanıtı modeli aracılığıyla blok üretimi ile AI GPU hesaplama arasında bir birleştirme hedefliyor. Ancak finansman yapısının şeffaflığı, GPU fonunun işletimi ve gerçek hesaplama kullanımının doğrulanabilirliği konularında sorular hâlâ devam ediyor. Tamamen hikâye odaklı bir AI+Kripto projesiyle karşılaştırıldığında, bu tür bir modelin hesaplama talebinin gerçek olup olmadığı, protokol teşviklerinin sürdürülebilir olup olmadığı ve token değeri ile gerçek AI iş yükleri arasında kalıcı bir bağlantı kurup kuramayacağı konularını kanıtlaması gerekiyor.
Genel olarak, başlık özel piyasa finansmanı Ekim'de keskin bir şekilde iyileşti, ancak faaliyetler hala tahmin piyasalarında, stablecoin ödemelerinde, AI altyapısında ve kurumsal finansal hizmetlerde yoğunlaştı. Zaten lisansa, işlem hacmine, kullanıcıya veya kurumsal dağıtım ağına sahip platformlar için sermaye premium değerlemeler ödemeye devam ederken, anlamlı ticari doğrulamaya sahip olmayan genel protokoller daha seçici bir finansman ortamıyla karşı karşıya kalıyor.
KuCoin Ventures Hakkında
KuCoin Ventures, 40 milyondan fazla kullanıcıya 200'den fazla ülke ve bölgede hizmet veren, güvence üzerine kurulan önde gelen küresel kripto platformu KuCoin Borsa'nın önde gelen yatırım koludur. KuCoin Ventures, Web 3.0 dönemiyle birlikte en yıkıcı kripto ve blok zinciri projelerine yatırım yapmayı hedefler ve derin bilgilerle küresel kaynaklarla kripto ve Web 3.0 geliştiricilerine hem finansal hem de stratejik destek sunar. Topluluk dostu ve araştırmaya dayalı bir yatırımcı olarak, KuCoin Ventures, portföy projeleriyle Web3.0 altyapıları, Yapay Zeka, Tüketici Uygulaması, DeFi ve PayFi odaklı olarak tüm yaşam döngüsü boyunca yakından çalışır.
Sorumluluk Reddi Bu genel piyasa bilgisi, üçüncü şahıslardan, ticari veya sponsor kaynaklardan olabilir ve yasal, uyum, finansal veya yatırım tavsiyesi, teklif, teşvik veya garanti değildir. Bunun doğruluğu, eksiksizliği veya güvenilirliği hakkında açık veya dolaylı herhangi bir temsilde veya garanti verilmemektedir ve bunun sonucunda ortaya çıkan kayıplar için sorumluluk reddedilmektedir. Yatırımlar/alışverişler risklidir; geçmiş performans, gelecekteki sonuçları garanti etmez. Kullanıcılar kendi sorumluluklarında araştırmalı, dikkatli kararlar vermeli ve tam sorumluluğu üstlenmelidir. Gerekirse profesyonel yasal, vergi veya finansal danışmanlara başvurun.
Sorumluluk Reddi: Bu sayfa, kolaylığınız için AI teknolojisi kullanılarak çevrilmiştir. En doğru bilgi için orijinal İngilizce versiyona bakınız.