

KuCoin Ventures Haftalık Raporu: Kripto Güvenliği Yeni Testlerle Karşı Karşıya, Yüksek Faiz Oranları ve Sermaye Çıkışı Piyasaları Zorluyor
1. Haftalık Pazar Özetleri
Ledger tedarik zinciri olayı ve artan Yapay Zeka ve Kuantum endişeleri, kripto güvenlik altyapısı için standartları yükseltiyor
Geçen hafta, Ledger kullanıcılarının yaşadığı kayıplar, AI destekli uzun süredir devam eden bir XRP Ledger zafiyetinin keşfi ve Starknet’in kuantum direncine doğru geçişine ilişkin tartışmalar, kripto güvenliğini tekrar spotlight'a taşıdı. Bu gelişmeler, donanım, kod ve kriptografiyi kapsıyor, ancak ortak bir zorluk işaret ediyor: Güvenlik, gelişen saldırı araçlarıyla aynı hızda ilerlemelidir ve geçmişte başarılı olan savunmalar bile sürekli test edilmelidir.
Ledger olayı, donanımsal cüzdan tedarik zincirindeki riskleri ortaya çıkardı. 9 Ekim'de, birçok Ledger kullanıcısı, varlıklarının yetkisiz şekilde cüzdanlarından transfer edildiğini ve kayıpların yaklaşık 93,2 milyon dolar olduğunu bildirdi. Raporlar, Southeast Asian distribütörü CryptoBilis'ten cihaz satın alan kullanıcılar arasında yoğunlaştı ve dağıtım sırasında müdahale edilme endişelerini artırdı. Ledger daha sonra bir soruşturma başlattı ve etkilenen bir cihazda yetkisiz bir donanımsal implante doğruladı. CryptoBilis, tüm donanımsal cüzdan satışlarını askıya aldı ve olayın tam kapsamlısı hâlâ soruşturma altında. Keşif, tedarik zincirine odaklanmayı başlattı: Cihazlar kullanıcılarına ulaşmadan önce müdahale edilmiş miydi?
Olay, cihazın güvenilirliğini daha da öne çıkarıyor. Donanım cüzdanları özel anahtarları günlük internete bağlı ortamlardan izole edebilir, ancak kullanıcılar hala üretimi, nakliyesi, dağıtım ve başlatma süreçlerini içeren tüm zincirin bütünlüğüne bağımlıdır. Eğer bir cihaz teslimattan önce zarar görmüşse, onu daha sonra çevrimdışı kullanmak bu zararı geri alamaz. Cüzdan üreticileri ve kurumsal alıcılar için, hasara karşı direnç, dağıtım kontrolleri ve teslimat izlenebilirliği, varlık güvenliğinin bir parçasıdır.
AI aynı zamanda zafiyetlerin ne kadar verimli bir şekilde keşfedilebileceğini değiştiriyor. 9 Ekim'de, Ripple ile ilişkili olan XRP Ledger, Veria Labs'in AI araçları yardımıyla tespit edilen ve yaklaşık on yıl boyunca fark edilmemiş bir ödeme motoru zafiyetini açıkladı. Özel olarak oluşturulmuş bir işlem, tek bir seferde yaklaşık 18,45 trilyon harcanabilir XRP yaratma potansiyeline sahip bir tamsayı aşımını tetikleyebilirdi. Acil bir düzeltme 25 Eylül'de uygulandı ve ekip, kamu ağlarında herhangi bir istismar kanıtı olmadığını bildirdi.
Kuantum bilgisayarlar, güvenlik tartışmasını temel kriptografiye uzatıyor. 7 Ekim'de Europol, cüzdan anahtarlarını temel bir maruziyet noktası olarak tanımlayan ve post-kuantum kriptografiye geçiş için erken planlama öneren bir rapor yayınladı. Yeterince güçlü saldırıların ortaya çıkması hâlâ belirsiz olsa da, sistemleri yükseltmek ve ağları koordine etmek kendisi yıllarca hazırlık gerektirecek. Aynı hafta, Justin Drake'in "bunker modu" tartışması, genel anahtar maruziyetini azaltmayı ve savunmaları önceden hazırlamayı vurgularken, aceleci geçişlerden kaçınmayı önerdi. AI destekli zafiyet keşfi zaten somut örnekler sunuyor; AI'nın matematiksel atılımları hızlandırma potansiyeli, araştırmacıların dikkatini çeken başka bir değişken haline geldi.
Starknet, blok zinciri ağları arasındaki rekabet içinde kuantum direncini de getirdi. 8 Ekim'de proje, 2027 yılına kadar tam kuantum direnci sağlamayı hedefleyerek bağımsız bir Layer 1 olmayı düşünüyor. Ancak ZK ölçeklenebilirlik için yüksek beklentilerle başlamış ve güçlü finansal destek alan bu ana proje, hâlâ önde gelen Layer 2 ağlarının çok gerisinde kalıyor. 12 Ekim itibarıyla Starknet, 24 saat içinde yaklaşık 4.100 aktif adres kaydetti; Base'de bu rakam yaklaşık 300.000, Arbitrum'da ise 110.000—yani onlarca katlık bir fark. Finansal destek ve teknik itibarı, hâlâ benzer düzeyde bir kullanımla sonuçlanamadı. Bu bağlamda, kuantum direnci, yeniden büyümeye yönelik potansiyel bir yol sunuyor: ölçeklenebilirlikte farklılaşma zorlaştıkça, güvenlik yeni bir rekabet temeli olabilir. Starknet'in kriptografik avantajlarını, kullanıcıların tekrar dönmeleri için bir neden haline getirebilip getiremeyeceği ise henüz açık bir soru.
Geçen haftanın gelişmeleri, donanımsal cüzdan tedarik zincirlerinden yazılım zafiyetlerine ve temel kriptografiye kadar uzandı ve endüstrideki güvenlik üzerine daha fazla dikkat ve inceleme getirdi. Saldırı araçları gelişirken, projelerin zafiyetleri keşfetme, düzeltmeleri uygulama ve protokolleri yükseltme hızı, rekabet gücü他们的 bir parçası haline gelecektir. Kuantum direnci, bir pazar hikayesi olarak popülerlik kazanmıştır. Sonraki test, bunu gerçek ticari kabul ile pratik güvenlik yeteneklerine dönüştürebilecek olanın kim olacağıdır.
2. Haftalık Seçili Piyasa Sinyalleri
Fed, yakın vadeli faiz artırma beklentilerini hafifletmek üzere bir duraklama sinyali verdi; ancak yüksek uzun vadeli getiriler ve Orta Doğu riskleri hala risk istekliliğini ağırlıyor; Kripto ETF çıkışları hızlanıyor
Geçen hafta Fed politikası beklentileri, “kısa vadeli bir duraklama ve bu yıl daha sonra ek sıkılaştırma için yer bırakma” yönünde daha da kaydı. Eylül FOMC toplantısının tutanakları, Fed'in faizleri %3,75–4,00 seviyesine çıkardıktan sonra ek sıkılaştırma hızı konusunda net iç çatışmaları gösterdi. Waller daha sonra enflasyonun hâlâ ek politika sıkılaştırması gerektirebileceğini, ancak faiz artışlarının ardışık olarak gerçekleşmesi gerekmediğini söyledi; bu da Fed'in Ekim'de duraklama yapması için daha net bir alan sağladı.
CME FedWatch Aracı, Ekim ayında başka 25 baz puanlık bir artış olma olasılığının sadece yaklaşık %17 olduğunu gösterirken, yıl sonuna kadar en az bir artış olma olasılığı yaklaşık %86 seviyesinde kaldı. Başka bir deyişle, piyasa odak noktası “Fed’in ardışık artış yapacak mı?” sorusundan “bir sonraki artış ne kadar geciktirilecek?” sorusuna kaydı. Mevcut senaryo, Fed'in Ekim ayını gelen verileri değerlendirmek ve Aralık ayında tekrar harekete geçmek için yer ayırmak amacıyla kullanacağını gösteriyor.
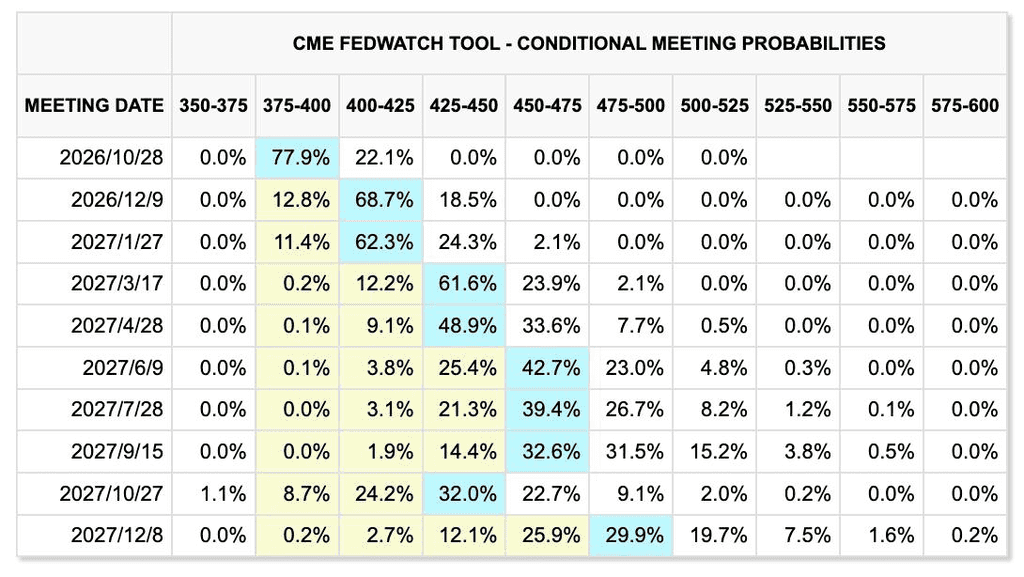
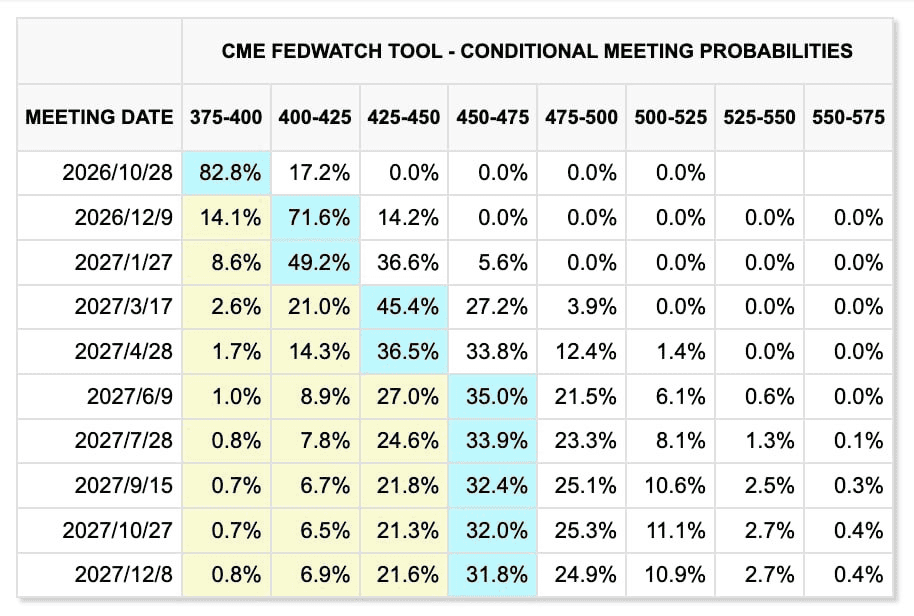
Geçen iki haftadaki piyasa fiyatlarındaki değişimler (önce önceki hafta, ardından güncel hafta gösterilmiştir)
CME FedWatchTool
Kısa vadeli politika sıkılaştırması beklentilerinin hafifletilmesi, uzun vadeli finansman baskısını önemli ölçüde azaltmadı. ABD 10 yıllık tahvil getirisi, hafta boyunca 24 yıllık zirveye ulaştıktan sonra yaklaşık %5,26 seviyesine geriledi; bu hâlâ tarihsel olarak yüksek bir seviye. Yüksek hükümet borcu, kurumsal finansman talebi ve AI veri merkezi genişlemesiyle ilişkili sürekli sermaye harcamaları, uzun vadeli finansman maliyetlerini birlikte yükseltmektedir. Fed faiz artışlarını durdursa bile, bu finansal koşulların anlamlı ölçüde gevşediği anlamına gelmez.
ABD hisse senetleri, yüksek faiz ortamına rağmen nispeten dirençli kaldı. S&P 500 ve Nasdaq, hafta boyunca yaklaşık %0,6 artış kaydederek dönemde erken aşamada yeni rekorlar oluşturdu; ancak teknoloji sektörü içindeki volatilite önemli ölçüde arttı. Perşembe günü, yapay zekânın kârlılığı konusundaki endişeler arttı ve yarı iletken hisseleri tek bir oturumda yaklaşık %4 düştü; Nvidia, Intel, Oracle ve diğerleri baskı altında kaldı. Bu durumun bir katalizörü, OpenAI’nin gelir beklentisi, borçlanma ve yapay zeka altyapısı yatırımlarına getirisi üzerine yeniden odaklanmaktı. Bu, yapay zeka ticaretinde talebin var olup olmadığı sorusundan, gelir ve nakit akışının büyük sermaye yatırımlarını nihayetinde gerekçelendirebilir olup olmadığına geçişin daha genel bir yansımasıdır.
Orta Doğu'daki riskler hafta sonu keskin bir şekilde arttı. Riyad Uluslararası Havaalanı, tek bir hafta içinde birden fazla kez saldırıya uğradı. 10 Ekim'deki saldırı, en az 12 kişinin ölümüne ve 300'den fazla kişinin yaralanmasına neden oldu ve bu, Suudi Arabistan'da on yıldan beri görülen en ciddi saldırılar arasında yer aldı. Trump, ABD'nin Houthilere karşı Suudi askeri eylemine dahil olabileceğini de söyledi, bu da Yemen çatışmasının Suudi topraklarına ve bölgesel havacılık güvenliğine daha da sıçrayabileceği riskini artırdı.
Brent kırıntısı geçen hafta yaklaşık %2,4 artarak varile 104,7 dolar seviyesine ulaştı, WTI ise yaklaşık %0,8 artarak 91,9 dolara yükseldi. ABD-İran görüşmelerindeki ilerleme ve Rusya'nın dizel tedarikindeki artış, hafta boyunca coğrafi politika risk premiumunu geçici olarak hafifletti; ancak Riyad havaalanına yapılan saldırı, tedarik ve ulaşım aksaklıkları konusunda endişeleri yeniden canlandırdı. Bu nedenle petrol fiyatlarının yakın dönemde volatil kalması ve enflasyon beklentilerini ile Fed politikası fiyatlamasını etkilemeye devam etmesi muhtemeldir.
Aynı zamanda altın, iki haftalık kayıp serisini sonlandırdı ve hafta boyunca fiyatlar ons başına 4.194 dolara yaklaşık %1,3 arttı. Altın, dolar ve tahvil getirileri yükseldikçe ortada iki aylık en düşük seviyeye düştü, ancak uzun vadeli getiriler azaldıkça ve düşüşte alım geri döndükçe iyileşti. Mali ve coğrafi siyasi riskler altınları desteklemeye devam ediyor, ancak %5 civarındaki tahvil getirileri daha fazla yükseliş için önemli bir kısıt olarak kalıyor.
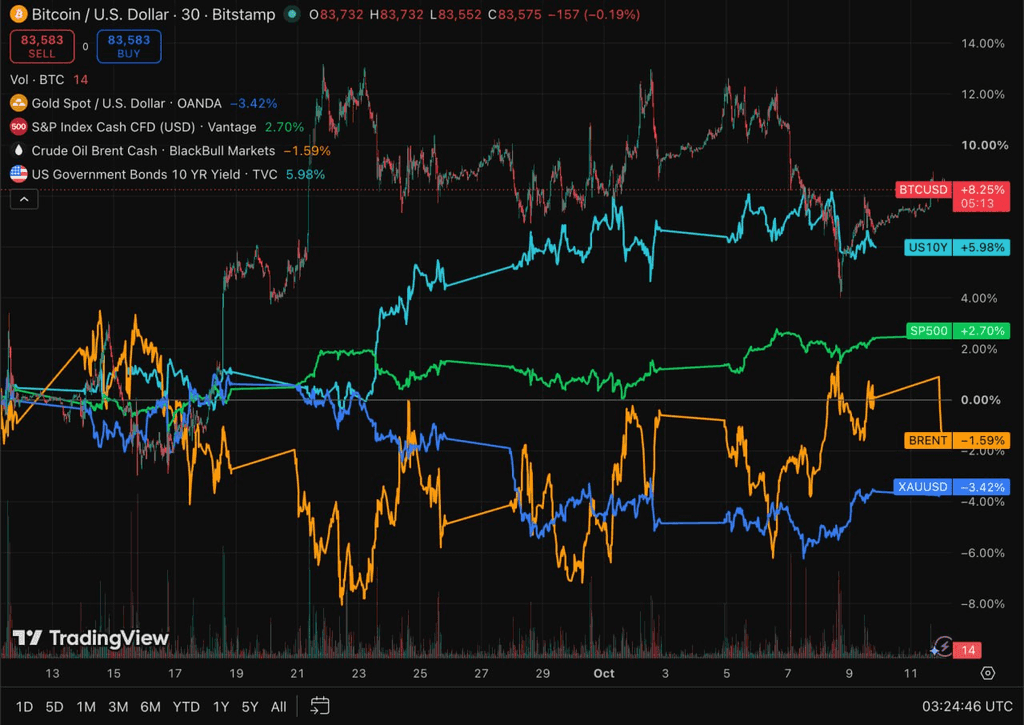
TradingView
Kripto Varlıklar ve ETF'ler: BTC ve ETH ETF'leri, kurumsal akışların döndürme yerine daha geniş risk azaltma yönünde kayması nedeniyle aynı anda büyük çıkışlar görüyor
Kripto piyasası, geçen hafta ABD hisse senetlerini ciddi şekilde geride bıraktı. BTC, haftanın başındaki yaklaşık 86.000 dolar seviyesinden 82.000–83.000 dolar aralığına düştü, ETH ise yaklaşık 2.700 dolar seviyesinden yaklaşık 2.500 dolar seviyesine inerek BTC’den daha belirgin bir düşüş gösterdi. Uzun vadeli tahvil getirilerindeki yükseliş, nispeten güçlü ABD doları ve tekrarlayan Orta Doğu jeopolitik riskleri, yüksek volatiliteye sahip varlıklara genel olarak baskı uyguladı.
SoSoValue
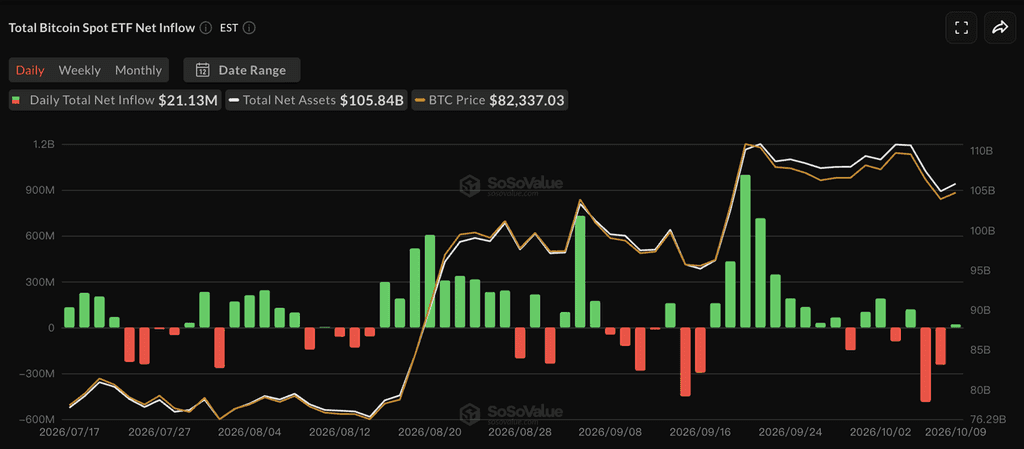
SoSoValue'ye göre, ABD'nin spot BTC ETF'leri, 5 Ekim ile 9 Ekim arasında yaklaşık 681,1 milyon dolarlık net çıkış kaydetti ve üç haftalık net girdi serisini sonlandırdı. Yalnızca 7 Ekim'de çıkışlar yaklaşık 487 milyon dolara ulaştı. Fidelity'nin FBTC ve ARKB'leri, redemptionların ana kaynakları oldu.
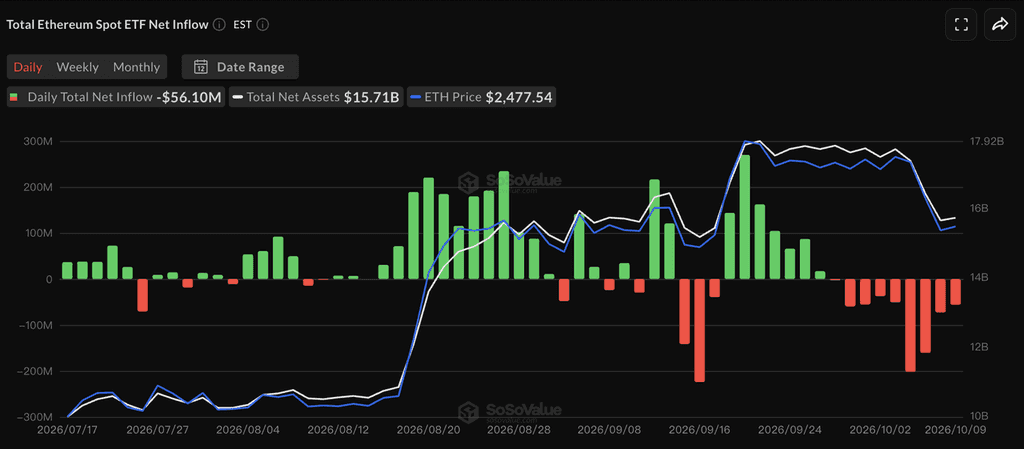
Aynı dönemde ETH ETF'leri yaklaşık 542,1 milyon dolarlık net çıkış kaydetti ve Ocak'tan bu yana en kötü haftalık performansını gösterdi; çıkış serisi dokuz ardışık işlem gününü geçti. BlackRock’ın ETHA’sı, haftalık iade tutarının yaklaşık 477 milyon dolarını oluşturdu. Birlikte BTC ve ETH ETF çıkışları 1,2 milyar doları aştı.
Önceki haftalardan farklı olarak, sermaye büyük ölçüde BTC ve ETH arasında dolaşırken, her iki büyük ETF kategorisi aynı anda yoğun çekimler yaşadı. Bu, kurumsal pozisyonların varlık düzeyindeki yeniden dağıtımdan daha geniş bir risk azaltma yönüne kaydığını gösteriyor. BTC, iyileşmenin daha erken dönemlerine kıyasla nispeten yüksek seviyede kalıyor, ancak ETF talebi tekrar pozitif hale gelmedikçe kısa vadeli yukarı potansiyeli sınırlı kalabilir.
Stablecoins: ETF çıkışları anlamlı bir zincir içi dolar birikimine dönüşemediğinden toplam piyasa değeri tekrar hafifçe azaldı
DeFiLlama
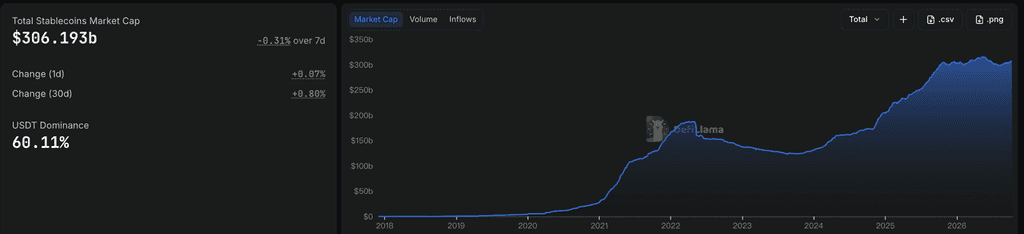
DeFiLlama verilerine göre toplam stablecoin piyasa değeri yaklaşık 306,2 milyar dolar seviyesindeydi ve önceki yedi gün içinde yaklaşık %0,31 azalırken, önceki otuz gün içinde hâlâ yaklaşık %0,8 artış gösterdi. USDT’nin piyasa payı yaklaşık %60,11 seviyesindeydi. Bu nedenle, son dönemdeki hafif stablecoin arz genişlemesi tekrar yavaşladı ve hafta boyunca görülen önemli ETF çıkışlarıyla genel olarak uyumlu kaldı.
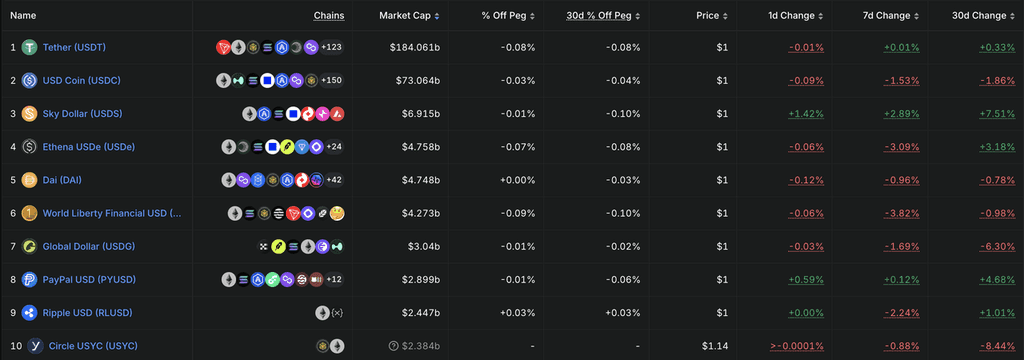
En iyi 10 stablecoin arasında, USDT arzı genel olarak değişmeden kaldı, ancak USDC hafta boyunca yaklaşık %1,5 azaldı. USDe ve USD1 sırasıyla yaklaşık %2,9 ve %3,8 düştü. USDS yaklaşık %1,6 artarken, PYUSD yaklaşık %1,1 arttı. Genel değişimler, bireysel ürünler arasında dönüşümün devam ettiğini göstermeye devam ediyor; ancak USDC arzının ve birkaç ekosistem bağlantılı stablecoin'in aynı anda daralması, artımlı blockchain dolar talebinin nispeten zayıf kaldığını göstermektedir.
BTC ve ETH ETF'lerinden aynı anda çıkan akımlarla birlikte, toplam finansman koşulları önceki haftalara kıyasla belirgin şekilde zayıfladı. Stablecoin arzı büyük ölçekli bir çekilmeye uğramadı, ancak kurumsal iadeleri dengelemek için yeterli yeni likidite de oluşturmadı.
Bu Hafta İzlenecek Ana Olaylar
Piyasalar, ABD Eylül TÜFE'sini, ardından FED politika iletişimini, Orta Doğu'daki gelişmeleri ve ASML/TSMC gelirlerini, AI sermaye harcaması momentumunun bir testi olarak odaklanacak. Piyasaların büyük ölçüde Ekim'de yeni bir faiz artırımı beklentisini dışlamasıyla birlikte, enflasyon verileri, Aralık'ta bir faiz artırımı beklentisinin hâlâ yüksek kalıp kalmayacağını belirlemek için kritik olacak.
-
13 Ekim: IMF, Dünya Ekonomik Görünüm ve Küresel Finansal İstikrar Raporunu enerji şokları, yüksek faiz oranları ve küresel borç riskleri üzerine odaklanarak yayınlıyor.
-
14 Ekim: ABD, Ekim ayındaki duraklama beklentileri ve Aralık ayındaki faiz artırımı fiyatlaması için önemli bir girdi olan Eylül CPI'sini yayınlıyor. ASML, aynı zamanda üçüncü çeyrek gelirlerini açıklıyor ve AI yarı iletken ekipmanı talebi ile ileri işlem kapital harcamaları konusunda başka bir veri sağlıyor. Çin, aynı gün CPI, PPI ve ticaret verilerini yayınlıyor.
-
15 Ekim: TSMC üçüncü çeyrek gelirlerini açıklıyor. Piyasalar, AI altyapı döngüsünün devam edip edemeyeceğini gösteren göstergeler olarak AI çip talebini, ileri paketleme ve gelecek sermaye harcaması rehberini odaklanacak.
-
16 Ekim: Warsh, IMF/Dünya Bankası Yıllık Toplantıları sırasında Georgieva ile bir tartışmaya katılıyor. Piyasalar, enflasyon, uzun vadeli tahvil getirileri ve bir sonraki olası faiz artırımının zamanlaması üzerine görüşlerine odaklanacak.
Jeopolitik açıdan, Riyad havaalanına yapılan tekrarlayan saldırıların ardından ABD'nin Houthiler'e karşı askeri eyleme doğrudan dahil olup olmaması ve ABD-İran müzakerelerinin devam edip edememesi, petrol risk primini doğrudan etkileyecektir. Enerji fiyatları tekrar keskin bir şekilde yükseliyorsa, Ekim ayında faiz artırma olasılığı düşük olsa bile, Aralık ayında yeniden sıkılaştırma beklentileri güçlenebilir.
Birinci Pazar Finansmanıİnceleme: Büyük AI ve Tokenizasyon Turları, Ticari Doğrulamaya Sahip Altyapıya Devam Eden Sermaye Tercihini Vurguluyor
RootData
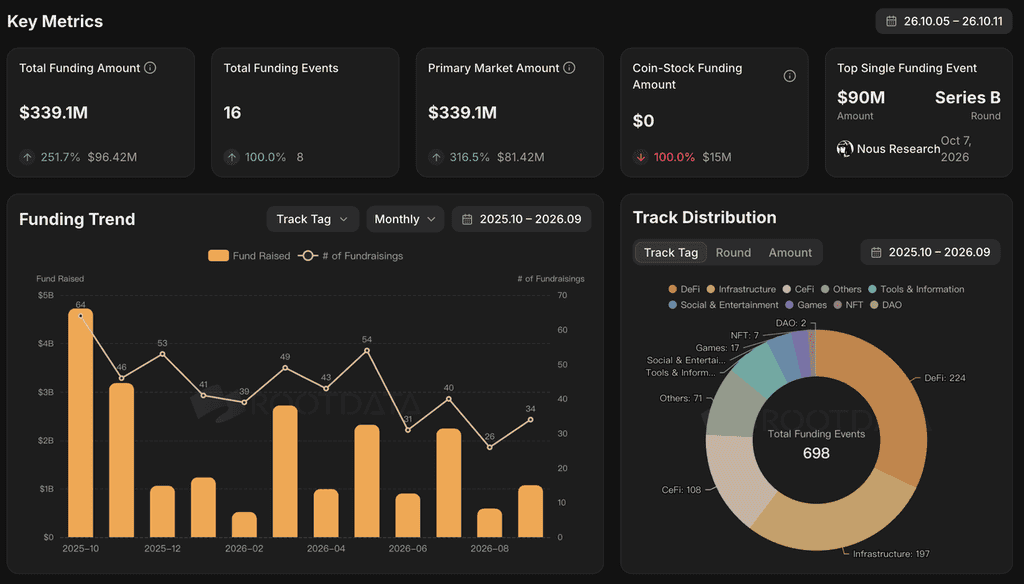
RootData ve diğer geniş finansal veri kümelerine göre, geçen hafta birkaç büyük özel piyasa işlemi duyuruldu; Nous Research ve Spiko her biri 90 milyon dolar topladı. Sermaye, yapay zeka altyapısı, tokenizasyon ve düzenlenmiş finansal ürünlerde yoğunlaştı. Kullanıcı, gelir veya anlamlı varlık ölçeği gösteren projeler için yatırımcıların ödeme yapmaya daha güçlü istekli olduğu gözlemlendi.
AI alanında Nous Research, Robot Ventures'in öncülük ettiği, NVIDIA, Microsoft M12, Samsung, USV ve diğerlerinin katıldığı bir serisi B finansman döngüsünde yaklaşık 1,5 milyar dolarlık değerlemeye sahip olarak 90 milyon dolar topladı. Ana ürünü olan Hermes, bireyler ve kurumlar için tasarlanmış, model özelleştirme, veri egemenliği ve açık bir ekosistem vurgusuyla open-source bir AI Agent'tır. Genelleştirilmiş AI+Crypto anlatılarına kıyasla bu turun daha belirgin yönü, Nous Research'in zaten anlamlı ürün benimsenmesi ve ticari ilerleme göstermesidir; bu da hem geleneksel AI endüstrisi yatırımcılarından hem de Crypto VC'lerinden katılım sağlamıştır. Bu durum, gerçek kullanıcılar ve gelir büyümesi olan açık AI altyapısı için sermayenin hala premium ödemeye istekli olduğunu göstermektedir.
Tokenizasyon sürecinde Spiko, NEA'nın öncülük ettiği 90 milyon dolarlık B Serisi finansmanını gerçekleştirdi. Platform şu anda yaklaşık 2,7 milyar dolarlık varlığı yönetmektedir. Temel ürünlerinin, para piyasası fonları ve kısa vadeli devlet tahvilleri gibi nakit yönetim araçlarını tokenize etmesi bulunmaktadır. Bu nedenle yatırım tezleri, basit RWA çıkarma yeteneklerinin ötesine geçerek gerçek AUM, kurumsal dağıtım ve yönetim ücreti gelirine odaklanmaktadır; bu da tokenizasyonun daha ölçekli bir varlık yönetimi aşamasına girdiğini göstermektedir.
Ayrıca, Meanwhile 37,5 milyon dolar topladı ve BTC cinsinden sigorta ve uzun vadeli servet yönetimi ürünlerini geliştirmeye devam etti. Genel olarak, haftanın daha büyük finansmanları yeni zincir içi anlatılara odaklanmadı. Bunun yerine, ticari olarak doğrulanmış yapay zeka altyapısı, tokenize edilmiş nakit/RWA varlık yönetimi platformları ve düzenlenmiş Kripto finansal ürünler için yatırımcı tercihini daha da yansıttı. Anlamlı kullanıcıları, geliri veya net dağıtım kanalları olmayan genel amaçlı protokoller, daha seçici bir finansman ortamıyla karşı karşıya kalıyor.
KuCoin Ventures Hakkında
KuCoin Ventures, 40 milyondan fazla kullanıcıya 200'den fazla ülkede hizmet veren, güvence üzerine kurulmuş önde gelen küresel kripto platformu KuCoin Borsa'nın önde gelen yatırım koludur. KuCoin Ventures, Web 3.0 dönemiyle birlikte en çarpıcı kripto ve blok zinciri projelerine yatırım yapmayı hedefler ve derin analizlerle küresel kaynaklarla kripto ve Web 3.0 geliştiricilerine hem finansal hem de stratejik destek sunar. Topluluk dostu ve araştırmaya dayalı bir yatırımcı olarak, KuCoin Ventures portföy projeleriyle tüm yaşam döngüsü boyunca yakından çalışır ve odak noktası Web3.0 altyapıları, Yapay Zeka, Tüketici Uygulamaları, DeFi ve PayFi'dir.
Sorumluluk Reddi Bu genel piyasa bilgisi, üçüncü taraf, ticari veya sponsor kaynaklardan olabilir ve yasal, uyum, finansal veya yatırım tavsiyesi, teklif, teşvik veya garanti değildir. Bunun doğruluğu, tamamlanmışlığı veya güvenilirliği hakkında açık veya dolaylı herhangi bir temsilde veya garanti vermiyoruz ve bunun sonucunda ortaya çıkan kayıplar için sorumluluk reddediyoruz. Yatırımlar/alışverişler risklidir; geçmiş performans, gelecekteki sonuçları garanti etmez. Kullanıcılar kendi sorumluluklarında araştırmalı, dikkatli kararlar vermeli ve tam sorumluluğu üstlenmelidir. Gerekirse profesyonel yasal, vergi veya finansal danışmanlara başvurun.
Sorumluluk Reddi: Bu sayfa, kolaylığınız için AI teknolojisi kullanılarak çevrilmiştir. En doğru bilgi için orijinal İngilizce versiyona bakınız.