KuCoin Ventures Haftalık Raporu: Warsh Sıkılaştırması Sinyalleri, Yeniden Canlanan ETF Girişi ve RWA Hikâyeleri Kripto Piyasalarını Yeniden Şekillendiriyor
KuCoin Ventures Haftalık Raporu: Warsh Sıkılaştırması Sinyalleri, Yeniden Canlanan ETF Girişi ve RWA Hikâyeleri Kripto Piyasalarını Yeniden Şekillendiriyor
1. Haftalık Pazar Özetleri
Dikkat Varlıklarının Yeniden Canlanması: Robinhood Zinciri, Memestocks ile Yeni Bir Zincir İçi Hikâye Açıyor
Geçen hafta kripto piyasasında dikkat çeken küçük bir değişim, toplu halde ortaya çıkan dikkat çekici varlıklardır. Robinhood Chain, bu eğilimin en yoğun piyasalarından biri haline geldi. Bazı önde gelen tokenların çarpıcı volatilitesiyle karşılaştırıldığında, daha anlamlı bir fenomen, piyasada tamamen yeni bir dizi varlığa dikkat etmeye, işlem yapmaya ve hızlıca yaymaya yönelik yeniden ortaya çıkan istektedir. Bu durum son dönemde nispeten nadir görülmüştür ve zincir üzerindeki işlem ruhunun yapısal bir iyileşme geçirdiğini gösterebilir.
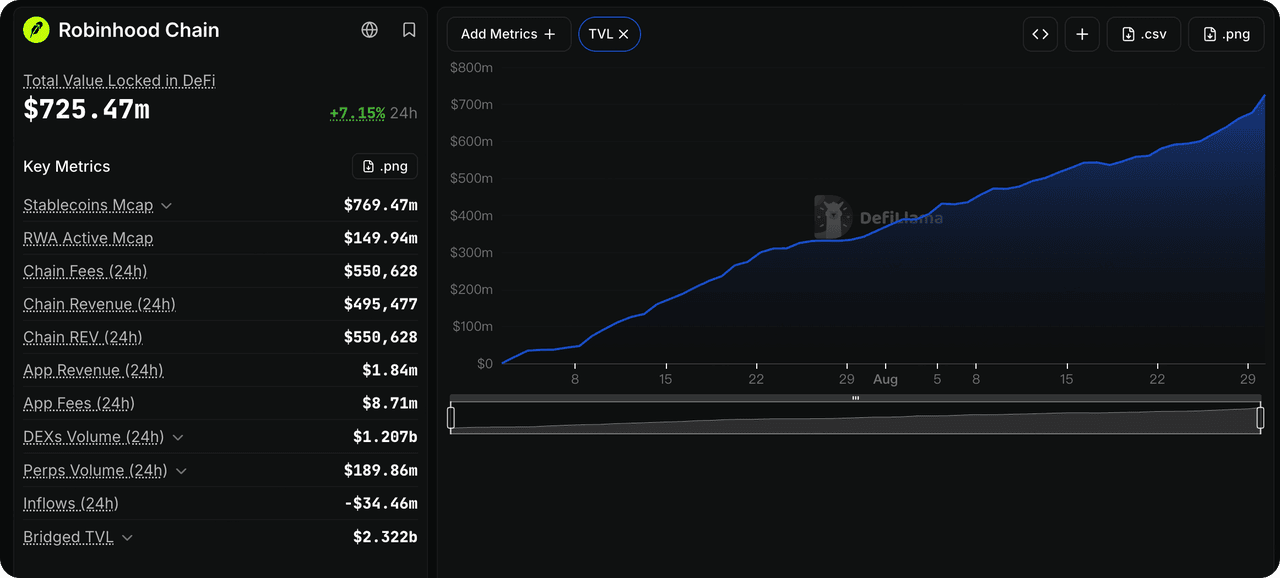
DeFiLlama verilerine göre, Robinhood Chain'in tek günlük DEX işlem hacmi, 30 Ağustos'ta yaklaşık 1,27 milyar dolara ulaştı, aktif cüzdan sayısı 115.000'ın üstüne tekrar çıktı ve zincir üzerindeki TVL hızla büyüdü. Daha temsili olarak, o dönemde Robinhood Chain üzerinde piyasa değeri açısından ilk 10 ekosistem tokeni, tümü iki aydan kısa bir süre önce başlatılmıştı ve bu, Meme, Launchpad ve DeFi projelerinin tamamen yeni bir grubunu aynı anda piyasanın dikkatine sundu.
Veri Kaynağı: DeFillama
Bu döngü, Pump.fun tarzı Meme emisyon yolunu basitçe kopyalamaz. Robinhood Zinciri'nin özgün özelliklerıyla birlikte, bu yeni hikayenin çekirdeği, Gerçek Dünya Varlıkları ile kripto-yerel mekanizmaların yeniden birleşiminden kaynaklanır.
Geçmişte, "zincir üzerinde hisseler" başlıca emisyon sonrası varlıkların tutulması ve ticaretiyle ilgilenmişti. Ancak Robinhood Zinciri'ndeki yeni deneyler, bir sonraki adıma başlamaya başlıyor: Bu varlıklar zincir üzerine alındıktan sonra, kripto kullanıcıları neden bunları ticaret yapmalı veya tutmalı ve hisse token varlıkları DeFi'ye nasıl entegre edilerek DeFi para legolarının bir parçası haline getirilebilir?
Pons, nispeten tipik bir durum olarak hizmet vermektedir. Pump.fun benzeri bir launchpad altyapısı olan erken Pons, yeni tokenların bir eşiğe ulaştığında kalıcı olarak kilitli bir Uniswap v4 likidite havuzuna girdiği, tanıdık Bonding Curve + AMM emisyon mekanizmasını benimsemiştir. Ancak недавно tanıttığı mekanizmalar, yeni tokenların NVDA, GME ve AAPL gibi Robinhood Hisse Senedi Tokenları ile doğrudan eşleştirilmesine izin vermeye başlamıştır. Bazı mekanizmalar, işlem komisyonlarını desteklenen RWAs, stablecoin veya ETH şeklinde sahiplere dağıtabilmektedir. Aynı zamanda Pons Kassası, zincir üstü RWAs için likidite sağlamaya başlamıştır ve konumunu "memestocks'un evi" olarak özetlemektedir. Şu anda, NVDA Hisse Senedi Tokenı teklif varlığı olarak kullanılan Meme piyasaları doğrudan Pons platformunda görülebilmektedir.
Bu temel üzerine, piyasa daha karmaşık RWAfi deneyimlerini de gözlemledi. Örneğin, son zamanlarda piyasa dikkatini çeken NET, OlympusDAO tarzı Kasa LP Token yapısını yeniden kullandı: USDG'nin bir kısmı getiri elde etmek için Morpho'ya yatırılabilirken, token alım satım komisyonları kasa içine aktarılıyor. Aynı zamanda, SpaceX ve Microsoft gibi Stock Token'leri çipler ve ödüller olarak kullanan oyunlaştırılmış ürünler de entegre ediliyor. 28 Ağustos'ta Kasa varlıkları yaklaşık 3,35 milyon dolardı ve her NET yaklaşık 60 dolarlık bir NAV karşılığıydi. Ancak piyasa fiyatı bir zamanlar yaklaşık 1.030 dolara ulaşmış, bu da %17'den fazla bir premium anlamına geliyordu. Bu fiyatlandırma muhtemelen yüksek düzeyde ilgi ve gelecekteki büyüme beklentilerini içeriyor, bu da tekerleğin tersine döndüğünde önemli bir aşağı doğru esneklik olabileceğini ima ediyor. Benzer şekilde tasarlanan Down to Finance gibi projeler, hisse senedi token'larını, stablecoin'leri, Uniswap v4 LP'yi ve Morpho kredi pozisyonlarını yeni bir zincir içi stratejik varlık halinde birleştirmeyi deniyor.
Ancak bu dikkat odaklı piyasa, yüksek volatilite ve hızlı dönüşümün çok açık özelliklerini de sergiliyor. 31 Ağustos sabahı genel kripto piyasasındaki keskin düşüşün ardından, yakın zamanda popüler hale gelen Robinhood Chain ekosistem varlıkları hızla ayrıştı: PONS, piyasa değeri erken saatlerde kısa bir süre için 400 milyon doları aştıktan sonra yaklaşık 320 milyon dolara geriledi, aynı süre içinde AI ve NET sırasıyla yaklaşık %21 ve %37 düştü. Yeni varlıklar çok kısa bir sürede büyük işlem hacimleri ve piyasa dikkatini toplayabilir, ancak fiyat dalgalanmaları aynı zamanda son derece şiddetli olabilir. Bu yüksek volatilite, sermayenin şu anda dikkate koşuştuğunun mevcut özelliğini daha da yansıtmaktadır.
Genel olarak, mevcut fenomen doğrudan tam bir Meme Sezonu'nun yeni bir döngüsü olarak tanımlanması zor olabilir. Yeni eklenen ilgi özellikle Robinhood Chain ve BSC gibi birkaç belirli ekosistemde yoğunlaşmıştır ve sıcak varlıklar, genel piyasa zayıfladığında nispeten yüksek aşağı yönlü duyarlılık göstermektedir. Bununla birlikte, uzun bir anlatı boşluğu yaşadıktan sonra, piyasanın periyodik olarak dikkat tokenları üretme ve RWA, Launchpads, DeFi ve Meme'lere dayalı bileşik mekanikler kurma yeteneği, son zamanlarda piyasa risk istekliliğindeki marjinal değişiklikler hakkında sürekli izlenmesi değerli bir gözlem sinyali sunmaktadır.
2. Haftalık Seçili Piyasa Sinyalleri
Warsh, Eylül'de faiz artırımı beklentilerini pekiştiriyor, Yen 160 seviyesini tekrar kırdı ve yeniden artan ABD-İran gerginliği faiz ve enerji risklerini artırırken, kripto ETF akışları keskin bir şekilde geri dönüyor
Warsh, Jackson Hole konuşmasında Federal Rezerv'in %2 enflasyon hedefini yine vurguladı ve enflasyon yeterince hızlı düşmezse daha fazla sıkılaştırma gerekebilir dedi. Eylül'de faiz artırımı konusunda açıkça taahhütte bulunmamakla birlikte, açıklamaları ek sıkılaştırma beklentilerini net bir şekilde güçlendirdi.
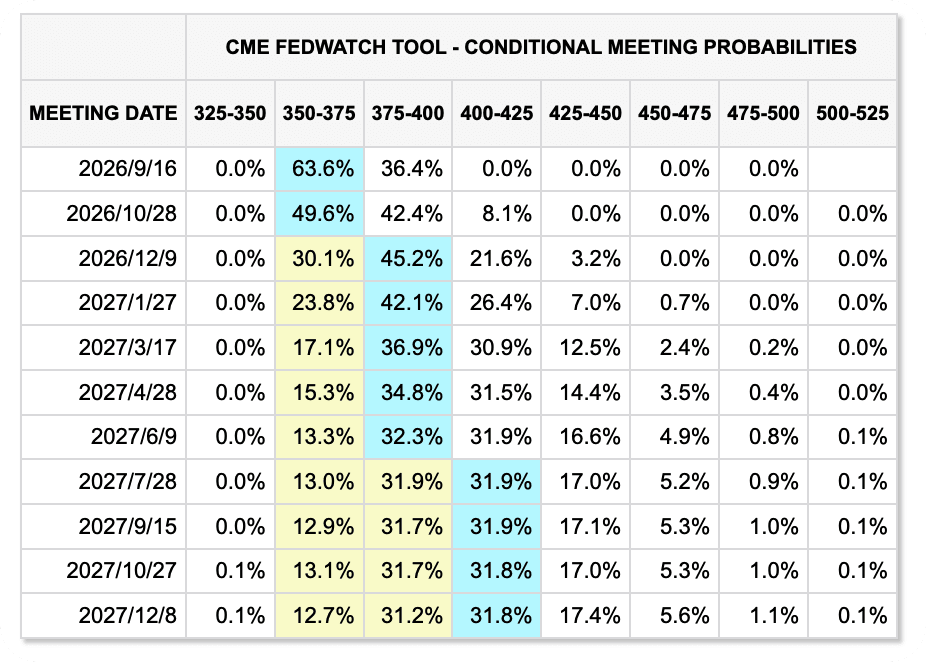
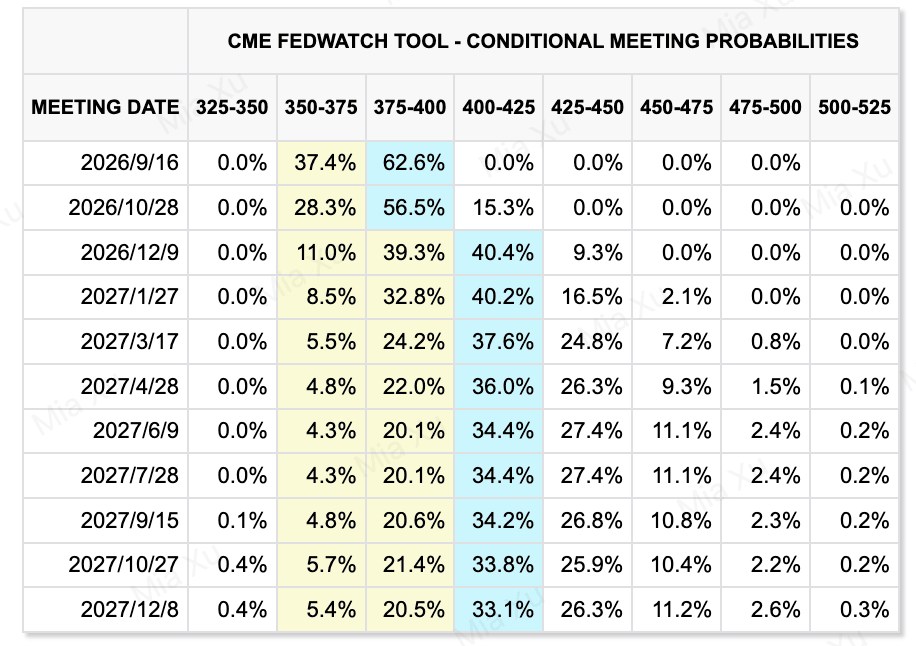
CME FedWatch, Eylül ayındaki %25 oranında faiz artırımı olasılığını konuşmadan önce yaklaşık %36 olarak gösteriyordu, konuşmadan hemen sonra kısa bir süre için neredeyse %60'a yükseldi ve haftanın sonunda %50'nin üzerinde kaldı. ABD 2 yıllık tahvil getirileri ve dolar eş zamanlı olarak güçlendi ve piyasaların Eylül ayında Fed'in duruşunu koruyacağına dair önceki varsayımından, daha dikkatli bir faiz beklentisine geçtiğini gösterdi.
Geçen iki haftadaki piyasa fiyatlarındaki değişim
(Önceki hafta ilk gösteriliyor; mevcut hafta ikinci gösteriliyor)
Veri Kaynağı: CME FedWatchTool
Ancak istihdam verileri, bunun tersine bir kısıt yaratıyor. Son yıllık referans revizyonu, Mart 2026'e kadar ABD tarımsal olmayan istihdam verilerini yaklaşık 79.000 işyeri azalttı. Bu tek bir düzeltmenin büyüklüğü özellikle sıradışı değil, ancak daha önemli sinyal, son aylarda istihdam verilerinin tekrar tekrar aşağıya doğru revize edilmesi ve Temmuz ayı istihdam verilerinin de negatif hale gelmesidir. Bu, ABD işgücü piyasasının soğuduğunu gösteriyor ve enflasyon hâlâ bir endişe kaynağı olmasına rağmen, Federal Rezerv'in faiz artışlarının büyüme ve istihdam üzerindeki etkisini dikkate almasını zorunlu kılıyor.
Sonuç olarak, Eylül'de faiz artırımı hâlâ kesin değil. Enflasyon ve finansal koşullar, Fed'in daha fazla sıkılaştırma seçeneğini açık tutmasına destek veriyor, ancak işgücü piyasasındaki sürekli zayıflık, acil eylem ihtiyacını azaltabilir. Eylül toplantısından önceki Ağustos aylık işgücü raporu ve TÜFE açıklamaları, sonraki piyasa yeniden fiyatlandırma döngüsünün anahtarı olacaktır.
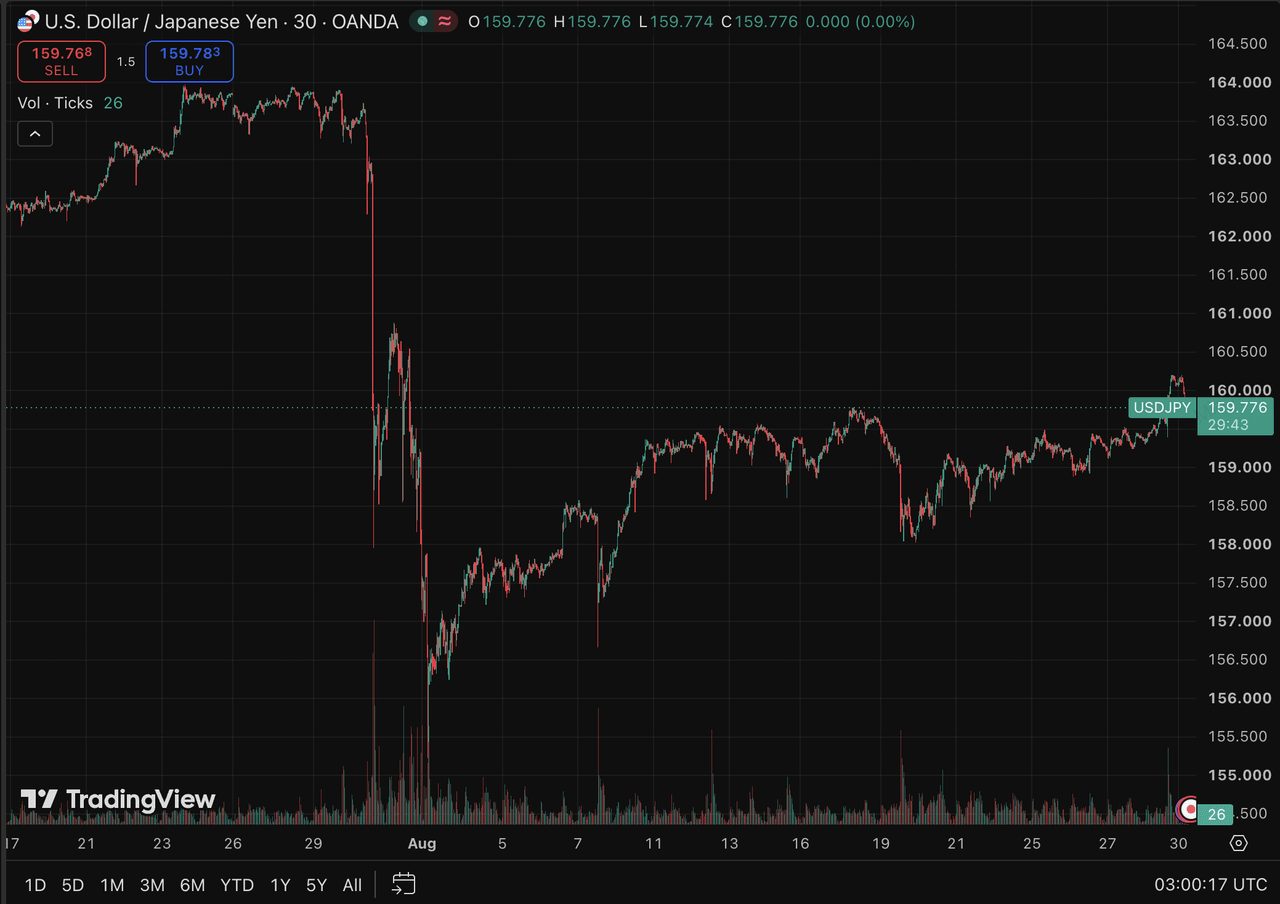
Döviz piyasalarında, Japonya Temmuz'un sonu ile Ağustos'un sonu arasında yen'i desteklemek için yaklaşık 15,4 trilyon JPY harcadı. Ancak Warsh'in konuşmasının doları ve ABD tahvil getirilerini tekrar yükseltmesinin ardından USD/JPY, 160 seviyesine geri döndü ve bu seviyeyi aştı.
Bu, yalnızca doğrudan para birimi müdahalelerine güvenmenin sınırlarını vurgular. ABD-Japonya faiz farkı geniş kalırsa, müdahalelerin yene karşı değer kaybını sadece geçici olarak yavaşlatabileceği görülür. Japonya, getiri farkını daraltmak için giderek daha çok faiz artışlarına dayanırsa, düşük maliyetli yen finansmanına dayalı kaldırmalı carry işlemlerinde daha fazla kaldıraç azaltma yaşanabilir ve bu da teknoloji hisseleri, kripto varlıklar ve diğer yüksek volatilite piyasaları için potansiyel likidite baskısı yaratabilir.
Veri Kaynağı: TradingView
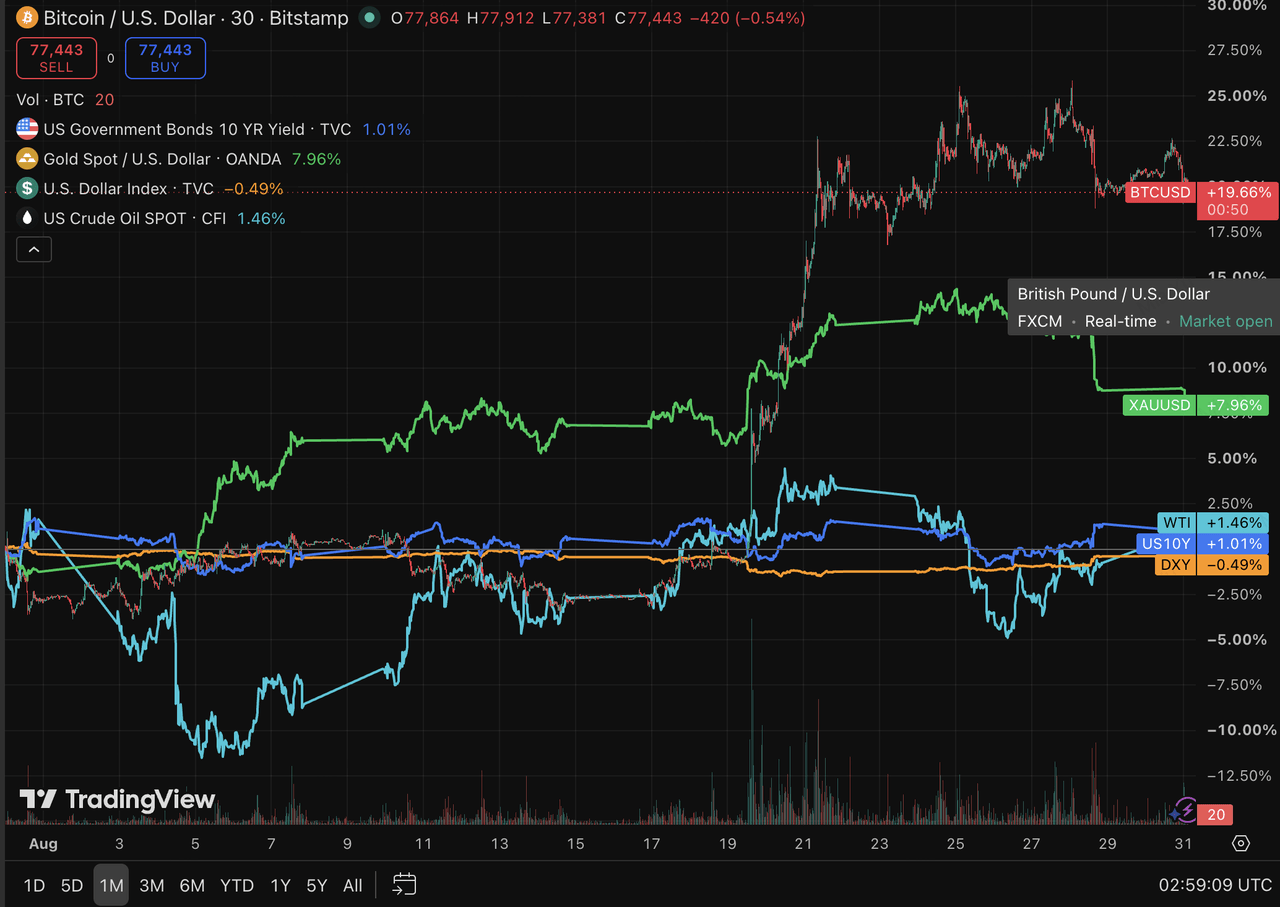
Altın, geçen hafta başta mali risk endişeleri ve ABD dolarının değer kaybı beklentileri nedeniyle yükseldi, ancak Warsh'ın açıklamaları sonrası faiz oranlarında artış beklentileri canlanınca keskin bir düşüş yaşadı ve haftalık olarak fiyatlar daha düşük seviyede kapanmıştır. Altın için orta- ve uzun vadeli mali koruma nedeni hâlâ geçerlidir, ancak kısa vadeli fiyatlar hâlâ dolar ve reel getirilere karşı oldukça hassastır. Piyasalar her zaman “daha uzun süre daha yüksek” faiz senaryosuna döndüğünde, altın anlamlı düzeltmelere karşı hassas kalır.
Bununla birlikte, Hormuz Boğazı üzerinden sevkiyat koşullarında hafif bir iyileşme gözlemlenmesiyle petrol fiyatları düşüş gösterdi. WTI ve Brent, sırasıyla hafta boyunca yaklaşık %4,2 ve %5,4 düştü. Ancak 30 Ağustos'ta ABD askeri, bir aydan beri İran'a gerçekleştirdiği ilk yeni saldırıyı gerçekleştirdi ve gerilimleri yeniden körükleyerek Brent'i barrel başına 90 doların üstüne çıkardı. Bu nedenle petrol fiyatları, Hormuz Boğazı üzerinden sevkiyat koşulları ve ABD-İran askeri faaliyetlerindeki gelişmelerle doğrudan ilişkili kalıyor. Fiyatlardaki önceki düşüş, tedarik risklerinin tamamen çözülmesi değil, coğrafi siyasi risk priminde geçici bir azalmayı yansıttı.
Veri Kaynağı: TradingView
Geçen hafta ABD hisse senetleri genel olarak dirençli kaldı; S&P 500, Nasdaq ve Dow tümüyle küçük kazançlar kaydetti. Nvidia’nın sonuçları, yapay zeka altyapısı için talebin devam ettiğini doğruladı ve sermaye harcamaları döngüsünün zirve yapma endişelerini hafifletti. Ancak, Warsh’in konuşmasının ardından teknoloji hisseleri yeniden baskı altına girdi; bu konuşma, yapay zekanın temel unsurlarının güçlü kaldığını, ancak değerlemelerin hâlâ faiz oranları ve sermaye maliyeti tarafından kısıtlandığını vurguladı. Bu nedenle yapay zeka yatırımı, sadece sermaye harcamalarının ölçeğine odaklanmaktan çıkıp gelir büyümesi, marjlar ve nakit akışının sürdürülebilir yatırımı nihayetinde gerekçelendirebilip edemeyeceğine yönelik değerlendirmelere doğru ilerlemektedir.
Kripto Varlıklar ve ETF'ler: ETF Girişi Yeniden Artınca BTC Getirileri 80.000 Doların Üzerine Çıktı, Ancak Makro Duyarlılık Yüksek Kaldı
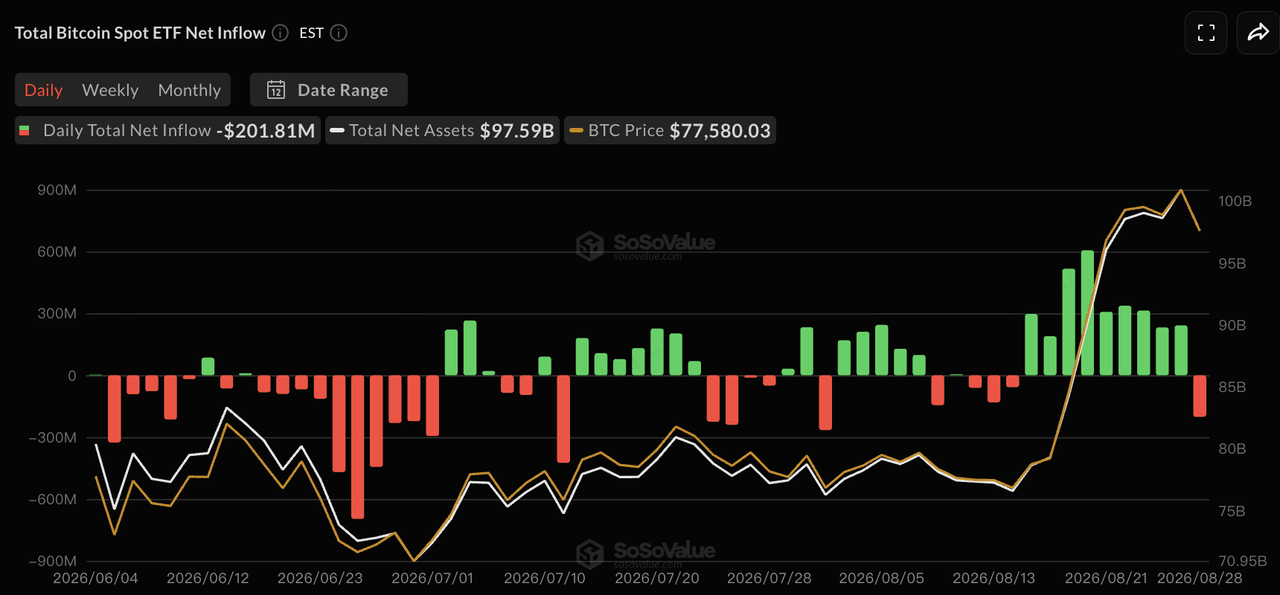
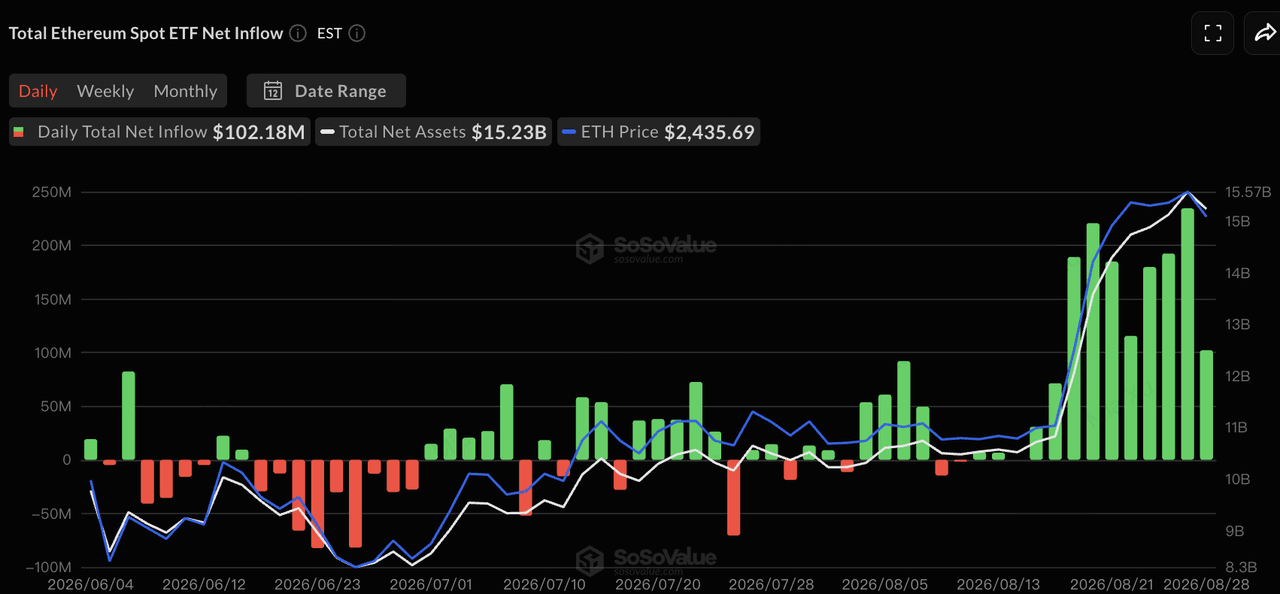
Geçen hafta kripto piyasası keskin bir şekilde iyileşti. BTC, hafta boyunca geçici olarak 80.000 doların üzerine çıktı ve Mayıs ortalarından beri ilk kez bu seviyeye geri döndü, ETH ise 2.500 dolar yönünde yükseldi ve BTC'yi geride bıraktı. Daha zayıf dolar, yeniden canlanan mali ve para politikası devalüasyonu işlemlerinin ve geri dönen kurumsal girdilerin birlikte etkisiyle iyileşme desteklendi. Ancak Warsh’in konuşması, faiz beklentilerini tekrar yükselttiğinde, BTC hızla 78.000 dolar yönünde geriledi. Bu, kripto-özlü finansman koşullarında açık bir iyileşme olsa bile, piyasanın hâlâ dolar ve reel faiz oranları tarafından getirilen daha geniş makro sınırlamalara karşı oldukça hassas kaldığını gösteriyor.
Veri Kaynağı: SoSoValue
SoSoValue'ye göre, ABD'nin spot BTC ETF'leri, 24 Ağustos ile 28 Ağustos arasında yaklaşık 924,5 milyon dolarlık net girdi kaydetti. İlk dört işlem günü tümü pozitif akımlar yaşadı, ancak Warsh'in konuşmasının yapıldığı gün net çıkışlar yaklaşık 201,8 milyon dolara ulaştı. BlackRock'ın IBIT'i haftalık net girdilerde yaklaşık 938 milyon dolar kaydetti ve artan talebin ana kaynağı oldu.
Aynı dönemde spot ETH ETF'leri yaklaşık 824,4 milyon dolar net girdi kaydetti ve 2026'nın en güçlü haftalık performansını gösterdi. BlackRock’ın ETHA’sı yaklaşık 567 milyon dolar katkı sağladı. Pazarların başka bir faiz artışı beklentisini artırdığı Cuma günü bile ETH ETF'leri net girdi kaydetmeye devam etti.
Önceki haftalara kıyasla, ETF aktivitesi, serpilik dip alımlarından daha belirgin kurumsal birikime doğru kaydı. Özellikle ETH akışları, piyasa büyüklüğüne göre özellikle güçlü oldu. Ancak BTC ETF'lerinin Cuma günü negatife dönmüş olması ve BTC'nin hızla 80.000 doların altına geri düşmesi, kurumsal girdilerin temel olarak aşağı yönlü destekleri iyileştirdiğini, ancak daha yüksek faiz oranlarından kaynaklanan yenilenen baskıyı tamamen dengeleyemediğini gösteriyor.
Stablecoin Arzı: Zincir Üzerindeki Dolar Likiditesi İyileştiğinde Piyasa Değeri Yeniden Genişliyor
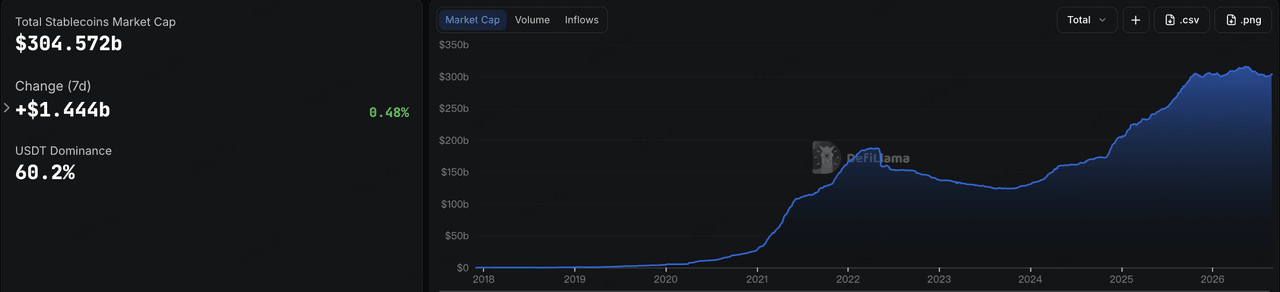
Veri Kaynağı: DeFiLlama
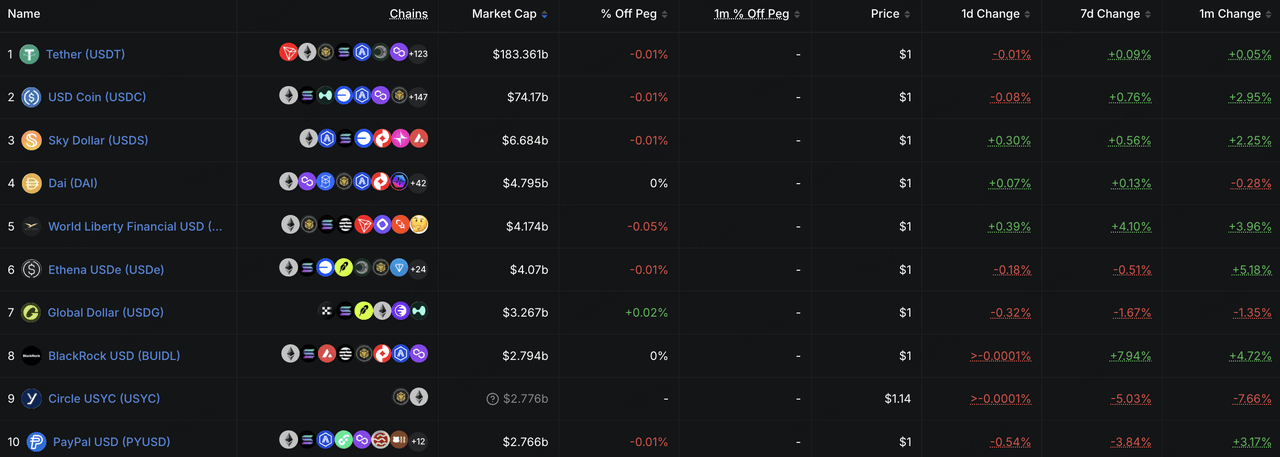
DeFiLlama verileri, toplam stablecoin piyasa değeri yaklaşık 304,6 milyar dolara ulaştığını ve önceki yedi günde %0,48, önceki otuz günde ise %1,51 artış gösterdiğini gösterdi. USDT'nin piyasa payı yaklaşık %60,2 seviyesinde kaldı. Birkaç hafta süren daralma veya durgunluk sonrası, toplam stablecoin arzı tekrar hafifçe genişlemeye başladı. Daha güçlü ETF girdileriyle birlikte, bu, kripto piyasasındaki ABD doları likiditesinin iyileşmeye başladığını gösteriyor.
On büyük stablecoin arasında USDT genelde değişmeden kaldı, ancak USDC hafta boyunca yaklaşık %0,76 arttı. USD1 yaklaşık %4,1 yükseldi ve BUIDL yaklaşık %7,9, bu da artımlı likiditenin dağıtım kanalları veya gerçek dünya getirisi destekli ürünlerde yoğunlaştığını gösteriyor. Buna karşılık, USYC ve PYUSD sırasıyla yaklaşık %5,0 ve %3,8 düştü, bu da stablecoin piyasası içinde anlamlı bir döngünün hâlâ devam ettiğini göstermektedir.
Genel olarak, stablecoin sinyali geçen hafta iyileşti: toplam arz ve USDC pozitif büyümeye geri döndü, bu da artımlı blockchain dolar talebinin yeniden yükselmeye başladığını gösteriyor. Bu durumun sürdürülebilir bir trende dönüşüp dönüşmediği henüz daha fazla onay bekliyor.
Bu Hafta İzlenecek Ana Olaylar
Piyasalar, ABD istihdam verilerine ve Eylül faiz artırma beklentilerine, Yapay Zeka yarı iletken gelirlerine ve OPEC+ arz politikasına odaklanacak. Ağustos ayları dışarıda kalan istihdam raporu, Eylül FOMC toplantısından önceki en önemli işgücü piyasası açıklamalarından biri olacak ve Warsh’in konuşmasından sonra güçlenen faiz artırma beklentilerini doğrudan etkileyecek.
1 Eylül: ABD, işgücü talebinin soğumaya devam edip etmediğini gösteren JOLTS iş ilanları verilerini yayınlıyor.
2 Eylül: ABD, işgücü verileri öncesi erken bir sinyal sağlayan ADP özel sektör istihdam verilerini yayınlıyor.
3 Eylül: Federal Rezerv, Beige Kitap’ı yayınlıyor. Broadcom, karlarını açıklıyor; yatırımcılar, AI sermaye harcaması dinamiklerinin başka bir testi olarak özel AI çipleri ve ağ iş birliklerine odaklanıyor.
4 Eylül: ABD, Ağustos ayı tarımsal olmayan istihdam verilerini, işsizlik oranını ve saatlik ortalama kazançları yayınlıyor. İstihdam yine beklenenden önemli ölçüde zayıf gelirse, Eylül'de faiz artırma olasılığı hızla düşebilir. İstihdam ve ücret büyümesi dirençli kalırsa, sıkılaştırma beklentileri daha da güçlenebilir.
6 Eylül: OPEC+ aylık toplantısını yapar. ABD-Iran gerilimleri yeniden artarken, üretim artış hızı hem petrol risk primini hem de sonraki enflasyon beklentilerini etkileyecektir.
Genel olarak, bu hafta ana makro sorusu, istihdam piyasasının başka bir faiz artışı için yeterince güçlü olup olmadığıdır. Daha zayıf istihdam, dolar ve faiz oranları üzerindeki basıncı azaltarak teknoloji hisseleri ve kripto varlıklar için destek sağlayabilir. Bununla birlikte, dayanıklı istihdam ve petrol fiyatlarındaki yeniden yükseliş, daha yüksek faiz ortamını pekiştirebilir.
Özel Pazar Finansmanı: Büyük Stratejik İşlemler, Sermaye Çeşitli Varlıklar ve Kurumsal Altyapıda Daha da Yoğunlaşırken Başlık Hacimlerini Yükseltiyor
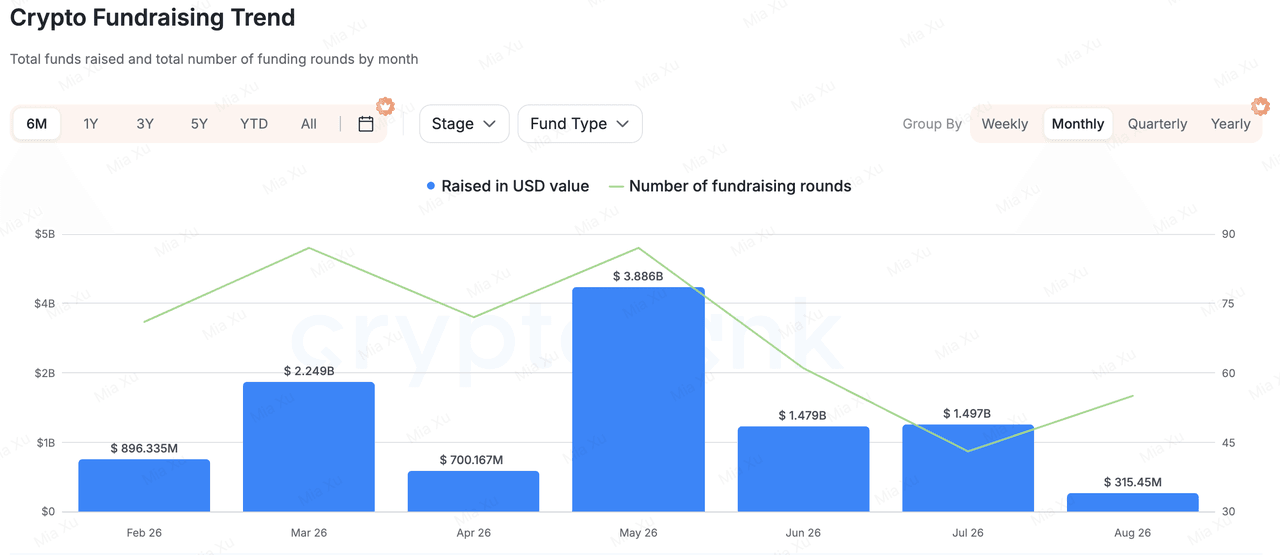
Veri Kaynağı: CryptoRank
Geniş finansman verilerine göre, özel piyasa finansmanı geçen hafta belirgin şekilde arttı, ancak bu artış çoğunlukla küçük sayıda büyük stratejik ve büyümeye dayalı hisse senedi işlemlerinden kaynaklandı. Bu, erken aşamalı Crypto VC risk alma isteğinde genel bir iyileşme olduğunun kanıtı olarak yorumlanmamalıdır.
Daha büyük işlemler arasında, SBI Holdings, Endonezya yatırım platformu Ajaib Group'a 270 milyon dolarlık stratejik bir yatırım yaptı ve yaklaşık %20 hisse edindi. Ajaib, hisse senetleri, tahviller, fonlar, kripto, stablecoin'ler, ödemeler ve kurumsal stablecoin settlement alanlarını kapsıyor ve bu sayede saf bir kripto iş modelinden ziyade, TradFi ve dijital varlıkları entegre eden çoklu varlıklı bir finansal platforma daha yakın. Bu işlem, yatırımcıların yerleşik kullanıcılara, lisanslara ve dağıtım kanallarına sahip olgun platformlara olan tercihlerinin devam ettiğini de yansıtmaktadır.
Teminat ve muhafaza altyapısı sağlayıcısı RQD Clearing, Bain Capital Tech Opportunities öncülüğünde 74 milyon dolar topladı. Bu fonlar, teminat, muhafaza, dijital varlık ve tokenizasyon ürünlerini genişletmek için kullanılacaktır. Tokenize edilmiş menkul kıymetler ve 24/7 piyasalar gelişmeye devam ettikçe, sermaye tahsisi için teminat, muhafaza ve kurumsal erişim giderek daha önemli altyapı segmentleri haline gelmektedir.
Kripto-native projeler arasında Entropy.io, Ribbit Capital'ın öncülük ettiği bir turda 14 milyon dolar topladı. Proje, Hyperliquid HIP-3 kullanarak Pre-IPO hisseleri ve hisse endeksleri gibi standart olmayan varlıklar için süresiz piyasalar oluşturuyor ve geleneksel piyasalarda doğrudan işlem yapılması zor olan varlıklar için sürekli zincir içi fiyat belirleme sağlamayı hedefliyor.
Genel olarak, geçen hafta yapılan finansman faaliyetleri, yatırımcı tercihlerinin üç ana alanını yansıtmaya devam etti: olgun çoklu varlık finansal dağıtım platformları, kurumsal temizleme ve tokenizasyon altyapısı, ve Pre-IPO hisseleri ile RWA maruziyetleri gibi standart dışı varlıkları işlemeye hazır piyasalara dönüştüren zincir içi araçlar. Buna karşılık, anlamlı kullanıcı, gelir veya dağıtım yeteneklerine sahip olmayan genel amaçlı protokoller, daha dikkatli bir finansman ortamıyla karşı karşıya kalmaya devam etmektedir.
KuCoin Ventures Hakkında
KuCoin Ventures, 40 milyondan fazla kullanıcıya 200'den fazla ülke ve bölgede hizmet veren, güvence üzerine kurulan önde gelen küresel kripto platformu KuCoin Borsa'nın önde gelen yatırım koludur. KuCoin Ventures, Web 3.0 çağının en disruptif kripto ve blok zinciri projelerine yatırım yapmayı hedefler ve derin analizlerle küresel kaynaklarla kripto ve Web 3.0 geliştiricilerine hem finansal hem de stratejik destek sunar. Topluluk dostu ve araştırmaya dayalı bir yatırımcı olarak, KuCoin Ventures portföy projeleriyle tüm yaşam döngüsü boyunca yakın iş birliği içinde çalışır ve odak noktası Web3.0 altyapıları, Yapay Zeka, Tüketici Uygulamaları, DeFi ve PayFi'dir.
Sorumluluk Reddi Bu genel piyasa bilgisi, üçüncü şahıslardan, ticari veya sponsor kaynaklardan olabilir ve yasal, uygunluk, finansal veya yatırım tavsiyesi, teklif, teşvik veya garanti değildir. Bunun doğruluğu, eksiksizliği veya güvenilirliği hakkında açık veya zımni herhangi bir temsilde veya garanti vermiyoruz ve ortaya çıkan herhangi bir kayıp için sorumluluk reddediyoruz. Yatırımlar/alışverişler risklidir; geçmiş performans, gelecekteki sonuçları garanti etmez. Kullanıcılar kendi sorumluluklarında araştırmalı, dikkatli kararlar vermeli ve tam sorumluluğu üstlenmelidir. Gerekirse profesyonel yasal, vergi veya finansal danışmanlara başvurun.
Sorumluluk Reddi: Bu sayfa, kolaylığınız için AI teknolojisi kullanılarak çevrilmiştir. En doğru bilgi için orijinal İngilizce versiyona bakınız.