

Stratejinin Bitcoin Satmadan Nasıl Para Kazandığı: Hazıne Modeli Açıklanıyor
Giriş
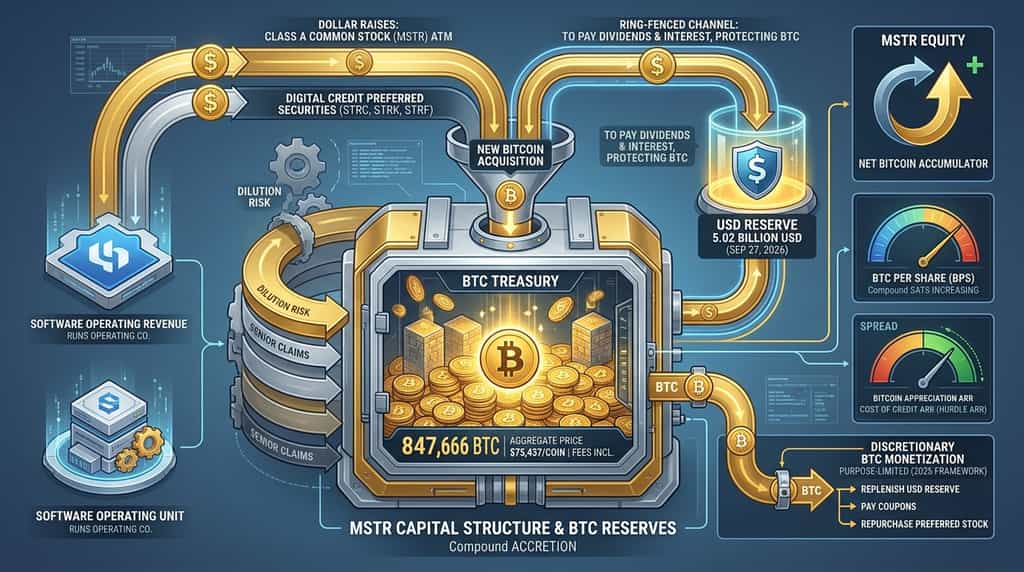
Strateji (MSTR), kendi hazinesi operasyonlarının çoğunluğunu finanse etmek için bitcoin satmak zorunda değildir. Para birimlerini kamu piyasalarında toplar, temettü ve faiz için nakit rezervi tutar ve bitcoin’i satılık envanter yerine uzun vadeli sermaye olarak değerlendirir. Strateji’nin 28 Eylül 2026 tarihli 8-K formuna ve bitcoin defterine göre, şirket 63,95 milyar dolarlık toplam satın alma fiyatı ile 847.666 bitcoin tutuyordu, bu da ücretler dahil her bir bitcoin için 75.437 dolar anlamına gelir.
Bu yığın, modelin çekirdeğidir. Yazılım hâlâ işletme geliri üretmektedir, ancak bitcoin rezervinden çok daha küçüktür. Ekonomik motor, hisse senedi ve sonsuz tercihli menkul kıymetlerin sermaye piyasası ihraçlarıdır — ayrıca şirketin net bitcoin birikimcisi kalmasını sağlayan tercihli temettü ve borç faizini ödeyen ayrılmış bir USD Rezervidir.
Bu makale, bu döngünün nasıl çalıştığını, "BTC Kazancı"nın aslında neyi ölçtüğünü, bitcoin satışlarının şimdi ne zaman izin verildiğini ve risklerin nerede olduğunu açıklar.
Strateji'nin Bitcoin Hazinesi Modeli Nedir?
Stratejinin modeli, ana varlık rezervi olarak bitcoin etrafında kurulan kamuoyunda listelenmiş bir sermaye yapısıdır. Şirket, eski adıyla MicroStrategy, hâlâ kurumsal analitik yazılımlar satmaktadır, ancak 30 Haziran 2026 tarihinde ABD Menkul Kıymetler ve Borsa Komisyonu'na sunulan 10-Q formuna göre, şimdi iki işletme segmenti raporlamaktadır: Yazılım ve Bitcoin.
Bitcoin bölümü ürün geliri oluşturmaz. Değer, stratejinin varsayılan hisse başına tuttuğu bitcoin miktarını artırması ve bitcoin’in uzun vadeli getirisinin satın alınması için kullanılan sermayenin maliyetini aşması durumunda oluşturulur.
Yazılım bölümü hâlâ gerçek bir iştedir. Aynı 10-Q raporuna göre, 2026'nın ikinci çeyreğinde toplam gelirler 122,4 milyon dolar, 2026'nın ilk yarısında ise 246,7 milyon dolar oldu. Bu nakit akışı, işletmeyi çalıştırmaya yardımcı olur. Ancak Digital Credit tarafından oluşturulan çok daha büyük olan tercihli temettü ve faiz yükünü karşılamaz.
Stratejinin kendi tanımı, son dosyalamalarda ve strategy.com notlarında tutarlıdır: yönetim, bitcoin alımını ortak hissedarlara katkılı bulacak şekilde gerçekleştirir, ardından bu bitcoin maruziyetinin farklı kesimlerini veren menkul kıymetler sunar — güçlendirilmiş yukarı potansiyeli için ortak hisseler, gelir için tercihli hisseler.
Strateji, mevcut tutarları satmadan bitcoin nasıl alır?
Strateji, mevcut sahip olduğu bitcoinleri satarak değil, yatırımcılardan toplanan dolarlarla yeni bitcoin alır. Ana kanallar, Sınıf A ortak hisselerinin (MSTR) piyasa üzerindeki (ATM) satışları ve Dijital Kredi olarak adlandırılan sonsuz tercihli hisselerin ATM veya altınlı satışlarıdır.
Strategy'nin 28 Eylül 2026 tarihli 8-K formuna göre, 21 Eylül ile 27 Eylül 2026 tarihleri arasında şirket, net kazanç olarak 246,2 milyon dolar karşılığında 1.469.165 MSTR hissesi çıkarmıştır. Bu kazançlardan 142,7 milyon doları, ücretler dahil olmak üzere 85.681 dolar ortalama fiyata 1.665 bitcoin satın almak için kullanılmıştır ve 103,5 milyon doları STRC tercihli hisselerini geri almak için kullanılmıştır.
O hafta, mevcut stratejinin temiz bir anlık görüntüsüdür. Yönetim, hisselerin seyreltmesini kabul ederse, ortak hisse çıkarın. Nakitin bir kısmını bitcoin'e yatırın. Diğer bir kısmını maliyetli tercihli hisseleri geri almak için kullanın. Kuponlar için ayrı bir USD yığını tutun.
Tercih edilen ihrac, daha büyük ölçeklerde aynı şekilde çalışır. STRC (Stretch) değişken faizli sonsuz tercihli hissedir. STRK (Strike) %8 dönüştürülebilir tercihli hissedir. STRF (Strife) %10 tercihli hissedir. STRD ve euro cinsinden STRE, strategy.com'daki Strategy ürün sayfalarına göre seriyi tamamlar.
Tarihsel olarak, dönüştürülebilir senetler aynı zamanda satın almaları finanse etti. Bu senetler hâlâ bilançoda yer alıyor, ancak son aktiviteler genel ATM emisyonu, tercihli emisyon, tercihli geri alımlar ve mevcut nakit vurgusunu öne çıkardı.
USD Nakit esnek kategori, USD Rezerv ise kısıtlı kategori. Stratejinin 28 Eylül 2026 tarihli güncellemesine göre, 27 Eylül 2026 itibarıyla USD Rezerv $5,02 milyar, USD Nakit ise $1,00 milyar olmak üzere toplam $6,02 milyar USD varlığa sahiptir. Nakit, bitcoin satın almak için kullanılabilir. Rezerv, tercihli temettü ve faiz ödemelerini karşılamak üzere tasarlanmıştır; bu nedenle bu yükümlülükler otomatik olarak bir bitcoin satışı zorlamaz.
Strateji, bitcoin satmazsa nasıl değer yaratır?
Strateji, hisse başına bitcoin miktarını artırarak ve bitcoinin uzun vadeli değer artışı ile Dijital Kredi maliyeti arasındaki farkı kazanarak hissedarlara değer yaratır. Temel kâr mekanizması olarak kasa yığınından kazanç elde etmeye dayanmaz.
Üç katman düşünün.
Öncelikle yazılım brüt karı. 30 Haziran 2026 tarihli 10-Q formuna göre, ikinci çeyrek yazılım geliri 122,4 milyon dolar, brüt karı 81,6 milyon dolar üretti. Bu, işletme şirketini destekliyor. Hazinerenin tezini değil.
İkinci olarak, bilanço artışı. Strateji, 100 dolar sermaye çıkarır ve varlıkların hızıyla karşılaştırıldığında tahmini seyreltilmiş hisse senedi sayısını artırmadan bitcoin alır; bu durumda hisse başına bitcoin miktarı artar. Strateji, bu oranı sat olarak Bitcoin Per Share (BPS) olarak raporlar. Bir sat, bir bitcoinin yüz milyonda biridir.
Üçüncü olarak, kredi spread. Tercihli hissedarlar, sözleşmelere dayalı bir temettü alır. Ortak hisse, bu üst sıralı taleplerden sonra bitcoin üzerindeki kalan talebi korur. Bitcoin'in yıllık getirisi, bu kredinin etkin maliyetinin üzerinde kalırsa, kalan talep bitcoinin kendisinden daha hızlı bileşik faiz kazanabilir. Strateji, etkin kredi maliyetini, mid-2026 metrik çerçevesinde BTC Hurdle ARR olarak adlandırır.
Bu nedenle şirket, coinleri satmadan ekonomik anlamda “kâr elde edebiliyor”. Rezervdeki kağıt kârları kalan sahipe aittir. Yeni ihracat, iyi fiyatlandırılırsa, hisse başına daha fazla coin ekler. Tercihli sermaye uzun vadeli bir yapıdadır. Kısa vadeli bir kredi gibi zorunlu bir vade yoktur.
Model ücretsiz değildir. Temettüler dolar cinsinden ödenmelidir. Yeni hisseler, hisse senedi net bitcoin değeriyle kıyaslandığında ucuzsa BPS'yi seyreltir. Çok pahalı kredi, engel oranını artırır. Bunlar gizli düşünceler değil, yapılan tercihlerdir.
BTC Getirisi Nedir ve Neden Önemlidir?
BTC Getirisi, belirli bir dönemde varsayılan hisse başına bitcoindeki değişim yüzdesidir. Bu, MSTR sahiplerine ödenen bir faiz oranı değildir ve bitcoinin kiralanmasıyla elde edilen bir gelir değildir.
Strategy.com'daki strateji KPI notlarına göre, BPS, bitcoin tutarının varsayılan hisse senedi sayısı ile bölünmesidir. Varsayılan hisse senedi sayısı, temel hisse senetlerini, dönüştürülebilir senetler ve dönüştürülebilir tercihli hisselerin dönüştürülmesi durumunda çıkarılacak hisseleri ve opsiyonların ve RSU'ların tahsis edilmesi durumunda çıkarılacak hisseleri içerir. BTC Getirisi, bu oranın dönemsel değişimidir. BTC Kazancı, başlangıç tutarını bu getiriyle çarpar. BTC $ Kazancı, BTC Kazancını bitcoin piyasa fiyatı üzerinden dolarlara çevirir.
Bu metrik, sermaye piyasası faaliyetlerinin, tamamen dağıtılmış hisselerden daha hızlı bitcoin ekleyip eklemediğini cevaplar.
Cevap, emisyonla değişir. 28 Eylül 2026 tarihi itibarıyla Strateji’nin Bitcoin defterine göre, yıl içindeki BTC getirisi -3,7% ve yıl içindeki BTC kazancı -25.085 bitcoin oldu. Bu negatif veri, şirketin satın almaya devam etmediği anlamına gelmez. Bu, o dönemde varsayılan hisse sayısı, varlıkların büyümesinden daha hızlı arttı ve böylece her varsayılan hisse, yıl başından bu yana daha az bitcoin temsil etti.
KPI'nin dürüst kullanımı budur. ATM ihracı yoğun olduğunda ve stok, bitcoin'e göre pahalı değilse, BTC Getirisi, kripto para sayısı artarken bile daralabilir. Tercihli sermaye veya indirimli borç geri ödemesi, ortak hisse artışı olmadan kripto para eklediğinde, BTC Getirisi genişleyebilir.
BTC Getirisi'ni bir tasarruf hesabı faizi gibi gören yatırımcılar, ürünü yanlış anlıyor. Strateji, kendi notlarında BTC Getirisi'nin bir işletme performans ölçüsü olmadığını, likidite ölçüsü olmadığını ve geleneksel finansal anlamda getiriyle eşdeğer olmadığını belirtiyor.
Dijital Kredi Modeli Nasıl Finanse Edilir?
Digital Credit, bitcoin'in volatilitesini yüksek getirili bir gelir talebine dönüştüren Strategy'nin kalıcı tercihli menkul kıymetler için kullandığı addır. Ana ürün STRC'dir.
September 2026 tarihinde güncellenen Strategy ürün ve medya materyallerine göre, STRC değişken faizli, birikimli ve süresizdir ve son aylarda %12,00 oranında temettü ödemesi yapmaktadır. STRK sabit %8 temettü öder ve MSTR'ye dönüştürülebilir. STRF %10 temettü öder. Bu araçların hiçbiri ayrılmış bir bitcoin klasöründen temin edilmemiştir. Strategy, STRK bilgi sayfasında tercihli menkul kıymetlerin nakitler üzerinde doğrudan bir rehin hakkı değil, kalan varlıklara tercihli talep hakkı bulunduğunu belirtmektedir.
Finansman döngüsü, Strateji'nin 30 Ağustos 2026 tarihli yatırımcı bilgilendirme sunumunda açıkladığı üç adımdan oluşur.
Talep ve fiyatlamalar çekici olduğunda dijital kredi verin. Bu, hemen hisse senedi seyreltmesi olmadan uzun vadeli sermaye sağlar, ancak üstünlük hakları ve sürekli temettüler oluşturur.
Tutarları yatırın. Kullanım alanları bitcoin satın almak, USD rezervini artırmak, finansmanı yeniden yapılandırmak veya daha pahalı talepleri iptal etmek içindir.
Farkı kazanın. Bitcoin’in uzun vadeli getirisi, bu kredinin etkili maliyetini aşarsa, kalan ortak hisse senedi farkı yakalar.
Aynı brief, piyasaların uygun olduğu durumlarda, bitcoin rezervinin %10 ile %20'sine eşit yıllık Dijital Kredi satışları için isteğe bağlı bir hedef belirledi. Bu, garanti edilmiş bir emisyon takvimi değil, bir kapasite hedefidir.
Tercihli hisse aynı zamanda daha esnek bir bitcoin politikasını zorunlu hale getiren bir yük oluşturdu. Yazılım geliri, milyarlarca dolarlık nöminel tercihli hisseyi finanse edemez. Dolarlar, hisse çıkarımı, mevcut nakit veya 2026 çerçevesi altında nadiren bitcoinin nakde çevrilmesinden gelmek zorundadır.
Satın almalar, kredi yönetiminin diğer yarısıdır. 27 Eylül 2026 tarihinde sona eren haftada, Strateji, ATM gelirlerini ve nakit kullanarak STRC satın aldı. İskonto ile tercihli hisseleri iptal etmek, gelecekteki temettü dolarlarını azaltır. Daha az gelecek borç, USD rezervi üzerindeki basıncı azaltır ve daha sonra bitcoin satma ihtiyacını düşürür.
USD rezervi, bitcoin satma baskısını nasıl azaltır?
USD Rezervi, tercihli temettü ve borç faizlerini ödemek için ayrılmış bir nakit havuzudur. Bu, Strateji'nin düzenli bitcoin satışlarından kaçınmasının ana nedenidir.
Strategy'nin 28 Eylül 2026 tarihli 8-K formuna göre, rezerv 27 Eylül 2026 itibarıyla 5,02 milyar dolardı ve ek olarak 1,00 milyar dolar sınırsız USD nakit bulunuyordu. Eylül 2026'nın sonlarında yapılan şirket iletişimlerinde, USD Süresi yaklaşık 3,8 yıl olarak belirtildi — bu, mevcut dolar varlıklarının mevcut tercihli temettü ve faiz yükümlülüklerini ne kadar süreyle karşılayabileceğini gösteren bir kaplama ölçüsüdür.
Rezerv, yaygın ATM gelirleri, tercihli ihracat ve yönetim tarafından karar verildiğinde kuponlar ödendikten sonra nakdi yenilemek amacıyla yapılan bitcoin satışları tarafından finanse edilir. Tasarım hedefi basittir: Kuponu dolar olarak ödeyin. Bitcoin yığınını bütünlüğünde bırakın.
Bu tasarım, yazılım işinin rezervin yanında küçük olmasına rağmen hâlâ önemli olmasının nedenidir. Rezervden elde edilen işletme nakitleri ve faiz gelirleri dolar girişi olarak kabul edilir. Bu miktarlar, tüm kredi yapısını çalıştırmak için yeterli değildir; bu nedenle Strategy, 30 Haziran 2026 tarihli 10-Q formunda yazılım nakit akışının kısa vadeli veya uzun vadeli likidite ihtiyaçlarını yalnız başına karşılamayacağını belirtmektedir.
Bu modelde likidite, bir menüdür: USD rezervi, USD nakit, yeni MSTR hisseleri, yeni tercihli hisseler ve yetkilendirilmiş bitcoin satışları. Rezerv, “hazineyi satma” seçeneğinin rastlantısal değil, varsayılan olarak kalmasını sağlamak için ilk satırdır.
Strateji, mevcut çerçevesi altında bitcoin'i ne zaman satmalıdır?
Strateji, yönetim tarafından hisse senedi çıkarımı veya diğer sermaye piyasası işlemlerinin yerine nakitleştirme daha avantajlı olarak kararlaştırıldığında bitcoin satabilir. Kurul, BTC Nakitleştirme Programı kapsamında Dijital Kredi Sermaye Çerçevesi içinde bu seçeneği onayladı.
Program, rezervi satma zorunluluğu getirmemektedir. Şirket açıklamaları, üç ana kullanım alanını tanımlamaktadır: USD Rezervi oluşturma veya yenileme, tercihli temettü ve faiz finansmanı, ve tercihli veya hisse senedi alımının artırmalı finansmanı. Herhangi bir bitcoin satma yükümlülüğü bulunmamaktadır.
Strategy.com'daki Bitcoin defterine göre 2026, opsiyonun kullanıldığı yıl oldu. Şirket, Haziranın başlarında, Haziranın sonlarında, Temmuzun başlarında, Ağustosun başlarında ve Ağustosun ortalarında satış kaydetti, ardından net satın alma yönüne döndü. 27 Eylül 2026 itibarıyla tutarlar hâlâ 847.666 bitcoin olarak kaldı — bu satışlardan sonra yaz ortasındaki en düşük seviyeden daha yüksek.
Bugünün pratik kuralı, “asla işlem yapma” değil, “net satıcı olma”. Küçük satışlar kuponları finanse edebilir veya par değeri altındaki tercihli hisseleri geri alabilir. Daha büyük alımlar, ATM veya nakit kapasitesi mevcut olduğunda yapılabilir. Defterin hafta hafta alım-satım karışımı, her iki yönde de çalışan modeldir.
Bu evrim, eski sloganı hâlâ politika olarak kullanarak ifade eden herkes için önemlidir. “Bitcoin’inizi asla satmayın” birikim dönemi mesajıydı. 2026 raporları, kasa tezini bırakmadan, sınırlı boyutlu ve amaçlı şekilde bitcoin'i sermaye olarak değerlendirmektedir.
Stratejinin Modelinin Ana Riskleri Nelerdir?
Model, bitcoin’in uzun vadeli getirisi kredi maliyetinin altında kalırsa ve hisse senedi piyasaları ATM’yi kabul edilebilir seyreltme oranıyla finanse etmeyi durdurursa başarısız olur.
Seyreltme ilk risktir. ATM yaygın emisyonu bugün coin alır ve varsayılan hisse sayısı artırır. Eğer MSTR, net bitcoin değeriyle yakın veya altında ticaret ederse, yeni hisseler BPS'yi düşürebilir. 28 Eylül 2026 defterinin negatif yıl içi BTC getirisi, canlı örnektir.
Üstün talepler ikinci risktir. Tercihli hisseler ve dışarıda kalan dönüştürülebilirler, hissedarlık üzerine yer alır. Stratejinin 2026 ortalarında sunulan metrikler, bu nedenle Şirket Başına Net Bitcoin'i içerir. Toplam varlıklar büyük görünse de, tercihli nominal ve borçlar çıkarılıp USD varlıklar tekrar eklenince kalan talep daha küçük olur.
Kupon riski üçüncü sırada. STRC’nin son %12 oranı nakit bir yükümlülüktür. USD rezervi azalırsa ve hisse senedi çıkarımı çekici olmazsa, bitcoin satışları artan finansman kaynağı haline gelir. Paralaştırılma programı, bu senaryonun artık teorik olmadığını göstermektedir.
Varlık fiyatı riski dördüncüdür. Rezerv neredeyse tamamen bitcoin'tir. Strateji'nin defterine göre, 28 Eylül 2026 itibarıyla 63,95 milyar dolarlık maliyet temeli, 71,21 milyar dolarlık BTC rezerv değeriyle karşılanmıştır. Bu fark tersine dönebilir. Adil değer muhasebesi karlara yansır, bu yüzden Yazılım bölümü küçük karlar elde edebilirken konsolide net gelir milyarlarca dolar dalgalanır.
Custody ve anahtar yönetimi riski gerçek ama operasyoneldir. 30 Haziran 2026 tarihli 10-Q formunda, Temmuz 2026 tutarları güncellemesine göre bitcoin deposu olarak Coinbase Custody, Anchorage Digital Bank ve Fidelity Digital Assets listelenmiştir. Düzenli custodians üzerindeki yoğunluk, bazı operasyonel riskleri azaltır ancak karşı taraf ve mekan riskini getirir.
Yazılım geçiş riski daha küçük ancak sıfır değil. Aynı 10-Q, lisans ve destek gelirlerinin azalırken abonelik hizmetlerinin arttığı, kalıcı lisanslardan bulut aboneliklerine geçişi tanımlıyor. Bu karışım değişimi, raporlanan gelir zamanlamasını etkiler. Hazinenin sermaye piyasalarına olan ihtiyacını yerine geçmez.
Bu risklerin hiçbirisi modelin bozuk olduğu anlamına gelmez. Bunlar, koinlere sahip bir yazılım bileşikleştirici değil, kredi kaplamalı bir kaldırmalı bitcoin bilançosu olduğu anlamına gelir.
Başlıkları Aşmak: KuCoin 5.0 Sizin İçin Ne Anlama Geliyor
Piyasa haberleri hızlı ilerliyor — ancak bunu nerede uyguladığınız da aynı derecede önemli. Bu Ekim'de KuCoin, KuCoin 5.0'ı hayata geçirerek KuCoin'i yeniden inşa edilmiş bir platforma dönüştürüyor. Sizin için gerçekten ne değişiyor:
-
Her şey için bir hesap. Eski platformlar paranızı ayrı "spot", "marjin" ve "vadeli" hesaplar arasında böler ve nedenini anlamak beklerdi. KuCoin 5.0'ın birleşik hesabı bunu tamamen ortadan kaldırıyor — bir kez yatırma yapın, her şey orada olacak (şu anda yalnızca VIP'lere açık).
-
Hisse senetleri, endeksler ve komoditiler. KuCoin 5.0, kripto dışına küresel piyasalara genişliyor. Kripto yatayda hareket ederken hisse senetleri yükseliyorsa (veya tam tersi), fiat sistemleri için broker hesabı açıp günlerce beklemek yerine dakikalar içinde geçiş yapabilirsiniz.
-
Gerçek dünya varlıkları (RWA). Komoditiler gibi geleneksel varlıklara tokenleştirilmiş maruziyet, tamamen kripto hesabınızda. Küresel finanstan en hızlı büyüyen segmentlerden biri artık kurumlar için ayrılmış değil — aynı bakiyenizden erişebilirsiniz.
-
Öğrenirken kazanın. Hâlâ işlem yapmaya hazır değil misiniz? KCUSD, stablecoin'lerinizin günlük, otomatik bileşik faiz kazanmasını sağlar. Durgun yatırmanızı %4 getiriyle çalıştırmanın en düşük stresli yolu.
-
Dilbilgisi gerektirmeyen, platforma entegre edilmiş bir yapay zeka asistanı. Sorular sorun, piyasa bağlamını öğrenin, ne görüyorsanız anlayın.
-
Sizi yoran bir uygulama değil. Daha hızlı, daha temiz ve tutarlı — ilk dokunuşta intuitive.
-
Güvenlik, sadece inanmakla değil, kontrol edilebilir. MiCAR lisanslı bir AB kurumu, Varlık Kanıtı kendiniz doğrulayabilir ve uluslararası olarak sertifikalı güvenlik (SOC 2 Type II, ISO 27001:2022).
Hesabınızı dakikalar içinde oluşturun — kripto'nun geçmişte olduğu yerde değil, gideceği yerde inşa edilmiş platformda başlayın.
Sonuç
Stratejinin hazinesi modeli, bitcoin'i sermaye olarak ele alarak ve kamu piyasalarını bunu finanse eden dolar yazıcısı olarak kullanarak gelir elde eder. Yaygın ATM emisyonu ve Dijital Kredi tercihli hisseler nakit sağlar. USD Rezervi kupon öder. Bitcoin, bilançoda kalır ki artan değerler, bu sermayenin maliyetinin üzerindeki artışı ortak sahipler kaplayabilsin.
İşletme yazılımı işi hâlâ var ve 30 Haziran 2026 tarihli 10-Q formuna göre ikinci çeyrek geliri 122,4 milyon dolar üretti. Tercihli stoga ödeme yapmıyor. BTC Yield, salımların hisseleri daha hızlı mı yoksa seyreltmiş mi olduğunu takip eder. Bu, kupon değil, hisse başına artırmayı ölçen bir göstergedir.
2026 Dijital Kredi Sermaye Çerçevesi, rezerv oluşturma, temettü ve hisse alımı için açık bir bitcoin satış seçeneği ekledi. Strateji, bu seçeneği sınırlı ölçekte kullandı ve satın almaya da devam etti. 27 Eylül 2026 itibarıyla, şirketin 8-K formuna göre eldeki bitcoin miktarı 847.666 ve USD varlıklarının toplamı yaklaşık 6,02 milyar dolardı.
Model, bitcoin'in kredi maliyetlerinden daha hızlı bileşik faiz kazanması ve hisse başına bitcoin'i bozmadan hisse çıkarılabildiği zaman çalışır. mNAV sıkışık olduğunda, tercihli getiriler yüksek olduğunda ve Rezerv tek tampon olduğunda zorlanır. Bu tam mekanizmadır — birikim önce, paralaştırılma bir araç olarak, net sahiplik hedef olarak.
SSS
Strateji hâlâ bir yazılım şirketi mi işletiyor?
Evet. 30 Haziran 2026 tarihinde sona eren çeyrek dönem için Strategy’in 10-Q formuna göre, Yazılım, ayrı bir raporlanabilir segmenttir ve bu çeyrek dönemde 122,4 milyon dolar gelir elde etmiştir.
Is BTC Yield MSTR hisse senedi sahiplerine ödenen bir temettü mü?
Hayır. Stratejinin KPI notlarına göre, BTC Getirisi, varsayılan hisse başına bitcoinin değişim yüzdesidir ve geleneksel getiri, işletme geliri veya nakit dağıtım değildir.
STRC sahiplerinin Strategy'nin bitcoin'ine doğrudan bir talepleri var mı?
No. Strateji, tercih ettiği menkul kıymetlerin bitcoin tutarları ile teminat altında olmadığını ve artan şirket varlıklarına tercihli talepte bulunduğunu belirtmektedir.
Strateji şu anda kaç bitcoin tutuyor?
Strateji'nin 28 Eylül 2026 tarihli 8-K formuna göre, şirket 27 Eylül 2026 itibarıyla 847.666 bitcoin'e sahiptir ve bu bitcoin'ler ücretler dahil ortalama 75.437 dolarlık fiyata yaklaşık 63,95 milyar dolar karşılığında satın alınmıştır.
Strateji, model “satma” ise neden bitcoin satışlarını onayladı?
BTC Paralaştırılma Programı, yönetim tarafından USD Rezervi, tercih edilen temettü ve faiz ya da hisse senedi çıkarmaktan daha iyi bir yol olarak kabul edildiğinde artıran hisse alımlarını finanse etmek amacıyla bitcoin satılmasını sağlar. Herhangi bir satış gerektirmez.
İnceleme: Bu makale yalnızca bilgilendirme amaçlıdır ve finansal, yasal veya yatırım tavsiyesi oluşturmaz. Dijital varlıklarla etkileşimde bulunmadan önce her zaman kendi araştırmanızı yapın.
Sorumluluk Reddi: Bu sayfa, kolaylığınız için AI teknolojisi kullanılarak çevrilmiştir. En doğru bilgi için orijinal İngilizce versiyona bakınız.