

WTO: Stabil para birimleri, küresel ödemelerin yalnızca %3'ünü oluşturuyor — Dağılmış düzenlemeler gerçek darboğaz
On yıllar boyunca uluslararası ticaret, genellikle birden fazla ara hesap tablosu, farklı zaman dilimleri, elle uyumlaştırma süreçleri ve çok günlük varlık devir döngüleri içeren karşılıklı bankacılık ağlarına dayanmıştır.
Bu bağlamda, USDT, USDC gibi fiat ile bağlanmış stablecoin'ler ve yeni ortaya çıkan banka ve fintech tarafından çıkarılan tokenler, dezentralize finans ve peer-to-peer kanalları boyunca yaygın bir şekilde benimsenmiştir. 2020 ile 2024 ortası arasında, küresel çapta stablecoin aracılığıyla yapılan sınır ötesi işlem hacmi, dolar likiditesi ve neredeyse anlık tahsilat talebiyle 35 katına çıkmıştır.
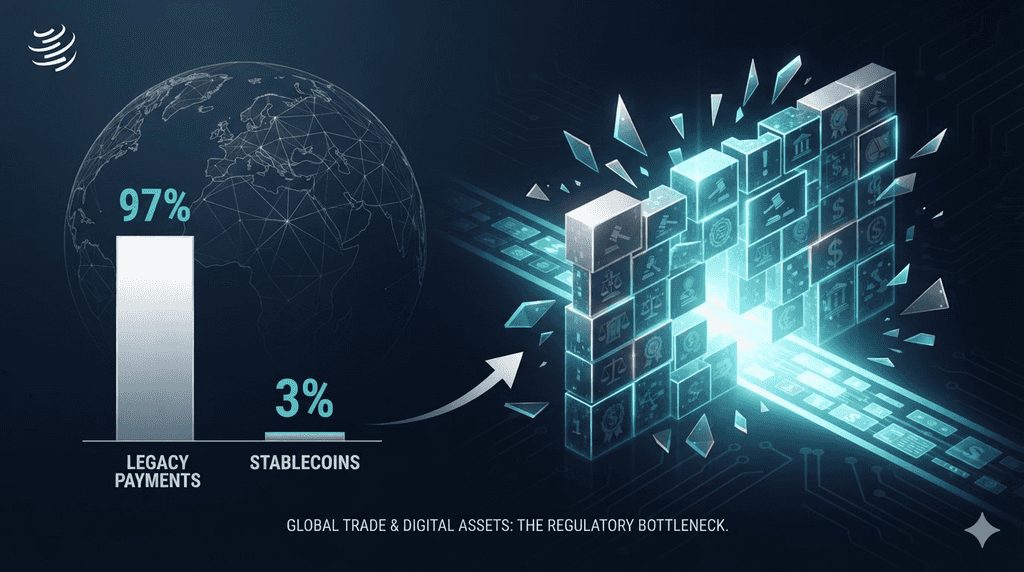
Ancak, 14 Eylül 2026 tarihli Dünya Ticaret ve Teknoloji Günü sırasında Dünya Ticaret Örgütü (WTO) tarafından yayınlanan deneysel bir değerlendirme, stablecoin'lerin toplam küresel ödemelerin yalnızca %3'ünü temsil ettiğini ortaya koyuyor.
Bulgulara göre, dijital dolarların spekülatif ticarete ve havale nişlerinin ötesine geçip kurumsal tedarik zincirlerine geçmesini engelleyen temel engel, blok zinciri ölçeklenebilirliği, ağ gaz ücretleri veya akıllı sözleşme performansı değil. Küresel düzenleyici parçalanmadır. Ticaret yargıları boyunca uyumlu yasal standartlar olmadan, stablecoin'ler küresel ticarette yetersiz kullanılan bir ödeme mekanizması olarak çalışmaya devam edecektir.
Ana Noktalar
-
Dünya Ticaret Örgütü'nün (WTO) yaptığı bir araştırmaya göre, 2020 ile 2024 ortası arasında sınır ötesi stablecoin transfer hacimleri 35 kat artarken, stablecoin'ler hâlâ küresel uluslararası ödemelerin yaklaşık %3'ünü oluşturmaktadır.
-
WTO, kros sınırlı ticarette geniş çaplı ticari kabulü engelleyen en büyük faktörün teknik verimlilik veya blok zinciri gecikmesi değil, düzenleyici parçalanma olduğunu belirledi.
-
Finansal İstikrar Kurulu (FSB)’nin değerlendirmelerine dayanarak, 28 büyük araştırılan yargı bölgesinde sadece 11’i (yaklaşık %39) stablecoin’ler için kapsamlı düzenleyici rejimler uygulamıştır; bu da sınır ötesi satıcıları yasal ve yargısal belirsizliklere maruz bırakmaktadır.
-
Rapor, stablecoin'ların geleneksel uluslararası ticaretteki beş uzun süredir devam eden verimsizliği azaltmak için teknik kapasiteye sahip olduğunu doğrulamaktadır: işlem maliyetleri, varış hızı, erişim farklılıkları, operasyonel şeffaflık eksikliği ve döviz kuru (FX) darboğazları.
Hacim Büyümesi ile %3 Ödeme Payı
Stablecoin emisyon metrikleri ile gerçek dünya ticari ticaret benimsemesi arasındaki fark, blok zinciri tabanlı ödeme altyapısının mevcut durumunu ortaya koyuyor.
35 Kat Büyüme Döngüsü
2020 başı ile 2024 ortası arasında, dolarla bağlantılı stablecoin'ler aracılığıyla çözümlenen birikimli sınır ötesi işlem hacmi 35 katına çıktı. Bu dönem, toplam stablecoin dolaşım tedarikinin yaklaşık 20 milyar dolardan 160 milyar doların çok üzerinde bir seviyeye çıkmasına ve yıllık çözümleme verimliliğinin trilyonlarca dolarlara ulaşmasına tanık oldu.
Bu işlem hızının büyük bir kısmı belirli pazar segmentleri tarafından tetiklendi:
-
Sınır dışı sermaye hareketi: Kurumların geleneksel bankacılık gecikmeleri veya para transferi kesme saatlerine maruz kalmadan bölgesel dijital varlık borsaları arasında likidite taşıması.
-
Yükselen Piyasa Sermaye Koruması: Yerel para birimi devalüasyonuna karşı dijital dolarları kullanan yüksek enflasyonlu bölgelerdeki işletmeler ve bireyler.
-
Noktadan Noktaya (P2P) Havaleler: Özellikle Latin Amerika, Güneydoğu Asya ve Alt Sahra Afrika'da, küçük ölçekli, mal olmayan havaleler.
%3 Piyasa Gerçekliği
Bu başlık rakamlarına rağmen, WTO çalışması, stablecoin'lerin toplam uluslararası ödeme akışlarının yalnızca %3'ünü oluşturduğunu açıklayarak, geleneksel bankacılık ağlarını ve SWIFT, Fedwire ve CHIPS gibi interbank temizleme sistemlerinin toplam sınır dışı işlem değerinin kalan %97'sini işlemeye devam ettiğini belirtmektedir.
Bu ayrımın nedeni, stablecoin hacminin temel doğasındadır. Kaydedilen zincirüstü stablecoin işlemlerinin büyük çoğunluğu, borsalar arası arbitrajı, otomatik pazar yapıcı (AMM) dengelenmesini, algoritmik ticareti ve merkezi olmayan kredi garantisi yönetimini yansıtır. Fatura settlements, yüklemeler için emniyetli hesaplar, çok uluslu maaş ödemeleri ve büyük ölçekli kurumsal kasa yönetimi gibi gerçek ticari ödemeler, gözlemlenen zincirüstü aktivitenin yalnızca küçük bir kısmını oluşturur.
Stablecoin'lar Uluslararası Ticaretteki 5 Ana Sürtünmeyi Nasıl Çözüyor
WTO raporu, mevcut piyasa sınırlamalarını vurgularken, temel teknolojiyi reddetmiyor. Tam tersine, araştırmada stablecoin'lerin sınır ötesi ticaretteki beş en kalıcı yapısal sürtünmeyi çözmek için teknik olarak donatılı olduğu vurgulanıyor.
Maliyet Azaltımı
Geleneksel uluslararası havale işlemleri, birden fazla aracılık kurumu üzerinden ücretler yaratır. Karşılıklı bankalar aracılığıyla yapılan tek bir işten türeyen (B2B) ödeme, genellikle alıcı banka ücretlerini, aracılık kurumu ücretlerini ve döviz kuru dönüşüm farklarını biriktirir. Dünya Bankası standartlarına göre, küçük işletmeler için sınır ötesi ödeme ücretleri ortalama %3 ile %6 arasında, kurumsal hesaplar için ise her işlemde 25 ila 50 dolar sabit ücrettedir.
Buna karşılık, kamuya açık blok zinciri transferleri, işlemin nominal değeri ne olursa olsun, Layer-2 rollup'lar ve özel çözülme zincirlerinde santimin kesirleri kadar ağ ücretleriyle, yüksek talep gören temel katmanlarda ise birkaç dolar kadar ağ ücretleriyle yürütülür.
Tahsilat Hızı ve Sonuç
Eski eşlik sistemi, standart ticari bankacılık saatleri, ulusal tatiller ve kesim pencereleriyle sınırlı toplu işleme mekanizmaları üzerinde çalışır. Bir sınır ötesi havale, sonuçlanmaya ulaşmak için genellikle iki ile beş iş günü (T+2 ile T+5) sürer.
Stablecoin'lar, halka açık defterlerde saniyeler ile dakikalar içinde belirli, programlı bir şekilde ödeme yapar ve sürekli olarak çalışır. Bu işlem hızı, ödeme kuyruklarını ortadan kaldırır ve uluslararası ticaret katılımcıları için dolaşan sermaye gereksinimlerini azaltır.
Hizmet Altında Kalan Piyasalar İçin Finansal Erişim
Gelişmekte olan ekonomilerdeki ihracatçılar ve küçük ile orta ölçekli işletmeler (KOBİ'ler), küresel para merkezli bankaların "risk azaltma" eğilimi nedeniyle karşılıklı bankacılık ağlarına erişimde engellerle karşılaşıyor. Geçtiğimiz on yılda, büyük uluslararası bankalar, para aklama (AML) uyumluluk yükünü azaltmak amacıyla gelişmekte olan ülkelerde binlerce karşılıklı ilişkiyi sonlandırdı.
Kamu blok zincirleri, izinsiz erişim katmanları sağlar. İnternet bağlantısı olan herhangi bir işletme, kriptografik bir cüzdan oluşturabilir, dolarla ifade edilen tokenlarla uluslararası ödemeler alabilir ve bir birinci sınıf yabancı bankayla doğrudan ilişki kurmadan sınır ötesi ticarete katılabilir.
İşletme Şeffaflığı
Geleneksel bir sınır ötesi havale takibi geçmişte şeffaf olmamıştır. Bir ödeme, karşılıklı zincire girdiğinde, alıcı kurumun defter kaydını onaylamaya kadar izlenmeyen bir transfer gibi görünür. Bir hata oluşursa, eksik fonların takibi, birden fazla kurum arasında manuel araştırma talepleri gerektirir.
Kamu dağıtılmış defterler, doğrulanabilir ve zaman damgalı şeffaflık sunar. Hem alıcı hem de satıcı, işlem durumunu, gönderici adresini, hedef adresini ve setlemeyi blok zinciri üzerinde bağımsız olarak doğrulayabilir, bu da uyumsuzluk anlaşmazlıklarını ortadan kaldırır ve denetim yükünü azaltır.
Döviz (FX) ve Sermaye Kontrolleri
Sıkı yerel döviz kısıtlamalarına veya likiditesiz yerel para birimi takas piyasalarına tabi olan yargı bölgelerinde, çok uluslu alıcılar ve tedarikçiler, resmi bankacılık kanalları aracılığıyla ABD doları elde etmede sıklıkla gecikmeler yaşar.
Stablecoin'lar, ticari işletmelerin yerel merkez bankası likidite kısıtlamaları veya yüksek döviz kuru dönüşüm marjları ile karşılaşmadan doğrudan işlemlerini settle etmelerini sağlayan yüksek likiditeli dolar eşdeğerlerine alternatif erişim sağlar.
Karşılaştırmalı Analiz: Geleneksel Karşılık Bankacılığı ile Stablecoin'ler
| İşlemsel Boyut | Geleneksel Karşılıklı Bankacılık | Fiat Destekli Stablecoin'ler |
| Tipik Çözümleme Süresi | 2 ile 5 iş günü (T+2 ile T+5) | Gerçek zamanlı (Saniyelerden dakikalara, 24/7/365) |
| İşlem Araçları | Köken bankası, ara temsilciler, merkezi ödemeler mekanizması, alım bankası | Kamu blok zinciri ağı doğrulayıcıları/nodları |
| Ücret Yapısı | Katmanlı yüzde ücretler, FX spread'ler ve sabit banka havalesi ücretleri (25–50+ USD) | Ağ gaz ücretleri (Tahmin edilebilir; blok başına sabit işlem) |
| Takip ve Uyumlandırma | Opak; ikili SWIFT gpi veya manuel izleme talepleri gerektirir | İşlem karmaşık kodları aracılığıyla kamuya açık defterlerde tamamen denetlenebilir |
| Karşıtaraf Bağımlılığı | Karşılıklı kredi hatlarına sıkı bağlılık | Doğrudan eşten eşe defter bakiyesi transferi |
| Düzenleyici Durum | Dünya çapında tanınan, standartlaştırılmış uyum çerçeveleri | Parçalı; bireysel yargı bölgeleri arasında büyük farklılıklar gösterir |
Düzenleyici Parçalanma, Kurumsal Kabulü Neden Durduruyor?
Dijital varlıkların sunduğu ölçülebilir verimliliklere rağmen, stablecoin kullanım oranı neden %3'te kalıyor? WTO çalışması bu durgunluğu tek bir faktöre bağlıyor: bütüncül, öngörülebilir bir uluslararası düzenleyici çerçeve olmaması.
FSB Değerlendirmesi: %39 Uygunluk Oranı
Rapor sunumu sırasında, WTO Hizmetler ve Yatırım Bölümü Müdürü Juan Marchetti, Finansal İstikrar Kurulu'ndan (FSB) gelen deneysel verilere vurgu yaptı.
28 büyük küresel finansal yargısal alanın bir değerlendirmesinde:
-
Yalnızca 11 yargı (yaklaşık %39), stablecoin çıkarıcılarını, muhafızları ve ödeme aracılarını düzenleyen kapsamlı ve işlevsel düzenleyici sistemler uygulamıştı.
-
Anket yapılan 17 ülkeden %60’tan fazlasında stablecoin’lar için kapsamlı yasal tanımlar, operasyonel rezerv zorunlulukları, iade garantileri veya özel düzenleyici çerçeveler yoktu.
Bu istatistiksel ayrım, bir işletmenin çok sayıda kıtada bulunan ticaret ortaklarıyla yapılan sınır ötesi işlemlerini stablecoin'lerle çözümlerken hemen çelişkili yasal ve operasyonel standartlarla karşılaştığını vurgulamaktadır.
Düzenleyici Bir Çeşitlilik Riski
Çok uluslu şirketler, endüstriyel ithalatçılar ve uluslararası perakende zincirleri, kendi hazınyönetimlerini operasyonel belirsizlik üzerine çalıştırmaz. Yıllık stok tutarı yüz milyonlarca dolar olan bir işletmenin, bir limanda yasal olarak tanınan ancak başka bir limanda düzenlenmemiş veya uyumsuz olarak sınıflandırılan bir ödeme kanalını kullanması, önemli yasal ve operasyonel riskler doğurur:
Belirsiz Yasal Sınıflandırma: Bir ülkede dolarla sabitlenmiş bir stablecoin, elektronik para tokeni olarak sınıflandırılabilir. Başka bir yargı alanında ise bir menkul kıymet, yatırımla, bir mal veya onaylanmamış bir döviz aracı olarak sınıflandırılabilir.
Asimetrik İade Garantileri: Kurumsal kasa yöneticileri için temel bir endişe, par değeri iadelerinin hukuki yürürlüğüdür. Bir offshore stablecoin yayıncısı likidite sorunları veya bankacılık sürtüşmeleriyle karşılaşırsa, yasal rezerv şeffaflığı veya temel rezervler üzerinde doğrudan talep hakkı olmayan yargı bölgelerindeki kurumsal sahipler, varlık yazım düşürlüğü yaşama riski taşır.
AML/CFT ve Ceza Hükümlerinin Uygulanması: Kuruluşlar, katı Para Aklama ile Finansmanı Önleme (AML/CFT) çerçevelerine uymak zorundadır. Cüzdan tarama yöntemleri, seyahat kuralı uygulamaları ve düzenleyici denetim standartları ülkeler arasında önemli ölçüde farklılık gösterdiğinden, kurumsal uyum sorumluları genellikle kuruluşlarını sorumlulukla maruz bırakabilecek işlem hatlarını onaylamaz.
Vergi ve Muhasebe Belirsizliği: Farklı yargı bölgeleri, stablecoin tutarlarına karşı çelişkili muhasebe standartları uygular. Bazı vergi otoriteleri stablecoin'leri nakit eşdeğeri olarak kabul ederken, diğerleri bunları menkul olmayan varlıklar olarak sınıflandırır ve her rutin ticari fatura ödemede karmaşık sermaye kazançları raporlama gerekliliklerini tetikler.
Neden Geleneksel Bankacılık Kurumsal Ticareti Koruyor
Yasal uyumun ötesinde, WTO'nun %3 istatistiği, geleneksel toptan ticaret ödemesinin pratik gerçekliklerini göstermektedir. Mevcut bankacılık sistemi, mevcut halka açık stablecoin ağlarının doğrudan yeniden üretmediği kurumsal hizmetler sunmaktadır.
Çalışma Sermayesi ve Ticari Kredi Hatları
Uluslararası işten işe ticaret nadiren teslimatta nakit ödeme temelinde işlem yapar. Küresel ticaretin çoğu kredi imkanlarına dayanır:
-
Kredi mektupları (LC): Bankalar, nakliye belgeleri doğrulandığında ihracatçıya ödeme garantisi vererek güvenilir araçılar olarak hareket eder.
-
Hesap Açma Finansmanı: İthalatçılar, ticari kredi verenler tarafından sağlanan döner kredi hatları ile desteklenerek, malların tesliminden sonra 30, 60 veya 90 gün içinde ödeme yapar.
Mevcut halka açık stablecoin'ler temel olarak anlık nakit setlement araçları olarak işlev görür. Likidite transfer ederler, ancak kurumsal trader'ların gerektirdiği gömülü kredi, risk altına alma ve ihtilaf çözümü hizmetlerini doğrudan sağlamazlar. Programlanabilir akıllı sözleşmeli kredi imkanları, kurumsal ticaret finansmanı anlaşmalarını güvenli bir şekilde yerine geçene kadar, stablecoin'ler sadece saf nakit işlemlerine sınırlı kalacaktır.
Denge Tablosu Likiditesi ve Hazır Değer Yönetimi
Büyük işletmeler, ticari bankalarla doğrudan entegre olan kapsamlı likidite yönetim sistemleri aracılığıyla çalışma sermayesini yönetir. Kurumsal nakit bakiyeleri gece faizi kazandırır, yasal eşiklere kadar federal mevduat sigortasıyla korunur ve ticari kağıt, repo ve döviz koruma piyasalarına entegre edilebilir.
Kâr getirmeyen stablecoin'ler, tamamen teminatlı olsalar bile, şirket trezürörleri üzerinde bir fırsat maliyeti yaratır. Risksiz devlet tahvilleri faiz oranları yüksek kalırken, şirket bilançolarında kâr getirmeyen milyonlarca dolarlık dijital token tutmak finansal olarak en uygun değildir. Kâr getiren ve faiz dağıtan stablecoin'ler teknik olarak mümkün olsa da, bunların piyasaya sürülmesi küresel menkul kıymet yasaları altında ek düzenleyici engeller getirmektedir.
Küresel Ticaret Kabulünü Açmak İçin Ne Değişmelidir
Stablecoin'ların küresel ticari ödemelerde %3'ten anlamlı bir paya ulaşması için, düzenleyiciler, bankalar ve teknoloji sağlayıcılar arasında yapısal uyum gerekecektir.
Çok taraflı Düzenleyici Uyumlaştırma
Bireysel ulusal çerçeveler—Avrupa Birliği’nin Kripto Varlıklarda Piyasalar (MiCA) düzenlemesi, ABD’deki NYDFS güven standardı ve Singapur ile Birleşik Arap Emirlikleri’ndeki lisanslama çerçeveleri—düzenleyici netlik yönünde olumlu gelişmelerdir. Ancak ikili ve çok taraflı karşılıklı tanuma anlaşmaları hâlâ gereklidir.
Finansal İstikrar Kurulu, Basel Bankacılık Denetimi Komitesi ve WTO gibi uluslararası kurumlar, rezerv desteklemesi, muhafaza ayrımı ve düzenleyici uyumluluk için uyumlu tanımlar üzerinde çalışmalıdır. Standartlaştırılmış sınır ötesi çerçeveler olmadan, çok uluslu şirketler standartlaştırılmamış ödeme hatlarından kaçınmaya devam edecektir.
Düzenli Finansal Araçlarla Entegrasyon
Ticari stablecoin'ların geleceği, tamamen aracısızlaştırma yerine düzenlenmiş bankacılık altyapısıyla entegrasyona dayanır. Uygun, banka destekli stablecoin'lerin ve kurumsal saklama ağlarının genişlemesi, pratik bir ilerleme yolu sunar. Kurumlar, kurumsal seviyede hesaplar içinde stablecoin'leri tutabildiğinde ve transfer edebildiğinde, saklama riski, karşı taraf maruziyeti ve vergi raporlaması konularındaki endişeler çözülmeye başlar.
Akıllı İşlem Altyapısı ile Bütünleşme
-
Elektronik yük senetleri ve gümrük işlemlerinin kamuoyu tarafından doğrulanması durumunda, stablecoin deposu bakiyelerini otomatik olarak serbest bırakmak üzere programlanmış akıllı sözleşmeler.
-
Kredi piyasalarının, işletme düzeyinde, aşırı teminatlı veya kimliği doğrulanmış olan ve çalışma sermayesi finansmanını doğrudan stablecoin cinsinden sağlayarak geliştirilmesi.
Sonuç
Dünya Ticaret Örgütü’nün analizi, stablecoin benimseme durumunu netleştiriyor. Dijital dolarlar, yüksek frekanslı alım satımda, yurt dışı likidite yönetimi ve bölgesel perakende transferlerde kullanım kazanmış durumda. Ancak toplam uluslararası ödemelerdeki %3’lük payları, dijital varlıkların geleneksel ticaret finansmanına henüz anlamlı bir şekilde nüfuz edemediğini doğruluyor.
Ana kısıtlama teknik ölçeklenebilirlik veya işlem hacmi değildir. Düzenleyici parçalanmadır. Ana finansal yargı bölgelerinin %60'tan fazlası net ve koordine edilmiş stablecoin politikaları olmadan faaliyet gösteriyor; bu nedenle bu varlıkların uluslararası sınır ötesi ticari zincirlerde kullanılması, kurumsal düzeyde yasal ve operasyonel riskler açısından hâlâ yasaklayıcı kalıyor.
Sürekli, gerçek zamanlı, düşük maliyetli uluslararası ödemeleri gerçekleştirmek için gerekli teknoloji zaten mevcut. Kritik değişken, geleneksel bankalar arası sistemlerin verimlilik farkını kendi kendine daraltmadan önce uluslararası politika yapıcıların ortak bir düzenleyici temel oluşturup oluşturamayacağıdır.
🔥 Haberlerin Ötesinde: KuCoin 5.0 Sizin İçin Ne Anlama Geliyor
Piyasa haberleri hızlı ilerliyor — ancak bunu nerede uyguladığınız da aynı derecede önemli. Bu Ekim'de, KuCoin, KuCoin'u yeniden inşa edilmiş bir platforma dönüştüren KuCoin 5.0'ı piyasaya sürüyor. Sizin için gerçekten ne değişiyor:
-
Her şey için bir hesap. Eski platformlar paranızı ayrı "spot", "marjin" ve "vadeli" hesaplar arasında böler ve nedenini anlamak sizi beklerdi. KuCoin 5.0'ın birleşik hesabı bunu tamamen ortadan kaldırır — bir kez yatırma yapın, her şey doğrudan orada olur.
-
Hisse senetleri, endeksler ve ticari mallar. KuCoin 5.0, kripto dışına küresel piyasalara genişliyor. Kripto yatayda hareket ederken hisse senedi piyasaları yükseliyorsa (veya tam tersi), fiat sistemleri için broker hesabı açıp günlerce beklemek yerine dakikalar içinde geçiş yapın.
-
Gerçek dünya varlıkları (RWA). Ticari varlıklar gibi geleneksel varlıklara tokenleştirilmiş maruziyet, tamamen kripto hesabınızda. Küresel finansın en hızlı büyüyen segmentlerinden biri artık kurumlar için ayrılmış değil — aynı bakiyenizden erişebilirsiniz.
-
Öğrenirken kazanın. Hâlâ işlem yapmaya hazır değil misiniz? KCUSD, stablecoin'lerinizin günlük, otomatik bileşik faiz kazanmasını sağlar. Durgun yatırmanızı %4 getiriyle çalıştırmanın en hafif stresli yolu.
-
Dil bilgisi gerektirmeyen, platforma entegre edilmiş, basit bir yapay zeka asistanı. Sorular sorun, piyasa bağlamını öğrenin, ne görüyorsanız anlayın.
-
Sizi yoran bir uygulama değil. Daha hızlı, daha temiz ve tutarlı — ilk dokunuşta intuitive.
-
Güvenlik, sadece güvenmekle kalmaz, kontrol edebilirsiniz. MiCAR lisanslı bir AB kurumu, rezervlerin kanıtını kendi kendinize doğrulayabilir ve uluslararası olarak sertifikalı güvenlik (SOC 2 Type II, ISO 27001:2022).
Hesabınızı dakikalar içinde oluşturun — kripto nun nereye gittiği değil, nereye gideceği için tasarlanan platformda başlayın.
SSS
Dünya Ticaret Örgütü raporu stablecoin benimsemesi hakkında ne söyledi?
Dünya Ticaret Örgütü, 2020 ile 2024 ortası arasında sınır ötesi stablecoin transfer hacminin 35 katına çıktığını, ancak stablecoin’lerin hâlâ tüm küresel sınır ötesi ödemelerin yaklaşık %3’ünü temsil ettiğini raporladı. WTO, daha geniş kabulün önündeki ana engelin, parçalanmış ulusal düzenlemeler olduğunu belirledi.
Neden stablecoin'ler uluslararası ödemelerin yalnızca %3'ünü temsil ediyor?
Stablecoin işlemlerinin büyük çoğunluğu spekülatif alım satım, borsa likiditesi ve arayüzler arası dezentralize finans faaliyetlerini temsil eder. Gerçek uluslararası ticari ticaret, uyumluluk netliği, yerleşik kredi hatları (örneğin, Akreditifler) ve kurumsal varlık yönetimi sistemleri nedeniyle hâlâ geleneksel karşılıklı bankacılık ağları tarafından sağlanmaktadır.
Kurumsal kuruluşların stablecoin kullanmasını engelleyen ana düzenleyici riskler nelerdir?
Şirketler, stablecoin'ler için farklı ülkelerde çelişkili yasal sınıflandırmalar, AML/CFT kurallarıyla ilgili tutarsız uyum beklentileri, eşitsiz rezerv desteklemesi ve iade garantileri ile kurumsal bilançolar için belirsiz vergi muamelesiyle karşı karşıya kalıyor.
Finansal Stabilite Kurulu (FSB), stablecoin kuralları hakkında ne keşfetti?
WTO raporuyla birlikte sunulan veriler, 28 büyük araştırılan finansal yargı alanında yalnızca 11 tanesinin (yaklaşık %39) stablecoinler için kapsamlı düzenleyici çerçeveleri tamamladığını, geri kalan %60’tan fazla pazarın ise resmi ve net yönlendirmelerden yoksun olduğunu gösterdi.
Sorumluluk Reddi
Bu sayfada yer alan bilgiler üçüncü taraf kaynaklardan gelebilir ve KuCoin’in görüşlerini veya görüşlerini yansıtmayabilir. Bu içerik yalnızca genel bilgilendirme amaçlıdır ve finansal, yatırım veya profesyonel bir tavsiye olarak kabul edilmemelidir. KuCoin, bilgilerin doğruluğunu, tamamlanmışlığını veya güvenilirliğini garanti etmez ve bunun kullanımından kaynaklanan herhangi bir hata, eksiklik veya sonuçtan sorumlu değildir. Dijital varlıklara yatırım yapmak doğası gereği risk taşır. Herhangi bir yatırım kararı vermeden önce risk toleransınızı ve finansal durumunuzu dikkatlice değerlendirin. Daha fazla bilgi için KuCoin’in Kullanım Koşulları ve Yatırım Risk Açıklaması’na bakınız.
Sorumluluk Reddi: Bu sayfa, kolaylığınız için AI teknolojisi kullanılarak çevrilmiştir. En doğru bilgi için orijinal İngilizce versiyona bakınız.