






Криптовалютный рынок за последние недели заметно восстановился. Однако на фоне года текущий момент остается более избирательным: bitcoin по-прежнему торгуется примерно на 9% ниже, в то время как ethereum испытывает еще большее давление с падением примерно на 24%. Рост указывает на стабилизацию аппетита к риску, но еще не на широкий новый бычий рынок.
Это отмечает ключевое отличие от предыдущего рыночного этапа. Капитал больше не поступает равномерно обратно в более широкий криптовалютный сектор. Вместо этого он концентрируется в сегментах, обладающих наибольшей ликвидностью, наиболее доступных для институциональных инвесторов и наиболее устоявшихся с точки зрения регулирования. Биткоин лучше соответствует этим критериям, чем любой другой актив. В то же время более широкий рынок остается фрагментированным и должен одновременно поглощать сниженную склонность к риску, растущее количество торгуемых токенов и неравномерно распределенную ликвидность.
В результате формируется двухуровневая рыночная структура: биткоин все чаще накапливается через ETF и корпоративные казначейства, в то время как альткоины еще не пережили классический цикл ротации. Последний отскок, таким образом, скрывает структурное расхождение между биткоином как институциональным ключевым активом и рынком альткоинов, который все больше определяется индивидуальным выбором токенов.
Bitcoin: Накопление встречает ограниченное предложение
Эта динамика особенно заметна при анализе спроса и предложения. С момента одобрения американских спотовых ETF биткоин приобрел новый структурный источник спроса. Наряду с притоком средств в ETF, публично торгуемые компании стали дополнительными покупателями, особенно заметно Strategy/MicroStrategy. Этот спрос встречает предложение, которое продолжает расти лишь ограниченными темпами.
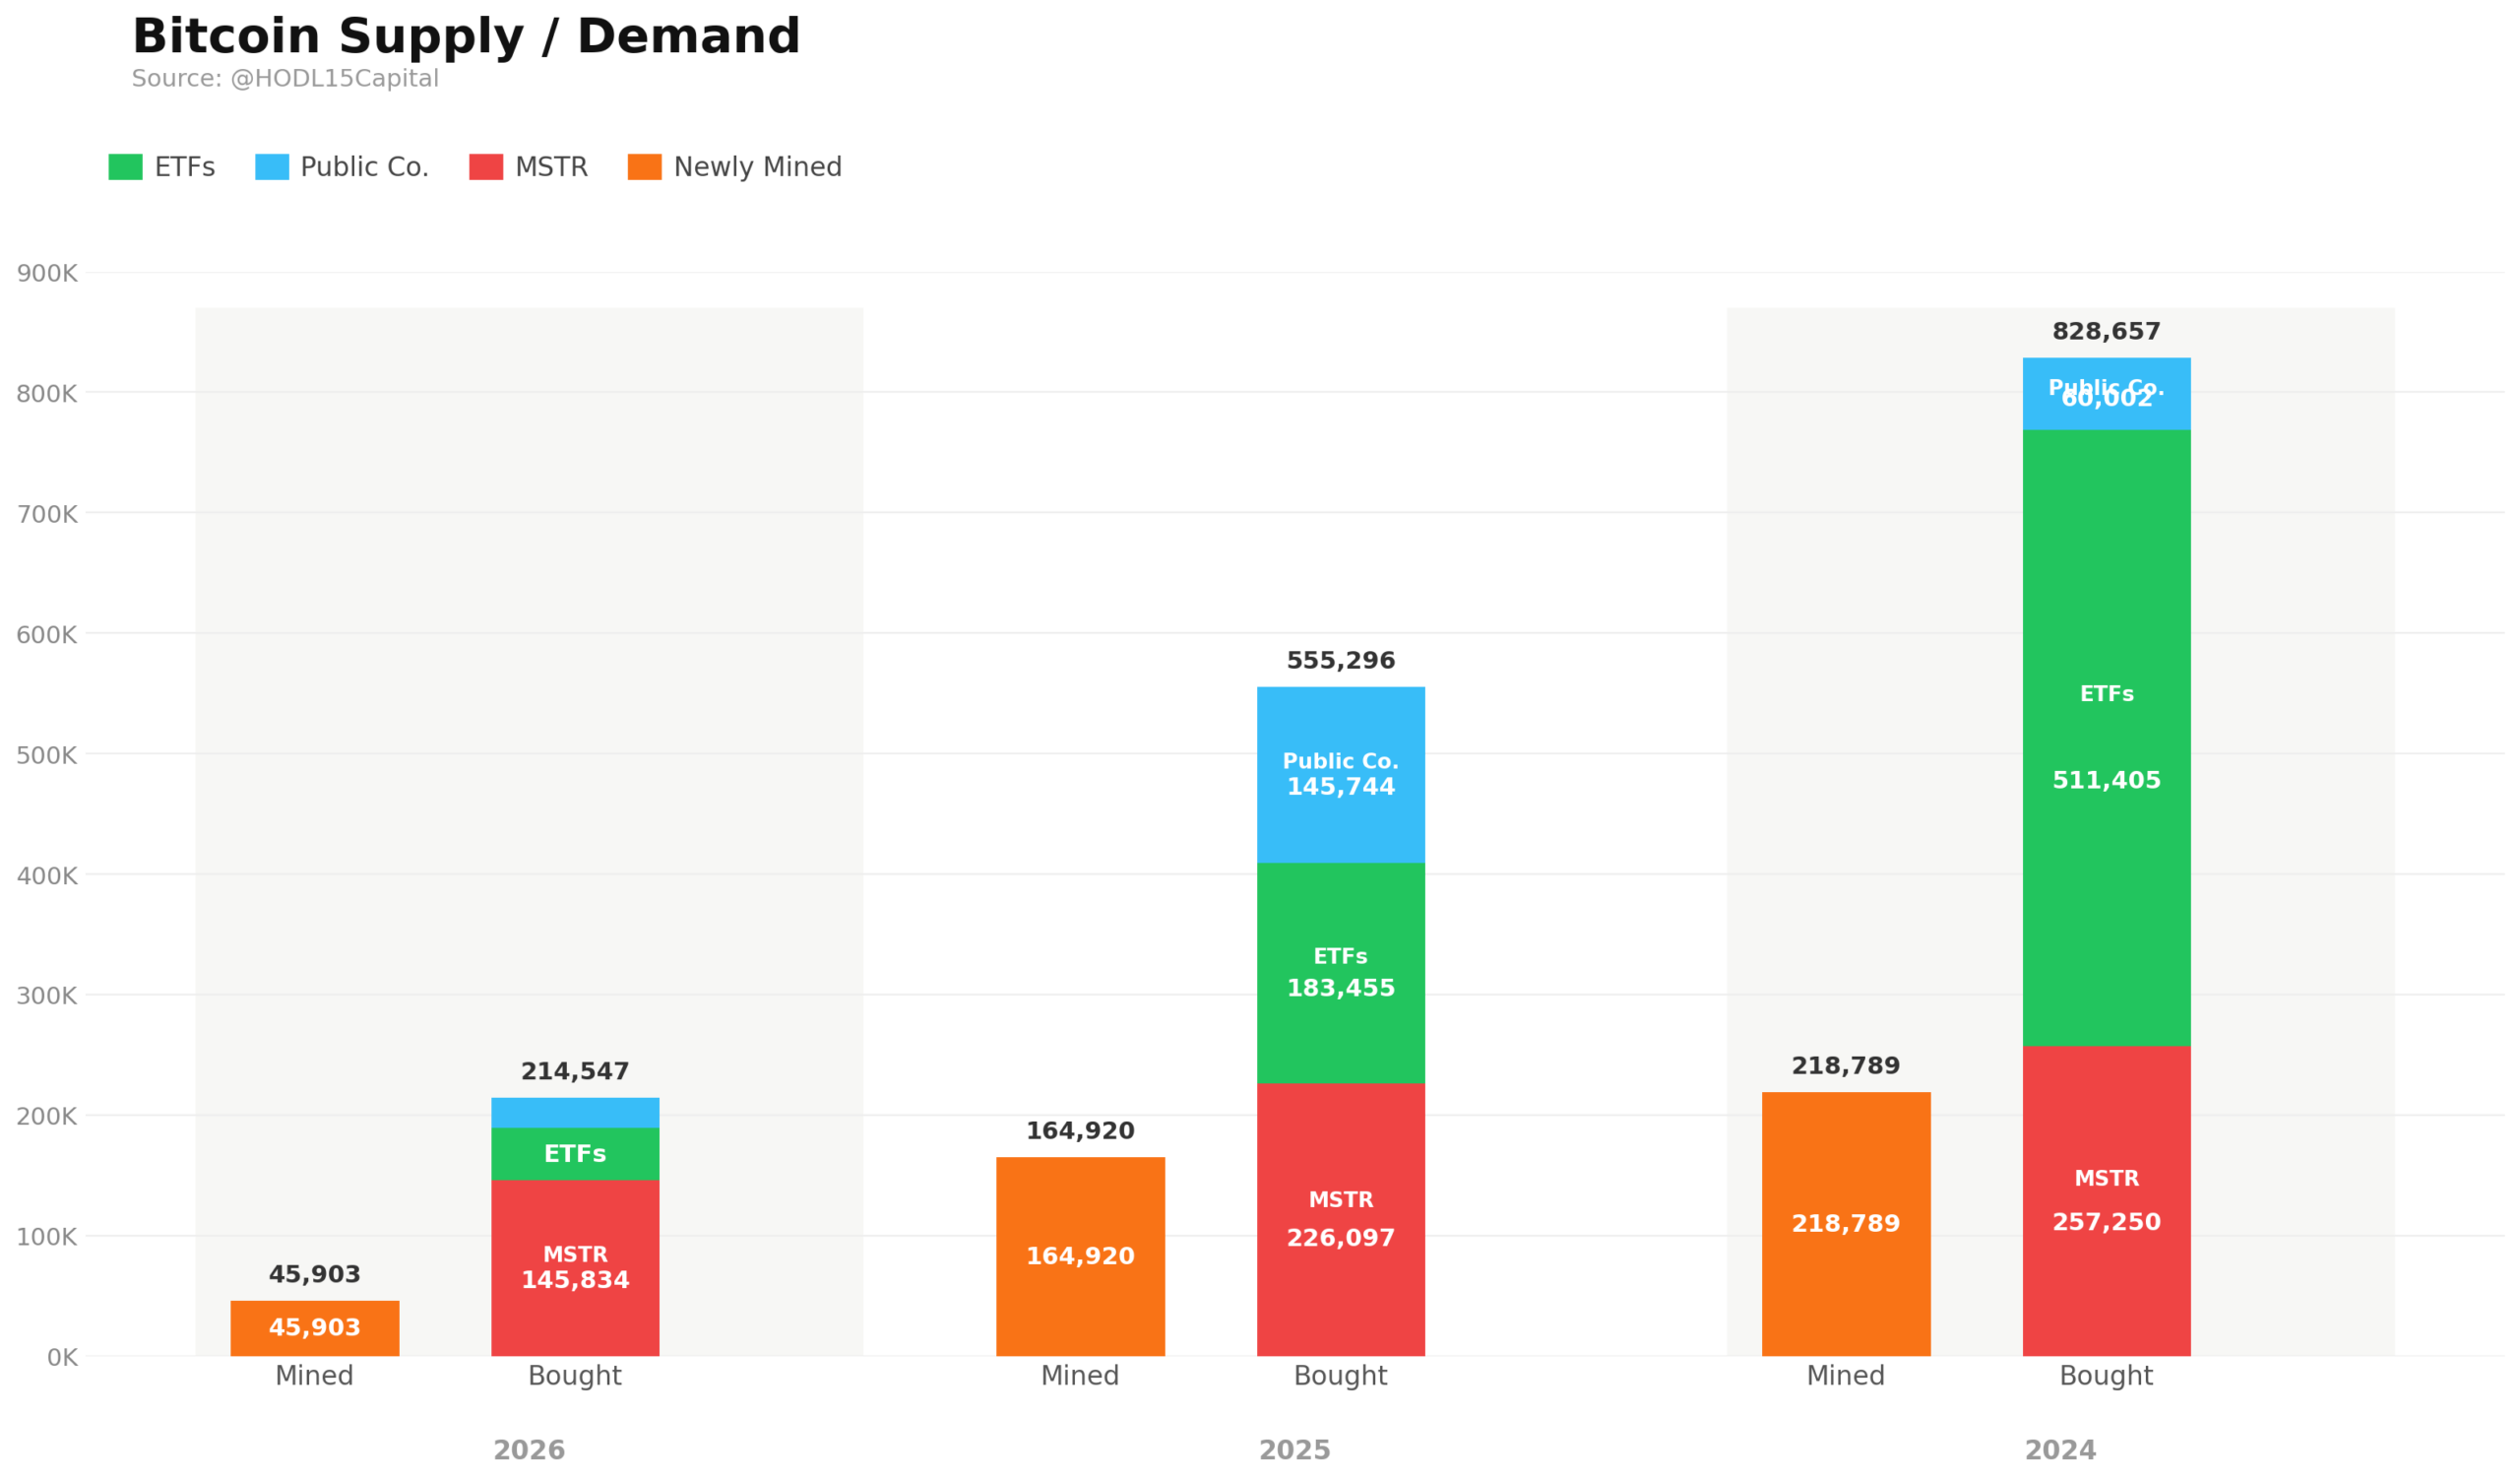
График наглядно иллюстрирует эту динамику: за последние три года спрос со стороны ETF, Strategy/MicroStrategy и других публично торгуемых компаний уже значительно превысил объем новодобытого bitcoin. Особенно с 2024 года становится все более очевидно, что bitcoin не только торгуется спекулятивно, но и структурно поглощается. Текущая добыча не позволяет полностью удовлетворить этот спрос.
Эти показатели не следует интерпретировать как краткосрочный сигнал цены. Однако они помогают объяснить, почему bitcoin ведет себя иначе, чем остальная часть сектора, в текущей рыночной среде. Важно не только общее количество обращающихся монет, но и сумма ликвидного bitcoin, которая фактически доступна на рынке. Поскольку ETF и корпоративные казначейства продолжают накапливать bitcoin, дополнительный спрос все больше должен удовлетворяться за счет существующих держателей. Если готовность продавать остается ограниченной, ликвидность рынка может быстро сократиться.
В результате спрос на Bitcoin ETF становится все более важным драйвером формирования цены. Традиционный технический анализ остается актуальным для краткосрочных колебаний, но среднесрочная динамика все больше определяется потоками капитала. Bitcoin не только торгуется, но и структурно накапливается. Именно это отличает текущую фазу от чисто спекулятивного импульса рынка.
Альткоины: нет классического вращения, но растущая фрагментация
Контраст с рынком альткоинов остается заметным. В предыдущих циклах более сильные движения биткоина часто сопровождались переходом в ethereum, крупные альткоины и в конечном итоге в более мелкие токены ниже по капитализации. Пока что эта динамика проявилась лишь в ограниченной степени. Биткоин остается основным драйвером рынка, однако его относительная сила больше не автоматически приводит к широкому росту по всему сектору.
Годовая производительность наглядно иллюстрирует эту фрагментацию. Ethereum (-24%) продолжает значительно отставать от Bitcoin, в то время как Solana (-27%), XRP (-22%) и Cardano (-20%) также показали слабые результаты. В то же время ряд аномалий сумели показать положительную доходность: TRON (+25%) и Hyperliquid (+54%) продемонстрировали лучшие результаты, а Canton Network (+7%) принес умеренную прибыль за год, несмотря на более сильную динамику в некоторые моменты года. Эти различия указывают на то, что капитал по-прежнему ищет возможности в сегменте альткоинов, но гораздо более избирательно, чем на предыдущих этапах рынка.

Эти исключения особенно важны для понимания текущей рыночной структуры. Они не указывают на классический альткоин-сезон, а скорее на рынок, где отдельные токены выделяются благодаря конкретным нарративам, трендам использования или условиям ликвидности. Например, Hyperliquid продолжает получать выгоду от своей сильной позиции в торговле деривативами на цепочке, в то время как TRON поддерживается активностью стейблкоинов. Canton Network, в свою очередь, тесно связан с инфраструктурой для институциональных клиентов и нарративами токенизации. Несмотря на эти изолированные победители, общая широта рынка остается слабой.
Ethereum особенно подчеркивает, насколько сложной стала среда для более широкого рынка альткоинов. Несмотря на свою роль ведущей платформы смарт-контрактов, ETH по-прежнему значительно отстает от bitcoin с начала года. Это меньше результат одного негативного фактора и больше отражение смещения распределения капитала в секторе: ликвидность больше не автоматически перемещается вниз по кривой рыночной капитализации, а остается сконцентрированной в крупнейших и наиболее доступных активах в течение более длительных периодов времени.
Для альткоинов это создает значительно более высокий порог отбора. Отдельные токены все еще могут значительно превзойти рынок, но им все чаще требуются собственные катализаторы — будь то рост использования, генерация комиссий, стабильная ликвидность или убедительная история. В то же время растущее количество торгуемых токенов усиливает конкуренцию за капитал. В результате рынок остается пригодным для инвестиций, но значительно менее широко поддерживаемым, чем в предыдущих циклах.
Институциональный спрос на BTC против потока токенов
Текущая рыночная фаза, следовательно, не может быть объяснена только недавним отскоком. Важна структура, лежащая в ее основе. Bitcoin продолжает получать выгоду от притока средств в ETF, покупок корпоративными казначействами и ограниченным темпом выпуска нового предложения. В то же время более широкий криптовалютный рынок остается гораздо более зависимым от аппетита к риску, текущего выпуска токенов и специфических катализаторов проектов.
Спрос на биткоин-ETF стал важной стабилизирующей силой на рынке. Он создает регулярные притоки капитала в актив с прозрачно ограниченным предложением. В то же время рынок альткоинов должен поглощать постоянно расширяющуюся вселенную торгуемых токенов. Эта комбинация помогает объяснить, почему биткоин остается структурно поддержан, в то время как многие альткоины продолжают отставать, несмотря на общее восстановление рынка.
В результате криптовалютный рынок в 2026 году остается все более разделенным. Bitcoin выгодно отличается структурным спросом и ограниченным предложением, в то время как альткоины остаются фрагментированными, несмотря на несколько заметных лидеров. Если капитал не начнет более устойчиво перемещаться из Bitcoin в более широкий рынок, расхождение между накопленным Bitcoin и фрагментированной производительностью альткоинов, вероятно, сохранится.
Последнее восстановление поэтому конструктивно, но пока не является доказательством нового широкого бычьего рынка. Ключевой вопрос теперь не просто в том, движется ли рынок вверх, а куда именно направляется капитал. Пока ответ однозначно указывает на bitcoin.