

Единая система учета платежных карт в России: что изменится с 1 сентября 2026 года
Введение
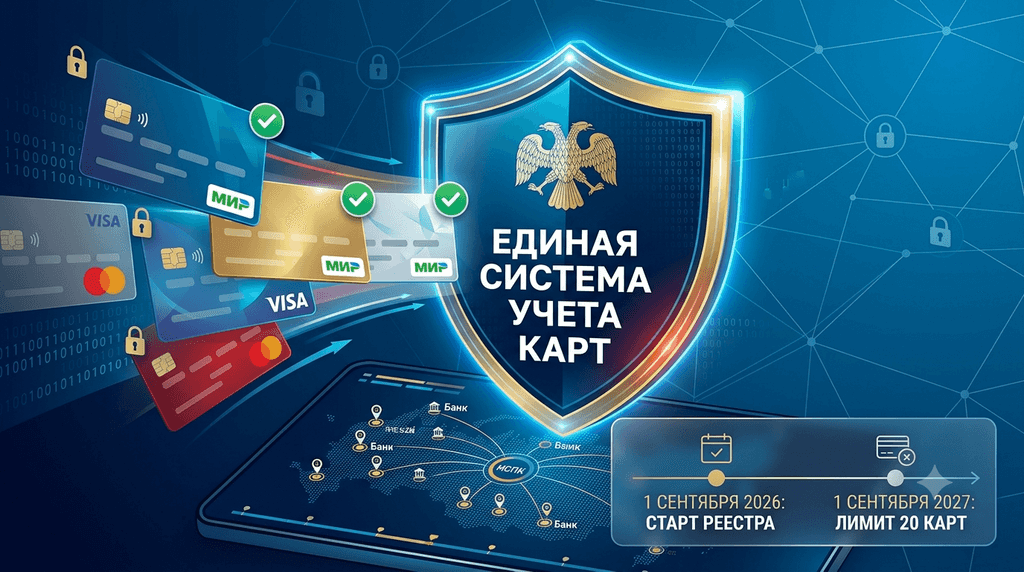
С 1 сентября 2026 года каждая банковская карта в России — включая ранее выпущенные Visa и Mastercard — попадет в новый федеральный реестр. Оператором системы станет Национальная система платежных карт (НСПК), а данные о держателях будут стекаться туда в реальном времени. Согласно разъяснению пресс-службы Банка России для "РБК Инвестиций", реестр создается как один из инструментов борьбы с дропперством и финансовым мошенничеством, а не для налогового контроля или сбора данных о конкретных транзакциях. Главный вопрос, который волнует держателей карт: что именно изменится уже 1 сентября, а что откладывается на 2027 год. Ниже — разбор нового закона, сроков вступления лимитов и того, как ужесточение контроля отражается на смежных сферах, включая покупку криптовалюты.
Что такое единая система учета платежных карт и зачем она нужна
Единая система учета платежных карт — это государственный реестр, в котором будут фиксироваться все карты, выпущенные российскими банками, независимо от платежной системы. По данным пресс-службы Банка России, в реестре будет храниться информация о виде каждой карты, включая карты Visa и Mastercard, а также об общем количестве карт, оформленных на одного человека.
Официальная цель нововведения — противодействие так называемому дропперству, то есть схемам, при которых мошенники используют чужие паспортные данные для массового открытия карт и последующего вывода похищенных средств. Как пояснил председатель правления "Национального банка сбережений" Алексей Кузьмин, с 1 сентября 2026 года вступает в силу масштабное изменение в законе о национальной платежной системе, и именно создание единого реестра карт становится ключевым элементом этой реформы.
Важно понимать разницу между реестром карт и базой данных о мошеннических операциях. Вторая база формируется Банком России отдельно — на основании заявлений о хищении средств, которые пострадавшие подают в свои банки и в полицию. Она содержит уникальные идентификаторы, сведения о совершенных операциях и о получателях денег, и именно на ее основе банки блокируют переводы подозрительным клиентам.
Правовой основой реформы стал федеральный закон № 210-ФЗ "О внесении изменений в Федеральный закон "О связи" и отдельные законодательные акты Российской Федерации". Именно этим законом вводится обязанность банков передавать в единую систему учета платежных карт сведения о номерах и видах карт физических лиц, их ИНН, а также данные о картах, обслуживание которых уже прекращено. Уголовная ответственность непосредственно для дропперов действует в России с июля 2025 года — и, по данным Росфинмониторинга, уже дает первые результаты.
Насколько эффективна борьба с дропперством уже сейчас
Число дропов за первое полугодие 2026 года сократилось на 15% по сравнению с аналогичным периодом 2025 года, а объем подозрительных операций с их участием — сразу на 60%. Эти данные Росфинмониторинг привел в июле 2026 года, комментируя новые меры закона № 210-ФЗ, частью которых и является единый реестр карт, запускаемый 1 сентября.
Особенно заметна динамика среди несовершеннолетних дропперов. По данным Банка России, в 2026 году количество таких случаев снизилось более чем втрое по сравнению со среднемесячными показателями первой половины 2025 года — регулятор связывает это с сочетанием блокировок электронных средств платежа и совершенствованием антифрод-систем банков.
При этом общий ущерб от кибермошенничества остается значительным: только за первый квартал 2026 года злоумышленники похитили у россиян порядка 7,4 миллиарда рублей, а клиенты банков сообщили почти о 500 тысячах подозрительных операций через специальную кнопку в мобильных приложениях. Именно на снижение этих показателей и рассчитан запуск единого реестра карт — чем сложнее мошенникам находить новых дропов и открывать на них десятки карт, тем менее рентабельными становятся сами схемы обналичивания.
Какие карты попадут в реестр с 1 сентября 2026 года
В базу включат абсолютно все действующие карты российских банков, а не только новые выпуски. Директор по правовым вопросам сервиса "Сравни" Юлия Суворова уточнила, что учитываться будут все платежные карты вне зависимости от платежной системы — то есть в реестр попадут в том числе ранее выпущенные карты Visa и Mastercard.
Отдельно стоит отметить карты с истекшим сроком действия. Если банк по-прежнему обслуживает такую карту — например, продолжает проводить по ней внутренние операции или привязку к сервисам, — она также будет учтена в системе. Это касается и валютных, и мультивалютных карт, обслуживание которых отдельные банки уже начали сворачивать.
Банки обязаны будут передавать в реестр сведения о каждой выданной и заблокированной карте, а также данные ИНН держателя. Часть информации Росфинмониторинг сможет получать напрямую через НСПК, что должно ускорить обмен данными между ведомством и кредитными организациями и сделать мониторинг подозрительной активности практически мгновенным.
Автоматического принудительного закрытия действующих карт при запуске системы не произойдет. Председатель правления "Национального банка сбережений" Алексей Кузьмин подчеркнул, что все карты, которые уже находятся на руках у клиентов, продолжат работать в обычном режиме — реестр на первом этапе лишь фиксирует текущую картину.
Как заработает лимит в 20 карт и когда он вступит в силу
Ограничение на количество карт начнет действовать не сразу, а только с 1 сентября 2027 года — ровно через год после запуска самого реестра. Глава комитета Госдумы по финансовому рынку Анатолий Аксаков напомнил, что у владельцев большого количества карт будет целый год на то, чтобы определиться, какие из них оставить активными.
Механизм лимита работает так: при попытке оформить новую карту банк будет обращаться к единому реестру и проверять, сколько карт уже выпущено на этого клиента. Если на дату 1 сентября 2027 года у человека окажется более 20 действующих карт, оформить дополнительную карту он не сможет ни в одном банке — независимо от того, в каком именно банке пытается открыть новую карту.
Ключевой нюанс, который часто упускают: лимит в 20 карт — это ограничение только на выдачу новых карт, а не на количество открытых счетов. Закон не регулирует, сколько банковских счетов может быть у гражданина; ограничение касается исключительно физических платежных карт. Ниже — таблица с ключевыми датами реформы.
| Дата | Что происходит |
| 1 марта 2026 года | Запуск ГИС "Антифрод" для обмена данными между банками, госорганами и операторами связи |
| 1 сентября 2026 года | Старт единой системы учета платежных карт, оператор — НСПК |
| 1 марта 2027 года | Банки обязаны защищать приложения и сайты от вредоносного ПО, вводится проверка устройств перед транзакцией |
| 1 сентября 2027 года | Вступает в силу лимит — не более 20 карт на одного человека |
Затронет ли новая система приватность и налоговый контроль
Реестр не централизует детали транзакций и не меняет действующий уровень финансовой защищенности данных клиентов. В систему передаются сведения о факте выпуска карты, ее типе и держателе, но не история конкретных платежей и переводов — этим занимаются другие, уже существующие механизмы банковского мониторинга.
Прямая цель системы — противодействие мошенничеству, а не налоговый контроль над переводами между родственниками и знакомыми. Федеральная налоговая служба и без нового реестра обладает законным правом запрашивать у банков информацию по счетам граждан, поэтому появление единой базы карт само по себе не расширяет ее полномочия. Основная задача реестра — дать Центральному банку и НСПК инструмент мониторинга в реальном времени, а не создать канал для доначисления налогов на бытовые переводы между близкими.
При этом нельзя отрицать, что прозрачность данных о картах для регулятора действительно повышается: банки будут обязаны оперативно передавать сведения о выданных и заблокированных картах, а часть информации Росфинмониторинг получит напрямую через НСПК. Это ускоряет реакцию на подозрительную активность, но не меняет базовый принцип — система нацелена на выявление сетей дропперов, использующих чужие документы для открытия десятков карт, а не на контроль за повседневными переводами обычных пользователей.
Какие еще меры включает пакет "Антифрод 2.0"
Реестр карт — лишь часть более широкого пакета мер против кибермошенничества, который вступает в силу поэтапно в 2026-2027 годах. С 1 марта 2027 года банки будут обязаны защищать свои мобильные приложения и сайты от вредоносных программ, а перед проведением транзакции — с согласия клиента — проверять устройство на признаки взлома.
Если признаки компрометации устройства будут обнаружены, банк обязан приостановить операцию на шесть часов и уведомить об этом отправителя перевода. Дополнительно кредитные организации должны будут сверять номер телефона, с которого совершается операция, с государственной информационной системой "Антифрод": если номер ранее засветился в звонках или СМС с признаками мошенничества, банк откажет в проведении операции.
Ответственность за похищенные средства в новой схеме распределяется между участниками цепочки. Как пояснили в Ассоциации российских банков, кредитная организация обязана возместить похищенное, если провела перевод при наличии технической информации о заражении устройства клиента или проигнорировала данные ГИС "Антифрод" о мошеннических звонках на номер клиента. Если же банк выполнил все требования, а информацию о мошенническом номере не передал или не заблокировал именно оператор связи, финансовая ответственность в случае уголовного дела ложится на оператора.
Сама государственная информационная система "Антифрод" уже действует: она заработала с 1 марта 2026 года и позволяет банкам, госорганам и операторам связи обмениваться данными о признаках противоправных действий в режиме, близком к реальному времени.
Как ужесточение контроля за картами влияет на покупку криптовалюты на KuCoin
Ужесточение банковского контроля повышает ценность работы через проверенную и полностью соответствующую требованиям площадку для операций с криптовалютой. Поскольку реестр отслеживает количество карт на человека и усиливает проверку подозрительных операций, пользователям стоит заранее консолидировать финансовую активность на одной надежной карте и одном верифицированном аккаунте, а не распылять операции между десятками карт и P2P-каналов — именно такая модель поведения чаще всего попадает под подозрение антифрод-систем.
KuCoin предлагает пользователям из России удобные и прозрачные способы покупки криптовалюты, включая P2P-площадку с широким выбором проверенных контрагентов и методов оплаты, а также встроенную процедуру верификации (KYC), которая заранее подтверждает легальность операций и снижает риск блокировки переводов банком. Регистрация на KuCoin занимает несколько минут, а пройденная верификация позволяет проводить операции без лишних вопросов со стороны банка — в отличие от хаотичных переводов через множество разных карт.
Прежде чем совершать сделки с криптовалютой картой или через P2P, стоит убедиться, что используемая карта не близка к новым лимитам и что операция проводится через легальный, регулируемый сервис. Создать аккаунт на KuCoin и настроить безопасную покупку цифровых активов можно уже сегодня — это особенно актуально на фоне ужесточения контроля за банковскими картами, которое вступает в силу с 1 сентября 2026 года.
Дополнительное преимущество работы через крупную платформу — предсказуемость. В отличие от переводов через незнакомых контрагентов или множество карт, которые с высокой вероятностью попадут под пристальное внимание антифрод-систем банков после запуска единого реестра, операции через верифицированный аккаунт KuCoin выглядят для банка прозрачной и объяснимой активностью. Это снижает риск временной заморозки перевода на два дня, которая теперь применяется к операциям с признаками участия в подозрительных схемах.
Присоединяйтесь к торговой кампании в честь 9-летия KuCoin
KuCoin отмечает свое 9-летие специальной платформенной кампанией, наполненной эксклюзивными наградами, торговыми активностями и предложениями с ограниченным сроком действия. Не упустите возможность поучаствовать и воспользоваться преимуществами в честь девяти лет роста и развития биржи. Посетите официальную страницу кампании прямо сейчас:
Заключение
С 1 сентября 2026 года в России запускается единая система учета платежных карт — федеральный реестр, куда войдут все карты российских банков, включая ранее выпущенные Visa и Mastercard, а также карты с истекшим сроком действия, которые банки продолжают обслуживать. Оператором системы станет НСПК, а официальная цель — борьба с дропперскими схемами и мошенничеством, а не налоговый контроль над переводами между гражданами.
Лимит в 20 карт на человека вступит в силу только с 1 сентября 2027 года и коснется исключительно выдачи новых карт: уже открытые карты продолжат работать без принудительного закрытия, а количество банковских счетов закон не ограничивает. Параллельно с реестром карт поэтапно вводится пакет мер "Антифрод 2.0" — защита банковских приложений, проверка устройств и телефонных номеров, а также распределение ответственности за похищенные средства между банками и операторами связи.
Реестр не централизует данные о конкретных транзакциях и не меняет уровень финансовой защищенности клиентов, но повышает прозрачность для регулятора. Держателям большого количества карт стоит заранее спланировать, какие из них оставить активными до наступления лимита в 2027 году.
Часто задаваемые вопросы
1. Нужно ли что-то делать держателям карт уже 1 сентября 2026 года?
Нет, для обычных держателей карт запуск реестра не требует никаких действий — система лишь фиксирует уже существующие карты, а карты продолжают работать в обычном режиме без принудительного закрытия.
2. Что будет, если у человека уже сейчас больше 20 карт?
До 1 сентября 2027 года можно продолжать пользоваться всеми имеющимися картами без ограничений, но после этой даты оформить новую карту при наличии 20 и более действующих карт будет невозможно ни в одном банке.
3. Затронет ли реестр карты, которыми уже давно не пользуются?
Да, если банк формально продолжает обслуживать карту — даже с истекшим сроком действия или без активных операций, — она будет учтена в едином реестре наравне с активно используемыми картами.
4. Может ли информация из реестра карт использоваться для доначисления налогов?
Прямая цель реестра — противодействие мошенничеству, а не налоговый контроль; ФНС и без этой системы законно имеет доступ к банковским данным, поэтому появление реестра само по себе не создает новый механизм проверки бытовых переводов.
5. Как единая система учета карт связана с ГИС "Антифрод"?
Это два взаимодополняющих элемента одного пакета реформ: ГИС "Антифрод", запущенная 1 марта 2026 года, обменивается данными о мошеннических номерах и устройствах, а реестр карт, стартующий 1 сентября 2026 года, отслеживает количество и статус самих платежных карт. Отдельно Банк России готовит централизованную платформу "Антидроп" для передачи банкам информации о подозрительных операциях физлиц — ее запуск намечен на 2027 год, параллельно со вступлением в силу лимита на количество карт.
Дисклеймер: материал носит ознакомительный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Операции с криптовалютами и токенизированными активами сопряжены с высокими рисками — включая колебания курса, недостаточную ликвидность, риски со стороны контрагентов и вероятность полной потери вложенных средств. Перед принятием любых финансовых решений рекомендуется самостоятельно изучить вопрос и при необходимости проконсультироваться со специалистом.