

Россия начинает выплачивать государственные зарплаты в цифровых рублях: всё, что вам нужно знать
Введение
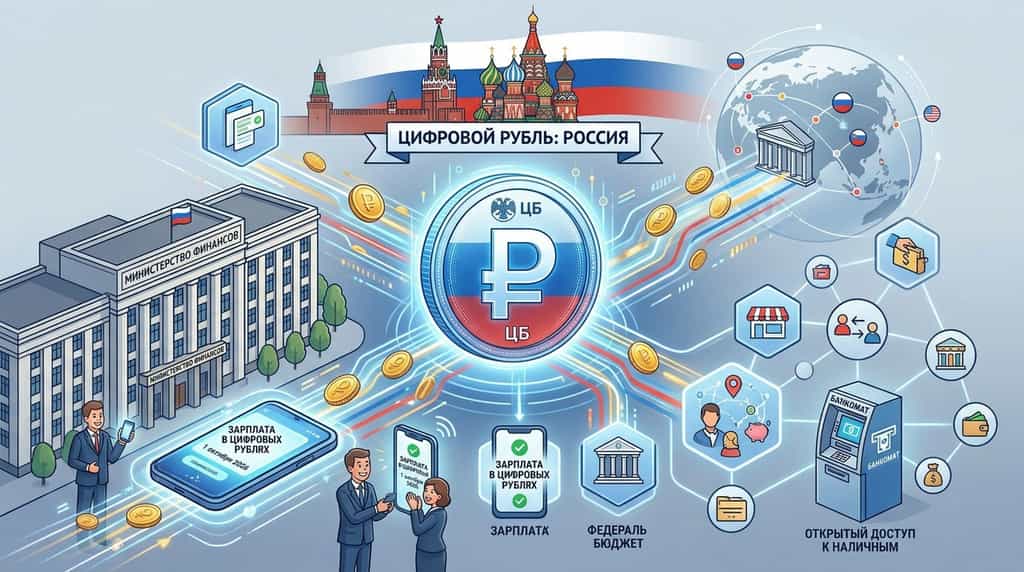
Россия официально перешла на новую фазу внедрения цифровой валюты центрального банка (CBDC): сотрудники Министерства финансов начали получать зарплату в цифровых рублях 1 октября 2026 года. Согласно официальным данным Министерства финансов Российской Федерации, участие остается добровольным и требует от сотрудников открытия индивидуальных цифровых кошельков непосредственно на собственной платформе Банка России. Этот шаг следует за первоначальными пилотными тестами, проведенными в 2025 году Министерством финансов и Федеральным казначейством, которые обработали почти 16 миллионов рублей экспериментальных платежей — включая расчеты по государственным контрактам, зарплаты государственных служащих и стипендии студентов. По мере перехода России от небольших тестовых сред к институциональному внедрению масштабное использование цифрового рубля ознаменовывает значительный переход в инфраструктуре суверенной денежной системы.
Что такое цифровой рубль и как работает платформа ЦБК России?
Цифровой рубль представляет собой третью официальную форму национальной валюты России, существующую наряду с наличными деньгами и электронными банковскими депозитами в виде уникального цифрового токена, выпускаемого непосредственно Банком России. Согласно публичным спецификациям Центрального банка Российской Федерации (ЦБ РФ), цифровой рубль функционирует на специализированной гибридной платформе, управляемой исключительно денежной властью. В отличие от коммерческих банковских депозитов, хранящихся в частных финансовых учреждениях, средства цифрового рубля находятся в суверенных цифровых кошельках, размещенных на инфраструктуре центрального банка.
Коммерческие банки действуют строго в качестве финансовых посредников, а не держателей обязательств. Граждане получают доступ к своим цифровым кошелькам с помощью существующих мобильных приложений, предоставляемых их основными коммерческими банками; однако сами активы остаются непосредственно на книге Центрального банка. Такая структура исключает кредитный риск третьих сторон и обеспечивает мгновенное расчетное обслуживание для peer-to-peer переводов, розничных покупок и платежей в сфере государственного управления по всей внутренней экономике.
Почему российское правительство платит государственным служащим в ЦБЦФ?
Решение о выплате государственных зарплат через цифровой рубль служит операционной стратегией для тестирования реальной скорости транзакций и формирования доверия общества к цифровым активам, выпускаемым государством. Согласно заявлениям Министерства финансов, внедрение ЦБЦП для сотрудников Министерства финансов создает прямую возможность для государственных служащих оценить безопасность, доступность и скорость национальной цифровой валюты.
Используя государственные payroll-системы, российское правительство создает контролируемый, регулярный объем транзакций на платформе Центрального банка. Это реальное применение позволяет инженерам системы отслеживать масштабируемость сети, пропускную способность транзакций и пользовательский опыт до широкого внедрения для потребителей. Кроме того, выплата заработной платы государственным работникам в ЦБДК создает шаблон для будущих выплат в государственном секторе, включая социальные пособия, пенсии и контракты на государственные закупки.
Как внедрение цифрового рубля влияет на банковскую инфраструктуру России?
Всеобщая интеграция цифрового рубля накладывает строгие требования по соблюдению норм на ведущие финансовые институты и крупные розничные сети России. Согласно регламентам, установленным Банком России, крупные банки и крупные розничные предприятия были юридически обязаны открыть свою техническую инфраструктуру для поддержки переводов и розничных платежей в цифровом рубле с 1 сентября 2026 года.
Эта инфраструктурная инициатива обеспечивает возможность гражданам, получающим зарплату в цифровых рублях, беспрепятственно тратить свои средства в розничных точках. Кроме того, федеральные бюджетные учреждения, автономные агентства и государственные корпорации могут осуществлять бюджетные расходы в цифровых рублях без произвольных ограничений. Для дальнейшего стимулирования внедрения Центральный банк обязал установить нулевую комиссию за peer-to-peer (P2P) переводы между физическими лицами, а также установил верхний предел комиссии за коммерческие транзакции на уровне 0,3% — значительно ниже стандартных ставок обслуживания мерчантов, предлагаемых традиционными платежными сетями.
Каковы основные регуляторные и потребительские характеристики цифрового рубля?
Регуляторная база, регулирующая цифровой рубль России, балансирует государственный контроль и удобство для потребителей, обеспечивая интеграцию цифровой валюты в существующие финансовые привычки. Согласно публичным заявлениям заместителя председателя Центрального банка Зульфии Кахрумановой, денежная власть разрабатывает функциональность, позволяющую гражданам выводить наличные деньги непосредственно через стандартные банкоматы с помощью своих кошельков цифрового рубля.
Президент Владимир Путин недавно поручил Министерству финансов и Банку России расширить информационные кампании, посвященные конкретным преимуществам цифрового рубля. Важно, что участие остается добровольным: ни один государственный служащий, ни частное лицо не могут быть вынуждены получать зарплату или обрабатывать платежи в ЦБПК. Пользователи сохраняют полную автономию для конвертации своих цифровых рублей в физические наличные деньги или традиционные коммерческие банковские депозиты по паритету 1:1 в любое время без начисления штрафов за конвертацию.
Как российская ЦБЦП сравнивается с глобальными инициативами цифровых валют?
Ускоренное внедрение цифрового рубля в России соответствует растущей глобальной тенденции к центральным банкам цифровых валют, направленной на модернизацию платежных систем и усиление суверенного денежного контроля. Согласно данным отслеживания Центра геоэкономики Атлантического совета, более 130 стран — представляющих 98% мирового валового внутреннего продукта (ВВП) — активно изучают или внедряют ЦБЦВ.
Фокус России на интеграции платежей с ЦБЦ в государственные зарплаты тесно перекликается с текущим пилотом цифрового юаня (e-CNY) в Китае, где несколько муниципальных правительств выплачивают зарплаты государственным служащим с использованием цифровой валюты. Однако усилия России отличаются благодаря акценту на обходе международных финансовых сообщений и снижении зависимости от иностранных клиринговых механизмов на фоне международных экономических санкций.
Каковы основные преимущества и риски использования цифровых рублей?
Внедрение цифрового рубля обеспечивает структурные финансовые преимущества, однако может создавать потенциальные проблемы с конфиденциальностью и централизацией для конечных пользователей.
Операционные преимущества
-
Мгновенное расчетное обслуживание: транзакции выполняются в реальном времени непосредственно в реестре Центрального банка, обходя частные клиринговые центры.
-
Нулевая комиссия за перевод: физические лица могут отправлять средства другим пользователям по всей России совершенно бесплатно.
-
Улучшенная безопасность: Прямая поддержка центрального банка исключает риски банкротства коммерческих банков для хранящихся балансов.
-
Целевые государственные расходы: Возможности смарт-контрактов позволяют государственным агентствам отслеживать распределение бюджета и предотвращать перенаправление средств.
Потенциальные риски и ограничения
-
Централизация и вопросы конфиденциальности: Банк России имеет полный доступ ко всем транзакциям, что вызывает вопросы личной финансовой конфиденциальности.
-
Дискредитация банков: Перевод коммерческих депозитов в суверенные цифровые кошельки может снизить ликвидность в секторе коммерческих банков.
-
Нет дохода по процентам: Счета цифрового рубля не начисляют проценты или доход, что делает их неподходящими для долгосрочных сбережений по сравнению с традиционными депозитами.
Как влияет внедрение ЦБЦФ на торговлю криптовалютами и цифровые активы?
Быстрое расширение государственных ЦБДК фундаментально изменяет то, как розничные пользователи и институциональные участники взаимодействуют с негосударственными криптовалютами, такими как bitcoin (BTC) и Tether (USDT). Хотя ЦБДК обеспечивают цифровую эффективность для внутренних расчетов, они остаются централизованными фиатными активами, подлежащими государственному контролю, ограничениям на предложение и капитальным ограничениям.
По мере того как центральные банки внедряют цифровую денежную инфраструктуру в повседневную жизнь, общественная осведомленность о цифровых кошельках, приватных ключах и мобильных переводов токенов значительно возрастает. Для криптотрейдеров ЦБЦ подчеркивают резкое различие между государственными цифровыми фиатными средствами — которые не приносят доход и подвержены полному государственному наблюдению — и разрешительными децентрализованными крипто активами, доступными на глобальных биржах, таких как KuCoin. Инвесторы, ищущие защиту от инфляции, возможности получения высокой доходности от стейкинга или конфиденциальные транзакции, продолжают обращаться к открытым публичным блокчейнам.
За кулисами новостей: что значит KuCoin 5.0 для вас
Новости рынка движутся быстро — но то, где вы на них реагируете, имеет не меньшее значение. В этом октябре KuCoin запускает KuCoin 5.0, превращая KuCoin в полностью перестроенную платформу. Вот что реально изменится для вас:
-
Один аккаунт для всего. Старые платформы разделяли ваши средства между отдельными аккаунтами «спот», «маржа» и «фьючерсы» и ожидали, что вы поймете почему. Единый аккаунт KuCoin 5.0 полностью устраняет это — сделайте депозит один раз, и всё будет просто доступно (на данный момент доступно только для VIP-пользователей).
-
Акции, индексы и товары. KuCoin 5.0 расширяется за пределы криптовалют на глобальные рынки. Когда криптовалюты движутся боком, а акции растут (или наоборот), вы переключаетесь за минуты, вместо того чтобы открывать брокерский аккаунт и ждать дней для вывода фиата.
-
Реальные активы (RWA). Токенизированная экспозиция к традиционным активам, таким как сырьё, прямо в вашем криптоаккаунте. Один из самых быстрорастущих сегментов мировой финансовой системы больше не доступен исключительно институциональным инвесторам — вы получаете к нему доступ с того же баланса, который используете для торговли.
-
Зарабатывайте, пока учитесь. Еще не готовы торговать? KCUSD позволяет вашим стейблкоинам получать ежедневный автокомпаундный доход. Самый спокойный способ заставить ваши неиспользуемые депозиты работать с доходностью 4%.
-
ИИ-помощник на простом языке. Задавайте вопросы, получайте контекст рынка, понимайте, что вы видите — всё интегрировано в платформу, без жаргона.
-
Приложение, которое не перегружает. Быстрее, чище и последовательно — интуитивно понятно с первого касания, а не после обучения.
-
Безопасность, которую можно проверить, а не просто доверять. Европейская компания с лицензией MiCAR, Proof of Reserves, которую вы можете проверить самостоятельно, и международно сертифицированная безопасность (SOC 2 Type II, ISO 27001:2022).
Создайте аккаунт за несколько минут — и начните работать на платформе, созданной для того, куда движется криптовалюта, а не туда, где она была.
Заключение
Начало выплаты заработной платы в цифровых рублях сотрудникам Министерства финансов России представляет собой ключевую веху в национальном развертывании ЦБДК. Выходя за рамки экспериментальных пилотов на 16 миллионов рублей в 2025 году, Россия успешно создала обязательную розничную банковскую инфраструктуру, возможности для бюджетных платежей и запланированный доступ к наличным деньгам через банкоматы для поддержки своего третьего формата валюты. Хотя добровольное участие, бесплатные переводы и прямая безопасность со стороны центрального банка предоставляют практические преимущества государственным служащим, цифровой рубль остается централизованным, не приносящим дохода государственным платежным инструментом. По мере того как суверенные государства продолжают цифровизацию своих финансовых систем, глобальные инвесторы все чаще полагаются на такие платформы, как KuCoin, для доступа к децентрализованным криптовалютам, надежным стейблкоинам и возможностям некастодиального цифрового богатства.
Часто задаваемые вопросы (FAQ)
Обязательно ли получать зарплату в цифровых рублях для работников российского правительства?
Нет, получение зарплаты в цифровых рублях полностью добровольно для государственных служащих и работников госсектора. Работники должны самостоятельно выбрать открытие кошелька цифрового рубля на платформе Банка России для участия, и они сохраняют право продолжать получать зарплату в виде стандартных банковских депозитов или наличных денег.
Можно ли напрямую обменять цифровые рубли на наличные деньги?
Да, цифровые рубли можно обменять на наличные деньги по курсу 1:1 без комиссий за конвертацию. Центральный банк Российской Федерации активно разрабатывает функциональность, позволяющую снимать наличные деньги через стандартные коммерческие банкоматы с помощью цифровых кошельков.
Предоставляют ли кошельки цифрового рубля проценты на хранящиеся остатки?
Нет, цифровые рублевые кошельки, хранящиеся на платформе Банка России, не приносят проценты, доходы или рекламные кэшбэки. Цифровой рубль предназначен исключительно как безопасный платежный инструмент и средство расчета, а не как средство хранения богатства или депозит с начислением процентов.
Сколько Россия обработала в пилотных платежах цифровым рублем до 2026 года?
Согласно официальным данным Министерства финансов, этап пилотного тестирования, проведенный в течение 2025 года, обработал примерно 16 миллионов рублей общего объема транзакций по зарплатам государственных служащих, стипендиям студентов и государственным контрактам на закупки.
В чем основное различие между цифровым рублем и децентрализованными криптовалютами?
Цифровой рубль — это централизованная цифровая фиатная валюта, выпускаемая, управляемая и обеспечиваемая непосредственно Банком России с фиксированным соотношением 1:1 к наличным рублям. Децентрализованные криптовалюты работают на публичных разрешительных блокчейнах без контроля центрального органа, предлагая оценку, определяемую рынком, глобальный доступ и конфиденциальность.
Отказ от ответственности
Эта статья носит исключительно информационный характер и не является финансовой, юридической или инвестиционной консультацией. Всегда проводите собственное исследование перед взаимодействием с цифровыми активами или финансовыми платежными платформами.
Отказ от ответственности: Эта страница была переведена для вашего удобства с использованием технологии искусственного интеллекта. Для получения наиболее точной информации обратитесь к оригинальной английской версии.