

Рынок токенизированных RWA достиг $46,3 млрд, при этом ethereum удерживает $21,8 млрд на-chain активов
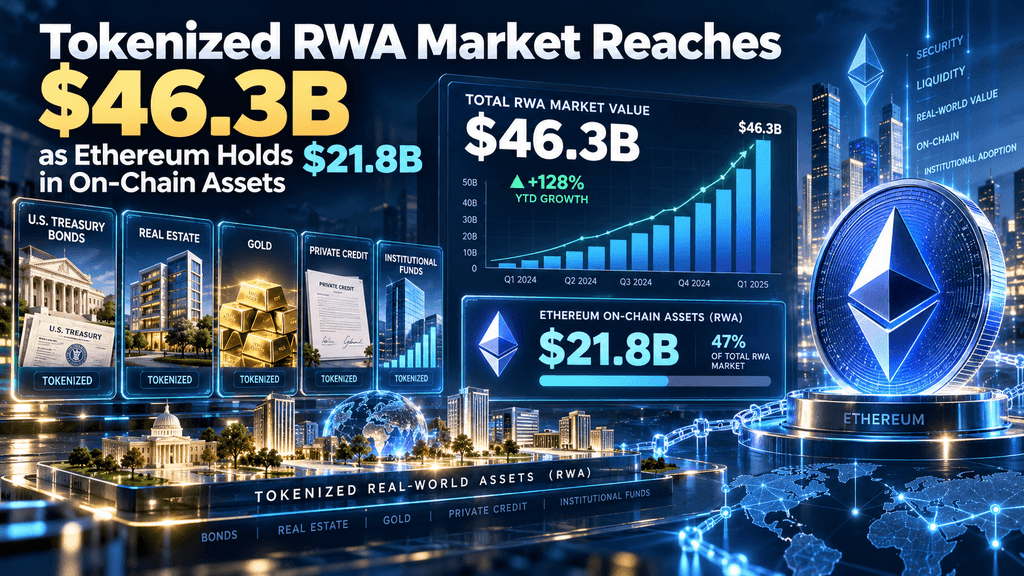
Ethereum сохраняет доминирование, поскольку токенизированные реальные активы достигли $46,3 млрд
Рынок токенизированных реальных активов пережил значительный рост, достигнув впечатляющей общей суммы в 46,3 млрд долларов, согласно данным Token Terminal от 25 октября 2026 года. В этом быстро развивающемся рынке протокол Ethereum выделяется, занимая значительную долю в 21,8 млрд долларов от общей суммы — более чем в три раза больше, чем у следующей по величине сети. После Ethereum BNB Chain демонстрирует заметную долю в 6,1 млрд долларов, в то время как Solana и Stellar каждый регистрируют по 3,6 млрд долларов токенизированных активов. Эта общая цифра представляет собой замечательное увеличение на 920 процентов за три года, что свидетельствует о росте с 38,8 млрд долларов, зафиксированных на снимке в середине сентября. Активы, включенные в этот рынок, включают блокчейн-представления различных типов ценных бумаг, товаров, фондов и недвижимости, что позволяет ускорить процессы расчетов и обеспечивает возможности для фракционного владения. Особо стоит отметить, что токенизированные государственные облигации США составляют значительную часть доли Ethereum на этом рынке.
Важно понимать, что различные поставщики данных используют разные методологии при отслеживании этих показателей. Например, rwa.xyz отслеживает примерно 39 миллиардов долларов распределенной цепочечной стоимости, специально исключая стейблкоины, по десяткам различных сетей. Это различие в методологиях подчеркивает, как разные правила подсчета могут значительно влиять на итоговые цифры, одновременно подтверждая явное расширение, происходящее в секторе. Лидирующая позиция ethereum на рынке токенизированных реальных активов объемом 46,3 миллиарда долларов подчеркивает критическую роль сети как основного канала для институциональных активов, даже по мере ускорения мультицепочечной эмиссии и сохранения токенизированных казначейских обязательств в качестве доминирующей категории в этой растущей сфере.
Преимущество Ethereum в $21,8 млрд отражает предпочтение институциональных инвесторов проверенным системам расчетов
Ethereum продолжает оставаться платформой с наибольшим скоплением токенизированных реальных активов: $21,8 млрд составляют почти половину от $46,3 млрд рынка, отслеживаемого Token Terminal на конец октября 2026 года. Эта позиция обусловлена зрелой средой смарт-контрактов сети, обширной инфраструктурой хранения и устоявшимися связями с регулируемыми эмитентами фондов. Основу этой стоимости составляют токенизированные казначейские облигации США и денежно-рыночные продукты, поскольку институциональные инвесторы предпочитают среды с проверенной историей безопасности и глубокой ликвидностью для вторичных переводов. Разница в $15,7 млрд между Ethereum и BNB Chain иллюстрирует масштаб различий: общий объем Ethereum превышает объем второй по величине сети более чем в три раза.
Рост за три года составил 920 процентов для более широкого рынка, однако абсолютные объемы ethereum остались устойчивыми, несмотря на снижение его доли в процентном выражении на фоне роста на других платформах. Данные DefiLlama за тот же период показывают, что ethereum составляет примерно половину отслеживаемой рыночной капитализации RWA в цепочке, исключая стейблкоины, причем значительная часть стоимости, вложенной в DeFi, сосредоточена именно там. Сетевые эффекты усиливают это преимущество. Эмитенты, стремящиеся к соответствию требованиям регуляторов, и инвесторы, требующие надежных оракулов и мостов, продолжают направлять значительные объемы через ethereum. Это лидерство не препятствует параллельному росту на других цепочках; скорее, оно устанавливает эталонный стандарт, по которому новые платформы оценивают свой прогресс в области стандартов хранения, правовых рамок и операционной надежности.
Позиция BNB Chain на $6,1 млрд сигнализирует о расширении выпуска за пределы традиционных лидеров смарт-контрактов
BNB Chain занимает второе место по объему токенизированных RWA-активов — $6,1 млрд, согласно данным Token Terminal от 25 октября. Сеть привлекла эмитентов, ищущих более низкие транзакционные издержки и более быстрые времена подтверждения для продуктов, ориентированных на широкое распространение. Несколько крупных продуктов казначейства и фондов нашли надежную платформу на этой цепочке, что способствовало ее быстрому росту в абсолютных показателях. Вклад BNB Chain в рост за текущий год был значительным: некоторые аналитики приписывают примерно четверть недавнего расширения рынка активности на этой сети. Держатели и платформы эмиссии получают выгоду от уже сформированной базы пользователей и связанных с биржей путей ликвидности.
Общая сумма в 6,1 млрд долларов США остается значительно ниже суммы ethereum, однако абсолютный масштаб демонстрирует, что соображения стоимости и скорости могут перенаправлять значительный капитал, когда структуры продуктов позволяют мультицепочечное развертывание. Токенизированные фонды и инструменты, эквивалентные наличным деньгам, составляют значительную долю этой стоимости. По мере того как все больше эмитентов внедряют мультицепочечные стратегии, доля BNB Chain может продолжать расти, не вытесняя при этом основных институциональных активов ethereum. Конкурентная динамика стимулирует улучшение инфраструктуры в целом, включая более эффективные мосты и стандартизированную отчетность, которые снижают трение при переводах между сетями одного и того же класса базовых активов.
Solana и Stellar каждый держат по 3,6 млрд долларов, поскольку специализированные варианты использования стимулируют параллельный рост
Протоколы Solana и Stellar каждый составляют 3,6 млрд долларов из 46,3 млрд долларов рынка в последнем снимке Token Terminal. Доля Solana значительно выросла благодаря токенизированным акциям и фондам, которые пользуются высокой пропускной способностью и низкими комиссиями, поддерживая более частую активность и продукты, доступные для розничных инвесторов. Stellar аналогично привлекает ценность в определенных категориях, включая представления фондов и товаров, используя свою ориентацию на эффективные платежи и выпуск активов. Обе сети зафиксировали значительный рост по сравнению с базовыми показателями начала 2026 года. Рост стоимости RWA на Solana был одним из самых быстрых в процентном выражении в некоторых сериях трекеров, в то время как Stellar внес значительную долю в общий рост рынка в последние месяцы.
Эти параллельные позиции демонстрируют, что ни одна цепочка не монополизирует все варианты использования. Среды с высоким объемом торговли предпочитают архитектуру Solana, тогда как платежные или более низкозатратные каналы выпуска подходят Stellar. Совокупная сумма в 7,2 млрд долларов от двух сетей приближается к общему объему BNB Chain и подчеркивает многопоточную природу текущего распределения RWA. Инвесторы и эмитенты все чаще рассматривают выбор цепочки как переменную при проектировании продукта, а не как бинарное решение, размещая активы там, где характеристики расчетов, регуляторная ясность и доступ пользователей наиболее точно соответствуют целевой аудитории инструмента.
Трехлетний рост на 920 процентов демонстрирует, что токенизация переходит от эксперимента к масштабированию
Рост рынка токенизированных RWA на 920 процентов за три года, достигнув $46,3 млрд, означает переход от ранних пилотов к измеримым масштабам. Данные за середину сентября, близкие к $38,8 млрд, уже указывали на ускорение, а дальнейший рост до $46,3 млрд подтверждает продолжение притока средств. Ранние оценки на 2026 год от различных трекеров помещали распределенный рынок в диапазоне $30–40 млрд с устойчивыми восходящими тенденциями. Токенизированные казначейские облигации США обеспечили стабильную основу, расширившись с низких единиц миллиардов в предыдущие периоды до примерно $14–16 млрд в последнее время. Кредитные продукты, такие как золото, и токенизированные акции добавили дополнительные слои.
Количество держателей также умножилось, причем некоторые серии показывают несколько миллионов кошельков, взаимодействующих с токенами RWA. Темпы роста значительно превышают многие традиционные классы активов за тот же период и отражают как новые выпуски, так и рост оценок базовых активов. Важно, что расширение произошло на нескольких сетях, а не сосредоточилось исключительно на одной платформе. Такое распределение снижает зависимость от единой точки отказа, одновременно создавая проблемы совместимости, над которыми отраслевые участники продолжают работать с помощью мостов, стандартизированной метаданных и общих инструментов соблюдения требований.
Токенизированные казначейские облигации США удерживают рынок около $15 млрд при широкой поддержке институциональных инвесторов
Токенизированные казначейские облигации США и связанные с ними денежные эквиваленты составляют крупнейшую отдельную категорию в рамках более широкого рынка RWA, с недавними оценками в диапазоне от примерно $14,7 млрд до $16 млрд. Продукты от устоявшихся менеджеров, включая BUIDL от BlackRock, USDY и связанные предложения от Ondo, фонды Benji от Franklin Templeton, USYC от Circle и другие, составляют большую часть этой стоимости. Эти инструменты обеспечивают доступ к краткосрочному государственному долгу в цепочке, предлагая доходность с относительно низким кредитным риском, при этом обеспечивая возможность круглосуточной передачи и фрагментированного владения.
Рост в этой категории за год составил значительную величину, причем некоторые показатели демонстрируют увеличение более чем на 100 процентов по сравнению с предыдущими периодами. Иностранные держатели в определенных юрисдикциях составляют заметную долю геолокационной стоимости, что указывает на то, что токенизация расширила каналы доступа за пределы традиционных брокерских каналов в США. Несмотря на масштаб, вторичная торговая активность остается ограниченной по сравнению с общей суммой выпущенных ценных бумаг; многие позиции функционируют в основном как удерживаемые до погашения или приносящие доход резервы, а не как активно торгуемые инструменты. Зрелость этой категории задает шаблон для других классов активов, стремящихся к аналогичным регуляторным и операционным путям.
Ведущие эмитенты, включая Sky, Ondo и Securitize, сосредоточивают значительные доли непогашенной стоимости
Небольшое количество платформ и эмитентов составляет значительную долю стоимости токенизированных RWA. Данные Token Terminal на конец октября 2026 года приписывают примерно $4,9 млрд Sky, $4,0 млрд Ondo, $3,9 млрд Securitize и $2,5 млрд Franklin Templeton. Эти цифры демонстрируют, что участники крипто- и традиционного финансов совместно формируют рынок. Роль Securitize в распространении продуктов, таких как BUIDL от BlackRock, иллюстрирует гибридную модель, в которой регулируемые трансфер-агенты и блокчейн-инфраструктуры работают вместе.
Ondo расширила как продукты казначейства, так и токенизированные акции, обеспечив широкое распределение держателей в некоторых предложениях. Концентрация среди ведущих эмитентов означает, что операционные или комплаенс-развития на любой одной платформе могут повлиять на значительные доли общей рыночной капитализации. В то же время наличие нескольких крупных участников снижает системную зависимость от одного субъекта. Новые участники продолжают появляться, особенно в сегменте акций и специализированного кредита, постепенно расширяя базу эмитентов, даже когда крупнейшие имена сохраняют лидерство в абсолютных показателях.
Токенизированные акции и акции демонстрируют наибольший относительный рост среди категорий активов
Токенизированные акции и акционерный капитал продемонстрировали одни из самых высоких процентных приростов за последние 30 дней и за текущий год. Рыночная капитализация категории выросла с небольших баз в начале 2026 года до нескольких миллиардов долларов, а количество держателей в некоторых сериях трекеров выросло еще более резко. Платформы, предоставляющие ончейн-представления отдельных акций или корзин, привлекли интерес как розничных, так и институциональных инвесторов, стремящихся к непрерывной торговле и фракционному доступу. Темпы роста в этом сегменте превзошли темпы роста казначейских облигаций в относительном выражении, хотя абсолютные значения остаются ниже. Рост совпал с усилением инфраструктуры для корпоративных действий, ценовых оракулов и соответствующего распределения.
Деятельность на вторичном рынке акций, как правило, выше, чем на рынке облигаций США, удерживаемых до погашения, что обеспечивает ощутимый объем торгов на децентрализованных и централизованных площадках. По мере того как все больше эмитентов и брокеров исследуют токенизированные продукты на базе акций, эта категория способна захватить дополнительную долю общего роста RWA, при условии, что регуляторные пути останутся ясными, а операционная надежность соответствует ожиданиям инвесторов относительно традиционных рынков акций.
Развертывание DeFi для стоимости RWA остается ограниченным по сравнению с общим объемом удерживаемых активов
Только небольшая доля общей стоимости токенизированных RWA активно задействована в протоколах децентрализованных финансов. Свежие измерения, согласованные с DeFiLlama, указывают, что доля, используемая в DeFi, составляет около 14–15 процентов от отслеживаемой рыночной капитализации RWA на цепочке, исключая стейблкоины. Большая часть этой размещенной стоимости находится на ethereum, в то время как некоторые другие цепочки демонстрируют более высокие коэффициенты использования относительно своих меньших общих объемов. Большие части продуктов казначейства и фондов функционируют в основном как резервы с доходностью, а не как залог или поставщики ликвидности.
Барьеры включают требования к контролируемому доступу, регуляторные ограничения на вторичное использование и предпочтение многих держателей простого хранения по сравнению с активным применением стратегий. Разница между общей суммой выпущенных ценностей и активностью DeFi указывает на значительный потенциал роста, если рамки соответствия и параметры риска будут адаптированы для поддержки более широкой интеграции. Протоколы, которым удастся успешно интегрировать регулируемые токены RWA в кредитование, залог или структурированные продукты, могут повысить уровень использования без необходимости пропорционального выпуска новых токенов.
Многопоточное распределение создает как возможности, так и операционную сложность для эмитентов
Активы теперь отображаются на 35–39 сетях в зависимости от трекера, причем значимая стоимость сосредоточена на Ethereum, BNB Chain, Solana, Stellar и нескольких других. Мультицепные стратегии позволяют эмитентам соответствовать характеристикам продуктов сильным сторонам сети — безопасности и ликвидности на одной цепочке, а стоимости и скорости — на другой. Перевод и синхронизированная отчетность создают операционные издержки, включая согласованную метаданные, синхронизированные цены и согласованные проверки соответствия. Некоторые продукты сохраняют первичную эмиссию на одной сети, предлагая при этом обернутые или переведенные версии elsewhere.
Получившееся пространство улучшает доступность для различных сегментов инвесторов, но вызывает вопросы по поводу фрагментации ликвидности и окончательности расчетов в разных средах. Отраслевые усилия по стандартизации сообщений и созданию общей инфраструктуры направлены на снижение этих трений. Успешное управление мультицепочками, вероятно, станет конкурентным преимуществом по мере дальнейшего масштабирования рынка.
Количество держателей умножилось, что указывает на более широкое распределение за пределами институциональной концентрации
Количество кошельков держателей RWA значительно выросло в течение 2026 года, причем некоторые серии сообщают о нескольких миллионах кошельков, взаимодействующих с токенизированными активами к октябрю. В частности, количество держателей токенизированных акций быстро увеличилось, составляя значительную долю от общего числа держателей RWA в последних выборках. Количество держателей фондов и товаров также выросло, хотя и с более умеренными темпами. Рост числа кошельков опережает чистый рост стоимости в некоторые периоды, что указывает на распределение среди более широкого круга участников, а не только на усиление концентрации среди существующих крупных держателей.
Это расширение поддерживает тезис о том, что токенизация может снизить минимальные размеры инвестиций и улучшить доступ. В то же время значительная доля общей стоимости остается сосредоточенной в ограниченном числе крупных продуктов и адресов. Продолжающийся рост как числа держателей, так и стоимости будет зависеть от сохранения операционной простоты и регуляторной ясности для новых участников.
Ограничения доступа для розничных инвесторов сохраняются несмотря на общий рост рынка
Подавляющее большинство стоимости токенизированных RWA остается недоступным для розничных инвесторов в США в рамках текущих структур. Согласно отчетам, лишь небольшой процент общей стоимости структурирован для широкого розничного приобретения в некоторых юрисдикциях, в то время как большинство продуктов ограничены аккредитованными или институциональными каналами. Требования к соответствию, включая повторяющиеся процедуры KYC на различных платформах, способствуют этой фрагментации. Токенизированные казначейские обязательства и некоторые фонды, созданные в рамках существующих инвестиционных компаний, предоставляют основные доступные для розничных инвесторов пути.
Ограничение сужает адресуемый рынок в основных экономиках, даже по мере роста общей стоимости в цепочке блоков. Эмитенты и платформы, разрабатывающие масштабируемые и соответствующие нормативным требованиям модели распределения для розничных участников, могут высвободить дополнительный спрос. До тех пор рост рынка будет продолжаться в основном за счет институциональных и неамериканских потоков капитала.
Перспективы сосредоточены на операционной зрелости и кросс-сетевой интероперабельности
Рыночный размер в $46,3 млрд и объем holdings Ethereum в $21,8 млрд демонстрируют, что токенизация достигла значимого масштаба в отдельных классах активов. Будущий рост будет зависеть меньше от чистого объема выпуска и больше от улучшения вторичной ликвидности, увеличения использования DeFi там, где это уместно, расширения продуктов, доступных для розничных инвесторов, и снижения операционных трений в мультицепочечной среде. Токенизированные казначейские облигации предоставляют проверенную модель; акции и кредитные продукты следуют по аналогичным путям с более быстрым относительным ростом. Участие институциональных игроков как со стороны традиционных управляющих активами, так и крипто-натуральных платформ продолжает углублять инфраструктуру.
По мере уточнения методологий поставщиками данных и стандартизации отчетности участники рынка получат более четкое представление о реальной распределенной стоимости по сравнению с заявленными претензиями. Траектория развития сектора остается связанной с практической реализацией более быстрой расчетности, фракционного владения и непрерывной переводимости в соответствии со стандартами надежности и соответствия, принятыми институциональными участниками.
ЧаВо
Каков текущий размер рынка токенизированных реальных активов согласно самым последним данным?
Token Terminal оценивает рынок в $46,3 млрд без учета стейблкоинов на конец октября 2026 года, при этом Ethereum составляет $21,8 млрд. Другие отслеживатели, такие как rwa.xyz, сообщают о распределенных значениях около $39 млрд с использованием других критериев включения. Оба ряда подтверждают значительный рост по сравнению с уровнями начала 2026 года и с показателями трехлетней давности.
Какие блокчейн-сети хостят наибольшую долю токенизированных RWAs?
Ethereum лидирует с $21,8 млрд, за ним следует BNB Chain с $6,1 млрд. Solana и Stellar каждый имеют по $3,6 млрд по данным Token Terminal. Дополнительная стоимость распределена десятками других сетей, что отражает мультицепочечную модель распределения.
Почему различные источники данных сообщают о разных размерах рынка?
Методологии различаются тем, учитывают ли они только свободно переводимые распределённые токены, включают ли представленные, но не обращающиеся требования, исключают или включают определённые типы фондов и применяют разные временные пороги. Token Terminal и rwa.xyz являются одними из наиболее цитируемых, однако их итоговые значения отличаются на несколько миллиардов долларов из-за этих определительных решений.
Насколько значимы токенизированные казначейские облигации США в общем рынке RWA?
Они составляют крупнейшую отдельную категорию, с недавними оценками от примерно 14,7 до 16 миллиардов долларов. Ведущие продукты от крупных управляющих обеспечивают основную часть этой стоимости и являются наиболее зрелым и институционально признанным сегментом токенизированных активов.
Какие эмитенты контролируют наибольшие суммы токенизированной стоимости RWA?
Последние данные терминала токенов приписывают Sky около $4,9 млрд, Ondo — $4,0 млрд, Securitize — $3,9 млрд и Franklin Templeton — $2,5 млрд. Эти платформы охватывают как крипто-нативные, так и традиционные финансовые источники.
Отказ от ответственности: Данная общая информация о рынке, возможно, из сторонних, коммерческих или спонсируемых источников, предоставлена исключительно в справочных и образовательных целях и не является финансовой или инвестиционной консультацией, предложением, запросом или гарантией. Мы не несем ответственности за ее точность, полноту, надежность и любые возникшие потери. Инвестиции/торговля сопряжены с рисками; прошлые результаты не гарантируют будущих. Пользователи должны проводить собственное исследование, оценивать осторожно и нести полную ответственность. Для получения дополнительной информации обратитесь к Условиям использования и Раскрытию рисков KuCoin.
Отказ от ответственности: Эта страница была переведена для вашего удобства с использованием технологии искусственного интеллекта. Для получения наиболее точной информации обратитесь к оригинальной английской версии.