

Доходность казначейских облигаций США на 30 лет достигла 5,33% — максимального уровня с 2007 года: что это означает для акций, bitcoin и золота
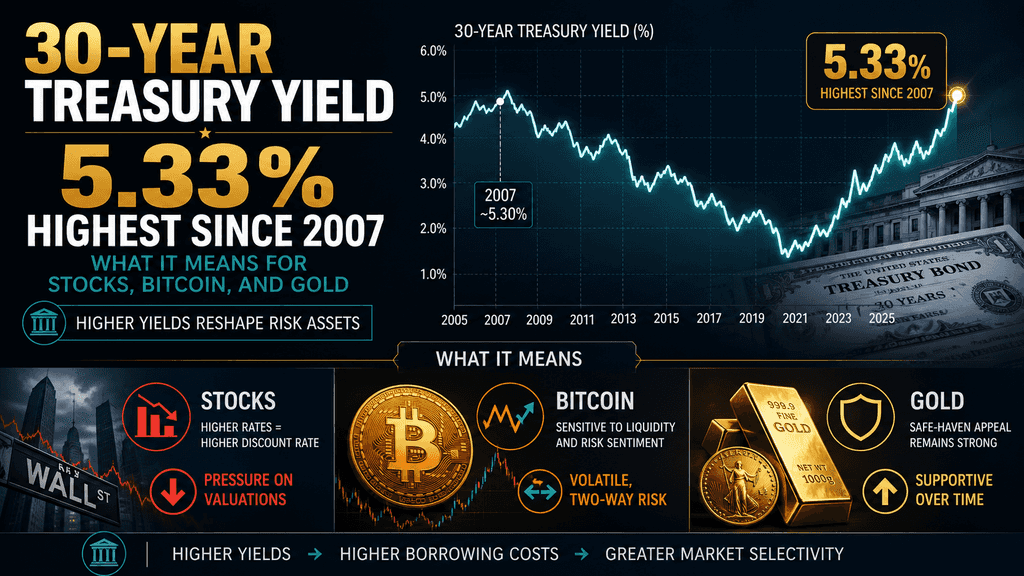
Доходность казначейских облигаций достигла максимума за 19 лет, поскольку растущие расходы по долгу оказывают давление на акции и bitcoin
Доходность казначейских облигаций США на 30 лет значительно выросла, поднявшись до впечатляющих 5,33% 18 августа 2026 года. Согласно последним доступным данным, этот заметный рост отмечает самый высокий уровень с июня 2007 года. Этот скачок доходности свидетельствует о растущем спросе инвесторов на более высокую компенсацию, обусловленном устойчиво высокой инфляцией, значительным выпуском государственного долга и усиленной конкуренцией со стороны корпоративного заимствования, особенно связанного с растущими инфраструктурными потребностями искусственного интеллекта. Геополитические риски, вызванные продолжающимся конфликтом между США и Ираном, также способствовали этой ситуации, поскольку эти напряженные отношения удерживают цены на нефть на высоком уровне — постоянно выше $90 за баррель. Это движение доходностей распространилось на более широкий глобальный отток из облигаций, при этом доходности в других крупных экономиках, включая Японию, Германию и Францию, также достигли многолетних максимумов, что указывает на всеобъемлющую тенденцию на рынках облигаций.
Свежие экономические данные из США оказались слабее ожиданий, что снизило краткосрочные ожидания относительно возможного повышения ставок ФРС. Однако, несмотря на эти более слабые данные, долгосрочные доходности продолжают расти. Эта тенденция указывает на то, что участники рынка все больше сосредотачиваются на структурных фискальных рисках и премиумах за срок, что влияет на их ожидания по будущим процентным ставкам. Повышенные долгосрочные доходности имеют значительные последствия для экономики. Они повышают альтернативную стоимость хранения невыплачивающих доход активов, таких как наличные деньги или определенные товары, одновременно увеличивая стоимость заимствований во всех секторах экономики. Эта динамика создает краткосрочное давление на оценки акций и биткоина, поскольку инвесторы переоценивают свою склонность к риску на фоне роста доходностей. В то же время влияние на золото смешанное: инвесторы взвешивают преимущества хеджирования инфляции против фона роста реальных процентных ставок, что может снизить привлекательность золота как актива-убежища.
Геополитическая напряженность и цены на нефть спровоцировали последний рост доходности
Застопорившиеся переговоры по прекращению конфликта между США и Ираном и истечение срока действия временного соглашения о прекращении огня подняли цены на нефть, при этом цена на сорт Brent превысила 91 доллар за баррель. Рынки восприняли отсутствие прогресса и заявления иранских чиновников о переходе к более наступательной позиции как усиление риска дальнейших сбоев в поставках через Ормузский пролив. Рост энергетических затрат напрямую влияет на общую инфляцию и повышает вероятность более широкого вторичного давления на цены, если компании передадут повышенные затраты на входящие ресурсы потребителям. Инвесторы в облигации отреагировали требованием более высокой доходности по долгосрочным казначейским облигациям для защиты реальной доходности на многолетний горизонт. Reuters сообщила, что доходность 30-летних облигаций достигла 5,327%, а позже приблизилась к уровню 5,33%, в то время как доходность 10-летних облигаций поднялась выше 4,73%. Эта динамика произошла даже при том, что трейдеры снизили вероятность немедленного повышения ставки ФРС после ослабления показателей занятости, инфляции и розничных продаж.
Сочетание геополитических рисков и инфляционных ожиданий, обусловленных энергией, стало основным краткосрочным драйвером длинного конца кривой. Фискальная динамика усилила этот тренд. Постоянные крупные федеральные дефициты, приближающиеся к 2 триллионам долларов в год, и необходимость финансирования текущих военных расходов увеличили предложение долгосрочных облигаций в период, когда традиционные иностранные покупатели сократили свои позиции. Данные показали, что крупные держатели, включая Великобританию, Китай и Японию, сократили свои позиции по казначейским облигациям в последние месяцы. В результате возрастает сроковый премиум, поскольку инвесторы требуют дополнительной компенсации за риск длительности, неопределенность инфляции и политические факторы. Слабые экономические данные, которые обычно снижали доходности, были затмеваны этими структурными давлениями, что привело к укрупнению кривой доходности, при котором долгосрочные сроки выросли больше, чем краткосрочные.
Значительная эмиссия государственного долга и рост премиумов за срок
Национальный долг США, приближающийся к 40 триллионам долларов, и расходы на проценты, превышающие 1 триллион долларов в год, вынудили Минфин выпускать значительные объемы долгосрочных облигаций. Согласно рыночным отчетам, недавний аукцион облигаций на 30 лет прошел с доходностью выше 5,2% — самого высокого уровня за многие годы. Инвесторы поглотили предложение, но только при более высокой доходности, что отражает снижение интереса по сравнению с объемом предлагаемых бумаг. Стратеги Barclays указали на дефицит бюджета как на один из трех ключевых факторов, поддерживающих рост доходности долгосрочных облигаций, наряду с корпоративными эмиссиями и изменениями в составе покупателей. Федеральная резервная система больше не является крупным чистым покупателем в условиях количественного смягчения, что дополнительно увеличивает бремя на частных инвесторов. В результате срок премиум — дополнительная доходность, требуемая за удержание облигаций с более длительным сроком погашения вместо постоянной прокатки краткосрочных — вырос.
Эта ситуация отличается от предыдущих периодов роста краткосрочных ставок, обусловленного исключительно политикой ФРС. Слабые данные по активности ограничивают восходящее давление на краткосрочном участке кривой, в то время как долгосрочный сегмент продолжает переоцениваться в сторону роста. Расхождение приводит к более крутой кривой, что сигнализирует о тревоге рынка по поводу устойчивости фискальных траекторий, а не о сильном краткосрочном росте. Аналитики отмечают, что без значительного сокращения дефицита, замедления корпоративных эмиссий или смены стратегии выпуска казначейских облигаций в сторону более коротких сроков давление на долгосрочные доходности, вероятно, сохранится. Более высокие затраты на заимствования со стороны правительства также увеличивают долгосрочную нагрузку на процентные расходы, создавая обратную связь, которая может дополнительно повысить требуемый премиум за срок.
Выпуск корпоративных облигаций с использованием ИИ конкурирует за капитал
Технологические компании, создающие инфраструктуру для искусственного интеллекта, выпустили крупные объемы долгосрочных корпоративных облигаций, конкурируя напрямую с казначейскими облигациями за инвестиционный капитал. Goldman Sachs прогнозирует, что выпуск гипермасштабируемыми компаниями достигнет сотен миллиардов долларов в ближайшие годы для финансирования данных центров и связанных капитальных расходов. Эти облигации часто предлагают доходность выше, чем казначейские, привлекая средства, которые иначе могли бы быть направлены на покупку государственных ценных бумаг. Одновременный рост предложения как государственных, так и высококачественных корпоративных облигаций вынудил доходности по длинному участку кривой подняться. Сообщается, что выпуск облигаций с инвестиционным рейтингом в целом движется к рекордным уровням, усиливая конкуренцию.
Эффект особенно заметен в секторах с сроком 20 и 30 лет, где как правительства, так и корпорации предпочитают фиксировать долгосрочное финансирование. Инвесторы теперь могут получать привлекательные денежные доходы от высокорейтинговых технологических эмитентов, что снижает относительную привлекательность облигаций казначейства с более низкой доходностью. Эта динамика способствовала устойчивому росту доходности по 30-летним облигациям выше 5% на более длительные периоды, чем наблюдалось до глобального финансового кризиса. Участники рынка описывают сочетание фискального предложения и корпоративного предложения, связанного с ИИ, как структурную особенность, а не временную, что предполагает, что повышенные долгосрочные ставки могут остаться неотъемлемой чертой инвестиционного ландшафта даже при ослаблении краткосрочного роста.
Акции испытывают давление со стороны оценки из-за более высоких дисконтных ставок
Рост долгосрочных доходностей повышает дисконтные ставки, применяемые к будущим денежным потокам корпораций, оказывая понижательное давление на оценки акций, особенно на акции компаний с ориентацией на рост и технологические компании с отдаленными доходами. В дни, окружающие пик на уровне 5,33%, основные американские индексы снизились: индекс S&P 500 упал примерно на 0,5% за одну сессию, а акции технологического сектора продемонстрировали большую чувствительность. Более высокие безрисковые ставки делают гарантированную доходность казначейских облигаций более конкурентоспособной по сравнению с премией за риск акций, что побуждает к перераспределению портфелей. Аналитики отмечают, что ранее акции терпели доходность на уровне 5%, когда рост прибыли был сильным, но быстрое дальнейшее повышение может более серьезно проверить оценки.
Воздействие неоднородно по секторам. Компании с высоким уровнем долга сталкиваются с ростом затрат на рефинансирование, тогда как компании с прочными балансами и ценовой властью могут лучше пережить эту среду. Слабые экономические данные до сих пор смягчили опасения по поводу рецессии, позволив акциям избежать более глубоких просадок. Однако стратеги предупреждают, что рынки акций могут быть не полностью готовы к быстрому дальнейшему росту доходности 30-летних облигаций до уровня 6%. В последние сессии фьючерсы и индексы наличного рынка испытывали давление, поскольку доходности облигаций оставались высокими, а цены на нефть усиливали опасения по поводу инфляции. Общая широта рынка и показатели волатильности отражают повышенную неопределенность, связанную с стоимостью капитала.
Технологические и акции роста демонстрируют повышенную чувствительность
Технологические акции, которые часто оцениваются на основе ожиданий долгосрочных денежных потоков, особенно чувствительны к росту долгосрочных доходностей. Nasdaq Composite продемонстрировал более значительные процентные падения по сравнению с более широкими индексами в сессии, совпадавшие с ростом доходностей. Более высокие дисконтные ставки снижают текущую стоимость прогнозируемых будущих доходов, которые сосредоточены дальше в будущем — характеристика многих компаний, связанных с ИИ и программным обеспечением. В то же время эти же компании выпускают долг для финансирования расширения, создавая двойной эффект роста стоимости финансирования и конкурирующего предложения на рынке облигаций.
Несмотря на давление, рост прибыли в некоторых сегментах технологического сектора частично компенсировал это. Некоторые стратеги утверждают, что сильный рост прибыли может поддерживать оценки даже при повышенных доходностях, если темпы роста превышают рост дисконтной ставки. Управляющие портфелями указывают на крупные денежные остатки на денежно-рыночных фондах как на потенциальный источник поддержки в случае возвращения аппетита к риску. Тем не менее, немедленная реакция рынка была осторожной: акции технологического сектора возглавили падение, когда доходности по долгосрочным облигациям выросли. Взаимодействие между спросом на инвестиции в ИИ, эмиссией корпоративного долга и оценками акций остается центральной темой для инвесторов, оценивающих перспективы сектора в новом режиме доходностей.
Bitcoin сталкивается с стоимостью возможностей, которой редко сталкивался
Биткойн, не генерирующий доход, сталкивается с повышенной альтернативной стоимостью, когда доходность долгосрочных казначейских облигаций превышает 5%. За последние двенадцать месяцев биткойн значительно снизился, в то время как золото выросло, что подчеркивает расхождение в производительности между этими двумя активами, не приносящими доход. При доходности 30-летних облигаций на уровне многолетних максимумов инвесторы могут получить реальную доходность от государственных облигаций после учета инфляции, что снижает относительную привлекательность активов, основанных исключительно на росте цены. CoinDesk и другие рыночные отчеты отмечают, что рост доходности государственных облигаций угрожает оттоком капитала из рисковых активов, включая криптовалюты.
Движение цены bitcoin демонстрировало периоды устойчивости, удерживаясь около уровня $64 000, даже когда акции падали, а доходности достигали пика. Потоки спотовых ETF обеспечивали прерывистую поддержку. Однако более широкий контекст повышенных безрисковых ставок и конкурирующих возможностей в секторе фиксированного дохода продолжает оказывать давление на настроения. Аналитики отмечают, что история bitcoin в значительной степени совпадает с环境中 низких доходностей; текущий уровень долгосрочных ставок выходит за пределы диапазона, который наблюдался большую часть времени существования актива. Этот структурный сдвиг проверяет способность актива привлекать капитал, когда более безопасные альтернативы предлагают значительную положительную реальную доходность. В результате bitcoin демонстрирует более слабую динамику по сравнению с золотом и менее выраженный рост во время рисковых фаз.
Золото демонстрирует смешанное, но все еще конструктивное поведение
Золото столкнулось с классическим встречным ветром — ростом реальных доходностей, увеличивающих альтернативные издержки, однако сохранило относительную устойчивость на более длительных горизонтах. Цены на спот снизились в день очередного роста доходностей, торговавшись в районе $4 390–4 400, поскольку более высокие ставки и укрепление доллара оказали давление на драгоценный металл, не приносящий процентный доход. В то же время золото показало значительный месячный рост и остается значительно выше уровней года назад. Участники рынка интерпретируют эту устойчивость как свидетельство того, что инвесторы также хеджируют риски, связанные с сомнениями в фискальной надежности государств и устойчивыми инфляционными угрозами.
Расхождение между долгосрочной динамикой золота и более выраженной слабостью биткоина подчеркивает разные представления инвесторов. Золото продолжает получать поддержку от покупок центральными банками и своей традиционной роли как хранилища ценности в периоды повышенной неопределенности. Рост цен на нефть и геополитическая напряженность обеспечивают дополнительную поддержку, даже несмотря на рост доходностей. Аналитики отмечают, что эта взаимосвязь не является односторонней: периоды резкого роста доходностей могут вызывать краткосрочные коррекции, однако структурный спрос и хеджирование потери доверия ограничивают потенциальный ущерб. В текущей обстановке золото сталкивается с конкурирующими силами — альтернативной стоимостью по сравнению со спросом на безопасное убежище и хеджирование инфляции, что приводит к более сдержанному движению цены по сравнению с чистыми рисковыми активами.
Глобальные рынки облигаций усиливают движение США
Рост долгосрочных доходностей в США сопровождался аналогичными движениями на других крупных рынках. Доходности японских казначейских облигаций на 10 лет достигли максимума за 30 лет, доходности немецких бондов приблизились к уровням, наблюдавшимся в 2011 году, а доходности французских облигаций достигли многолетних пиков. Эта синхронизированная продажа указывает на то, что опасения, связанные с фискальными траекториями, инфляцией и предложением долга, не ограничиваются только США. Когда доходности растут глобально, относительная привлекательность облигаций любого отдельного рынка может снижаться, что способствует росту требуемой доходности в целом. Отчеты Bloomberg и Financial Times описали этот эпизод как широкий крах рынка фиксированного дохода.
Глобальный аспект добавляет сложности при формировании портфеля. Инвесторы, стремящиеся к экспозиции по сроку, теперь должны учитывать повышенные доходности в нескольких валютах и юрисдикциях. Влияние валют и соображения относительной стоимости становятся более важными. В то же время синхронный характер движения снижает диверсификационную выгоду, которую иностранные облигации ранее могли обеспечить при чистом шоке ставок США. В результате создается более сложная среда для распределений в фиксированном доходе, которые полагаются на долгосрочную экспозицию для получения дохода или хеджирования.
Ставки по ипотеке и стоимость заимствований для потребителей растут параллельно
Долгосрочные доходности казначейских облигаций служат основным ориентиром для ипотечных ставок и других затрат на заимствование для потребителей и корпораций. Рост доходности 30-летних облигаций привел к повышению ставок по ипотечным кредитам, увеличивая ежемесячные платежи для новых заемщиков и рефинансирующих. Ставки по автокредитам, кредитным картам и корпоративным заимствованиям также, как правило, растут при росте долгосрочных доходностей, хотя передача не всегда происходит в соотношении один к одному. Более высокие расходы на финансирование могут снизить активность на рынке жилья, расходы на крупные товары и капитальные вложения, создавая постепенное сжатие финансовых условий даже без повышения ставок ФРС.
Этот эффект особенно актуален с учетом объема долга, который необходимо рефинансировать в ближайшие годы. Компании и домохозяйства, которые ранее закрепили более низкие ставки, сталкиваются с более высокой стоимостью капитала при продлении обязательств. Эта динамика может замедлить экономическую активность на марже и усугубить уже наблюдаемые мягкие данные в некоторых индикаторах. Политики и участники рынка внимательно отслеживают эту обратную связь: более высокие доходности повышают стоимость заимствований, что может замедлить рост, что, в свою очередь, может в конечном итоге снизить инфляцию и поддержать более низкие доходности, однако сроки и масштаб такой корректировки остаются неопределенными.
Контекст показывает, что одних высоких доходов редко достаточно для вызова краха акций
Исторически периоды, когда доходность казначейских облигаций США на 30 лет превышала 5%, не приводили автоматически к кризисным падениям на фондовом рынке. В нескольких предыдущих циклах акции демонстрировали положительную доходность в перспективе даже при повышенных долгосрочных ставках, при условии, что экономика в целом избегала рецессии или серьезного кредитного стресса. Текущая ситуация имеет некоторые сходства с этими периодами, поскольку мягкие данные до сих пор ограничивали вероятность рецессии. Однако сочетание высоких фискальных дефицитов, корпоративных эмиссий, связанных с ИИ, и геополитических энергетических шоков отличается от чисто циклического роста ставок в прошлом.
Рыночные стратеги подчеркивают, что сжатие оценки из-за более высоких дисконтных ставок — реальное и наблюдаемое явление в последние сессии. Однако рост прибыли, уровень денежных средств в системе и отсутствие широкого ухудшения кредитных условий пока предотвратили более глубокое снижение акций. Исторические данные, таким образом, указывают на то, что уровень доходности менее важен, чем сопутствующие макроэкономические и кредитные условия. Инвесторы продолжают отслеживать, сохраняется ли текущий рост доходности в упорядоченном режиме или ускоряется ли он в более хаотичный отток, который может поставить под сомнение эту историческую закономерность.
Последствия для портфеля при мультиактивных распределениях
Рост долгосрочных доходностей изменяет относительную привлекательность основных классов активов. Инвесторы в фиксированный доход могут зафиксировать более высокий доход, но сталкиваются с риском падения цен, если доходности продолжат расти. Инвесторы в акции сталкиваются с более высокими дисконтными ставками, которые могут сжать мультипликаторы. Активы, не приносящие доход, такие как bitcoin и в меньшей степени золото, должны оправдать свое место за счет роста цен или характеристик хеджирования, превышающих альтернативные издержки. Денежные средства и инструменты с коротким сроком погашения в настоящее время предлагают конкурентоспособную доходность при более низкой волатильности, что объясняет крупные остатки на счетах денежно-рыночных фондов.
Практические ответы портфеля включают сокращение срока погашения в фиксированном доходе, акцент на качестве и генерации денежных потоков в акциях, а также тщательное определение размера экспозиции к чистым рисковым активам. Диверсификация по активам, по-разному реагирующим на фискальные и инфляционные шоки, остается актуальной. Относительная устойчивость золота по сравнению с биткоином иллюстрирует, что не все активы без купонного дохода ведут себя одинаково в одних и тех же условиях доходности. Инвесторы поэтому пересматривают распределение активов, ориентируясь на более высокую структурную стоимость капитала, а не предполагая быстрый возврат к низкодоходной среде предыдущего десятилетия.
Что может изменить или продолжить движение доходности
Несколько факторов могут повлиять на траекторию доходности 30-летних облигаций с текущих уровней. Устойчивое падение цен на нефть после дипломатического прогресса, более четкие признаки замедления инфляции или значительный сдвиг в сторону фискальной консолидации поддержат более низкие доходности. Напротив, дальнейшая эскалация геополитической напряженности, сохраняющиеся крупные дефициты или дополнительные волны корпоративных эмиссий могут еще больше поднять долгосрочные ставки. Слабые экономические данные, вызывающие ожидания более агрессивного смягчения со стороны ФРС, могут снизить краткосрочные ставки, однако долгосрочные останутся на высоком уровне, если сохраняются опасения по поводу премиума за срок.
Участники рынка также внимательно следят за результатами аукционов и покупками иностранных официальных институтов. Слабый спрос на аукционах казначейских облигаций или дальнейшее сокращение иностранных активов усугубят восходящее давление. Напротив, более сильный, чем ожидалось, спрос или снижение объема эмиссии могут стабилизировать доходности. Взаимодействие этих факторов определит, является ли уровень 5,33% временной вершиной или началом более продолжительного периода более высоких долгосрочных ставок.
Часто задаваемые вопросы
Как соотносится доходность 30-летних казначейских облигаций в размере 5,33% с историческими средними значениями?
Текущий уровень значительно превышает долгосрочное среднее значение около 3,4% и является самым высоким показателем с 2007 года. Он остается намного ниже пиков начала 1980-х годов, когда доходности превышали 15%, однако он означает четкий разрыв с режимом низких ставок после 2008 года, длившимся более десяти лет. Инвесторы теперь сталкиваются со стоимостью долгосрочного капитала, которую большинство не испытывали в течение большей части текущего экономического цикла.
Почему долгосрочные доходности растут, несмотря на ослабление ожиданий повышения ставок в краткосрочной перспективе?
Слабые экономические данные снизили вероятность немедленного усиления политики ФРС, что позволило краткосрочным доходностям стабилизироваться или слегка снизиться. Однако долгосрочные доходности более чувствительны к ожиданиям инфляции, фискальному предложению, премиумам за срок и структурным факторам, таким как корпоративные выпуски. В результате кривая становится более крутой, в первую очередь за счет длинного конца, а не за счет равномерного параллельного сдвига вверх.
Каков основной канал передачи от роста доходности казначейских облигаций к ценам акций?
Более высокая долгосрочная доходность повышает дисконтные ставки, применяемые к будущим корпоративным доходам, снижая текущую стоимость этих денежных потоков. Акции роста, доходы от которых ожидаются далее в будущем, как правило, более чувствительны. Кроме того, более высокие безрисковые ставки увеличивают альтернативные издержки владения акциями по сравнению с облигациями, что побуждает к некоторой перераспределению капитала.
Почему биткоин показал худшие результаты по сравнению с золотом во время недавнего роста доходности?
Оба актива не генерируют доход, поэтому при росте реальных ставок они сталкиваются с издержками на упущенную выгоду. Золото получило выгоду от спроса со стороны центральных банков, своей устоявшейся роли как валютного хеджа и восприятия фискальных рисков. Более спекулятивный характер биткоина и более короткий опыт его использования сделали его более уязвимым к перераспределению капитала в сторону активов с доходом или более традиционных активов-убежищ.
Могут ли более высокие доходности поддержать золото через канал потери доверия?
Да. Когда рост доходности отражает опасения по поводу фискальной устойчивости или устойчивой инфляции, а не чистой силы роста, инвесторы могут увеличивать долю золота в портфеле как защиту от суверенного риска. Недавний месячный рост золота на фоне роста доходности иллюстрирует это двойное влияние альтернативной стоимости и спроса на убежище.
Как более высокие доходности по 30-летним облигациям влияют на ставки по ипотеке?
Ставки по ипотеке тесно связаны с доходностью долгосрочных казначейских облигаций. Устойчивый рост доходности по 30-летним облигациям обычно приводит к повышению ставок по ипотечным кредитам, увеличивая ежемесячные платежи для новых заемщиков и снижая доступность жилья. Этот эффект может со временем замедлить активность на рынке недвижимости и связанные с ней расходы потребителей.
🔥 KuCoin предлагает более стабильный вариант на волатильном рынке
Если вас беспокоят частые колебания на рынке, и вы ищете более стабильный способ пассивного заработка, KuCoin — это идеальное место:

Simple Earn: Депозит и вывод токенов в любое время с получением стабильной доходности.
KuCoin Earn: Получайте стабильную прибыль с помощью профессионального управления активами.
Холд для заработка: Получайте вознаграждения за хранение активов в Финансовом, Торговом, Маржинальном, Фьючерсном, Майнинговом и Едином аккаунтах.
Стейкинг: Раскройте потенциал заработка на цепных активах.
Расширенные инвестиции: Расширенные инвестиции предлагают различные структурированные продукты, чтобы помочь вашим деньгам расти на любом рынке.
Shark Fin: Защита основной суммы и гарантированная прибыль
Бивалютные инвестиции: Покупайте дешевле и продавайте дороже с прозрачным расчетом дохода.
Snowball: Высокая доходность с защитой цены.
Покупка со скидкой: Покупайте криптовалюту по сниженным ценам.
KCS Loyalty: Повысьте уровень, чтобы получить эксклюзивные бонусы, заблокировав не менее 1 KCS.
KuCoin Wealth: Откройте для себя будущую стоимость и начните свой путь умных инвестиций.
Преимущества KCS: Держите и стейкайте KCS, чтобы получить доступ к преимуществам на платформе.
KCS Staking 2.0: Участвуйте в управлении KCS в цепочке, чтобы получать доход.
Отказ от ответственности: Этот материал предоставлен исключительно в информационных целях и не является инвестиционной рекомендацией. Инвестиции в криптовалюты сопряжены с рисками. Проведите собственное исследование (DYOR).
Отказ от ответственности: Эта страница была переведена для вашего удобства с использованием технологии искусственного интеллекта. Для получения наиболее точной информации обратитесь к оригинальной английской версии.