

Лимит на пополнение цифрового рубля составит 300 000 рублей в месяц: что изменится для россиян с 1 сентября 2026 года
Введение
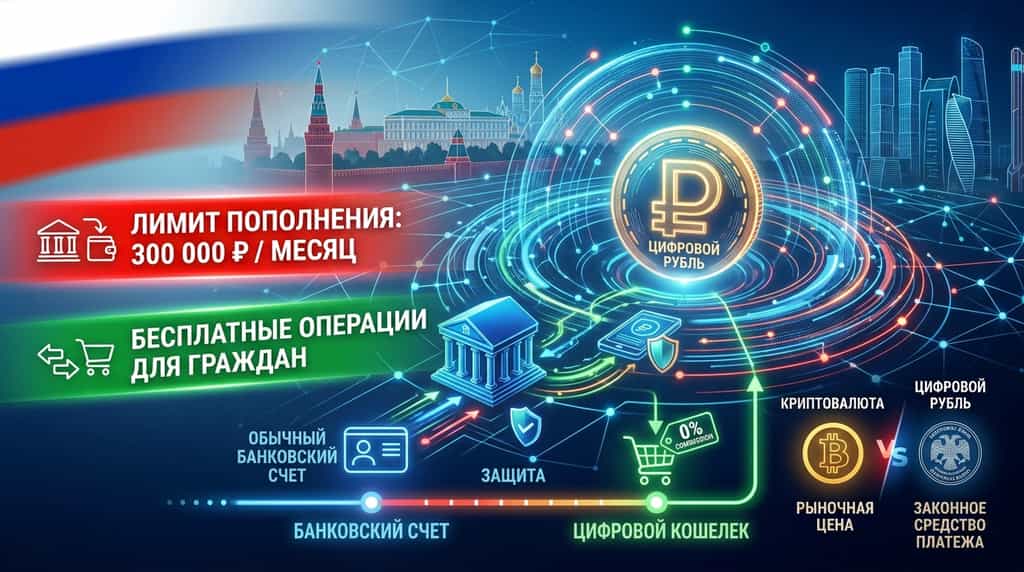
Что произойдет, если перевести деньги из обычного банковского счета в цифровой кошелек, а затем потратить их без комиссии? С 1 сентября 2026 года Россия начнет массовое поэтапное внедрение цифрового рубля, и главным ограничением для граждан станет не лимит платежей, а лимит пополнения кошелька — 300 000 рублей в месяц. По словам Аллы Бакиной, директора департамента национальной платежной системы Банка России, это максимальная сумма перевода со своего безналичного счета в одном банке на цифровой счет; внутри платформы ограничения на переводы не предусмотрены.
Важно не путать цифровой рубль с криптовалютой. Цифровой рубль — третья форма законного платежного средства Банка России наряду с наличными и безналичными рублями, то есть цифровая валюта центрального банка России. Биткоин, эфириум и стейблкоины, напротив, являются цифровыми активами, не равны российской национальной валюте и работают по другой экономической модели. Для граждан операции с цифровым рублем обещают сделать бесплатными, однако кошелек не будет приносить проценты или возвращать часть суммы покупок.
Что означает лимит 300 000 рублей в месяц?
Лимит 300 000 рублей относится только к пополнению цифрового кошелька с собственного безналичного счета в одном банке. Он не ограничивает остаток, уже находящийся в кошельке, и не устанавливает месячный предел на оплату товаров или переводы между пользователями цифрового рубля.
Иными словами, гражданин сможет перевести на цифровой кошелек не более 300 000 рублей за календарный месяц по указанному каналу. Если деньги уже находятся в кошельке, ими можно свободно распоряжаться на платформе: оплачивать покупки, отправлять переводы или конвертировать цифровые рубли в обычные безналичные деньги. Банк России отдельно подчеркивает, что лимитов на переводы внутри платформы не будет.
|
Операция
|
Что известно на момент публикации
|
Комиссия для граждан
|
|
Пополнение цифрового кошелька со своего безналичного счета
|
До 300 000 рублей в месяц
|
Бесплатно
|
|
Перевод между кошельками цифрового рубля
|
Отдельный лимит не установлен
|
Бесплатно
|
|
Оплата покупки цифровыми рублями
|
Ограничение зависит от продавца и условий операции, общего лимита для граждан не заявлено
|
Бесплатно
|
|
Конвертация в обычные безналичные рубли
|
По курсу один к одному
|
Бесплатно
|
|
Снятие наличных
|
Сначала требуется конвертация в безналичные рубли
|
Может зависеть от правил обычного банковского снятия
|
Следовательно, формулировка «лимит цифрового рубля 300 000 рублей» неточна. Точнее говорить о лимите ежемесячного пополнения цифрового кошелька. Такая разница важна для пользователей, которые опасаются, что после достижения порога не смогут оплачивать покупки или получать переводы. Из опубликованных разъяснений следует обратное: ограничивается входящий перевод из конкретного банковского счета, а не использование средств внутри цифровой платформы.
Почему Банк России вводит ограничение на пополнение?
Главная причина лимита — необходимость внедрять новую форму денег без резкого перетока депозитов из коммерческих банков в цифровые кошельки. Если бы клиент мог без ограничений переводить крупные суммы с банковского счета непосредственно в инфраструктуру цифрового рубля, коммерческие банки столкнулись бы с риском ускоренного оттока ликвидности. Ограничение в 300 000 рублей в месяц работает как защитный барьер на этапе масштабирования системы.
Эта логика связана с риском банковской паники и массового оттока депозитов. Традиционный депозит одновременно является источником средств для банка и ликвидным активом клиента. При массовом переводе депозитов в цифровую форму банк может потерять ресурс быстрее, чем успеет заменить его новым фондированием. Поэтому регулятору важно сохранить управляемый переход, при котором граждане получают новый платежный инструмент, а банковская система адаптируется постепенно.
Вторая причина — контроль финансовых рисков. Любая новая платежная инфраструктура может использоваться для мошенничества, незаконного перемещения средств и отмывания денег. Ограничение первоначального канала пополнения уменьшает скорость вывода крупных сумм в новую систему и помогает участникам отработать процедуры идентификации, мониторинга и противодействия отмыванию денег и финансированию терроризма. Это не означает, что каждый пользователь рассматривается как нарушитель; речь идет о системном управлении рисками в финансовой сфере.
При этом в доступных публичных разъяснениях лимит представлен как единственное ограничение на перевод со своего безналичного счета на цифровой счет. Поэтому некорректно называть его комиссией или скрытым налогом. Он не удерживает часть денег и не уменьшает сумму платежа. Пользователь может пополнить кошелек в пределах установленного порога бесплатно, а затем потратить цифровые рубли без комиссии для граждан.
Чем цифровой рубль отличается от обычных денег и криптовалюты?
Цифровой рубль является формой российского рубля, а не самостоятельным спекулятивным активом. Его эмитентом выступает Банк России, номинал равен обычному рублю, а конвертация в безналичные рубли производится один к одному. По экономической функции он предназначен прежде всего для платежей, переводов и программируемых расчетов, а не для получения доходности от изменения рыночной цены.
Обычные безналичные рубли существуют на счетах коммерческих банков. Цифровые рубли обращаются через отдельную платформу цифрового рубля, при этом доступ к кошельку предоставляется через банковское приложение. Поэтому пользователь может взаимодействовать с новой инфраструктурой привычным способом, но цифровой кошелек не следует автоматически считать еще одним депозитным счетом в коммерческом банке.
Криптовалюты устроены иначе. Биткоин и эфириум не выпускаются Банком России, их курс формируется рынком, а операции зависят от правил соответствующих блокчейн-сетей и площадок. Стейблкоины стремятся поддерживать связь с долларом или другой базовой стоимостью, но также не являются российским законным платежным средством. Смешение этих категорий создает неверное ожидание, будто лимит цифрового рубля является ограничением на покупку криптовалюты. Это разные режимы регулирования и разные продукты.
Как россияне смогут пользоваться цифровым кошельком?
Открыть кошелек можно будет через мобильное приложение банка, участвующего в запуске цифрового рубля. По данным ТАСС, массовое внедрение начнется 1 сентября 2026 года поэтапно; сначала доступ предоставят крупнейшие банки, а к сентябрю 2028 года к системе должны присоединиться все кредитные организации.
После регистрации на платформе пользователь сможет выбрать цифровой рубль для получения зарплаты и других выплат, оплачивать товары в магазинах и отправлять переводы. Для покупки в торговой точке предполагается использовать специальный платежный код: клиент сканирует его в банковском приложении, выбирает цифровой рубль как источник средств и подтверждает операцию.
Отдельно предусмотрена конвертация цифровых рублей в обычные безналичные деньги. Она выполняется по курсу один к одному без комиссии для граждан. Это снижает риск того, что пользователь окажется в закрытой системе и не сможет вернуть средства в привычную банковскую форму.
У кошелька есть практическое ограничение: один гражданин сможет иметь только один электронный кошелек цифрового рубля. Снять цифровые рубли непосредственно в банкомате нельзя. Для получения наличных сначала потребуется конвертировать цифровую валюту в безналичные рубли, после чего применяются обычные банковские процедуры снятия.
Будут ли операции бесплатными для граждан?
Да, Банк России заявляет, что для физических лиц операции с цифровым рублем будут бесплатными. Алла Бакина уточнила, что граждане не будут платить комиссии за операции; для бизнеса тарифы также обещают сделать минимальными по сравнению с действующими банковскими тарифами.
Бесплатность является частью стратегии внедрения. Регулятор использует нулевую комиссию для граждан, чтобы снизить стоимость первого опыта и убрать опасение, будто лимит 300 000 рублей означает плату за пополнение. На практике лимит определяет объем входящего перевода, а не размер удержания.
Сравнение с коммерческими банками требует осторожности. В обычной банковской системе отдельные переводы, особенно межбанковские или превышающие бесплатные лимиты конкретного тарифа, могут облагаться комиссией. В цифровом рубле заявленная модель для граждан предполагает бесплатные переводы, оплату и конвертацию. Однако пользователь все равно должен проверять условия своего банка для операций, которые проходят уже в обычной рублевой инфраструктуре, например при последующем снятии наличных.
Для бизнеса предусмотрены минимальные тарифы, а не абсолютная бесплатность. Это может стимулировать магазины, супермаркеты и электронные площадки принимать цифровые рубли. Чем ниже издержки продавца на расчеты, тем сильнее его мотивация предложить покупателю новый способ оплаты. В результате распространение цифрового рубля может идти не только через банковские приложения, но и через торговые платформы.
Почему в цифровом кошельке не будет процентов и возврат части суммы покупки?
Цифровой рубль является платежным инструментом, а не накопительным депозитом. На остаток в кошельке не начисляются проценты, и для цифровых операций не предусмотрен привычный банковский возврат части суммы покупки. Поэтому хранить там деньги исключительно ради доходности или бонусов невыгодно по сравнению с продуктами, специально созданными коммерческими банками для сбережений.
Отсутствие процентов меняет пользовательскую логику. Цифровой кошелек рационально пополнять перед расчетами, получать туда целевые выплаты или использовать его для бесплатных переводов. Если средства не нужны для текущих платежей, пользователь может предпочесть банковский счет или вклад, где действуют собственные условия начисления дохода и защиты средств.
Отсутствие возврат части суммы покупки также может замедлить добровольный переход части клиентов. Для многих покупателей выбор платежного метода зависит не только от комиссии, но и от бонусов. Чтобы компенсировать этот недостаток, торговые сети могут использовать скидки, специальные цены или программы лояльности, однако наличие таких предложений будет зависеть от конкретного продавца, а не от самой платформы цифрового рубля.
Станет ли цифровой рубль полностью прозрачным для регулятора?
Операции в цифровом рубле будут проходить через централизованную инфраструктуру, поэтому движение средств будет более прозрачно для Банка России и уполномоченных участников финансового контроля, чем расчеты наличными. Это является частью архитектуры цифровой валюты и одновременно одним из ее главных общественных вопросов.
Прозрачность помогает выявлять подозрительные цепочки платежей, быстрее расследовать мошенничество и контролировать выполнение государственных выплат. Но у нее есть обратная сторона: пользователи, которым важна максимальная финансовая конфиденциальность, могут не захотеть переводить все повседневные расходы в цифровой формат. Для групп, стремящихся скрывать доходы или уклоняться от налогов, централизованный учет операций особенно непривлекателен.
Не следует, однако, делать из этого вывод о полном отказе от наличных или обычных безналичных рублей. На этапе запуска цифровой рубль позиционируется как дополнительная форма национальной валюты. Его использование должно быть добровольным, а скорость распространения будет зависеть от удобства кошелька, готовности банков и торговых сетей, а также от доверия граждан к правилам обработки данных.
Как лимит повлияет на банки, бизнес и пользователей?
Для коммерческих банков лимит снижает риск резкого вывода депозитов, но не устраняет конкурентное давление. Если цифровой кошелек обеспечивает бесплатные переводы, удобные платежи по специальному коду и прямое получение отдельных выплат, банки могут потерять часть комиссионных доходов от расчетных операций. В то же время они сохраняют роль клиентского интерфейса, поскольку кошелек открывается через банковское приложение.
Для бизнеса цифровой рубль может уменьшить платежные издержки и ускорить расчеты. Ведомости приводят оценку Центрального университета, согласно которой при широком внедрении инструмент способен дать российской экономике до 423 млрд рублей в год, включая до 348 млрд рублей реальному сектору и до 75 млрд рублей банковскому сектору. Это сценарная оценка потенциального эффекта, а не гарантированный результат: она зависит от масштаба внедрения, новых продуктов и фактической экономии на платежах.
Для обычного пользователя ключевой вопрос будет не «можно ли перевести больше 300 000 рублей», а «для каких задач нужен цифровой кошелек». Для повседневной оплаты и переводов заявленные условия выглядят удобными. Для хранения сбережений цифровой рубль уступает депозиту из-за отсутствия процентов. Для наличных расчетов требуется дополнительная конвертация. Для крупных регулярных переводов понадобится учитывать месячный лимит пополнения и планировать движение средств заранее.
Как использовать цифровой рубль с учетом его ограничений?
Наиболее рациональный подход — рассматривать цифровой рубль как отдельный платежный счет, а не как замену всем банковским продуктам. Пользователь может держать там сумму для текущих расходов, получать предусмотренные выплаты и использовать бесплатные переводы. При этом сбережения, резерв ликвидности и средства, необходимые для получения процентного дохода, логичнее оценивать через подходящие банковские инструменты.
Если ежемесячные расходы превышают 300 000 рублей, лимит не означает автоматического запрета на все платежи свыше этой суммы. Важно различать новые пополнения из безналичного счета и остаток, который уже находится в цифровом кошельке. Однако правила конкретных операций и способы зачисления выплат могут уточняться банками и регулятором, поэтому перед крупным переводом следует проверить актуальные условия в приложении обслуживающего банка.
Наконец, пользователю стоит заранее оценить вопрос конфиденциальности. Бесплатность и удобство являются сильными сторонами цифрового рубля, но централизованный учет означает меньшую приватность, чем при расчетах наличными. Выбор платежного инструмента должен учитывать не только комиссию, но также назначение средств, необходимость доходности, доступ к наличным и отношение к прозрачности финансовых операций.
KuCoin предлагает более стабильные возможности на волатильном рынке
Если вас беспокоят частые взлеты и падения рынка и вы ищете более стабильный способ получать пассивный доход, KuCoin — подходящее место для этого.
Простой заработок: Вносите депозит и выводите токены когда угодно, получая стабильный доход.
KuCoin Earn: Получайте стабильную прибыль с помощью профессионального управления активами.
Холд для заработка: Зарабатывайте вознаграждения, держа активы на накопительных, торговых, маржинальных, фьючерсных, майнинговых и единых аккаунтах.
Стейкинг: Раскройте потенциал заработка на ончейн активах.
Продвинутая: Продвинутые инвестиции предлагают ряд структурированных инвестиционных продуктов для разных рыночных условий, помогая вам добиваться более эффективной доходности.
Shark Fin: Защита основного капитала и гарантированная прибыль.
Бивалютные инвестиции: Покупайте дешево и продавайте дорого с прозрачными расчетами прибыли.
Snowball: Высокая доходность с ценовой защитой.
Покупка со скидкой: Покупайте криптовалюту по сниженным ценам
KCS Loyalty: Повышайте уровень и получайте эксклюзивные привилегии за стейкинг ≥ 1 KCS.
KuCoin Wealth: Откройте для себя будущую ценность и начните свой путь разумного инвестирования.
KCS Benefits: Держите и стейкайте KCS, чтобы получать преимущества всей платформы
Стейкинг KCS 2.0: Участвуйте в управлении сетью KCS и получайте прибыль по мере продвижения.
Заключение
Лимит 300 000 рублей в месяц касается только пополнения цифрового кошелька со своего безналичного счета в одном банке. Он не является комиссией, не ограничивает переводы внутри платформы и не устанавливает общий предел на расходы цифровыми рублями. С 1 сентября 2026 года массовое внедрение начнется поэтапно: сначала доступ получат крупнейшие банки, а затем система будет расширяться на другие кредитные организации.
Главная идея политики Банка России состоит в сочетании трех элементов. Ограничение пополнения должно снизить риск резкого оттока депозитов и помочь контролировать финансовые риски. Бесплатные операции для граждан призваны ускорить принятие нового платежного инструмента. Минимальные тарифы для бизнеса должны мотивировать торговые сети и электронные площадки подключаться к системе.
При этом цифровой рубль не следует считать ни депозитом, ни криптовалютой. Он не приносит процентов и возврат части суммы покупки, зато обеспечивает бесплатные платежи и конвертацию один к одному. Его преимущество — расчетная функция, а ключевые компромиссы — отсутствие доходности, необходимость конвертации перед снятием наличных и высокая прозрачность движения средств. Для россиян это будет дополнительный платежный инструмент, полезность которого зависит от конкретных расходов и отношения к этим ограничениям.
Часто задаваемые вопросы
1. Можно ли перевести больше 300 000 рублей между цифровыми кошельками?
Да, опубликованные разъяснения указывают, что лимит относится к пополнению со своего безналичного счета, а не к переводам внутри платформы. Отдельный месячный предел на такие переводы не заявлен.
2. Можно ли получать зарплату в цифровых рублях?
Да, цифровой рубль можно будет выбрать для получения зарплаты и других выплат, если соответствующая возможность доступна у работодателя или организации, которая осуществляет выплату.
3. Можно ли снять цифровые рубли в банкомате?
Непосредственно снять цифровые рубли нельзя. Сначала их потребуется конвертировать в обычные безналичные рубли, после чего операция выполняется по стандартной банковской процедуре снятия наличных.
4. Начисляются ли проценты на остаток цифровых рублей?
Нет. Цифровой кошелек не является накопительным депозитом: проценты на остаток и возврат части суммы покупок за цифровые операции не предусмотрен.
5. Можно ли купить цифровой рубль на криптовалютной бирже?
Нет. Цифровой рубль выпускает Банк России и он обращается через официальную банковскую инфраструктуру. Криптовалютные биржи работают с цифровыми активами, поэтому не заменяют цифровой кошелек российской цифровой валюты центрального банка.
Дисклеймер: материал носит ознакомительный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Операции с криптовалютами и токенизированными активами сопряжены с высокими рисками — включая колебания курса, недостаточную ликвидность, риски со стороны контрагентов и вероятность полной потери вложенных средств. Перед принятием любых финансовых решений рекомендуется самостоятельно изучить вопрос и при необходимости проконсультироваться со специалистом.