

Цифровой рубль и криптовалюта в России в 2026 году: разница, правила для бизнеса и инвесторов
Введение
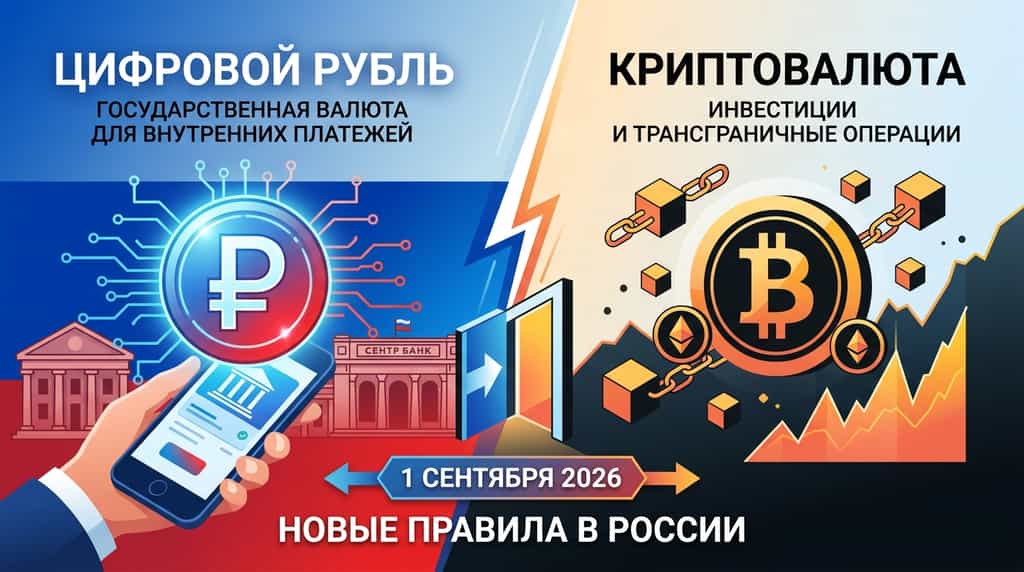
Что общего у цифрового рубля и биткоина, если один выпускает центральный банк, а другой работает без единого эмитента? С 1 сентября 2026 года Россия одновременно переводит цифровой рубль из пилотного режима в промышленную эксплуатацию и запускает новый режим обращения криптовалют. Эти инструменты не заменяют друг друга: цифровой рубль становится третьей формой национальной валюты для внутренних расчетов, а криптовалюта получает регулируемый контур прежде всего для инвестиций и трансграничных операций.
Ключевая разница заключается в статусе и цели. Цифровой рубль равен обычному рублю один к одному, выпускается Банком России и используется в платежной инфраструктуре страны. Криптовалюта является самостоятельным цифровым активом, цена которого определяется рынком и может резко меняться. Поэтому России нужны оба инструмента: первый повышает эффективность и управляемость внутренней экономики, второй расширяет возможности внешних расчетов и выводит часть уже существующего оборота из серой зоны.
Что такое цифровой рубль и чем он отличается от криптовалюты?
Цифровой рубль — это цифровая форма российской национальной валюты, а не новая денежная единица и не криптовалюта. Эмитентом выступает Банк России, а одна цифровая единица имеет номинал одного рубля. Гражданин или компания переводит обычные наличные либо безналичные рубли в цифровые на платформе Банка России через подключенный банк. При этом цифровые рубли не образуют отдельный валютный курс и не предназначены для спекулятивной торговли.
Криптовалюта устроена иначе. У биткоина, например, нет центрального государственного эмитента: выпуск и подтверждение операций связаны с протоколом блокчейна и механизмами консенсуса. Другие токены могут создаваться частными проектами, фондами или децентрализованными сетями. Их стоимость не гарантируется Банком России, а ликвидность зависит от спроса, предложения, технологических рисков и настроений рынка.
|
Критерий
|
Цифровой рубль
|
Криптовалюта
|
|
Эмитент
|
Банк России
|
Обычно отсутствует единый государственный эмитент
|
|
Номинал и цена
|
Один цифровой рубль равен одному рублю
|
Рыночная цена может значительно изменяться
|
|
Основное назначение
|
Внутренние платежи, бюджетные и корпоративные расчеты
|
Инвестиции и разрешенные трансграничные операции
|
|
Правовой статус
|
Форма национальной валюты
|
Цифровой актив в регулируемом контуре
|
|
Доходность по остатку
|
Не начисляется
|
Возможна прибыль или убыток от изменения цены
|
|
Главный риск
|
Технологическая и операционная готовность инфраструктуры
|
Волатильность, ликвидность, контрагентский и регуляторный риск
|
Главный практический вывод прост: цифровой рубль нельзя рассматривать как депозит или аналог биткоина. На остаток цифровых рублей не начисляются проценты, поэтому он не заменяет банковский вклад. Его задача — сделать платежи программируемыми, дешевыми и проверяемыми. Криптовалюта, напротив, может использоваться как объект инвестирования, но не дает гарантии сохранения стоимости.
Зачем России нужен цифровой рубль?
Цифровой рубль нужен России прежде всего для более эффективных внутренних расчетов и автоматизации контроля за целевым использованием денег. Наиболее заметный эффект ожидается не в обычной покупке товаров, а в B2B-сделках, государственном финансировании, строительстве, банковском сопровождении, аккредитивах, гарантиях, субсидиях и социальных выплатах.
Платформа цифрового рубля позволяет связывать платеж с заранее заданными условиями. Например, государственная субсидия может быть предназначена только для покупки определенного оборудования, а средства по контракту — перечисляться после подтверждения этапа работ. Смарт-контракт в таком случае не означает самостоятельное мышление системы: это набор программных правил, который исполняет согласованные условия. Такой механизм способен сократить число ручных проверок, ускорить расчеты и снизить расходы на финансовое посредничество.
Для государства важна и прозрачность движения бюджетных средств. Если назначение платежа зафиксировано в цифровой инфраструктуре, контролирующим органам проще сопоставлять источник, получателя и разрешенную цель расходования. Это может уменьшить пространство для нецелевого использования средств, хотя не устраняет коррупционные и управленческие риски автоматически. Контроль зависит от качества правил, доступа к данным, внутреннего аудита и ответственности участников.
Для граждан внедрение не означает принудительный отказ от наличных и безналичных денег. По данным публикации Secretmag от 17 августа 2026 года, цифровой рубль должен обращаться одновременно с двумя привычными формами денег, а открытие цифрового счета и перевод зарплат или социальных выплат требуют согласия человека. Следовательно, цифровой рубль — это дополнительный канал расчетов, а не объявленная замена банковских карт или наличности.
Зачем России нужна криптовалюта?
Криптовалюта нужна России для отдельного внешнего и инвестиционного контура, а не для замены рубля внутри страны. Российский бизнес уже сталкивается с ограничениями традиционных международных платежей, поэтому цифровые активы могут использоваться в трансграничных расчетах там, где это допускается установленными правилами и оформлено в бухгалтерском, налоговом и валютном контуре.
Такой подход особенно значим для внешней торговли. Криптоактивы и стейблкоины могут сократить число посредников и ускорить передачу стоимости между контрагентами в разных юрисдикциях. Однако это не означает автоматического обхода санкций или отмены требований комплаенса. Компания должна проверять контрагента, маршрут платежа, применимые ограничения и порядок отражения операции в учете. Использование криптовалюты вне правового поля создает риск блокировки средств, претензий регуляторов и налоговых доначислений.
Вторая задача регулирования — вывести из тени уже существующий рынок. По оценке, приведенной Fomag со ссылкой на публичные экспертные оценки, объем российского крипторынка может достигать 10-15 трлн рублей. Это не официальная статистика и не точная оценка всех владельцев или транзакций. Но сам факт значительного оборота объясняет, почему государство стремится создать посредников, правила учета и механизмы налогообложения вместо полного игнорирования рынка.
Для инвесторов легализация означает не отсутствие рисков, а более понятные правила доступа. Сделки должны проходить через регулируемую инфраструктуру, где участники идентифицируют клиента, проверяют его категорию и фиксируют операции. Для государства это возможность получать налоги и контролировать финансовые риски, а для рынка — шанс заменить непрозрачные P2P-схемы стандартными процедурами.
Можно ли платить криптовалютой в России?
Нет, внутри России криптовалюта по-прежнему не может использоваться для оплаты товаров и услуг. Банк России прямо указал, что сделки с криптовалютами допускаются в установленном инвестиционном и трансграничном контуре, но расплачиваться ими внутри страны запрещено. Внутренние расчеты должны проводиться в рублях — наличных, безналичных или цифровых.
Это правило отделяет криптовалюту от цифрового рубля. Компания не может легально заменить цифровым активом кассу, ценник или оплату поставщику внутри российской экономики только потому, что технически перевод токенов может быть быстрым. Любая рекламная формулировка о "полной свободе криптоплатежей" вводит пользователя в заблуждение.
Иная ситуация возможна во внешнеэкономической деятельности. Экспортеры и импортеры смогут применять криптовалюту для трансграничных расчетов без ограничения по типу кошелька или цифрового актива, но только в рамках нового режима и с соблюдением требований к документам и отчетности. Для резидентов операции за рубежом связаны с использованием иностранных банковских счетов, а о криптовалюте, учитываемой за рубежом, необходимо уведомлять налоговые органы.
Какие правила для инвесторов начнут действовать с 1 сентября 2026 года?
С 1 сентября 2026 года неквалифицированный инвестор сможет покупать наиболее ликвидные криптовалюты через посредника после прохождения тестирования, но в пределах 300 000 рублей в год через одного посредника. Квалифицированным инвесторам после тестирования будут доступны любые криптовалюты без лимита по сумме.
Лимит не означает, что криптовалюта становится безопасным активом. Он ограничивает размер доступа массового инвестора к волатильному рынку, но не защищает от падения цены, взлома инфраструктуры, потери ключей, приостановки вывода или банкротства посредника. Перед сделкой нужно понять, какой именно актив доступен, где он хранится, кто отвечает за исполнение поручения и как формируется комиссия.
Посредники и инфраструктурные участники также получают новые обязанности. В регулируемый контур войдут криптообменники, цифровые депозитарии, брокеры и управляющие. На организованных торгах криптовалюту можно будет покупать и продавать через предусмотренных законом участников, а права на цифровые активы — учитывать в цифровых депозитариях. Иностранные стейблкоины будут подпадать под требования, применяемые к криптовалютам.
Закон предусматривает переходный период до 1 июля 2027 года, в течение которого участники рынка должны получить необходимые лицензии и привести деятельность в соответствие с правилами. Поэтому инвестору важно проверять не только известность приложения или удобство интерфейса, но и официальный статус площадки, посредника и условий хранения активов.
|
Кому
|
Что меняется
|
Практический вывод
|
|
Неквалифицированный инвестор
|
Тестирование и лимит 300 000 рублей в год через одного посредника
|
Изучить актив, пройти тест и использовать проверенную инфраструктуру
|
|
Квалифицированный инвестор
|
После тестирования доступны любые криптовалюты без лимита по сумме
|
Оценить сложные риски и документировать операции
|
|
Криптообменник или брокер
|
Необходимость работать в регулируемом контуре
|
Проверить лицензию, процедуры идентификации и учет операций
|
|
Экспортер или импортер
|
Разрешенные трансграничные расчеты криптовалютой
|
Проверить валютные, налоговые и санкционные ограничения
|
Что нужно сделать бизнесу?
Бизнесу следует разделить подготовку на два независимых проекта: подключение к цифровому рублю для внутренних платежей и юридически прозрачное использование криптовалюты во внешней торговле. Смешивать эти контуры опасно, поскольку у них разные цели, правила учета и риски.
Компании, попадающие в первую волну внедрения, должны заранее согласовать с банком технический сценарий подключения, прием цифровых рублей, возвраты, сверку платежей и обмен с обычными рублями. По свежим сообщениям о запуске, с 1 сентября 2026 года к инфраструктуре должны быть готовы крупнейшие банки и часть крупного бизнеса; дальнейшее подключение будет проходить поэтапно. Конкретные обязанности зависят от категории организации и действующих нормативных требований, поэтому бизнесу нужно сверять их с банком и официальными разъяснениями.
Отдельно необходимо проверить договоры с поставщиками и подрядчиками. Если платеж связан с целевым финансированием или этапом работ, программируемые условия могут уменьшить количество ручных согласований. Но до внедрения нужно определить, кто меняет условия смарт-контракта, как обрабатывается ошибка и что происходит при споре. Технологическая автоматизация не отменяет договорной ответственности.
Компании, использующие криптовалюту для внешних расчетов, должны заранее установить процедуру проверки кошельков и контрагентов, определить ответственных за санкционный и финансовый мониторинг, подготовить подтверждающие документы и правила оценки активов. Все операции нужно отражать в учете и декларировать в соответствии с применимыми налоговыми нормами. Перевод через неофициальный P2P-канал может казаться дешевле, но создает риск заморозки банковского счета и невозможности объяснить происхождение средств.
В чем главная стратегия России: два контура вместо одного?
Двухконтурная модель позволяет одновременно сохранить контроль над внутренней денежной системой и дать бизнесу легальный инструмент для внешнего цифрового обмена. Цифровой рубль отвечает на вопрос, как эффективнее перемещать национальные деньги внутри страны. Криптовалютное регулирование отвечает на вопрос, как учитывать цифровые активы в инвестициях и внешнеэкономической деятельности.
Такое разделение снижает риск того, что волатильный актив станет массовым средством внутренней оплаты. Если криптовалюта свободно использовалась бы для повседневных расчетов, продавцам и покупателям пришлось бы принимать на себя курсовой риск, а финансовой системе — отслеживать больше нестабильных денежных потоков. При сохранении рубля как основы внутренних расчетов цифровые активы могут развиваться в более узких и контролируемых сегментах.
При этом цифровой рубль и криптовалюта не являются полными антиподами. Оба инструмента используют цифровую инфраструктуру и могут ускорять передачу стоимости. Различаются не технология как таковая, а эмитент, право требования, режим обращения и экономическая функция. Именно эти критерии нужно применять при сравнении, а не только наличие слова "цифровой".
Как купить или торговать криптовалютой на KuCoin?
Перед торговлей криптовалютой на KuCoin пользователь должен самостоятельно проверить, разрешает ли его юрисдикция соответствующие операции, и учитывать российские требования к инвесторам, посредникам, налоговой отчетности и трансграничным переводам. Для пользователя из России доступность интерфейса или отдельного продукта KuCoin сама по себе не подтверждает соответствие конкретной операции российскому праву.
Практический подход начинается с проверки статуса инвестора, прохождения обязательного тестирования, оценки лимита и понимания рисков хранения. Не следует использовать заемные деньги, направлять на крипторынок средства для обязательных расходов или считать стейблкоин полностью эквивалентным банковскому рублю. Перед пополнением и выводом нужно проверить комиссии, сеть, ограничения по странам, правила верификации и порядок подтверждения происхождения средств.
Для бизнеса торговая площадка может быть только одним элементом процесса. Нужны также договорная база, внутренний контроль, налоговый учет и проверка контрагентов. Если операция относится к трансграничному расчету, ее нельзя маскировать под обычный внутренний платеж. Регистрация на платформе не отменяет обязанности соблюдать российские и применимые международные правила.
KuCoin предлагает более стабильные возможности на волатильном рынке
Если вас беспокоят частые взлеты и падения рынка и вы ищете более стабильный способ получать пассивный доход, KuCoin — подходящее место для этого.
Простой заработок: Вносите депозит и выводите токены когда угодно, получая стабильный доход.
KuCoin Earn: Получайте стабильную прибыль с помощью профессионального управления активами.
Холд для заработка: Зарабатывайте вознаграждения, держа активы на накопительных, торговых, маржинальных, фьючерсных, майнинговых и единых аккаунтах.
Стейкинг: Раскройте потенциал заработка на ончейн активах.
Продвинутая: Продвинутые инвестиции предлагают ряд структурированных инвестиционных продуктов для разных рыночных условий, помогая вам добиваться более эффективной доходности.
Shark Fin: Защита основного капитала и гарантированная прибыль.
Бивалютные инвестиции: Покупайте дешево и продавайте дорого с прозрачными расчетами прибыли.
Snowball: Высокая доходность с ценовой защитой.
Покупка со скидкой: Покупайте криптовалюту по сниженным ценам
KCS Loyalty: Повышайте уровень и получайте эксклюзивные привилегии за стейкинг ≥ 1 KCS.
KuCoin Wealth: Откройте для себя будущую ценность и начните свой путь разумного инвестирования.
KCS Benefits: Держите и стейкайте KCS, чтобы получать преимущества всей платформы
Стейкинг KCS 2.0: Участвуйте в управлении сетью KCS и получайте прибыль по мере продвижения.
Заключение
Цифровой рубль и криптовалюта в России выполняют разные задачи. Цифровой рубль является третьей формой национальной валюты, выпускается Банком России и предназначен для внутренних платежей, корпоративных расчетов, бюджетных программ и автоматизации условий сделки. Он не приносит процентный доход, не заменяет депозит и не является объектом, сопоставимым с биткоином.
Криптовалюта остается самостоятельным и волатильным цифровым активом. С 1 сентября 2026 года для нее формируется регулируемый рынок: неквалифицированным инвесторам после тестирования доступны наиболее ликвидные активы в пределах 300 000 рублей в год через одного посредника, а квалифицированным — любые криптовалюты без лимита по сумме. Внутренние криптоплатежи запрещены, но трансграничные операции допускаются в предусмотренном законом контуре.
Для граждан главный вывод — не путать удобство цифрового рубля с доходностью криптовалюты. Для бизнеса — заранее готовить платежные интерфейсы и одновременно выстраивать отдельный комплаенс для внешних расчетов. Двухконтурная модель дает России способ модернизировать внутренние деньги и формализовать цифровой внешний оборот, но не отменяет финансовые, технологические и правовые риски для участников рынка.
Часто задаваемые вопросы
1. Можно ли получить проценты на цифровой рубль?
Нет. Цифровой рубль не является банковским вкладом и не приносит процентный доход на остаток. Его функция заключается в проведении платежей и расчетов, включая операции с программируемыми условиями.
2. Откроют ли цифровой кошелек автоматически?
Нет. По опубликованным разъяснениям, счет в цифровых рублях не должен открываться гражданину автоматически, а перевод зарплаты, пенсии или социальной выплаты требует согласия владельца.
3. Можно ли обменять цифровой рубль на наличные?
Да. Цифровой рубль является формой российского рубля, поэтому его можно конвертировать в наличные или безналичные рубли через предусмотренную банковскую инфраструктуру. Это не обмен по рыночному курсу, а смена формы одной и той же национальной валюты.
4. Чем стейблкоин отличается от цифрового рубля?
Стейблкоин — это криптоактив, который обычно стремится поддерживать стоимость относительно валюты или другого обеспечения. Цифровой рубль выпускается Банком России и имеет номинал один к одному с рублем. Даже обеспеченный стейблкоин не дает того же статуса и государственных гарантий, что национальная валюта.
5. Может ли российская компания принять биткоин от российского покупателя?
Нет, для внутренней оплаты товаров и услуг криптовалюта запрещена. Компания может рассматривать криптоактивы только в разрешенных режимах, включая установленные правила трансграничных расчетов, и должна отдельно проверить документы, налоговый учет и применимые ограничения.
Дисклеймер: материал носит ознакомительный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Операции с криптовалютами и токенизированными активами сопряжены с высокими рисками — включая колебания курса, недостаточную ликвидность, риски со стороны контрагентов и вероятность полной потери вложенных средств. Перед принятием любых финансовых решений рекомендуется самостоятельно изучить вопрос и при необходимости проконсультироваться со специалистом.