

Saham bank AS mana yang mendapat manfaat jika kadar faedah kekal ketat?
Pengenalan
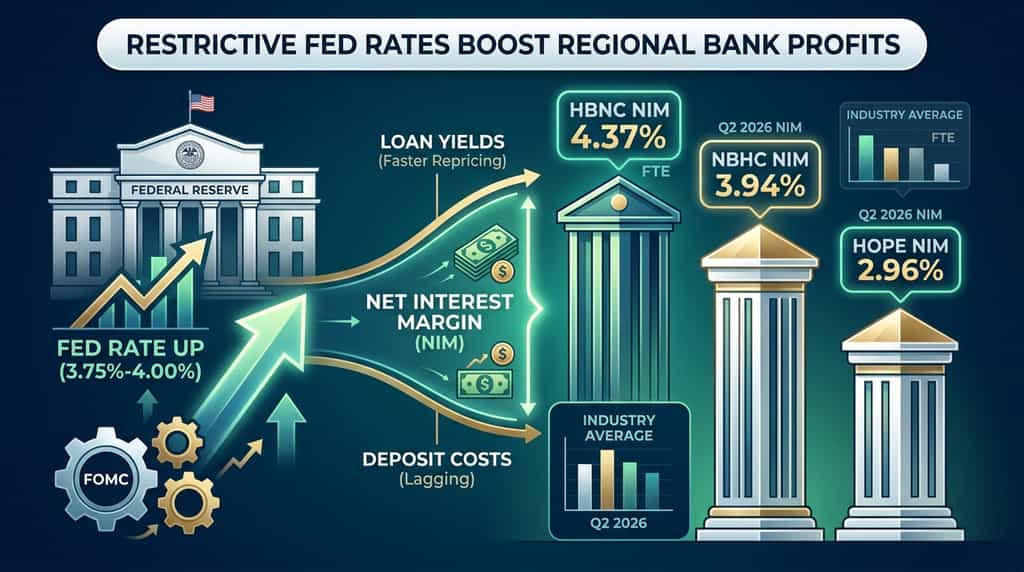
Akankah bank-bank masih mendapat keuntungan jika Federal Reserve mengekang dasar polisi? Ya — pemberi pinjaman dengan portofolio deposit yang kuat dan penyesuaian suku bunga pinjaman yang lebih cepat boleh memperluas pendapatan bunga bersih apabila kadar polisi kekal ketat. Menurut Federal Reserve, FOMC menaikkan julat sasaran dana federal sebanyak 25 basis point kepada 3.75% hingga 4.00% pada 16 September 2026.
Tiga bank komuniti dan wilayah yang disenaraikan menonjol dalam susunan itu: Horizon Bancorp (HBNC), National Bank Holdings (NBHC), dan Hope Bancorp (HOPE). Setiap satu melaporkan margin kuartal kedua 2026 yang sudah berada pada atau di atas purata industri yang dilaporkan oleh FDIC.
Artikel ini menjelaskan bagaimana kadar yang membatasi mengalir melalui keuntungan bank, mengapa tiga nama ini berada dalam kedudukan yang berbeza daripada purata industri, dan risiko apa yang masih berada di sebelah lain dasar yang lebih tinggi untuk jangka panjang.
Bagaimana Kadar Faedah yang Membatasi Membantu Bank-Bank AS?
Dasar pembatasan membantu bank apabila hasil aset ditetapkan semula lebih pantas daripada kos deposit, memperluas margin faedah bersih (NIM). NIM ialah pendapatan faedah bersih dibahagi dengan aset hasil purata. Ia merupakan enjin keuntungan utama bagi kebanyakan bank komersial AS.
Menurut Profil Perbankan Kuartalan FDIC untuk kuartal kedua 2026, NIM industri meningkat 1 titik basis dari kuartal sebelumnya menjadi 3.32%, dan NIM bank komunitas meningkat 10 titik basis menjadi 3.81%. Laporan yang sama menunjukkan pendapatan bunga bersih untuk semua institusi yang diasuransikan FDIC meningkat $5.3 bilion, atau 2.8%, dari kuartal pertama.
Pernyataan FOMC pada 16 September 2026 menyatakan bahawa inflasi masih tinggi dan bahawa peningkatan kadar “akan menyokong pulangan yang lebih cepat kepada sasaran 2 peratus Komiti.” Proyeksi median SEP meletakkan kadar dana persemakmuran akhir tahun 2026 pada 4.1%. Laluan ini mengekalkan dasar di atas kadar jangka panjang dan mengekalkan hasil eceran jangka pendek dan faedah pinjaman tetap tinggi.
Bank-bank mendapat keuntungan paling banyak apabila tiga syarat berlaku serentak:
-
Sebahagian besar pinjaman ditetapkan semula atau bermula pada kadar pasaran semasa.
-
Kos deposit tertunda disebabkan pemeriksaan hubungan, keseimbangan tanpa faedah, atau penetapan harga yang disiplin.
-
Kerugian kredit kekal terkawal, jadi NII yang lebih tinggi tidak diimbangi oleh peruntukan.
Bank-bank komuniti sudah menunjukkan corak ini. FDIC mencatat bahawa hasil aset bank komuniti meningkat sementara kos pendanaan turun pada suku kedua, menghasilkan keuntungan NIM sebanyak 10 titik asas. Itu adalah mekanisme yang sama yang boleh berterusan jika kadar tetap ketat.
Mengapakah beberapa bank AS mendapat keuntungan lebih banyak berbanding yang lain jika kadar tetap tinggi?
Bank-bank dengan neraca yang peka terhadap aset dan deposito yang stabil serta berkos rendah mendapat keuntungan lebih besar berbanding rakan sejenis yang dibiayai secara eceran. Kepka terhadap aset bermaksud pinjaman dan sekuriti mengalami semula harga lebih awal berbanding liabiliti apabila kadar dasar kekal tinggi atau naik semula.
Purata industri menyembunyikan pemisahan itu. Data FDIC menempatkan NIM keseluruhan bank pada 3.32% pada suku ketiga 2026, manakala bank komuniti mencatat 3.81%. Kesenjangan ini menunjukkan bahawa perniagaan yang lebih kecil dan berfokus pada hubungan boleh mendapat lebih banyak dari latar belakang kadar yang sama.
Campuran pendanaan sama pentingnya dengan campuran pinjaman. Deposit tanpa faedah tidak mengalami penyesuaian semula apabila Fed mengekalkan atau menaikkan. Deposit berfaedah mengalami penyesuaian semula, tetapi kelajuan bergantung kepada persaingan dan kesetiaan pelanggan. Bank yang memperbesarkan pinjaman komersial dan perindustrian (C&I) sambil mengawal kos deposit boleh menukar lintasan dasar restriktif kepada NII yang lebih tinggi, walaupun pertumbuhan pinjaman keseluruhan hanya di angka pertengahan tunggal.
Kualiti kredit tetap menjadi pengimbang. Menurut FDIC, pengurangan bersih industri terhadap pinjaman ialah 0.58% pada separuh pertama 2026, dan pulangan atas aset untuk suku kedua 2026 ialah 1.37%. Angka-angka tersebut menunjukkan kekuatan pendapatan, bukan jaminan. Perlambatan yang lebih tajam dalam hartanah komersial atau C&I akan meningkatkan peruntukan dan mengurangkan faedah kadar yang lebih tinggi.
Mana 3 saham bank AS yang boleh mendapat manfaat jika kadar tetap restriktif?
Horizon Bancorp, National Bank Holdings, dan Hope Bancorp adalah tiga bank yang disenaraikan yang hasil kuartal kedua 2026 sudah menunjukkan pengembangan margin atau NIM yang masih tinggi berbanding purata industri.
Mereka bukan satu-satunya nama yang sesuai dengan skrin higher-for-longer. Mereka adalah kes kajian yang berguna kerana setiap satu telah menerbitkan bahan keuntungan SEC terkini dengan butiran terperinci NIM, kos deposit, dan hasil pinjaman.
|
Bank
|
Ticker
|
Q2 2026 NIM
|
NIM industri (FDIC Q2 2026)
|
Penggerak utama Q2 2026
|
|
Horizon Bancorp
|
HBNC
|
4.37% FTE
|
3.32%
|
Pendapatan pinjaman naik 9 bps berbanding kos liabiliti naik 4 bps
|
|
Pengendali Bank Nasional
|
NBHC
|
3.94% FTE
|
3.32%
|
Kos deposit 1.93%; masih di atas NIM industri
|
|
Hope Bancorp
|
HOPE
|
2.96%
|
3.32%
|
NIM naik 6 bps Q/Q dan 27 bps Y/Y kerana kos pendanaan turun
|
Sumber: pengumuman keuntungan Q2 2026 syarikat yang difailkan dengan SEC; Profil Perbankan Kuartalan FDIC, kuartal kedua 2026.
Mengapa Horizon Bancorp (HBNC) Boleh Mendapat Manfaat?
Horizon Bancorp sudah mendapat NIM jauh di atas purata industri, dan margin itu melebar semula pada sukuan kedua tahun 2026. Menurut pengumuman keuntungan perusahaan pada 22 Julai 2026 yang difailkan dengan SEC, NIM setara cukup sepenuhnya naik kepada 4.37% daripada 4.29% pada sukuan pertama dan daripada 3.23% setahun sebelumnya. Pendapatan faedah bersih ialah $63.5 juta, meningkat 14.7% daripada sukuan tahun sebelumnya.
Pengurusan mengaitkan peningkatan NIM sebanyak 8 titik asas berturut-turut kepada penetapan harga pinjaman dan deposit ditambah dengan penurunan keseimbangan tunai purata. Kadar purata bagi pinjaman meningkat 9 titik asas, manakala kos liabilitas berfaedah meningkat 4 titik asas. Perbezaan ini adalah respons aset-sensitif menurut buku teks terhadap persekitaran kadar yang masih restriktif.
Horizon adalah sebuah bank komersial dan eceran di Midwest yang berfokus di Indiana dan Michigan. Pulang tahunan yang diannualkan atas ekuitas biasa bersih yang boleh diambil semasa Q2 2026 ialah 18.05%, dan ekuitas biasa bersih terhadap aset bersih ialah 8.81%. Cadangan kerugian kredit ialah 1.05% daripada pinjaman yang dipegang untuk pelaburan pada 30 Jun 2026. Nisbah modal dan simpanan itu penting jika kadar yang membatasi memperlambat peminjam kemudian.
Risikonya ialah pengejaran kos pendanaan. Jika persaingan deposit meningkat selepas kenaikan Fed yang lain, peningkatan kos liabiliti sebanyak 4 titik asas yang dilihat pada Q2 boleh dipercepatkan. Panduan Horizon meminta pertumbuhan pinjaman dan deposit di tahap tunggal pertengahan pada 2026, jadi volume tidak akan sepenuhnya mengimbangi kenaikan tajam dalam kos pendanaan.
Mengapa National Bank Holdings (NBHC) Boleh Mendapat Manfaat?
National Bank Holdings masih menjalankan NIM jauh di atas purata industri FDIC walaupun mengalami penurunan sebanyak 12 titik asas secara berurutan. Menurut keputusan kuartal kedua 2026 syarikat tersebut, NIM FTE ialah 3.94%, berbanding 4.06% pada kuartal pertama dan 3.95% pada kuartal tahun sebelumnya. Pendapatan faedah bersih FTE meningkat kepada $111.5 juta. Kos deposit meningkat sebanyak 1 titik asas kepada 1.93%.
Penurunan berturut-turut NIM disebabkan oleh hasil aset pendapatan yang lebih rendah selepas pendapatan yuran pinjaman yang tidak biasa tinggi pada suku pertama — bukan daripada kegagalan ruang kadar. Untuk separuh pertama 2026, NIM FTE ialah 4.00%, meningkat 6 titik asas berbanding separuh pertama 2025. Perbandingan separuh pertama ini adalah isyarat yang lebih relevan jika dasar kekal membataskan sehingga penghujung tahun.
NBHC melaporkan pembiayaan pinjaman kuartalan rekod sebanyak $926.9 juta dan pertumbuhan pinjaman tahun ini sebanyak 10% yang diannualkan. Pendapatan bersih yang disesuaikan ialah $35.3 juta, atau $0.78 setiap saham yang dilarutkan. Pulangan yang disesuaikan atas ekuiti biasa tangan purata ialah 12.71%. Angka-angka tersebut menunjukkan bahawa bank boleh memperbesar aset pendapatan sambil mengekalkan kos deposit hampir pada 1.9%.
Risikonya ialah pemampatan hasil pada pinjaman baharu jika permintaan kredit melemah. Hasil aset Q2 meredap, dan sebarang perubahan campuran lanjut ke arah aset berhasil lebih rendah akan mengurangkan NIM FTE 3.94% walaupun Fed mengekalkan kadar dana dalam julat 3.75%–4.00%.
Mengapa Hope Bancorp (HOPE) Boleh Mendapat Manfaat?
Hope Bancorp adalah kes pemulihan: NIM masih di bawah purata industri, tetapi ia membesar apabila kos pendanaan turun. Menurut pengumuman keuntungan syarikat pada 27 Julai 2026, NIM meningkat kepada 2.96% daripada 2.90% pada suku pertama dan 2.69% setahun sebelumnya. Pendapatan faedah bersih ialah $129.0 juta, naik 4% berbanding suku sebelumnya dan 10% berbanding tahun sebelumnya. Keuntungan bersih ialah $33.0 juta, naik 12% daripada suku sebelumnya.
Pulangan pinjaman ialah 5.73%, meningkat 4 titik asas secara berurutan. Kos deposit berfaedah ialah 3.31%, menurun 6 titik asas secara berurutan dan 46 titik asas berbanding tahun sebelumnya. Pengurusan mengatakan penurunan kos deposit berbanding tahun sebelumnya mencerminkan pemotongan kadar dana sebelumnya ditambah deposit berkos lebih rendah daripada pengambilan Territorial Bancorp yang ditutup pada 2 April 2025.
Jika dasar kekal ketat atau meningkat semula, penilaian semula CD dan pinjaman yang tinggal milik Hope masih boleh meningkatkan NIM dari asas yang rendah. NIM pada Jun 2026 sebanyak 2.98% dan kadar deposit pada akhir Jun sebanyak 2.58% menunjukkan momentum sepanjang kuartal. Jumlah aset berada pada kira-kira $19.0 bilion pada 30 Jun 2026, dengan pinjaman sebanyak $14.9 bilion dan deposit sebanyak $15.9 bilion.
Risikonya ialah kepekatan hartanah komersial dan NIM yang masih sub-industri. Margin 2.96% meninggalkan baki yang kurang berbanding 4.37% Horizon sekiranya kos kredit meningkat. Perbelanjaan berkaitan penggabungan dan sebarang penundaan dalam pengambilan unit perbankan komersial SMBC MANUBANK yang sedang berlangsung juga menambah risiko pelaksanaan.
Apakah Risiko yang Masih Ada Jika Kadar Restriktif Berterusan Lebih Lama?
Kerugian kredit, persaingan deposit, dan penilaian portofolio surat berharga boleh menghapuskan keuntungan NIM. Dasar pembatasan meningkatkan kos perkhidmatan hutang peminjam. Tekanan ini muncul terlebih dahulu dalam hartanah komersial dan kredit C&I berpengungkit.
Data FDIC masih kelihatan teratur. Penghapusan bersih industri terhadap pinjaman ialah 0.58% untuk separuh pertama tahun 2026, dan aset tidak lancar ditambah hartabenda sebenar lain yang dimiliki ialah 0.52% daripada aset. Nisbah-nisbah ini boleh bergerak dengan pantas jika pengangguran meningkat dari tahap 4.1% dalam SEP September 2026.
Beta deposit adalah risiko kedua. NIM komuniti-bank meningkat pada Q2 kerana kos pendanaan turun. Kenaikan sebanyak 25-titik asas lagi, yang diimplikasikan oleh median SEP September masih boleh berlaku sebelum akhir 2026, boleh membalikkan itu. Bank-bank yang bergantung kepada deposit masa akan merasakannya terlebih dahulu.
Risiko ketiga ialah tempoh. Bank-bank yang memegang buku sekuriti tersedia untuk dijual dalam jumlah besar boleh mengalami tekanan pada AOCI jika hasil 10-tahun kekal pada paras terkini. Ini tidak langsung mempengaruhi NIM, tetapi boleh menghambat modal dan pembelian semula.
Tiada-tiada tiga saham itu terlindung. Caj undang-undang Horizon pada Q2, kemeruapan pendapatan yuran NBHC, dan campuran CRE Hope adalah pengingat khas syarikat bahawa angin ekor kadar bukan keseluruhan cerita.
Di Luar Berita Utama: Apa yang Dimaksud KuCoin 5.0 Bagi Anda
Berita pasaran bergerak pantas — tetapi tempat anda bertindak atasnya sama pentingnya. Pada Oktober ini, KuCoin melancarkan KuCoin 5.0, mengubah KuCoin menjadi platform yang dibina semula. Inilah apa yang benar-benar berubah untuk anda:
-
Satu akaun untuk semua. Platform lama memisahkan dana anda ke dalam akaun "spot", "margin", dan "niaga hadapan" yang berasingan dan mengharapkan anda memahami mengapa. Akaun Bersepadu KuCoin 5.0 menghilangkan semua itu — deposit sekali, dan semuanya akan tersedia secara langsung (hanya tersedia untuk VIP pada masa ini).
-
Saham, indeks, dan komoditi. KuCoin 5.0 mengembangkan diri melampaui kripto ke pasaran global. Apabila kripto bergerak mendatar dan ekuitas naik (atau sebaliknya), anda boleh berpindah dalam minit, bukannya membuka akaun broker dan menunggu berhari-hari untuk saluran fiat.
-
Aset dunia nyata (RWA). Paparan yang ditokenkan terhadap aset tradisional seperti komoditi, secara langsung di akaun kripto anda. Salah satu segmen yang tumbuh paling pantas dalam kewangan global kini bukan lagi eksklusif untuk institusi — anda boleh mengaksesnya daripada baki yang sama yang anda gunakan untuk dagang.
-
Hasilkan sambil belajar. Belum bersedia untuk berdagang? KCUSD membolehkan koin stabil anda menghasilkan faedah harian yang auto-kompaun. Cara paling tenang untuk menjadikan deposit anda yang menganggur bekerja untuk mendapatkan hasil 4%.
-
Pembantu AI dalam bahasa yang mudah. Tanya soalan, dapatkan konteks pasaran, fahami apa yang anda lihat — terintegrasi ke dalam platform, tiada jargon diperlukan.
-
Sebuah aplikasi yang tidak membanjiri. Lebih pantas, lebih bersih, dan konsisten — intuitif sejak sentuhan pertama, bukan selepas tutorial.
-
Keselamatan yang boleh anda semak, bukan sekadar percaya. Entiti EU berlesen MiCAR, Proof of Reserves yang boleh anda semak sendiri, dan keselamatan bersijil antarabangsa (SOC 2 Type II, ISO 27001:2022).
Cipta akaun anda dalam beberapa minit — dan mula di platform yang dibina untuk masa depan kripto, bukan tempat ia bermula.
Kesimpulan
Dasar moneter AS yang membatasi masih menyokong bank-bank yang menyesuaikan semula pinjaman lebih cepat daripada deposit. Kenaikan Fed pada 16 September 2026 ke julat kadar dana 3.75%–4.00%, dan projeksi pertengahan 4.1% pada akhir tahun, terus mengekalkan latar belakang itu. Data FDIC menunjukkan NIM industri pada 3.32% dan NIM bank komuniti pada 3.81% pada suku kedua 2026.
Horizon Bancorp sudah memonetisasi regime tersebut dengan FTE NIM 4.37%. National Bank Holdings mempunyai FTE NIM 3.94% dan kos deposit 1.93%. Hope Bancorp sedang memperluas NIM daripada 2.69% setahun lalu kepada 2.96% seiring penurunan kos pendanaan.
Dasar yang sama yang meningkatkan NII boleh menaikkan kos kredit. Pantau beta deposit, kepekatan CRE, dan pembaruan SEP. Ketiga-tiga saham ini adalah nama senarai awas untuk tren "higher-for-longer" — bukan pemenang automatik jika pertumbuhan terhenti.
Soalan Lazim
Apakah yang dimaksudkan dengan “kadar faedah pembatasan” bagi bank?
Ia bermaksud kadar dasar kekal tinggi cukup untuk mengekang inflasi, yang mengekalkan hasil pinjaman pada tahap tinggi dan boleh melebarkan NIM jika kos deposit tertinggal.
Adakah semua bank AS mendapat manfaat apabila Fed mengekalkan kadar tinggi?
Tidak. Bank yang didanai secara eceran dan yang memiliki aset dengan penyesuaian harga perlahan boleh melihat NIM mampat walaupun kadar dana tinggi.
Adakah NIM yang lebih tinggi sama dengan keuntungan yang lebih tinggi?
Tidak. Peruntukan, perbelanjaan bukan faedah, dan kerugian surat berharga boleh menolak keuntungan NIM.
Seberapa kerap HBNC, NBHC, dan HOPE melaporkan NIM?
Mereka melaporkan NIM setiap suku tahun dalam pengumuman keuntungan SEC dan fail 10-Q.
Sumber rasman apakah yang sepatutnya digunakan oleh pelabur untuk tema ini?
Gunakan pernyataan FOMC Federal Reserve dan jadual SEP, Profil Perbankan Kuartalan FDIC, dan fail 8-K/10-Q syarikat.
Penafian: Artikel ini hanya untuk tujuan maklumat dan tidak merupakan nasihat kewangan, undang-undang, atau pelaburan. Sentiasa lakukan penyelidikan anda sendiri sebelum berinteraksi dengan aset digital.
Penafian: Halaman ini telah diterjemahkan dengan menggunakan teknologi AI untuk keselesaan anda. Untuk mendapatkan maklumat yang paling tepat, rujuk kepada versi bahasa Inggeris asal.