

WTO: Koin stabil hanyalah 3% daripada pembayaran global — Peraturan yang terpecah-pecah adalah halangan sebenar
Selama puluhan tahun, perdagangan antarabangsa telah bergantung kepada rangkaian perbankan koresponden, yang sering melibatkan pelbagai neraca perantara, zon masa yang berbeza, proses penyesuaian manual, dan kitaran penyelesaian berhari-hari.
Dalam konteks ini, koin stabil yang dipatukan kepada fiat, seperti USDT, USDC, dan token-token baharu yang dikeluarkan oleh bank dan teknologi kewangan, telah mengalami pengambilan meluas di seluruh kawasan kewangan terdesentralisasi dan koridor peer-to-peer. Antara 2020 dan pertengahan 2024, jumlah transaksi lintas batas koin stabil global meningkat sebanyak 35 kali ganda, didorong oleh permintaan terhadap likuiditi dolar dan penyelesaian hampir serta-merta.
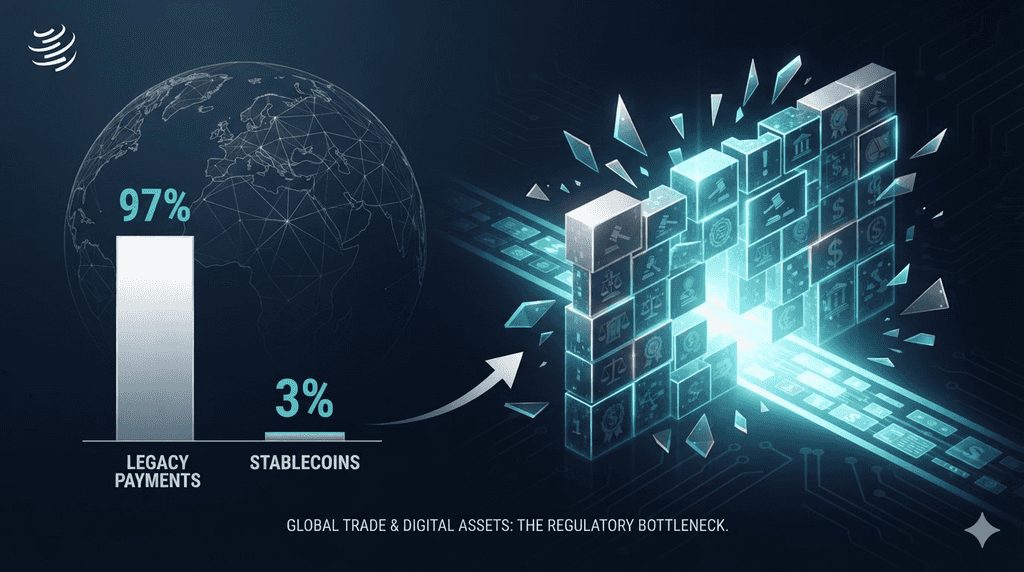
Namun, penilaian empirikal yang diterbitkan oleh Pertubuhan Perdagangan Dunia (WTO) semasa Hari Perdagangan dan Teknologi Dunia pada 14 September 2026, menunjukkan perbezaan yang ketara: koin stabil mewakili hanya 3% daripada jumlah pembayaran global.
Menurut dapatan, halangan utama yang menghalang dolar digital daripada bergerak melampaui perniagaan spekulatif dan teras penghantaran wang ke dalam rantai bekalan perniagaan bukan skala blok rantai, bayaran gas rangkaian, atau prestasi kontrak pintar. Halangan utama ialah kepecahan peraturan global. Tanpa piawaian undang-undang yang diselaraskan di seluruh yurisdiksi perniagaan, koin stabil akan terus beroperasi sebagai mekanisme penyelesaian yang kurang dimanfaatkan dalam perniagaan global.
Poin Utama
-
Sebuah kajian daripada Pertubuhan Perdagangan Dunia (WTO) menunjukkan bahawa sementara volum pindahan koin stabil lintas batas meningkat 35 kali ganda antara 2020 dan pertengahan 2024, koin stabil masih hanya menyumbang kira-kira 3% daripada jumlah pembayaran antarabangsa global.
-
WTO mengenal pasti pemecahan peraturan, bukan melalput teknikal atau latensi blok rantai, sebagai halangan utama kepada pengambilan komersial meluas dalam perdagangan lintas batas.
-
Mengutip penilaian daripada Financial Stability Board (FSB), hanya 11 daripada 28 yurisdiksi utama yang disurvei (kira-kira 39%) telah melaksanakan peraturan komprehensif untuk koin stabil, meninggalkan saudagar lintas sempadan terdedah kepada ketidakpastian undang-undang dan yurisdiksi.
-
Laporan tersebut mengesahkan bahawa koin stabil mempunyai kapasiti teknikal untuk mengurangkan lima ketidakefisienan lama dalam perdagangan antarabangsa warisan: kos transaksi, kelajuan penyelesaian, ketidaksamaan akses, ketidakterbukaan operasi, dan halangan pertukaran asing (FX).
Pertumbuhan Isi Padu Berbanding 3% Perkongsian Pembayaran
Perbezaan antara metrik penerbitan koin stabil dan pengambilan perdagangan komersial dunia nyata menonjolkan keadaan semasa infrastruktur pembayaran berdasarkan blok rantai.
Siklus Pertumbuhan 35-Kali
Antara awal 2020 dan pertengahan 2024, jumlah transaksi lintas batas kumulatif yang diselesaikan melalui koin stabil yang dipatokkan dolar meningkat 35 kali. Periode ini menyaksikan jumlah koin stabil yang beredar meningkat dari sekitar $20 bilion kepada jauh melebihi $160 bilion, dengan aliran penyelesaian tahunan mencapai beberapa trilion dolar.
Besar sebahagian daripada kelajuan transaksi ini digerakkan oleh segmen pasaran tertentu:
-
Pergerakan Modal Luar Negeri: Entiti yang memindahkan likuiditi di antara bursa aset digital wilayah tanpa terdedah kepada latihan perbankan tradisional atau masa penghentian wang.
-
Pelestarian Modal Pasar Muncul: Perniagaan dan individu di wilayah dengan inflasi tinggi yang menggunakan dolar digital untuk melindungi diri daripada penurunan nilai mata wang tempatan.
-
Penghantaran Peer-to-Peer (P2P): Penghantaran berskala kecil, bukan barangan, sepanjang koridor bilateral, terutamanya di Amerika Latin, Asia Tenggara, dan Afrika Sub-Sahara.
Kenyataan Pasar 3%
Walaupun angka-angka utama ini, kajian WTO menjelaskan bahawa koin stabil hanya menyumbang 3% daripada jumlah aliran pembayaran antarabangsa. Rangkaian perbankan tradisional dan sistem pengurusan antara bank, seperti SWIFT, Fedwire, dan CHIPS, terus menangani 97% baki nilai transaksi lintas sempadan.
Sebab perbezaan ini terletak pada sifat asas volume koin stabil. Majoriti transaksi koin stabil yang direkodkan di atas rantai mencerminkan arbitrage antara bursa, penyesuaian pembuat pasaran automatik (AMM), perniagaan algoritma, dan pengurusan jaminan pinjaman terdesentralisasi. Pembayaran komersial sejati, yang melibatkan penyelesaian invois, escrow bil muat, gaji multinational, dan pengurusan perbendaharaan korporat berskala besar, hanya membentuk sebahagian kecil aktiviti di atas rantai yang diperhatikan.
Bagaimana Koin Stabil Menangani 5 Geseran Utama dalam Perdagangan Antarabangsa
Walaupun laporan WTO menekankan batasan pasaran semasa, ia tidak menolak teknologi asasnya. Sebaliknya, kajian ini menonjolkan bahawa koin stabil secara teknikal dilengkapi untuk mengatasi lima geseran struktural paling kekal dalam perniagaan lintas batas.
Pengurangan Kos
Pemindahan wang antarabangsa tradisional menimbulkan caj di pelbagai perantara. Satu pembayaran perniagaan-ke-perniagaan (B2B) melalui bank koresponden biasanya mengumpul caj bank penerima, caj perantara koresponden, dan julat pertukaran mata wang asing. Menurut tolok Bank Dunia, caj pembayaran lintas sempadan purata antara 3% hingga 6% untuk usaha kecil, dan caj tetap $25 hingga $50 setiap transaksi untuk akaun korporat.
Sebaliknya, pindah blok rantai awam dilaksanakan dengan caj rangkaian yang berkisar dari pecahan sen pada rollup Layer-2 dan rantai penyelesaian khas hingga beberapa dolar pada lapisan asas yang permintaannya tinggi, tanpa mengira nilai nominal transaksi.
Kelajuan Penyelesaian dan Kekukuhan
Sistem korresponden warisan beroperasi dengan mekanisme pemprosesan bancuhan yang dibatasi oleh jam perbankan komersial biasa, hari cuti kebangsaan, dan jendela penghentian. Kiriman antarabangsa biasanya mengambil masa dua hingga lima hari bekerja (T+2 hingga T+5) untuk mencapai penyelesaian akhir.
Koin stabil mencapai penyelesaian deterministik dan programatik pada buku besar awam dalam beberapa saat hingga beberapa minit, beroperasi secara berterusan. Kelajuan operasi ini menghilangkan antrian penyelesaian dan mengurangkan keperluan modal beredar untuk peserta perdagangan antarabangsa.
Akses Kewangan untuk Pasar yang Kurang Dilayan
Eksportir dan usaha kecil dan sederhana (UKM) di ekonomi berkembang sering menghadapi halangan untuk mengakses rangkaian perbankan koresponden akibat kos operasi dan tuntutan pematuhan tren "pengurangan risiko" di kalangan bank-bank pusat kewangan global. Dalam dekad terakhir, bank-bank antarabangsa utama telah menghentikan ribuan hubungan koresponden di negara-negara membangun untuk mengurangkan beban pematuhan anti-pencucian wang (AML).
Blok rantai awam menyediakan lapisan akses tanpa kebenaran. Mana-mana perniagaan dengan sambungan internet boleh menetapkan dompet kriptografi, menerima pembayaran antarabangsa dalam token yang berdenominasi dolar, dan menyertai perdagangan lintas sempadan tanpa memerlukan hubungan langsung dengan bank asing tahap satu.
Keterbukaan Operasi
Melacak kiriman wang lintas batas tradisional secara historik adalah tidak jelas. Pembayaran yang memasuki rantai korresponden sering kali menyerupai pindahan yang tidak dipantau sehingga institusi penerima mengesahkan entri buku besar. Jika berlaku ralat, melacak dana yang hilang memerlukan permintaan penyiasatan manual merentasi pelbagai institusi.
Buku besar teragih awam menawarkan kejelasan yang boleh disahkan dan bermasa. Pembeli dan penjual boleh mengesahkan secara berasingan status transaksi, alamat penghantar, alamat tujuan, dan blok penyelesaian di atas rantai, menghilangkan pertikaian penyesuaian dan mengurangkan beban audit.
Pertukaran Asing (FX) dan Kawalan Modal
Di yurisdiksi yang tunduk kepada pengawalan mata wang asing yang ketat atau pasaran pertukaran mata wang tempatan yang tidak cair, pembeli dan pembekal pelbagai bangsa sering menghadapi penundaan dalam memperoleh dolar AS melalui saluran perbankan rasmi.
Koin stabil memberikan akses alternatif kepada setara dolar berlikuiditi tinggi, membolehkan perniagaan menyelesaikan transaksi secara langsung tanpa menghadapi pengagihan likuiditi bank pusat tempatan atau margin pertukaran mata wang yang tinggi.
Analisis Berbanding: Perbankan Korrespodens Lama vs. Koin Stabil
| Dimensi Operasi | Perbankan koresponden tradisional | Koin Stabil yang Disokong Fiat |
| Masa Penyelesaian Biasa | 2 hingga 5 hari bekerja (T+2 hingga T+5) | Masa sebenar (Mengikut saat hingga minit, 24/7/365) |
| Perantara Transaksi | Bank asal, agen perantara, pusat penyelesaian pusat, bank penerima | Pengesah/nod rangkaian blok rantai awam |
| Struktur Yuran | Yuran peratus bertingkat, spread FX, dan yuran tetap wire ($25–$50+) | Bayaran gas rangkaian (Boleh diramal; tetap per transaksi blok) |
| Pemantauan dan Penyesuaian | Tidak telus; memerlukan SWIFT gpi bersebelahan atau permintaan penelusuran manual | Boleh diaudit sepenuhnya melalui hash transaksi di buku besar awam |
| Ketergantungan Pihak Ketiga | Ketergantungan ketat pada garis kredit bilateral yang berkoresponden | Pindahan balans buku besar secara langsung antara pengguna |
| Kedudukan Peraturan | Rangka komplians yang diiktiraf secara global dan distandardkan | Terpecah; berbeza secara luas di kalangan yurisdiksi individu |
Mengapa Pemecahan Peraturan Menghalang Pengambilan Oleh Institusi
Diberi kecekapan yang boleh diukur yang ditawarkan oleh aset digital, mengapa penggunaan koin stabil masih pada 3%? Kajian WTO mengaitkan kegagalan ini kepada satu faktor sahaja: ketiadaan kerangka peraturan antarabangsa yang koheren dan boleh diramalkan.
Penilaian FSB: Kadar Kepatuhan 39%
Semasa persembahan laporan, Juan Marchetti, Pengarah Bahagian Perdagangan Perkhidmatan dan Pelaburan di WTO, menekankan data empirikal daripada Lembaga Kestabilan Kewangan (FSB).
Dalam penilaian terhadap 28 yurisdiksi kewangan utama global:
-
Hanya 11 yurisdiksi (kira-kira 39%) yang telah melaksanakan peraturan yang komprehensif dan berfungsi yang mengawasi penerbit koin stabil, penjaga aset, dan perantara pembayaran.
-
Lebih daripada 60% yurisdiksi yang disurvei (17 negara) tidak memiliki definisi undang-undang yang komprehensif, mandat cadangan operasi, jaminan penukaran, atau kerangka peraturan khusus untuk koin stabil.
Pembahagian statistik ini menekankan bahawa apabila sebuah perusahaan menggunakan koin stabil untuk menyelesaikan transaksi lintas batas yang melibatkan rakan dagang di pelbagai benua, ia segera menghadapi piawaian undang-undang dan operasi yang bertentangan.
Risiko Peraturan yang Tidak Seragam
Syarikat multinasional, pengimport industri, dan rangkaian runcit antarabangsa tidak menguruskan perbendaharaan mereka berdasarkan ketidakjelasan operasi. Bagi sebuah entiti yang mengendalikan ratusan juta dolar dalam stok tahunan, penggunaan saluran pembayaran yang diiktiraf secara undang-undang di satu pelabuhan tetapi diklasifikasikan sebagai tidak diatur atau tidak mematuhi di tempat lain membawa risiko undang-undang dan operasi yang signifikan:
Klasifikasi Undang-undang yang Tidak Pasti: Di satu negara, koin stabil yang dipatukan kepada dolar mungkin diklasifikasikan sebagai token wang elektronik. Di yurisdiksi lain, ia mungkin dikategorikan sebagai keselamatan, deposit, komoditi, atau alat pertukaran asing yang tidak diluluskan.
Jaminan Penebusan Asimetrik: Kekhawatiran utama bagi pengurus perbendaharaan korporat ialah kesahihan undang-undang penebusan nilai par. Jika penerbit koin stabil luar negara menghadapi masalah likuiditi atau gesekan perbankan, pemegang korporat di yurisdiksi tanpa transparansi cadangan undang-undang atau tuntutan langsung terhadap cadangan asas berisiko mengalami penurunan aset.
AML/CFT dan Penegakan Sanksi: Perusahaan mesti mematuhi kerangka Kerja Sama Anti-Pencucian Wang dan Pemberantasan Pembiayaan Terorisme (AML/CFT) yang ketat. Kerana kaedah penyaringan dompet, pelaksanaan peraturan perjalanan, dan piawaian pengawasan peraturan berbeza secara signifikan antara negara, pegawai pematuhan korporat sering menolak untuk mengesahkan rel transaksi yang membahayakan organisasi mereka terhadap tanggungjawab.
Ketidakjelasan Pajak dan Pembukuan: Yurisdiksi yang berbeza menerapkan piawaian pembukuan yang bertentangan terhadap pemegangan koin stabil. Walaupun beberapa otoriti cukai memperlakukan koin stabil seperti setara tunai, yang lain mengklasifikasikannya sebagai aset tak berwujud, yang memicu keperluan pelaporan keuntungan modal yang kompleks untuk setiap invois perniagaan biasa yang dibayar.
Mengapa Perbankan Warisan Mengekalkan Perdagangan Institusi
Selain mematuhi peraturan undang-undang, statistik 3% WTO menggambarkan realiti praktikal penyelesaian perdagangan eceran tradisional. Sistem perbankan yang sedia ada menyediakan perkhidmatan korporat yang rangkaian koin stabil awam semasa tidak dapat salin secara asli.
Modal Kerja dan Garis Kredit Perdagangan
Perdagangan antarabangsa bisnes-ke-bisnes jarang beroperasi atas asas tunai-semasa-penghantaran. Kebanyakan perdagangan global bergantung kepada fasiliti kredit:
-
Surat Kredit (LC): Bank bertindak sebagai perantara yang dipercayai, menjamin pembayaran kepada eksportir setelah dokumen penghantaran disahkan.
-
Pendanaan Akaun Terbuka: Pengimport membayar 30, 60, atau 90 hari selepas penghantaran barangan, disokong oleh garis kredit berputar yang diberikan oleh pemberi pinjaman komersial.
Koin stabil awam semasa beroperasi terutamanya sebagai alat penyelesaian tunai serta-merta. Mereka memindahkan likuiditi, tetapi mereka tidak secara semulajadi menyediakan perkhidmatan kredit terbenam, penilaian risiko, dan penyelesaian pertikaian yang diperlukan oleh pedagang institusi. Sehingga fasiliti kredit kontrak pintar yang boleh diprogramkan boleh menggantikan secara selamat perjanjian kewangan perdagangan institusi, koin stabil akan kekal terhad kepada transaksi tunai semata-mata.
Kecairan Neraca dan Pengurusan Baitul Mal
Perusahaan besar mengurus modal kerja melalui sistem pengurusan likuiditi komprehensif yang berinteraksi secara langsung dengan bank komersial. Keseimbangan tunai korporat menghasilkan faedah semalaman, dilindungi oleh insurans deposit persekutuan sehingga had undang-undang, dan boleh diintegrasikan ke dalam pasaran kertas komersial, repo, dan pertukaran mata wang.
Koin stabil yang tidak menghasilkan imbal hasil, walaupun sepenuhnya dijamin, menimbulkan kos peluang kepada pengurus perbendaharaan korporat. Menyimpan jutaan dolar dalam token digital yang tidak menghasilkan faedah di atas neraca korporat apabila hasil kedaulatan tanpa risiko masih tinggi adalah secara kewangan tidak optimum. Walaupun koin stabil yang menghasilkan imbal hasil dan membahagikan faedah adalah secara teknikal boleh dilaksanakan, pengenalan mereka membawa halangan peraturan tambahan di bawah undang-undang sekuriti global.
Apa yang Perlu Diubah untuk Membuka Penerapan Perdagangan Global
Jika koin stabil ingin meningkat dari 3% kepada bahagian yang bermakna dalam penyelesaian perdagangan global, peralihan ini memerlukan keselarasan struktur di antara pengawal, bank, dan penyedia teknologi.
Harmonisasi Peraturan Berbilang Pihak
Rangkaian nasional individu—seperti peraturan Pasar Aset Kripto di Kesatuan Eropah (MiCA), piawaian kepercayaan NYDFS di Amerika Syarikat, dan rangka perlesenan di Singapura dan Emiriah Arab Bersatu—adalah perkembangan positif menuju kejelasan peraturan. Namun, perjanjian pengiktirafan timbal balik bilateral dan pelbagai pihak masih diperlukan.
Badan-badan antarabangsa seperti Lembaga Kestabilan Kewangan, Jawatankuasa Basel bagi Pengawasan Perbankan, dan WTO perlu bekerjasama untuk menghasilkan definisi yang saling berkesan mengenai sokongan simpanan, pemisahan penjagaan, dan pematuhan peraturan. Tanpa kerangka kerja lintas sempadan yang standard, syarikat-multinasional akan terus mengelakkan saluran pembayaran yang tidak standard.
Pengintegrasian dengan Perantara Kewangan yang Diatur
Masa depan koin stabil komersial bergantung pada integrasi dengan infrastruktur perbankan yang diatur, bukan pada pemutusan sepenuhnya. Pemerkasaan koin stabil yang mematuhi dan disokong oleh bank, serta rangkaian penyimpanan institusi, menawarkan jalan praktikal ke hadapan. Apabila korporat boleh memegang dan memindahkan koin stabil dalam akaun berperingkat institusi, kebimbangan mengenai risiko penyimpanan, eksposur pihak lawan, dan pelaporan cukai mulai diselesaikan.
Konvergensi dengan Infrastruktur Perdagangan Pintar
-
Kontrak pintar yang diprogram untuk melepaskan baki escrow koin stabil secara automatik apabila bukti elektronik bil muat dan pengeluaran cukai disahkan secara awam.
-
Pembangunan pasaran kredit berperingkat perniagaan, dijamin lebih daripada nilai atau berasaskan pengesahan identiti, yang menyediakan pembiayaan modal kerja secara langsung dalam koin stabil.
Kesimpulan
Analisis Organisasi Perdagangan Dunia mengklarifikasi keadaan pengambilan koin stabil. Dolar digital telah menetapkan kegunaan dalam perdagangan frekuensi tinggi, pengurusan likuiditi luar negara, dan pemindahan eceran wilayah. Namun, bahagian 3% mereka daripada pembayaran antarabangsa keseluruhan mengesahkan bahawa aset digital belum menembusi secara bermakna kewangan perdagangan tradisional.
Kendala utama bukanlah skalabilitas teknikal atau throughput. Ia adalah kepelbagaian peraturan. Dengan lebih daripada 60% yurisdiksi kewangan utama yang beroperasi tanpa dasar koin stabil yang jelas dan terkoordinasi, risiko undang-undang dan operasi dalam penggunaan aset-aset ini merentas sempadan antarabangsa masih menjadi penghalang besar kepada rantai bekalan perusahaan.
Teknologi untuk mencapai penyelesaian antarabangsa yang berterusan, secara masa nyata, dan berkos rendah sudah wujud. Pemboleh ubah kritikal ialah sama ada pembuat dasar antarabangsa dapat mengkoordinasikan garis panduan peraturan yang seragam sebelum sistem antarabank tradisional memodenkan dan mempersempit jurang kecekapan sendiri.
🔥 Di Luar Berita Utama: Apa yang Dimaksud dengan KuCoin 5.0 untuk Anda
Berita pasaran bergerak pantas — tetapi tempat anda bertindak atasnya sama pentingnya. Pada Oktober ini, KuCoin melancarkan KuCoin 5.0, mengubah KuCoin menjadi platform yang dibina semula. Inilah apa yang benar-benar berubah untuk anda:
-
Satu akaun untuk semua. Platform lama memisahkan dana anda ke dalam akaun "spot", "margin", dan "niaga hadapan" yang berasingan dan mengharapkan anda memahami mengapa. Akaun Bersepadu KuCoin 5.0 menghilangkan semua itu — deposit sekali, dan semuanya tersedia secara langsung.
-
Saham, indeks, dan komoditi. KuCoin 5.0 mengembangkan diri melampaui kripto ke pasaran global. Apabila kripto bergerak mendatar dan ekuitas meningkat (atau sebaliknya), anda boleh berpindah dalam beberapa minit tanpa perlu membuka akaun broker dan menunggu berhari-hari untuk saluran fiat.
-
Aset dunia nyata (RWA). Paparan yang ditokenkan terhadap aset tradisional seperti komoditi, tepat di akaun kripto anda. Salah satu segmen yang tumbuh paling pantas dalam kewangan global kini tidak lagi diperuntukkan khas untuk institusi — anda boleh mengaksesnya daripada baki yang sama yang anda gunakan untuk perdagangan.
-
Hasilkan sambil belajar. Belum bersedia untuk berdagang? KCUSD membolehkan koin stabil anda menghasilkan faedah harian yang auto-kompaun. Cara paling tenang untuk menjadikan deposit anda yang menganggur bekerja untuk mendapatkan hasil 4%.
-
Pembantu AI dalam bahasa yang mudah. Tanya soalan, dapatkan konteks pasaran, fahami apa yang anda lihat — terintegrasi ke dalam platform, tiada jargon diperlukan.
-
Sebuah aplikasi yang tidak membanjiri. Lebih pantas, lebih bersih, dan konsisten — intuitif sejak sentuhan pertama, bukan selepas tutorial.
-
Keselamatan yang boleh anda semak, bukan sekadar dipercayai. Entiti EU berlesen MiCAR, Proof of Reserves yang boleh anda semak sendiri, dan keselamatan bersijil antarabangsa (SOC 2 Type II, ISO 27001:2022).
Cipta akaun anda dalam beberapa minit — dan mula di platform yang dibina untuk masa depan kripto, bukan tempat ia bermula.
Soalan Lazim
Apa yang dilaporkan WTO mengenai pengambilan koin stabil?
Pertubuhan Perdagangan Dunia melaporkan bahawa sementara jumlah pindahan koin stabil lintas batas meningkat 35 kali ganda antara 2020 dan pertengahan 2024, koin stabil masih mewakili hanya sekitar 3% daripada semua pembayaran lintas batas global. WTO mengenal pasti peraturan nasional yang terpecah-pecah sebagai halangan utama yang menghalang pengambilan yang lebih luas dalam perdagangan komersial.
Mengapa koin stabil hanya mewakili 3% daripada pembayaran antarabangsa?
Sebahagian besar transaksi koin stabil mewakili perdagangan spekulatif, likuiditi bursa, dan aktiviti kewangan terdesentralisasi antara protokol. Perdagangan komersial antarabangsa yang sebenar masih didominasi oleh rangkaian perbankan koresponden warisan disebabkan kejelasan pematuhan, garis kredit tertanam (seperti Surat Kredit), dan sistem pengurusan perbendaharaan yang telah ditubuhkan.
Apakah risiko peraturan utama yang menghalang perusahaan daripada menggunakan koin stabil?
Perusahaan menghadapi pengelasan undang-undang yang bertentangan terhadap koin stabil di pelbagai negara, harapan pematuhan yang tidak konsisten berkenaan peraturan AML/CFT, jaminan sokongan cadangan dan penebusan yang tidak seimbang, serta perlakuan cukai yang tidak pasti untuk neraca korporat.
Apa yang ditemui Lembaga Kestabilan Kewangan (FSB) mengenai peraturan koin stabil?
Data yang disajikan bersama laporan WTO menunjukkan bahawa daripada 28 yurisdiksi kewangan utama yang disurvei, hanya 11 (kira-kira 39%) telah menyelesaikan kerangka peraturan komprehensif untuk koin stabil, meninggalkan lebih daripada 60% pasaran tanpa panduan rasmi yang jelas.
Penafian
Maklumat yang diberikan di halaman ini mungkin berasal dari sumber pihak ketiga dan tidak semestinya mewakili pandangan atau pendapat KuCoin. Kandungan ini dimaksudkan semata-mata untuk tujuan maklumat umum dan tidak seharusnya dianggap sebagai nasihat kewangan, pelaburan, atau profesional. KuCoin tidak menjamin keakuratan, kelengkapan, atau kebolehpercayaan maklumat tersebut, dan tidak bertanggungjawab atas sebarang kesilapan, kekurangan, atau kesan yang timbul daripada penggunaannya. Pelaburan dalam aset digital membawa risiko yang melekat. Sila menilai dengan teliti toleransi risiko dan situasi kewangan anda sebelum membuat sebarang keputusan pelaburan. Untuk butiran lanjut, sila rujuk Terma Penggunaan dan Pendedahan Risiko KuCoin.
Penafian: Halaman ini telah diterjemahkan dengan menggunakan teknologi AI untuk keselesaan anda. Untuk mendapatkan maklumat yang paling tepat, rujuk kepada versi bahasa Inggeris asal.