

Aset Dunia Nyata yang Ditetapkan sebagai Token pada 2026: Mengapa Likuiditi dan Peraturan Masih Penting
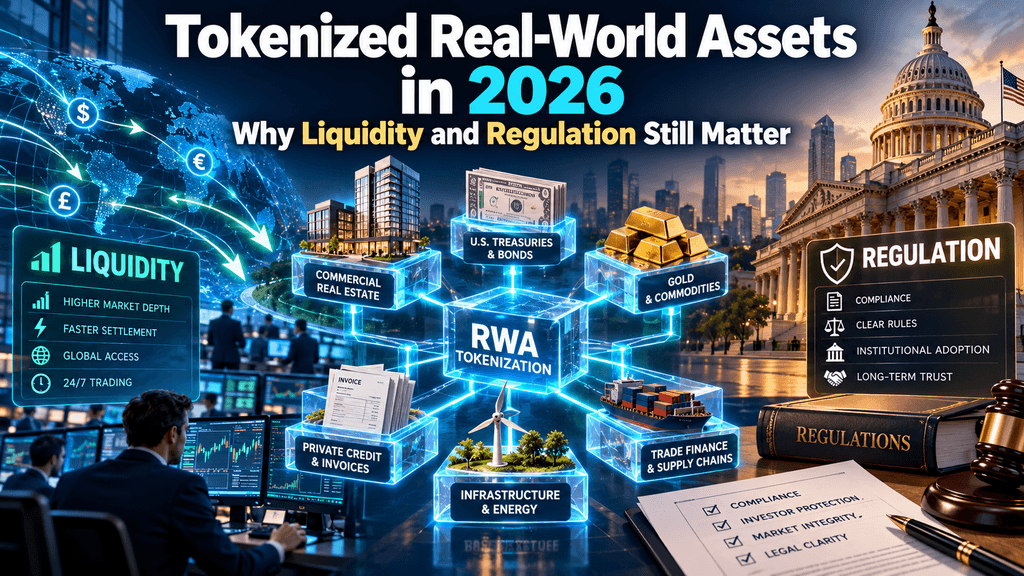
Tokenisasi aset dunia nyata (RWA) memasuki fasa baharu pada 2026 apabila institusi kewangan utama membawa saham, bon, dan dana pelaburan ke atas rangkaian blok rantai. Pada 8 Oktober, Securitize melancarkan perniagaan saham AS yang ditokenisasi, menyusul keputusan Securities and Exchange Commission pada September untuk memperkenalkan pengecualian peraturan bersyarat bagi pasaran sekuriti onchain tertentu. Perkembangan ini menunjukkan bahawa tokenisasi bergerak melampaui projek eksperimen ke arah aplikasi kewangan praktikal.
Menurut RWA.xyz, aset dunia nyata yang di-tokenkan secara terdistribusi mencapai kira-kira $39 bilion pada Oktober 2026. Namun, peningkatan nilai aset tidak semestinya bermaksud pasaran perdagangan aktif. Banyak produk yang di-tokenkan masih menghadapi likuiditi pasaran sekunder yang terhad, sekatan terhadap pemindahan aset, dan ketidakpastian mengenai hak pelabur. Semasa kewangan tradisional semakin mengkaji infrastruktur blok rantai, dua soalan telah menjadi sentral: bolehkah tokenisasi mencipta likuiditi yang bermakna, dan bolehkah peraturan menyokong pengambilan yang lebih luas tanpa melemahkan perlindungan pelabur?
Seberapa Besar Pasar RWA Pada 2026?
Aset dunia nyata yang ditokenisasi adalah representasi digital bagi aset kewangan atau fizikal tradisional yang direkodkan di atas rangkaian blok rantai. Berdasarkan strukturnya, token-token ini mungkin mewakili kepentingan kepemilikan, tuntutan kontrak, saham dana pelaburan, atau paparan terhadap aset asal. Kelebihan berpotensi mereka termasuk pindah yang lebih cekap, transaksi boleh diprogramkan, penyimpanan rekod yang lebih baik, dan integrasi yang lebih mudah dengan infrastruktur kewangan digital.
Pasar telah berkembang secara besar-besaran. Sehingga 9 Oktober 2026, RWA.xyz melaporkan kira-kira $39.02 bilion dalam Nilai Aset Terdistribusi, $351.97 bilion dalam Nilai Aset Diwakili, dan sekitar 5.19 juta alamat dompet yang memegang aset. Angka-angka ini mengukur aspek-aspek berbeza dalam tokenisasi. Aset terdistribusi biasanya melibatkan token yang dikeluarkan dan dipegang di pelbagai dompet blok rantai, manakala aset diwakili mungkin menggunakan blok rantai terutamanya untuk rekod kepemilikan atau perwakilan aset. Dua nilai ini tidak sepatutnya digabungkan menjadi satu kapitalisasi pasaran, dan alamat dompet tidak sepatutnya secara automatik dianggap sebagai pelabur unik.
Beberapa kategori aset menyumbang kepada pertumbuhan ini. Surat berharga AS yang ditokenisasi dan dana pasaran wang menarik institusi yang mencari produk pengurusan tunai yang menghasilkan imbalan. Saham yang ditokenisasi mendapat perhatian semasa infrastruktur sekuriti berkembang, manakala token yang disokong emas, kredit persendirian, dan produk hartanah menawarkan pelbagai aplikasi pelaburan. Namun, ciri-cairi likuiditi aset-aset ini berbeza-beza secara ketara.
| Kategori RWA | Aset Terselindung Biasa | Penggunaan Kewangan Utama |
| Treasury yang ditokenkan | Obligasi kerajaan dan dana pasaran wang | Pendapatan dan pengurusan tunai |
| Saham yang ditokenkan | Saham yang diperdagangkan secara awam | Perdagangan sekuriti dan pindah |
| Komoditi yang ditokenkan | Emas dan aset fizikal lain | Pendedanan terhadap komoditi digital |
| Kredit Peribadi | Pinjaman dan instrumen hutang | Peminjaman dan penghasilan pendapatan |
| Estate yang ditokenisasi | Kepentingan pelaburan berkaitan hartanah | Akses pelaburan pecahan |
Keragaman aset yang semakin meningkat menggambarkan potensi tokenisasi, tetapi juga menimbulkan soalan mendasar: adakah ketersediaan aset secara onchain benar-benar menjadikannya lebih mudah untuk diperdagangkan?
Mengapakah likuiditi RWA masih terhad?
Cairan tetap menjadi salah satu cabaran terbesar yang dihadapi tokenisasi aset dunia nyata. Teknologi blok rantai boleh membuat pindahan aset digital lebih pantas, tetapi cairan pasaran bergantung kepada sama ada pelabur boleh membeli atau menjual kuantiti yang bermakna tanpa menyebabkan perubahan harga yang besar. Sebuah aset mungkin mempunyai nilai outstanding yang besar sambil menghasilkan sedikit aktiviti pasaran sekunder.
Tokenisasi Tidak Secara Automatik Menciptakan Pembeli
Pertimbangkan dana kredit peribadi dengan aset yang ditokenkan sebanyak $100 juta. Pelabur boleh memegang perwakilan berdasarkan blok rantai bagi kepentingan mereka dalam dana tersebut, tetapi itu tidak menjamin pasaran aktif untuk token-token tersebut. Tanpa cukup pembeli, penjual, dan pembuat pesanan profesional, pelabur mungkin menghadapi julat bid-ask yang luas atau mengalami kesukaran untuk keluar daripada kedudukan mereka.
Satu kajian tahun 2026 yang diterbitkan dalam FinTech, bertajuk Tokenized but Illiquid? Evidence from Real-World Asset Markets, mengkaji token yang diterbitkan berdasarkan ethereum untuk Treasury, aset yang disokong emas, dan token berkaitan kredit peribadi. Ia mendapati bahawa nilai aset yang masih beredar sahaja bukan penunjuk yang boleh dipercayai bagi likuiditi yang diperhatikan. Token yang disokong emas secara umumnya menunjukkan penyertaan yang lebih luas dan aktiviti yang lebih berterusan berbanding banyak produk Treasury dan kredit peribadi dalam sampel kajian tersebut.
Penemuan-penemuan ini menunjukkan bahawa pembangunan pasaran RWA harus dinilai melalui penyertaan dan perputaran perdagangan sebenar, bukan semata-mata melalui penerbitan token.
Cairan Perdagangan Berbeza Daripada Cairan Penebusan
Perbezaan penting lain ialah perbezaan antara menjual token kepada pelabur lain dan menukarkannya dengan nilai aset asalnya. Cairan pasaran sekunder bergantung kepada aktiviti perdagangan, manakala cairan penukaran bergantung kepada kewajipan kontrak penerbit, ketersediaan aset, dan prosedur penyelesaian.
Sebagai contoh, dana pasaran wang yang ditokenisasi mungkin menyediakan mekanisme penebusan untuk pelabur yang layak, tetapi permintaan boleh tetap tunduk kepada syarat operasi atau keperluan pemprosesan. Aset kredit peribadi dan hartanah mungkin menghadapi sekatan yang lebih besar kerana pelaburan asasnya tidak selalu boleh dicairkan segera.
Ini menciptakan ketidaksepadanan berpotensi antara kelajuan penyelesaian blok rantai dan likuiditi aset tradisional. Sebuah token mungkin boleh dipindahkan sepanjang masa, tetapi itu tidak bermakna nilai asasnya sentiasa boleh ditebus secara serta-merta. Akibatnya, perdagangan 24/7 tidak seharusnya disamakan dengan likuiditi 24/7 yang dijamin.
Pasar yang terpecah menciptakan cabaran tambahan
Cairan juga boleh menjadi terpecah apabila aset-aset serupa dikeluarkan di pelbagai rangkaian blok rantai. Jika sekuriti yang ditokenisasi diperdagangkan secara berasingan di ethereum, Solana, dan platform institusi yang dikendalikan, pelabur mungkin menghadapi kumpulan cairan yang tidak bersambung daripada satu pasaran yang terpadu.
Bank untuk Perjanjian Antarabangsa menonjolkan masalah ini pada Julai 2026, mencatat bahawa pelbagai rangkaian blok rantai boleh memecahkan infrastruktur, aset, dan likuiditi. Jambatan antara blok rantai dan penerbitan pelbagai blok rantai mungkin mengurangkan halangan-halangan ini, tetapi mereka memperkenalkan ketergantungan keselamatan, tatacara, dan operasi tambahan.
Untuk pasaran RWA menjadi matang, transaksi yang lebih pantas mesti disertai dengan penentuan harga yang boleh dipercayai, pembuat pasaran yang berkesan, mekanisme penebusan yang mudah diakses, dan interoperabiliti yang lebih kuat.
Bagaimanakah peraturan mengubah pasaran RWA?
Kekeliran peraturan berkait rapat dengan likuiditi kerana pelabur institusi dan perantara kewangan memerlukan peraturan yang boleh dilaksanakan sebelum menyertai pasaran sekuriti. Aset tertokenisasi mungkin beroperasi di blok rantai, tetapi fungsi ekonomi asasnya sering kali masih tunduk kepada peraturan kewangan tradisional.
Pengecualian Inovasi SEC 2026
Pada 17 September 2026, Suruhanjaya Sekuriti dan Bursa Amerika Syarikat memperkenalkan Pengecualian Inovasi sementara dan bersyarat untuk beberapa saham Sistem Pasar Nasional yang ditokenkan. Kerangka kerja ini membenarkan Tempat Sekuriti Ditokenkan yang layak menjalankan perdagangan onchain terhadap menggunakan pembuat pasaran automatik yang diizinkan dan kolam likuiditi.
Pengecualian ini berlangsung selama lima tahun dan merangkumi sekatan terhadap sekuriti yang layak, aktiviti pasaran, dan penyertaan. Pentingnya, saham yang ditokenkan yang dicakupi mesti memberikan hak dan keistimewaan yang sepadan dengan sekuriti tradisional yang menjadi asasnya, termasuk hak undian dan dividen yang berkaitan. Penerbit juga mempunyai peluang untuk membuat keberatan terhadap peraturan tokenisasi pihak ketiga.
Dasar ini mewakili perkembangan peraturan yang signifikan, tetapi ia bukan kebenaran menyeluruh untuk perniagaan RWA tanpa sekatan. SEC membenarkan struktur pasaran tertentu beroperasi di bawah syarat-syarat yang ditakrifkan sambil mempertimbangkan keperluan peraturan jangka panjang.
Mengapa Kepemilikan Hukum Masih Penting
Pada Januari 2026, staf SEC menerbitkan pernyataan mengenai sekuriti yang ditokenkan, membezakan sekuriti yang ditokenkan oleh penerbit daripada yang dicipta oleh pihak ketiga. Perkara ini boleh melibatkan rekod kepemilikan yang berbeza, hubungan penjagaan, dan tuntutan pelabur.
Sebuah token yang disokong oleh sekuriti sebenar mungkin memberikan minat yang ditakrifkan secara undang-undang kepada pelabur dalam sekuriti-sekuriti tersebut, manakala token sintetik mungkin hanya memberikan eksposur ekonomi terhadap pergerakan harga. Perbezaan ini menjadi sangat penting jika seorang penjaga gagal, penerbit memasuki kegagalan bayaran, atau pelabur cuba melaksanakan hak pemegang saham.
Di luar Amerika Syarikat, pendekatan peraturan juga berbeza. Peraturan Pasar Aset Kripto Kesatuan Eropah (MiCA) mengecualikan aset kripto yang memenuhi syarat sebagai alat kewangan daripada lingkungan umumnya, bermakna sekuriti yang ditokenisasi mungkin masih tunduk kepada peraturan pasaran kewangan yang sedia ada. Pada akhirnya, kepastian undang-undang membantu pelabur memahami apa yang mereka miliki dan sama ada hak mereka boleh ditegakkan.
Adakah Saham yang Ditokenisasi Akan Menjadi Arus Utama?
Ekuiti yang ditokenisasi telah menjadi salah satu perkembangan paling ketara dalam pasaran RWA 2026. Pelancaran terkini menunjukkan bahawa perniagaan sekuriti tradisional semakin rapat dengan infrastruktur blok rantai, walaupun pengambilan meluas dan likuiditi yang dalam dan konsisten belum lagi ditunjukkan.
Securitize Membawa Saham AS Ke Atas Rantaian
Pada 8 Oktober, Securitize mengumumkan pelancaran Securitize Stocks, memberikan akses bertoken kepada pelabur yang layak kepada saham besar AS. Tawaran awal termasuk sekuriti yang berkaitan dengan Apple, Microsoft, Nvidia, Alphabet, Tesla, dan syarikat-syarikat lain yang diperdagangkan awam.
Produk-produk tersebut awalnya beroperasi di Solana melalui platform broker-dealer terdaftar Securitize. Menurut syarikat, token-token tersebut disokong satu-ke-satu oleh saham asas dan memberikan hak keselamatan serta manfaat ekonomi yang sepadan. Pendekatan ini berbeza daripada produk sintetik semata-mata yang mengikuti harga saham tanpa memberikan minat sekuriti yang sepadan.
Pembangunan ini boleh membantu menghubungkan kepemilikan ekuiti tradisional dengan pindahan dan penyelesaian berdasarkan blok rantai. Walau bagaimanapun, pelancaran itu sendiri tidak menetapkan bahawa sekuriti-sekuriti ini sudah mempunyai kedalaman perdagangan yang sepadan dengan rakan-rakan pasaran saham konvensional mereka.
Bisakah Saham yang Ditokenisasi Diperdagangkan 24/7?
Perkembangan lain berlaku pada 5 Oktober, apabila OKXICE, sebuah usaha bersama yang melibatkan OKX dan Intercontinental Exchange, mengemukakan rancangan untuk tempat perniagaan saham AS yang ditokenisasi. Cadangan ini bertujuan untuk menyokong perniagaan 24 jam, mencerminkan minat yang semakin meningkat dalam memperluaskan akses pasaran sekuriti melampaui jam bursa tradisional.
Perdagangan berterusan boleh meningkatkan keselesaan dan membolehkan pelabur menanggapi peristiwa global dengan lebih pantas. Walau bagaimanapun, likuiditi di luar jam pasaran biasa bergantung kepada peserta aktif dan penemuan harga yang boleh dipercayai. Apabila pasaran saham asas ditutup, penyertaan yang lebih rendah boleh menghasilkan spread yang lebih luas atau penyimpangan harga jangka pendek yang lebih besar.
Perbezaan ini penting: memanjangkan jam pasaran mencipta peluang perdagangan, tetapi likuiditi yang berterusan masih memerlukan modal, pembuat pasaran, dan pautan yang efektif dengan infrastruktur sekuriti tradisional.
Mengapa Institusi Menerima Tokenisasi?
Minat institusi terhadap tokenisasi RWA melampaui penciptaan produk pelaburan baru. Institusi kewangan besar sedang mengkaji sama ada blok rantai boleh meningkatkan pengurusan penjagaan, jaminan, pindah aset, dan proses penyelesaian yang saat ini bergantung kepada banyak perantara.
DTCC Menggerakkan Sekuriti Menuju Blok Rantai
Pada 15 Julai 2026, Depository Trust & Clearing Corporation (DTCC) mengumumkan bahawa sekuriti yang dipegang melalui Depository Trust Company telah ditukar menjadi token berdasarkan blok rantai dan digunakan dalam transaksi pengeluaran sebenar.
Inisiatif ini menunjukkan bagaimana sekuriti yang ditokenisasi boleh beroperasi selari dengan infrastruktur pasaran sedia ada sambil mempertahankan hak dan perlindungan yang berkaitan. DTCC juga menggariskan rancangan untuk perkhidmatan tokenisasi yang lebih luas yang ditargetkan pada Oktober 2026, walaupun transaksi pada Julai harus dibezakan daripada status pelancaran komersial penuh seterusnya.
Perkembangan ini penting kerana institusi pasca-perdagangan yang telah mapan sudah menyokong pasaran sekuriti utama. Kehadiran mereka boleh membantu aset tertokenisasi berintegrasi dengan sistem penjagaan, penyelesaian, dan operasi institusi, bukan hanya tinggal sebagai produk blok rantai yang terpisah.
Treasury yang ditokenisasi menawarkan kesan penggunaan praktikal
Produk Perbendaharaan yang ditokenisasi dan dana pasaran wang menunjukkan mengapa institusi berminat dengan teknologi ini. Aset-aset ini boleh memberikan paparan pendapatan yang biasa sambil berpotensi meningkatkan cara institusi kewangan menguruskan baki, pindahan, dan jaminan yang layak.
Produk seperti BUIDL milik BlackRock menunjukkan bagaimana pengurusan aset tradisional boleh dihubungkan kepada infrastruktur berdasarkan blok rantai. Nilai tawar melampaui perniagaan token secara berterusan: penyelesaian boleh atur dan pergerakan aset yang lebih cekap mungkin mengurangkan geseran operasi dalam beberapa alur kerja institusi.
Namun, pengambilan oleh institusi masih bergantung pada penyimpanan yang boleh dipercayai, pengaturan penukaran, hubungan pihak lawan yang sesuai, dan kepatuhan peraturan. Tokenisasi menjadi bernilai komersial apabila ia meningkatkan aktiviti kewangan yang sedia ada tanpa memperkenalkan risiko operasi yang tidak seimbang.
Bolehkah Tokenisasi RWA Memberi Manfaat kepada DeFi?
Tokenisasi aset dunia nyata boleh memperluas julat alat kewangan yang tersedia dalam kewangan terdesentralisasi. Aplikasi DeFi tradisional secara sejarah bergantung sangat kepada kripto mata wang dan koin stabil, sementara sekuriti yang ditokenisasi dan dana yang menghasilkan pendapatan mungkin memperkenalkan bentuk jaminan dan eksposur pelaburan tambahan.
Jaminan RWA dan Penyelesaian Koin Stabil
Tokenisasi Perbendaharaan dan kepentingan dana boleh menjadi jaminan yang berguna dalam perjanjian pinjaman dan pembiayaan yang diluluskan. Walau bagaimanapun, integrasi mereka bergantung kepada kebolehpindahan undang-undang, kaedah penilaian, prosedur pencairan, dan sekatan kelayakan pelabur. Sebuah keselamatan yang diizinkan tidak semestinya boleh diedarkan secara bebas melalui setiap aplikasi DeFi.
Koin stabil juga boleh meningkatkan penyelesaian transaksi antara produk kewangan yang ditokenisasi. Perjanjian Circle yang membenarkan pemegang layak dana BUIDL BlackRock untuk pindah saham sebagai pertukaran kepada USDC menggambarkan bagaimana dana yang ditokenisasi boleh terhubung dengan likuiditi dolar digital. Mekanisme seperti ini mungkin mengurangkan gesekan penyelesaian tanpa menghapuskan syarat kontrak produk asal.
Apakah Pertumbuhan RWA Bermaksud untuk Ethereum dan Solana?
Ethereum tetap menjadi rangkaian utama untuk aset yang ditokenisasi, manakala Solana telah menarik perhatian melalui inisiatif seperti Securitize Stocks. Rangkaian awam dan berkebenaran lain juga bersaing untuk menyediakan infrastruktur kewangan peringkat institusi.
Peningkatan aktiviti RWA boleh meningkatkan permintaan untuk transaksi blok rantai, perkhidmatan penjagaan, dan pelaksanaan kontrak pintar. Walau bagaimanapun, peningkatan nilai aset yang ditokenisasi tidak secara automatik bermaksud apresiasi yang sepadan dalam ETH, SOL, atau kriptokewangan asli lain.
Manfaat sebenar bergantung kepada frekuensi transaksi, yuran rangkaian, aktiviti ekonomi, dan bagaimana nilai mengalir melalui setiap ekosistem blok rantai. Pelabur oleh itu harus membezakan pengambilan infrastruktur blok rantai daripada permintaan pelaburan untuk token yang berkaitan.
Apakah Risiko yang Boleh Memperlambat Pertumbuhan RWA?
Selain likuiditi dan peraturan, aset tertokenisasi menghadapi risiko operasi yang boleh mempengaruhi penerbit dan pelabur. Kerentanan kontrak pintar, data aset yang tidak tepat, kegagalan penjagaan, dan ketidakkonsistenan antara rekod blok rantai dan daftar kepemilikan tradisional mungkin mengganggu produk kewangan yang sah.
Infrastruktur lintas rantai memperkenalkan kompleksiti tambahan. Jambatan, protokol interoperabiliti, dan rangkaian yang diizinkan mungkin bergantung pada pentadbir atau perkhidmatan pihak ketiga, mencipta titik kegagalan yang berpotensi. Masalah teknikal boleh menunda pemindahan aset walaupun sekuriti asas masih sihat secara kewangan.
Aset asas juga kekal dengan risiko tradisional mereka. Membuat token pinjaman tidak menghilangkan gagal bayar peminjam, sama seperti pembuatan token terhadap hartanah tidak menghilangkan ketidakpastian penilaian atau pertikaian kepemilikan. Pelabur perlu menilai kualiti kewangan aset dan kebolehpercayaan susunan tokenisasi secara berasingan.
Apakah yang akan datang untuk tokenisasi RWA?
Fasa seterusnya pertumbuhan RWA mungkin bergantung kurang kepada bilangan token yang dikeluarkan dan lebih kepada sama ada token-token tersebut membangunkan kegunaan kewangan yang bermakna. Peserta pasaran akan semakin perlu menunjukkan perniagaan pasaran sekunder yang aktif, julat tawar-minta yang boleh dikendalikan, penilaian aset yang telus, prosedur penebusan yang boleh dipercayai, dan susunan penyelesaian yang berkesan.
Projek infrastruktur institusional, tempat perniagaan yang diatur, dan inisiatif interoperabiliti boleh membantu menutup jurang antara perwakilan berdasarkan blok rantai dan fungsi pasaran tradisional. Namun, pengambilan kemungkinan akan berbeza mengikut kategori aset. Produk perbendaharaan mungkin mendapat manfaat daripada permintaan pengurusan tunai yang telah wujud, manakala kredit peribadi dan hartanah mungkin terus menghadapi kekangan likuiditi struktur.
Pada akhirnya, bukti kemajuan yang paling kuat akan datang dari sejauh mana pelabur boleh menggunakan, memindah, membiayai, dan keluar daripada kedudukan yang ditokenisasi—bukan semata-mata berapa banyak nilai aset yang muncul di atas rantai.
Soalan Lazim
Bolehkah Pelabur Runcit Membeli Aset Dunia Nyata yang Ditokenkan?
Beberapa aset yang ditokenisasi tersedia kepada pelabur runcit, manakala yang lain dibataskan kepada peserta kelayakan atau institusi. Kelayakan bergantung pada produk, yurisdiksi, dan platform dagangan.
Adakah Token RWA Sentiasa Mewakili Kepemilikan Langsung?
Tidak. Bergantung kepada strukturnya, token mungkin mewakili kepemilikan langsung, saham dana, tuntutan kontrak, atau eksposur sintetik. Pelabur harus memeriksa dokumen undang-undang penerbit.
Bagaimana Pelabur Boleh Mengesahkan Sokongan Aset RWA?
Pelabur boleh mengkaji pengungkapan penerbit, susunan penjagaan, pengesahan simpanan, audit bebas, dan dokumen undang-undang yang berkaitan. Keterbukaan blok rantai sahaja tidak mengesahkan aset luar blok rantai.
Adakah Token RWA Sama Dengan Koin Stabil?
Tidak. Koin stabil biasanya bertujuan untuk mengekalkan nilai rujukan yang stabil, manakala token RWA boleh mewakili pelbagai aset seperti saham, bon, komoditi, dan dana pelaburan.
Bolehkah Aset Tertokenisasi Menghasilkan Hasil?
Sebahagian dana Perbendaharaan yang ditokokan, produk kredit swasta, dan alat lain mungkin mengagihkan pendapatan. Pulangan bergantung pada aset asas, tempoh produk, yuran, dan risiko yang berkaitan.
🔥 Di Luar Berita Utama: Apa yang Dimaksudkan KuCoin 5.0 Untuk Anda
Berita pasaran bergerak pantas — tetapi tempat anda bertindak atasnya sama pentingnya. Pada Oktober ini, KuCoin melancarkan KuCoin 5.0, mengubah KuCoin menjadi platform yang dibina semula. Inilah apa yang sebenarnya berubah untuk anda:
-
Satu akaun untuk segalanya. Platform lama memisahkan dana anda ke dalam akaun "spot", "margin", dan "niaga hadapan" yang berasingan dan mengharapkan anda memahami mengapa. Akaun Bersepadu KuCoin 5.0 menghapuskan semua itu — deposit sekali sahaja, dan semuanya akan tersedia secara langsung (hanya tersedia untuk VIP pada masa ini).
-
Saham, indeks, dan komoditi. KuCoin 5.0 mengembangkan diri melampaui kripto ke pasaran global. Apabila kripto bergerak mendatar dan ekuitas naik (atau sebaliknya), anda boleh berpindah dalam beberapa minit tanpa perlu membuka akaun broker dan menunggu berhari-hari untuk saluran fiat.
-
Aset dunia nyata (RWA). Paparan yang ditokenkan terhadap aset tradisional seperti komoditi, tepat di dalam akaun kripto anda. Salah satu segmen yang paling pesat berkembang dalam kewangan global kini tidak lagi diperuntukkan khas untuk institusi — anda boleh mengaksesnya daripada baki yang sama yang anda gunakan untuk perdagangan.
-
Hasilkan sambil belajar. Belum bersedia untuk berdagang? KCUSD membolehkan koin stabil anda menghasilkan faedah harian yang auto-kompaun. Cara paling tenang untuk menjadikan deposit anda yang menganggur bekerja untuk mendapatkan hasil 4%.
-
Pembantu AI dalam bahasa yang mudah. Tanya soalan, dapatkan konteks pasaran, fahami apa yang anda lihat — terintegrasi ke dalam platform, tidak memerlukan jargon.
-
Sebuah aplikasi yang tidak membanjiri. Lebih pantas, lebih bersih, dan konsisten — intuitif sejak sentuhan pertama, bukan selepas tutorial.
-
Keselamatan yang boleh anda semak, bukan sekadar dipercayai. Entiti EU berlesen MiCAR, Proof of Reserves yang boleh anda semak sendiri, dan keselamatan bersijil antarabangsa (SOC 2 Type II, ISO 27001:2022).
Cipta akaun anda dalam beberapa minit — dan mulakan di platform yang dibina untuk masa depan kripto, bukan tempat ia bermula.
Kesimpulan: Likuiditi dan Peraturan Akan Membentuk Masa Depan RWA
Pengtokenan aset dunia nyata telah membuat kemajuan besar pada 2026, disokong oleh peningkatan penyertaan pasaran, projek infrastruktur institusi, dan perkembangan peraturan baharu. Kehadiran perniagaan saham yang ditokenkan dan penyelesaian sekuriti berdasarkan blok rantai menunjukkan bahawa kewangan tradisional semakin mengambil teknologi ini dengan serius.
Namun, penerbitan token sahaja tidak mencipta pasaran kewangan yang berfungsi. Pengambilan RWA yang berterusan memerlukan likuiditi yang mencukupi, hak pelabur yang boleh ditegakkan, penyimpanan yang boleh dipercayai, dan sambungan yang berkesan dengan infrastruktur kewangan sedia ada.
Masa depan tokenisasi akan bergantung bukan sahaja pada berapa banyak aset yang berpindah ke atas rantai, tetapi sama ada aset-aset tersebut boleh diperdagangkan dengan cekap, diselesaikan dengan selamat, dan dipegang dengan perlindungan undang-undang yang jelas.
Penafian: Artikel ini hanya untuk tujuan maklumat dan tidak merupakan nasihat pelaburan, undang-undang, atau kewangan. Aset yang ditokenisasi mungkin melibatkan risiko pasaran, likuiditi, operasi, dan peraturan. Ketersediaan produk dan kecekapan pelabur berbeza mengikut yurisdiksi.
Penafian: Halaman ini telah diterjemahkan dengan menggunakan teknologi AI untuk keselesaan anda. Untuk mendapatkan maklumat yang paling tepat, rujuk kepada versi bahasa Inggeris asal.