

Laporan Mingguan KuCoin Ventures: Peraturan AS Membawa Kemajuan kepada Kewangan Atas Rantaian Semasa Kripto Pulih di Bawah Kadar Tinggi
1. Sorotan Pasar Mingguan
Jalur Peraturan Kripto AS Terus Berkembang: CLARITY Terhenti Seiring SEC Memajukan Penerbangan Sekuriti Ter-tokenisasi Melalui Pengecualian Inovasi
Minggu lepas, dua perkembangan ketara muncul dalam peraturan kripto AS. Pada 15 September, undi prosedural untuk memajukan Akta CLARITY gagal dengan undi 49–50 di Senat, tidak mencapai 60 undi yang diperlukan. Dua hari kemudian, SEC mengeluarkan Pengecualian Inovasi yang membenarkan tempat dagang yang layak, dalam lingkup yang ditentukan, untuk memudahkan perdagangan atas rantai bagi beberapa ekuiti yang disenaraikan di AS. Secara keseluruhan, dua peristiwa ini mengalihkan perhatian pasaran daripada satu proses undang-undang sahaja kepada bagaimana undang-undang Kongres dan tindakan peraturan di bawah kuasa undang-undang sedia ada mungkin berjalan secara selari.
Akta CLARITY terutama membahas pengelasan aset digital, struktur pasaran, dan pembahagian tanggungjawab peraturan antara agensi seperti SEC dan CFTC. Undian prosedural yang gagal menunjukkan kesukaran berterusan dalam membina konsensus Kongres yang mencukupi terhadap undang-undang ini. Walau bagaimanapun, rang undang-undang ini belum dihentikan. Senator Thom Tillis kemudian mengemukakan gerakan pertimbangan semula, meninggalkan kemungkinan kemajuan lanjut melalui teks yang disemak semula atau langkah prosedural tambahan.
Pada masa yang sama ketika kemajuan di Kongres melambat, SEC memajukan uji coba sekuriti berbasis rantai yang lebih terfokus dalam kuasa sedia ada mereka di bawah undang-undang sekuriti. Pada 17 September, SEC memberikan pengecualian sementara bersyarat selama lima tahun kepada Tempat Sekuriti Tertokenisasi yang layak, membenarkan mereka memfasilitasi perniagaan dalam beberapa Saham NMS Tertokenisasi — representasi tertokenisasi bagi ekuiti yang disenaraikan dalam Sistem Pasar Nasional AS — melalui pembuat pasaran automatik yang diizinkan dan kolam likuiditi. SEC memerlukan saham tertokenisasi ini untuk memberikan pemegangnya hak dan keistimewaan yang sama seperti saham konvensional yang sepadan, termasuk dividen dan hak undi. Produk sintetik yang hanya memberikan paparan harga tanpa mewakili minat kepemilikan sebenar dalam sekuriti asas tidak diliputi oleh pengecualian ini.
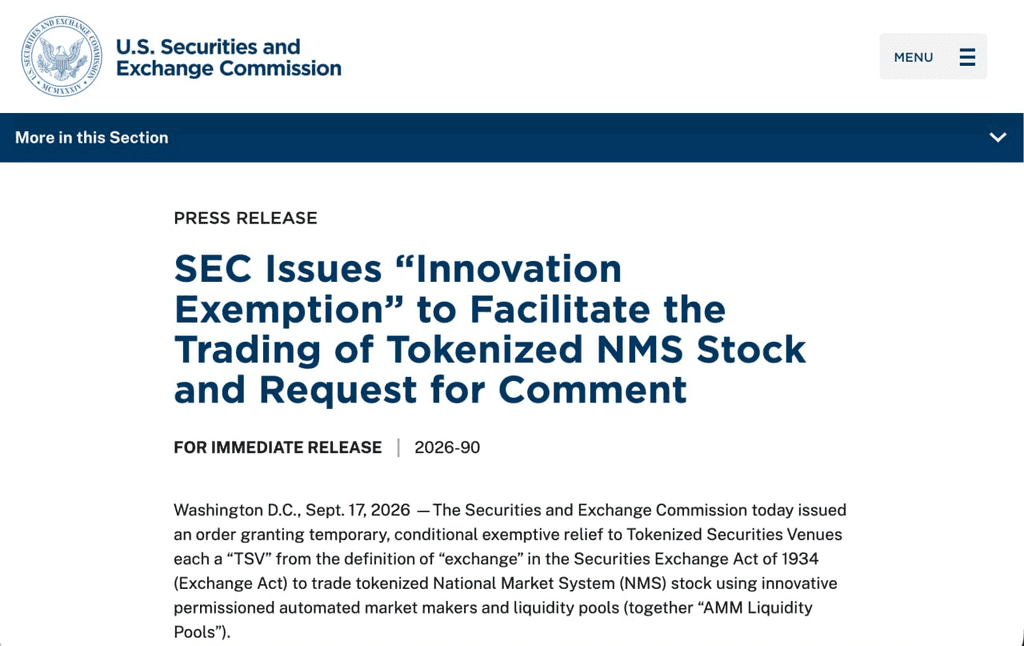
Laman Web Rasmi SEC
Pengecualian ini kekal relatif sempit lingkupnya. Tempat yang layak mesti mematuhi keperluan berkaitan akses, had perdagangan, pengungkapan, dan kontrak pintar yang boleh diaudit serta tersedia secara awam. Jika saham asas dihentikan, perwakilan tokenisasi nya juga mesti berhenti diperdagangkan. Bagi saham yang ditokenisasi dikeluarkan oleh pihak ketiga, penerbit asal saham asas juga mendapat notis awal dan hak untuk menghalang. Oleh itu, Pengecualian Inovasi lebih dekat kepada ujian terhad untuk model tertentu yang membawa kepemilikan sekuriti sebenar ke atas rantai, berbanding kerangka peraturan seragam untuk semua bentuk produk ekuiti atas rantai.
Secara ketara, selepas pengumuman Pengecualian Inovasi, HYPE dan aset-aset lain yang berkaitan dengan infrastruktur perdagangan atas rantai mengalami kemeruapan harga yang ketara, dengan HYPE pada satu ketika naik sebanyak kira-kira 10% dan mencapai tahap tertinggi baharu. Kontrak kekal ekuiti yang biasanya ditawarkan di platform seperti Hyperliquid terutamanya memberikan paparan harga kepada saham asas dan tidak termasuk dalam Saham NMS Tertokenisasi yang dicakupi oleh pengecualian ini. Tindak balas harga mereka oleh itu mungkin mencerminkan jangkaan pasaran yang lebih luas mengenai perdagangan atas rantai 24/7, pemindahan aset tradisional ke atas rantai, dan infrastruktur perdagangan berkaitan, bukan kerana Hyperliquid itu sendiri menerima bantuan peraturan secara langsung. HYPE juga dipengaruhi oleh perkembangan khas platform, termasuk kemajuan dalam produk pinjaman dan inisiatif perniagaan lain semasa tempoh yang sama.
Dari perspektif institusi, dua perkembangan ini semakin memperjelas bahawa peraturan aset digital AS terus maju melalui undang-undang kongres dan penerapan peraturan regulasi. Akta CLARITY bertujuan untuk menangani soal-soal yang lebih luas mengenai pengelasan aset, yurisdiksi regulasi, dan struktur pasaran, manakala Pengecualian Inovasi SEC berfokus pada kes penggunaan perdagangan atas rantai tertentu dalam mandat sekuriti agensi tersebut. Ketua SEC, Paul Atkins, menggambarkan pengecualian ini sebagai "jambatan" menuju penerapan peraturan yang lebih kekal, sambil menekankan bahawa ia adalah langkah sementara yang dilaksanakan di bawah kuasa undang-undang semasa SEC.
Perbezaan ini tetap penting apabila menilai evolusi peraturan kripto AS. Undang-undang Kongres boleh mengatasi susunan institusi yang lebih luas merentas pelbagai kategori aset dan agensi pengawal, manakala pengawal boleh menggunakan kuasa sedia ada untuk menyesuaikan peraturan atau menjalankan uji coba terhad untuk produk tertentu, mekanisme perdagangan, dan infrastruktur pasaran. Kemajuan yang lebih perlahan di sisi undang-undang tidak semestinya bermakna kerja pengawalan lain akan berhenti, tetapi langkah-langkah yang dipimpin agensi juga tetap terhad oleh lingkungan, tempoh, dan asas undang-undang mereka. Oleh itu, pembangunan masa depan kerangka pengawalan aset digital AS akan terus bergantung pada interaksi antara undang-undang dan pembuatan peraturan pengawal.
2. Isyarat Pasar Pilihan Mingguan
Inflasi dan Harga Minyak Membangkitkan Semula Harapan Kenaikan Suku Bunga September, Yields Treasury 10 Tahun Mendekati 5%, Ekuiti AS Menarik Diri dari Tertinggi, dan Arus ETF Kripto Kekal Secara Struktur Berbeza
Data inflasi AS untuk Ogos memperbaharui jangkaan pasaran terhadap kenaikan kadar faedah pada September. PPI meningkat 0.4% bulan-ke-bulan dan 5.4% tahun-ke-tahun, dengan kos tenaga sebagai pendorong utama. CPI kemudian meningkat 0.4% bulan-ke-bulan dan 3.4% tahun-ke-tahun, manakala CPI inti naik 0.3% bulan-ke-bulan dan 2.4% tahun-ke-tahun. Digabungkan dengan ketegangan Timur Tengah yang kembali meningkat, mendorong minyak mentah kembali di atas $100 sebatang, pasaran menjadi semakin bimbang bahawa kos tenaga yang lebih tinggi mungkin terus mempengaruhi harga barangan, pengangkutan, dan perkhidmatan.
Pada akhir minggu, Alat CME FedWatch menunjukkan bahawa pasaran menghargai kemungkinan kenaikan kadar Fed sebanyak 25 titik asas pada September sebanyak kira-kira 86.5%, meningkat tajam daripada sekitar 30% seminggu sebelumnya. Pada masa yang sama, hasil bon 10 tahun AS secara singkat mendekati 5%, mencapai paras tertinggi sejak 2023. Perbezaan pendapat pasaran mengenai sama ada Fed akan menaikkan kadar pada September telah menyempit ketara, dengan perhatian kini berpindah kepada sama ada pemadatan lanjut mungkin berikutan kenaikan awal.
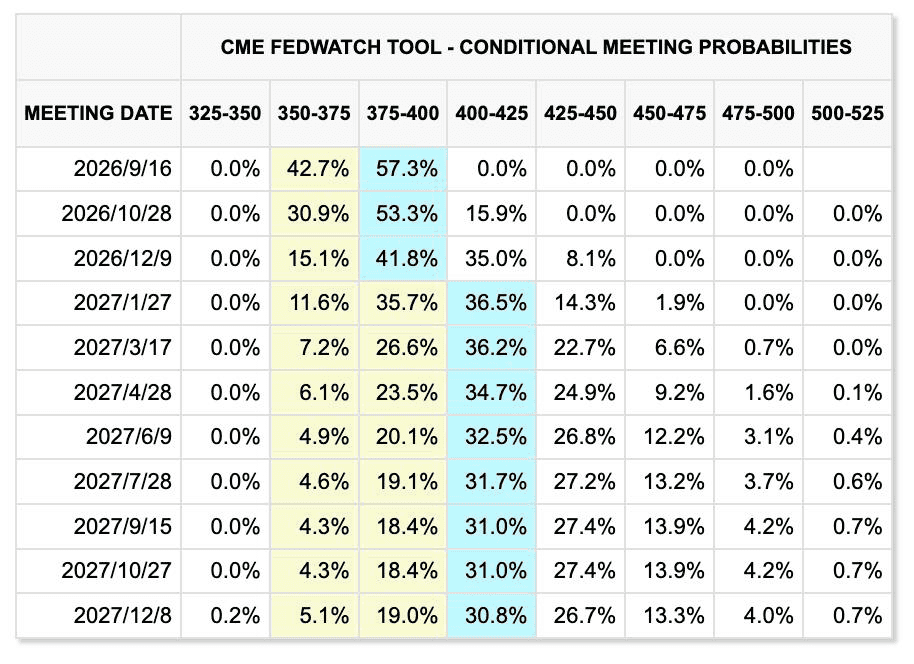
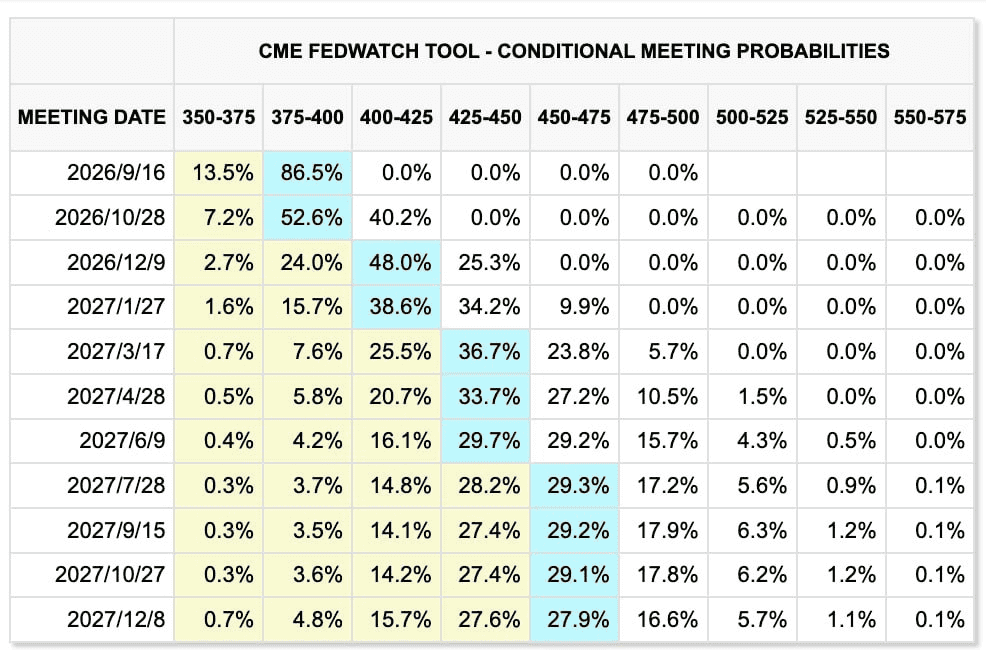
Perubahan dalam harga pasaran dalam dua minggu terakhir (kiri: minggu lepas; kanan: minggu semasa)
Alat CME FedWatch
Kes untuk kenaikan kadar berturut-turut, bagaimanapun, kurang jelas berbanding kes untuk langkah tunggal pada September. Di satu sisi, pekerjaan bukan pertanian AS meningkat sebanyak kira-kira 162,000 pada Ogos, menunjukkan bahawa pasaran buruh tidak melemah secara material. Di sisi lain, pertumbuhan gaji tidak menunjukkan tanda-tanda biasa overheating, sementara hutang persekutuan AS sudah melebihi $40 bilion dan hasil jangka panjang yang tinggi sendiri sedang memperketat syarat pembiayaan untuk perniagaan dan rumah tangga.
Pembiayaan hutang yang besar diperlukan untuk ekspansi pusat data AI, yang semakin memperkuat tekanan yang dikenakan oleh kadar faedah tinggi terhadap arus tunai dan pulangan perbelanjaan modal syarikat teknologi. Oleh itu, kenaikan kadar pada September menjadi senario yang berkecenderungan tinggi, tetapi sama ada Fed memasuki kitaran pemadatan yang berterusan masih bergantung kepada sama ada harga minyak, pekerjaan, dan inflasi inti kekal kuat secara berterusan.
Ketegangan di Timur Tengah menambah tekanan inflasi tambahan. Pasukan Houthi menyerang fasilitas tenaga Saudi, penghantaran melalui Selat Hormuz tetap terhad, dan saluran pipa Timur-Barat Saudi—yang digunakan untuk mengelakkan Selat itu—juga ditutup selepas serangan drone, meningkatkan kebimbangan terhadap gangguan bekalan tambahan.
Minyak mentah Brent meningkat sekitar 8%–9% minggu lepas dan sementara mendekati $110 sebatang, sementara WTI juga bergerak kembali di atas $100. Perbincangan antara Iran dan negara-negara Teluk mengenai Selat Hormuz, yang asalnya dijadwalkan pada 14 September, kemudiannya ditangguhkan, menunjukkan bahawa premium risiko geopolitik tidak cenderung mereda dengan cepat dalam jangka dekat.
Emas, sementara itu, terus diperdagangkan di antara risiko inflasi yang tinggi dan kadar faedah sebenar yang tinggi. Emas spot pulih kepada sekitar $4,363 se-ons pada hari Jumaat tetapi masih turun kira-kira 1.5% sepanjang minggu. Risiko fiskal, geopolitik, dan inflasi terus memberi sokongan jangka menengah hingga panjang. Namun, dengan hasil Treasury 10-tahun mendekati 5%, kos peluang memegang aset tanpa faedah telah meningkat secara ketara, membolehkan tekanan kadar jangka pendek kembali menguasai situasi.
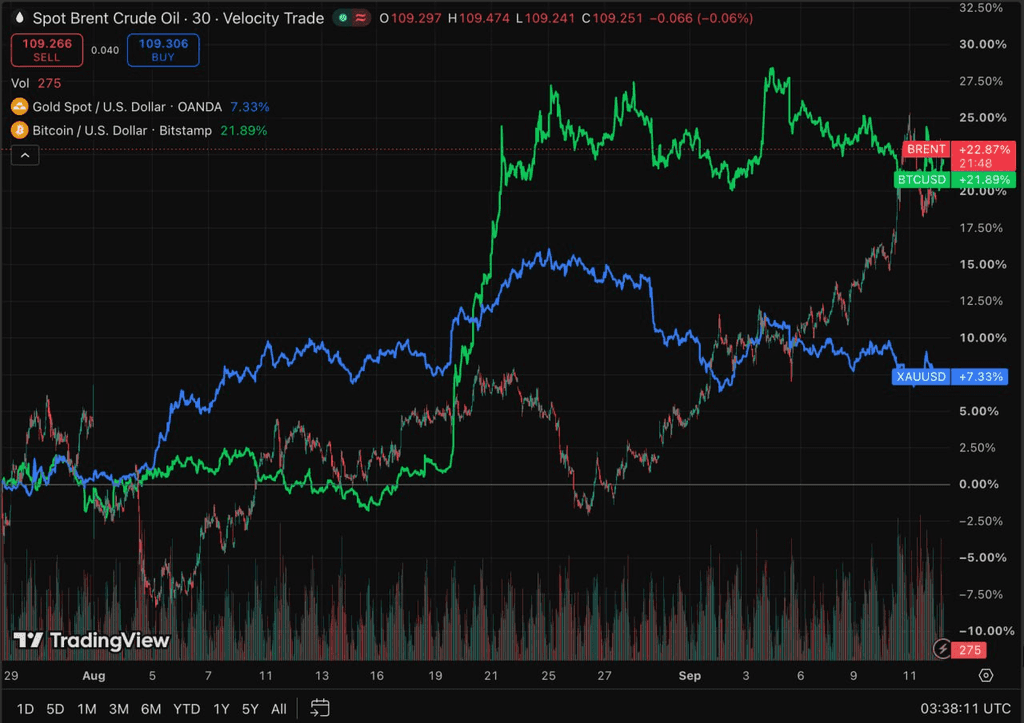
TradingView
Pasar ekuiti AS menurun secara keseluruhan minggu lepas, dengan S&P 500, Nasdaq, dan Dow masing-masing jatuh sekitar 0.8%, 0.7%, dan 1.6%. Kenaikan harga minyak dan hasil jangka panjang memberi tekanan kepada penilaian, tetapi keuntungan korporat terus memberi sokongan, mencegah penjualan luas terhadap aset berisiko.
Sektor AI juga menghadapi risiko baru yang didorong oleh sentimen. Sepanjang hujung minggu, pemimpin dari Anthropic, OpenAI, dan xAI secara tidak biasa menyatakan sokongan terhadap pemperlambatan kadar pembangunan model hadapan, meningkatkan kebimbangan terhadap kadar pertumbuhan masa depan pelaburan komputasi AI. Pada peringkat ini, kesannya masih terutamanya didorong oleh jangkaan. Hanya jika isyarat-isyarat ini berubah menjadi pelancaran model yang ditunda atau panduan perbelanjaan modal yang lebih rendah, ia akan memberi kesan material terhadap permintaan untuk GPU, HBM, pelayan, dan infrastruktur berkaitan. Namun, kerana pasaran Jepun dan Korea Selatan mempunyai eksposur yang relatif tinggi terhadap rantai bekalan peranti keras AI, perubahan dalam dasar dan jangkaan industri boleh memperkuatkan kemeruapan jangka pendek dalam syarikat-syarikat seperti Samsung Electronics, SK Hynix, dan SoftBank.
Aset Kripto dan ETF: ETF BTC Kembali Mengalami Arus Keluar Berterusan Sementara ETH Mengekalkan Kelebihan Pendanaan Relatif
Pasar kripto mengalami tekanan minggu lalu. BTC turun dari sekitar $80,000 pada awal minggu menjadi sekitar $77,000, jatuh sekitar 3%–4% sepanjang minggu. ETH tetap berada dalam kisaran $2,450–$2,550 dan terus mengungguli BTC dari segi relatif.
Kenaikan serentak dalam harga minyak, inflasi, dan hasil bon Perbendaharaan AS sekali lagi meningkatkan kos pendanaan dolar efektif untuk aset kripto, walaupun ketahanan relatif ETH terus disokong oleh aliran masuk ETF.
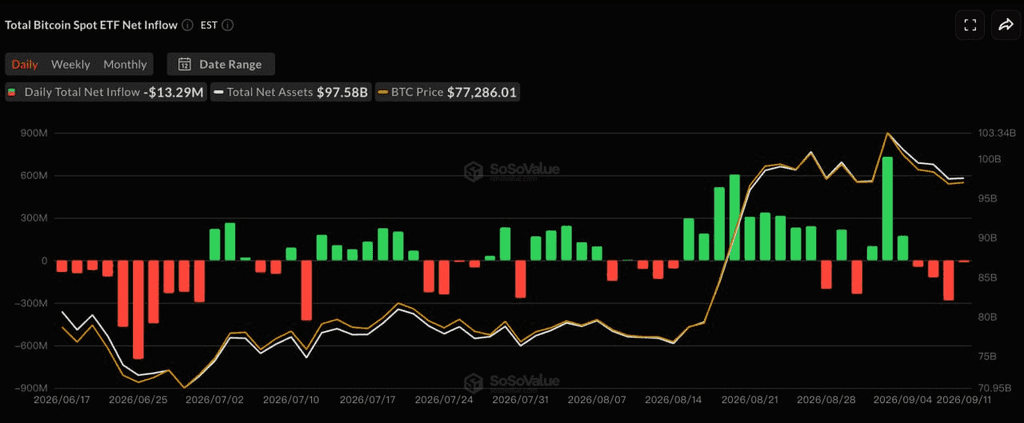
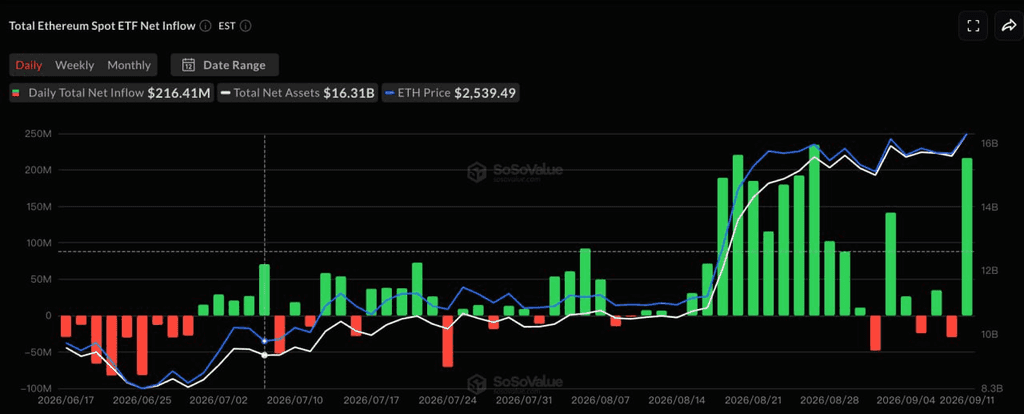
SoSoValue
Menurut SoSoValue, dengan pasaran AS tutup pada Hari Buruh pada 7 September, ETF spot BTC AS mencatat aliran keluar bersih sekitar $463 juta merentas empat sesi perdagangan dari 8 hingga 11 September, mengakhiri rentetan tiga minggu aliran masuk bersih. ARKB dan GBTC masing-masing mencatat aliran keluar bersih sekitar $234 juta dan $129 juta, sementara IBIT dan FBTC juga menjadi negatif.
ETH ETF, sebaliknya, merekodkan aliran bersih kira-kira $197 juta dalam tempoh yang sama, menandakan minggu positif keempat berturut-turut. Pada 11 September sahaja, ETH ETF melihat aliran bersih kira-kira $216 juta, dipimpin terutamanya oleh ETHA BlackRock, yang lebih daripada mengimbangi penarikan daripada sesi sebelumnya.
Pemisahan antara aliran ETF BTC dan ETH sekali lagi menunjukkan bahawa modal institusi tidak keluar dari pasaran kripto secara luas, tetapi terus berpindah antara aset-aset utama. Permintaan relatif terhadap ETH terus membaik, tetapi jumlah bekalan koin stabil tidak meningkat secara ketara secara serentak. Lingkungan semasa oleh itu kelihatan lebih seperti putaran institusi struktural berbanding permulaan kitaran likuiditi baru yang luas di seluruh pasaran kripto.
Koin stabil: Kapitalisasi Pasar Keseluruhan kekal datar semasa USDe membesar dalam latar belakang likuiditi baru yang terhad
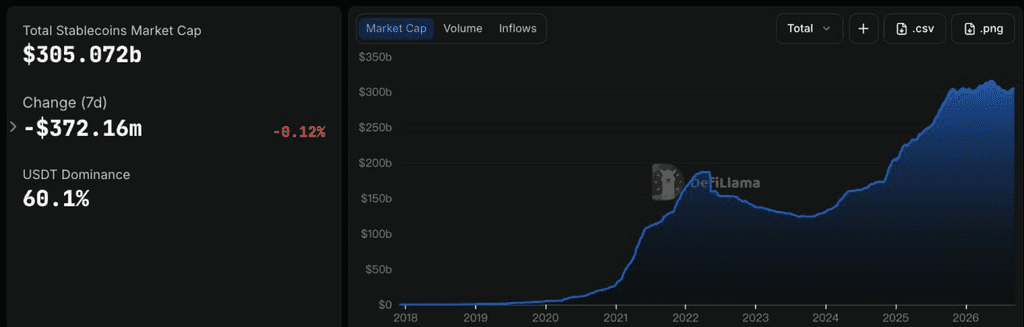
DeFiLlama
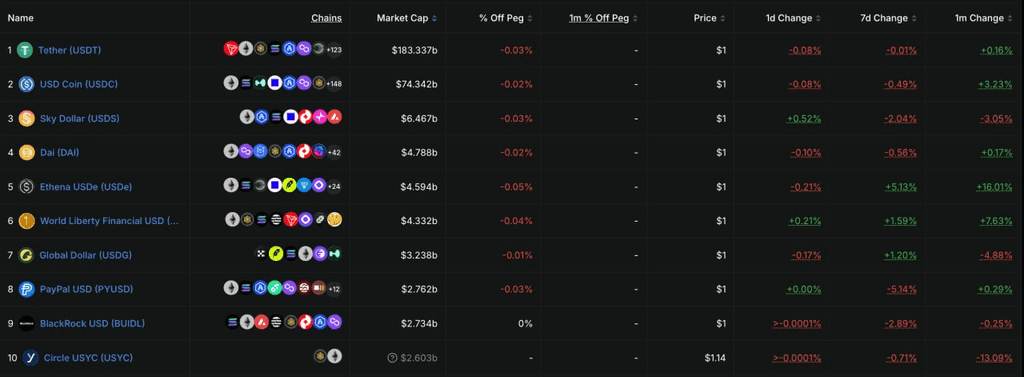
Data DeFiLlama menunjukkan bahawa kapitalisasi pasaran koin stabil berada pada kira-kira $305.1 bilion, secara umum tidak berubah sepanjang tujuh hari sebelumnya dengan penurunan sedikit sebanyak kira-kira 0.12%. Kepemilikan pasaran USDT berada pada kira-kira 60.1%. Ini menunjukkan bahawa pemulihan semula dalam bekalan koin stabil sementara terhenti, sementara perubahan dalam aliran ETF belum lagi berubah menjadi perluasan meluas dalam likuiditi dolar atas rantai.
Di antara 10 koin stabil teratas, USDT tidak berubah secara luas, manakala USDC menurun sekitar 0.39% seminggu. USDS dan PYUSD jatuh masing-masing sekitar 2.8% dan 2.7%. Perubahan paling ketara ialah USDe, yang meningkat sekitar 6.5% seminggu kepada sekitar $4.6 bilion. USD1 dan USDG juga mencatat pertumbuhan sederhana. Peningkatan USDe selari dengan pemulihan permintaan terhadap produk yang menghasilkan imbal hasil, dengan imbal hasil berkaitan sUSDe masih sekitar 4.5%, yang mendorong sebahagian modal untuk meningkatkan eksposur terhadap dolar sintetik yang menghasilkan imbal hasil.
Secara keseluruhan, pasaran koin stabil masih didominasi oleh perputaran antara produk-produk individu daripada pertumbuhan agregat yang bermakna. Produk yang menghasilkan imbal hasil seperti USDe menarik modal tambahan, sementara koin stabil utama seperti USDC sedikit menyusut, menunjukkan bahawa asas likuiditi dolar atas rantai belum memasuki fasa pertumbuhan luas yang baru.
Peristiwa Utama yang Perlu Diperhatikan Minggu Ini
Pasar akan memfokuskan perhatian pada pertemuan dasar Federal Reserve pada September, keputusan dasar Bank of Japan, dan perkembangan sekitar Selat Hormuz. Dengan kebarangkalian kenaikan kadar pada September yang sudah dihargai di atas 80%, panduan FOMC mengenai lintasan dasar untuk sisa tahun ini mungkin memberi kesan yang lebih besar terhadap aset berisiko berbanding kenaikan kadar itu sendiri.
-
16 September: Amerika Syarikat mengeluarkan jualan eceran Ogos. Dengan harapan kenaikan kadar bunga meningkat tajam, data ini akan membantu menilai sama ada harga minyak dan kadar faedah yang lebih tinggi mulai memberi tekanan terhadap permintaan pengguna.
-
17 September: Federal Reserve mengumumkan keputusan kadar FOMC, diikuti dengan konferensi pers oleh Warsh. Pasar kini memberikan kebarangkalian kira-kira 86% kepada peningkatan kadar sebanyak 25-titik asas. Perhatian akan berpindah daripada sama ada Fed menaikkan kadar kepada plot dot, kemungkinan pemadatan tambahan pada akhir tahun, dan penilaian Warsh terhadap harga minyak dan hasil jangka panjang Treasury.
-
18 September: Bank Negara Jepun mengumumkan keputusan polisinya. Pasaran secara umum mengharapkan peningkatan 25-titik asas kepada 1.25%. Jika BOJ menandakan normalisasi polisi yang lebih pantas, yen yang lebih kuat dan aliran modal kembali ke Jepun boleh mengganggu lagi perdagangan carry global dan mencipta tekanan likuiditi terhadap saham teknologi dan aset kripto.
-
Geopolitik: Perbincangan antara Iran dan negara-negara Teluk mengenai Selat Hormuz, yang asalnya dijadualkan pada 14 September, telah ditangguhkan tanpa tarikh baharu diumumkan. Dengan minyak mentah semula berdagang di atas $100 se barel, kemajuan dalam perbincangan boleh secara langsung mempengaruhi jangkaan inflasi global dan penentuan harga dasar Fed seterusnya.
Pemantauan Pembiayaan Pasar Utama: Bursa Tradisional Memperdalam Paparan Tokenisasi Sementara Infrastruktur Pembayaran Koin Stabil Terus Menarik Modal
CryptoRank
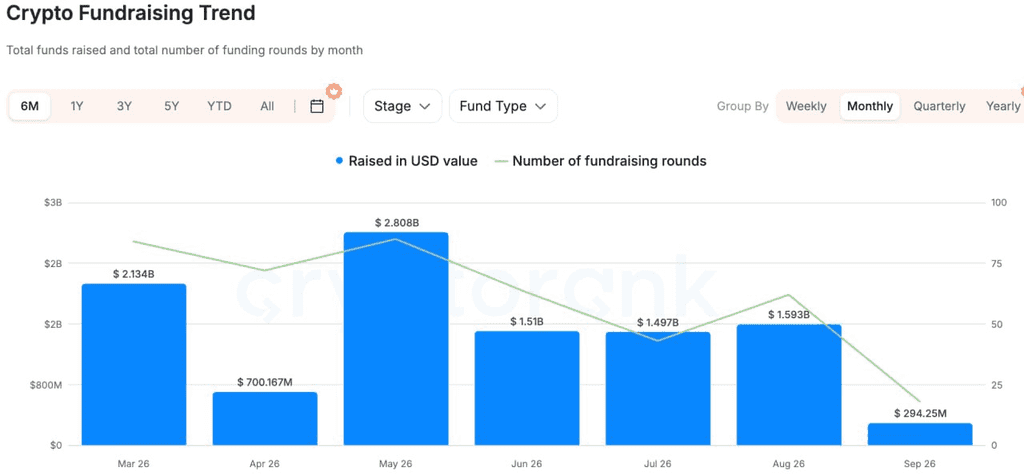
Berdasarkan data pendanaan luas dari CryptoRank, DeFiLlama, dan sumber-sumber lain, aktiviti pendanaan pasaran swasta meningkat berbanding minggu sebelumnya, tetapi modal tetap terkonsentrasi dalam tokenisasi, pembayaran koin stabil, dan infrastruktur institusi, bukan aplikasi atas rantai yang umum.
Salah satu transaksi yang lebih mewakili ialah pelaburan strategik sebanyak $100 juta oleh Nasdaq Ventures dalam Payward, syarikat induk Kraken. Kedua-dua belah pihak merancang untuk memperluaskan kerjasama dalam perdagangan, pengedaran, dan infrastruktur pasca-perdagangan untuk ekuiti yang ditokenkan, sementara Kraken juga akan mengadopsi teknologi pengawasan pasaran Nasdaq. Kepentingan perjanjian ini melampaui pelaburan ekuiti biasa dalam sebuah bursa kripto. Ia mencerminkan bursa sekuriti tradisional yang bergerak langsung ke arah infrastruktur tokenisasi, menunjukkan bahawa persaingan antara TradFi dan Crypto berubah dari sama ada aset berpindah ke atas rantai kepada integrasi sistem perdagangan, likuiditi, pengawasan, dan penyelesaian.
Dalam pembayaran koin stabil, Latitude mengumpulkan putaran Seri A sebanyak $35 juta, dipimpin oleh Oak HC/FT dengan penyertaan dari NEA, Coinbase Ventures, dan lain-lain. Platform ini menghubungkan koin stabil dengan akaun bank, dompet mudah alih, dan rangkaian pembayaran tempatan di pelbagai yurisdiksi. Nilai utama platform ini terletak pada penyelesaian “mil terakhir” antara dolar atas rantai, pembayaran dunia nyata, dan penyelesaian mata wang tempatan.
Dalam AI+Crypto, Agentum mengumpulkan $7 juta untuk membina infrastruktur identiti, penjagaan, reputasi, dan penyelesaian atas rantai bagi aktiviti komersial yang dijalankan oleh agen AI. Berbanding dengan naratif agen AI yang lebih umum sebelum ini, modal semakin menyukai infrastruktur yang menangani pembayaran, pelaksanaan tepercaya, dan penyelesaian.
Secara keseluruhan, pasaran persendirian terus mencerminkan tren luas yang sama: institusi kewangan tradisional bergerak secara langsung ke dalam infrastruktur perniagaan tokenisasi; pelaburan koin stabil berpindah daripada penerbitan ke pembayaran lintas batas dan salur tempatan; dan modal AI+Crypto semakin terfokus pada alat-alat asas yang menyokong transaksi dan penyelesaian sebenar. Protokol generik tanpa pengguna, pendapatan, atau saluran pengedaran yang bermakna terus menghadapi persekitaran pembiayaan yang lebih berhati-hati.
Penafian Maklumat pasaran umum ini, yang mungkin berasal dari sumber pihak ketiga, komersial, atau disponsori, bukan merupakan nasihat undang-undang, kepatuhan, kewangan, atau pelaburan, tawaran, ajakan, atau jaminan. Kami tidak membuat pernyataan atau jaminan secara tersirat atau tersurat mengenai ketepatan, kelengkapan, atau kebolehpercayaannya, dan menolak tanggungjawab atas sebarang kerugian yang timbul. Pelaburan/dagangan adalah berisiko; prestasi lepas tidak menjamin keputusan masa depan. Pengguna harus menyelidik, menilai dengan bijak, dan mengambil tanggungjawab penuh. Sila berunding dengan penasihat undang-undang, cukai, atau kewangan profesional jika perlu.
Penafian: Halaman ini telah diterjemahkan dengan menggunakan teknologi AI untuk keselesaan anda. Untuk mendapatkan maklumat yang paling tepat, rujuk kepada versi bahasa Inggeris asal.