

Pemegang Saham Tertokenisasi Meningkat 619% kepada 3,6 Juta Seiring Perlumbaan Ekuiti Onchain Meningkat
Poin Utama
-
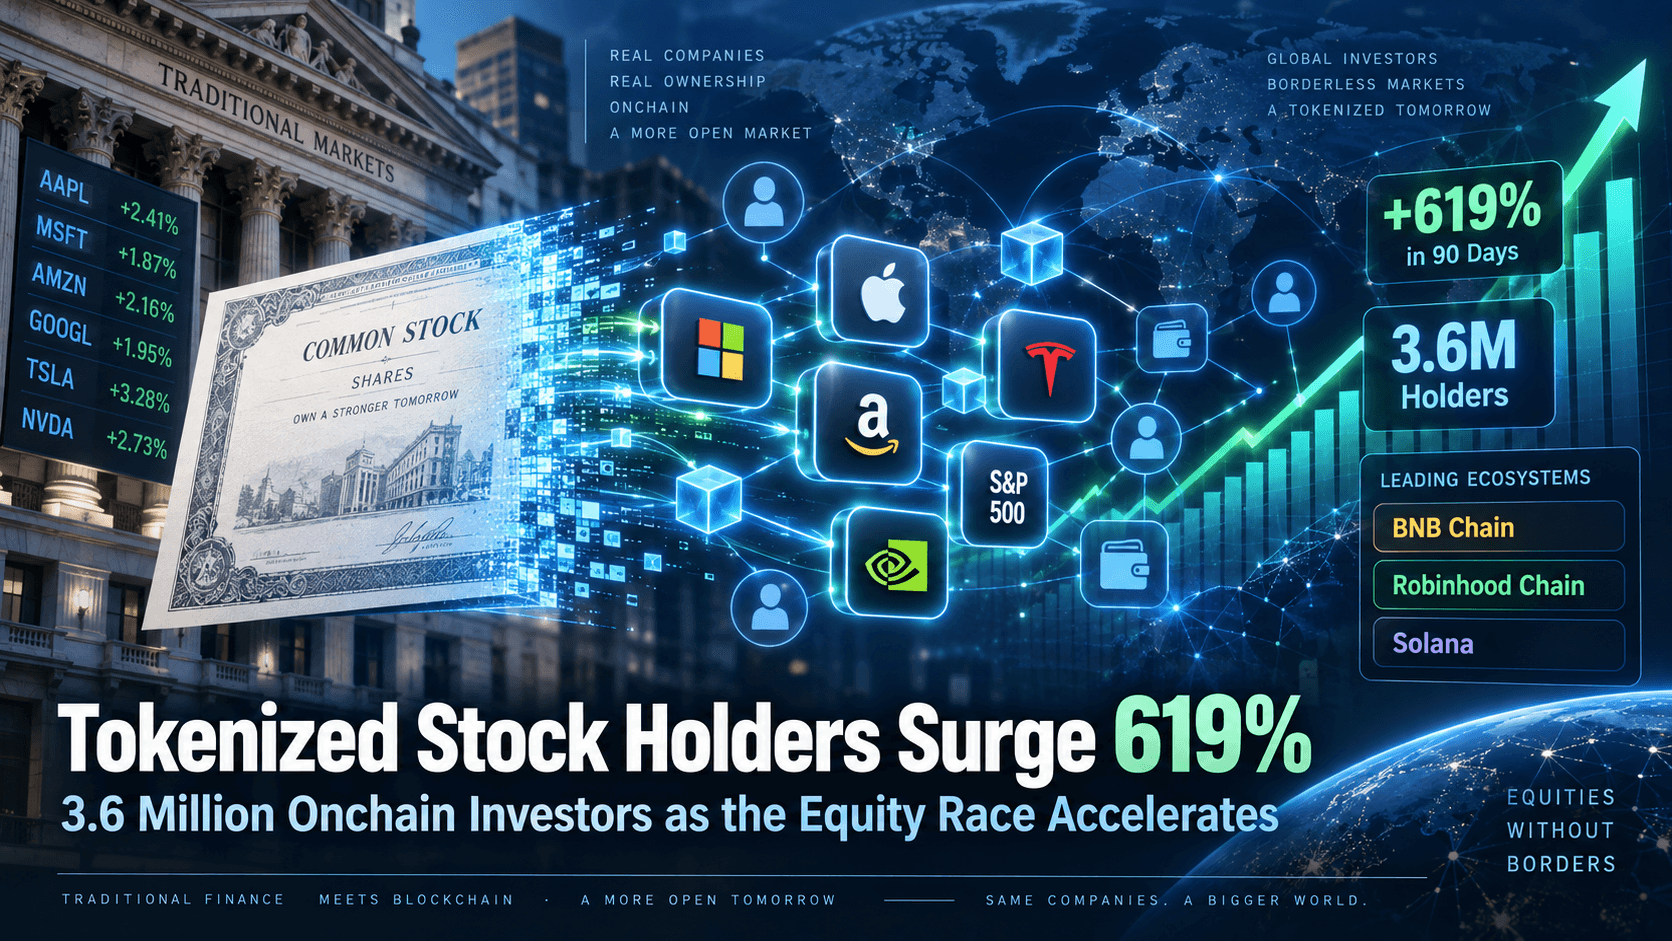
Pemegang aset saham yang ditokenisasi telah meningkat sebanyak 619,1% dalam masa hanya 90 hari kepada kira-kira 3,6 juta, dengan BNB Chain, Robinhood Chain, dan Solana muncul sebagai rangkaian pengagihan terbesar.
-
Pengambilan sedang bergerak melampaui paparan harga saham mudah. Ekuiti yang ditokenisasi semakin banyak diperdagangkan di bursa terdesentralisasi, digunakan sebagai jaminan, dan diintegrasikan ke dalam pasaran pinjaman, mengubah saham menjadi aset onchain yang boleh diprogram.
-
Wall Street memasuki perlumbaan yang sama. Nasdaq baru-baru ini bersetuju untuk melabur $100 juta dalam ibu syarikat Kraken, Payward, menunjukkan bagaimana bursa tradisional mula membina infrastruktur yang diatur sekitar sekuriti yang ditokenkan.
Saham yang ditokenisasi bergerak dari sudut eksperimen kripto ke salah satu segmen paling pesat berkembang dalam kewangan onchain. Menurut data Token Terminal, bilangan pemegang aset saham yang ditokenisasi meningkat 619,1% dalam 90 hari terakhir kepada kira-kira 3,6 juta, dipimpin oleh BNB Chain dengan 1,5 juta pemegang, Robinhood Chain dengan 1,2 juta dan Solana dengan 647.500. Isi pasaran bursa terdesentralisasi selama 30 hari untuk saham yang ditokenisasi juga mencapai kira-kira $14,8 bilion, meningkat 242,3% daripada tempoh 30 hari sebelumnya.
Masa yang ditetapkan adalah penting. Rangkaian asli kripto sedang berlumba untuk mengagihkan ratusan ekuiti yang ditokenisasi semasa bursa tradisional sendiri sedang menerima infrastruktur blok rantai. Nasdaq mengumumkan pelaburan sebanyak $100 juta ke dalam ibu syarikat Kraken, Payward, pada 10 September, manakala Robinhood telah menjadikan blok rantai baharu mereka sebagai rangkaian pengagihan utama untuk saham AS yang ditokenisasi.
Soalan bukan lagi sekadar sama ada saham boleh bergerak onchain. Ia ialah siapa yang akan mengawal pengagihan, likuiditi, dan hubungan pelabur apabila ia berlaku.
Mengapakah Saham yang Ditokenisasi Tumbuh Secepat Ini?
Penggerak pertama ialah akses. Saham tradisional masih beroperasi melalui akaun broker, peraturan kelayakan geografi, jam pasaran tetap, dan sistem penyelesaian warisan. Tokenisasi boleh memindahkan paparan ekuiti ke dalam infrastruktur yang sudah difahami oleh pengguna kripto: dompet, koin stabil, bursa terdesentralisasi, dan rangkaian blok rantai. Untuk pengguna yang layak, ia boleh bermaksud mendapatkan paparan terhadap ekuiti AS melalui dompet yang sama yang digunakan untuk menyimpan USDC, memperdagangkan kripto, atau berinteraksi dengan DeFi. BNB Chain, contohnya, mengumumkan pada Jun bahawa lebih daripada 709 saham dan ETF yang ditokenisasi tersedia di seluruh ekosistemnya, dengan jumlah perniagaan kumulatif melebihi $5 bilion dan kapitalisasi pasaran melebihi $1 bilion.
Penggerak kedua ialah pilihan produk yang telah berkembang dengan pesat. Ekuiti yang ditokenisasi tidak lagi terhad kepada beberapa versi eksperimen saham Apple atau Tesla. Pelabur kini boleh mendapati produk yang dikaitkan dengan saham teknologi utama, ETF pasaran luas, dan aset kewangan tradisional lain. Robinhood kini mengiklankan lebih daripada 190 Stock Token yang dikaitkan dengan syarikat dan ETF termasuk Nvidia, Alphabet, Apple, dan Invesco QQQ. Produk-produknya boleh dipegang dalam dompet kendiri yang serasi dan, di mana disokong, digunakan dalam strategi pinjaman onchain dan hasil.
Namun, kadar pertumbuhan 619% memerlukan konteks. Ekuitas yang ditokenisasi sedang berkembang dari asas yang relatif kecil, dan “3,6 juta pemegang” tidak seharusnya secara automatik ditafsirkan sebagai 3,6 juta pelabur individu unik. Satu orang boleh mengawal beberapa alamat blok rantai, sementara platform yang berbeza mungkin mengukur pemegang dengan cara yang berbeza. Isyarat yang lebih bermakna ialah pertumbuhan pemegang disertai dengan peningkatan aktiviti dagangan. Token Terminal melaporkan bahawa volume DEX 30 hari mencapai $14,8 bilion, peningkatan 242,3% daripada tempoh sebelumnya, yang menunjukkan bahawa tren ini semakin berkaitan dengan aktiviti pasaran sebenar berbanding sekadar penciptaan lebih banyak dompet.
BNB Chain, Robinhood dan Solana Sedang Bertanding untuk Distribusi
BNB Chain kini mempunyai basis pemegang saham yang ditokenisasi terbesar, kira-kira 1,5 juta, atau lebih daripada 40% daripada jumlah yang dilacak oleh Token Terminal. Kelebihannya terutamanya terletak pada penyebaran. BNB Chain sudah berada di dalam ekosistem kripto yang besar yang dibina di sekitar dompet, koin stabil, dan tempat terdesentralisasi seperti PancakeSwap. Alih-alih meminta pelabur tradisional untuk mempelajari sistem kewangan yang sama sekali baru, ia boleh memperkenalkan produk ekuiti kepada pengguna yang sudah berdagang secara onchain. Penambahan xStocks pada bulan April mempercepatkan strategi itu, pada awalnya membawa lebih daripada 50 ekuiti dan ETF yang ditokenisasi dari AS ke BNB Chain, dengan perluasan lanjut direncanakan.
Robinhood mendekati pasaran yang sama dari arah yang bertentangan. Alih-alih membawa ekuitas kepada pengguna berasaskan kripto, ia cuba membawa pelaburan berformat broker ke atas rantai. Robinhood Chain dilancarkan pada 1 Julai, dan nilai aset yang ditokenisasi di rangkaian itu meningkat dari sekitar $11.9 juta pada pelancaran menjadi $149.4 juta pada 4 September. Ekuitas yang ditokenisasi mewakili kira-kira 77% daripada nilai itu, atau sekitar $115 juta. Rangkaian kini menyokong lebih daripada 190 Stock Tokens, sementara Token Terminal menghitung kira-kira 1.2 juta pemegang saham yang ditokenisasi di Robinhood Chain.
Solana menempati tempat ketiga berdasarkan bilangan pemegang pada kira-kira 647.500, tetapi nombor dompet sahaja tidak menangkap peranannya. Solana telah menjadi penting bagi komposabiliti DeFi bagi ekuiti yang ditokenisasi. Pasaran xStocks di Kamino, contohnya, membenarkan pelabur mendepositkan produk ditokenisasi seperti SPYx dan QQQx sebagai jaminan dan meminjam koin stabil melawannya. Pasaran mencapai 92% penggunaan awal tahun ini, menunjukkan bahawa ekuiti yang ditokenisasi boleh menyokong pinjaman dan strategi berlesen, bukan hanya berfungsi sebagai representasi berdasarkan blok rantai bagi harga saham. Dengan kata mudah, BNB Chain bersaing melalui taburan, Robinhood melalui integrasi broker, dan Solana melalui kegunaan DeFi yang lebih mendalam.
Saham yang ditokenisasi sedang menjadi aset yang boleh diprogram
Perubahan dalam kegunaan itu mungkin akhirnya lebih penting daripada bilangan saham yang tersedia di atas rantai. Dalam akaun broker tradisional, pelabur biasanya membeli saham, memegangnya, menjualnya, atau menggunakan sistem margin broker. Penggantungan boleh menjadikan paparan ekuiti selaras dengan pelbagai aplikasi kewangan yang jauh lebih luas. Sebuah token boleh bergerak antara dompet, memasuki bursa terdesentralisasi, berfungsi sebagai jaminan pinjaman, atau berinteraksi dengan kontrak pintar lain tanpa setiap kes penggunaan baru memerlukan perantara kewangan yang berasingan.
Robinhood secara eksplisit membina berdasarkan idea itu. Token Sahamnya menggunakan piawaian ERC-20, dan dokumentasi Robinhood Chain menonjolkan potensi penggunaannya dalam antaramuka perdagangan, pasaran pinjaman dan produk berstruktur. Syarikat ini juga memasarkan Token Saham yang layak sebagai aset yang boleh dikerahkan secara onchain untuk hasil atau digunakan sebagai jaminan untuk meminjam. xStocks berasaskan Solana mengikuti jalan yang serupa kerana likuiditi yang lebih dalam membolehkan aset seperti SPY, QQQ, Tesla dan Nvidia yang ditokenisasi berpindah ke strategi pinjaman dan bersandar.
Ini adalah tempat teori tokenisasi menjadi lebih signifikan daripada perdagangan 24/7 semata. Jika ekuitas, ETF, koin stabil, surat berharga kerajaan, dan akhirnya aset dunia nyata lain boleh beroperasi dalam pasaran blok rantai yang saling berinteraksi, pelabur boleh berpindah jaminan antara kelas aset dengan lebih sedikit geseran. Ekuitas yang ditokenisasi masih hanya sebahagian kecil pasaran modal global—The Block baru-baru ini menganggarkan segmen ini pada sekitar $2.9 bilion, berbanding sekitar $15.9 bilion untuk surat berharga kerajaan yang ditokenisasi—tetapi ekuitas juga telah menjadi salah satu kategori RWA yang paling pesat berkembang. Peluang jangka panjang oleh itu bukan semata-mata meletakkan ticker saham di atas blok rantai, tetapi menjadikan aset tradisional boleh digunakan di dalam pasaran kewangan yang boleh diprogramkan.
Wall Street Sedang Membina Rel Onchain Sendiri
Bukti paling kuat bahawa tokenisasi bergerak melampaui trend asli kripto datang daripada operator pasaran tradisional sendiri. Pada 10 September, Nasdaq mengumumkan bahawa Nasdaq Ventures akan melabur $100 juta dalam Payward, syarikat induk Kraken. Kedua-dua syarikat merancang untuk memperdalam kerjasama mereka sekitar infrastruktur untuk ekuiti yang ditokenisasi, membawa salah satu bursa saham bertertib terbesar Amerika lebih rapat kepada salah satu platform dagangan kripto terbesar. Pengumuman itu muncul hanya beberapa hari sebelum Token Terminal menerbitkan angka 3.6 juta pemegang, menjadikan konvergensi antara pengagihan kripto dan infrastruktur pasaran tradisional sangat ketara.
Ini bukan langkah pertama Nasdaq menuju tokenisasi. Kerangka regulasi AS yang lebih luas sudah mulai beradaptasi dengan sekuriti yang diwakili di rangkaian blok rantai, sementara SEC menerbitkan panduan terperinci pada Januari yang membezakan antara sekuriti yang ditokenisasi oleh penerbit dan produk yang dicipta oleh pihak ketiga. Bursa tradisional semakin kelihatan berminat menggunakan blok rantai untuk bidang-bidang seperti rekod kepemilikan, infrastruktur perdagangan, penyelesaian dan pengedaran lintas sempadan sambil mempertahankan sistem pengawasan, kepatuhan, dan perlindungan pelabur yang berkaitan dengan pasaran sekuriti yang diatur.
Perbezaan ini penting. Wall Street tidak sekadar meninggalkan bursa yang diatur dan memindahkan semua perkara ke bursa terdesentralisasi tanpa kebenaran. Skenario yang lebih realistik ialah rel blok rantai menjadi terintegrasi ke dalam pasaran modal yang diatur. Rangkaian berasaskan kripto mungkin memimpin dalam perdagangan 24/7, penyimpanan sendiri, dan komposabiliti, sementara Nasdaq dan pemain sedia ada lain berfokus pada penerbitan yang mematuhi, likuiditi institusi, dan kepemilikan yang diakui secara undang-undang. Model-model tersebut mungkin semakin bertindih daripada satu menggantikan yang lain sepenuhnya.
Sebuah Saham yang Ditokenisasi Tidak Selalunya Sama Seperti Saham
Pertumbuhan pantas dalam ekuiti yang ditokenisasi juga menjadikan struktur produk semakin penting. SEC menekankan titik ini dalam pernyataan Januari 2026 mengenai sekuriti yang ditokenisasi. Sesetengah sekuriti boleh dikeluarkan secara langsung di atas rantai oleh atau atas nama syarikat itu sendiri. Yang lain dicipta oleh pihak ketiga yang memegang saham asas, sementara yang lain lagi hanya memberikan eksposur sintetik terhadap prestasi ekonomi saham. Hak yang berkaitan dengan struktur-struktur ini boleh berbeza secara material.
Robinhood memberikan contoh yang berguna. Token Sahamnya adalah surat utang yang ditokenisasi yang dikeluarkan oleh Robinhood Assets (Jersey) Limited. Robinhood menyatakan setiap token didukung 1:1 oleh surat berharga dasar yang dipegang oleh penjaga, tetapi memiliki token tidak memberikan hak hukum atau manfaat atas saham perusahaan dasar. Pengajuan SEC perusahaan secara khusus menyatakan bahwa investor Token Saham tidak menerima hak hukum atau manfaat terhadap penerbit saham yang dirujuk. Perbedaan-perbedaan ini baru-baru ini menjadi sangat jelas ketika CEO AMC Adam Aron mengkritik penciptaan token yang terkait AMC tanpa persetujuan perusahaan, sementara CEO Robinhood Vlad Tenev berargumen bahwa pihak ketiga dapat menciptakan produk keuangan yang merujuk pada saham yang diperdagangkan secara publik.
Perdebatan itu menyentuh inti peringkat seterusnya penokenan. Pelabur tidak boleh mengandaikan bahawa membeli sesuatu yang dipanggil “token Apple” atau “token AMC” menjadikan mereka pemegang saham Apple atau AMC yang biasa. Hak undian, dividen, perlindungan kebangkrutan, susunan penjagaan dan tuntutan undang-undang bergantung kepada bagaimana produk tersebut dirangka. Platform yang paling berjaya mungkin ialah yang menggabungkan kemudahan onchain dengan hak undang-undang yang jelas dan susunan jaminan yang telus—bukan sekadar yang mengeluarkan jumlah token terbanyak.
Bisakah Saham yang Ditanamkan Benar-Benar Menantang Pasar Tradisional?
Peningkatan 619% dalam bilangan pemegang menunjukkan bahawa ekuiti onchain memasuki fasa pengambilan yang jauh lebih pantas, tetapi pasaran ini masih kecil berbanding sistem ekuiti awam global. Ekuiti yang ditokenisasi baru-baru ini dianggarkan berjumlah sekitar $2.8 bilion hingga $2.9 bilion dalam kapitalisasi pasaran, walaupun bahagian mereka dalam pasaran RWA yang ditokenisasi secara keseluruhan meningkat dengan pantas. Sebagai perbandingan, syarikat-syarikat yang dirujuk oleh token-token ini masing-masing boleh bernilai ratusan bilion atau bahkan trilion dolar. Oleh itu, penokenisasi sedang tumbuh dengan pantas tetapi belum mewakili pengganti yang bermakna kepada bursa saham tradisional.
Terdapat juga masalah struktur yang perlu diselesaikan. Likuiditi boleh terpecah apabila syarikat yang sama mempunyai beberapa versi tokenisasi di pelbagai blok rantai dan penerbit. Sekatan geografi masih penting: Contohnya, Token Saham Robinhood semasa ini tidak tersedia kepada penduduk Amerika Syarikat, Kanada, United Kingdom dan Switzerland. Perdagangan 24 jam memperkenalkan soalan lain. Jika token yang dikaitkan dengan Nvidia diperdagangkan sepanjang hujung minggu semasa Nasdaq ditutup, pasaran onchain masih perlu menentukan harga rujukan yang adil sebelum saham asas mula diperdagangkan semula. Kesenjangan tersebut boleh mencipta mekanisme penemuan harga baru dan bentuk kemeruapan baru.
Untuk sebab itu, hasil terdekat yang paling mungkin bukanlah blok rantai “menggantikan Wall Street.” Tokenisasi muncul sebagai lapisan pengedaran, penyelesaian, dan jaminan tambahan bersama sistem sekuriti yang sedia ada. Persaingan sebenar akan berpusat pada siapa yang dapat menggabungkan tiga perkara: pengguna sebenar, likuiditi mendalam, dan hak pelabur yang boleh ditegakkan. Jumlah pemegang menunjukkan siapa yang kini mengawal pengedaran, tetapi ukuran yang lebih mendalam ini akan menentukan platform mana yang kekal relevan apabila pasaran matang.
Apakah yang akan datang seterusnya untuk perlumbaan Ekuiti Onchain?
Fasa seterusnya akan menguji sama ada pertumbuhan pemegang yang meledak hari ini boleh diterjemahkan menjadi aktiviti kewangan yang berterusan. BNB Chain perlu membuktikan bahawa kelebihan pengagihannya dapat menyokong likuiditi yang berterusan. Robinhood perlu menukar ekosistem broker yang besar dan blok rantai yang tumbuh dengan pantas menjadi pasaran jangka panjang untuk sekuriti yang ditokenkan. Solana mempunyai peluang untuk memperdalam kes penggunaan DeFi yang menjadikan saham yang ditokenkan bukan sekadar perwakilan pasif terhadap aset tradisional. Pada masa yang sama, Nasdaq dan operator pasaran tradisional lain sedang membangunkan infrastruktur tokenisasi mereka sendiri, membawa kredibiliti peraturan dan hubungan institusi ke dalam persaingan dengan rangkaian asli kripto.
Pembangunan ini boleh dilihat dalam tiga peringkat. Soalan pertama ialah sama ada saham boleh ditokenkan sama ada atau tidak. Soalan itu telah dijawab secara berkesan. Soalan semasa ialah siapa yang mengawal pengagihan dan likuiditi. Soalan jangka panjang akan sama ada sekuriti yang ditokenkan menjadi lapisan bermakna dalam infrastruktur pasaran modal utama, bukan sekadar produk kripto khusus.
Bagi pelabur, kenaikan 619% itu penting tetapi tidak lengkap. Pertumbuhan pemegang menunjukkan di mana pengguna tiba. Volum dagangan, likuiditi, hak undang-undang dan keupayaan untuk mengintegrasikan aset ke dalam pasaran kewangan yang lebih luas akan menunjukkan sama ada mereka kekal.
🔥 Di Luar Berita Utama: Apa yang Dimaksud dengan KuCoin 5.0 untuk Anda
Berita pasaran bergerak pantas — tetapi tempat anda bertindak atasnya sama pentingnya. Pada Oktober ini, KuCoin melancarkan KuCoin 5.0, mengubah KuCoin menjadi platform yang dibina semula. Inilah apa yang benar-benar berubah untuk anda:
-
Satu akaun untuk semua. Platform lama memisahkan dana anda ke dalam akaun "spot", "margin", dan "niaga hadapan" yang berasingan dan mengharapkan anda memahami sebabnya. Akaun Bersepadu KuCoin 5.0 menghilangkan semua itu — deposit sekali, dan semuanya tersedia secara langsung.
-
Saham, indeks, dan komoditi. KuCoin 5.0 mengembangkan diri melampaui kripto ke pasaran global. Apabila kripto bergerak mendatar dan ekuitas meningkat (atau sebaliknya), anda boleh berpindah dalam beberapa minit tanpa perlu membuka akaun broker dan menunggu berhari-hari untuk saluran fiat.
-
Aset dunia nyata (RWA). Paparan yang ditokenkan terhadap aset tradisional seperti komoditi, tepat di dalam akaun kripto anda. Salah satu segmen yang tumbuh paling pantas dalam kewangan global kini tidak lagi dicadangkan untuk institusi — anda boleh mengaksesnya daripada baki yang sama yang anda gunakan untuk perdagangan.
-
Hasilkan sambil belajar. Belum bersedia untuk berdagang? KCUSD membolehkan koin stabil anda menghasilkan faedah harian yang auto-kompaun. Cara paling tenang untuk menjadikan deposit anda yang menganggur bekerja untuk mendapatkan pulangan 4%.
-
Pembantu AI dalam bahasa yang mudah. Tanya soalan, dapatkan konteks pasaran, fahami apa yang anda lihat — terintegrasi ke dalam platform, tiada jargon diperlukan.
-
Sebuah aplikasi yang tidak membanjiri. Lebih pantas, lebih bersih, dan konsisten — intuitif sejak sentuhan pertama, bukan selepas tutorial.
-
Keselamatan yang boleh anda semak, bukan sekadar dipercayai. Entiti EU berlesen MiCAR, Proof of Reserves yang boleh anda semak sendiri, dan keselamatan bersijil antarabangsa (SOC 2 Type II, ISO 27001:2022).
Cipta akaun anda dalam beberapa minit — dan mulakan di platform yang dibina untuk arah masa depan kripto, bukan tempat ia bermula.
Kesimpulan
Pemegang saham yang ditokenisasi yang mencapai sekitar 3,6 juta tidak bermakna Wall Street telah berpindah ke blok rantai. Namun, ia menunjukkan bahawa ekuiti onchain sedang bergerak melampaui peringkat bukti konsep dan memasuki fasa pengedaran yang lebih kompetitif. BNB Chain, Robinhood Chain, dan Solana sudah mengejar strategi yang berbeza, sementara pelaburan $100 juta Nasdaq ke dalam induk Kraken, Payward, menunjukkan bahawa operator pasaran tradisional semakin memandang tokenisasi sebagai infrastruktur yang layak dibina, bukan sekadar eksperimen kripto.
Fasa seterusnya pasaran tidak akan dimenangi semata-mata oleh blok rantai yang mencantumkan paling banyak token saham. Ia akan bergantung pada platform mana yang mampu menggabungkan pengedaran, likuiditi mendalam, fungsi onchain yang berguna, dan perlindungan pelabur yang boleh dipercayai. Kenaikan 619% memberitahu kita bahawa perlumbaan telah dipercepat. Ia belum memberitahu kita siapa yang akan menang.
Soalan Lazim
Bolehkah saham yang ditokenisasi membayar dividen?
Mereka boleh, tetapi mekanismenya bergantung pada produk. Sesetengah penerbit mungkin meneruskan nilai ekonomi dividen, sementara yang lain menyesuaikan keseimbangan token atau nilai rujukan. Pelabur seharusnya memeriksa dokumen setiap produk daripada mengandaikan ia membawa hak dividen yang sama seperti saham yang dimiliki secara langsung.
Bolehkah saham yang ditokenkan diperdagangkan apabila pasaran AS ditutup?
Sebahagian boleh dagang di luar jam bursa AS tradisional, termasuk sepanjang masa. Walau bagaimanapun, apabila pasaran asas ditutup, penemuan harga mungkin lebih bergantung kepada likuiditi yang tersedia, sumber rujukan dan jangkaan pedagang, yang berpotensi meningkatkan penyimpangan daripada harga pasaran tradisional terakhir.
Bolehkah pelabur AS membeli setiap saham yang ditokengkan?
Tidak. Kelayakan berbeza secara signifikan mengikut penerbit dan yurisdiksi. Sesetengah tawaran saham yang ditokenisasi secara khusus tidak tersedia kepada penduduk AS walaupun merujuk kepada syarikat yang disenaraikan di AS.
Apa yang berlaku jika penerbit saham tertokenisasi gagal?
Hasilnya bergantung kepada struktur undang-undang, susunan penjagaan, dan tuntutan pelabur terhadap saham asas. Tokenisasi pihak ketiga boleh memperkenalkan risiko penerbit atau kegagalan bayar yang tidak semestinya wujud apabila pelabur memiliki saham asal secara langsung.
Adakah saham yang ditokenisasi sama dengan CFD saham?
Tidak semestinya. Kedua-duanya boleh memberikan eksposur ekonomi tanpa kepemilikan langsung, tetapi produk yang ditokenisasi boleh menggunakan struktur jaminan yang berbeza dan mungkin boleh dipindahkan antara dompet blok rantai atau diintegrasikan ke dalam DeFi. Perlakuan undang-undang dan peraturan mereka juga berbeza mengikut yurisdiksi dan reka bentuk produk.
Penafian: Artikel ini hanya untuk tujuan maklumat dan tidak merupakan nasihat pelaburan. Aset kripto boleh sangat volatil, dan keadaan pasaran, likuiditi token, serta perkembangan projek boleh berubah dengan pantas. Pembaca harus menjalankan penyelidikan sendiri dan menilai toleransi risiko sebelum membuat keputusan kewangan.
Penafian: Halaman ini telah diterjemahkan dengan menggunakan teknologi AI untuk keselesaan anda. Untuk mendapatkan maklumat yang paling tepat, rujuk kepada versi bahasa Inggeris asal.