

Laporan Mingguan KuCoin Ventures: Pekerjaan Lemah Mengurangkan Harapan Kenaikan Suku Bunga, Sementara Imbal Hasil Jangka Panjang yang Tinggi Menjaga Pasar Kripto Berbeza [gambar]
1. Ringkasan Pasar Mingguan
Kripto dan Kewangan Tradisional Mempercepat Integrasi Dua Arah: Koin Stabil Memasuki Penyelesaian Bank Sementara Mekanisme Perdagangan Asli Kripto Meluas ke Pasar Beratur
Minggu lepas, perkembangan sekitar infrastruktur kewangan — termasuk penyelesaian koin stabil, penyelesaian derivatif, dan dagangan berterusan dengan tempoh lebih panjang — menjadi semakin menonjol, kerana integrasi antara Kripto dan kewangan tradisional bergerak lebih jauh ke dalam mekanisme pasaran asas. Citi dan Coinbase memperluaskan kerjasama mereka untuk lebih mengintegrasikan koin stabil ke dalam proses pengumpulan korporat dan penyelesaian perbankan, sementara Lloyds dan Visa menyelesaikan uji coba penyelesaian lintas sempadan berdasarkan koin stabil. Di sisi dagangan, Coinbase berjaya mendapat pendaftaran sebagai Organisasi Penyelesaian Derivatif (DCO) daripada Suruhanjaya Perdagangan Futures Komoditi AS (CFTC), manakala Robinhood mengumumkan rancangan untuk memperkenalkan niaga hadapan abadi kepada pengguna AS yang layak serta memperluaskan jam dagangan ekuiti.
Koin stabil pertama kali semakin ditanamkan secara langsung dalam aliran kewangan tradisional. Pada 28 September, Citi dan Coinbase mengumumkan kerjasama yang diperluaskan: Coinbase akan menggunakan Dompet Akaun Maya Citi untuk menyediakan kemampuan akaun fiat kepada pelanggan korporat, membolehkan dana fiat yang masuk ditukar secara automatik kepada koin stabil. Sementara itu, pelanggan institusi Citi akan mampu menerima pembayaran koin stabil melalui Spring by Citi, dengan Coinbase menyediakan infrastruktur pembayaran dan Citi menyelesaikan penyelesaian fiat. Berbanding sekadar menawarkan perniagaan koin stabil, kerjasama ini menghubungkan akaun bank, pertukaran fiat-ke-koin stabil, dan pembayaran korporat secara lebih langsung.
Dua hari kemudian, Lloyds Banking Group dan Visa menyelesaikan uji coba langsung selama tujuh hari, menyelesaikan jumlah total $750,000 dalam kewajiban pembayaran lintas batas menggunakan USDC. Dana sampai ke Visa dalam kurang dari satu jam, termasuk pada akhir pekan. Uji coba ini berfokus pada penyelesaian belakang antara bank dan jaringan pembayaran, bukan pembayaran konsumen itu sendiri, sambil menguji arus dana di kedua lingkungan blok rantai publik dan swasta. Walaupun masih terbatas dalam skala, uji coba ini menunjukkan bahwa penggunaan koin stabil semakin melampaui pindah di dalam platform Crypto dan masuk ke proses penyelesaian lintas batas nyata di dalam institusi keuangan tradisional.
Ini juga mengalihkan fokus terkini dalam pembangunan koin stabil dari “siapa yang akan mengeluarkan” kepada “siapa yang akan menggunakannya dan aliran kewangan mana yang akan dimasukinya.” Namun, pasaran masih sebahagian besar berada pada peringkat perkongsian dan uji coba. Citi dan Coinbase belum mengumumkan volum pembayaran sebenar, sementara skala uji coba Lloyds dan Visa juga masih相对 terhadap terhadap. Soal yang lebih penting ke depannya ialah sama ada koin stabil mampu menghasilkan penggunaan berterusan dalam pembayaran korporat, pengurusan perbendaharaan, dan penyelesaian lintas sempadan, bukan sekadar menyelesaikan pengesahan teknikal.
Infrastruktur dagang mencerminkan integrasi dalam arah yang bertentangan. Pada 28 September, CFTC bersetuju dengan pendaftaran Coinbase Clearing LLC sebagai Organisasi Pembersihan Derivatif (DCO), membenarkannya untuk membersihkan niaga hadapan yang sepenuhnya dijamin, pilihan atas niaga hadapan, dan pertukaran. Digabungkan dengan pendaftaran FCM (Mandatori Komisi Niaga Hadapan) dan DCM (Pasar Kontrak yang Dilantik) yang sedia ada, Coinbase kini telah membina kerangka derivatif yang diatur di AS yang merangkumi perantaraan, dagangan, dan pembersihan. Coinbase juga sedang menempatkan sistem pembersihan sebagai pusat pembersihan yang berpusat pada USDC, dengan rancangan untuk menyokong jaminan USDC dan penyelesaian 24/7, membawa pendanaan berdasarkan koin stabil dan mekanisme operasi sepanjang masa yang biasanya dikaitkan dengan pasaran Crypto lebih jauh ke dalam infrastruktur derivatif yang diatur.
Robinhood sedang mengejar arah yang serupa pada peringkat produk dan jam niaga. Pada 29 September, syarikat itu mengumumkan rancangan untuk memperkenalkan niaga hadapan abadi kepada pengguna AS yang layak dan memperluaskan lagi perdagangan ekuiti akhir pekan pada awal tahun depan, bergerak menuju model niaga yang lebih dekat dengan ketersediaan 24/7. Produk-produk ini masih berada pada peringkat pelancaran yang dirancang, tetapi mekanisme seperti niaga hadapan abadi dan perdagangan sepanjang masa — yang secara sejarah lebih biasa berlaku di pasaran Crypto — secara beransur-ansur memasuki arsitektur produk platform perantara tradisional.
Robinhood laman web rasmi
Dari perspektif struktur industri, peringkat seterusnya dalam persaingan mungkin tidak lagi sekadar tentang sama ada institusi “menawarkan produk Crypto,” tetapi sama ada penyelesaian koin stabil, perniagaan 24 jam, dan mekanisme derivatif baharu boleh dimasukkan secara boleh dipercayai ke dalam sistem kewangan yang sedia ada. Institusi kewangan tradisional perlu mengatasi interaksi antara rangkaian pembayaran, penyelesaian, pematuhan, dan pengurusan risiko, sementara platform Crypto yang memasuki pasaran yang diatur juga perlu beradaptasi dengan keperluan modal, penyelesaian, dan perlindungan pelabur yang berkaitan.
Oleh itu, alih-alih memfokuskan pada bilangan perjanjian baharu atau pengumuman produk, indikator yang lebih bermakna ke depannya ialah sama ada data penggunaan berterusan mulai muncul — termasuk jumlah pembayaran dan penyelesaian korporat di kalangan Citi/Coinbase dan Lloyds/Visa, produk dan jumlah penyelesaian yang ditangani oleh Coinbase Clearing, serta pelancaran sebenar dan pengambilan pengguna terhadap niaga hadapan abadi dan perdagangan ekuiti hujung minggu Robinhood. Indikator-indikator ini mungkin memberikan pandangan yang lebih jelas sama ada integrasi antara Crypto dan kewangan tradisional masih berada pada peringkat produk dan uji coba teknikal, atau sedang maju ke arah pengambilan sebenar di peringkat infrastruktur.
2. Isyarat Pasar Pilihan Mingguan
Data pekerjaan lemah mendorong penurunan harapan kenaikan kadar jangka dekat, tetapi hasil jangka panjang tetap tinggi kerana pasaran kripto kekal secara struktur berbeza
Perubahan paling ketara di pasaran makro minggu lepas ialah data pekerjaan AS yang lemah sekali lagi mengurangkan jangkaan terhadap kenaikan kadar lebih lanjut dalam jangka pendek, walaupun penilaian semula ini tidak sepenuhnya dipindahkan kepada hasil Treasury jangka panjang. Kompleksiti utama dalam persekitaran semasa ialah jangkaan kadar dasar menjadi sedikit kurang hawkish sambil kos pendanaan jangka panjang kekal tinggi. Ini telah memberi ruang nafas kepada aset berisiko, tetapi pasaran belum memasuki kempen kenaikan yang didorong oleh likuiditi yang luas.
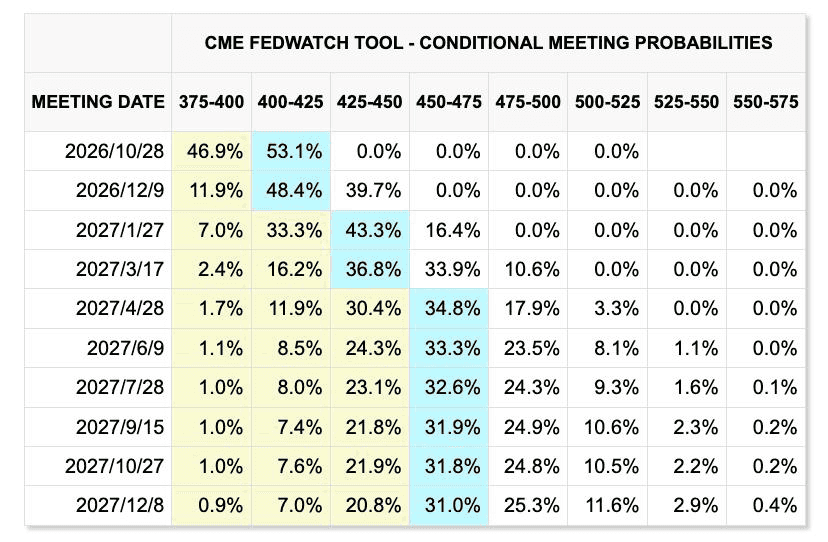
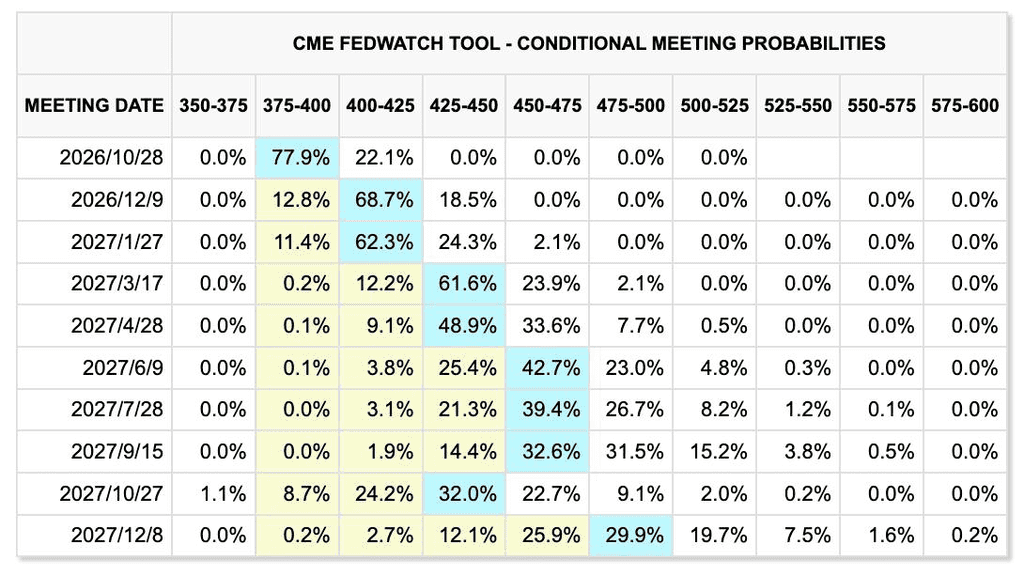
Perubahan dalam harga pasaran dalam dua minggu terakhir (minggu sebelumnya ditunjukkan terlebih dahulu, minggu semasa kedua)
CME FedWatchTool
Gaji bukan pertanian AS meningkat hanya sebanyak 29,000 pada September, sementara kadar pengangguran naik sedikit kepada 4.2%. Angka pekerjaan untuk Julai dan Ogos telah disemak turun sebanyak 60,000 secara keseluruhan, sementara pendapatan jam purata naik hanya 0.1% bulan-ke-bulan dan 3.0% tahun-ke-tahun, menunjukkan penyejukan berterusan di pasaran buruh. Inflasi masih jelas di atas sasaran 2% Federal Reserve, walaupun pertumbuhan PCE teras bulanan hanya 0.2%.
Laporan gaji bukan pertanian yang lemah mengurangkan jangkaan pasaran terhadap pengetatan lanjutan. Menurut data CME FedWatch terkini, pasaran kini menghargai tiada kenaikan kadar tambahan pada pertemuan FOMC 28 Oktober 2026. Namun, pada jangka yang lebih jauh, harga pasaran masih mencerminkan kemungkinan satu kenaikan kadar lagi sebelum akhir tahun. Ini menunjukkan bahawa jangkaan terhadap lintasan dasar masa depan masih cair, dan pengurusan risiko sisi bawah terhadap pertumbuhan ekonomi mungkin semakin menjadi salah satu pertimbangan dasar utama Federal Reserve.
Pasar ekuiti AS pulih dengan tajam pada hari Jumaat selepas laporan pekerjaan, walaupun secara mingguan, S&P 500 masih turun 0.27%, Dow Jones Industrial Average turun 1.26%, dan Nasdaq Composite naik 0.45%. Yang lebih ketara ialah tindak balas di pasaran bon: hasil bon 10 tahun AS sempat naik ke paras tertinggi pelbagai tahun sekitar 5.34% seminggu itu, jatuh tajam selepas laporan pekerjaan, kemudian pulih semula ke sekitar 5.28%.
Ini menunjukkan tahap perbezaan dalam logik perniagaan pasaran: data pekerjaan yang lemah telah mengurangkan keperluan mendesak bagi Federal Reserve untuk meneruskan peningkatan kadar faedah dalam jangka pendek, tetapi hasil jangka panjang masih terhad oleh faktor-faktor termasuk harga tenaga, risiko inflasi, keperluan pembiayaan fiskal, dan premi tempoh. Kenaikan pada hari Jumaat dalam aset berisiko oleh itu kelihatan terutamanya mencerminkan semula harga kebarangkalian peningkatan kadar Oktober yang lebih rendah, sementara syarat kewangan yang lebih luas belum lagi melonggarkan secara bermakna.
TradingView
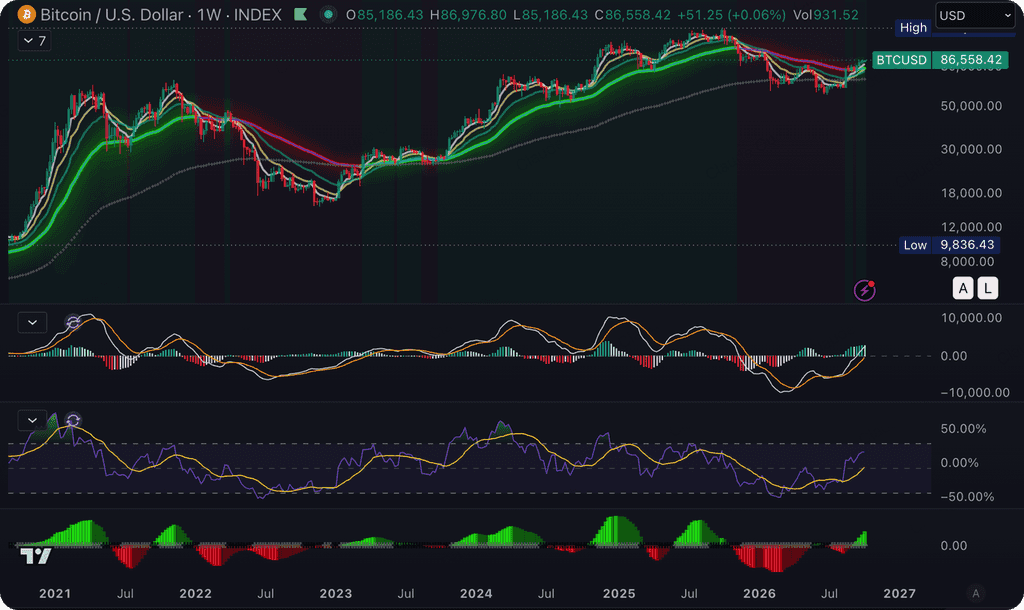
Di pasaran sekunder kripto, kemeruapan keseluruhan kekal相对 terhadap terhadap. Pada akhir minggu, bitcoin diperdagangkan sekitar $85,000, manakala ETH berfluktuasi sekitar $2,700, dengan kapitalisasi pasaran kripto keseluruhan hampir tidak berubah. Pada masa yang sama, dominasi bitcoin meningkat sedikit kepada 58.9%, sementara hanya sekitar 15 daripada 50 aset kripto teratas yang mencatat keuntungan mingguan, menunjukkan kekuatan pasaran yang相对 lemah.
BTC tetap berada di atas julat $80,000 walaupun hasil Treasury meningkat dan dolar AS relatif kuat, menunjukkan bahawa keadaan pendanaannya masih relatif stabil; namun, ketahanan ini masih sebahagian besar tertumpu pada bitcoin sahaja. Selepas data pekerjaan mendorong pasaran untuk mengurangkan jangkaan kenaikan kadar dalam jangka pendek, ETH dan kebanyakan altcoin tidak mengalami peningkatan beta yang sepadan, menunjukkan bahawa peningkatan kecil dalam lanskap makro belum beralih kepada pemulihan luas dalam minat risiko kripto.
Aset Kripto dan ETF: BTC Kekal Tahan, Tetapi Kecenderungan Terhadap Risiko Masih Belum Meluas
SoSoValue
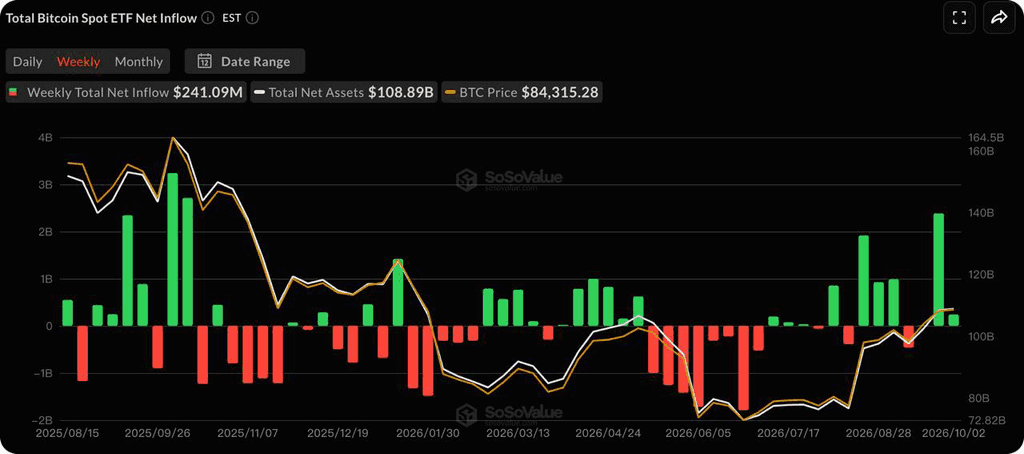
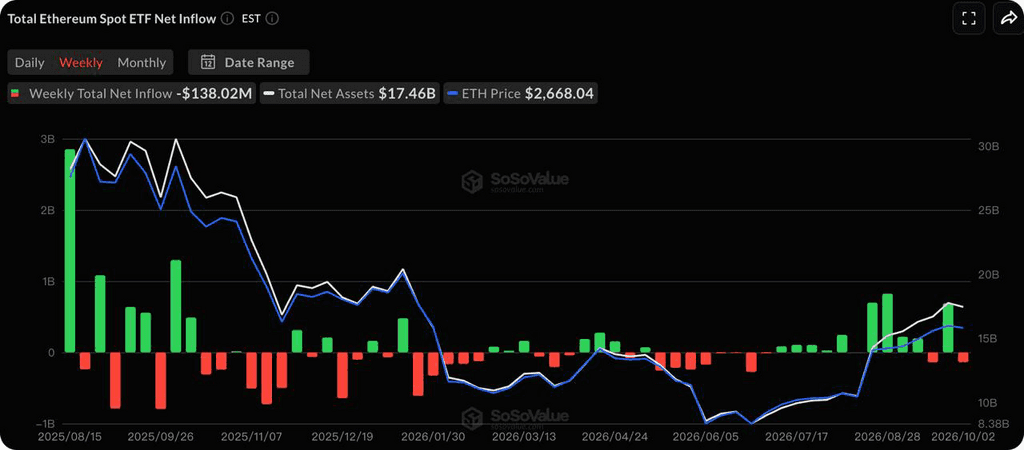
Menurut data SoSoValue, ETF spot bitcoin AS merekodkan aliran bersih sebanyak kira-kira $241 juta seminggu, membawa jumlah aset bersih kepada sekitar $108.89 bilion. Dalam tempoh yang sama, ETF spot ethereum merekodkan aliran bersih sebanyak kira-kira $138 juta.
Arah aliran menunjukkan beberapa perbezaan antara dua aset tersebut. Dengan tekanan kadar faedah jangka panjang masih tinggi, aliran ETF terus mengutamakan BTC, manakala ETH belum menarik aliran masuk tambahan yang berterusan. Ini secara umum selari dengan peningkatan semula dominasi Bitcoin di pasaran sekunder dan menunjukkan bahawa modal institusi masih tertumpu pada aset kapitalisasi besar daripada berpindah secara bermakna ke dalam paparan berbeta lebih tinggi.
Stablecoin Suplai Berterusan Membesar, Sementara Likuiditi Dolar Atas Rantaian Tidak Menyusut Secara Ketara
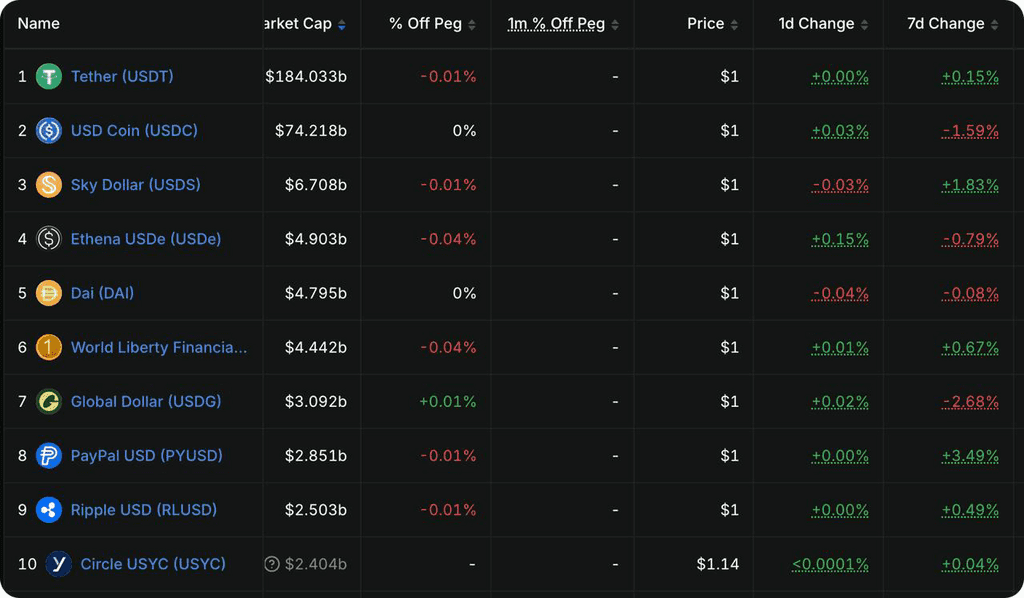
DeFiLlama
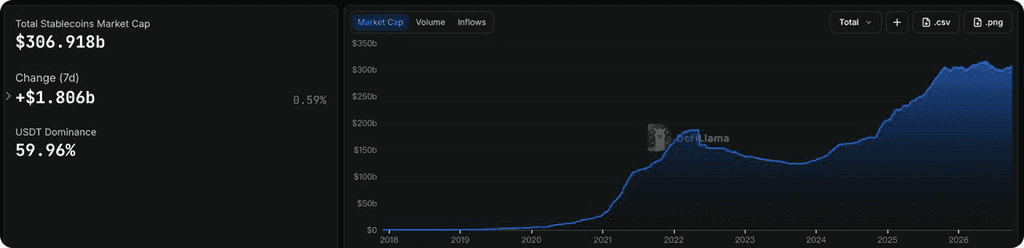
Menurut data DeFiLlama, jumlah kapitalisasi pasaran koin stabil berada pada kira-kira $306.9 bilion, meningkat sebanyak kira-kira $1.8 bilion, atau 0.59%, dalam tempoh tujuh hari terakhir.
Jumlah dolar atas rantai keseluruhan dengan demikian masih berada dalam fasa pengembangan perlahan, walaupun agihan cairan tambahan masih tidak seimbang. Bekalan koin stabil tidak mengecut secara signifikan seiring fluktuasi aset berisiko, terus memberikan sokongan cairan asas tertentu kepada pasaran kripto. Namun, kadar pertumbuhan semasa masih tidak mencukupi secara sendirian untuk menyokong kenaikan yang meluas dan didorong oleh cairan pasaran.
Peristiwa Utama yang Perlu Diperhatikan Minggu Ini
Kalendar ekonomi AS agak ringan minggu ini, dengan perhatian pasaran kemungkinan akan berfokus lebih kepada minit FOMC September, aktiviti sektor perkhidmatan, dan jangkaan inflasi.
-
5 Oktober: PMI Perkhidmatan ISM AS September;
-
6 Oktober: Data perdagangan antarabangsa Ogos;
-
7 Oktober: Minit mesyuarat FOMC 15–16 September, dengan pasaran kemungkinan akan memfokuskan perbincangan mengenai inflasi, pasaran buruh, dan syarat-syarat yang diperlukan untuk sebarang kenaikan kadar faedah lanjutan;
-
9 Oktober: Perasaan pengguna Universiti Michigan dan jangkaan inflasi awal untuk Oktober.
Yield surat berharga jangka panjang dan harga tenaga mungkin tetap lebih penting untuk dipantau berbanding sebarang pelepasan data ekonomi tunggal. CPI AS untuk September akan dikeluarkan minggu berikutnya pada 14 Oktober. Dengan sedikit pelepasan inflasi utama yang dijadualkan sebelum itu, sama ada yield surat berharga 10-tahun boleh menurun secara berterusan dari sekitar 5,3% mungkin secara langsung mempengaruhi persekitaran penilaian untuk ekuiti teknologi dan aset kripto.
Kemas kini Pendanaan Pasar Utama
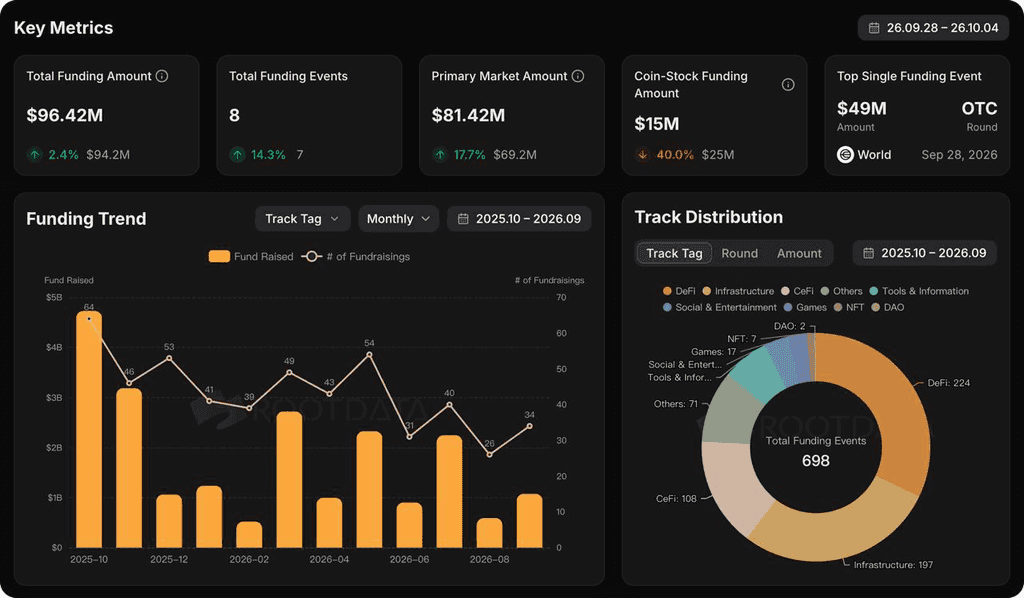
RootData
Di pasaran utama, aktiviti pelaburan tetap terfokus pada bursa dan infrastruktur perniagaan, serta infrastruktur pembayaran koin stabil dan akaun, sementara institusi kewangan tradisional dan pelabur korporat strategik terus menyumbang bahagian peserta yang relatif tinggi.
Salah satu transaksi yang lebih mewakili minggu lepas ialah pembiayaan ekuiti Siri C1 Jeeves sebanyak $110 juta, dipimpin oleh CoinFund, dengan penyertaan dari AllianceBernstein, a16z, Coinbase Ventures, GIC, ParaFi, dan lain-lain. Jeeves berada di persimpangan infrastruktur kewangan koin stabil dan fintech, menggunakan koin stabil untuk menghubungkan akaun korporat sambil menyediakan kad korporat yang dikeluarkan secara tempatan di pelbagai pasaran, pengurusan tunai, OCR invois, dan alur kelulusan perbelanjaan. Syarikat ini telah mengumumkan jumlah volume pembayaran koin stabil tahunan sebanyak kira-kira $1.5 bilion. Semasa tempoh yang sama, penyedia infrastruktur pembayaran lintas batas Walapay mengumpul dana seed sebanyak $4.6 juta, di mana koin stabil juga berfungsi sebagai lapisan penyelesaian antara akaun bank dan rangkaian pembayaran tempatan di pelbagai wilayah.
Secara keseluruhan, pasaran utama masih berada dalam fasa pemulihan peringkat rendah. Modal masih tertumpu kepada sejumlah kecil projek dengan sokongan sumber yang lebih kuat, keyakinan pelaksanaan yang lebih tinggi, atau laluan keluar yang lebih jelas, sementara persekitaran penggalakan dana untuk projek-projek kecil dan sederhana masih berhati-hati.
Penafian Maklumat pasaran umum ini, yang mungkin berasal dari sumber pihak ketiga, komersial, atau disponsori, bukan merupakan nasihat undang-undang, kepatuhan, kewangan, atau pelaburan, tawaran, ajakan, atau jaminan. Kami tidak membuat pernyataan atau jaminan secara eksplisit atau tersirat mengenai ketepatan, kelengkapan, atau kebolehpercayaannya, dan menolak tanggungjawab atas sebarang kerugian yang timbul. Pelaburan/dagangan adalah berisiko; prestasi lepas tidak menjamin keputusan masa depan. Pengguna harus menyelidik, menilai dengan bijak, dan mengambil tanggungjawab penuh. Sila berunding dengan penasihat undang-undang, cukai, atau kewangan profesional jika perlu.
Penafian: Halaman ini telah diterjemahkan dengan menggunakan teknologi AI untuk keselesaan anda. Untuk mendapatkan maklumat yang paling tepat, rujuk kepada versi bahasa Inggeris asal.