Laporan Mingguan KuCoin Ventures: Pergerakan Wall Street Secara On-Chain Seiring Pengurangan Likuiditi Pasaran
Laporan Mingguan KuCoin Ventures: Pergerakan Wall Street Secara On-Chain Seiring Pengurangan Likuiditi Pasaran
1. Ringkasan Pasar Mingguan
Dari Niaga Hadapan Perpetual hingga Sekuriti Tertokenisasi, Wall Street Mempercepat Pergerakannya ke Pasar Atas Rantaian
Minggu lepas membawa beberapa perkembangan pelengkap dalam konvergensi kewangan tradisional dan pasaran berdasarkan rantai: ICE mengumumkan rancangan untuk membawa niaga hadapan abadi berdasarkan Hyperliquid ke pasaran yang diatur di Amerika Syarikat, pelabur makro terkemuka Stanley Druckenmiller mengesahkan secara awam pelaburannya dalam Trade[XYZ], dan DTCC secara rasmi melancarkan perkhidmatan tokenisasi sekuriti. Sementara itu, beberapa syarikat yang disenaraikan mempersoalkan saham mereka yang diperdagangkan di tempat sekuriti yang ditokenisasi. Pembangunan infrastruktur dan komitmen modal sedang maju, manakala penerimaan penerbit masih bercampur.
Pada 29 Oktober, ICE, induk syarikat New York Stock Exchange, mengumumkan persetujuan dengan Trade[XYZ] dan pelaburan strategik dalam syarikat tersebut. Pasangan ini merancang untuk membina pasaran niaga hadapan abadi yang diatur untuk pedagang eceran dan struktur penyelesaian khas yang dibina di atas Hyperliquid, menawarkan eksposur harga kepada kripto, ekuiti, komoditi, pertukaran asing dan aset lain. Usaha sama ICE dengan OKX juga dijangka berfungsi sebagai saluran pengedaran. Perkongsian ini masih tertakluk kepada kelulusan peraturan, tetapi kepentingannya sudah jelas: bursa tradisional sedang mengkomitkan operasi pasaran, kemampuan penyelesaian, dan sumber pengedaran kepada niaga hadapan abadi atas rantai.
Kami menghargai semua pengguna yang telah menyokong kami sepanjang perjalanan ini. Terima kasih kerana menjadi sebahagian daripada komuniti kami.
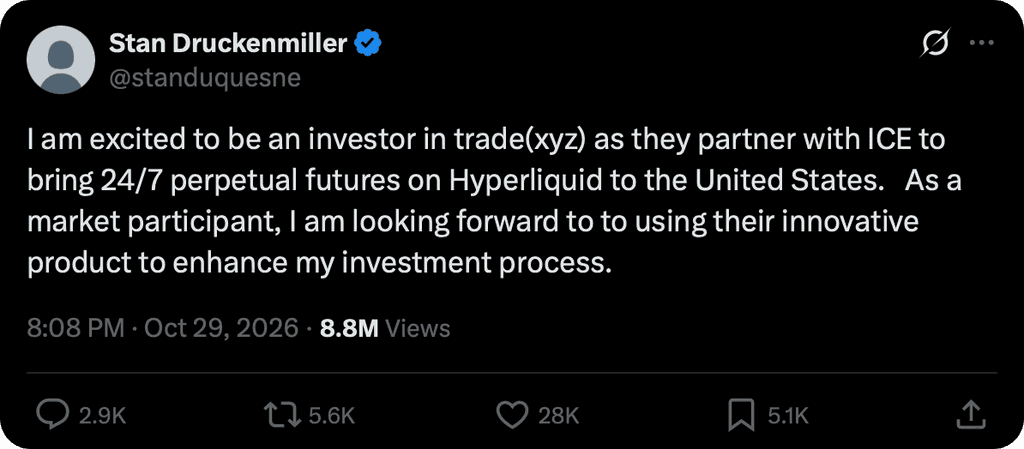
Pada hari yang sama, pelabur Wall Street terkenal Stanley Druckenmiller mengesahkan dalam pos pertamanya di X bahawa beliau merupakan pelabur dalam Trade[XYZ] dan menantikan penggunaan produknya untuk meningkatkan proses pelaburannya. Jumlah pelaburan tidak diumumkan. Keterlibatannya menawarkan contoh nyata tentang niaga hadapan abadi atas rantai yang menarik peserta pasaran kewangan tradisional, menggabungkan komitmen modal dengan niat yang dinyatakan untuk menggunakan produk tersebut.
Terdapat juga kemajuan nyata dalam mobiliti sekuriti. Pada 28 Oktober, DTC, anak syarikat DTCC, secara rasmi melancarkan perkhidmatan tokenisasi mereka, membolehkan hak atas sekuriti yang dipegang dalam simpanan ditukar antara bentuk tradisional dan bentuk tertokenisasi sambil mengekalkan hak kepemilikan, kepentingan ekonomi, dan perlindungan pelabur yang berkaitan. Perkhidmatan ini kini diintegrasikan dengan Canton dan rangkaian peribadi Besu DTCC. Dua puluh peserta DTC telah menandatangani perjanjian untuk mengaksesnya, termasuk J.P. Morgan, Citi, Morgan Stanley, dan Fidelity, dengan 34 sekuriti awalnya tersedia untuk tokenisasi. Nilai segeranya terletak pada peningkatan kecekapan pindahan sekuriti dan pergerakan jaminan.
Penerbit, bagaimanapun, mengambil sikap yang lebih berhati-hati. Notis pada 28 Oktober daripada perniagaan bersama ICE–OKX, OKXICE, menyenaraikan 38 syarikat yang keberatan terhadap perniagaan tokenisasi saham mereka, termasuk Walmart dan Eli Lilly. Keberatan-keberatan ini berkaitan dengan peraturan di tempat khusus ini. Notis tersebut tidak mengungkapkan sebab-sebab setiap syarikat, jadi ia tidak seharusnya ditafsirkan sebagai penolakan menyeluruh terhadap tokenisasi sekuriti.
Secara keseluruhan, perkembangan ini menunjukkan perubahan yang lebih luas: kewangan atas rantai sedang memasuki fasa di mana mekanisme perdagangan, hak aset, dan peraturan pasaran sedang dilaksanakan secara serentak. Niaga hadapan kekal memberikan paparan terhadap harga aset, manakala sekuriti yang ditokenisasi mewakili hak terhadap sekuriti asal, melayani keperluan yang berbeza. Pengembangan yang pertama bergantung kepada akses peraturan, likuiditi, dan pengurusan risiko; yang kedua juga memerlukan susunan berkoordinasi untuk penyimpanan, penghantaran hak pelabur, dan pindahan aset.
Perkembangan utama yang perlu diperhatikan termasuk kelulusan peraturan dan jadual pelancaran untuk pasaran yang dicadangkan oleh ICE, skala sebenar aset tertokenisasi dan penggunaan jaminan melalui DTCC, serta sama ada penerbit dan platform dagangan boleh bersetuju tentang susunan produk yang lebih diterima secara luas. Perkembangan ini akan menentukan sejauh mana dagangan pelbagai aset 24 jam dan pindahan sekuriti berdasarkan rantai menjadi sebahagian daripada aktivitif kewangan harian.
2. Isyarat Pasar Pilihan Mingguan
Fed menghentikan kenaikan kadar tetapi kekal membuka jendela Disember, kebimbangan belanja modal AI menekan saham teknologi, dan insiden keselamatan Binance memperkuat kelemahan kripto semasa aliran dana keluar
Federal Reserve menghentikan kenaikan suku bunga seperti yang dijangka pada pertemuan Oktober, mengekalkan julat sasaran dana federal pada 3.75%–4.00%. Keputusan ini diluluskan dengan undian 10–2, dengan dua ahli menyokong kenaikan segera 25 titik asas. Pernyataan itu juga meningkatkan penilaian terhadap aktiviti ekonomi dari “mantap” kepada “kuat”, sambil menegaskan bahawa inflasi masih tinggi, yang menunjukkan bahawa jeda ini lebih kepada menunggu data tambahan berbanding menandakan penghujung kitaran pemadatan. Warsh juga mengelak memberikan panduan jelas mengenai lintasan Disember semasa konferens pers, menekankan bahawa bulan mendatang akan menjadi jendela penting untuk menilai data yang masuk.
Data seterusnya semakin memperkuat kombinasi pertumbuhan yang kuat dan inflasi yang masih tinggi dalam ekonomi AS. GDP sebenar tumbuh pada kadar tahunan 3.4% pada suku ketiga, meningkat daripada 2.2% pada suku kedua, dengan penggunaan dan pelaburan perniagaan berkaitan AI kekal sebagai penyumbang utama. Sementara itu, inflasi PCE keseluruhan meningkat daripada 3.4% kepada 3.6% secara tahunan pada September, manakala PCE teras kira-kira 3.1%. Pertumbuhan yang kuat mengurangkan keperluan segera Fed untuk bimbang tentang resesi, sementara tekanan inflasi yang baru muncul terus memberikan justifikasi untuk kenaikan kadar faedah lagi sebelum akhir tahun.
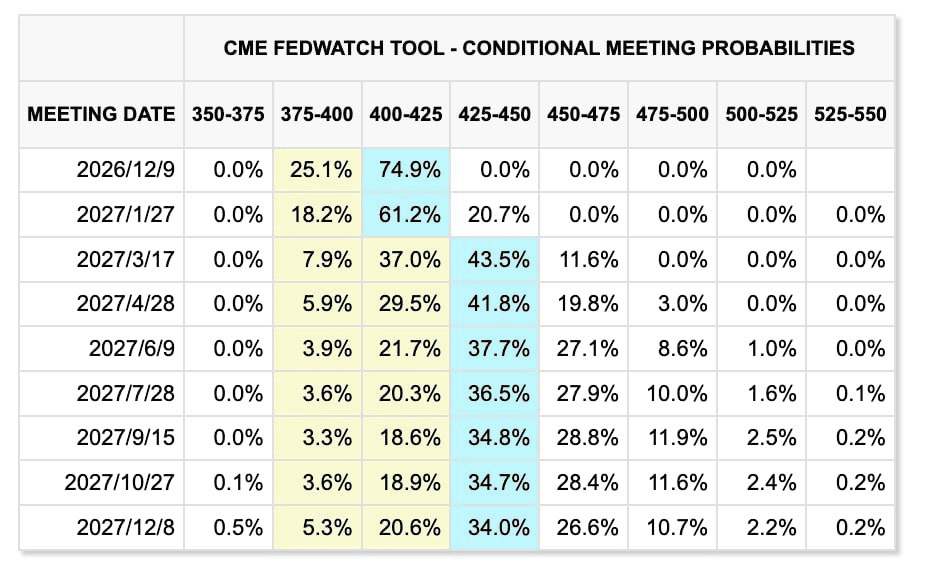
Pada 2 November, Alat CME FedWatch menunjukkan bahawa pasaran menghargai kebarangkalian kira-kira 74.6% bagi kenaikan kadar sebanyak 25 titik asas pada Disember, yang masih tetap sebagai kes dasar yang jelas.
Dengan kata lain, jeda Oktober sudah diserap oleh pasaran, dan perhatian telah berpindah kepada sama ada data pekerjaan dan inflasi November akan cukup kuat untuk menyokong langkah lain pada Disember.
CME FedWatchTool
Kekhawatiran utama di sebalik penyesuaian pasaran terkini bukanlah permintaan AI tiba-tiba hilang, tetapi para pelabur semakin mempertanyakan bila pelaburan AI yang besar akan berubah menjadi arus tunai bebas dan keuntungan. Amazon mengatakan perbelanjaan modal berkaitan AI akan terus membesar, manakala Intel memperingatkan tekanan terus-menerus terhadap penggunaan tunai. Alphabet juga sebelum ini mengalami tekanan jualan yang signifikan akibat tahap pelaburan yang tinggi dan arus tunai bebas yang melemah.
Oleh itu, perniagaan AI terus berpindah dari “siapa yang mengeluarkan lebih banyak” kepada sama ada pendapatan, keuntungan, dan arus tunai akhirnya boleh membenarkan pengembangan berterusan dalam perbelanjaan modal. Risiko ini dengan cepat merebak ke rantai bekalan peranti AI Asia. KOSPI Korea Selatan jatuh kira-kira 4.5% pada hari Jumaat, dengan Samsung Electronics dan SK Hynix kedua-duanya melemah tajam. Nikkei Jepun turun sekitar 2.1% pada hari itu, dipimpin lebih rendah oleh nama-nama berkaitan AI dan semikonduktor termasuk Advantest, Tokyo Electron, dan SoftBank. Walaupun Nikkei masih mencatat keuntungan mingguan kecil sekitar 1%, pasaran Jepun dan Korea Selatan menjadi semakin peka terhadap perubahan harapan mengenai kitaran perbelanjaan modal AI AS.
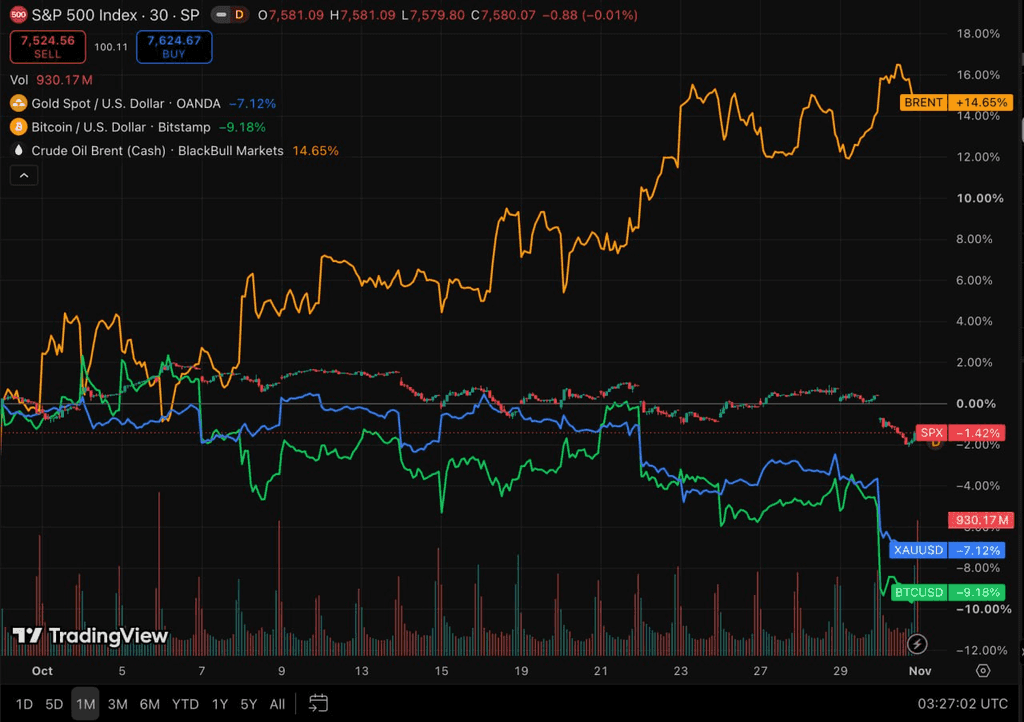
Dalam pasaran tenaga, ketegangan yang meningkat di Timur Tengah terus mengekalkan premium risiko geopolitik yang besar. Sebuah kapal pengangkut lain diserang di Selat Hormuz, pasukan Houthi terus mengancam infrastruktur tenaga Arab Saudi, dan sama ada AS boleh memperluaskan tindakan tentera terhadap Iran selepas pilihan raya pertengahan penggal juga menjadi pemboleh ubah pasaran. Minyak mentah Brent naik 2.4% pada hari Jumaat kepada $117.64 se barel dan meningkat kira-kira 13.6% sepanjang Oktober, manakala WTI ditutup pada $104.12 se barel.
Walaupun AS dan Iran terus berkomunikasi secara tidak langsung melalui Qatar, risiko penghantaran dan ketenteraman belum lagi meredakan secara bermakna. Oleh itu, harga tenaga yang tinggi mungkin terus menghambat keupayaan Federal Reserve untuk melonggarkan dasar. Sementara itu, emas mengalami tekanan tambahan daripada persekitaran kadar faedah tinggi. Harga jatuh di bawah $4,000 se-ons pada Jumaat dan menyentuh aras terendah sejak Julai, menandakan penurunan bulanan berturut-turut yang kedua pada Oktober. Risiko fiskal dan geopolitik tidak hilang, tetapi pertumbuhan yang kukuh, inflasi yang tinggi, dan jangkaan kenaikan kadar faedah lain sebelum penghujung tahun membolehkan tekanan kadar sebenar untuk sementara waktu mengatasi permintaan pelindung.
TradingView
Aset Kripto dan ETF: Insiden Keselamatan Binance Memperkuat Pengurangan Risiko, Manakala Arus Keluar ETF ETH yang Berterusan Masih Lebih Jelas
Pasar kripto awalnya pulih bersama aset berisiko yang lebih luas minggu lalu sebelum melemah tajam dari hari Kamis hingga Jumaat. BTC sempat naik kembali di atas $81,000 pada pertengahan minggu, tetapi dengan cepat jatuh di bawah $77,000 selepas Binance mengumumkan insiden keselamatan besar, mencapai rendah sekitar $76,000. ETH jatuh ke sekitar $2,200 dalam tempoh yang sama dan kurang cemerlang berbanding BTC.
Binance mengatakan insiden keselamatan itu melibatkan pindah aset tidak normal dalam skala besar dan ia telah membekukan beberapa bilion dolar aset berkaitan. Akibatnya, koreksi kripto minggu ini tidak boleh dianggap semata-mata disebabkan oleh persekitaran kadar faedah. Ia mencerminkan gabungan permintaan risiko makro yang lebih lemah dan kejutan keselamatan khusus industri.
SoSoValue
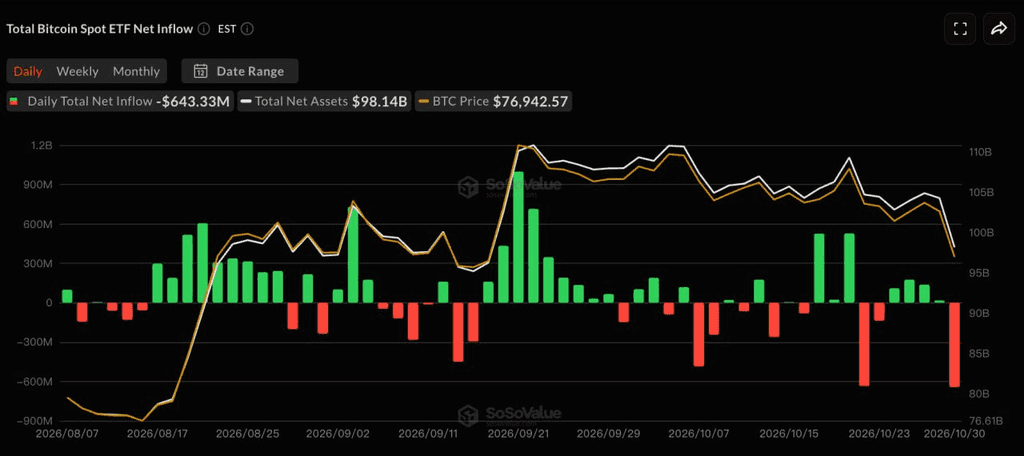
Menurut SoSoValue, ETF BTC spot AS merekodkan keluaran bersih kira-kira $203 juta antara 26 Oktober dan 30 Oktober. Empat sesi perdagangan pertama masih menghasilkan aliran bersih kumulatif kira-kira $440 juta, tetapi hari Jumaat sahaja melihat keluaran bersih sebanyak kira-kira $643 juta, yang sepenuhnya membalikkan pembelian institusi sebelumnya. IBIT, FBTC, dan ARKB masing-masing merekodkan keluaran sebanyak $234 juta, $201 juta, dan $130 juta.
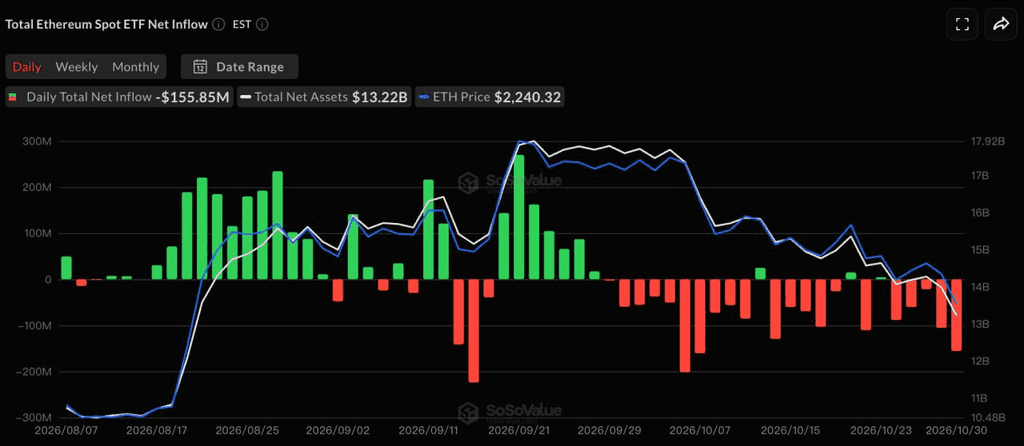
Tekanan pendanaan lebih berterusan dalam ETF ETH. Dalam tempoh yang sama, mereka mencatatkan aliran keluar bersih sebanyak kira-kira $432 juta, dengan semua lima sesi perdagangan menunjukkan penebusan. ETHA BlackRock menyumbang kira-kira $391 juta dalam aliran keluar mingguan, menjadikannya sumber utama penebusan. Aliran keluar kumulatif ETF ETH juga terus meningkat sepanjang Oktober, membantu menjelaskan prestasi ETH yang lemah berbanding BTC.
Berbeza dengan beberapa minggu sebelum ini, apabila modal berpindah antara BTC dan ETH, minggu ini lebih konsisten dengan pengurangan yang lebih luas dalam eksposur risiko institusi. Fakta bahawa ETF BTC masih menarik aliran masuk semasa empat sesi pertama menunjukkan bahawa permintaan institusi belum hilang sepenuhnya. Namun, penebusan berskala besar pada hari Jumaat juga menunjukkan bahawa apabila risiko sektor teknologi dan peristiwa khusus kripto memburuk secara serentak, permintaan ETF tidak mencukupi untuk memberikan dasar harga yang stabil.
Koin stabil: Kapitalisasi pasaran terus menyusut kerana kelemahan pendanaan meluas daripada ETF ke pangkalan dolar atas rantai
DeFiLlama
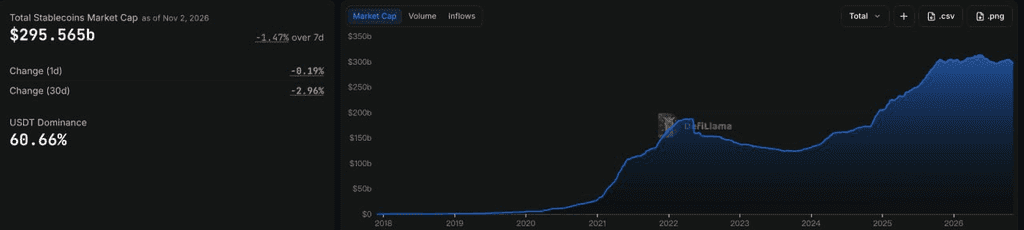
Data DeFiLlama menunjukkan bahawa, pada 2 November, kapitalisasi pasaran koin stabil keseluruhan berada pada kira-kira $295.6 bilion, turun sekitar 1.47% dalam tujuh hari sebelumnya dan kira-kira 2.96% dalam 30 hari sebelumnya. Kepemilikan pasaran USDT berada pada sekitar 60.66%. Berbeza dengan tempoh sebelumnya apabila perubahan terutamanya didorong oleh peralihan antara produk individu, jumlah koin stabil keseluruhan baru-baru ini memasuki fasa pengecutan berterusan yang lebih jelas.
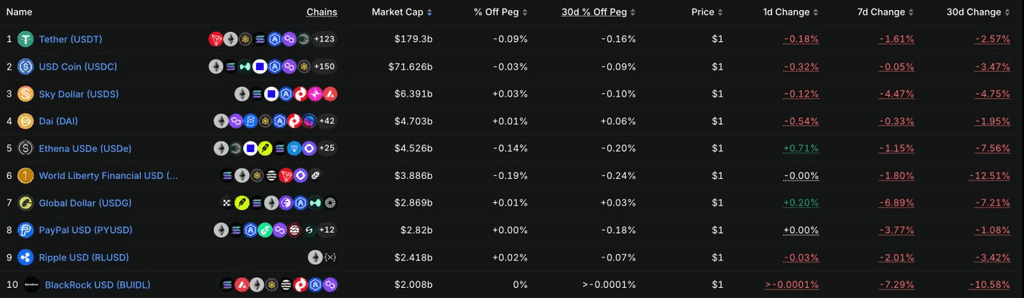
Di antara 10 koin stabil teratas, USDT turun sekitar 1.61% seminggu ini, manakala USDC kekal hampir tidak berubah. USDS, USDe, dan USD1 masing-masing turun sekitar 4.47%, 1.15%, dan 1.80%, sementara USDG, PYUSD, dan BUIDL jatuh sekitar 6.89%, 3.77%, dan 7.29%. Pengurangan serentak di kalangan pelbagai jenis koin stabil menunjukkan bahawa trend semasa ini tidak boleh dijelaskan semata-mata oleh perubahan pangsa pasaran antara produk-produk individu.
Dikombinasikan dengan penebusan ETF BTC dan ETH serta harga kripto yang lemah, kondisi pendanaan menunjukkan sinyal yang lebih konsisten berhati-hati: eksposur ETF institusional menurun pada masa yang sama dengan jumlah dolar on-chain keseluruhan yang menyusut, meninggalkan pasaran tanpa likuiditi baru yang mencukupi untuk menyokong perluasan risiko secara meluas. Jika kapitalisasi pasaran koin stabil bermula menstabilkan sebelum harga, ia boleh menjadi sinyal penting bahawa dasar pendanaan mulai terbentuk.
Peristiwa Utama yang Perlu Diperhatikan Minggu Ini
Pasar akan memfokuskan perhatian pada pilihan raya pertengahan penggal Amerika Syarikat, data pekerjaan Oktober, dan keuntungan daripada syarikat teknologi berkaitan AI utama. Bagi pasaran kripto, kesudahan pilihan raya boleh mempengaruhi dasar fiskal, peraturan, dan minat risiko yang lebih luas, sambil juga membentuk semula persekitaran politik bagi undang-undang kripto Amerika Syarikat dalam dua tahun ke depan. Sementara itu, gaji bukan pertanian akan secara langsung mempengaruhi harga pasaran semasa yang menetapkan kemungkinan sebanyak 70% bagi kenaikan kadar bunga lagi pada Disember.
3 November: Amerika Syarikat mengadakan pilihan raya pertengahan penggal, dengan semua kerusi Dewan Perwakilan dan kira-kira sepertiga kerusi Senat dipertandingkan. Berdasarkan tinjauan semasa dan jangkaan pasaran, Demokrat kelihatan mempunyai kedudukan yang相对 lebih kuat di Dewan, manakala beberapa pertandingan Senat utama masih rapat, meninggalkan kawalan ruang tersebut lebih tidak pasti. Bagi pasaran, isu utama bukan sekadar kawalan parti, tetapi bagaimana kesudahannya mungkin mempengaruhi dasar fiskal, cukai korporat, peraturan pusat data AI, peraturan kewangan, dan kecekapan pembuatan dasar Kongres.
3–4 November: AMD melaporkan keuntungan kuartal ketiga, sementara Apple, Palantir, dan syarikat teknologi utama lain juga mengeluarkan keputusan. Selepas peningkatan tajam dalam kebimbangan mengenai perbelanjaan modal AI minggu sebelumnya, pasaran akan memfokuskan perhatian pada permintaan cip AI, pelaburan pusat data, dan sama ada arus tunai boleh membantu menstabilkan harapan terhadap saham teknologi. AMD telah mengesahkan bahawa ia akan melaporkan selepas penutupan pasaran AS pada 3 November.
6 November: Amerika Syarikat mengeluarkan data pekerjaan bukan pertanian Oktober, kadar pengangguran, dan pendapatan jam purata. Pekerjaan September meningkat hanya sebanyak 29,000. Jika pekerjaan tetap lemah, kebarangkalian kenaikan kadar pada Disember boleh berkurang secara ketara. Jika pertumbuhan pekerjaan pulih dengan kuat, kombinasi “pertumbuhan kukuh + inflasi tinggi” akan memberi sokongan tambahan kepada pemadatan Fed lanjutan sebelum penghujung tahun.
Di hadapan geopolitik, perbincangan tidak langsung antara AS dan Iran, keadaan penghantaran melalui Selat Hormuz, dan dasar tentera AS selepas pilihan raya pertengahan penggal tetap menjadi pemboleh ubah utama bagi harga minyak.
OPEC+ telah memutuskan untuk mengekalkan sasaran pengeluaran Disember tanpa perubahan, bermakna harga minyak jangka pendek akan lebih bergantung kepada eksport sebenar di Timur Tengah dan risiko pengangkutan berbanding perubahan dasar bekalan tambahan.
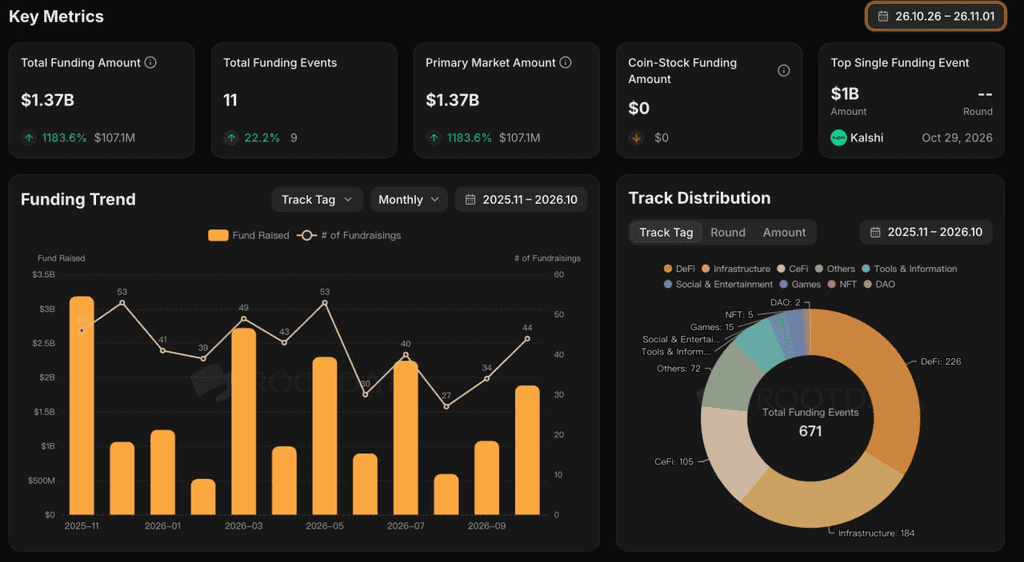
Kemas kini Pendanaan Pasar Utama: Kalshi Mengumpul $1 Bilion Lagi Seiring Penilaian Pasar Ramalan Menjadi Semakin Institusional, Sementara Pendanaan Keseluruhan Masih Sangat Terkonsentrasi
RootData
Menurut RootData, pasaran privat kripto mengumumkan 11 acara pembiayaan minggu lalu, dengan jumlah modal yang diumumkan sekitar $1,37 bilion, meningkat 1.183,6% minggu-ke-minggu. Namun, peningkatan ini sangat terkonsentrasi: putaran $1 bilion Kalshi sahaja menyumbang sekitar 73% daripada jumlah pembiayaan yang diumumkan. Oleh itu, peningkatan tajam dalam pembiayaan mingguan tidak menunjukkan pemulihan yang sepadan dalam minat risiko VC Kripto peringkat awal.
Transaksi yang paling mewakili minggu ini ialah putaran pendanaan Kalshi sebanyak $1 bilion pada penilaian $40 bilion, dipimpin oleh Sequoia Capital dan Wellington Management, dengan penyertaan daripada Morgan Stanley Investment Management, Coatue, a16z, dan lain-lain. Sehingga Mei baru-baru ini, Kalshi dinilai pada kira-kira $22 bilion, bermakna penilaian meningkat tajam semula hanya dalam beberapa bulan sahaja.
Isyarat yang lebih penting daripada putaran ini bukan sahaja bahawa pasaran ramalan telah menjadi naratif popular semula. Sebaliknya, modal semakin memberi nilai kepada Kalshi sebagai platform dagang besar yang diatur, bukan sekadar produk pertaruhan atau berdasarkan peristiwa. Nilai jangka panjangnya akan semakin bergantung kepada sama ada ia mampu mengembangkan diri melampaui peristiwa politik ke arah makro, kadar, komoditi, dan kontrak kewangan lain, sambil membina kesan rangkaian seperti bursa melalui lesen, likuiditi, dan pengedaran.
Pada masa yang sama, penilaian sebanyak $40 bilion sudah memperhitungkan harapan pertumbuhan jangka panjang yang ketara, meninggalkan sempadan peraturan dan kelestarian volum dagangan sebagai risiko utama. Dalam pembayaran koin stabil, PhotonPay mengumpul $40 juta dalam Siri C, dipimpin oleh Blockchain Capital dengan penyertaan SBI Group, IDG Capital, dan lain-lain. Syarikat ini sudah menyediakan dompet koin stabil dan fiat, penerbitan kad, penyelesaian tempatan, dan pembayaran lintas batas, serta memegang lebih daripada 30 lesen perkhidmatan pembayaran dan kewangan. Pembiayaan ini semakin mencerminkan bagaimana teori pelaburan koin stabil berpindah daripada sekadar “mengeluarkan koin stabil baharu” kepada pengintegrasian koin stabil ke dalam pengurusan perbendaharaan lintas batas perusahaan dan saluran bayaran tempatan.
Dalam AI+Crypto, RootData mengungkapkan pakej pembiayaan berkaitan Pearl Research Labs yang jumlahnya kira-kira $130 juta, termasuk sebanyak $55 juta dalam pembiayaan ekuiti dan tambahan $75 juta yang diperuntukkan untuk dana infrastruktur GPU. Pearl bertujuan untuk menggabungkan penghasilan blok dengan pengkomputeran AI GPU melalui model Proof of Useful Work. Namun, masih ada soalan mengenai transparansi struktur pembiayaan, operasi dana GPU, dan pengesahan penggunaan komputasi sebenar. Berbanding projek AI+Crypto yang semata-mata didorong oleh naratif, model jenis ini perlu menunjukkan sama ada permintaan komputasi adalah tulen, sama ada insentif protokol adalah mampan, dan sama ada nilai token boleh membina hubungan yang kekal dengan beban kerja AI sebenar.
Secara keseluruhan, walaupun pendanaan pasaran swasta dalam berita utama meningkat tajam pada Oktober, aktiviti masih sangat terpusat di pasaran ramalan, pembayaran koin stabil, infrastruktur AI, dan perkhidmatan kewangan institusi. Modal masih bersedia membayar penilaian premium untuk platform yang sudah mempunyai lesen, volum dagangan, pengguna, atau pengedaran komersial yang telah ditubuhkan, sementara protokol umum tanpa pengesahan komersial yang bermakna terus menghadapi persekitaran pendanaan yang lebih terpilih.
Tentang KuCoin Ventures
KuCoin Ventures ialah lengan pelaburan terkemuka Bursa KuCoin, sebuah platform kripto global terkemuka yang dibina atas kepercayaan, melayani lebih daripada 40 juta pengguna di lebih 200 negara dan wilayah. Dengan tujuan melabur dalam projek kripto dan blok rantai yang paling mengganggu di era Web 3.0, KuCoin Ventures menyokong pembina kripto dan Web 3.0 secara kewangan dan strategik dengan wawasan mendalam dan sumber global. Sebagai pelabur yang mesra komuniti dan berdasarkan penyelidikan, KuCoin Ventures bekerjasama rapat dengan projek-portfolionya sepanjang keseluruhan kitaran hidup, dengan fokus kepada infrastruktur Web3.0, AI, Aplikasi Pengguna, DeFi dan PayFi.
Penafian Maklumat pasaran umum ini, yang mungkin berasal dari sumber pihak ketiga, komersial, atau disponsori, bukan merupakan nasihat undang-undang, kepatuhan, kewangan, atau pelaburan, tawaran, ajakan, atau jaminan. Kami tidak membuat pernyataan atau jaminan secara eksplisit atau tersirat mengenai ketepatan, kelengkapan, atau kebolehpercayaannya, dan menolak tanggungjawab atas sebarang kerugian yang timbul. Pelaburan/dagangan melibatkan risiko; prestasi lepas tidak menjamin keputusan masa depan. Pengguna harus menyelidik, menilai dengan bijak, dan mengambil tanggungjawab penuh. Sila berunding dengan penasihat undang-undang, cukai, atau kewangan profesional jika perlu.
Penafian: Halaman ini telah diterjemahkan dengan menggunakan teknologi AI untuk keselesaan anda. Untuk mendapatkan maklumat yang paling tepat, rujuk kepada versi bahasa Inggeris asal.