

Laporan Mingguan KuCoin Ventures: Keselamatan Kripto Menghadapi Ujian Baru, Suku Bunga Tinggi dan Arus Keluar Modal Memberatkan Pasar
1. Ringkasan Pasar Mingguan
Insiden Rantaian Pemasok Ledger dan Kekhawatiran Meningkat Mengenai AI dan Kuantum Menaikkan Tahap Infrastruktur Keselamatan Kripto
Minggu lepas, kerugian yang dialami pengguna Ledger, penemuan bantuan AI terhadap kerentanan lama XRP Ledger, dan perbincangan mengenai peralihan Starknet ke arah ketahanan kuantum membawa keselamatan kripto kembali ke dalam Spotlight. Perkembangan ini merangkumi peranti keras, kod, dan kriptografi, tetapi menunjukkan cabaran yang sama: keselamatan mesti mengejar alat serangan yang berkembang, dan pertahanan yang pernah berkesan pun perlu diuji secara berterusan.
Insiden Ledger mengungkap risiko dalam rantai pasokan dompet perangkat keras. Pada 9 Oktober, beberapa pengguna Ledger melaporkan bahawa aset telah dipindahkan keluar dari dompet mereka tanpa kebenaran mereka, dengan kerugian berjumlah kira-kira $93.2 juta. Laporan terfokus di kalangan pengguna yang membeli peranti melalui perantara Asia Tenggara CryptoBilis, menimbulkan kebimbangan mengenai penyimpangan semasa penghantaran. Ledger kemudian melancarkan penyiasatan dan mengesahkan adanya pemasangan peranti tidak sah dalam satu peranti yang terjejas. CryptoBilis telah menghentikan semua jualan dompet perangkat keras, manakala lingkungan penuh insiden ini masih dalam penyiasatan. Penemuan ini mengalihkan perhatian kepada rantai pasokan: adakah peranti telah disimpang sebelum sampai kepada pengguna mereka?
Kejadian ini membawa kepercayaan terhadap peranti itu sendiri ke dalam fokus yang lebih tajam. Dompet keras boleh mengasingkan kunci peribadi daripada persekitaran yang terhubung ke internet setiap hari, tetapi pengguna masih bergantung pada integriti keseluruhan rantai—dari pengeluaran dan penghantaran hingga pengagihan dan inisialisasi. Jika peranti itu telah dirampas sebelum penghantaran, penggunaannya secara luar talian selepas itu tidak boleh membatalkan kompromi tersebut. Bagi pengilang dompet dan pembeli institusi, ketahanan terhadap gangguan, kawalan pengagihan, dan kebolehjejakkan penghantaran semuanya merupakan sebahagian daripada keselamatan aset.
AI, sementara itu, sedang mengubah cara kerentanan boleh ditemui dengan lebih cekap. Pada 9 Oktober, XRP Ledger, blok rantai yang berkaitan dengan Ripple, mengumumkan kerentanan enjin pembayaran yang tidak terdeteksi selama lebih kurang satu dekad, diidentifikasi dengan bantuan alat AI Veria Labs. Sebuah transaksi yang dirancang khusus boleh memicu overflow integer, secara teori mencipta kira-kira 18.45 trilion XRP yang boleh dibelanjakan dalam satu masa. Sebuah pembaikan kecemasan telah dilaksanakan pada 25 September, dan pasukan melaporkan tiada bukti pemanfaatan di rangkaian awam.
Komputasi kuantum sedang memperluas perbincangan keselamatan kepada kriptografi asas. Pada 7 Oktober, Europol menerbitkan laporan yang mengenal pasti kunci dompet sebagai titik paparan utama dan merekomendasikan perancangan awal untuk migrasi ke kriptografi pasca-kuantum. Kedatangan serangan yang cukup berupaya masih tidak pasti, tetapi peningkatan sistem dan koordinasi rangkaian itu sendiri memerlukan bertahun-tahun persiapan. Pada minggu yang sama, perbincangan “modus bunker” Justin Drake menekankan pengurangan paparan kunci awam dan persiapan pertahanan terlebih dahulu, sambil berwaspada terhadap migrasi yang tergesa-gesa. Penemuan kerentanan yang dibantu AI sudah mempunyai contoh nyata; potensi AI untuk mempercepat terobosan matematik kini menjadi pemboleh ubah lain yang menarik perhatian penyelidik.
Starknet juga telah membawa ketahanan kuantum ke dalam persaingan antara rangkaian blok rantai. Pada 8 Oktober, projek tersebut mengatakan ia sedang mempertimbangkan untuk menjadi Layer 1 yang berdiri sendiri, dengan matlamat mencapai ketahanan kuantum penuh pada 2027. Namun, bagi projek unggulan yang dibiayai dengan berat dan pernah membawa harapan tinggi terhadap penskalaan ZK, penggunaan masih jauh di belakang rangkaian Layer 2 terkemuka. Pada 12 Oktober, Starknet merekodkan kira-kira 4,100 alamat aktif dalam 24 jam, berbanding sekitar 300,000 di Base dan 110,000 di Arbitrum—kesenjangan puluhan kali ganda. Sokongan kewangan dan reputasi teknikalnya belum berubah menjadi penggunaan yang sepadan. Dalam konteks ini, ketahanan kuantum juga menawarkan jalan potensial kepada pertumbuhan semula: kerana perbezaan dalam penskalaan menjadi lebih sukar, keselamatan boleh memberikan asas baharu kepada persaingan. Samada Starknet mampu menukar kelebihan kriptografinya menjadi sebab pengguna terus kembali tetap menjadi soalan terbuka.
Perkembangan minggu lepas merangkumi rantai bekalan dompet keras, kerentanan perisian, dan kriptografi asas, membawa perhatian dan pemeriksaan yang lebih ketat terhadap keselamatan di seluruh industri. Seiring alat serangan berkembang, kelajuan projek-projek dalam mengesan kerentanan, menghantar pembaikan, dan meningkatkan protokol akan menjadi sebahagian daripada kekuatan persaingan mereka. Ketahanan kuantum telah mendapat tempat sebagai naratif pasaran. Ujian seterusnya ialah siapa yang mampu menjadikannya sebagai kemampuan keselamatan praktikal dengan adopsi komersial yang sebenar.
2. Isyarat Pasar Pilihan Mingguan
Fed Menandakan Penangguhan, Meringankan Harapan Kenaikan Suku Bunga Jangka Pendek, Sementara Imbal Hasil Jangka Panjang yang Tinggi dan Risiko Timur Tengah Terus Memberi Tekanan Terhadap Nafsu Berisiko; Arus Keluar ETF Kripto Meningkat
Harapan terhadap dasar Fed berubah lebih jauh minggu lepas ke arah “penangguhan jangka pendek sambil mengekalkan ruang untuk pemadatan tambahan pada akhir tahun ini”. Minit pertemuan FOMC September menunjukkan perbezaan pendapat yang jelas di kalangan dalaman mengenai kadar pemadatan lanjutan selepas Fed menaikkan kadar faedah kepada 3.75%–4.00%. Waller kemudian mengatakan bahawa inflasi mungkin masih memerlukan pemadatan dasar tambahan, tetapi kenaikan kadar tidak perlu berlaku secara berturut-turut, memberikan ruang yang lebih jelas kepada Fed untuk menangguhkan pada Oktober.
Alat CME FedWatch menunjukkan bahawa pasaran memberikan hanya sekitar 17% kebarangkalian kenaikan sebanyak 25-titik asas lagi pada Oktober, manakala kebarangkalian sekurang-kurangnya satu kenaikan lagi sebelum akhir tahun kekal pada sekitar 86%. Dengan kata lain, fokus pasaran telah berpindah dari “samada Fed akan menaikkan suku bunga secara berturut-turut” kepada “berapa lama kenaikan seterusnya akan ditangguhkan”. Laluan semasa semakin menunjukkan bahawa Fed akan menggunakan Oktober untuk menilai data yang masuk sambil mengekalkan ruang untuk bertindak semula pada Disember.
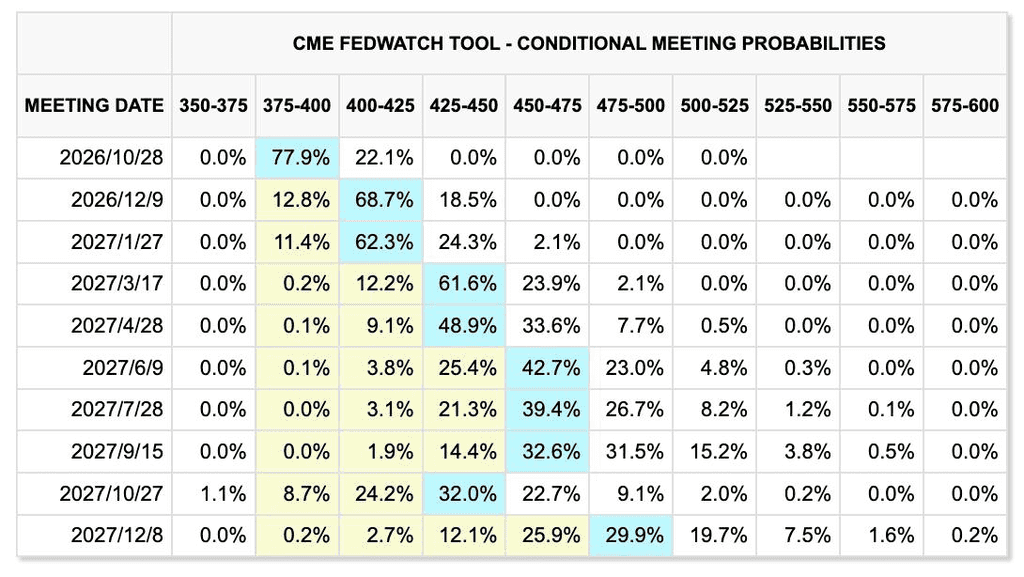
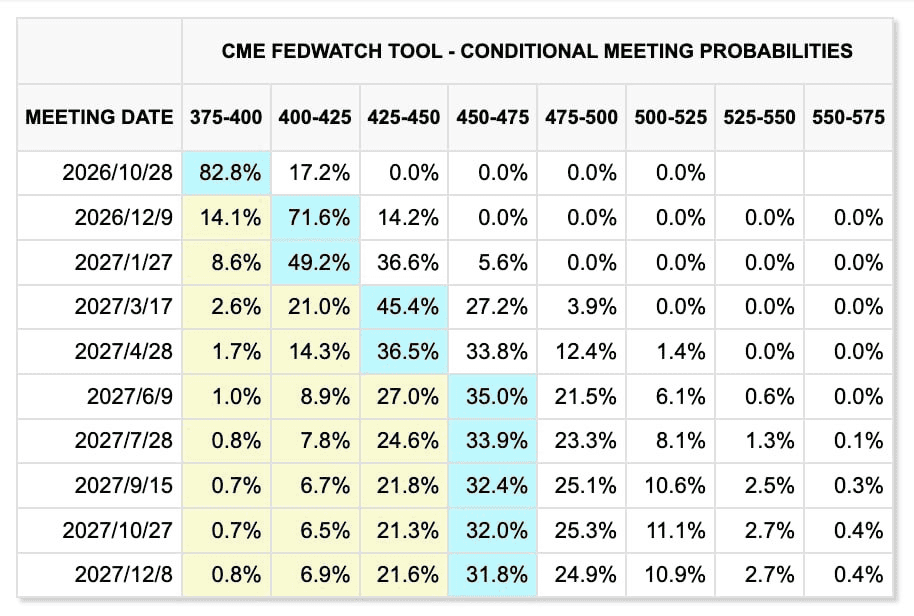
Perubahan dalam harga pasaran dalam dua minggu terakhir (minggu sebelumnya ditunjukkan terlebih dahulu, minggu semasa kedua)
CME FedWatchTool
Pengurangan harapan terhadap pemadatan dasar jangka pendek tidak mengurangkan tekanan pembiayaan jangka panjang secara material. Imbal hasil Treasury 10-tahun AS naik ke sekitar paras tertinggi 24 tahun seminggu sebelum menurun kepada kira-kira 5.26%, yang masih merupakan paras yang secara sejarah tinggi. Hutang kerajaan yang tinggi, permintaan pembiayaan korporat, dan perbelanjaan modal berterusan yang berkaitan dengan pengembangan pusat data AI secara bersama-sama mendorong naik kos pembiayaan jangka panjang. Walaupun Fed menghentikan kenaikan kadar, ini tidak semestinya bermakna bahawa keadaan kewangan telah melonggarkan secara bermakna.
Pasar ekuiti AS tetap relatif kukuh walaupun dalam persekitaran kadar tinggi. S&P 500 dan Nasdaq kedua-duanya meningkat sebanyak kira-kira 0.6% seminggu dan mencapai tahap tertinggi baharu awal tempoh tersebut, walaupun kemeruapan dalam sektor teknologi meningkat secara ketara. Pada hari Khamis, kebimbangan mengenai keuntungan AI semakin kuat, menyebabkan saham semikonduktor turun kira-kira 4% dalam satu sesi, dengan Nvidia, Intel, Oracle, dan lain-lain mengalami tekanan. Salah satu pemicunya ialah pemeriksaan semula terhadap prospek pendapatan OpenAI, pembiayaan hutang, dan pulangan terhadap pelaburan infrastruktur AI. Ini mencerminkan peralihan yang lebih luas dalam perdagangan AI dari menanyakan sama ada permintaan wujud kepada menilai sama ada pendapatan dan arus tunai akhirnya boleh membenarkan pelaburan modal yang besar.
Risiko di Timur Tengah meningkat tajam sepanjang akhir pekan. Lapangan Terbang Antarabangsa Riyadh diserang berulang kali dalam seminggu sahaja. Serangan pada 10 Oktober menewaskan sekurang-kurangnya 12 orang dan melukakan lebih daripada 300 orang, menjadikannya salah satu serangan paling teruk di Arab Saudi dalam lebih daripada satu dekad. Trump juga mengatakan bahawa AS boleh menyertai tindakan tentera Arab Saudi terhadap Houthis, meningkatkan risiko konflik Yaman boleh merebak lebih jauh ke wilayah Arab Saudi dan keselamatan penerbangan kawasan.
Minyak Brent naik kira-kira 2.4% minggu lepas kepada $104.7 se barel, manakala WTI meningkat sekitar 0.8% kepada $91.9. Kemajuan dalam perbincangan AS-Iran dan peningkatan bekalan diesel Rusia sementara mengurangkan premium risiko geopolitik seminggu ini, tetapi serangan terhadap lapangan terbang Riyadh memperbaharui kebimbangan mengenai gangguan bekalan dan pengangkutan. Oleh itu, harga minyak kemungkinan akan kekal volatil dalam jangka dekat dan terus mempengaruhi jangkaan inflasi dan penilaian dasar Fed.
Emas, sementara itu, mengakhiri runtutan kerugian selama dua minggu, dengan harga spot meningkat sekitar 1,3% seminggu ke $4.194 per ons. Emas jatuh ke aras terendah dua bulan pada pertengahan minggu apabila dolar dan hasil treasury naik, sebelum pulih semula apabila hasil jangka panjang mereda dan pembelian pada harga rendah kembali muncul. Risiko fiskal dan geopoli terus menyokong emas, tetapi hasil treasury sekitar 5% masih menjadi penghalang utama kepada kenaikan lanjut.
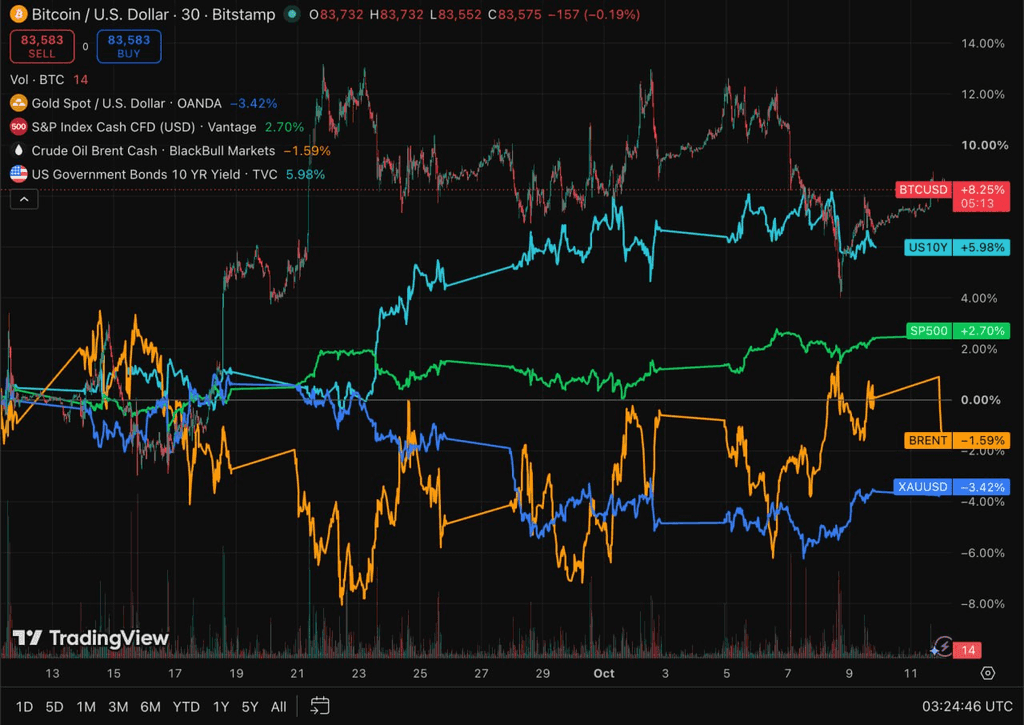
TradingView
Aset Kripto dan ETF: ETF BTC dan ETH Mengalami Arus Keluar Berat Secara Serentak Seiring Aliran Institusi Berpindah Dari Rotasi Ke Pengurangan Risiko Lebih Luas
Pasar kripto secara signifikan kurang cemerlang berbanding ekuiti AS minggu lepas. BTC turun dari sekitar $86,000 pada awal minggu kepada sekitar $82,000–$83,000, manakala ETH jatuh dari sekitar $2,700 kepada lebih kurang $2,500, mencatatkan penurunan yang jauh lebih besar berbanding BTC. Kenaikan hasil surat berharga jangka panjang, dolar AS yang relatif kuat, dan risiko geopolitik Timur Tengah yang berulang secara bersama-sama memberi tekanan terhadap penilaian aset-aset dengan kemeruapan tinggi.
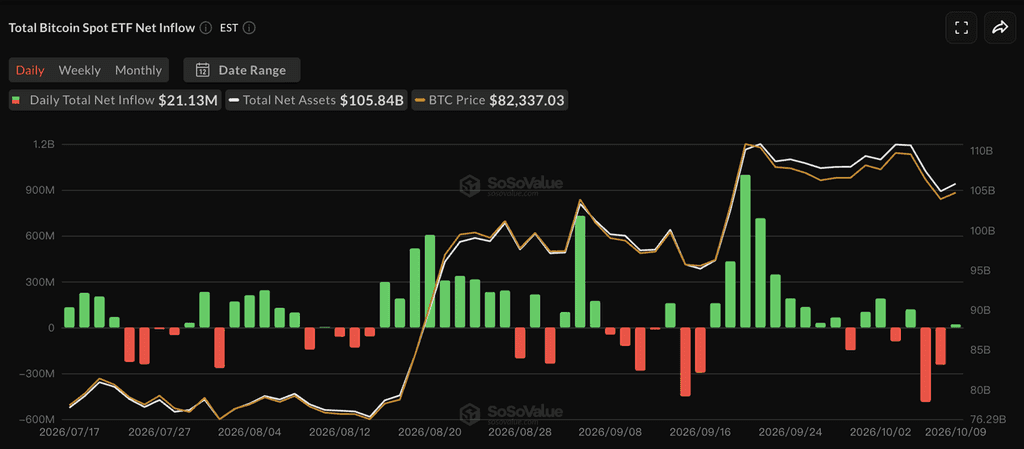
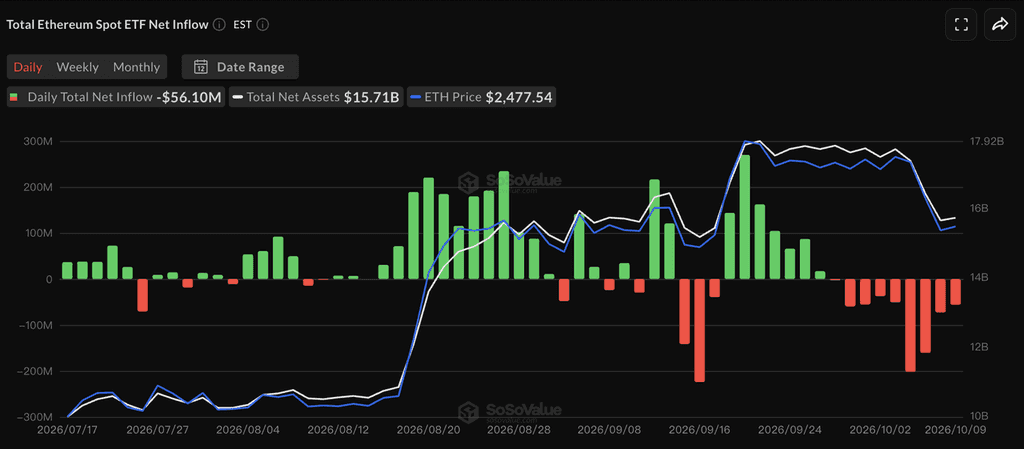
SoSoValue
Menurut SoSoValue, ETF BTC spot AS merekodkan aliran keluar bersih sebanyak kira-kira $681.1 juta antara 5 Oktober dan 9 Oktober, mengakhiri rentetan tiga minggu aliran masuk bersih. Pada 7 Oktober sahaja, aliran keluar mencapai kira-kira $487 juta. FBTC dan ARKB Fidelity merupakan sumber utama penebusan.
ETF ETH merekodkan keluaran bersih sebanyak kira-kira $542.1 juta dalam tempoh yang sama, menandakan prestasi mingguan terburuk mereka sejak Januari dan memanjangkan rentetan keluaran kepada sembilan hari perdagangan berturut-turut. ETHA BlackRock menyumbang kira-kira $477 juta daripada penebusan mingguan. Jumlah keluaran ETF BTC dan ETH melebihi $1.2 bilion.
Berbeza dengan minggu-minggu sebelum ini, apabila modal sebahagian besar berpindah antara BTC dan ETH, kedua-dua kategori ETF utama mengalami penarikan besar secara serentak. Ini menunjukkan bahawa kedudukan institusi telah berubah daripada penyesuaian aras aset kepada pengurangan risiko yang lebih luas. BTC tetap relatif tinggi berbanding awal pemulihan, tetapi selagi permintaan ETF tidak berubah menjadi positif semula, keuntungan jangka pendek mungkin kekal terhad.
Koin stabils: Jumlah Kapitalisasi Pasar Kontrak Menurun Sedikit Lagi Kerana Arus Keluar ETF Gagal Menterjemahkan Kepada Pengumpulan Semula Dolar yang Bermakna di Atas Rantaian
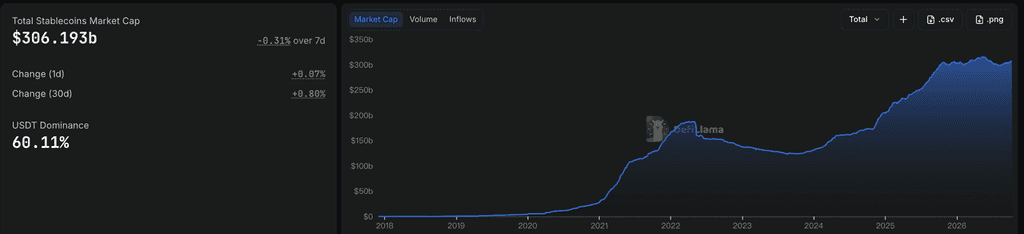
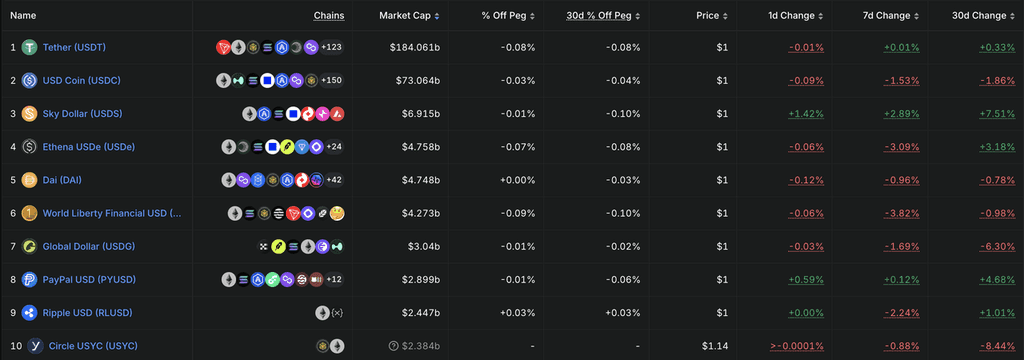
DeFiLlama
Data DeFiLlama menunjukkan kapitalisasi pasaran koin stabil keseluruhan pada kira-kira $306.2 bilion, turun sekitar 0.31% dalam tujuh hari sebelumnya, tetapi masih naik kira-kira 0.8% dalam 30 hari sebelumnya. Perkongsian pasaran USDT berada pada kira-kira 60.11%. Tempoh terkini pengembangan bekalan koin stabil yang sederhana dengan itu telah melambat semula, secara umum selari dengan aliran keluar ETF yang ketara seminggu ini.
Di antara 10 koin stabil teratas, jumlah pasaran USDT secara keseluruhan tidak berubah, manakala USDC menurun kira-kira 1.5% seminggu. USDe dan USD1 masing-masing turun sekitar 2.9% dan 3.8%. USDS meningkat kira-kira 1.6%, manakala PYUSD naik sedikit sekitar 1.1%. Perubahan keseluruhan terus mencerminkan peralihan antara produk-produk individu, tetapi pengurangan serentak pada jumlah pasaran USDC utama dan beberapa koin stabil yang berkaitan dengan ekosistem menunjukkan bahawa permintaan dolar on-chain yang bertambah masih相对 lemah.
Dikombinasikan dengan arus keluar serentak daripada ETF BTC dan ETH, keadaan pendanaan keseluruhan melemah dengan ketara berbanding minggu-minggu sebelumnya. Bekalan koin stabil tidak mengalami penarikan berskala besar, tetapi ia juga tidak menghasilkan cukup likuiditi baharu untuk mengimbangi penebusan institusi.
Peristiwa Utama yang Perlu Diperhatikan Minggu Ini
Pasar akan fokus pada CPI AS September, komunikasi dasar polisi Fed seterusnya, perkembangan di Timur Tengah, dan keuntungan ASML/TSMC sebagai ujian terhadap momentum perbelanjaan modal AI. Dengan pasar sebahagian besar telah menghilangkan kemungkinan kenaikan kadar bunga berturut-turut pada Oktober, data inflasi akan sangat penting dalam menentukan sama harapan untuk kenaikan kadar pada Disember masih tinggi.
-
13 Oktober: IMF mengeluarkan Laporan Prospek Ekonomi Dunia dan Laporan Kestabilan Kewangan Global, dengan perhatian khusus terhadap syok tenaga, kadar faedah tinggi, dan risiko hutang global.
-
14 Oktober: AS mengeluarkan CPI September, input utama untuk harapan jeda Oktober dan penetapan harga kenaikan kadar pada Disember. ASML juga mengumumkan keuntungan suku ketiga, memberikan gambaran lain mengenai permintaan peralatan semikonduktor AI dan perbelanjaan modal proses canggih. China mengeluarkan CPI, PPI, dan data perdagangan pada hari yang sama.
-
15 Oktober: TSMC melaporkan keuntungan kuartal ketiga. Pasaran akan memfokuskan perhatian pada permintaan cip AI, pembungkusan canggih, dan panduan perbelanjaan modal masa depan sebagai petunjuk sama ada kitaran infrastruktur AI boleh berterusan.
-
16 Oktober: Warsh menyertai perbincangan dengan Georgieva semasa Pertemuan Tahunan IMF/Bank Dunia. Pasaran akan memfokuskan pandangannya mengenai inflasi, hasil jangka panjang Treasury, dan masa yang sesuai untuk kenaikan kadar faedah seterusnya.
Di bidang geopolitik, selepas serangan berulang terhadap lapangan terbang Riyadh, sama ada AS secara langsung terlibat dalam tindakan tentera terhadap Houthis—dan sama ada perbincangan AS-Iran boleh diteruskan—akan mempengaruhi premium risiko minyak secara langsung. Jika harga tenaga naik tajam sekali lagi, jangkaan terhadap pemadatan semula pada Disember boleh menjadi lebih kuat walaupun kebarangkalian kenaikan kadar pada Oktober tetap rendah.
Pendanaan Pasar Utama Ulasan: Putaran AI Besar dan Tokenisasi Menonjolkan Keutamaan Modal Berterusan Terhadap Infrastruktur dengan Pengesahan Komersial
RootData
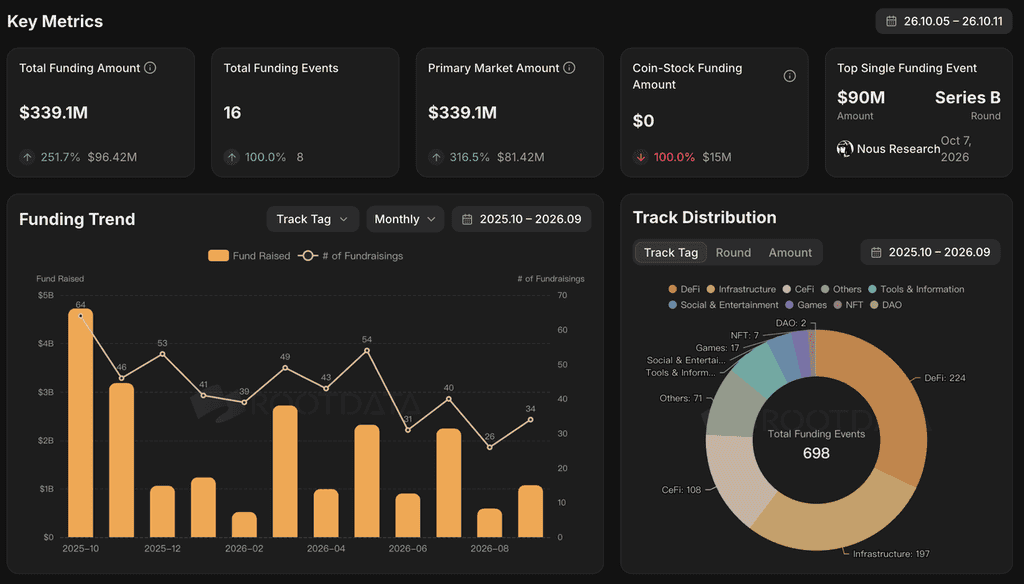
Menurut RootData dan set data pendanaan luas lainnya, beberapa transaksi pasaran tertutup besar diumumkan minggu lepas, dengan Nous Research dan Spiko masing-masing mengumpulkan $90 juta. Modal tetap terkonsentrasi dalam infrastruktur AI, tokenisasi, dan produk kewangan yang diatur, dengan kesediaan pelabur yang relatif lebih kuat untuk membayar projek yang sudah menunjukkan pengguna, pendapatan, atau skala aset yang bermakna.
Dalam bidang AI, Nous Research mengumpulkan dana Seri B sebanyak $90 juta dengan penilaian kira-kira $1.5 bilion, dipimpin oleh Robot Ventures dengan penyertaan dari NVIDIA, Microsoft M12, Samsung, USV, dan lain-lain. Produk utamanya, Hermes, adalah AI Agent sumber terbuka yang direka untuk individu dan perusahaan, dengan penekanan pada penyesuaian model, kedaulatan data, dan ekosistem terbuka. Berbanding naratif AI+Crypto yang lebih umum, aspek yang lebih ketara dalam putaran ini ialah bahawa Nous Research telah menunjukkan pengambilan produk yang bermakna dan daya tarikan komersial, sambil menarik penyertaan daripada pelabur industri AI tradisional dan VC Crypto. Ini menunjukkan bahawa modal masih bersedia membayar premium untuk infrastruktur AI terbuka dengan pengguna dan pertumbuhan pendapatan yang sebenar.
Dalam tokenisasi, Spiko mengumpulkan dana Siri B sebanyak $90 juta, dipimpin oleh NEA. Platfom ini semasa ini menguruskan aset sebanyak kira-kira $2.7 bilion. Produk utamanya mewakilkan alat pengurusan tunai seperti dana pasaran wang dan ikatan kerajaan jangka pendek. Tesis pelaburan oleh itu telah berpindah melampaui kemampuan penerbitan RWA mudah kepada AUM sebenar, pengedaran institusi, dan pendapatan yuran pengurusan, menunjukkan bahawa tokenisasi memasuki fasa pengurusan aset yang lebih berskala.
Selain itu, Meanwhile mengumpulkan $37.5 juta, terus memperluas produk insurans yang dinyatakan dalam BTC dan produk pengurusan kekayaan jangka panjang. Secara keseluruhan, pembiayaan besar seminggu ini tidak terkumpul dalam naratif on-chain baharu. Sebaliknya, ia semakin mencerminkan keutamaan pelabur terhadap infrastruktur AI yang telah disahkan secara komersial, platform pengurusan aset tunai/RWA yang ditokenkan, dan produk kewangan Crypto yang dirgikan. Protokol generik tanpa pengguna bermakna, pendapatan, atau saluran pengedaran yang jelas terus menghadapi persekitaran pembiayaan yang lebih terpilih.
Tentang KuCoin Ventures
KuCoin Ventures ialah lengan pelaburan terkemuka Bursa KuCoin, sebuah platform kripto global terkemuka yang dibina atas kepercayaan, melayani lebih daripada 40 juta pengguna di lebih 200 negara dan wilayah. Dengan tujuan melabur dalam projek kripto dan blok rantai yang paling mengganggu di era Web 3.0, KuCoin Ventures menyokong pembina kripto dan Web 3.0 secara kewangan dan strategik dengan wawasan mendalam dan sumber global. Sebagai pelabur yang mesra komuniti dan berdasarkan penyelidikan, KuCoin Ventures bekerjasama rapat dengan projek-portfolionya sepanjang keseluruhan kitaran hidup, dengan fokus pada infrastruktur Web3.0, AI, Aplikasi Pengguna, DeFi dan PayFi.
Penafian Maklumat pasaran umum ini, yang mungkin berasal dari sumber pihak ketiga, komersial, atau disponsori, bukanlah nasihat undang-undang, kepatuhan, kewangan, atau pelaburan, tawaran, ajakan, atau jaminan. Kami tidak membuat pernyataan atau jaminan secara eksplisit atau tersirat mengenai ketepatan, kelengkapan, atau kebolehpercayaannya, dan menolak tanggungjawab atas sebarang kerugian yang timbul. Pelaburan/dagangan adalah berisiko; prestasi lepas tidak menjamin keputusan masa depan. Pengguna harus menyelidik, menilai dengan bijak, dan mengambil tanggungjawab penuh. Sila berunding dengan penasihat undang-undang, cukai, atau kewangan profesional jika perlu.
Penafian: Halaman ini telah diterjemahkan dengan menggunakan teknologi AI untuk keselesaan anda. Untuk mendapatkan maklumat yang paling tepat, rujuk kepada versi bahasa Inggeris asal.