

Bagaimana Strategi Menghasilkan Wang Tanpa Menjual Bitcoin: Model Baitul Mal Diterangkan
Pengenalan
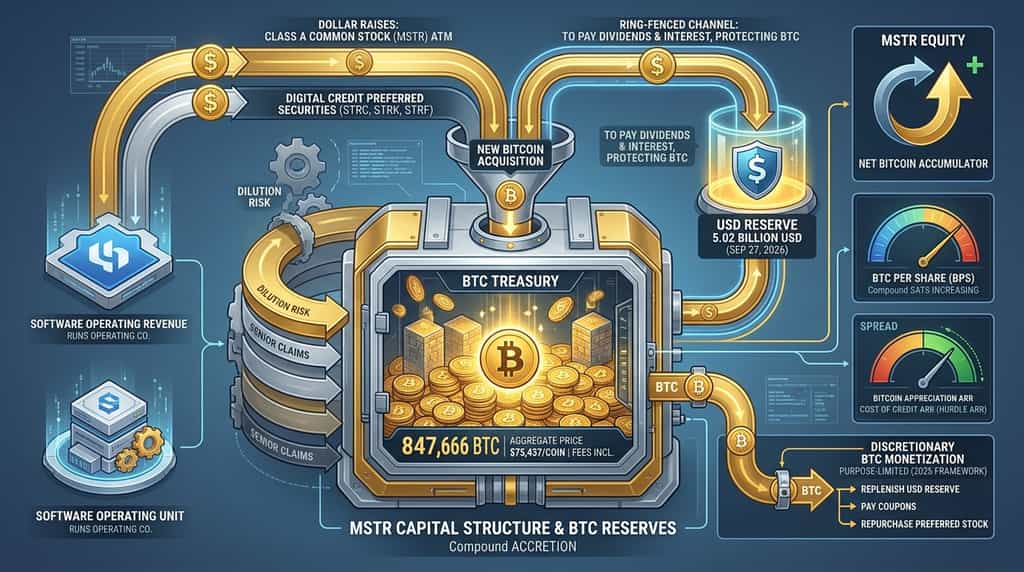
Strategi (MSTR) tidak perlu menjual bitcoin untuk membiayai sebahagian besar operasi perbendaharaannya. Ia mengumpulkan dolar di pasaran awam, menyimpan simpanan tunai untuk dividen dan faedah, serta memperlakukan bitcoin sebagai modal jangka panjang bukan sebagai stok untuk diperdagangkan. Menurut Form 8-K Strategi pada 28 September 2026 dan buku besar bitcoin, syarikat tersebut memegang 847,666 bitcoin dengan harga beli keseluruhan sebanyak kira-kira $63.95 bilion, atau $75,437 setiap koin termasuk yuran.
Tumpukan itu adalah inti model tersebut. Perisian masih menghasilkan pendapatan operasi, tetapi jauh lebih kecil berbanding simpanan bitcoin. Enjin ekonomi adalah penerbitan pasaran modal — saham biasa dan sekuriti keutamaan abadi — ditambah dengan Simpanan USD yang dipisahkan yang membayar dividen keutamaan dan faedah hutang supaya syarikat dapat terus menjadi pengumpul bitcoin bersih.
Artikel ini menjelaskan bagaimana roda pemutar berfungsi, apa yang sebenarnya diukur oleh “BTC Yield”, bila penjualan bitcoin kini dibenarkan, dan di mana letak risikonya.
Apa Itu Model Baitu Bitcoin Strategi?
Model strategi adalah struktur modal yang disenaraikan awam yang dibina berdasarkan bitcoin sebagai aset simpanan perbendaharaan utama. Syarikat tersebut, dahulunya MicroStrategy, masih menjual perisian analitik perniagaan, tetapi menurut Form 10-Q untuk kuartal yang berakhir pada 30 Jun 2026 yang difailkan dengan Suruhanjaya Sekuriti dan Bursa Amerika Syarikat, ia kini melaporkan dua segmen operasi: Perisian dan Bitcoin.
Seksyen bitcoin tidak menghasilkan pendapatan produk. Nilai dicipta apabila Strategi meningkatkan jumlah bitcoin yang dipegang setiap saham yang dianggap terdilusi dan apabila pulangan jangka panjang bitcoin melebihi kos modal yang digunakan untuk membelinya.
Bahagian perisian masih merupakan perniagaan sebenar. Menurut 10-Q yang sama, jumlah pendapatan ialah $122.4 juta pada suku kedua 2026 dan $246.7 juta pada separuh pertama 2026. Arus tunai itu membantu menjalankan syarikat operasi. Ia tidak menutup beban dividen keutamaan dan faedah yang jauh lebih besar yang diciptakan oleh Digital Credit.
Penerangan strategi itu konsisten di sepanjang failan terkini dan nota strategy.com: memperoleh bitcoin dengan cara yang menurut pengurusan meningkatkan nilai kepada pemegang saham biasa, kemudian menawarkan sekuriti yang memberikan pelbagai pelabur pendedahan berbeza terhadap bitcoin tersebut — ekuiti biasa untuk keuntungan yang diperbesar, saham keutamaan untuk pendapatan.
Bagaimanakah Strategi Membeli Bitcoin Tanpa Menjual Simpanan Sedia Ada?
Strategi ini membeli bitcoin baru dengan dolar yang diperoleh daripada pelabur, bukan dengan melepas bitcoin yang sudah dimiliki. Saluran utama ialah jualan di pasaran (ATM) saham biasa Kelas A (MSTR) dan jualan ATM atau dijamin saham keutamaan abadi yang diberi nama Digital Credit.
Menurut Form 8-K Strategy pada 28 September 2026, dari 21 September hingga 27 September 2026, syarikat mengeluarkan 1,469,165 saham MSTR dengan hasil bersih sebanyak $246.2 juta. Ia mengalokasikan $142.7 juta daripada hasil tersebut untuk membeli 1,665 bitcoin pada harga purata $85,681, termasuk yuran, dan menggunakan $103.5 juta untuk membeli semula saham keutamaan STRC.
Minggu itu adalah gambaran bersih daripada permainan semasa. Keluarkan ekuiti biasa apabila pengurusan menerima pengurangan nilai. Gunakan sebahagian wang tunai untuk membeli bitcoin. Gunakan sebahagian lagi untuk memulangkan saham keutamaan yang mahal. Simpan tumpukan USD yang berasingan untuk kupon.
Penerbitan yang disukai berfungsi dengan cara yang sama pada skala yang lebih besar. STRC (Stretch) adalah saham preferen abadi dengan kadar berubah. STRK (Strike) adalah saham preferen boleh tukar 8%. STRF (Strife) adalah saham preferen 10%. STRD dan STRE yang dinyatakan dalam euro melengkapkan rangkaian ini, menurut halaman produk Strategy di strategy.com.
Secara sejarah, nota boleh tukar juga membiayai pembelian. Nota-nota tersebut masih berada di neraca, tetapi aktiviti terkini menekankan penerbitan ATM biasa, penerbitan lebih utama, pembelian semula lebih utama, dan tunai yang sudah ada.
USD Tunai adalah tong fleksibel. USD Simpanan adalah tong terhad. Menurut kemas kini Strategi pada 28 September 2026, USD Simpanan berada pada $5.02 bilion dan USD Tunai pada $1.00 bilion pada 27 September 2026, dengan jumlah aset USD sebanyak $6.02 bilion. Tunai boleh membeli bitcoin. Simpanan direka untuk membayar dividen dan faedah utama supaya kewajipan tersebut tidak secara automatik memaksa penjualan bitcoin.
Bagaimana Strategi Menghasilkan Nilai Jika Ia Tidak Menjual Bitcoin?
Strategi ini menghasilkan nilai pemegang saham dengan meningkatkan bitcoin setiap saham dan mendapatkan spread antara apresiasi jangka panjang bitcoin dan kos Kredit Digital. Ia tidak bergantung pada pelaksanaan keuntungan daripada tumpukan perbendaharaan sebagai enjin keuntungan laluan.
Fikirkan tiga lapisan.
Pertama, keuntungan kasar perisian. Menurut Form 10-Q 30 Jun 2026, pendapatan perisian kuasa dua sebanyak $122.4 juta menghasilkan keuntungan kasar sebanyak $81.6 juta. Ini menyokong syarikat operasi. Ia bukan teksi perbendaharaan.
Kedua, akresi neraca. Jika Strategi mengeluarkan modal sebanyak $100 dan membeli bitcoin tanpa meningkatkan saham yang dianggap terdilusi secepat aset yang dimiliki, bitcoin per saham meningkat. Strategi melaporkan rasio ini sebagai Bitcoin Per Saham, atau BPS, dalam sat. Satu sat adalah seratus juta bagian dari satu bitcoin.
Ketiga, spread kredit. Pemegang preferen menerima dividen berdasarkan kontrak. Ekuiti biasa mempertahankan hak residu atas bitcoin selepas klaim senior tersebut. Jika pulangan tahunan bitcoin kekal di atas kos efektif kredit tersebut, hak residu boleh bunga majmuk lebih pantas daripada bitcoin itu sendiri. Strategi menamakan kos efektif kredit sebagai BTC Hurdle ARR dalam kerangka metrik pertengahan 2026.
Inilah sebab mengapa syarikat boleh “menghasilkan keuntungan” dari segi ekonomi tanpa menjual syiling. Keuntungan buku pada simpanan akan diperoleh oleh pemilik sisa. Penerbitan baharu, jika dihargai dengan baik, akan menambah lebih banyak syiling setiap saham. Modal utama mempunyai tempoh panjang. Tiada jatuh tempo yang dirancang yang memaksa penjualan seperti pinjaman jangka pendek.
Model ini bukan percuma. Dividen mesti dibayar dalam dolar. Saham baru melemahkan BPS jika saham itu murah berbanding nilai bitcoin bersih. Kredit yang terlalu mahal meningkatkan kadar halangan. Itulah kompromi-kompromi, bukan pertimbangan tersembunyi.
Apa Itu Hasil BTC dan Mengapa Ia Penting?
BTC Yield ialah perubahan peratusan bitcoin setiap saham yang dianggap terdilusi dalam tempoh tertentu. Ia bukan kadar faedah yang dibayar kepada pemegang MSTR dan bukan pendapatan yang dihasilkan daripada meminjamkan bitcoin.
Menurut nota KPI Strategi di strategy.com, BPS ialah pegangan bitcoin dibahagi dengan Syer Diluted yang Diandaikan Beredar. Syer Diluted yang Diandaikan Beredar termasuk syer biasa asas ditambah dengan syer yang akan dikeluarkan sekiranya nota boleh ditukar dan saham keutamaan boleh ditukar ditukar, dan pilihan serta RSU diselesaikan. BTC Yield ialah perubahan tempoh dalam nisbah itu. BTC Gain mendarabkan pegangan awal dengan hasil itu. BTC $ Gain menukar BTC Gain kepada dolar pada harga pasaran bitcoin.
Metrik ini menjawab satu soalan: adakah aktiviti pasaran modal menambah bitcoin lebih cepat daripada menambah saham sepenuhnya terdilusi?
Jawapan berubah mengikut penerbitan. Menurut buku besar Bitcoin Strategi pada 28 September 2026, YTD BTC Yield ialah -3.7% dan YTD BTC Gain ialah -25,085 bitcoin. Nombor negatif ini tidak bermakna syarikat berhenti membeli. Ia bermakna saham yang dianggap teragih bertumbuh lebih pantas daripada pemilikan semasa jangka masa itu, jadi setiap saham teragih mewakili kurang bitcoin berbanding permulaan tahun.
Itu adalah penggunaan jujur terhadap KPI. Apabila penerbitan ATM berat dan stok tidak mahal berbanding bitcoin, BTC Yield boleh mampat walaupun jumlah koin mentah meningkat. Apabila modal utama atau pelunasan hutang diskaun menambah koin tanpa peningkatan sepadan pada saham biasa, BTC Yield boleh mengembang.
Pelabur yang memperlakukan BTC Yield seperti kadar akaun simpanan salah memahami produk ini. Strategi menyatakan dalam catatannya sendiri bahawa BTC Yield bukan ukuran prestasi operasi, bukan ukuran likuiditi, dan tidak setara dengan hasil dalam erti kata kewangan tradisional.
Bagaimana Kredit Digital membiayai model ini?
Kredit Digital ialah nama Strategi bagi sekuriti keutamaan abadi yang menukar kemeruapan bitcoin menjadi tuntutan pendapatan berfaedah tinggi. Yang utama ialah STRC.
Menurut bahan produk dan media Strategy yang dikemaskini pada September 2026, STRC adalah kadar berubah, kumulatif, dan abadi, dengan kadar dividen 12.00% dalam bulan-bulan terakhir. STRK membayar tetap 8% dan boleh ditukarkan kepada MSTR. STRF membayar 10%. Tiada satu pun instrumen ini dijamin oleh peti bitcoin yang dipisahkan. Strategy menyatakan di halaman maklumat STRKnya bahawa sekuriti keutamaan mempunyai tuntutan keutamaan terhadap aset baki, bukan hak tanggungan langsung terhadap syiling-syiling tersebut.
Litar pendanaan mempunyai tiga langkah, yang dijelaskan oleh Strategi dalam perbincangan pelabur pada 30 Ogos 2026.
Isu kredit digital apabila permintaan dan harga menarik. Ini meningkatkan modal jangka panjang tanpa pelusuran saham biasa segera, tetapi menciptakan tuntutan senior dan dividen berterusan.
Laksanakan hasilnya. Penggunaan termasuk membeli bitcoin, mengisi semula Simpanan USD, pembiayaan semula, atau membatalkan tuntutan yang lebih mahal.
Hasilkan spread. Jika pulangan jangka panjang bitcoin melebihi kos efektif kredit tersebut, ekuiti biasa baki menangkap perbezaan tersebut.
Set briefing yang sama menetapkan sasaran diskresioner jualan Kredit Digital tahunan sebanyak 10% hingga 20% daripada simpanan bitcoin apabila pasaran bekerjasama. Itu adalah sasaran kapasiti, bukan kalender penerbitan yang dijamin.
Saham preferen juga mencipta kewajiban yang kemudiannya memaksa polisi bitcoin yang lebih fleksibel. Pendapatan perisian tidak mampu melayani miliaran dolar nilai saham preferen. Dolar perlu datang daripada penerbitan ekuiti, tunai sedia ada, atau — di bawah kerangka 2026 — monetisasi bitcoin yang berlaku sesekali.
Pembelian semula ialah separuh lain pengurusan kredit. Dalam minggu yang berakhir pada 27 September 2026, Strategi menggunakan hasil ATM dan tunai untuk membeli semula STRC. Pemulangan saham keutamaan pada diskaun mengurangkan dolar dividen masa depan. Kurang dolar masa depan yang terutang bermakna tekanan kurang terhadap Simpanan USD dan kurang keperluan untuk menjual bitcoin kemudian.
Bagaimana Simpanan USD Mengurangkan Tekanan untuk Menjual Bitcoin?
Simpanan USD adalah kumpulan tunai yang dipisahkan untuk membayar dividen utama dan faedah hutang. Ia adalah sebab utama Strategi boleh mengelakkan jualan bitcoin secara rutin.
Menurut Form 8-K Strategy pada 28 September 2026, Simpanan adalah $5.02 bilion pada 27 September 2026, dengan tambahan $1.00 bilion dalam Tunai USD tanpa sekatan. Komunikasi syarikat pada akhir September 2026 meletakkan Tempoh USD hampir 3.8 tahun — ukuran liputan yang menunjukkan berapa lama aset dolar semasa boleh melayani kewajipan dividen keutamaan dan faedah semasa.
Reserv dibekalkan oleh hasil ATM biasa, penerbitan preferen, dan, apabila pengurusan memilih, jualan bitcoin yang mengisi semula tunai selepas kupon dibayar. Matlamat reka bentuknya adalah mudah. Bayar kupon dalam dolar. Biarkan stok bitcoin tetap utuh.
Reka bentuk itulah sebabnya perniagaan perisian masih penting walaupun kecil berbanding simpanan. Tunai operasi dan faedah yang diperoleh daripada Simpanan adalah aliran dolar. Ia tidak cukup besar untuk mengendalikan keseluruhan struktur kredit, itulah sebabnya Laporan Form 10-Q 30 Jun 2026 Strategi menyatakan bahawa arus tunai perisian tidak dijangka memenuhi keperluan likuiditi jangka pendek atau jangka panjang secara sendiri.
Likuiditi, dalam model ini, adalah menu: Simpanan USD, Tunai USD, saham MSTR baharu, saham keutamaan baharu, dan jualan bitcoin yang diberi kuasa. Simpanan adalah baris pertama supaya “jangan jual perbendaharaan” tetap menjadi pilihan lalai dan bukan kecelakaan.
Bilakah Strategi Boleh Menjual Bitcoin Di Bawah Kerangka Semasa?
Strategi boleh menjual bitcoin apabila pengurusan memutuskan bahawa monetisasi lebih menguntungkan berbanding penerbitan saham biasa atau menjalankan transaksi pasaran modal lain. Jawatankuasa telah mengesahkan pilihan ini di bawah Program Monetisasi BTC di dalam Kerangka Modal Digital.
Program ini bukanlah mandat untuk menjual simpanan. Pengumuman syarikat menggambarkan tiga penggunaan utama: membina atau mengisi semula Simpanan USD, membiayai dividen dan faedah preferen, dan membiayai pembelian semula yang meningkatkan nilai saham preferen atau biasa. Tiada kewajipan untuk menjual sebarang bitcoin.
Buku catatan bitcoin strategi di strategy.com menunjukkan bahawa 2026 adalah tahun pilihan tersebut digunakan. Syarikat merekodkan jualan pada awal Jun, akhir Jun, awal Julai, awal Ogos, dan pertengahan Ogos, kemudian kembali kepada pembelian bersih. Pegangan masih berada pada 847,666 bitcoin sehingga 27 September 2026 — lebih tinggi daripada rendah pertengahan musim panas selepas jualan-jualan tersebut.
Peraturan praktikal hari ini ialah “jangan menjadi penjual bersih,” bukan “jangan pernah melakukan transaksi.” Jualan kecil boleh membiayai kupon atau membeli semula saham utama yang diperdagangkan di bawah nilai par. Pembelian yang lebih besar boleh diikuti apabila kapasiti ATM atau tunai tersedia. Campuran beli dan jual mingguan dalam buku besar adalah model yang beroperasi dalam dua arah.
Evolusi itu penting bagi sesiapa yang masih mengutip slogan lama sebagai dasar. “Jangan pernah menjual bitcoin anda” adalah mesej era akumulasi. Dokumen tahun 2026 memperlakukan bitcoin sebagai modal yang boleh dimonetisasi dengan cara yang terhad dari segi saiz dan tujuan tanpa meninggalkan teori perbendaharaan.
Apakah Risiko Utama Model Strategi Ini?
Model gagal jika pulangan jangka panjang bitcoin kekal di bawah kos kredit dan jika pasaran ekuiti berhenti membiayai ATM pada pengurangan yang boleh diterima.
Pencemaran adalah risiko pertama. Penerbitan biasa ATM membeli koin hari ini dan meningkatkan Saham Tersedia yang Dianggap Tercemar. Jika MSTR diperdagangkan dekat atau di bawah nilai bitcoin bersih, saham baru boleh mengurangkan BPS. Yields BTC tahun ini yang negatif pada buku catatan 28 September 2026 adalah contoh semasa.
Tuntutan senior adalah risiko kedua. Saham preferen dan konvertibel di luar wang berada di atas ekuiti biasa. Metrik pertengahan 2026 strategi memperkenalkan Bitcoin Bersih Per Saham untuk sebab itu. Pemegangan kasar boleh kelihatan besar sementara tuntutan residu lebih kecil selepas mengurangkan notional preferen dan hutang, kemudian menambah semula aset USD.
Risiko kupon adalah yang ketiga. Kadar 12% terkini STRC adalah kewajiban tunai. Jika Simpanan USD menurun dan penerbitan ekuiti tidak menarik, penjualan bitcoin menjadi sumber pendanaan sisa. Program monetisasi wujud kerana senario itu tidak lagi teoritik.
Risiko harga aset adalah yang keempat. Simpanan hampir seluruhnya bitcoin. Menurut buku besar Strategy, kos asas sebanyak $63,95 bilion berbanding nilai Simpanan BTC sebanyak $71,21 bilion pada 28 September 2026. Perbezaan ini boleh berbalik. Pengiraan nilai wajar mengalir melalui pendapatan, itulah sebabnya bahagian Perisian boleh memberi keuntungan sederhana sementara pendapatan bersih konsolidasi berfluktuasi dengan miliaran.
Risiko penyimpanan dan pengurusan kunci adalah nyata tetapi operasional. Form 10-Q tarikh 30 Jun 2026 menyenaraikan Coinbase Custody, Anchorage Digital Bank, dan Fidelity Digital Assets sebagai penympan bitcoin sejajar dengan kemas kini pegangan Julai 2026 dalam pengisian tersebut. Konsentrasi pada penympan yang diatur mengurangkan beberapa risiko operasional dan memperkenalkan risiko pihak ketiga dan tempat.
Risiko peralihan perisian lebih kecil tetapi tidak sifar. 10-Q yang sama menggambarkan peralihan daripada lesen abadi kepada langganan awan, dengan pendapatan lesen dan sokongan menurun seiring pertumbuhan perkhidmatan langganan. Perubahan campuran ini mempengaruhi ketika pendapatan dilaporkan. Ia tidak menggantikan keperluan perbendaharaan terhadap pasaran modal.
Tiada risiko ini bermaksud model tersebut rosak. Mereka bermaksud model tersebut adalah neraca bitcoin berbentuk leverage dengan pembungkus kredit, bukan perisai yang menggandakan secara automatik yang kebetulan memiliki koin.
Di Luar Berita Utama: Apa yang Dimaksud KuCoin 5.0 Bagi Anda
Berita pasaran bergerak pantas — tetapi tempat anda bertindak atasnya sama pentingnya. Pada Oktober ini, KuCoin melancarkan KuCoin 5.0, mengubah KuCoin menjadi platform yang dibina semula. Inilah apa yang sebenarnya berubah untuk anda:
-
Satu akaun untuk semua. Platform lama memisahkan dana anda ke dalam akaun "spot", "margin", dan "niaga hadapan" yang berasingan dan mengharapkan anda memahami sebabnya. Akaun Bersepadu KuCoin 5.0 menghilangkan semua itu — deposit sekali sahaja, dan semuanya akan tersedia secara langsung (hanya tersedia untuk VIP pada masa ini).
-
Saham, indeks, dan komoditi. KuCoin 5.0 mengembangkan diri melampaui kripto ke pasaran global. Apabila kripto bergerak mendatar dan ekuitas naik (atau sebaliknya), anda boleh berpindah dalam beberapa minit tanpa perlu membuka akaun broker dan menunggu berhari-hari untuk saluran fiat.
-
Aset dunia nyata (RWA). Paparan yang ditokenkan terhadap aset tradisional seperti komoditi, secara langsung di akaun kripto anda. Salah satu segmen yang tumbuh paling pantas dalam kewangan global kini bukan lagi eksklusif untuk institusi — anda boleh mengaksesnya daripada baki yang sama yang anda gunakan untuk perdagangan.
-
Hasilkan sambil belajar. Belum bersedia untuk berdagang? KCUSD membolehkan koin stabil anda menghasilkan faedah harian yang auto-kompaun. Cara paling tenang untuk menjadikan deposit tidak aktif anda bekerja untuk pulangan 4%.
-
Pembantu AI dalam bahasa yang mudah. Tanya soalan, dapatkan konteks pasaran, fahami apa yang anda lihat — terintegrasi ke dalam platform, tiada jargon diperlukan.
-
Sebuah aplikasi yang tidak membanjiri. Lebih pantas, lebih bersih, dan konsisten — intuitif sejak sentuhan pertama, bukan selepas tutorial.
-
Keselamatan yang boleh anda semak, bukan sekadar dipercayai. Entiti EU berlesen MiCAR, Proof of Reserves yang boleh anda semak sendiri, dan keselamatan bersijil antarabangsa (SOC 2 Type II, ISO 27001:2022).
Cipta akaun anda dalam beberapa minit — dan mulailah di platform yang dibina untuk masa depan kripto, bukan tempat ia bermula.
Kesimpulan
Model perbendaharaan strategi menghasilkan wang dengan memperlakukan bitcoin sebagai modal dan pasaran awam sebagai mesin pencetak dolar yang membiayai lebih banyak lagi. Penerbitan ATM biasa dan preferred Digital Credit membawa masuk tunai. Simpanan USD membayar kupon. Bitcoin kekal di neraca supaya pemilik sisa boleh menangkap apresiasi di atas kos modal tersebut.
Perniagaan perisian pengendalian masih wujud dan, menurut Form 10-Q 30 Jun 2026, menghasilkan pendapatan kuartal kedua sebanyak $122.4 juta. Ia tidak membayar untuk stak preferen. BTC Yield memantau sama ada penerbitan menambah syiling lebih cepat berbanding saham yang terjejas. Ia adalah ukuran akresi per saham, bukan kupon.
Rangka Kerja Modal Kredit Digital 2026 menambahkan pilihan jual bitcoin secara eksplisit untuk pembinaan simpanan, dividen, dan pembelian semula. Strategi telah menggunakan pilihan ini dalam ukuran sederhana dan juga terus membeli. Pada 27 September 2026, menurut Form 8-K syarikat, pegangan adalah 847,666 bitcoin dengan aset USD sebanyak kira-kira $6.02 bilion.
Model berfungsi apabila bitcoin berfaedah lebih cepat daripada kos kredit dan apabila ekuiti boleh dikeluarkan tanpa merosakkan bitcoin setiap saham. Ia tertekan apabila mNAV ketat, hasil preferen tinggi, dan Simpanan adalah satu-satunya bantuan. Itulah mekanisme penuh — akumulasi terlebih dahulu, monetisasi sebagai alat, kepemilikan bersih sebagai matlamat.
Soalan Lazim
Adakah Strategi masih mengendalikan syarikat perisian?
Ya. Menurut Form 10-Q Strategi untuk kuartal yang berakhir pada 30 Jun 2026, Perisian adalah segmen pelaporan yang berasingan dan menghasilkan pendapatan sebanyak $122.4 juta dalam kuartal tersebut.
Adakah BTC Yield dividen yang dibayar kepada pemegang saham MSTR?
Tidak. Menurut nota KPI Strategi, BTC Yield ialah perubahan peratusan bitcoin setiap saham yang dianggap terdilusi dan bukan hasil tradisional, pendapatan operasi, atau pembahagian tunai.
Adakah pemegang STRC mempunyai tuntutan terus terhadap bitcoin Strategy?
No. Strategi menyatakan bahawa sekuriti pilihanannya tidak dijamin oleh pegangan bitcoin dan mempunyai tuntutan utama terhadap aset baki syarikat.
Berapa banyak bitcoin yang dimiliki Strategi sekarang?
Menurut Form 8-K Strategy pada 28 September 2026, syarikat memegang 847,666 bitcoin pada 27 September 2026, dibeli dengan harga sekitar $63.95 bilion pada harga purata $75,437 termasuk yuran.
Mengapa Strategi mengesahkan penjualan bitcoin jika modelnya adalah “jangan jual”?
Program Pembiayaan BTC membenarkan pengurusan menjual bitcoin untuk membiayai Simpanan USD, dividen dan faedah utama, atau pembelian semula yang meningkatkan nilai apabila jalan ini lebih baik daripada mengeluarkan saham biasa. Ia tidak memerlukan sebarang jualan.
Penafian: Artikel ini hanya untuk tujuan maklumat dan tidak merupakan nasihat kewangan, undang-undang, atau pelaburan. Sentiasa lakukan penyelidikan anda sendiri sebelum berinteraksi dengan aset digital.
Penafian: Halaman ini telah diterjemahkan dengan menggunakan teknologi AI untuk keselesaan anda. Untuk mendapatkan maklumat yang paling tepat, rujuk kepada versi bahasa Inggeris asal.