

Kekurangan Infrastruktur AI Mungkin Berterusan Hingga 2028 Kerana Belanja Modal Hyperscaler Terus Meningkat
Pengenalan
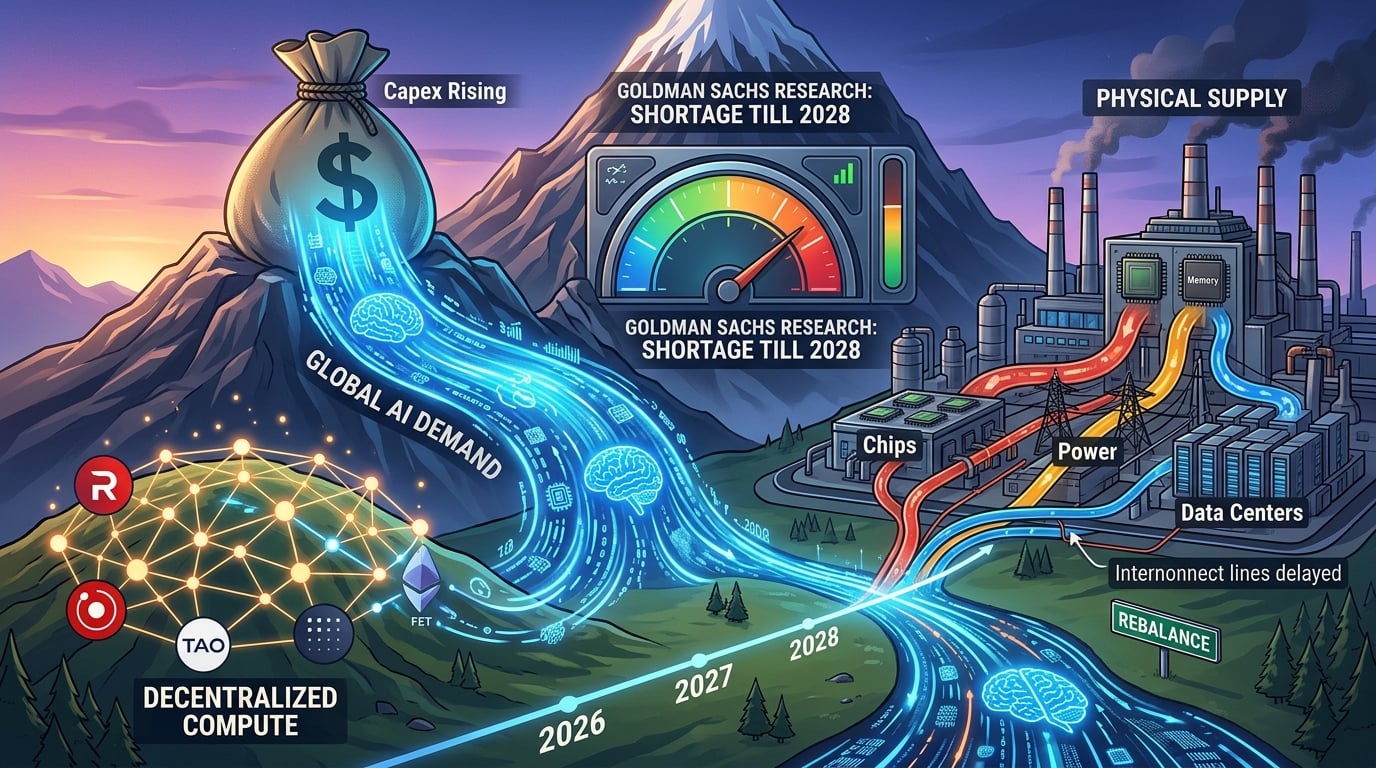
Bolehkah gelombang AI global terus berkembang jika lapisan fizikal — cip, kuasa, tanah, dan pusat data — tidak mampu mengekori? Penyelidikan Goldman Sachs dan analisis TMT Goldman yang berkaitan berpendapat bahawa ia tidak boleh, sekurang-kurangnya belum lagi. Pandangan bank ini ialah bekalan dan permintaan infrastruktur AI mungkin tidak akan imbangan semula sehingga 2028, sementara perbelanjaan modal hyperscaler terus meningkat dan bukannya mencapai puncak.
Ketidakseimbangan itulah cerita utama bagi pasaran. Menurut Penyelidikan Goldman Sachs, perbelanjaan modal berkaitan AI global dianggarkan sebanyak kira-kira $1,019 bilion pada 2026. Model asas Institut Global Goldman Sachs mengimplikasikan kira-kira $765 bilion perbelanjaan modal AI tahunan pada 2026 dan kira-kira $7.6 bilion perbelanjaan kumulatif merangkumi pengiraan, pusat data, dan kuasa dari 2026 hingga 2031. Bagi pelabur kripto dan aset digital, kekurangan yang sama adalah sebab mengapa token pengiraan terdesentralisasi dan rangkaian yang berkaitan AI masih menjadi sebahagian daripada perbincangan infrastruktur.
Mengapakah Goldman Sachs Mengatakan Kekurangan Infrastruktur AI Berterusan Hingga 2028?
Goldman Sachs mengatakan kekurangan ini berterusan kerana permintaan untuk pengiraan AI masih meningkat lebih pantas daripada kapasiti industri dalam menghantar cip, memori, kuasa, dan kapasiti pusat data siap.
Eric Sheridan, ketua penyelidikan TMT Goldman, telah menggambarkan jurang yang berterusan antara permintaan komputasi AI dan bekalan yang tersedia. Tekanan telah berpindah melampaui GPU. Harga penyimpanan, harga cip, tanah, elektrik, struktur fasiliti, dan kitaran penghantaran semuanya menjadi lebih ketat pada masa yang sama.
Analisis Goldman juga menandakan bahawa penawaran dan permintaan mungkin tidak seimbang sehingga sekurang-kurangnya separuh kedua 2027 dalam beberapa senario, dengan komen kemudian yang menunjukkan separuh pertama 2028 sebagai jendela yang lebih realistik. Tarikh kemudian ini penting kerana ia bermakna beberapa tahun lagi pengarahan capex yang ditingkatkan, bukan lonjakan perbelanjaan satu tahun sahaja.
Hambatan fizikal menjelaskan kelambatan. Antrian persambungan grid, kebenaran, kekurangan tenaga kerja khas, dan masa penghantaran yang panjang untuk transformer, peralatan suis, turbin, dan sistem penyejukan memperluaskan jurang antara modal yang dikeluarkan dengan kapasiti yang aktif. Institut Global Goldman Sachs menyebut ini sebagai “perpanjangan”: modal dikerahkan, tetapi pengiraan yang boleh digunakan tiba lebih lewat daripada yang dirancang.
Seberapa Tinggi Belanja Modal Hyperscaler Boleh Meningkat Melalui 2027 dan 2028?
Belanjawan modal Hyperscaler masih bergerak ke arah yang lebih tinggi. Anggaran konsensus 2027 terlalu rendah jika pelaburan AI terus meningkat sebagai peratusan kepada PDB, menurut Goldman Sachs.
Goldman menyatakan konsensus Wall Street sekitar $920 bilion untuk perbelanjaan modal hyperscaler pada 2027 bermaksud pertumbuhan yang melambat dari sekitar 84% pada 2026 kepada 22% pada 2027. Kajian bank itu sendiri menempatkan angka yang lebih realistik berhampiran $1.1 bilion, atau pertumbuhan sekitar 45%, jika pelaburan AI tambahan mencapai 2% hingga 3% PDB. Kes yang lebih optimis yang berkaitan dengan penghasilan arus tunai dan kapasiti kredit kelas investasi boleh mencapai sekitar $1.4 bilion.
Perbandingan PDB tersebut disengajakan. Goldman mencatat bahawa pembinaan teknologi am sebelumnya mencapai puncak pada kira-kira 2% hingga 5% PDB. Pelaburan keretapi AS pada tahun 1880-an mencapai sekitar 3.4% PDB. Infrastruktur motor elektrik pada tahun 1920-an mencapai sekitar 2.2%. Infrastruktur automobil pada tahun 1910-an mencapai sekitar 2.1%. Perbelanjaan AI adalah besar, tetapi ia belum keluar dari julat sejarah.
Penyelidikan Goldman Sachs menganggarkan perbelanjaan modal AI AS pada 1.8% of GDP pada 2026, 2.5% pada 2027, dan 2.8% pada 2028. Pelaburan AI global dianggarkan pada 0.9% of GDP pada 2026, 1.3% pada 2027, dan 1.4% pada 2028.
Secara berasingan, Goldman telah meningkatkan ramalan belanjawan modal gabungan untuk Meta, Microsoft, Amazon, dan Alphabet kepada $5,3 trilion antara tahun fiskal 2025 dan 2030, naik daripada $4,5 trilion sebelum hasil kuartal pertama. Penyesuaian ini merupakan salah satu tanda paling jelas bahawa kitaran perbelanjaan masih terus mengembang.
Apakah Batasan Fizikal yang Menghalang Bekalan Pusat Data AI?
Kuasa, peralatan, dan penghantaran tapak — bukan pembiayaan semata-mata — adalah sekatan utama.
Menurut Laporan 2024 oleh Laboratorium Kebangsaan Lawrence Berkeley, Jabatan Tenaga AS mengenai Penggunaan Tenaga Pusat Data AS, pusat data AS menggunakan kira-kira 4.4% tenaga negara pada 2023, atau 176 TWh, meningkat dari 58 TWh pada 2014. Laporan rasmi yang sama menganggarkan 325 hingga 580 TWh pada 2028, atau 6.7% hingga 12.0% penggunaan tenaga AS.
Peningkatan kuasa itu bertembung dengan latihan persambungan. Goldman telah mencatat bahawa pusat data terpisah — fasiliti yang menghasilkan sebahagian besar kuasa mereka secara luar grid — telah berpindah dari kes tepi kepada laluan yang boleh dipercayai. Anggaran yang dikutip dalam analisis yang dikaitkan dengan Goldman menunjukkan sehingga sepertiga kapasiti masa depan boleh menjadi terpisah kerana antrian grid terlalu perlahan.
Keterlambatan peralatan memperburuk masalah. Peralatan distribusi listrik dari pengeluar utama menghadapi penantian bertahun-tahun. Sistem pendingin harus menangani kepadatan rak yang lebih tinggi. Ruang AI generasi berikutnya bukan lagi gudang sederhana dengan server. Komputasi, memori, jaringan, pendinginan, dan tenaga kini dirancang secara bersamaan.
Memori adalah titik penyempitan lain. Sewaktu kekurangan itu digambarkan sebagai masalah GPU, ulasan TMT Goldman kini memperlakukan HBM dan memori terkait sebagai sekatan setara dengan tanah dan kuasa. Apabila memori dan cip naik bersama-sama, kos pembinaan pusat data turut meningkat.
Kerja pakai dan permit menambahkan geseran. Juruteknik elektrik khas, jurutera pemulaan, dan teknisi voltan tinggi tidak boleh dipekerjakan secepat bajet kapital disahkan. Penentangan tempatan dan tinjauan persekitaran yang lebih panjang memanjangkan tempoh masa lebih lanjut.
Bagaimanakah Hyperscalers membayar untuk pembinaan AI?
Hyperscalers sedang membiayai lebih banyak pertumbuhan dengan ikatan, modal infrastruktur swasta, dan struktur di luar neraca, bukan hanya arus kas operasi.
Goldman menganggarkan lima hyperscaler besar — Alphabet, Amazon, Meta, Microsoft, dan Oracle — akan bergerak dari belanja modal sekitar $405 bilion pada 2025 kepada kira-kira $750 bilion pada 2026 dan sekitar $1.14 trilion pada 2027. Penerbitan ikatan kelas investasi daripada kumpulan ini ialah $108 bilion pada 2025, atau kira-kira 26% daripada belanja modal. Goldman menganggarkan peratusan ini akan mendekati $250 bilion pada 2026 dan $400 bilion pada 2027, atau kira-kira 35% daripada belanja modal.
Infrastruktur peribadi dan modal hartanah sedang mengisi baki. Goldman menyatakan bahawa kumpulan-kumpulan tersebut akan memainkan peranan yang lebih besar apabila projek-projek dibahagikan kepada tanah, kuasa, bangunan, dan peralatan. Dari 2021 hingga 2024, pasaran infrastruktur peribadi tumbuh pada kadar 11.5% setahun, dan Goldman melihat ruang untuk kadar ini meningkat mendekati kadar 16% hingga 17% yang dilihat pada tahun-tahun sebelumnya.
Peralihan pembiayaan tidak menghilangkan risiko. Alphabet telah menunjukkan bagaimana kapitalisasi yang berat boleh mendorong arus tunai bebas ke negatif dalam satu kuartal sahaja. Pasaran kredit boleh membiayai sebahagian besar pembinaan, tetapi kepekatan penerbit dan kapasiti pasaran cair menjadi lebih ketat seiring dengan pertumbuhan penerbitan.
Apakah Kekurangan Ini Bermaksud Apa kepada Pasar Komputasi AI dan Token Kripto?
Kekurangan komputasi bertahun-tahun terus mengekalkan harga awan terpusat pada tahap tinggi dan membuka ruang untuk rangkaian komputasi alternatif, termasuk pasaran GPU dan AI berasaskan kripto.
Menurut CoinGecko, kategori kripto Kecerdasan Buatan baru-baru ini berkumpul di sekitar kapitalisasi pasaran di kisaran pertengahan $20 bilion hingga tinggi $20 bilion, dengan volume 24 jam di miliaran dolar. Bittensor (TAO), Render (RENDER), dan Artificial Superintelligence Alliance (FET) tetap menjadi nama-nama yang paling banyak dipantau kerana berada paling dekat dengan permintaan komputasi, koordinasi model, atau rendering terdesentralisasi.
Pautan itu adalah ekonomi, bukan promosi. Jika hyperscaler tidak dapat memberikan kapasiti yang mencukupi sehingga 2028, GPU yang tidak digunakan atau kurang digunakan di luar awan terbesar menjadi lebih berharga. Rangkaian yang menghala tugas inferens, latihan, atau render ke peranti teragih boleh bersaing dari segi harga dan ketersediaan, walaupun tidak dapat menyamai kebolehpercayaan hyperscaler pada skala besar.
Permintaan token masih bersifat spekulatif. Data CoinGecko juga menunjukkan penurunan tajam dan perputaran di dalam kategori AI. Kekurangan fizikal di pusat data tidak secara automatik mengubah semula harga setiap ticker AI. Pedagang harus memisahkan kelangkaan infrastruktur daripada token naratif yang tidak mempunyai throughput komputasi sebenar.
Pengambilan perusahaan masih awal. Goldman mencatat bahawa walaupun majoriti syarikat membincangkan produktiviti AI dalam panggilan pendapatan, hanya sebahagian kecil yang mengkuantifikasikan kesan pendapatan. Kesenjangan inilah yang menyebabkan belanjawan modal boleh kekal tinggi sementara monetisasi kekal tidak merata.
Di Luar Berita Utama: Apa yang Dimaksud KuCoin 5.0 Bagi Anda
Berita pasaran bergerak pantas — tetapi tempat anda bertindak atasnya sama pentingnya. Pada Oktober ini, KuCoin melancarkan KuCoin 5.0, mengubah KuCoin menjadi platform yang dibina semula. Inilah apa yang benar-benar berubah untuk anda:
-
Satu akaun untuk segalanya. Platform lama memisahkan dana anda ke dalam akaun "spot", "margin", dan "niaga hadapan" yang berasingan dan mengharapkan anda memahami mengapa. Akaun Bersepadu KuCoin 5.0 menghapuskan semua itu — deposit sekali, dan semuanya tersedia secara langsung.
-
Saham, indeks, dan komoditi. KuCoin 5.0 mengembangkan diri melampaui kripto ke pasaran global. Apabila kripto bergerak mendatar dan ekuitas meningkat (atau sebaliknya), anda boleh berpindah dalam beberapa minit tanpa perlu membuka akaun broker dan menunggu berhari-hari untuk saluran fiat.
-
Aset dunia nyata (RWA). Paparan yang ditokenkan terhadap aset tradisional seperti komoditi, tepat di dalam akaun kripto anda. Salah satu segmen yang paling pesat berkembang dalam kewangan global kini tidak lagi dicadangkan untuk institusi — anda boleh mengaksesnya daripada baki yang sama yang anda gunakan untuk perdagangan.
-
Hasilkan sambil belajar. Belum bersedia untuk berdagang? KCUSD membolehkan koin stabil anda menghasilkan faedah harian yang auto-kompaun. Cara paling tenang untuk menjadikan deposit anda yang menganggur bekerja untuk mendapatkan pulangan 4%.
-
Pembantu AI dalam bahasa yang mudah. Tanya soalan, dapatkan konteks pasaran, fahami apa yang anda lihat — terintegrasi ke dalam platform, tidak diperlukan istilah teknikal.
-
Sebuah aplikasi yang tidak membanjiri. Lebih pantas, lebih bersih, dan konsisten — intuitif sejak sentuhan pertama, bukan selepas tutorial.
-
Keselamatan yang boleh anda semak, bukan sekadar dipercayai. Entiti EU berlesen MiCAR, Proof of Reserves yang boleh anda semak sendiri, dan keselamatan bersijil antarabangsa (SOC 2 Type II, ISO 27001:2022).
Cipta akaun anda dalam beberapa minit — dan mulakan di platform yang dibina untuk masa depan kripto, bukan tempat ia bermula.
Kesimpulan
Amaran Goldman Sachs adalah ringkas: permintaan AI masih melebihi stak fizikal, dan jurang ini mungkin berterusan hingga 2028. Belanjawan modal hyperscaler tidak sedang berkurang. Kajian Goldman menunjukkan kadar tahunan berbilion dolar, pelaburan AI AS yang meningkat mendekati hampir 3% daripada PDB pada 2028, dan lintasan perbelanjaan $5.3 bilion pada 2025–2030 bagi empat hyperscaler AS terbesar.
Kekangan-kekangan ini adalah nyata. Menurut Laboratorium Kebangsaan Lawrence Berkeley, Jabatan Tenaga AS, penggunaan elektrik pusat data boleh mencapai 6.7% hingga 12.0% daripada permintaan AS pada 2028. Memori, tanah, transformer, penyejukan, dan antrian persambungan bersebelahan dengan GPU sebagai had pengikat. Pembiayaan telah berpindah kepada bon dan modal infrastruktur swasta, yang boleh membiayai kemajuan tetapi juga meningkatkan leveraj dan kemeruapan.
Bagi pasaran aset digital, kekurangan yang lebih panjang terus mempertahankan kesan bagi rangkaian pengiraan alternatif, sementara kategori AI CoinGecko menunjukkan likuiditi dan risiko tinggi pada tahap token. Pelabur harus memantau penyesuaian modal, penghantaran grid, kitaran penggantian silikon, dan pendapatan AI sebenar — bukan slogan tentang kemakmuran tanpa henti.
Pembinaan ini cukup besar untuk membentuk semula pasaran kuasa, pasaran kredit, dan token komputasi kripto pada masa yang sama. Ia tidak cukup besar untuk menghapuskan kemungkinan belanja melambat apabila kapasiti akhirnya mengejar permintaan.
Soalan Lazim
Adakah tarikh kekurangan tahun 2028 bermaksud saham dan token AI hanya naik sehingga itu?
Tidak. Goldman telah memperingatkan secara berasingan bahawa penilaian dan kedudukan yang tinggi boleh menghasilkan kemeruapan walaupun panduan kapital belanja meningkat.
Adakah bottleneck masih hanya GPU NVIDIA?
Tidak. Ulasan TMT Goldman sekarang memperlakukan memori, tanah, kuasa, cangkang fasilitas, dan kitaran penghantaran sebagai titik tekanan yang setara.
Berapa banyak tenaga listrik boleh pusat data AS gunakan pada 2028?
Menurut Laboratorium Kebangsaan Lawrence Berkeley, Jabatan Tenaga AS, julatnya ialah 325 hingga 580 TWh, atau 6.7% hingga 12.0% penggunaan elektrik AS.
Mengapa hyperscalers akan mengeluarkan lebih banyak ikatan walaupun sangat menguntungkan?
Kerana modal belanja tumbuh lebih pantas daripada arus tunai bebas di beberapa syarikat, Goldman menganggarkan penerbitan kelas pelaburan akan membiayai bahagian yang lebih besar perbelanjaan pada 2027.
Penafian: Artikel ini hanya untuk tujuan maklumat dan tidak merupakan nasihat kewangan, undang-undang, atau pelaburan. Sentiasa lakukan penyelidikan anda sendiri sebelum berinteraksi dengan aset digital.
Penafian: Halaman ini telah diterjemahkan dengan menggunakan teknologi AI untuk keselesaan anda. Untuk mendapatkan maklumat yang paling tepat, rujuk kepada versi bahasa Inggeris asal.