Laporan Mingguan KuCoin Ventures: Isyarat Pemendekan Warsh, Arus Masuk ETF Baru dan Naratif RWA Mengubah Pasar Kripto
Laporan Mingguan KuCoin Ventures: Isyarat Pemendekan Warsh, Arus Masuk ETF Baru dan Naratif RWA Mengubah Pasar Kripto
1. Ringkasan Pasar Mingguan
Kebangkitan Semula Aset Perhatian: Robinhood Chain Membuka Naratif Baru Di Atas Rantaian Melalui Memestoks
Perubahan kecil yang ketara dalam pasaran kripto minggu lepas ialah kebangkitan semula aset-aset yang ditarik perhatian yang muncul secara berkelompok. Robinhood Chain telah muncul sebagai salah satu pasaran yang paling terkonsentrasi untuk tren ini. Berbanding dengan kemeruapan yang mencolok beberapa token terkemuka, fenomena yang lebih signifikan ialah kesediaan semula pasaran untuk memperhatikan, memperdagangkan, dan menyebarkan dengan cepat sekumpulan aset baru sepenuhnya. Situasi ini相对 jarang berlaku dalam tempoh terkini, dan ia mungkin menunjukkan bahawa sentimen perdagangan atas rantai sedang mengalami pemulihan struktur.
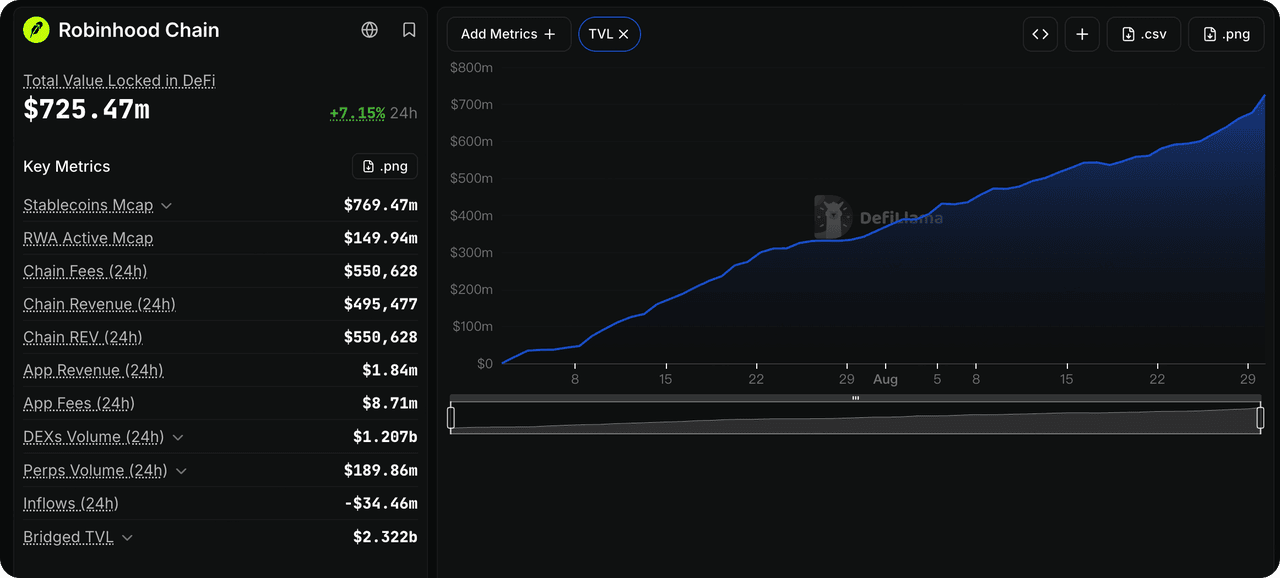
Menurut data DeFiLlama, volum dagangan DEX sehari sahaja Robinhood Chain mencapai kira-kira $1.27 bilion pada 30 Ogos, dengan dompet aktif naik kembali di atas 115,000, dan TVL atas rantai tumbuh dengan pantas. Lebih mewakili lagi, 10 token ekosistem teratas berdasarkan kapitalisasi pasaran di Robinhood Chain pada masa itu semuanya dilancarkan kurang daripada dua bulan yang lalu, membawa sekumpulan baru projek Meme, Launchpad, dan DeFi ke dalam pandangan pasaran secara serentak.
Sumber Data: DeFillama
Siklus ini tidak sekadar meniru trajektori penerbitan Meme gaya Pump.fun. Digabungkan dengan ciri intrinsik Robinhood Chain, inti naratif baru ini berasal dari penggabungan semula Aset Dunia Nyata dan mekanisme asli kripto.
Dalam masa lalu, "saham di atas rantai" terutama berfokus pada penyimpanan dan perniagaan aset-aset tersebut selepas penerbitan. Namun, eksperimen baru di Robinhood Chain mulai mengkaji langkah seterusnya: sekiranya aset-aset ini berada di atas rantai, mengapakah pengguna kripto perlu berniaga atau memegangnya, dan bagaimana aset saham yang ditokenkan boleh diintegrasikan ke dalam DeFi untuk menjadi sebahagian daripada lego wang DeFi.
Pons berfungsi sebagai kes yang relatif biasa. Sebagai infrastruktur launchpad seperti Pump.fun, Pons awalnya masih mengadopsi mekanisme penerbitan Bonding Curve + AMM yang sudah dikenal, di mana token baru memasuki kolam likuiditi Uniswap v4 yang dikunci selamanya apabila mencapai ambang tertentu. Namun, mekanisme terbaru yang diperkenalkannya mulai membolehkan token baru dipasangkan secara langsung dengan Token Saham Robinhood seperti NVDA, GME, dan AAPL. Beberapa mekanisme juga boleh mengagihkan yuran dagangan kepada pemegang dalam bentuk RWA yang disokong, koin stabil, atau ETH. Secara serentak, Bait Pons telah mula menyediakan likuiditi untuk RWA atas rantai, merangkumkan kedudukannya sebagai "rumah memestocks". Sementara itu, pasaran Meme yang menggunakan Token Saham NVDA sebagai aset sebut harga boleh dilihat secara langsung di platform Pons.
Dibina di atas asas ini, pasaran juga telah menyaksikan eksperimen RWAfi yang lebih kompleks. Sebagai contoh, NET, yang baru-baru ini menarik perhatian pasaran, semula jadi struktur Token LP Bait seperti OlympusDAO: sebahagian daripada USDG boleh dikerahkan ke Morpho untuk hasil, sementara yuran dagangan token mengalir ke bait. Sambil itu, ia menggabungkan produk berbentuk permainan menggunakan Token Saham seperti SpaceX dan Microsoft sebagai cip dan hadiah. Pada 28 Ogos, aset baitnya kira-kira $3.35 juta, dengan setiap NET sepadan dengan NAV sebanyak kira-kira $60. Namun, harga pasaran pernah mencapai kira-kira $1,030, yang mewakili premium lebih daripada 17 kali. Harga ini kemungkinan mengandungi tahap perhatian dan jangkaan pertumbuhan masa depan yang tinggi, yang juga bermaksud bahawa kekenyalan penurunan yang ketara boleh berlaku sekiranya roda pendorong berbalik. Projek-projek yang dikonsepsikan secara serupa seperti Down to Finance cuba menggabungkan lebih lanjut token saham, koin stabil, LP Uniswap v4, dan kedudukan pinjaman Morpho menjadi aset strategik dalam talian yang baru.
Namun, pasaran yang didorong oleh perhatian ini juga menunjukkan ciri-ciri jelas kemeruapan tinggi dan perputaran pantas. Selepas penurunan tajam dalam pasaran kripto secara keseluruhan pada pagi 31 Ogos, aset-aset ekosistem Robinhood Chain yang baru popular berbeza dengan pantas: PONS melihat kapitalisasi pasarnya melebihi $400 juta sebentar pada awal pagi sebelum turun semula kepada sekitar $320 juta, manakala AI dan NET turun masing-masing sebanyak 21% dan 37% dalam tempoh 24 jam. Aset-aset baharu boleh menarik volum dagangan dan perhatian pasaran yang besar dalam tempoh yang sangat singkat, tetapi fluktuasi harga juga boleh menjadi sangat ganas. Kemeruapan tinggi ini semakin mencerminkan ciri semasa modal yang mengejar perhatian.
Secara keseluruhan, fenomena semasa mungkin sukar untuk didefinisikan secara langsung sebagai putaran baru Meme Season yang penuh. Perhatian yang baru ditambahkan terutamanya tertumpu pada beberapa ekosistem tertentu seperti Robinhood Chain dan BSC, dan aset-aset panas menunjukkan kepekaan penurunan yang relatif tinggi apabila pasaran lebih luas melemah. Namun demikian, selepas mengalami kekosongan naratif yang panjang, kemampuan pasaran untuk secara berkala menginkubasi sekumpulan token perhatian dan berjaya membina mekanik komposit berdasarkan RWA, Launchpads, DeFi, dan Meme merupakan isyarat pemerhatian yang patut diteruskan dipantau berkenaan perubahan kecil terkini dalam selera risiko pasaran.
2. Isyarat Pasar Pilihan Mingguan
Warsh Mengukuhkan Harapan Kenaikan Suku Bunga September, Yen Menerobos 160 Sekali Lagi, dan Ketegangan Semula U.S.-Iran Memperkuat Risiko Suku Bunga dan Energi, Sementara Aliran Masuk ETF Kripto Pulih Tajam
Warsh terus menekankan sasaran inflasi 2% Federal Reserve dalam ucapan Jackson Hole-nya, mencatat bahawa pemadatan lanjutan mungkin masih diperlukan jika inflasi tidak menurun dengan cukup cepat. Walaupun beliau tidak secara eksplisit berkomitmen kepada kenaikan kadar pada September, pernyataannya jelas memperkuat harapan pasaran terhadap pemadatan tambahan.
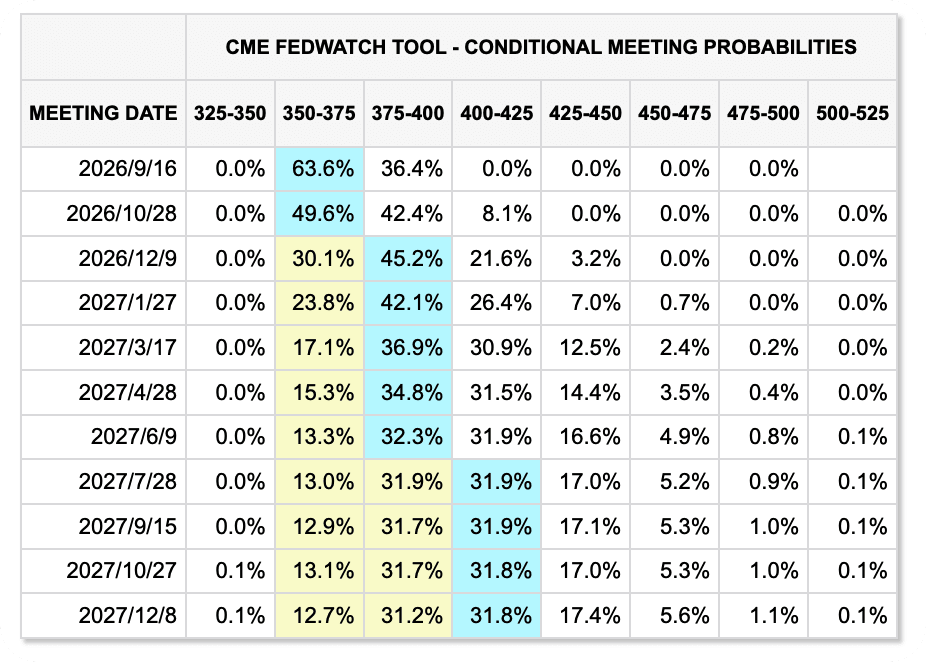
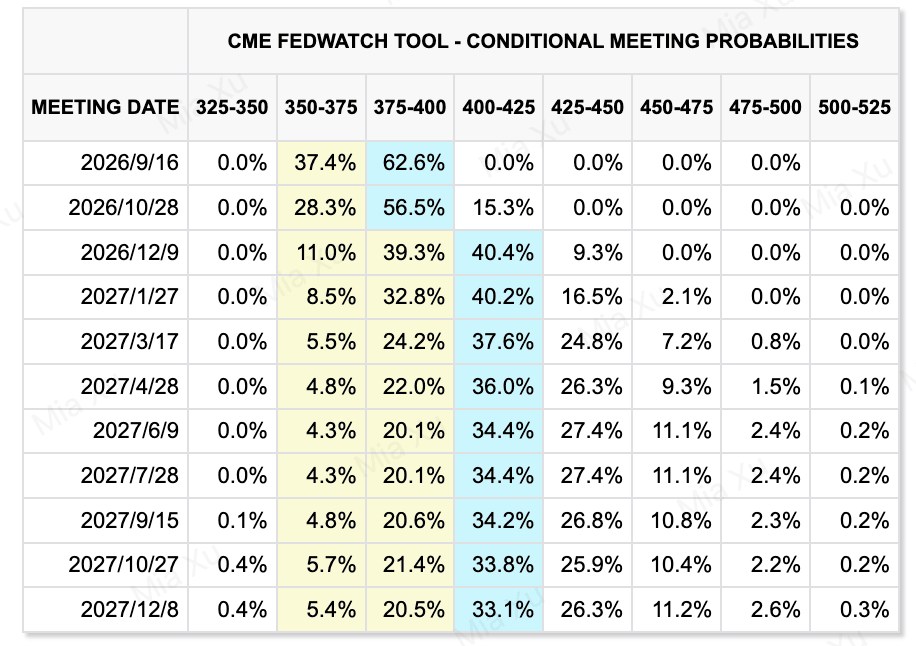
CME FedWatch menunjukkan bahawa kebarangkalian yang diimplikasikan pasaran mengenai kenaikan kadar sebanyak 25 bps pada September berada pada sekitar 36% sebelum ucapan, meningkat sebentar kepada hampir 60% selepas itu, dan kekal di atas 50% pada akhir minggu. Hasil Treasury 2 tahun AS dan dolar menguat serentak, menunjukkan bahawa pasaran telah berpindah dari anggapan sebelumnya bahawa Fed kemungkinan besar akan mengekalkan kadar tetap pada September kepada pandangan kadar yang lebih berhati-hati.
Perubahan dalam harga pasaran dalam dua minggu terakhir
(Minggu sebelumnya ditunjukkan terlebih dahulu; minggu semasa ditunjukkan kedua)
Sumber Data: CME FedWatchTool
Data pekerjaan, bagaimanapun, menciptakan sekatan yang bertentangan. Semakan tolok tahunan terkini menurunkan jumlah pekerjaan bukan pertanian AS hingga Mac 2026 sebanyak kira-kira 79,000 jawatan. Saiz penyesuaian tunggal ini tidak terlalu tidak biasa, tetapi isyarat yang lebih penting ialah data pekerjaan telah disemak turun berulang kali dalam beberapa bulan terakhir, sementara pekerjaan Julai juga menjadi negatif. Ini menunjukkan bahawa pasaran buruh AS sedang melambat, memaksa Federal Reserve untuk menimbang kesan kenaikan kadar lebih lanjut terhadap pertumbuhan dan pekerjaan walaupun inflasi masih menjadi kebimbangan.
Akibatnya, kenaikan kadar pada bulan September masih jauh dari pasti. Inflasi dan kondisi kewangan menyokong keputusan Fed untuk terus mempertimbangkan pemadatan lanjut, tetapi kelemahan berterusan di pasaran buruh boleh mengurangkan keperluan untuk tindakan segera. Laporan gaji bukan pertanian Ogos dan pengeluaran CPI sebelum pertemuan September akan menjadi kunci kepada putaran seterusnya penilaian semula pasaran.
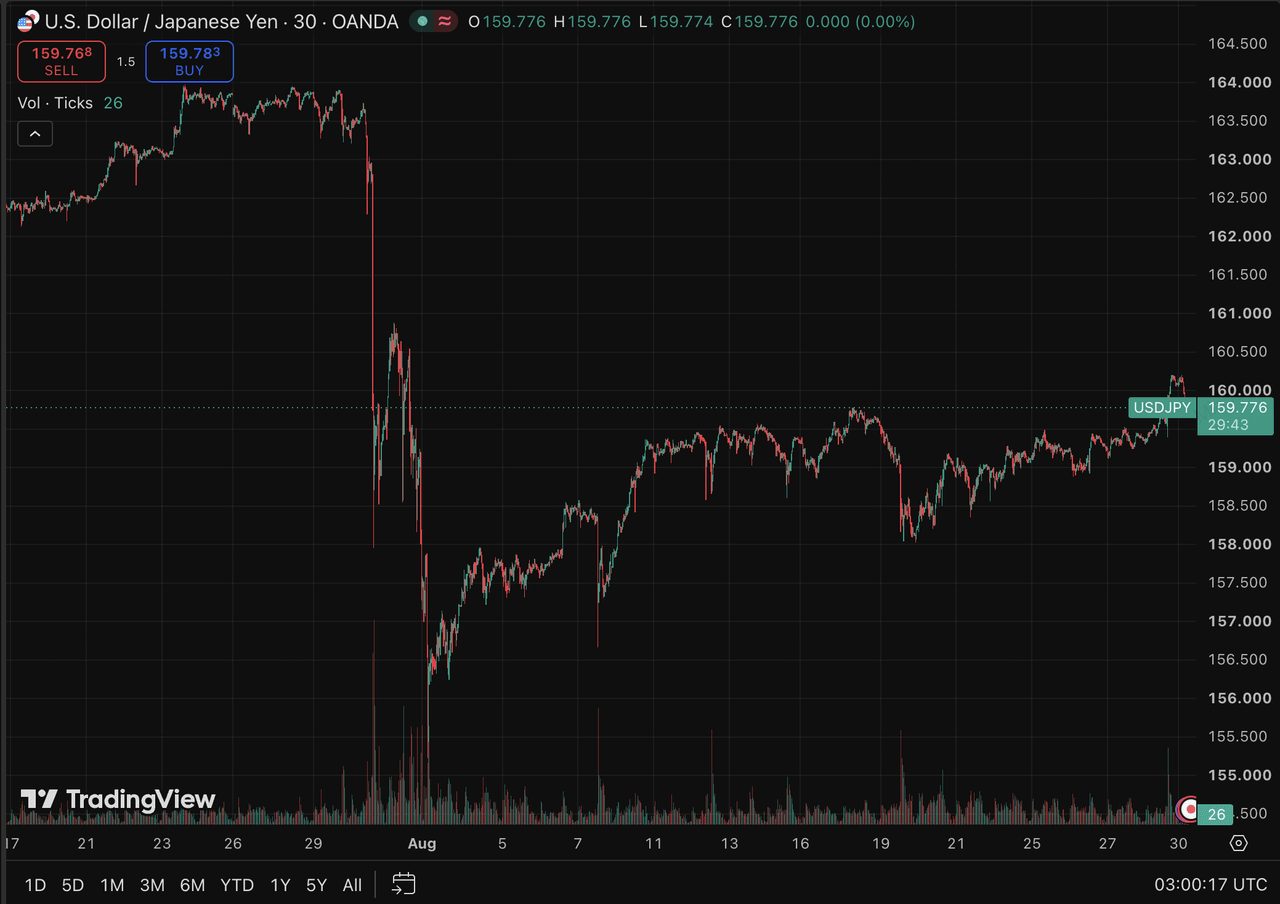
Di pasaran pertukaran asing, Jepang menghabiskan sekitar JPY 15,4 bilion untuk menyokong yen antara akhir Julai dan akhir Ogos. Namun, selepas ucapan Warsh mendorong dolar dan hasil treasury AS lebih tinggi sekali lagi, USD/JPY kembali ke dan menembusi di atas 160.
Ini menonjolkan had-had dalam bergantung semata-mata pada intervensi mata wang terus. Selagi perbezaan kadar faedah antara AS dan Jepun kekal luas, intervensi mungkin hanya memperlambat pelemahan yen secara sementara. Jika Jepun semakin bergantung pada peningkatan kadar untuk mempersempit jurang hasil, perdagangan carry berpinjaman yang dibina atas pembiayaan yen berkos rendah boleh menghadapi pengurangan pinjaman lanjut, mencipta tekanan likuiditi berpotensi terhadap saham teknologi, aset kripto, dan pasaran lain dengan kemeruapan tinggi.
Sumber Data: TradingView
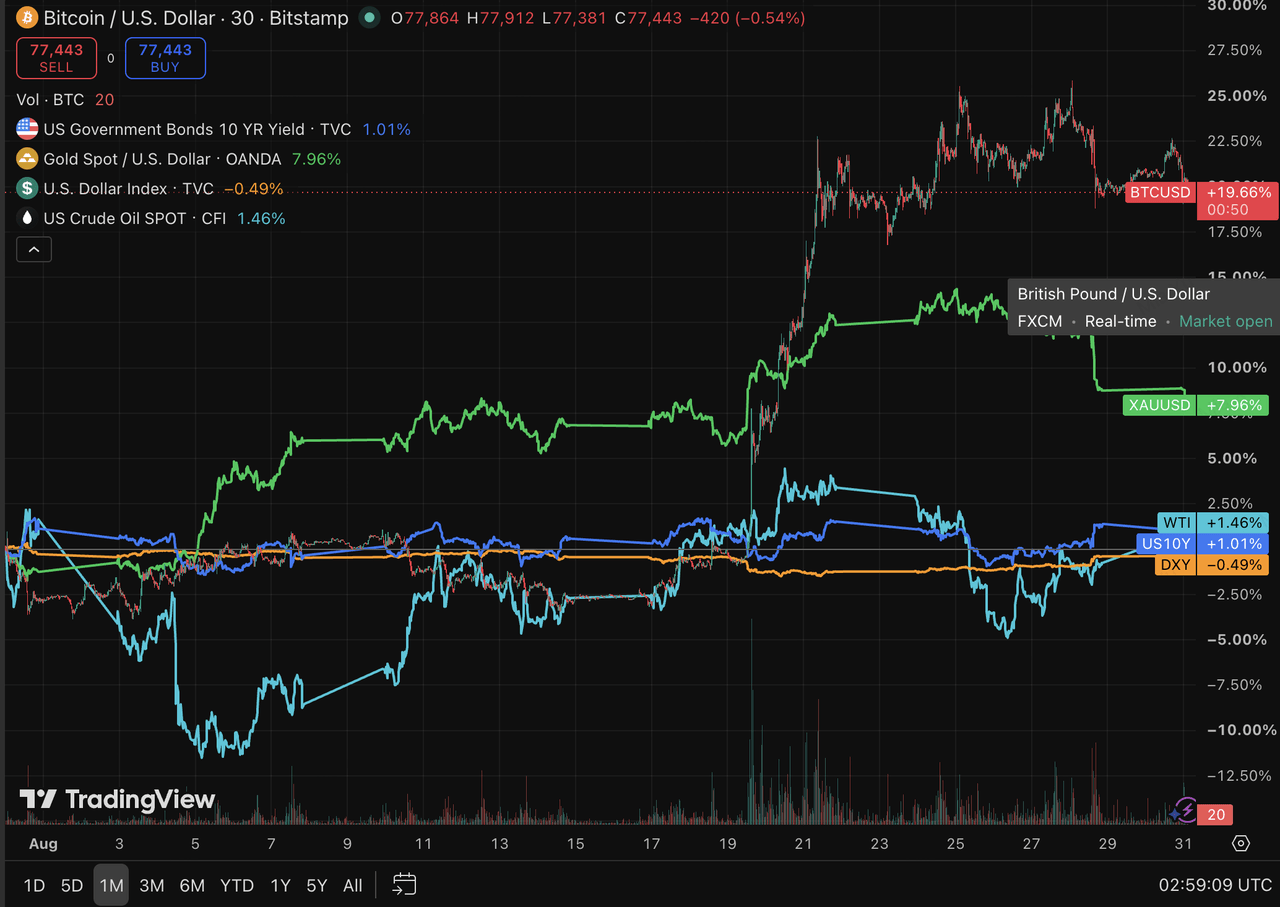
Emas awalnya naik minggu lalu disebabkan kebimbangan berkenaan risiko fiskal danjangkaan pelemahan dolar AS, tetapi jatuh tajam selepas komen Warsh menghidupkan semula jangkaan kadar yang lebih tinggi, meninggalkan harga lebih rendah sepanjang minggu tersebut. Kes keselamatan fiskal jangka menengah hingga panjang untuk emas masih kekal, tetapi harga jangka pendek masih sangat peka terhadap dolar dan hasil sebenar. Setiap kali pasaran kembali kepada naratif “kadar lebih tinggi untuk jangka masa yang lebih panjang”, emas tetap rentan terhadap koreksi bermakna.
Harga minyak, sambil itu, menurun kerana keadaan penghantaran melalui Selat Hormuz menunjukkan peningkatan sederhana. WTI dan Brent jatuh masing-masing sebanyak kira-kira 4.2% dan 5.4% seminggu. Namun, pada 30 Ogos, tentera AS menjalankan serangan pertama terhadap Iran dalam lebih daripada sebulan, menghidupkan semula ketegangan dan mendorong Brent kembali di atas $90 sebatang. Oleh itu, harga minyak masih dipengaruhi terutamanya oleh keadaan penghantaran melalui Selat Hormuz dan perkembangan aktiviti tentera AS-Iran. Penurunan harga sebelum ini mencerminkan pengurangan sementara dalam premium risiko geopolitik, bukan penyelesaian penuh terhadap risiko bekalan.
Sumber Data: TradingView
Pasar ekuiti AS tetap kukuh secara luas minggu lepas, dengan S&P 500, Nasdaq, dan Dow semuanya mencatatkan keuntungan kecil. Keputusan Nvidia terus mengesahkan permintaan untuk infrastruktur AI dan meredakan kebimbangan bahawa kitaran perbelanjaan modal mungkin telah mencapai puncaknya. Walau bagaimanapun, saham teknologi mengalami tekanan semula selepas ucapan Warsh, yang menekankan bahawa walaupun asas AI tetap kuat, penilaian masih dibatasi oleh kadar faedah dan kos modal. Perdagangan AI oleh itu bergerak melampaui sekadar mengikuti skala perbelanjaan modal dan beralih kepada menilai sama ada pertumbuhan pendapatan, margin, dan arus tunai akhirnya boleh membenarkan pelaburan berterusan.
Aset Kripto dan ETF: Pulangan BTC Melebihi $80,000 Seiring Pemulihan Arus Masuk ETF, Tetapi Kepekaan Makro Masih Tinggi
Pasar kripto pulih dengan tajam minggu lepas. BTC sekejap bergerak di atas $80,000 semasa minggu itu, kembali ke aras itu untuk pertama kalinya sejak pertengahan Mei, sementara ETH naik mendekati $2,500 dan melampaui BTC. Dolar yang lemah, perdagangan pemerosotan fiskal dan moneter yang diperbaharui, serta aliran masuk institusi yang kembali secara bersama-sama menyokong pemulihan. Walau bagaimanapun, selepas ucapan Warsh mendorong jangkaan kadar lebih tinggi sekali lagi, BTC dengan cepat jatuh semula mendekati $78,000. Ini menunjukkan bahawa walaupun terdapat peningkatan yang jelas dalam keadaan pendanaan asli kripto, pasaran masih sangat terdedah kepada sekatan makro yang lebih luas yang dikenakan oleh dolar dan kadar faedah sebenar.
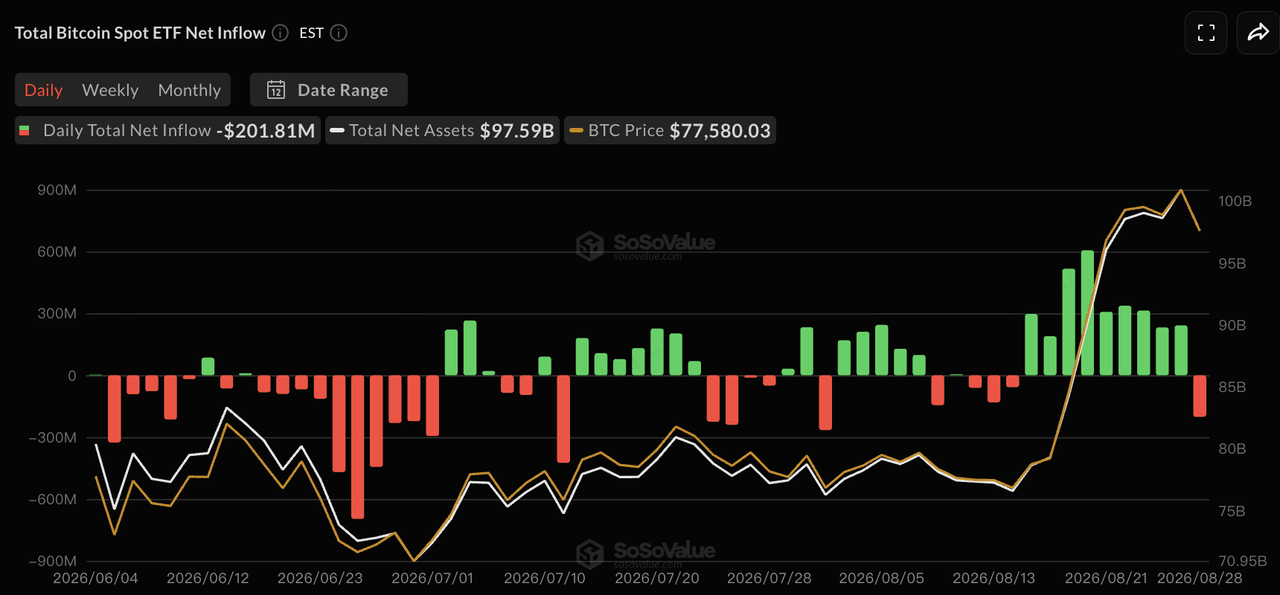
Sumber Data: SoSoValue
Menurut SoSoValue, ETF BTC spot AS mencatatkan aliran bersih sekitar $924.5 juta antara 24 Ogos dan 28 Ogos. Keempat-empat sesi perdagangan pertama semuanya menunjukkan aliran positif, tetapi hari ucapan Warsh berubah menjadi aliran bersih keluar sekitar $201.8 juta. IBIT BlackRock mencatatkan aliran bersih mingguan sekitar $938 juta dan menjadi sumber utama permintaan tambahan.
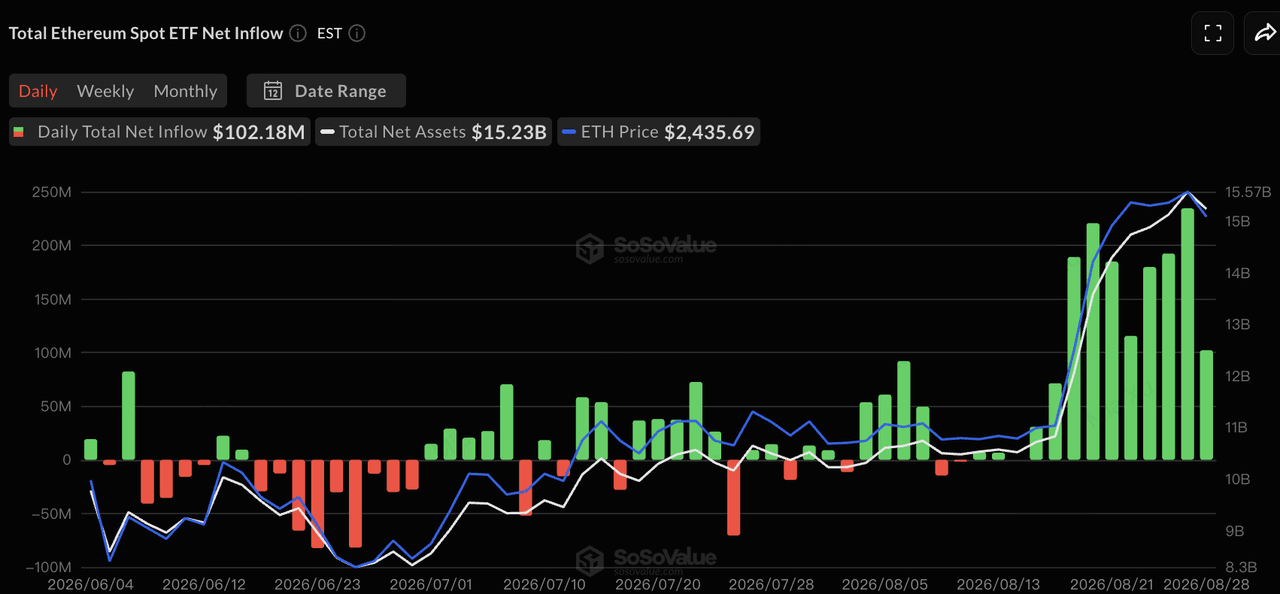
ETF ETH spot mencatatkan aliran masuk bersih sebanyak kira-kira $824,4 juta dalam tempoh yang sama, menandakan prestasi mingguan terkuat pada 2026. ETHA BlackRock menyumbang kira-kira $567 juta. Walaupun pada Jumaat, apabila pasaran meningkatkan harapan untuk kenaikan kadar faedah yang lain, ETF ETH terus mencatatkan aliran masuk bersih.
Berbanding dengan minggu-minggu sebelumnya, aktiviti ETF telah berpindah daripada pembelian semasa penurunan yang tidak konsisten kepada akumulasi institusi yang lebih jelas, dengan aliran ETH terutamanya kuat berbanding saiz pasarnya. Namun, ETF BTC yang menjadi negatif pada hari Jumaat dan BTC yang dengan cepat jatuh semula di bawah $80,000 juga menunjukkan bahawa aliran masuk institusi terutamanya meningkatkan sokongan sisi bawah daripada sepenuhnya menyaingi tekanan baru daripada kadar faedah yang lebih tinggi.
Pembekalan Koin Stabil: Kapitalisasi Pasar Membesar Semula Seiring Peningkatan Likuiditi Dolar Atas Rantaian
Sumber Data: DeFiLlama
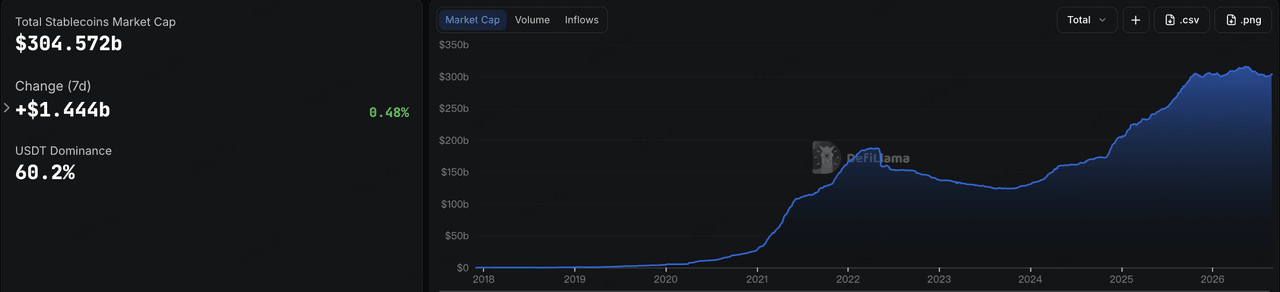
Data DeFiLlama menunjukkan bahawa kapitalisasi pasaran koin stabil secara keseluruhan mencapai kira-kira $304.6 bilion, meningkat sebanyak 0.48% dalam tujuh hari sebelumnya dan 1.51% dalam 30 hari sebelumnya. Perkongsian pasaran USDT berada pada kira-kira 60.2%. Selepas beberapa minggu pengurangan atau stagnasi, jumlah bekalan koin stabil telah bermula mengembang semula dengan perlahan. Bersama dengan aliran masuk ETF yang lebih kuat, ini menunjukkan bahawa likuiditas dolar AS dalam pasaran kripto mulai membaik.
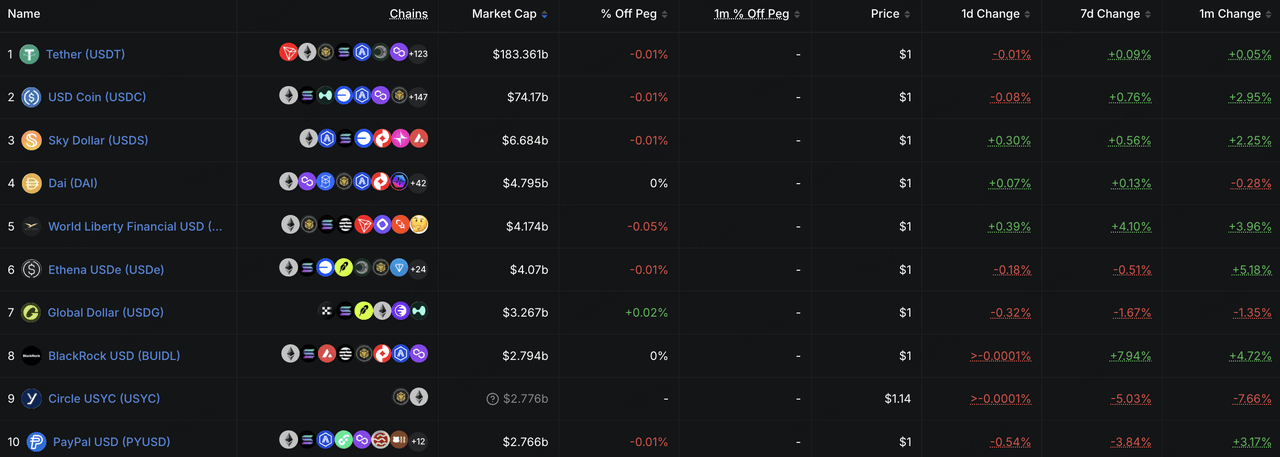
Di antara sepuluh koin stabil terbesar, USDT tidak berubah secara luas, manakala USDC meningkat sekitar 0.76% seminggu. USD1 naik sekitar 4.1% dan BUIDL sekitar 7.9%, menunjukkan bahawa likuiditi tambahan masih terkonsentrasi dalam produk yang disokong oleh saluran distribusi atau hasil dunia nyata. Sebaliknya, USYC dan PYUSD jatuh sekitar 5.0% dan 3.8% masing-masing, menunjukkan bahawa peralihan yang bermakna masih berlaku di dalam pasaran koin stabil.
Secara keseluruhan, isyarat koin stabil meningkat minggu lepas: kedua-dua jumlah penawaran dan USDC kembali kepada pertumbuhan positif, menunjukkan bahawa permintaan dolar on-chain yang bertambah mulai pulih. Samada ini berkembang menjadi trend yang berterusan masih memerlukan pengesahan lanjut.
Peristiwa Utama yang Perlu Diperhatikan Minggu Ini
Pasar akan berfokus terutama pada data pekerjaan AS dan ekspektasi kenaikan suku bunga pada September, pendapatan semikonduktor AI, dan dasar penawaran OPEC+. Laporan gaji non-pertanian Agustus akan menjadi salah satu rilis pasaran tenaga kerja paling penting sebelum pertemuan FOMC September dan akan secara langsung mempengaruhi ekspektasi kenaikan suku bunga yang diperkuat selepas ucapan Warsh.
1 September: ASI mengeluarkan data lowongan pekerjaan JOLTS, memberikan gambaran sama ada permintaan tenaga kerja terus melemah.
2 September: ASI memperkenalkan data pekerjaan sektor peribadi ADP, memberikan isyarat awal sebelum laporan upah bukan pertanian.
3 September: Federal Reserve menerbitkan Buku Beige. Broadcom melaporkan keuntungan, dengan pelabur fokus pada cip AI tersuai dan perniagaan rangkaian sebagai ujian lain terhadap momentum perbelanjaan modal AI.
4 September: Amerika Syarikat mengeluarkan data gaji bukan pertanian Ogos, kadar pengangguran, dan pendapatan jam purata. Jika pekerjaan sekali lagi lebih lemah daripada yang dijangka, kebarangkalian kenaikan kadar pada September boleh menurun dengan cepat. Jika pekerjaan dan pertumbuhan upah kekal kukuh, harapan pemadatan boleh menjadi lebih kuat.
6 September: OPEC+ mengadakan pertemuan bulanannya. Dengan ketegangan antara AS dan Iran yang meningkat semula, kadar peningkatan pengeluaran akan mempengaruhi premium risiko minyak dan jangkaan inflasi seterusnya.
Secara keseluruhan, soalan makro utama minggu ini masih sama, sama ada pasaran buruh cukup kuat untuk menyokong kenaikan kadar lagi. Pekerjaan yang lemah kemungkinan akan mengurangkan tekanan terhadap dolar dan kadar faedah, memberi sokongan kepada saham teknologi dan aset kripto. Pekerjaan yang tahan lasak disertai dengan kenaikan semula harga minyak, sebaliknya, boleh memperkukuh persekitaran kadar lebih tinggi.
Pendanaan Pasaran Peribadi: Perjanjian Strategik Besar Meningkatkan Isi Kandungan Utama Sebagai Modal Membesar Lebih Lanjut dalam Infrastruktur Aset Silang dan Institusi
Sumber Data: CryptoRank
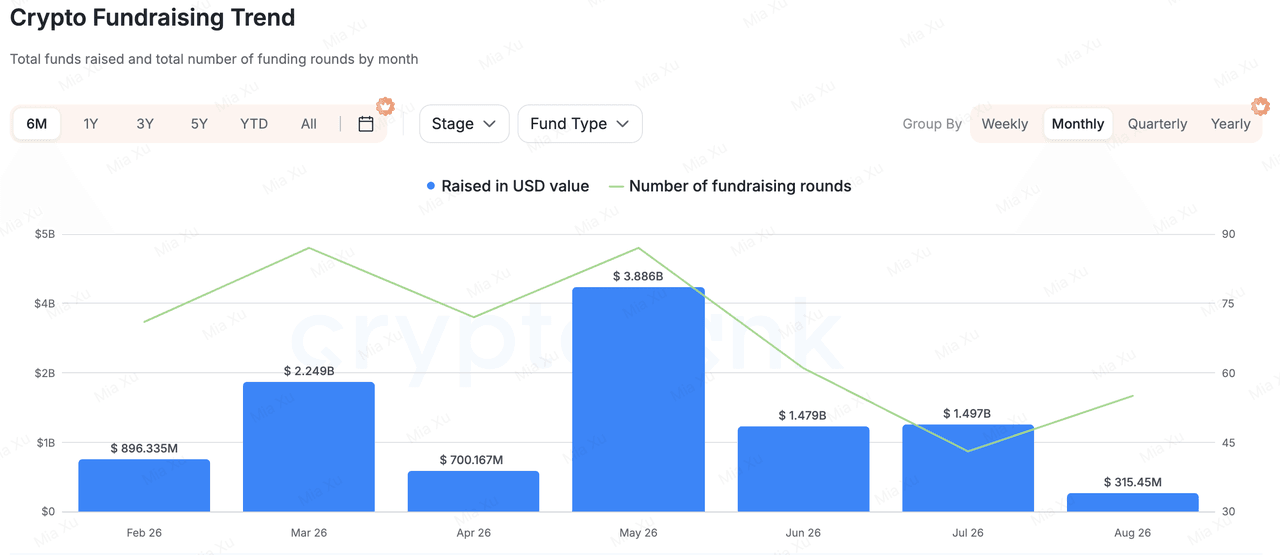
Berdasarkan data pendanaan yang luas, pendanaan pasaran swasta meningkat dengan jelas minggu lepas, tetapi peningkatan ini didorong terutamanya oleh sejumlah kecil transaksi strategik dan ekuiti pertumbuhan besar. Ini tidak boleh ditafsirkan sebagai bukti pemulihan luas dalam minat risiko VC Crypto peringkat awal.
Di antara transaksi besar, SBI Holdings membuat pelaburan strategik sebanyak $270 juta dalam platform pelaburan Indonesia, Ajaib Group, dengan memperoleh sekitar 20% saham. Ajaib mencakup ekuiti, bon, dana, kripto, koin stabil, pembayaran, dan penyelesaian koin stabil institusi, menjadikannya lebih dekat kepada platform kewangan pelbagai aset yang mengintegrasikan TradFi dan aset digital berbanding perniagaan kripto semata-mata. Transaksi ini semakin mencerminkan keutamaan berterusan pelabur terhadap platform matang yang mempunyai pengguna, lesen, dan saluran pengedaran yang telah ditubuhkan.
Pembekal infrastruktur penyelesaian dan penyimpanan, RQD Clearing, mengumpulkan $74 juta, dipimpin oleh Bain Capital Tech Opportunities. Dana ini akan digunakan untuk memperluas produk penyelesaian, penyimpanan, aset digital, dan tokenisasi. Seiring dengan perkembangan sekuriti yang ditokenisasi dan pasaran 24/7, penyelesaian, penyimpanan, dan akses institusi menjadi segmen infrastruktur yang semakin penting untuk pengalokasian modal.
Di antara projek-projek berasaskan kripto, Entropy.io mengumpulkan $14 juta dalam putaran yang dipimpin oleh Ribbit Capital. Projek ini sedang membangun pasaran abadi untuk aset-aset bukan standard seperti saham pra-IPO dan indeks ekuiti menggunakan Hyperliquid HIP-3, dengan matlamat mencipta penemuan harga berterusan di atas rantai untuk aset-asat yang sukar diperdagangkan secara langsung di pasaran tradisional.
Secara keseluruhan, aktiviti pendanaan minggu lepas terus mencerminkan tiga bidang utama keutamaan pelabur: platform agihan kewangan pelbagai aset yang matang, infrastruktur pengclearan dan tokenisasi institusi, serta alat atas rantai yang menukar aset bukan piawai seperti saham Pre-IPO dan eksposur RWA menjadi pasaran yang boleh diperdagangkan. Sebaliknya, protokol tujuan umum tanpa pengguna, pendapatan, atau kemampuan agihan yang bermakna terus menghadapi persekitaran pendanaan yang lebih berhati-hati.
Tentang KuCoin Ventures
KuCoin Ventures ialah lengan pelaburan terkemuka Bursa KuCoin, sebuah platform kripto global terkemuka yang dibina atas kepercayaan, melayani lebih daripada 40 juta pengguna di lebih 200 negara dan wilayah. Dengan tujuan melabur dalam projek kripto dan blok rantai yang paling mengganggu di era Web 3.0, KuCoin Ventures menyokong pembina kripto dan Web 3.0 secara kewangan dan strategik dengan wawasan mendalam dan sumber global. Sebagai pelabur yang mesra komuniti dan berdasarkan penyelidikan, KuCoin Ventures bekerjasama rapat dengan projek-portfolionya sepanjang keseluruhan kitaran hidup, dengan fokus kepada infrastruktur Web3.0, AI, Aplikasi Pengguna, DeFi dan PayFi.
Penafian Maklumat pasaran umum ini, yang mungkin berasal dari sumber pihak ketiga, komersial, atau disponsori, bukan merupakan nasihat undang-undang, kepatuhan, kewangan, atau pelaburan, tawaran, ajakan, atau jaminan. Kami tidak membuat pernyataan atau jaminan secara eksplisit atau tersirat mengenai ketepatan, kelengkapan, atau kebolehpercayaannya, dan menolak tanggungjawab atas sebarang kerugian yang timbul. Pelaburan/dagangan melibatkan risiko; prestasi lepas tidak menjamin keputusan masa depan. Pengguna harus menyelidik, menilai dengan bijak, dan mengambil tanggungjawab penuh. Sila berunding dengan penasihat undang-undang, cukai, atau kewangan profesional jika perlu.
Penafian: Halaman ini telah diterjemahkan dengan menggunakan teknologi AI untuk keselesaan anda. Untuk mendapatkan maklumat yang paling tepat, rujuk kepada versi bahasa Inggeris asal.