

Laporan Mingguan KuCoin Ventures: Inflasi dan Harga Minyak yang Meningkat Meningkatkan Harapan Kenaikan Suku Bunga, Sementara Arus ETF Kripto Berbeza dan Integrasi Infrastruktur TradFi-Kripto Mempercepat
1. Ringkasan Pasar Mingguan
TradFi dan Crypto Terus Bertemu: Peraturan, Aset, dan Infrastruktur Kredit Maju Secara Serentak
Minggu ini, konvergensi antara kewangan tradisional dan kripto berterusan memperluaskan diri dari lapisan produk ke infrastruktur kewangan yang lebih luas. RUJUKAN struktur pasaran kripto AS, Akta CLARITY, memasuki peringkat prosedural baharu; Nasdaq mengumumkan pelaburan cadangan sebanyak $100 juta ke dalam syarikat induk Kraken, Payward, sambil meneruskan kemajuan infrastruktur ekuiti yang ditokenkan; dan Tether bekerjasama dengan pengurus aset berpangkalan di UK, Fasanara Capital, untuk melancarkan dana kredit peribadi StableFund. Walaupun perkembangan ini kelihatan berasingan, ia sepadan dengan tiga lapisan utama kewangan atas rantai — peraturan, aset, dan kredit — dan menunjukkan bahawa perhatian industri secara beransur-ansur berpindah dari “bagaimana aset dikeluarkan dan diperdagangkan” kepada infrastruktur pasaran kewangan yang lebih lengkap.
Pada 10 September, Nasdaq Ventures mengumumkan pelaburan cadangan sebanyak $100 juta ke dalam syarikat induk Kraken, Payward, yang semakin memperdalam kerjasama ekuiti tertokenisasi yang kedua-dua belah pihak mulai pada Mac tahun ini. Kerjasama ini akan terus memajukan integrasi Token Ekuiti Nasdaq, atau NETs, dengan ekosistem xStocks Payward, sementara Payward juga akan mengadopsi teknologi pengawasan pasaran Nasdaq. Nasdaq mengharapkan NETs dilancarkan pada suku kedua 2027, dengan fasa seterusnya kerjasama juga merangkumi pengedaran, perniagaan, dan pemprosesan serta penyelesaian pasca-perdagangan ekuiti tertokenisasi secara global.
Banyak produk ekuiti yang ditokenisasi sedia ada telah terutamanya berfokus pada mencipta perwakilan atas rantai bagi harga aset asal. Sebaliknya, NETs Nasdaq memberi penekanan yang lebih besar terhadap pemeliharaan hak dan perlindungan yang sedia ada oleh penerbit dan pelabur, sambil menghubungkan pasaran tradisional yang diatur dengan persekitaran perdagangan atas rantai. Nasdaq juga membawa kemampuan dari pasaran modal tradisional dalam bidang-bidang seperti pengawasan pasaran, tata kelola, dan pemprosesan serta penyelesaian pasca-perdagangan.
Sementara itu, koin stabil juga semakin masuk ke pasaran kredit tradisional. Pada 9 September, Tether dan Fasanara Capital mengumumkan pelancaran StableFund, dana kredit swasta abadi yang didukung oleh modal dasar sejumlah $400 juta dari kedua belah pihak, dengan rancangan untuk menarik hingga $3 bilion modal institusi pihak ketiga tambahan. Fasanara akan bertanggung jawab atas pengurusan pelaburan, mengalokasikan modal kepada kredit berjaminan aset dengan jangka pendek melalui rangkaian pinjaman fintech yang mencakup lebih dari 60 negara. Sementara itu, Tether akan bertindak sebagai co-sponsor, pencetus peluang pembiayaan, dan penasihat, mengenal pasti peluang pembiayaan yang berkaitan dengan USDT sambil menyediakan infrastruktur koin stabil untuk aliran modal masuk dan keluar, pengurusan perbendaharaan, dan penyelesaian.
Ini menunjukkan bahawa kes-kes penggunaan koin stabil sedang meluas melampaui pembayaran dan perniagaan ke arah pengalokasian modal dan rantai nilai kredit yang lebih luas. Secara sejarah, koin stabil telah terutamanya menangani masalah perpindahan wang dengan lebih pantas dan kurang hambatan di pelbagai platform dan sempadan. StableFund mewakili usaha untuk memasukkan kemampuan penyelesaian ini lebih dalam ke dalam proses penggalakan modal kredit swasta, peminjaman, dan pengurusan perbendaharaan. Ia juga mencerminkan usaha berterusan Tether untuk menghubungkan rangkaian koin stabil, saluran pendanaan, dan kemampuan penyelesaian lintas sempadannya dengan aset kredit dunia nyata.
Secara keseluruhan, perkembangan-perkembangan ini menunjukkan bahawa fokus dalam RWA dan kewangan atas rantai semakin meluas melebihi projek-tokenisasi semata-mata kepada penerbitan dan pendaftaran, perniagaan dan likuiditi, penyelesaian, kredit, dan infrastruktur perantara yang menghubungkan kewangan tradisional dengan pasaran atas rantai. Projek-projek yang mampu berintegrasi secara sebenar ke dalam alur kerja operasi institusi kewangan sedia ada dan menunjukkan peningkatan yang dapat diukur dalam kecekapan modal, kecekapan pengagihan, atau kecekapan penyelesaian mungkin akhirnya lebih penting untuk dipantau daripada naratif “tokenisasi aset” itu sendiri.
2. Isyarat Pasar Pilihan Mingguan
Inflasi dan Harga Minyak Membangkitkan Semula Harapan Kenaikan Suku Bunga September, Yields Treasury 10 Tahun Mendekati 5%, Ekuiti AS Tarik Diri dari Tertinggi, dan Arus ETF Kripto Kekal Secara Struktural Berbeza
Data inflasi AS untuk Ogos memperbaharui harapan pasaran terhadap kenaikan kadar bunga pada September. PPI meningkat 0.4% bulan-ke-bulan dan 5.4% tahun-ke-tahun, dengan kos tenaga sebagai pendorong utama. CPI kemudiannya meningkat 0.4% bulan-ke-bulan dan 3.4% tahun-ke-tahun, manakala CPI teras meningkat 0.3% bulan-ke-bulan dan 2.4% tahun-ke-tahun. Digabungkan dengan ketegangan Tengah Timur yang semakin memburuk yang mendorong minyak mentah kembali di atas $100 sebatang, pasaran menjadi semakin bimbang bahawa kos tenaga yang lebih tinggi mungkin terus memberi kesan kepada harga barangan, pengangkutan, dan perkhidmatan.
Pada akhir minggu, Alat CME FedWatch menunjukkan bahawa pasaran memberikan kebarangkalian kira-kira 86.5% bagi kenaikan kadar Fed sebanyak 25 titik asas pada September, meningkat tajam daripada sekitar 30% seminggu sebelumnya. Pada masa yang sama, hasil Treasury 10-tahun AS secara singkat mendekati 5%, mencapai paras tertinggi sejak 2023. Perbezaan pendapat pasaran mengenai sama ada Fed akan menaikkan kadar pada September telah menyempit ketara, dengan perhatian kini berpindah kepada sama ada pemadatan lanjut mungkin berikutan kenaikan awal.
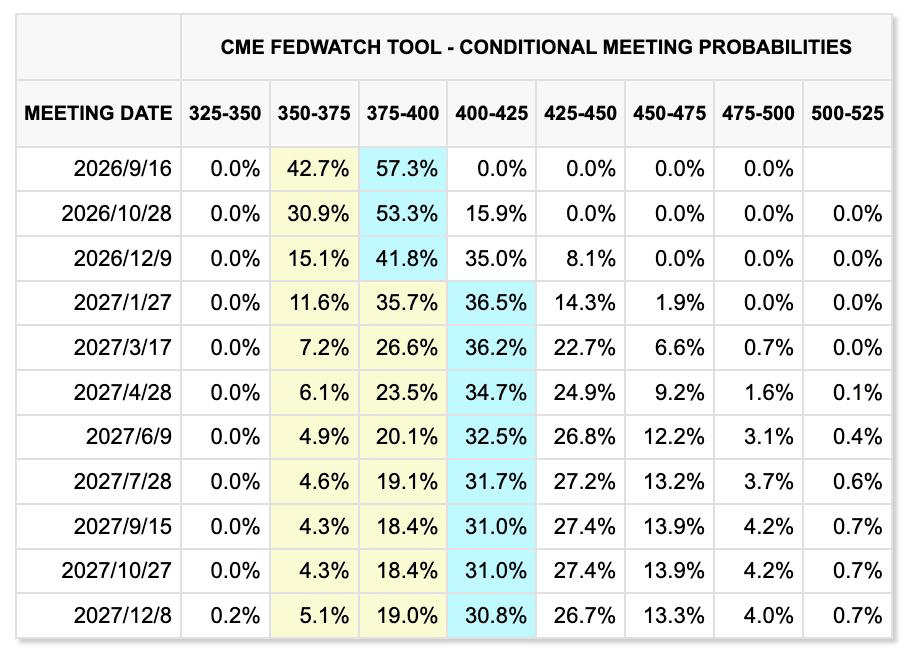
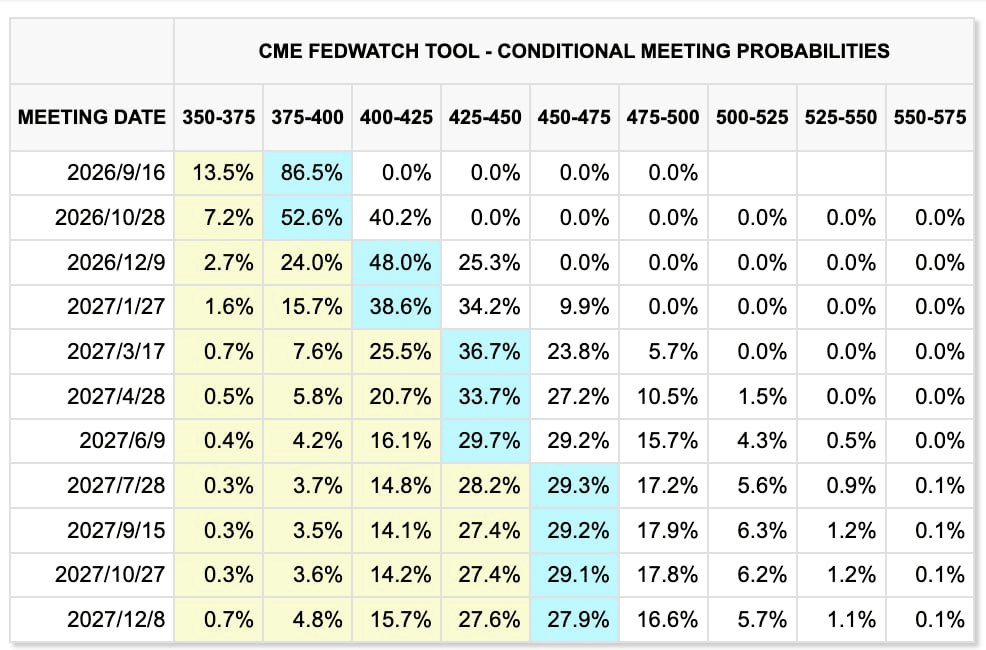
Perubahan dalam harga pasaran dalam dua minggu terakhir (kiri: minggu lepas; kanan: minggu semasa)
CME FedWatch Tool
Kes untuk kenaikan kadar berturut-turut, bagaimanapun, kurang jelas berbanding kes untuk satu langkah pada September. Di satu sisi, pekerjaan bukan pertanian AS meningkat sebanyak kira-kira 162,000 pada Ogos, menunjukkan bahawa pasaran buruh tidak melemah secara material. Di sisi lain, pertumbuhan gaji tidak menunjukkan tanda-tanda biasa overheating, sementara hutang persekutuan AS sudah melebihi $40 bilion dan hasil jangka panjang yang tinggi sendiri sedang memperketat syarat pembiayaan untuk perniagaan dan rumah tangga.
Pembiayaan hutang yang besar diperlukan untuk ekspansi pusat data AI semakin memperkuat tekanan yang dikenakan oleh kadar faedah tinggi terhadap arus tunai dan pulangan perbelanjaan modal syarikat teknologi. Oleh itu, kenaikan kadar pada September menjadi senario yang mempunyai kebarangkalian tinggi, tetapi sama ada Fed memasuki kitaran pemadatan yang berterusan masih bergantung kepada sama ada harga minyak, pekerjaan, dan inflasi inti kekal kuat secara berterusan.
Ketegangan di Timur Tengah menambah tekanan inflasi tambahan. Pasukan Houthi menyerang fasilitas tenaga Saudi, penghantaran melalui Selat Hormuz tetap terhad, dan saluran pipa Timur-Barat Saudi—yang digunakan untuk mengelakkan Selat—juga ditutup selepas serangan drone, meningkatkan kebimbangan terhadap gangguan bekalan tambahan.
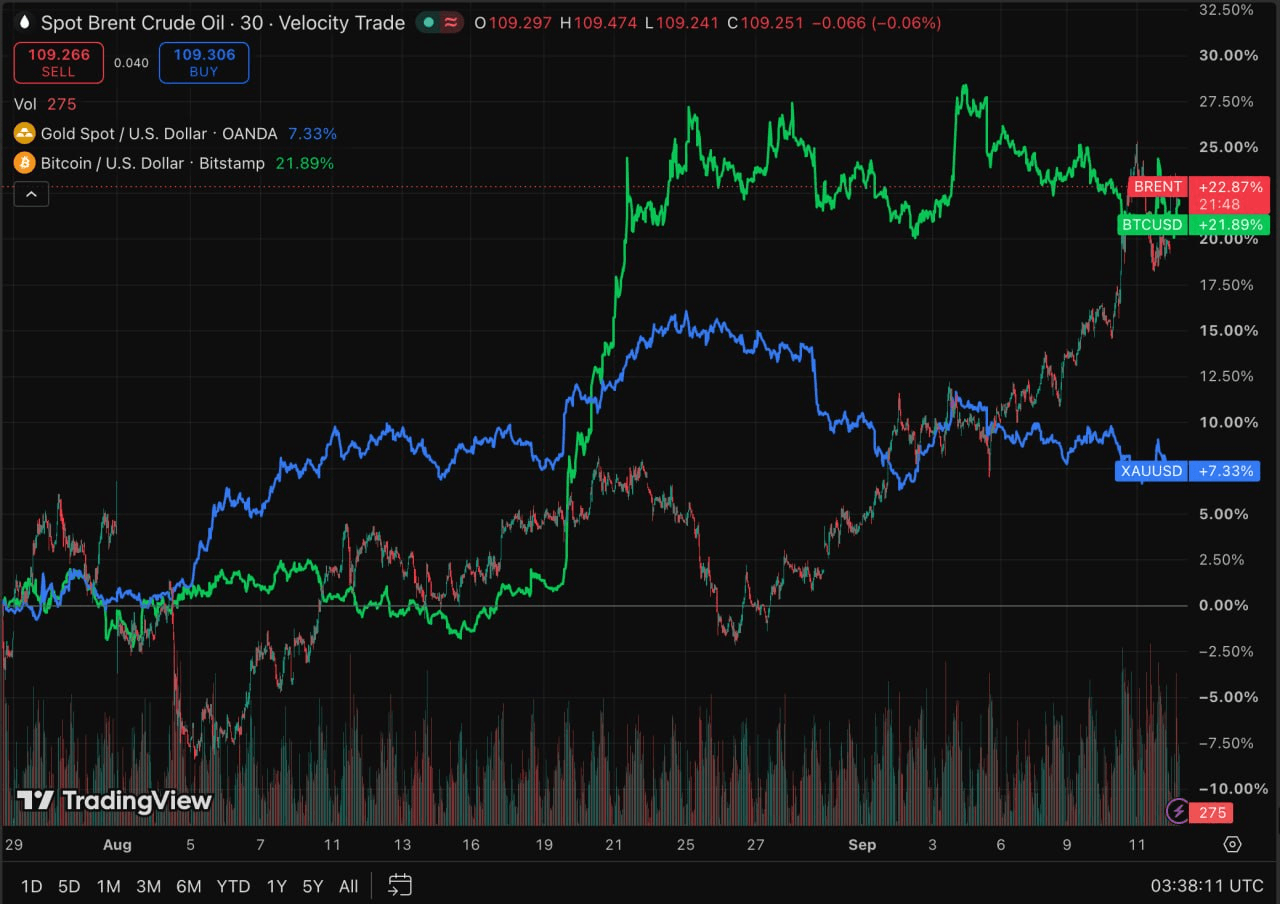
Minyak mentah Brent meningkat sekitar 8%–9% minggu lepas dan sementara mendekati $110 sebatang, manakala WTI juga bergerak kembali di atas $100. Perbincangan antara Iran dan negara-negara Teluk mengenai Selat Hormuz, yang asalnya dijadualkan pada 14 September, kemudiannya ditangguhkan, menunjukkan bahawa premium risiko geopolitik tidak cenderung meredap dengan cepat dalam jangka dekat.
Emas, sambil itu, terus diperdagangkan antara risiko inflasi yang tinggi dan kadar faedah sebenar yang tinggi. Emas spot pulih kepada sekitar $4,363 se ons pada hari Jumaat tetapi masih turun kira-kira 1.5% seminggu. Risiko fiskal, geopoliitik, dan inflasi terus memberi sokongan jangka menengah hingga panjang. Walau bagaimanapun, dengan hasil treasury 10-tahun mendekati 5%, kos peluang memegang aset tanpa faedah telah meningkat secara ketara, membolehkan tekanan kadar jangka pendek kembali mengambil alih.
TradingView
Pasar ekuiti AS merosot secara keseluruhan minggu lepas, dengan S&P 500, Nasdaq, dan Dow masing-masing turun sekitar 0.8%, 0.7%, dan 1.6%. Kenaikan harga minyak dan hasil jangka panjang memberi tekanan kepada penilaian, tetapi keuntungan korporat terus memberi sokongan, mencegah penjualan luas terhadap aset berisiko.
Sektor AI juga menghadapi risiko baru yang didorong oleh sentimen. Sepanjang hujung minggu, pemimpin dari Anthropic, OpenAI, dan xAI secara tidak biasa menyatakan sokongan terhadap perlambatan kadar pembangunan model hadapan, menimbulkan kebimbangan terhadap kadar pertumbuhan masa depan pelaburan komputasi AI. Pada peringkat ini, kesannya masih terutamanya didorong oleh jangkaan. Hanya jika isyarat-isyarat ini berubah menjadi pelancaran model yang ditunda atau panduan perbelanjaan modal yang lebih rendah, ia akan memberi kesan material terhadap permintaan untuk GPU, HBM, pelayan, dan infrastruktur berkaitan. Namun, kerana pasaran Jepun dan Korea Selatan mempunyai eksposur yang relatif tinggi terhadap rantai bekalan peranti keras AI, perubahan dalam dasar dan jangkaan industri boleh memperkuatkan kemeruapan jangka pendek dalam syarikat-syarikat seperti Samsung Electronics, SK Hynix, dan SoftBank.
Aset Kripto dan ETF: ETF BTC Kembali Mengalami Arus Keluar Berterusan Sementara ETH Mengekalkan Kelebihan Pendanaan Relatif
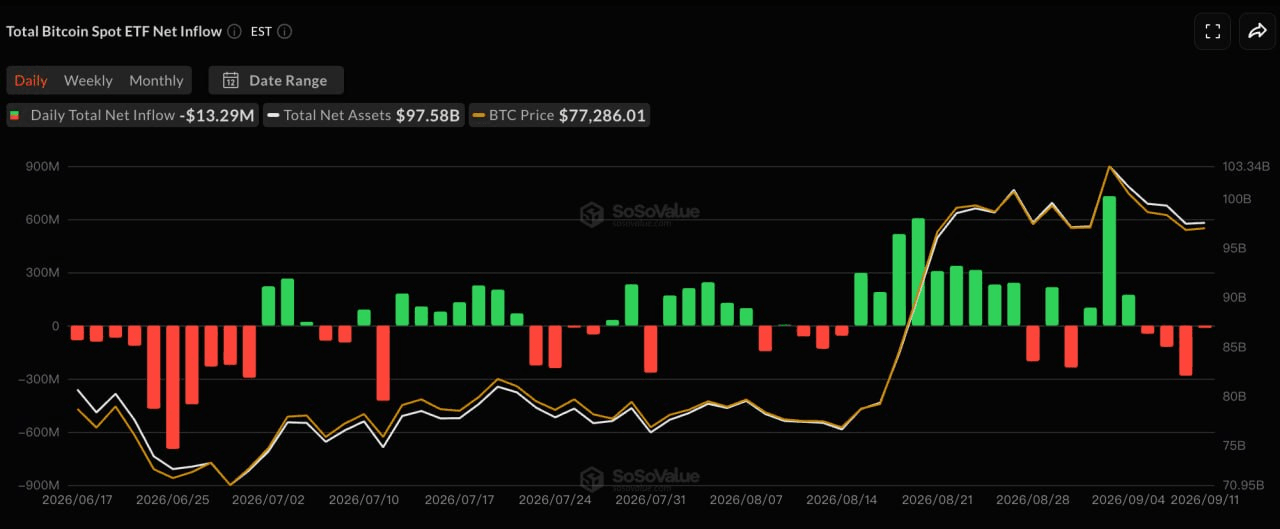
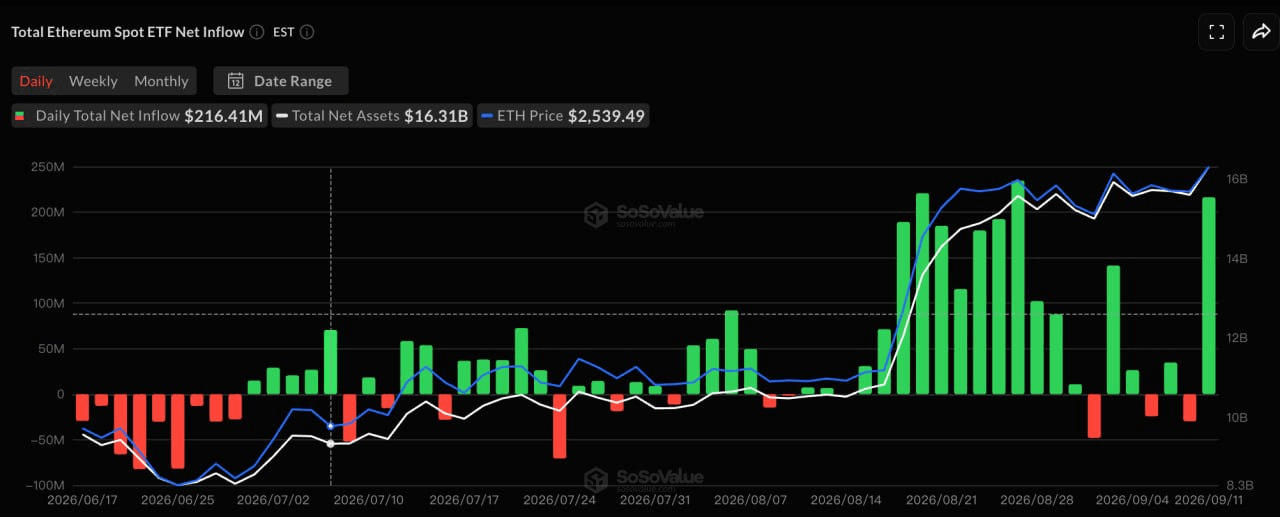
Pasar kripto mengalami tekanan minggu lalu. BTC turun dari sekitar $80,000 pada awal minggu menjadi sekitar $77,000, jatuh sekitar 3%–4% sepanjang minggu. ETH tetap sebagian besar dalam kisaran $2,450–$2,550 dan terus unggul berbanding BTC dari segi relatif.
Kenaikan serentak dalam harga minyak, inflasi, dan hasil bon Perbendaharaan AS sekali lagi meningkatkan kos pendanaan dolar efektif untuk aset kripto, walaupun ketahanan relatif ETH terus disokong oleh aliran masuk ETF.
SoSoValue
Menurut SoSoValue, dengan pasaran AS ditutup untuk Hari Buruh pada 7 September, ETF BTC spot AS merekodkan aliran keluar bersih sebanyak kira-kira $463 juta merentasi empat sesi perdagangan dari 8 hingga 11 September, mengakhiri rentetan tiga minggu aliran masuk bersih. ARKB dan GBTC masing-masing mencatat aliran keluar bersih kira-kira $234 juta dan $129 juta, manakala IBIT dan FBTC juga menjadi negatif.
ETH ETF, sebaliknya, merekodkan aliran bersih kira-kira $197 juta dalam tempoh yang sama, menandakan minggu positif keempat berturut-turut. Pada 11 September sahaja, ETH ETF melihat aliran bersih kira-kira $216 juta, dipimpin terutamanya oleh ETHA BlackRock, yang lebih daripada mengimbangi penarikan daripada sesi sebelumnya.
Pemisahan antara aliran ETF BTC dan ETH sekali lagi menunjukkan bahawa modal institusi tidak keluar dari pasaran kripto secara keseluruhan, tetapi terus berpindah antara aset-aset utama. Permintaan relatif terhadap ETH terus membaik, tetapi jumlah bekalan koin stabil tidak meningkat secara ketara secara serentak. Lingkungan semasa oleh itu kelihatan lebih seperti putaran institusi struktural daripada permulaan kitaran likuiditi baru yang luas di seluruh pasaran kripto.
Koin stabil: Kapitalisasi Pasar Keseluruhan kekal datar semasa USDe membesar dalam latar belakang likuiditi baru yang terhad
DeFiLlama
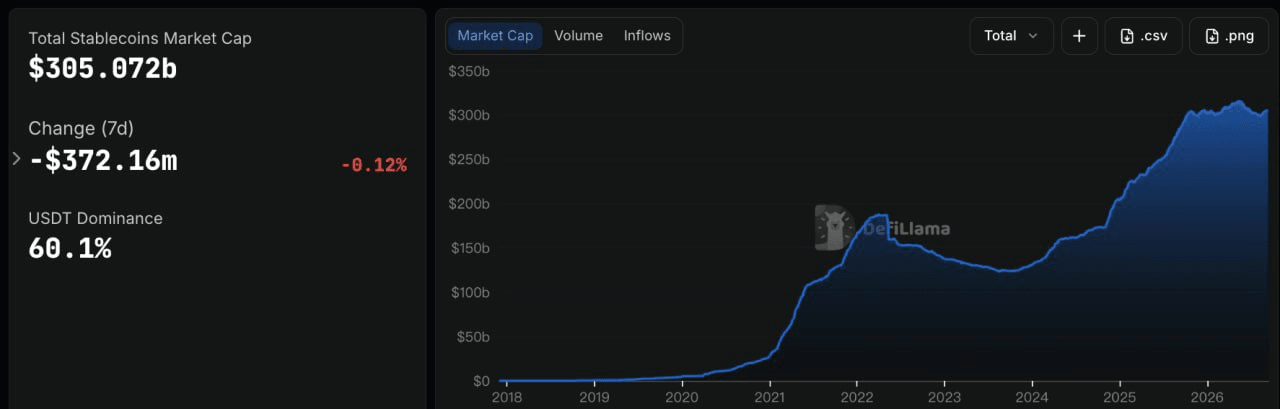
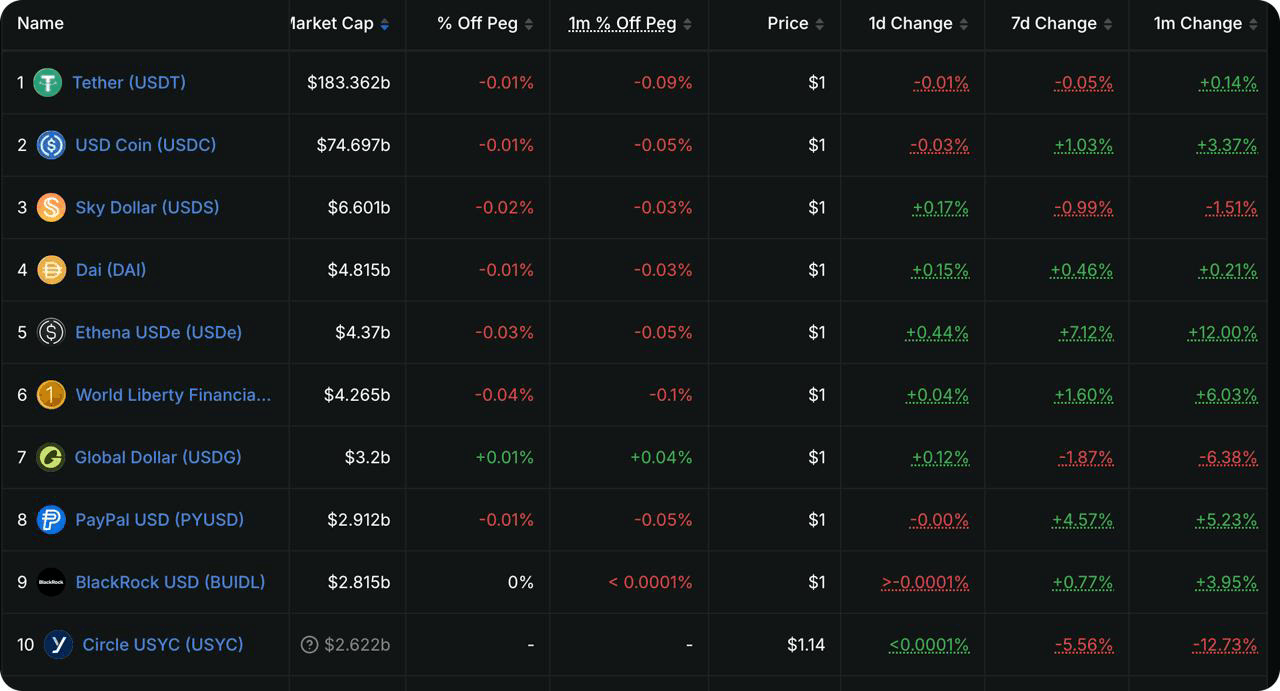
Data DeFiLlama menunjukkan bahawa kapitalisasi pasaran koin stabil berada pada kira-kira $305.1 bilion, secara keseluruhan tidak berubah sepanjang tujuh hari sebelumnya dengan penurunan sedikit sebanyak kira-kira 0.12%. Kepemilikan pasaran USDT berada pada kira-kira 60.1%. Ini menunjukkan bahawa pemulihan semula bekalan koin stabil baru-baru ini sementara terhenti, sementara perubahan dalam aliran ETF belum lagi berubah menjadi perluasan meluas dalam likuiditi dolar atas rantai.
Di antara 10 koin stabil teratas, USDT secara keseluruhan tidak berubah, manakala USDC turun sekitar 0.39% seminggu. USDS dan PYUSD jatuh masing-masing sekitar 2.8% dan 2.7%. Perubahan paling ketara ialah USDe, yang meningkat sekitar 6.5% seminggu kepada sekitar $4.6 bilion. USD1 dan USDG juga mencatatkan pertumbuhan sederhana. Peningkatan USDe selari dengan pemulihan permintaan terhadap produk yang menghasilkan imbal hasil, dengan imbal hasil berkaitan sUSDe masih sekitar 4.5%, yang mendorong sebahagian modal untuk meningkatkan eksposur terhadap dolar sintetik yang menghasilkan imbal hasil.
Secara keseluruhan, pasaran koin stabil masih didominasi oleh perputaran antara produk-produk individu daripada pertumbuhan agregat yang bermakna. Produk yang menghasilkan imbal hasil seperti USDe menarik modal tambahan, sementara koin stabil utama seperti USDC sedikit menyusut, menunjukkan bahawa asas likuiditi dolar atas rantai belum memasuki fasa pertumbuhan luas yang baru.
Peristiwa Utama yang Perlu Diperhatikan Minggu Ini
Pasar akan memfokuskan perhatian pada pertemuan dasar Fed pada September, keputusan dasar Bank of Japan, dan perkembangan sekitar Selat Hormuz. Dengan kebarangkalian kenaikan kadar pada September yang sudah dihargai di atas 80%, panduan FOMC mengenai lintasan dasar untuk sisa tahun ini mungkin memberi kesan yang lebih besar terhadap aset berisiko berbanding kenaikan kadar itu sendiri.
-
16 September: Amerika Syarikat mengeluarkan jualan eceran Ogos. Dengan harapan kenaikan kadar bunga meningkat tajam, data ini akan membantu menilai sama ada harga minyak yang lebih tinggi dan kadar faedah mulai memberi tekanan terhadap permintaan pengguna.
-
17 September: Federal Reserve mengumumkan keputusan kadar FOMC, diikuti dengan konferensi pers daripada Warsh. Pasaran kini memberikan kebarangkalian kira-kira 86% kepada kenaikan kadar sebanyak 25-titik asas. Perhatian akan berpindah daripada sama ada Fed menaikkan kadar kepada plot dot, kemungkinan pengetatan tambahan pada bahagian akhir tahun, dan penilaian Warsh terhadap harga minyak dan hasil jangka panjang Treasury.
-
18 September: Bank of Japan mengumumkan keputusan polisinya. Pasaran secara umum mengharapkan peningkatan 25 titik asas kepada 1.25%. Jika BOJ menandakan normalisasi polisi yang lebih pantas, yen yang lebih kuat dan aliran modal kembali ke Jepun boleh mengganggu lebih lanjut perdagangan carry global dan mencipta tekanan likuiditi terhadap saham teknologi dan aset kripto.
-
Geopolitik: Perbincangan antara Iran dan negara-negara Teluk mengenai Selat Hormuz, yang asalnya dijadualkan pada 14 September, telah ditangguhkan tanpa tarikh baharu diumumkan. Dengan minyak mentah semula berdagang di atas $100 se barel, kemajuan dalam perundingan boleh secara langsung mempengaruhi jangkaan inflasi global dan penetapan harga dasar Fed seterusnya.
Penggalangan Dana Pasar UtamaTonton: Bursa Tradisional Memperdalam Pendedahan Tokenisasi Sementara Infrastruktur Pembayaran Koin Stabil Terus Menarik Modal
CryptoRank
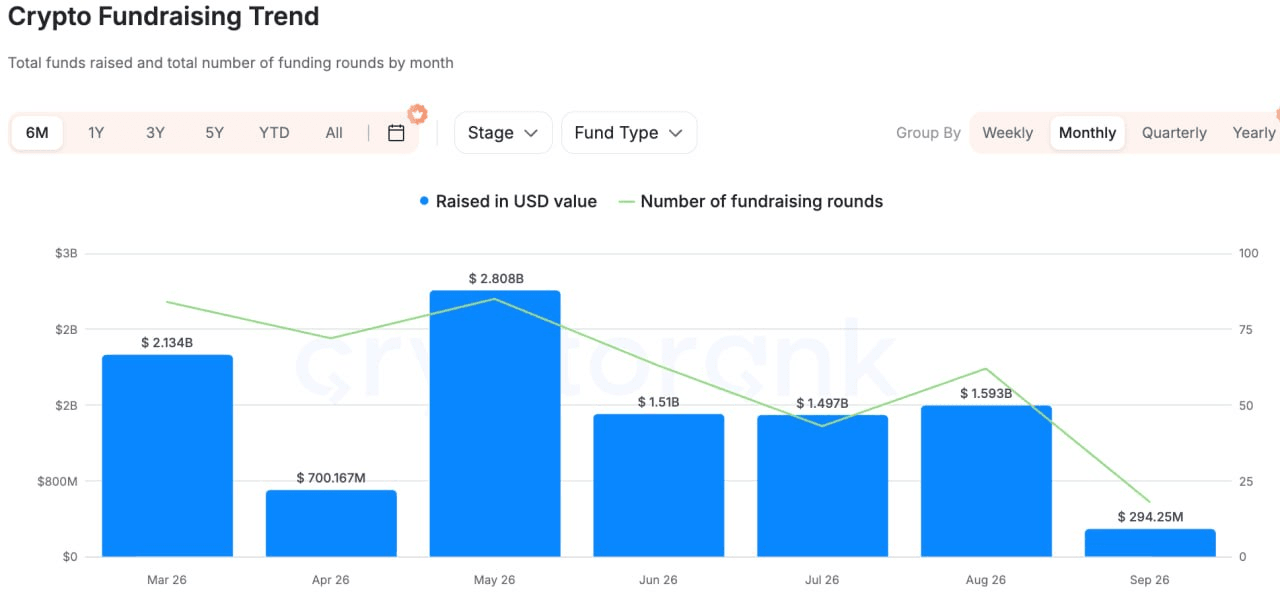
Berdasarkan data pendanaan luas dari CryptoRank, DeFiLlama, dan sumber-sumber lain, aktiviti pendanaan pasaran peribadi meningkat berbanding minggu sebelumnya, tetapi modal tetap terkumpul dalam tokenisasi, pembayaran koin stabil, dan infrastruktur institusi, bukan aplikasi atas rantai yang umum.
Salah satu transaksi yang lebih mewakili ialah pelaburan strategik sebanyak $100 juta oleh Nasdaq Ventures dalam Payward, syarikat induk Kraken. Kedua-dua belah merancang untuk memperluaskan kerjasama dalam perdagangan, pengedaran, dan infrastruktur pasca-perdagangan untuk ekuiti yang ditokenkan, sementara Kraken juga akan mengadopsi teknologi pengawasan pasaran Nasdaq. Kepentingan perjanjian ini melampaui pelaburan ekuiti biasa dalam sebuah bursa kripto. Ia mencerminkan bursa sekuriti tradisional yang bergerak langsung ke dalam infrastruktur tokenisasi, menunjukkan bahawa persaingan antara TradFi dan Crypto berubah dari sama ada aset berpindah ke atas rantai kepada integrasi sistem perdagangan, likuiditi, pengawasan, dan penyelesaian.
Dalam pembayaran koin stabil, Latitude mengumpulkan putaran Seri A sebanyak $35 juta, dipimpin oleh Oak HC/FT dengan penyertaan dari NEA, Coinbase Ventures, dan lain-lain. Platform ini menghubungkan koin stabil dengan akaun bank, dompet mudah alih, dan rangkaian pembayaran tempatan di pelbagai yurisdiksi. Nilai utama platform ini terletak pada penyelesaian “mil terakhir” antara dolar di atas rantai, pembayaran dunia nyata, dan penyelesaian dalam mata wang tempatan.
Dalam AI+Crypto, Agentum mengumpulkan $7 juta untuk membina infrastruktur identiti, penjagaan, reputasi, dan penyelesaian atas rantai bagi aktiviti komersial yang dijalankan oleh agen AI. Berbanding dengan naratif agen AI yang lebih umum sebelum ini, modal semakin lebih menyukai infrastruktur yang menangani pembayaran, pelaksanaan tepercaya, dan penyelesaian.
Secara keseluruhan, pasaran persendirian terus mencerminkan tren luas yang sama: institusi kewangan tradisional bergerak langsung ke infrastruktur perdagangan tokenisasi; pelaburan koin stabil berpindah daripada penerbitan ke pembayaran lintas sempadan dan rel tempatan; dan modal AI+Crypto semakin terpusat pada alat-alat asas yang menyokong transaksi dan penyelesaian sebenar. Protokol generik tanpa pengguna, pendapatan, atau saluran pengedaran yang bermakna terus menghadapi persekitaran pembiayaan yang lebih berhati-hati.
Penafian Maklumat pasaran umum ini, yang mungkin berasal dari sumber pihak ketiga, komersial, atau disponsori, bukanlah nasihat undang-undang, pematuhan, kewangan, atau pelaburan, tawaran, ajakan, atau jaminan. Kami tidak membuat pernyataan atau jaminan secara eksplisit atau tersirat mengenai ketepatan, kelengkapan, atau kebolehpercayaannya, dan menolak tanggungjawab atas sebarang kerugian yang timbul. Pelaburan/dagangan adalah berisiko; prestasi lepas tidak menjamin keputusan masa depan. Pengguna harus menyelidik, menilai dengan bijak, dan mengambil tanggungjawab penuh. Sila berunding dengan penasihat undang-undang, cukai, atau kewangan profesional jika perlu.
Penafian: Halaman ini telah diterjemahkan dengan menggunakan teknologi AI untuk keselesaan anda. Untuk mendapatkan maklumat yang paling tepat, rujuk kepada versi bahasa Inggeris asal.