

Citrini Research's Breaking the Wall: Bolehkah UNI, AAVE, dan HYPE Mendapat Manfaat Daripada Kenaikan Kewangan Onchain?
Pengenalan
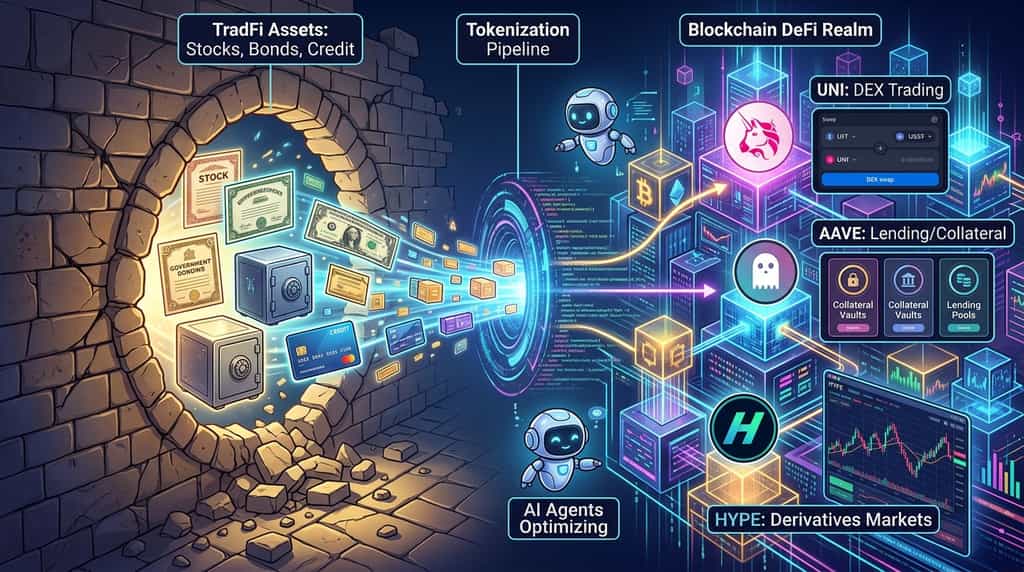
Bagaimana jika peluang pelaburan kripto besar seterusnya datang bukan daripada mata wang digital lain, tetapi daripada membawa saham, bon, kredit, dan aset kewangan tradisional lain ke atas blok rantai? Dalam laporan bertarikh 8 Oktober 2026, Breaking the Wall, Citrini Research berhujah bahawa konvergensi kewangan tradisional (TradFi), kewangan terdesentralisasi (DeFi), dan agen AI akhirnya boleh memberikan infrastruktur blok rantai tujuan dunia nyata yang menarik. Soalan pelaburan bukan lagi sekadar sama ada tokenisasi aset akan tumbuh, tetapi protokol mana yang mampu menangkap nilai ekonomi yang timbul.
Tiga token kripto layak mendapat perhatian khusus di bawah tesis ini: UNI dari Uniswap, AAVE dari Aave, dan HYPE dari Hyperliquid. UNI boleh mendapat manfaat daripada peningkatan aktiviti perdagangan onchain dan mekanisme yuran protokol; AAVE boleh memperoleh keuntungan daripada permintaan terhadap infrastruktur pinjaman dan jaminan; dan HYPE boleh mendapat manfaat jika aset yang ditokenisasi mendorong lebih banyak aktiviti perdagangan melalui pasaran Hyperliquid. Ini adalah penerima potensi, bukan pemenang yang dijamin. Pengambilan tokenisasi tidak secara automatik bermaksud apresiasi token, dan kekuatan setiap kes pelaburan bergantung kepada sejauh mana protokolnya berjaya menangkap yuran, pengguna, dan permintaan yang mampan.
Apakah Laporan "Breaking the Wall" Citrini Research Bermaksud untuk Kripto?
Argumen utama Citrini Research ialah bahawa tokenisasi boleh mengubah blok rantai daripada infrastruktur perdagangan kripto yang相对 terpisah menjadi asas untuk aktiviti kewangan yang lebih luas. Laporan mereka pada 8 Oktober, "Breaking the Wall," menghubungkan tiga perkembangan: aset kewangan tradisional yang bergerak onchain, aplikasi terdesentralisasi menjadi lebih cekap, dan agen AI yang semakin mampu berinteraksi dengan sistem kewangan yang boleh diprogram.
Mengapa Pemeteraian Aset Boleh Mengubah Peranan Blok Rantai?
Tokenisasi aset mewakili hak kepemilikan atau eksposur ekonomi terhadap aset melalui token berdasarkan blok rantai. Bergantung kepada struktur undang-undang, aset asal boleh menjadi saham, bon kerajaan, dana pasaran wang, hartanah, atau alat kredit.
Manfaat berpotensi ini melampaui penciptaan representasi digital bagi aset yang sudah ada. Aset yang ditokenisasi boleh menjadi boleh diprogramkan, boleh dipindahkan antara aplikasi yang serasi, dan berpotensi digunakan sebagai jaminan di pasaran kewangan onchain. Ini mencipta peluang untuk menggabungkan perdagangan, pinjaman, pembayaran, dan pengurusan aset dalam infrastruktur bersama.
Sebagai contoh, saham yang ditokenisasi boleh diperdagangkan melalui tempat dalam talian yang layak dan, jika produk dan protokol membenarkannya, didepositkan sebagai jaminan untuk meminjam koin stabil. Koin stabil itu kemudian boleh digunakan untuk transaksi lain tanpa memerlukan pelabur untuk melepas kedudukan asal. Fungsi sebenar bergantung pada hak undang-undang token, sekatan pemindahan, sokongan protokol, dan peraturan yang berlaku.
Arah institusi menjadi lebih nyata. Pada 17 September 2026, Suruhanjaya Sekuriti dan Pertukaran AS mengumumkan pengecualian inovasi sementara dan bersyarat untuk memudahkan perniagaan saham sistem pasaran kebangsaan yang ditokenkan melalui tempat yang memenuhi syarat. Pengecualian ini terhad dan tunduk kepada syarat-syarat; ia tidak mewakili persetujuan menyeluruh terhadap setiap keselamatan yang ditokenkan atau platform perniagaan terdesentralisasi.
Pembangunan ini menyokong teksi tokenisasi yang lebih luas: infrastruktur blok rantai semakin dipertimbangkan untuk fungsi pasaran kewangan yang diatur, bukan semata-mata pindah mata wang kripto asli.
Mengapakah Kenaikan Agen AI Penting?
Agen AI boleh memperluas potensi pangsa pengguna untuk infrastruktur kewangan onchain kerana mereka boleh melaksanakan tugas yang digerakkan perisian secara berterusan, mengikut kebenaran, integrasi yang tersedia, dan kawalan keselamatan.
Seorang pelabur manusia mungkin membandingkan kadar faedah, memindahkan koin stabil, menukar aset, atau mengimbangkan semula portofolio secara manual. Seorang agen kewangan yang diberi kuasa boleh melakukan tugas serupa secara berprogram, berpotensi berinteraksi dengan pelbagai protokol tanpa memerlukan pengguna untuk mengendalikan setiap antaramuka secara individu.
Ini menciptakan kemungkinan gelung maklum balas. Aset yang ditokenisasi lebih banyak menciptakan lebih banyak peluang untuk perdagangan automatik dan pengurusan portfolio. Aktiviti automatik yang lebih banyak boleh meningkatkan permintaan terhadap likuiditi, data pasaran, pinjaman, dan penyelesaian. Keperluan-keperluan tersebut, pada gilirannya, boleh mencipta permintaan tambahan terhadap aplikasi kewangan berdasarkan blok rantai.
Namun, pengambilan AI tidak menjamin bahawa blok rantai awam atau token kripto akan menangkap nilai yang dihasilkan. Institusi kewangan tradisional boleh membina infrastruktur boleh atur sendiri, dan perantara yang diatur boleh tetap diperlukan untuk penyimpanan, pengesahan identiti, penerbitan aset, dan pematuhan.
Soal pelaburan oleh itu ialah protokol kripto mana yang boleh menawarkan infrastruktur yang kompetitif dan menangkap nilai ekonomi yang boleh diukur daripada aktiviti tambahan.
Token kripto mana yang paling mendapat manfaat daripada tokenisasi aset?
UNI, AAVE, dan HYPE adalah tiga calon teratas yang patut diperiksa kerana mereka memberikan eksposur kepada pelbagai lapisan kewangan onchain: likuiditi bursa terdesentralisasi, infrastruktur pinjaman dan jaminan, serta pasaran perdagangan. Potensi keuntungan mereka bergantung kepada sama ada tokenisasi menghasilkan aktiviti tambahan yang berubah menjadi ekonomi protokol atau permintaan token yang lebih kuat.
| Token | Pendedahan protokol | Katalis tokenisasi berpotensi | Soalan penangkapan nilai utama |
| UNI | Perdagangan terdesentralisasi Uniswap | Lebih banyak aset tertokenisasi dan pertukaran onchain | Adakah perdagangan tambahan menghasilkan pembakaran UNI yang bermakna atau permintaan token lain? |
| AAVE | Peminjaman dan pasaran jaminan | Sekuriti yang ditalikan yang digunakan di pasaran pinjaman yang layak | Adakah aktiviti peminjaman tambahan memperkuat penangkapan nilai ekonomi AAVE? |
| HYPE | Infrastruktur perniagaan Hyperliquid | Lebih banyak pasaran aset tertokenisasi dan aktiviti derivatif | Adakah peningkatan aktiviti menyokong permintaan HYPE yang didorong oleh yuran dan pengurangan penawaran? |
Token-token ini bukanlah pertaruhan yang boleh dipertukarkan. UNI berkaitan dengan aktiviti bursa terdesentralisasi dan tata kelola, AAVE kepada infrastruktur pinjaman, dan HYPE kepada ekosistem yang berfokus pada perdagangan. Setiap satu mempunyai mekanisme yang berbeza melalui mana tokenisasi mungkin mempengaruhi ekonominya.
Bolehkah UNI mendapat manfaat daripada pertumbuhan perniagaan aset tertokenisasi?
UNI boleh mendapat manfaat jika aset tertokenisasi meningkatkan aktiviti dagangan di Uniswap dan mekanisme yuran protokol menangkap sebahagian daripada pertumbuhan tersebut. Sebagai protokol bursa terdesentralisasi, Uniswap menyediakan infrastruktur likuiditi untuk bertukar aset onchain yang serasi. Pelbagai aset tertokenisasi yang lebih luas boleh mencipta lebih banyak peluang untuk pasangan dagangan, penyediaan likuiditi, dan transaksi antara sekuriti tertokenisasi dan koin stabil.
Perbezaan penting adalah antara pertumbuhan perdagangan onchain dengan pertumbuhan aktiviti Uniswap sendiri. Saham yang ditokenisasi boleh diperdagangkan di tempat khas, sistem berlesen, atau bursa terdesentralisasi yang bersaing tanpa menghasilkan isipadu yang bermakna untuk Uniswap. Penerbit aset juga mungkin menghadkan pindahan atau perdagangan kepada peserta yang diluluskan, membatasi sejauh mana token boleh digunakan dalam kolam likuiditi tanpa kebenaran.
Mekanisme penangkapan nilai UNI juga relevan. Menurut dokumentasi pembangun rasmi Uniswap, UNI adalah token tadbir protokol, dan yuran protokol yang dikumpulkan di bawah mekanisme yuran aktif digunakan dalam proses yang membakar UNI. Dokumentasi tersebut menjelaskan bahawa yuran protokol aktif pada kolam Uniswap v2 dan kolam v3 terpilih, manakala arsitektur yuran yang lebih luas boleh diperluaskan melalui tadbir.
Ini memberikan hubungan potensial antara peningkatan aktiviti protokol dan pengurangan bekalan UNI. Jika aset yang ditokenisasi meningkatkan volume secara signifikan pada kolam yang menyokong yuran, yuran protokol yang dihasilkan boleh meningkatkan jumlah UNI yang dibakar, dengan semua faktor lain tetap sama.
Namun, volum dagangan yang lebih tinggi tidak secara automatik bermaksud pembakaran yang lebih tinggi secara proporsional. Cakupan kolam yang menyokong yuran, parameter yuran, komposisi pasangan dagangan, insentif likuiditi, dan keputusan tata pentadbiran semuanya mempengaruhi hasilnya. Pemegang UNI juga tidak secara automatik menerima bahagian sebanding daripada pendapatan protokol.
Implikasi pelaburan: UNI menawarkan cara berpotensi untuk mendapat paparan terhadap tokenisasi melalui dagangan semerta terdesentralisasi. Bukti paling kuat bagi teksnya ialah pertumbuhan berterusan dalam dagangan aset tertokenisasi di Uniswap, peningkatan hasil caj pada kolam yang layak, dan peningkatan yang dapat diukur dalam pembakaran UNI berbanding jumlah edaran.
Bolehkah AAVE Mendapat Manfaat Daripada Sekuriti Tertokenisasi Menjadi Jaminan?
AAVE boleh mendapat manfaat jika sekuriti yang ditokenisasi dan aset dunia nyata lain menjadi jaminan yang boleh digunakan di pasaran pinjaman yang dirgikan atau berlesen. Tokenisasi menjadikan aset kewangan boleh diwakili secara onchain, tetapi protokol pinjaman menyediakan infrastruktur tambahan yang diperlukan untuk menukar aset yang layak menjadi kapasiti pinjaman.
Pasar Horizon Aave yang berorientasi institusi sangat relevan kerana ia direka untuk membenarkan peserta yang berkelayakan menyediakan aset dunia nyata yang ditokenisasi dengan kebenaran sebagai jaminan dan meminjam koin stabil melalui lapisan likuiditi yang berasingan. Arsitektur pasaran ini bertujuan untuk menghubungkan akses aset yang dirgikan dengan likuiditi terdesentralisasi sambil mengekalkan sekatan pada aras aset.
Contoh konkrit muncul pada 25 September 2026. Menurut pengumuman rasmi Aave, tujuh Saham Tertokenisasi Coinbase yang mewakili syarikat teknologi AS menjadi tersedia sebagai jaminan untuk meminjam USDC di Aave v4 di Base. Pengumuman tersebut mengenal pasti Chainlink sebagai penyedia oracle rasmi untuk aset-aset tertokenisasi ini dan menyatakan bahawa produk-produk tersebut tersedia di yurisdiksi yang layak di luar Amerika Syarikat.
Integrasi ini menunjukkan hubungan sebenar antara ekuiti yang ditokenisasi dan pinjaman DeFi. Bukan sekadar memperdagangkan token yang melacak atau mewakili saham, pengguna yang layak berpotensi menggunakan token tersebut untuk mengakses likuiditi tanpa menjual eksposur mereka.
Manfaat berpotensi bagi Aave ialah peningkatan permintaan terhadap pasaran pinjaman, pengurusan jaminan, likuiditi, dan infrastruktur risiko. Jika aset yang ditokenisasi menjadi lebih luas diterima sebagai jaminan, protokol yang mampu menangani sekatan dan parameter risiko khusus aset mungkin menjadi lebih penting.
Tetapi pertumbuhan perniagaan peminjaman Aave tidak sama dengan pertumbuhan harga token AAVE. Penangkapan nilai token bergantung kepada keputusan tata pentadbiran, ekonomi protokol, permintaan pasaran, dan hubungan antara pendapatan dan faedah pemegang token. Kelayakan aset juga masih dibatasi oleh yurisdiksi, keperluan penerbit, parameter jaminan, likuiditi, dan kebolehpercayaan oracle.
Implikasi pelaburan: AAVE memberi eksposur kepada lapisan infrastruktur kewangan tokenisasi. Indikator yang relevan termasuk pertumbuhan jaminan yang ditokenisasi yang disediakan kepada Aave, aktiviti meminjam terhadap jaminan tersebut, pendapatan protokol yang disesuaikan dengan risiko, dan keputusan tata kelola yang mempengaruhi penangkapan nilai ekonomi AAVE.
Bisakah HYPE Mendapat Manfaat daripada Pengembangan Pasar Aset Tersertifikat?
HYPE boleh mendapat manfaat jika tokenisasi membawa lebih banyak aktiviti perdagangan ke Hyperliquid, terutamanya apabila platform ini mengembangkan diri melampaui pasaran mata wang kripto konvensional. Tesis utama ialah bahawa aset kewangan yang ditokenkan dan derivatif onchain boleh menarik pedagang yang ingin mendapat akses kepada pelbagai pasaran melalui infrastruktur perdagangan berasaskan kripto.
Citrini Research menonjolkan peranan Hyperliquid dalam menunjukkan bagaimana tempat crypto boleh memberikan penemuan harga untuk aset di luar kripto asli. Laporannya menggambarkan bagaimana Hyperliquid menjadi tempat penting untuk penemuan harga minyak mentah semasa peningkatan konflik Iran pada hujung minggu Mac 2026, apabila banyak pasaran tradisional ditutup. Titik yang lebih luas ialah bahawa perniagaan 24 jam boleh menjadi berharga apabila peserta pasaran perlu menanggapi peristiwa di luar jam bursa konvensional.
Infrastruktur Hyperliquid juga menyediakan jalan potensial untuk pasaran baru muncul. Di bawah HIP-3, kerangka kerja perpetuals yang dibina dan dilaksanakan, pembina yang layak boleh melaksanakan pasaran niaga hadapan perpetual dengan definisi pasaran, konfigurasi oracle, dan parameter operasi sendiri. Ini boleh menyokong pelbagai pasaran derivatif yang lebih luas, selagi aset asas mempunyai harga rujukan yang boleh dipercayai dan pasaran memenuhi keperluan yang berkaitan.
Tokenisasi boleh memperkuat peluang ini dengan memperluas aset-aset yang boleh diakses oleh pedagang melalui tempat-tempat onchain. Namun, aset spot yang ditokenisasi dan niaga hadapan kekal adalah produk yang berbeza. Sebuah kontrak kekal mungkin memberikan paparan harga tanpa memberikan kepemilikan atas saham atau aset asal lainnya. Ketersediaan pasaran juga tidak menunjukkan bahawa produk tersebut secara undang-undang tersedia kepada setiap pengguna atau yurisdiksi.
Kaitan ekonomi HYPE adalah pertimbangan penting lain. Menurut dokumen yuran rasmi Hyperliquid, yuran dagangan diarahkan ke destinasi ekosistem yang ditetapkan, termasuk dana bantuan, yang menukar yuran kepada HYPE dan membakar token yang diperoleh. Agihan yang tepat bergantung pada produk dan mekanisme yuran.
Jika pasaran aset tertokenisasi menghasilkan aktiviti perdagangan tambahan, dan aktiviti tersebut menghasilkan yuran bersih tambahan yang menyokong pembelian dan pembakaran HYPE, token tersebut boleh mendapat manfaat daripada permintaan ekosistem yang lebih kuat dan bekalan yang berkurang. Namun, persaingan, diskaun yuran, kualiti pasaran, ekonomi pembina, dan peratusan volume yang menghasilkan nilai peringkat protokol semuanya penting.
Implikasi pelaburan: HYPE memberikan paparan terhadap lapisan perdagangan dan derivatif dalam teori tokenisasi. Bukti yang perlu dipantau termasuk volum yang berterusan di pasaran bukan kripto, pertumbuhan pasaran yang dilaksanakan, penghasilan caj, dan jumlah HYPE yang dibeli dan dibakar melalui mekanisme protokol.
Di Luar Berita Utama: Apa yang Dimaksudkan KuCoin 5.0 Bagi Anda
Berita pasaran bergerak pantas — tetapi tempat anda bertindak atasnya sama pentingnya. Pada Oktober ini, KuCoin melancarkan KuCoin 5.0, mengubah KuCoin menjadi platform yang dibina semula. Inilah apa yang sebenarnya berubah untuk anda:
-
Satu akaun untuk semua. Platform lama memisahkan dana anda ke dalam akaun "spot", "margin", dan "niaga hadapan" yang berasingan dan mengharapkan anda memahami mengapa. Akaun Bersepadu KuCoin 5.0 menghilangkan semua itu — deposit sekali, dan semuanya akan tersedia secara langsung (hanya tersedia untuk VIP pada masa ini).
-
Saham, indeks, dan komoditi. KuCoin 5.0 mengembangkan diri melampaui kripto ke pasaran global. Apabila kripto bergerak mendatar dan ekuitas meningkat (atau sebaliknya), anda boleh berpindah dalam beberapa minit tanpa perlu membuka akaun broker dan menunggu berhari-hari untuk saluran fiat.
-
Aset dunia nyata (RWA). Paparan yang ditokenkan terhadap aset tradisional seperti komoditi, secara langsung di akaun kripto anda. Salah satu segmen yang tumbuh paling pantas dalam kewangan global kini tidak lagi diperuntukkan hanya untuk institusi — anda boleh mengaksesnya daripada baki yang sama yang anda gunakan untuk perdagangan.
-
Hasilkan sambil belajar. Belum bersedia untuk berdagang? KCUSD membolehkan koin stabil anda menghasilkan faedah harian yang auto-kompaun. Cara paling rendah tekanan untuk menjadikan deposit anda yang menganggur bekerja bagi mendapat pulangan 4%.
-
Pembantu AI dalam bahasa yang mudah. Tanya soalan, dapatkan konteks pasaran, fahami apa yang anda lihat — terintegrasi ke dalam platform, tiada jargon diperlukan.
-
Sebuah aplikasi yang tidak membanjiri. Lebih pantas, lebih bersih, dan konsisten — intuitif sejak sentuhan pertama, bukan selepas tutorial.
-
Keselamatan yang boleh anda semak, bukan sekadar percaya. Entiti EU berlesen MiCAR, Proof of Reserves yang boleh anda semak sendiri, dan keselamatan bersijil antarabangsa (SOC 2 Type II, ISO 27001:2022).
Cipta akaun anda dalam beberapa minit — dan mula di platform yang dibina untuk masa depan kripto, bukan tempat ia bermula.
Kesimpulan
Laporan "Breaking the Wall" dari Citrini Research menyajikan tesis yang meyakinkan: konvergensi keuangan tradisional, infrastruktur blok rantai, dan agen AI boleh memperluas peranan kripto melampaui aset digital asli. Semasa saham, bon, dan produk kewangan lain berpindah ke atas blok rantai, permintaan yang timbul daripada perdagangan, pembiayaan, pengurusan jaminan, dan penyelesaian boleh mencipta peluang untuk protokol DeFi yang telah mapan.
UNI, AAVE, dan HYPE menonjol kerana menawarkan eksposur kepada pelbagai lapisan infrastruktur kewangan yang muncul ini. UNI boleh mendapat manfaat daripada peningkatan perdagangan terdesentralisasi dan pembakaran token berdasarkan yuran. AAVE boleh mendapat keuntungan daripada penggunaan aset tertokenisasi sebagai jaminan di pasaran pinjaman yang layak. HYPE boleh mendapat manfaat jika pasaran kewangan tertokenisasi mendorong aktiviti perdagangan tambahan dan menyokong ekonomi token berdasarkan yuran.
Namun, tiada satu pun daripada kesudahan ini dijamin. Tokenisasi mungkin berkembang tanpa menghasilkan nilai bermakna untuk token tertentu, dan sekatan peraturan, persaingan, likuiditi, dan penilaian semuanya boleh mempengaruhi prestasi pelaburan.
Cara paling berguna untuk menilai peluang ini adalah dengan mengikuti bukti ekonomi. Pantau penggunaan protokol, penghasilan caj, penangkapan nilai khusus token, dan kelestarian pengambilan alih, bukan hanya bergantung pada naratif industri yang luas. Tokenisasi mungkin membentuk semula infrastruktur kewangan, tetapi mengenal pasti aset kripto mana yang menangkap nilainya memerlukan analisis pada peringkat protokol dan pengurusan risiko yang disiplin.
Soalan Lazim
1. Apakah perbezaan antara saham yang ditokenisasi dan niaga hadapan abadi saham?
Saham yang ditokenisasi mungkin mewakili hak kepemilikan atau eksposur ekonomi terhadap saham asal, bergantung kepada struktur undang-undangnya. Niaga hadapan abadi saham ialah derivatif yang memberikan eksposur harga tanpa semestinya memberikan kepemilikan saham asal. Pelabur perlu mengkaji hak undang-undang, kaedah penyelesaian, dan keperluan jaminan produk tertentu.
2. Apakah aset yang ditokenisasi boleh diperdagangkan 24/7?
Sebahagian aset yang ditokenkan dan derivatif boleh diperdagangkan sepanjang masa di platform yang layak, tetapi ketersediaan bergantung pada produk, tempat, likuiditi, dan sekatan yang berlaku. Operasi blok rantai yang berterusan tidak menjamin perniagaan yang tidak terputus atau akses berterusan kepada setiap pasaran kewangan asas.
3. Bolehkah saham yang ditokenisasi digunakan sebagai jaminan dalam DeFi?
Ya, beberapa saham yang ditokenisasi boleh digunakan sebagai jaminan di pasaran pinjaman yang disokong. Sebagai contoh, Aave mengumumkan pada September 2026 bahawa tujuh Saham Ditokenisasi Coinbase tersedia sebagai jaminan untuk meminjam USDC di Aave v4 di Base. Kelayakan bergantung pada aset, protokol, yurisdiksi, dan keperluan pengguna.
4. Adakah pembelian UNI, AAVE, atau HYPE memberikan pemilik kepada aset protokol asal?
Tidak. Memegang token-token ini tidak secara automatik memberikan kepemilikan atas saham yang ditokenkan, aset protokol, atau hak sebanyak yang sepadan terhadap semua pendapatan protokol. Hak token dan manfaat ekonomi berbeza mengikut projek dan perlu disahkan melalui dokumen rasmi dan keputusan tatacara.
5. Bagaimana pelabur boleh menentukan sama ada pengambilan tokenisasi adalah mampan?
Pelabur boleh memantau aktiviti onchain berulang, pertumbuhan aset yang sebenarnya digunakan oleh aplikasi kewangan, pendapatan protokol, likuiditi, dan bukti penyertaan berterusan selepas insentif menurun. Penggunaan berterusan lebih kredibel apabila penggunaan sebenar dan permintaan ekonomi meningkat bersama-sama, bukan semata-mata apabila aktiviti meningkat sementara akibat spekulasi.
Penafian: Artikel ini hanya untuk tujuan maklumat dan tidak merupakan nasihat kewangan, undang-undang, atau pelaburan. Pasar mata wang kripto adalah sangat berubah-ubah, dan tokenisasi tidak menjamin peningkatan harga untuk sebarang aset digital. Sentiasa lakukan penyelidikan anda sendiri sebelum berinteraksi dengan aset digital.
Penafian: Halaman ini telah diterjemahkan dengan menggunakan teknologi AI untuk keselesaan anda. Untuk mendapatkan maklumat yang paling tepat, rujuk kepada versi bahasa Inggeris asal.