

Adakah IPO Anthropic pada 2026 layak dibeli? Penilaian $1.4 Trilion, Ramalan Pendapatan $685 Bilion, dan Risiko Infrastruktur AI
Pengenalan
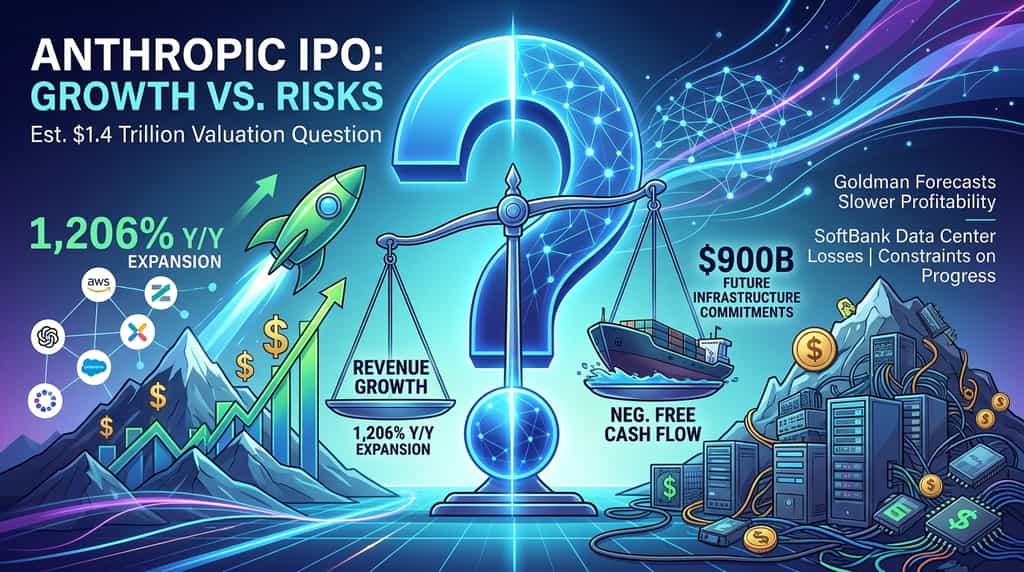
IPO yang dirancang oleh Anthropic pada 2026 membawa soalan penilaian yang sukar kepada pelabur: adakah pertumbuhan pendapatan luar biasa syarikat ini membenarkan penilaian berpotensi sebanyak $1.4 bilion, atau adakah tawaran ini sudah memasukkan terlalu banyak kejayaan masa depan? Syarikat ini telah melaporkan ekspansi komersial yang pantas, permintaan perniagaan yang kuat, dan kadar pendapatan tahunan sebanyak kira-kira $81 bilion. Namun, fail IPOnya juga mengungkapkan komitmen infrastruktur dan pembelian masa depan hampir $901 bilion, sementara analis Goldman Sachs dilaporkan mengharapkan arus keluar tunai yang besar sebelum perniagaan ini mencapai arus tunai bebas positif pada 2030.
Masalah utama bukan sama ada AI mempunyai potensi komersial. Ia adalah sama ada Anthropic boleh menukar potensi itu kepada pendapatan dan arus tunai yang berterusan dengan cukup pantas untuk menyokong penilaian IPO-nya. Pengungkapan kewangan syarikat, kerugian pusat data SoftBank baru-baru ini, dan penyelidikan AI terkini Stanford semuanya memberikan konteks penting untuk menilai soalan itu.
Jawapan Cepat: Adakah IPO Anthropic layak dibeli?
Tidak ada cukup bukti untuk menyimpulkan bahawa IPO Anthropic secara automatik menarik pada penilaian yang dicadangkan. Pertumbuhannya besar, tetapi tawaran ini bergantung pada jangkaan pendapatan yang ambisius dan pelaburan infrastruktur jangka panjang yang signifikan.
-
Harga IPO: Pemfailan SEC Anthropic pada 10 November menunjukkan julat harga awal antara $70-$78 setiap saham.
-
Pertumbuhan pendapatan: Pendapatan mencapai $33,2 bilion dalam sembilan bulan pertama tahun 2026, mewakili pertumbuhan 1.206% dari tahun ke tahun.
-
Kewajiban infrastruktur: Syarikat tersebut mengumumkan komitmen pembelian dan perjanjian sewa sejumlah kira-kira $900,9 bilion, sebahagian besar berkaitan dengan komputasi dan infrastruktur.
-
Harapan keuntungan: Ramalan yang dilaporkan oleh Goldman Sachs memproyeksikan pendapatan tahunan sebanyak $685 bilion pada tahun 2030, tetapi juga kerugian operasi yang besar dan arus kas bebas negatif sebelum itu.
-
Ketidakpastian industri: Laporan AI100 Stanford 2026 mengenal pasti peningkatan batasan terhadap ketersediaan data dan kos pengkomputeran, mencadangkan bahawa kemajuan AI masa depan mungkin semakin bergantung kepada kecekapan berbanding sekadar memperluaskan infrastruktur.
Bagi pelabur berpotensi, soalan utama ialah sama ada Anthropic dapat memberikan pertumbuhan yang diimplikasikan oleh penilaianannya sambil mengawal kos kapasiti pengkomputeran.
Berapakah Penilaian IPO yang Diusulkan oleh Anthropic?
Kisaran harga IPO yang dicadangkan oleh Anthropic ialah $70-$78 setiap saham, dengan syarikat tersebut mengemukakan permohonan untuk disenaraikan saham biasa Kelas A mereka di Pasar Pilihan Global Nasdaq di bawah ticker ANT. Menurut pernyataan pendaftaran yang telah dipinda pada 10 November 2026 yang diajukan kepada Komisi Sekuriti dan Bursa Amerika Syarikat (SEC), Anthropic merancang untuk menawarkan 825 juta saham Kelas A, termasuk saham yang dijual oleh pemegang saham sedia ada. Prospektus awal mengenal pasti $74 sebagai titik tengah kisaran harga yang dicadangkan.
Angka penilaian yang beredar di pasaran memerlukan tafsiran yang cermat. Laporan-laporan telah menggambarkan penilaian sepenuhnya terdilusi sekitar $1.4 trilion pada hujung atas julat harga IPO, manakala pengiraan yang lebih sempit yang mengecualikan beberapa ganjaran ekuiti dan pilihan telah menghasilkan angka yang lebih dekat dengan $1 trilion. Ini adalah konvensi penilaian yang berbeza, bukan anggaran yang bertentangan.
Perbezaan ini juga penting apabila membandingkan tawaran yang dicadangkan dengan penilaian pasaran swasta sebelumnya atau laporan yang menunjukkan penilaian berpotensi sebanyak $2 bilion. Transaksi pembiayaan swasta boleh melibatkan kelas saham yang berbeza, hak pelabur, andaian pelupusan, dan tarikh transaksi. Oleh itu, perbandingan antara angka-angka tersebut dan penilaian IPO tidak semestinya sepadan.
Failan IPO juga menggariskan penempatan persendirian sebanyak $26 bilion yang melibatkan tujuh pelabur korporat, termasuk Google, NVIDIA, AMD, Broadcom, Micron, Microsoft, dan TSMC Partners. Saham-saham tersebut akan dibeli pada harga IPO, tunduk kepada syarat-syarat yang dinyatakan dalam failan tersebut.
Partisipasi institusi ini memberikan bukti minat strategik terhadap Anthropic, tetapi ia tidak secara bebas menetapkan bahawa harga tawaran awam mewakili nilai yang adil. Untuk syarat tawaran asas, lihat pernyataan pendaftaran SEC Anthropic pada 10 November 2026.
Mengapakah Komitmen Infrastruktur Anthropic Boleh Menjadi Risiko Besar?
Komitmen infrastruktur Anthropic adalah antara angka yang paling penting dalam pengungkapan IPO-nya. Sehingga dan selepas 30 September 2026, syarikat tersebut melaporkan jumlah komitmen pembelian dan perjanjian sewa sebanyak kira-kira $900,9 bilion, sebahagian besar berkaitan dengan pengkomputeran dan infrastruktur.
Pengajuan tersebut memberikan beberapa butiran penting:
| Kategori Komitmen | Jumlah yang Dinyatakan |
| Jumlah perbelanjaan yang dijanjikan | $900,9 bilion |
| Dijangka sebelum 31 Disember 2030 | $451,6 bilion |
| Dijangka dalam 12 bulan berikutnya | $70,7 bilion |
| Kewajiban yang tinggal | Sebahagian besar dijangka antara 2031 dan 2045 |
Angka-angka ini mewakili komitmen kontrak dan pembayaran yang dijangka, bukan pembayaran tunai segera bagi keseluruhan jumlah. Sesetengah perjanjian juga mengandungi syarat, ketentuan penghentian, atau butiran kontrak lain.
Namun, skala ini signifikan. Anthropic perlu memperoleh kapasiti pengkomputeran yang mencukupi untuk melatih dan mengendalikan model canggih, melayani pelanggan enterpris, dan menyokong penggunaan yang semakin meningkat. Ini memerlukan perancangan jangka panjang yang melibatkan pusat data, cip, elektrik, perhubungan, dan perkhidmatan hos.
Risiko kewangan timbul apabila ramalan permintaan dan pelan infrastruktur berbeza.
Jika permintaan pelanggan terus membesar, mengamankan kapasiti terlebih dahulu boleh membantu Anthropic mengekalkan ketersediaan perkhidmatan dan menyokong pendapatan masa depan. Walau bagaimanapun, jika permintaan tumbuh lebih perlahan daripada yang dijangka, kecekapan model meningkat lebih cepat daripada yang dijangka, atau kapasiti pengkomputeran menjadi kurang bernilai, beberapa komitmen boleh menjadi beban ekonomi.
Syarikat mungkin masih diwajibkan membayar untuk sumber di bawah perjanjian tertentu tanpa mengira penggunaan sebenar. Ini mencipta ketidaksepadanan potensi antara kos yang dikontrak dan pendapatan yang dihasilkan daripada kapasiti.
Anthropic mengungkapkan likuiditi sebanyak $146.6 bilion pada 30 September 2026, sebelum mengambil kira hasil yang dijangka daripada IPO dan penempatan persendirian serentak. Ini memberikan bantuan kewangan yang besar, tetapi ia perlu dinilai berdasarkan skala dan masa pengeluaran masa depan.
Masalah utama bukan sekadar sama ada Anthropic dapat mengumpul modal yang mencukupi. Ia adalah sama ada infrastruktur yang telah dijanjikannya dapat menghasilkan pulangan ekonomi yang mencukupi sepanjang hayatnya yang berguna.
Apa yang Dibeberkan Kerugian Kuartalan $7 Bilion SoftBank Mengenai Risiko Infrastruktur AI?
SoftBank Group melaporkan kerugian bersih sebanyak kira-kira 1.1 trilion yen, setara dengan sekitar $7 bilion, untuk kuartal Julai-September 2026. Satu komponen utama ialah beban kira-kira $3.7 bilion yang berkaitan dengan pengambilan peralatan untuk projek pusat data AI AS.
Kerugian itu mengikuti perubahan kepada rancangan pengadaan di anak syarikat yang bertanggungjawab atas pengaturan peralatan. Sebahagian bayaran terdahulu tidak dapat dipulihkan selepas keperluan projek berubah. Kejadian ini menggambarkan risiko yang lebih luas dalam kitaran pelaburan infrastruktur AI: syarikat mungkin mengikat modal yang besar sebelum spesifikasi projek, permintaan pelanggan, dan keperluan kapasiti masa depan ditetapkan sepenuhnya.
Selama beberapa tahun terakhir, industri AI menghadapi kebimbangan mengenai kekurangan cip canggih, elektrik, dan kapasiti pusat data. Syarikat-syarikat menanggapinya dengan mengamankan peralatan dan kapasiti pengeluaran jauh sebelum permintaan dijangka.
Pendekatan itu boleh munasabah apabila permintaan tumbuh lebih pantas daripada penawaran. Walau bagaimanapun, ia juga memperkenalkan eksposur kewangan apabila rancangan berubah. Pengalaman SoftBank menonjolkan tiga risiko:
-
Bayaran tempoh tidak boleh dipulangkan: Sesetengah bayaran yang dibuat untuk menjamin kapasiti masa depan mungkin tidak boleh dipulangkan jika rancangan pembelian berubah.
-
Kos penyesuaian kontrak: Perubahan kepada spesifikasi peralatan atau pengaturan penghantaran boleh mencipta perbelanjaan penyelesaian tambahan.
-
Tekanan pembiayaan: Komitmen infrastruktur besar boleh meningkatkan keperluan pinjaman dan kos pembiayaan, terutamanya apabila projek mengambil masa lebih lama untuk menghasilkan pendapatan.
Ini tidak bermakna Anthropic pasti mengalami kerugian yang sama. Perjanjian pengadaan peralatan SoftBank dan komitmen kontrak Anthropic berbeza. Perbandingan ini sebaliknya menunjukkan mengapa perbelanjaan infrastruktur perlu dinilai berdasarkan penggunaan, fleksibiliti, kos pembiayaan, dan pulangan yang dijangka.
Bagi pelabur yang menilai Anthropic, soalan penting ialah sama ada komitmen kapasiti besarnya akan menyokong pertumbuhan pelanggan yang menguntungkan atau mencipta tekanan kewangan jika andaian permintaan berubah. Bahan laporan keuangan Q2 FY2026 rasmi SoftBank memberikan konteks pelaporan kewangan utama syarikat.
Apa yang Boleh Bermakna IPO Anthropic Terhadap NVIDIA dan Saham Infrastruktur AI Lain?
IPO Anthropic relevan selain daripada penilaian sendiri kerana keperluan infrastrukturinya menghubungkannya dengan rangkaian yang lebih luas termasuk pengilang semikonduktor, penyedia awan, pengendali pusat data, dan syarikat teknologi.
Jika pendapatan Anthropic terus membesar dan komitmen infrastrukturnya diterjemahkan menjadi kapasiti produktif, permintaan untuk peralatan komputasi canggih mungkin kekal tinggi. Walau bagaimanapun, hubungan antara pengambilan AI dan prestasi kewangan pembekal peralatan tidak automatik.
Tiga perkembangan yang mungkin patut diperhatikan:
-
Pembangunan infrastruktur berterusan: Jika penggunaan AI tumbuh dengan pantas dan kapasiti sedia ada menjadi tidak mencukupi, permintaan untuk GPU, memori, peralatan rangkaian, dan pembinaan pusat data mungkin kekal kuat.
-
Peningkatan kecekapan pengkomputeran: Jika model memberikan prestasi yang lebih baik dengan sumber yang lebih sedikit, jumlah peralatan keras yang diperlukan untuk setiap unit output AI boleh berkurang.
-
Pembanjiran infrastruktur yang lebih perlahan: Jika perusahaan mengambil masa yang lebih panjang untuk menukar eksperimen AI menjadi pulangan perniagaan yang dapat diukur, penyedia infrastruktur mungkin menghadapi tekanan terhadap penggunaan dan tempoh pulangan pelaburan.
Skenario ketiga adalah sangat penting. Syarikat AI boleh menghasilkan pertumbuhan pendapatan yang mengesankan sementara pembekal infrastruktur mereka masih menghadapi pulangan modal yang tidak pasti. Pasaran oleh itu perlu membezakan antara permintaan untuk perkhidmatan AI, permintaan untuk kapasiti pengkomputeran, dan keuntungan syarikat-syarikat yang membekalkan kapasiti tersebut.
IPO Anthropic boleh menjadi titik rujukan penting untuk menilai hubungan-hubungan ini, tetapi penawaran awal satu syarikat tidak boleh menetapkan nilai jangka panjang seluruh sektor infrastruktur AI.
Kesimpulan
IPO Anthropic pada 2026 menggabungkan pertumbuhan komersial yang luar biasa dengan komitmen kewangan dan infrastruktur yang besar. Trajektori pendapatan yang dilaporkan dan pengambilan oleh perusahaan memberikan bukti bahawa AI generatif telah berkembang menjadi pasaran komersial yang signifikan. Namun, penilaian berpotensi sebanyak kira-kira $1.4 bilion juga memerlukan pelabur untuk menerima andaian yang menuntut mengenai pendapatan, keuntungan, dan penggunaan infrastruktur masa depan.
Ramalan Goldman Sachs yang dilaporkan mengenai pendapatan tahunan sebanyak $685 bilion pada 2030 menawarkan senario pertumbuhan yang ambisius, tetapi arus keluar tunai yang dijangka sebelum mencapai keuntungan menunjukkan mengapa pendapatan sahaja tidak mencukupi untuk membenarkan penilaian tersebut. Kerugian berkaitan peralatan terkini SoftBank menonjolkan kesan kewangan bagi komitmen modal sebelum permintaan infrastruktur yang tidak pasti, sementara penyelidikan Stanford menunjukkan bahawa pembangunan AI mungkin semakin bergantung kepada kecekapan berbanding skala pengkomputeran semata-mata.
Samada IPO Anthropic layak dibeli akhirnya bergantung kepada penilaian tawaran akhir, ketahanan pertumbuhan pelanggannya, kemampuannya mengurus kos infrastruktur, dan kelajuan di mana pendapatan ditukar kepada arus tunai bebas yang mampan. Ini tetap menjadi ketidakpastian penting, bukan kesudahan yang telah ditetapkan.
Soalan Lazim
-
Berapakah penilaian IPO yang dicadangkan oleh Anthropic pada 2026?
Kisaran harga IPO yang dicadangkan oleh Anthropic ialah $70-$78 setiap saham. Laporan menempatkan penilaian sepenuhnya tercicir pada kira-kira $1.4 trilion pada hujung julat, walaupun pengiraan penilaian yang lebih sempit mungkin menghasilkan angka yang lebih rendah.
-
Apakah jangkaan pendapatan Goldman Sachs untuk Anthropic pada tahun 2030?
Analis Goldman Sachs dilaporkan meramalkan pendapatan tahunan sekitar $685 bilion pada tahun 2030. Ini adalah ramalan analis, bukan sasaran rasmi syarikat atau hasil yang dijamin.
-
Berapa banyak yang telah dijanjikan Anthropic untuk perbelanjaan infrastruktur AI?
Anthropic mengungkapkan komitmen pembelian dan perjanjian sewa agregat sekitar $900,9 bilion, sebahagian besar berkaitan dengan pengkomputeran dan infrastruktur. Sekitar $451,6 bilion dijangka dikeluarkan sebelum akhir 2030.
Penafian
Maklumat pasaran umum ini, yang mungkin berasal dari sumber pihak ketiga, komersial, atau disponsori, disediakan semata-mata untuk rujukan dan tujuan pendidikan dan tidak merupakan nasihat kewangan atau pelaburan, tawaran, ajakan, atau jaminan. Kami menyangkal tanggungjawab atas ketepatan, kelengkapan, kebolehpercayaan, dan sebarang kerugian yang timbul. Pelaburan/dagangan adalah berisiko; prestasi lepas tidak menjamin keputusan masa depan. Pengguna harus menyelidik, menilai dengan bijak, dan mengambil tanggungjawab penuh. Untuk butiran lanjut, sila rujuk Terma Penggunaan dan Pendedahan Risiko KuCoin.
Penafian: Halaman ini telah diterjemahkan dengan menggunakan teknologi AI untuk keselesaan anda. Untuk mendapatkan maklumat yang paling tepat, rujuk kepada versi bahasa Inggeris asal.