






Pasar kripto telah pulih secara nyata dalam beberapa minggu terakhir. Namun, secara tahun ini, gambarannya tetap lebih selektif. Bitcoin masih diperdagangkan sekitar 9% lebih rendah, sementara Ethereum tetap mengalami tekanan lebih besar dengan penurunan sekitar 24%. Pemulihan ini menunjukkan stabilisasi dalam selera risiko, tetapi belum menuju ke bull market baru yang luas.
Ini menandai perbedaan utama dari fase pasar sebelumnya. Modal tidak lagi mengalir secara merata kembali ke sektor kripto secara luas. Sebaliknya, modal berkonsentrasi pada segmen-segmen yang paling likuid, paling mudah diakses oleh institusi, dan paling mapan dari perspektif regulasi. Bitcoin memenuhi kriteria ini lebih jelas daripada aset lainnya. Sebaliknya, pasar yang lebih luas tetap terfragmentasi dan harus secara bersamaan menyerap preferensi risiko yang lebih lemah, jumlah token yang dapat diperdagangkan yang terus meningkat, dan likuiditas yang tersebar tidak merata.
Akibatnya, struktur pasar dua tingkat sedang muncul: Bitcoin semakin dikumpulkan melalui ETF dan kas perusahaan, sementara altcoin belum mengalami siklus rotasi klasik. Pemulihan terbaru oleh karena itu menyamarkan divergensi struktural antara Bitcoin sebagai aset inti institusional dan pasar altcoin yang semakin didorong oleh pemilihan token individu.
Bitcoin: Akumulasi Bertemu Pasokan Baru yang Terbatas
Dinamika ini menjadi terlihat jelas ketika melihat penawaran dan permintaan. Sejak persetujuan ETF spot AS, bitcoin mendapatkan sumber permintaan struktural baru. Di samping arus masuk ETF, perusahaan yang terdaftar publik telah muncul sebagai pembeli tambahan, paling terkenal Strategy/MicroStrategy. Permintaan ini bertemu dengan basis penawaran yang terus tumbuh hanya dengan laju terbatas.
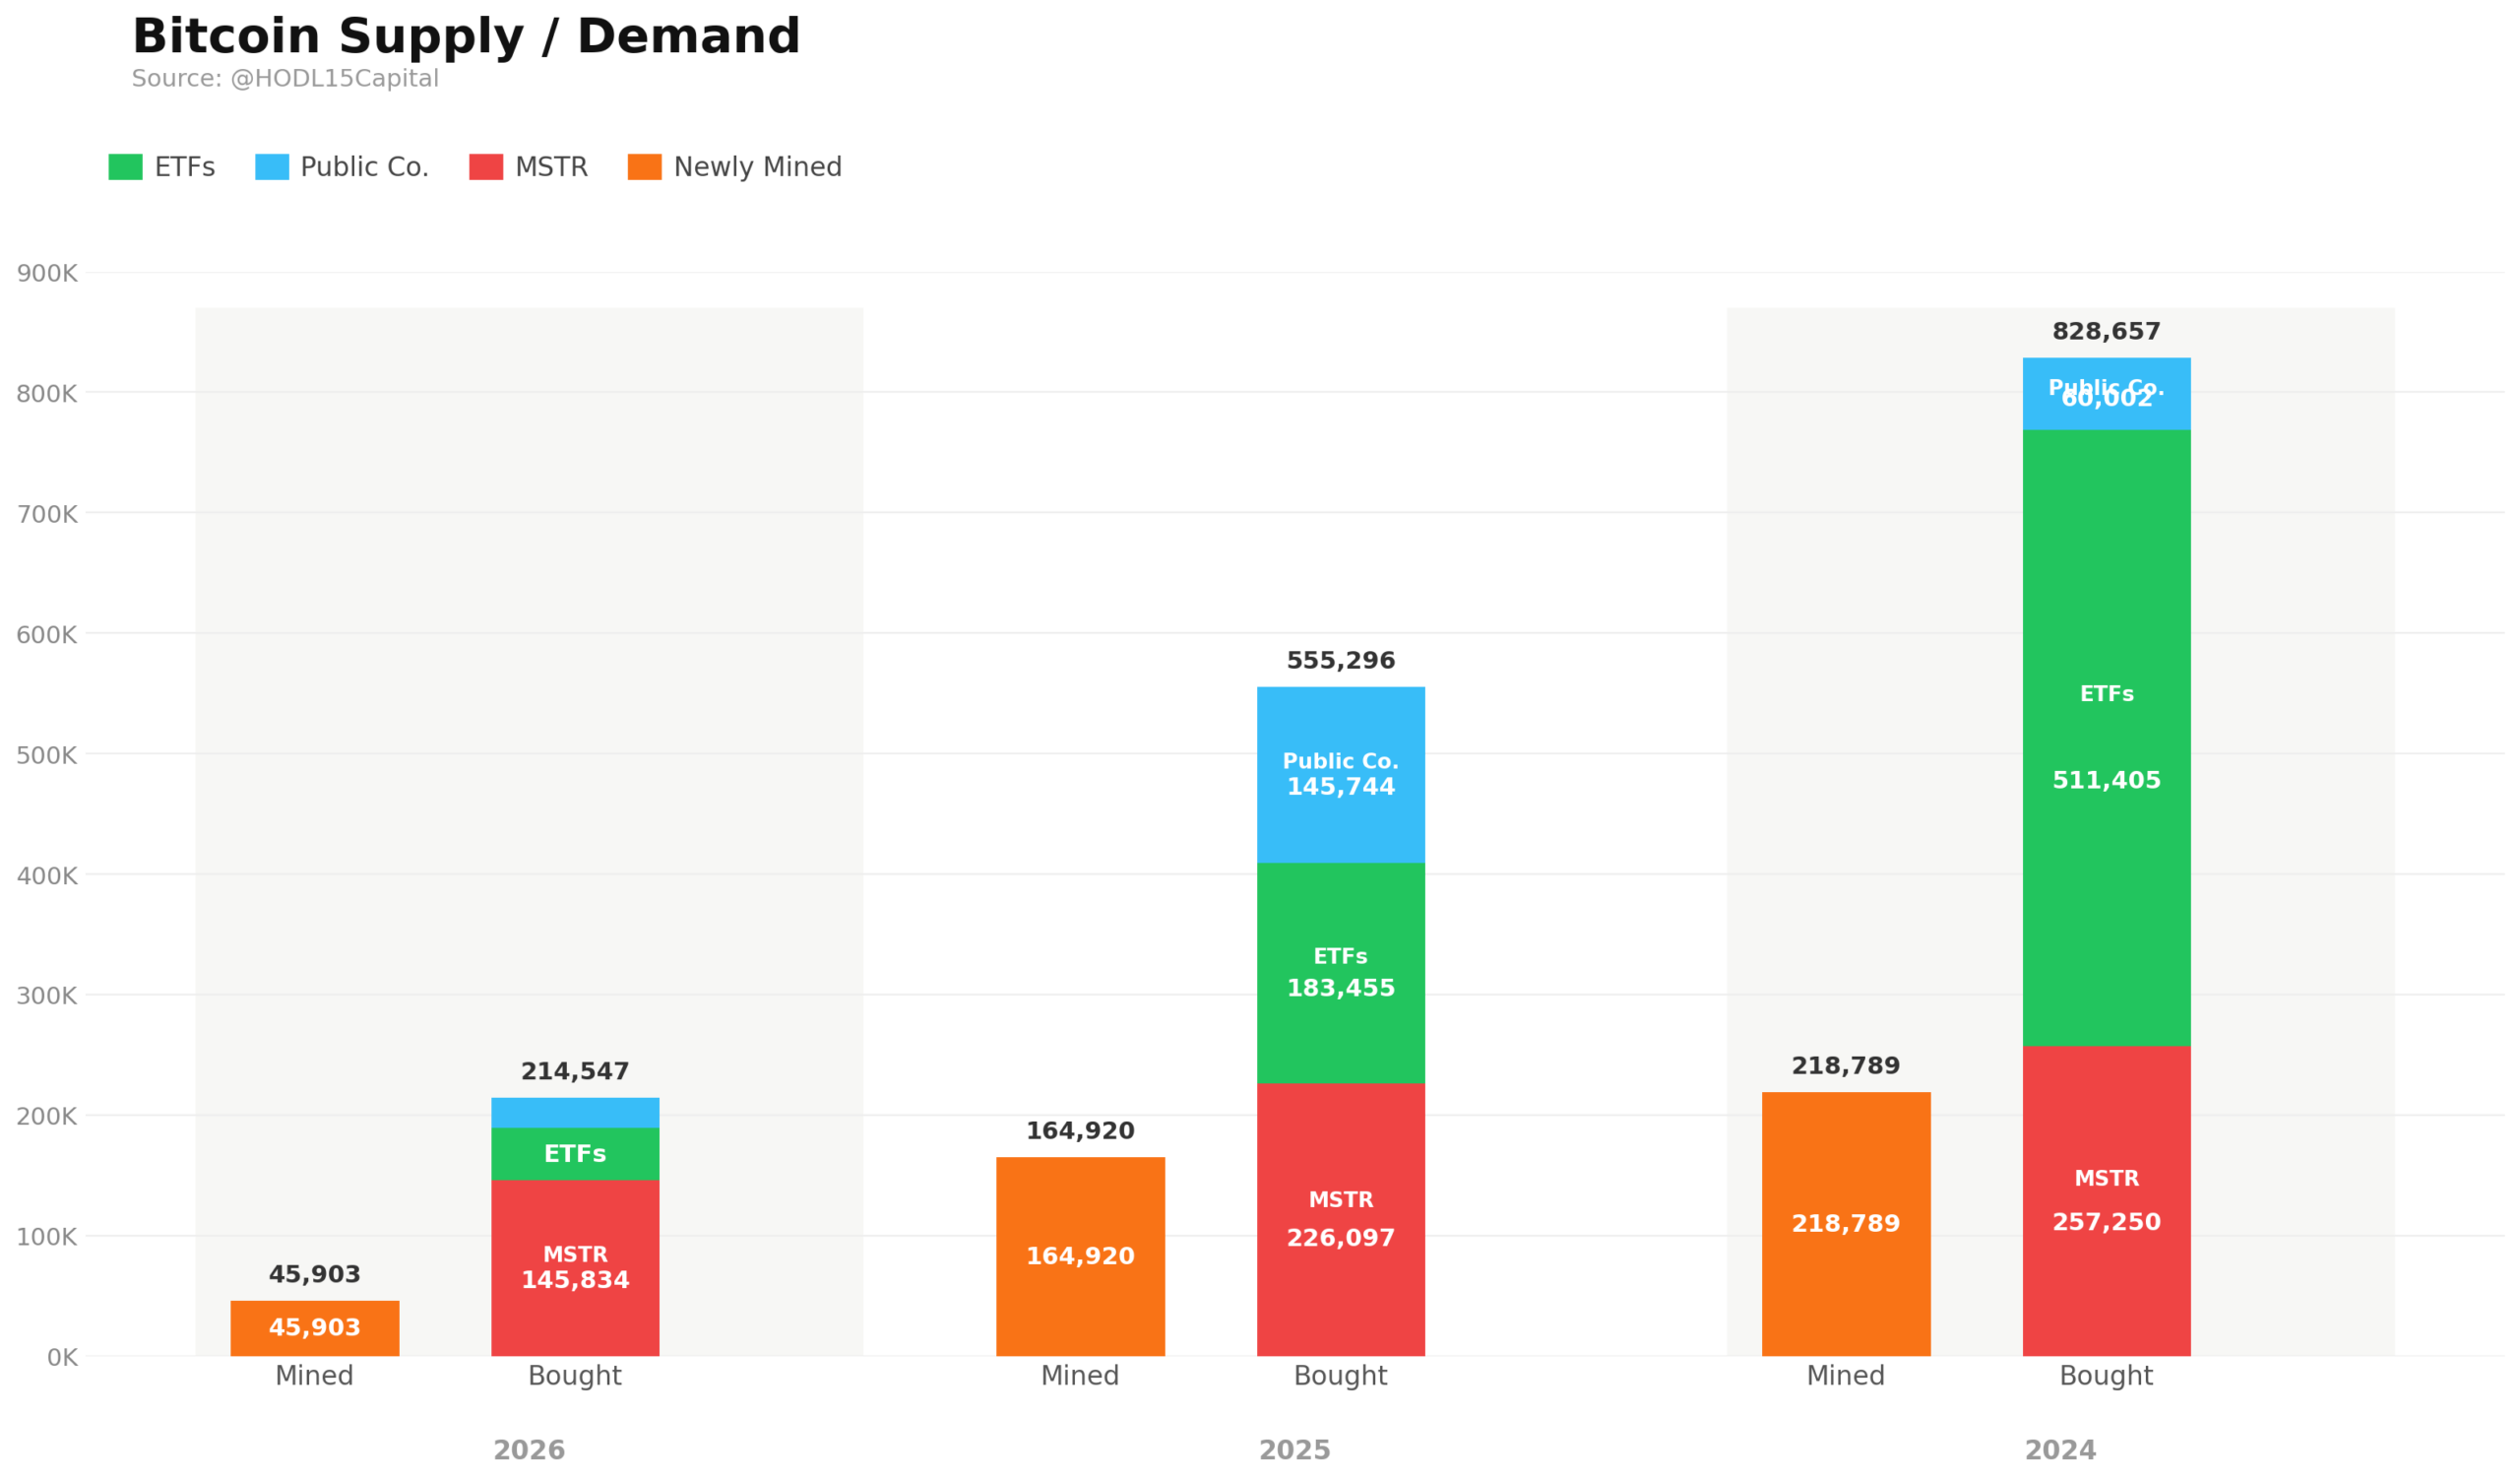
Grafik ini menggambarkan dinamika ini dengan jelas: selama tiga tahun terakhir, permintaan dari ETF, Strategy/MicroStrategy, dan perusahaan publik lainnya telah melebihi pasokan Bitcoin yang baru ditambang dengan jarak yang lebar. Terutama sejak 2024, semakin jelas bahwa Bitcoin tidak hanya diperdagangkan secara spekulatif, tetapi juga secara struktural diserap. Penerbitan penambangan yang berkelanjutan tidak lagi cukup untuk memenuhi seluruh permintaan ini.
Angka-angka ini sebaiknya tidak ditafsirkan sebagai sinyal harga jangka pendek. Namun, angka-angka ini membantu menjelaskan mengapa bitcoin berperilaku berbeda dari sisa sektor di lingkungan pasar saat ini. Yang penting bukan hanya total pasokan beredar, tetapi jumlah bitcoin likuid yang benar-benar tersedia di pasar. Seiring ETF dan kas perusahaan terus mengakumulasi bitcoin, permintaan tambahan semakin harus dipenuhi oleh pemegang yang ada. Jika kesediaan untuk menjual tetap terbatas, likuiditas pasar dapat menyempit dengan cepat.
Akibatnya, permintaan ETF Bitcoin menjadi pendorong yang semakin penting dalam pembentukan harga. Analisis teknis tradisional tetap relevan untuk pergerakan jangka pendek, tetapi dinamika jangka menengah semakin dibentuk oleh arus modal. Bitcoin tidak hanya diperdagangkan, tetapi juga terakumulasi secara struktural. Inilah yang membedakan fase saat ini dari dorongan pasar murni spekulatif.
Altcoin: Tidak Ada Rotasi Klasik, tetapi Pemisahan yang Meningkat
Kontras dengan pasar altcoin tetap jelas. Pada siklus sebelumnya, pergerakan bitcoin yang kuat sering diikuti oleh perputaran ke ethereum, altcoin besar, dan akhirnya token-token kecil yang berada lebih jauh di kurva kapitalisasi pasar. Sejauh ini, dinamika ini hanya muncul dalam tingkat terbatas. Bitcoin tetap menjadi penggerak utama pasar, namun kekuatan relatifnya tidak lagi secara otomatis menerjemahkan keuntungan luas di seluruh sektor.
Kinerja sepanjang tahun ini menggambarkan fragmentasi ini dengan jelas. Ethereum (-24%) terus tertinggal jauh dari Bitcoin, sementara Solana (-27%), XRP (-22%), dan Cardano (-20%) juga tidak mencapai kinerja yang baik. Pada saat yang sama, sejumlah pengecualian berhasil mencatat return positif: TRON (+25%) dan Hyperliquid (+54%) keduanya unggul, sementara Canton Network (+7%) hanya memberikan keuntungan moderat sepanjang tahun ini, meskipun mengalami momentum yang lebih kuat di beberapa titik selama tahun ini. Perbedaan-perbedaan ini menunjukkan bahwa modal masih mencari peluang di dalam segmen altcoin, tetapi dengan cara yang jauh lebih selektif dibandingkan fase pasar sebelumnya.

Outlier-outlier ini sangat penting untuk memahami struktur pasar saat ini. Mereka tidak menunjukkan musim altcoin klasik, tetapi lebih kepada pasar di mana token-token individu menonjol karena narasi spesifik, tren penggunaan, atau kondisi likuiditas. Hyperliquid, misalnya, terus mendapat manfaat dari posisinya yang kuat dalam perdagangan derivatif on-chain, sementara TRON didukung oleh aktivitas stablecoin yang stabil. Sementara itu, Canton Network lebih terkait dengan infrastruktur institusional dan narasi tokenisasi. Meskipun ada pemenang-pemenang terisolasi ini, cakupan pasar secara keseluruhan tetap lemah.
Ethereum khususnya menyoroti betapa sulitnya lingkungan menjadi bagi pasar altcoin secara luas. Meskipun berperan sebagai platform kontrak pintar terkemuka, ETH terus tertinggal jauh dari Bitcoin sepanjang tahun ini. Ini lebih merupakan refleksi dari pergeseran alokasi modal di sektor ini daripada hasil dari satu faktor negatif: likuiditas tidak lagi bergerak otomatis sepanjang kurva kapitalisasi pasar, tetapi tetap terkonsentrasi pada aset terbesar dan paling mudah diakses untuk periode waktu yang lebih lama.
Untuk altcoin, ini menciptakan ambang seleksi yang jauh lebih tinggi. Token individu masih bisa tampil jauh lebih unggul, tetapi semakin memerlukan katalis sendiri, baik melalui pertumbuhan penggunaan, generasi biaya, likuiditas stabil, atau narasi yang meyakinkan. Pada saat yang sama, meningkatnya jumlah token yang dapat diperdagangkan memperketat persaingan untuk modal. Akibatnya, pasar tetap layak diinvestasikan, tetapi jauh kurang didukung secara luas dibandingkan siklus sebelumnya.
Permintaan BTC Institusional versus Banjir Token
Fase pasar saat ini oleh karena itu tidak dapat dijelaskan hanya oleh pemulihan terbaru. Yang penting adalah struktur di baliknya. Bitcoin terus mendapat manfaat dari arus masuk ETF, pembelian kas perusahaan, dan laju terbatas penerbitan pasokan baru. Sebaliknya, pasar kripto secara lebih luas tetap jauh lebih bergantung pada selera risiko, penerbitan token berkelanjutan, dan katalis spesifik proyek.
Permintaan ETF bitcoin karenanya telah menjadi kekuatan penstabil penting di dalam pasar. Ini menciptakan arus modal berulang ke aset dengan profil pasokan terbatas yang transparan. Pada saat yang sama, pasar altcoin harus menyerap alam semesta token yang terus berkembang. Kombinasi ini membantu menjelaskan mengapa bitcoin tetap didukung secara struktural, sementara banyak altcoin terus tertinggal meskipun terjadi pemulihan pasar secara luas.
Akibatnya, pasar kripto pada 2026 tetap semakin terpecah. Bitcoin mendapat manfaat dari permintaan struktural dan pasokan yang terbatas, sementara altcoin tetap terfragmentasi meskipun ada sejumlah altcoin yang kinerjanya unggul. Kecuali modal mulai berputar lebih berkelanjutan dari Bitcoin ke pasar yang lebih luas, perbedaan antara akumulasi Bitcoin dan kinerja altcoin yang terfragmentasi kemungkinan besar akan berlanjut.
Pemulihan terbaru karena itu bersifat konstruktif, tetapi belum menjadi bukti adanya pasar bull yang luas dan baru. Pertanyaan utama sekarang bukan lagi sekadar apakah pasar bergerak naik, tetapi ke mana arus modal mengalir. Untuk saat ini, jawabannya terus menunjuk dengan jelas ke bitcoin.