

Quelles actions bancaires américaines bénéficient si les taux d'intérêt restent restrictifs ?
Introduction
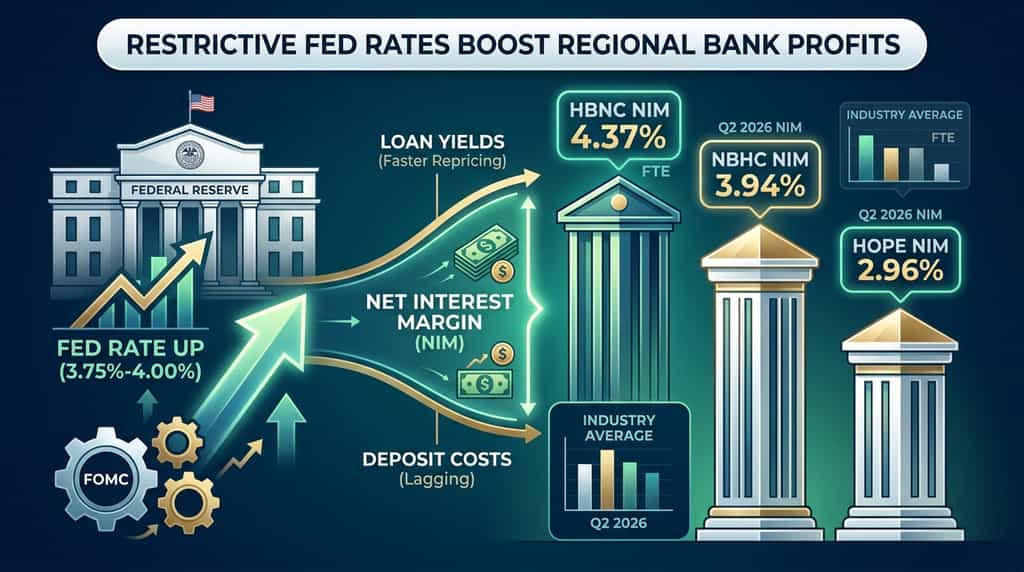
Les banques continueraient-elles à générer des bénéfices si la Réserve fédérale maintient une politique restrictive ? Oui — les prêteurs disposant de solides activités de dépôts et d'une réévaluation rapide des prêts peuvent augmenter leur revenu net d'intérêt lorsque les taux directeurs restent restrictifs. Selon la Réserve fédérale, le FOMC a relevé la fourchette cible des taux des fonds fédéraux de 25 points de base, jusqu'à 3,75 % à 4,00 %, le 16 septembre 2026.
Trois banques communautaires et régionales cotées se distinguent dans ce contexte : Horizon Bancorp (HBNC), National Bank Holdings (NBHC) et Hope Bancorp (HOPE). Chacune a enregistré des marges du deuxième trimestre 2026 déjà situées à ou au-dessus de la moyenne sectorielle rapportée par la FDIC.
Cet article explique comment les taux restrictifs se répercutent sur les bénéfices bancaires, pourquoi ces trois noms sont positionnés différemment de la moyenne du secteur, et quels risques subsistent de l'autre côté de la politique de taux plus élevés pendant plus longtemps.
Comment les taux d'intérêt restrictifs aident-ils les banques américaines ?
Une politique restrictive aide les banques lorsque les rendements des actifs se réajustent plus rapidement que les coûts des dépôts, élargissant la marge nette d'intérêt (NIM). La NIM est le revenu net d'intérêt divisé par les actifs générateurs moyens. C'est le moteur principal de profit pour la plupart des banques commerciales américaines.
Selon le profil bancaire trimestriel de la FDIC pour le deuxième trimestre 2026, le NIM du secteur a augmenté de 1 point de base par rapport au trimestre précédent pour s'établir à 3,32 %, et le NIM des banques communautaires a augmenté de 10 points de base pour atteindre 3,81 %. Le même rapport indique que le revenu d'intérêt net de l'ensemble des établissements assurés par la FDIC a augmenté de 5,3 milliards de dollars, soit 2,8 %, par rapport au premier trimestre.
La déclaration du FOMC du 16 septembre 2026 a indiqué que l'inflation reste élevée et que la hausse des taux « favorisera un retour plus rapide à l'objectif de 2 % du Comité ». Les projections médianes du SEP situent le taux des fonds fédéraux à la fin de l'année 2026 à 4,1 %. Ce scénario maintient la politique au-dessus du taux à plus long terme et garde les rendements à court terme sur les marchés de gros et les prêts élevés.
Les banques tirent le plus de bénéfices lorsque trois conditions sont réunies simultanément :
-
Une grande partie des prêts sont révisés ou accordés aux taux du marché actuels.
-
Les coûts de dépôt sont retardés en raison de la vérification des relations, des soldes non rémunérés ou d'une tarification disciplinée.
-
Les pertes sur créances restent maîtrisées, donc le NII plus élevé n'est pas compensé par les provisions.
Les banques communautaires montrent déjà ce schéma. La FDIC a noté que les rendements des actifs des banques communautaires ont augmenté tandis que les coûts de financement ont baissé au deuxième trimestre, ce qui a généré une augmentation du NIM de 10 points de base. Il s'agit du même mécanisme qui peut persister si les taux restent restrictifs.
Pourquoi certaines banques américaines bénéficient-elles davantage que d'autres si les taux restent élevés ?
Les banques ayant des bilans sensibles aux actifs et des dépôts stables à faible coût bénéficient davantage que leurs homologues financées sur les marchés de détail. La sensibilité aux actifs signifie que les prêts et les titres sont réévalués plus rapidement que les passifs lorsque le taux directeur reste élevé ou augmente à nouveau.
Les moyennes de l'industrie masquent cette répartition. Les données de la FDIC placent le NIM de l'ensemble des banques à 3,32 % au deuxième trimestre 2026, tandis que les banques communautaires ont enregistré 3,81 %. L'écart montre que les établissements plus petits, axés sur les relations, peuvent générer davantage de revenus dans le même contexte de taux.
Le mélange de financement est aussi important que le mélange de prêts. Les dépôts non rémunérés ne se réajustent pas lorsque la Réserve fédérale maintient ou augmente les taux. Les dépôts rémunérés se réajustent, mais la vitesse dépend de la concurrence et de la fidélité des clients. Les banques qui ont développé les prêts commerciaux et industriels (C&I) tout en maîtrisant les coûts des dépôts peuvent convertir une trajectoire politique restrictive en un NII plus élevé, même si la croissance totale des prêts n'est que de quelques unités pour cent.
La qualité du crédit reste à l'offset. Selon la FDIC, les dépréciations nettes du secteur par rapport aux prêts s'élevaient à 0,58 % au premier semestre 2026, et le rendement sur actifs pour le deuxième trimestre 2026 était de 1,37 %. Ces chiffres reflètent la capacité de génération de bénéfices, pas une garantie. Un ralentissement plus marqué dans l'immobilier commercial ou le secteur C&I augmenterait les provisions et réduirait le bénéfice des taux plus élevés.
Quelles sont les 3 actions bancaires américaines qui pourraient bénéficier si les taux restent restrictifs ?
Horizon Bancorp, National Bank Holdings et Hope Bancorp sont trois banques cotées dont les résultats du deuxième trimestre 2026 montrent déjà une expansion de la marge ou un NIM encore élevé par rapport à la moyenne du secteur.
Ce ne sont pas les seuls noms qui correspondent à un scénario « higher for longer ». Ce sont des études de cas utiles car chacun a publié récemment des documents de résultats de la SEC avec des détails explicites sur le NIM, le coût des dépôts et le rendement des prêts.
|
Banque
|
Ticker
|
Q2 2026 NIM
|
NIM du secteur (FDIC T2 2026)
|
Principal levier du Q2 2026
|
|
Horizon Bancorp
|
HBNC
|
4,37 % FTE
|
3,32 %
|
Le rendement des prêts augmente de 9 pb contre une augmentation des coûts des passifs de 4 pb
|
|
National Bank Holdings
|
NBHC
|
3,94 % FTE
|
3,32 %
|
Le coût du dépôt est de 1,93 % ; toujours au-dessus du NIM industriel
|
|
Hope Bancorp
|
HOPE
|
2,96 %
|
3,32 %
|
NIM en hausse de 6 pb en glissement trimestriel et de 27 pb en glissement annuel en raison de la baisse des coûts de financement
|
Sources : publications de résultats du Q2 2026 de l'entreprise déposées auprès de la SEC ; Profil bancaire trimestriel de la FDIC, deuxième trimestre 2026.
Pourquoi Horizon Bancorp (HBNC) pourrait-il bénéficier ?
Horizon Bancorp génère déjà un NIM bien supérieur à la moyenne du secteur, et cette marge s'est encore élargie au deuxième trimestre 2026. Selon le communiqué de résultats du 22 juillet 2026 déposé auprès de la SEC, le NIM équivalent entièrement imposable est passé à 4,37 % contre 4,29 % au premier trimestre et 3,23 % un an plus tôt. Le revenu d'intérêt net s'est établi à 63,5 millions de dollars, en hausse de 14,7 % par rapport au trimestre de l'année précédente.
La direction a attribué la hausse de 8 points de base du NIM séquentiel à la tarification des prêts et des dépôts ainsi qu'à des soldes de trésorerie moyens plus faibles. Le taux moyen sur les prêts a augmenté de 9 points de base, tandis que les coûts des passifs générant des intérêts ont augmenté de 4 points de base. Cette marge correspond à la réponse classique sensible aux actifs face à un régime de taux encore restrictif.
Horizon est une banque commerciale et de détail du Midwest axée sur l'Indiana et le Michigan. Son rendement annualisé au Q2 2026 sur les capitaux propres ordinaires tangibles moyens était de 18,05 %, et les capitaux propres ordinaires tangibles représentaient 8,81 % des actifs tangibles. La provision pour pertes sur crédits représentait 1,05 % des prêts détenus à l'investissement au 30 juin 2026. Ces ratios de capital et de réserve sont importants si des taux restrictifs ralentissent les emprunteurs plus tard.
Le risque est le rattrapage des coûts de financement. Si la concurrence pour les dépôts s'intensifie après un autre relèvement de la Fed, l'augmentation de 4 points de base des coûts des passifs observée au T2 pourrait s'accélérer. Les prévisions d'Horizon prévoient une croissance des prêts et des dépôts en chiffres simples au milieu pour 2026, de sorte que le volume ne compensera pas entièrement une hausse marquée des coûts de financement.
Pourquoi National Bank Holdings (NBHC) pourrait-elle bénéficier ?
National Bank Holdings maintient un NIM bien supérieur à la moyenne industrielle de la FDIC, même après une baisse séquentielle de 12 points de base. Selon les résultats du deuxième trimestre 2026 de l'entreprise, le NIM FTE était de 3,94 %, contre 4,06 % au premier trimestre et 3,95 % au trimestre correspondant de l'année précédente. Le revenu net d'intérêts FTE a augmenté à 111,5 millions de dollars. Le coût des dépôts s'est amélioré de 1 point de base pour s'établir à 1,93 %.
La baisse séquentielle du NIM provient de rendements inférieurs sur les actifs générant des revenus après un revenu inhabituellement élevé provenant des frais de prêt au premier trimestre — et non d'une chute de l'écart de taux. Pour le premier semestre 2026, le NIM FTE était de 4,00 %, en hausse de 6 points de base par rapport au premier semestre 2025. Cette comparaison du premier semestre constitue le signal le plus pertinent si la politique reste restrictive jusqu'à la fin de l'année.
NBHC a annoncé un record de financements de prêts trimestriels à 926,9 millions de dollars et une croissance annuelle des prêts de 10 % depuis le début de l'année. Le bénéfice net ajusté s'est établi à 35,3 millions de dollars, soit 0,78 dollar par action diluée. Le rendement ajusté sur le capital propre tangible moyen a atteint 12,71 %. Ces chiffres démontrent que la banque peut faire croître ses actifs générant des revenus tout en maintenant les coûts des dépôts à environ 1,9 %.
Le risque est une compression des rendements sur les nouveaux prêts si la demande de crédit s'atténue. Les rendements des actifs au T2 ont baissé, et tout autre déplacement de la composition vers des actifs à rendement plus faible réduirait le NIM FTE de 3,94 %, même si la Fed maintient le taux des fonds entre 3,75 % et 4,00 %.
Pourquoi Hope Bancorp (HOPE) pourrait-elle bénéficier ?
Hope Bancorp est un cas de reprise : le NIM reste en dessous de la moyenne du secteur, mais il s'élargit à mesure que les coûts de financement diminuent. Selon le communiqué de résultats du 27 juillet 2026 de l'entreprise, le NIM est passé à 2,96 % contre 2,90 % au premier trimestre et 2,69 % un an plus tôt. Le revenu net d'intérêt s'est établi à 129,0 millions de dollars, en hausse de 4 % sur le trimestre et de 10 % sur un an. Le bénéfice net s'est élevé à 33,0 millions de dollars, en hausse de 12 % par rapport au trimestre précédent.
Le rendement des prêts s'est établi à 5,73 %, en hausse de 4 points de base séquentiels. Le coût des dépôts rémunérés s'est situé à 3,31 %, en baisse de 6 points de base séquentiels et de 46 points de base sur un an. La direction a indiqué que la baisse du coût des dépôts sur un an reflète les réductions antérieures des taux d'intérêt ainsi que des dépôts à moindre coût issus de l'acquisition de Territorial Bancorp finalisée le 2 avril 2025.
Si la politique reste restrictive ou augmente à nouveau, la réévaluation restante des CD et des prêts de Hope peut encore augmenter le NIM à partir d'une base basse. Le NIM de juin 2026 à 2,98 % et le taux de dépôt au 30 juin à 2,58 % montrent une dynamique intra-trimestrielle. Les actifs totaux s'élevaient à environ 19,0 milliards de dollars au 30 juin 2026, avec des prêts de 14,9 milliards de dollars et des dépôts de 15,9 milliards de dollars.
Le risque réside dans la concentration dans l'immobilier commercial et une NIM encore sous-industrielle. Une marge de 2,96 % laisse moins de marge de manœuvre qu'une marge de 4,37 % chez Horizon en cas d'augmentation des coûts de crédit. Les frais liés à la fusion et tout retard dans l'acquisition en attente de SMBC MANUBANK par l'unité de banque commerciale ajoutent également un risque d'exécution.
Quels risques persistent si les taux restrictifs durent plus longtemps ?
Les pertes sur créances, la concurrence sur les dépôts et les ajustements du portefeuille de titres peuvent effacer les gains de NIM. La politique restrictive augmente les coûts de service de la dette des emprunteurs. Cette pression se manifeste d'abord dans l'immobilier commercial et les crédits C&I leviers.
Les données de la FDIC semblent toujours ordonnées. Les pertes nettes constatées par l'industrie sur les prêts ont été de 0,58 % pour le premier semestre 2026, et les actifs non courants plus les autres biens immobiliers détenus représentaient 0,52 % des actifs. Ces ratios peuvent évoluer rapidement si le chômage augmente à partir du niveau de 4,1 % du SEP de septembre 2026.
Les dépôts de bêta sont le deuxième risque. Le NIM bancaire communautaire a augmenté au T2 car les coûts de financement ont baissé. Une autre hausse de 25 points de base, que la médiane du SEP de septembre implique encore possible avant la fin de l'année 2026, pourrait inverser cela. Les banques qui dépendent des dépôts à terme en ressentiront les effets en premier.
Un troisième risque est la durée. Les banques qui détiennent de grands portefeuilles de titres disponibles à la vente peuvent subir une pression sur l'AOCI si le taux à 10 ans reste aux niveaux récents. Cela n'affecte pas immédiatement le NIM, mais peut limiter le capital et les rachats d'actions.
Aucun des trois titres n’est protégé. La charge légale d’Horizon au T2, la volatilité des revenus de frais de NBHC et le mix CRE de Hope sont des rappels spécifiques à chaque entreprise que les effets favorables des taux ne constituent pas l’ensemble du tableau.
Au-delà des titres : ce que KuCoin 5.0 signifie pour vous
Les nouvelles du marché évoluent rapidement — mais où vous agissez dessus compte tout autant. Ce octobre, KuCoin lance KuCoin 5.0, transformant KuCoin en une plateforme entièrement重构. Voici ce qui change réellement pour vous :
-
Un seul compte pour tout. Les anciennes plateformes répartissaient votre argent entre des comptes séparés « spot », « marge » et « futures » et s’attendaient à ce que vous compreniez pourquoi. Le compte unifié de KuCoin 5.0 élimine complètement cela — déposez une seule fois, et tout est simplement disponible (actuellement uniquement disponible pour les VIP).
-
Actions, indices et matières premières. KuCoin 5.0 s'étend au-delà du crypto vers les marchés mondiaux. Lorsque le crypto stagne et que les actions progressent (ou l'inverse), vous effectuez une rotation en quelques minutes au lieu d'ouvrir un compte de courtage et d'attendre des jours pour les voies monétaires.
-
Actifs du monde réel (RWA). Une exposition tokenisée à des actifs traditionnels comme les matières premières, directement dans votre compte crypto. L’un des segments à la croissance la plus rapide de la finance mondiale n’est plus réservé aux institutions — vous y accédez depuis le même solde que celui que vous utilisez pour trader.
-
Gagnez tout en apprenant. Pas prêt à trader ? KCUSD permet à vos stablecoins de générer des intérêts quotidiens, avec un auto-compound. La manière la moins stressante de faire travailler vos dépôts inactifs pour un rendement de 4 %.
-
Un assistant IA en langage simple. Posez des questions, obtenez du contexte sur le marché, comprenez ce que vous voyez — intégré à la plateforme, aucun jargon requis.
-
Une application qui ne submerge pas. Plus rapide, plus propre et cohérente — intuitive dès le premier toucher, sans besoin de tutoriel.
-
Sécurité que vous pouvez vérifier, et non simplement confier. Une entité européenne autorisée MiCAR, Proof of Reserves que vous pouvez vérifier vous-même, et une sécurité certifiée au niveau international (SOC 2 Type II, ISO 27001:2022).
Créez votre compte en quelques minutes — et commencez sur la plateforme conçue pour où va la crypto, pas où elle en est venue.
Conclusion
La politique monétaire restrictive aux États-Unis soutient toujours les banques qui réajustent plus rapidement les prêts que les dépôts. La hausse de la Réserve fédérale du 16 septembre 2026, portant la fourchette des taux des fonds fédéraux à 3,75 %–4,00 %, et une projection médiane de 4,1 % à la fin de l’année, maintiennent ce contexte. Les données de la FDIC montrent un NIM industriel à 3,32 % et un NIM des banques communautaires à 3,81 % au deuxième trimestre 2026.
Horizon Bancorp génère déjà des revenus avec ce régime à un NIM FTE de 4,37 %. National Bank Holdings détient un NIM FTE de 3,94 % et un coût des dépôts de 1,93 %. Hope Bancorp augmente son NIM de 2,69 % il y a un an à 2,96 % alors que les coûts de financement diminuent.
La même politique qui relève le NII peut augmenter les coûts du crédit. Surveillez les bêtas des dépôts, les concentrations en CRE et les mises à jour SEP. Les trois actions figurent sur la liste de surveillance pour un scénario de taux plus élevés plus longtemps — ce ne sont pas des gagnants automatiques si la croissance stagne.
FAQ
Que signifient les « taux d'intérêt restrictifs » pour les banques ?
Cela signifie que le taux directeur reste suffisamment élevé pour contenir l'inflation, ce qui maintient les rendements des prêts à un niveau élevé et peut élargir le NIM si les coûts des dépôts sont en retard.
Toutes les banques américaines bénéficient-elles lorsque la Réserve fédérale maintient les taux élevés ?
Non. Les banques financées par des fonds de gros et celles ayant des actifs à réévaluation lente peuvent voir leur NIM se comprimer même lorsque le taux des fonds est élevé.
Un NIM plus élevé est-il équivalent à des bénéfices plus élevés ?
Non. Les provisions, les dépenses non intérêts et les pertes sur titres peuvent compenser les gains de NIM.
À quelle fréquence HBNC, NBHC et HOPE déclarent-ils le NIM ?
Ils déclarent NIM chaque trimestre dans les résultats publiés auprès de la SEC et les documents 10-Q.
Quelles sources officielles les investisseurs doivent-ils utiliser pour ce thème ?
Utilisez les déclarations du FOMC de la Réserve fédérale et les tableaux SEP, les profils bancaires trimestriels de la FDIC, ainsi que les déclarations d'entreprise 8-K/10-Q.
Clause de non-responsabilité : Cet article a uniquement une finalité informative et ne constitue pas un conseil financier, juridique ou en matière d'investissement. Effectuez toujours vos propres recherches avant d'interagir avec des actifs numériques.
Avertissement : Pour votre confort, cette page a été traduite à l'aide de la technologie IA. Pour obtenir les informations à la source, consultez la version anglaise originale.