

Tesla devient-elle discrètement une plateforme d'IA physique ? Pourquoi les abonnements FSD sont-ils plus importants que les ventes de voitures ?
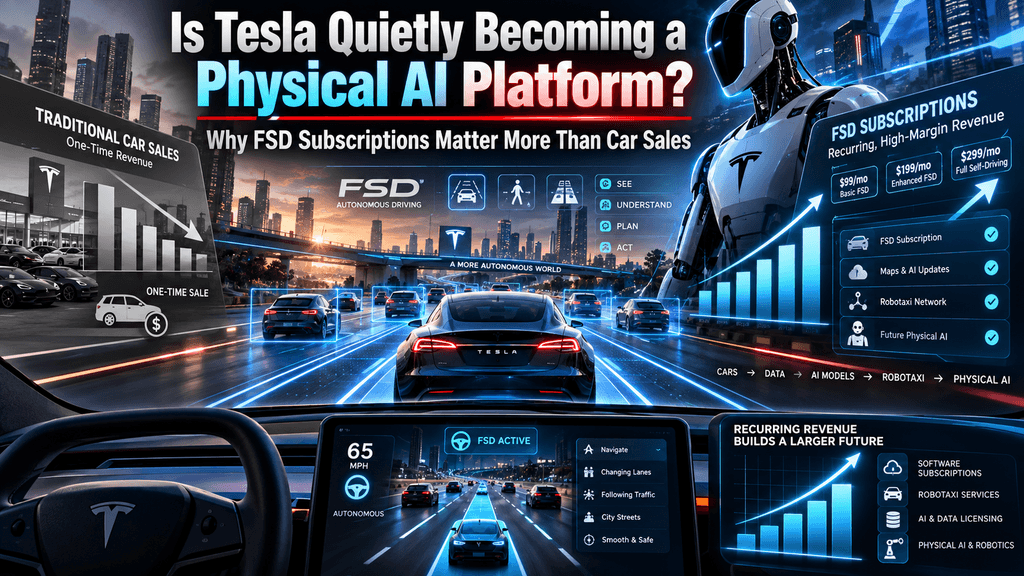
Le changement de Tesla d'un fabricant de VE à une plateforme d'IA physique
Tesla a annoncé un chiffre d'affaires record au T2 2026 de 28,2 milliards de dollars et a livré 480 126 véhicules, mais le développement le plus significatif se trouvait dans les indicateurs logiciels. Les abonnements actifs à Full Self-Driving ont atteint 1,48 million, soit une augmentation de 56 % sur un an et la plus forte addition trimestrielle de l'histoire de l'entreprise. Les taux d'attachement en Amérique du Nord ont dépassé 55 % des nouvelles livraisons. Dans le même temps, Tesla a commencé la production de Cybercab, étendu les opérations de Robotaxi non supervisées à sept métropoles américaines et accéléré la fabrication du robot humanoïde Optimus vers des centaines d'unités par semaine.
Ces évolutions reflètent une réorientation délibérée : la voiture est de plus en plus considérée comme une plateforme riche en capteurs qui génère des revenus logiciels récurrents et des données d'entraînement du monde réel pour des applications plus larges d'IA physique. Tesla passe d'un simple fabricant de véhicules électriques à une entreprise d'IA physique dont le moteur de croissance à la plus forte marge est le modèle d'abonnement FSD, qui génère déjà des centaines de millions de dollars de revenus récurrents annualisés tout en alimentant la boucle de données nécessaire pour les robotaxis et la robotique humanoïde.
La base d'abonnés FSD atteint 1,48 million après des gains record au trimestre
Tesla a clôturé le deuxième trimestre 2026 avec 1,48 million d'abonnements actifs à FSD, en hausse de 56 % par rapport à l'année précédente et environ 200 000 de plus qu'à la fin du T1. La direction a confirmé que cela représentait la plus forte addition trimestrielle jamais enregistrée. Environ 45 % du total, soit environ 666 000 clients, paient l'abonnement mensuel de 99 $, tandis que le reste détient des achats uniques antérieurs. Au prix d'abonnement actuel, la partie récurrente mensuelle génère seule environ 66 millions de dollars, soit près de 800 millions de dollars de revenus annualisés provenant des abonnés payants. Le nombre cumulé de livraisons de véhicules s'élève à 9,7 millions, ce qui implique un taux de pénétration global de FSD proche de 15 % de la flotte. L'entreprise a supprimé l'option d'achat unique dans la plupart des marchés, garantissant que la croissance future alimentera presque entièrement le flux récurrent.
Ce changement convertit ce qui était autrefois une fonctionnalité optionnelle à haut prix en une annuité logicielle prévisible et à forte marge, sans coût matériel supplémentaire par utilisateur supplémentaire. Le caractère financier de ce revenu diffère fortement de celui des ventes de véhicules. Une fois les réseaux neuronaux formés et le logiciel déployé par voie sans fil, le coût marginal tend vers zéro. Les marges brutes sur le logiciel pur sont donc bien supérieures aux marges matérielles automobiles, qui ont subi une pression soutenue due à la concurrence sur les prix et aux dépenses en capital élevées. La mise à jour des actionnaires et les commentaires sur les résultats de Tesla ont explicitement lié une partie de la croissance des revenus annexes du trimestre à l'augmentation des abonnements FSD. Les données montrent également que les clients sur les marchés ayant obtenu l'approbation réglementaire pour le FSD affichent un intérêt accru pour les véhicules Tesla, renforçant le rôle du logiciel comme levier de demande plutôt que comme simple option.
Les taux d'attachement en Amérique du Nord dépassent 55 % des nouvelles livraisons
En Amérique du Nord, plus de 55 % des véhicules livrés au T2 2026 incluaient un abonnement FSD actif au moment de l'achat, un record pour l'entreprise. Les équipes de vente de Tesla rapportent qu'une part croissante de clients se rendent dans les salles d'exposition principalement pour la fonction de conduite autonome et considèrent le véhicule lui-même comme la plateforme matérielle nécessaire. Ce changement de comportement marque une évolution significative de la proposition de valeur pour le client. Auparavant, FSD fonctionnait comme une mise à niveau facultative coûteuse achetée par une minorité d'acheteurs. Dans le cadre du modèle d'abonnement et avec une place prépondérante dans le processus de commande, il est devenu une considération par défaut pour la majorité des nouveaux propriétaires dans la région.
L'amélioration du taux d'attachement a des implications directes sur la visibilité des revenus à long terme. Étant donné que les abonnements sont renouvelés mensuellement, chaque nouveau véhicule quittant l'usine avec le FSD activé génère un flux de revenus pluriannuel dont la durée dépend de la rétention des clients plutôt que d'un paiement unique. Tesla a également noté que les versions du FSD continuent de s'améliorer grâce à des réseaux neuronaux en bout en bout formés sur des données réelles provenant à la fois des clients et des Robotaxis. À mesure que le logiciel devient plus performant, la rétention devrait augmenter, renforçant davantage la base de revenus récurrents. Le même réseau de données qui améliore le FSD fournit simultanément du matériel d'entraînement pour les opérations non supervisées des Robotaxis et pour Optimus, créant des synergies internes que les entreprises de logiciel pur ou les fabricants de matériel pur ne peuvent pas facilement reproduire.
Le modèle d'abonnement convertit les ventes uniques en revenus récurrents prévisibles
La décision de Tesla au début de 2026 d'éliminer l'option d'achat unique du FSD dans la plupart des marchés a forcé l'économie vers des abonnements. Le modèle précédent générait des revenus importants mais irréguliers lorsque les clients payaient plusieurs milliers de dollars à l'avance. Le plan mensuel de 99 $ abaisse la barrière à l'entrée, élargit la base de clients ciblés et produit des flux de trésorerie plus réguliers. Avec 1,48 million d'utilisateurs actifs et environ 45 % déjà sur une facturation mensuelle, l'entreprise a établi une annuité logicielle visible qui s'adapte à la taille de la flotte plutôt qu'au seul volume de nouveaux véhicules.
Les revenus logiciels à forte marge ont une valeur stratégique au-delà du compte de résultat. Ils améliorent la qualité des bénéfices, soutiennent des multiples de valorisation plus élevés typiquement associés aux entreprises plateformes, et offrent une protection contre les baisses cycliques de la demande automobile. Au T2, la marge opérationnelle globale de Tesla s’est contractée à 1,4 % en raison des dépenses de capital importantes consacrées à l’infrastructure IA, mais la contribution du FSD a aidé à atténuer la pression sur le segment automobile de base. La direction a indiqué que la croissance future de la monétisation du FSD proviendrait principalement des abonnements, confirmant le virage intentionnel vers un modèle de revenus récurrents.
Approche des miles FSD cumulés : 12 milliards et alimenter la roue à données
La flotte de FSD supervisée de Tesla a accumulé près de 12 milliards de miles de données de conduite réelles. Chaque mile supplémentaire améliore les réseaux neuronaux end-to-end qui alimentent à la fois le FSD grand public et les opérations de Robotaxi non supervisées. L'entreprise entraîne des modèles fondationnels à partir d'une combinaison de données de la flotte client et de données dédiées aux Robotaxis, créant une boucle d'amélioration continue. Les autorisations réglementaires dans d'autres pays européens ont déjà généré un intérêt accru pour les véhicules et des miles FSD supplémentaires sur ces marchés.
Cet avantage en données constitue un élément fondamental de la thèse d’IA physique de Tesla. Les développeurs de systèmes d’autonomie concurrents doivent soit collecter des kilomètres réels équivalents via leurs propres flottes, soit s’appuyer davantage sur la simulation. La base installée de millions de véhicules de Tesla équipés de caméras et d’hardware de calcul fournit un flux continu de données sur des cas limites difficiles à reproduire. Le même corpus de données est utilisé pour l’entraînement d’Optimus, où l’entreprise a rassemblé plus de 500 000 heures de données de mouvement et de tâches et vise à doubler ce volume. Le résultat est une pile d’IA unique qui améliore à la fois les performances de conduite et les capacités générales de la robotique.
Les opérations de robotaxis s'étendent à sept méropoles américaines sans aucun incident notable
Le service de robotaxi sans supervision est désormais disponible dans sept grandes zones métropolitaines américaines. La flotte a parcouru plus de 380 000 miles sans supervision, sans incident notable signalé par la direction, et les miles sans supervision hebdomadaires augmentent à un taux à deux chiffres. La production de Cybercab a commencé à la Gigafactory Texas, et les trajets des employés sur les véhicules de production ont démarré sur le site de l’usine. Ces étapes font passer le Robotaxi d’un statut de pilote vers un service commercial évolutif.
L'économie des robotaxis dépend de l'utilisation, de la densité et de l'autorisation réglementaire, et non du volume de ventes de véhicules. Chaque lancement dans une ville supplémentaire bénéficie du même ensemble logiciel FSD et des données déjà collectées par la flotte grand public. Étant donné que le logiciel s'améliore en continu, le coût marginal d'ouverture d'un nouveau marché diminue avec le temps. Bien que les revenus actuels des robotaxis restent modestes par rapport à l'ensemble de l'activité, la combinaison d'une couverture géographique en expansion et d'un nombre croissant de kilomètres sans supervision positionne ce service comme une plateforme à forte marge future, qui exploite la même fondation physique d'intelligence artificielle déjà monétisée via les abonnements FSD.
La production d'Optimus augmente à des centaines d'unités par semaine face aux défis de l'IA
Tesla a augmenté la production du robot humanoïde Optimus à plusieurs centaines d'unités par semaine sur le site de Fremont, soit une augmentation d'environ dix fois par rapport aux niveaux du deuxième trimestre. La direction vise une ligne continue capable de produire plus de 1 000 robots par semaine d'ici la fin de 2026. L'entreprise a mis fin à la production des modèles S et X en mai 2026 et a réaffecté ces lignes ainsi que les ressources d'ingénierie à Optimus. Les unités actuelles sont principalement utilisées en interne pour les tests, la formation et la collecte de données.
Malgré la montée en production, la généralisation reste une contrainte. Des sources familières avec le programme indiquent que l'enseignement de tâches nouvelles même basiques au robot peut nécessiter plusieurs jours, et que son comportement peut être imprévisible en dehors des scénarios entraînés. Tesla construit une bibliothèque de comportements fondamentaux que l'IA peut recombiner tout en continuant à collecter des données de capture de mouvement et de caméra. L'entreprise prévoit de louer, et non de vendre, les premières unités à des clients commerciaux sélectionnés dont les environnements ressemblent à ses propres usines, en suivant la stratégie de collecte de données FSD. Des problèmes de fiabilité matérielle concernant les mains et la cohérence des fournisseurs persistent également, ce qui indique que la fabrication à grande échelle et une intelligence générale utile progressent selon des calendriers différents.
Les dépenses en capital dépassent 5 milliards de dollars alors que Tesla construit son infrastructure d'IA
Les dépenses d'investissement du Q2 2026 ont atteint 5,79 milliards de dollars, plus du double du trimestre précédent, entraînant un flux de trésorerie libre négatif. Les dépenses d'investissement pour l'année 2026 sont prévues au-dessus de 25 milliards de dollars et devraient rester élevées pendant plusieurs années. Les dépenses couvrent la capacité de calcul IA, les puces d'inférence de prochaine génération, la fabrication de batteries et de semi-conducteurs, les lignes de production Cybercab et Optimus, ainsi que l'expansion du stockage d'énergie. Tesla organise également une capacité de financement par dette pouvant atteindre 30 milliards de dollars pour soutenir le cycle d'investissement.
Ce niveau d'investissement est cohérent avec une transition de plateforme plutôt qu'avec un développement de produit incrémental. La conception de silicium IA propriétaire, l'expansion de la capacité des centres de données et la mise en place de nouvelles lignes de fabrication entièrement dédiées aux robots et aux robotaxis nécessitent des engagements en capital sur plusieurs années. Le résultat à court terme est une compression des marges automobiles et un flux de trésorerie libre négatif. La justification à plus long terme est que l'infrastructure résultante soutiendra des logiciels et des services d'autonomie à forte marge, dont les économies d'échelle s'améliorent avec la taille. Les investisseurs évaluent donc Tesla moins sur la base de métriques automobiles traditionnelles et davantage sur les progrès accomplis vers des jalons d'IA physique.
Les livraisons de véhicules restent importantes mais ne définissent plus le récit de croissance
Tesla a livré 480 126 véhicules au T2 2026, soit une augmentation de 25 % sur un an et un plus haut trimestriel en deux ans. Les modèles 3 et Y continuent de dominer les volumes. Toutefois, les commentaires de la direction présentent de plus en plus les ventes de véhicules comme le mécanisme permettant de mettre des plateformes équipées de capteurs entre les mains des clients, plutôt que comme le principal levier de valeur à long terme. Dans les marchés où la FSD dispose d'une autorisation réglementaire, la demande de véhicules semble elle-même soutenue par l'intérêt pour les capacités logicielles.
La distinction est importante pour l'évaluation. Les ventes de matériel génèrent des marges plus faibles, nécessitent des investissements continus en production et font face à une pression concurrentielle. Les abonnements logiciels et les services d'autonomie futurs s'échelonnent avec un coût incrémentiel bien plus faible. À mesure que la base installée de véhicules compatibles FSD augmente, le potentiel de revenus logiciels s'élargit, même si les livraisons annuelles de véhicules se stabilisent ou croissent plus lentement. Le langage même de Tesla dans ses récents documents et appels met l'accent sur l'intégration de l'intelligence artificielle dans le monde réel grâce au FSD, au Robotaxi et à Optimus, positionnant l'activité automobile comme une fondation plutôt qu'un produit final.
Le stockage d'énergie et les services offrent des flux complémentaires à forte marge
Les déploiements de stockage d'énergie ont atteint 13,5 GWh au trimestre, et le segment Services et Autres a enregistré 648 millions de dollars de bénéfice brut à une marge de 14 %, un record historique pour cette activité. Les ventes de véhicules d'occasion, le superchargement et la maintenance contribuent à cette ligne, tandis que le stockage d'énergie bénéficie de la demande des services publics et des centres de données. Ces activités démontrent déjà la capacité de l'entreprise à générer des revenus récurrents ou à forte marge à partir de sa base de clients existante et de son expertise manufacturière.
Aux abonnements FSD, les segments énergie et services illustrent un changement plus vaste loin de l’économie purement fondée sur l’unité de véhicule. Chaque véhicule supplémentaire vendu augmente le potentiel de revenus provenant de la supercharge, des produits d’assurance liés au score de sécurité et des services d’autonomie futurs. Le stockage d’énergie, quant à lui, fournit les batteries à échelle réseau qui soutiennent les centres de données IA que Tesla construit lui-même. Cette combinaison crée une demande interne pour les produits de l’entreprise tout en diversifiant ses revenus au-delà des ventes cycliques de véhicules.
Les approbations réglementaires en Europe débloquent une demande accrue de FSD
Tesla a reçu les autorisations FSD (supervisé) aux Pays-Bas, en Lituanie, en Estonie, au Danemark et en Belgique. Les clients de ces marchés ont déjà parcouru plus de 50 millions de kilomètres sur ce système. La direction signale un intérêt accru pour les véhicules Tesla dans les juridictions où le FSD est disponible. D'autres autorisations en Europe sont en cours, et des progrès continuent en Chine. Chaque nouveau marché élargit à la fois la base d'abonnés potentielle et les données du monde réel collectées pour l'entraînement du modèle.
L'expansion réglementaire est donc à double objectif. Elle augmente directement les revenus potentiels provenant des abonnements et élargit simultanément l'ensemble de données qui améliore l'IA sous-jacente. Étant donné que la même pile logicielle alimente à la fois le FSD grand public et le Robotaxi non supervisé, les autorisations pour un fonctionnement supervisé posent les bases de futurs services commerciaux non supervisés. L'élargissement géographique du FSD réduit également le risque de concentration lié à la demande nord-américaine et offre une voie plus claire pour le déploiement international des Robotaxis une fois que la réglementation locale le permettra.
Le positionnement de Physical AI reconfigure le paysage concurrentiel de Tesla
Les communications publiques de Tesla décrivent désormais l'entreprise comme axée sur l'intégration de l'intelligence artificielle dans le monde réel à travers des véhicules, des robots et des produits énergétiques. Ce positionnement la place en concurrence non seulement avec les constructeurs automobiles traditionnels, mais aussi avec des entreprises spécialisées en autonomie, des startups de robotique humanoïde et de grands laboratoires d'IA. La pile intégrée, les véhicules en tant que collecteurs de données, le matériel d'inférence propriétaire, les réseaux neuronaux end-to-end et une flotte de robots en croissance créent des barrières que les concurrents purement logiciels ou purement matériels doivent surmonter séparément.
L'implication pratique est que l'évaluation de Tesla repose de plus en plus sur la crédibilité de sa feuille de route physique en matière d'IA, et non sur les marges automobiles à court terme. Les progrès sont mesurés par la croissance des abonnés FSD, les kilomètres parcourus sans supervision, les taux de production d'Optimus et la qualité de la boucle de données. Des revers dans l'un de ces domaines peuvent affecter le sentiment plus qu'un seul trimestre de livraisons de véhicules. À l'inverse, des gains soutenus dans les taux d'attachement des abonnements et l'utilisation des Robotaxis renforcent l'idée que l'entreprise réussit à convertir son échelle de fabrication en un avantage sur une plateforme IA.
Les tests d'intensité capitaire évaluent la rentabilité à court terme tout en construisant des avantages concurrentiels à long terme
La montée simultanée de Cybercab, Optimus, du calcul IA et de la capacité des semi-conducteurs a poussé les dépenses en capital à des niveaux qui dépassent actuellement la génération de trésorerie libre. Le résultat opérationnel a chuté de 57 % d'une année sur l'autre au T2 malgré un chiffre d'affaires record. La direction a été transparente sur le fait que les dépenses élevées se poursuivront pendant plusieurs années. Le pari stratégique est que les capacités résultantes, une performance supérieure de FSD, une densité évolutive de Robotaxi et des robots humanoïdes utiles produiront à terme des marges logicielles et de services qui compenseront largement l'investissement.
Les investisseurs font donc face à un compromis classique de transition de plateforme. La rentabilité à court terme est sacrifiée pour construire l’infrastructure et les actifs de données nécessaires à l’autonomie et à la robotique. Le succès dépend de la vitesse d’exécution, des progrès réglementaires et de l’amélioration continue des réseaux neuronaux sous-jacents. Les métriques d’abonnement FSD fournissent déjà des preuves mesurables qu’un élément de la plateforme génère des revenus réels et à forte marge. Les éléments restants, Robotaxi non supervisé à grande échelle et unités Optimus utiles sur le plan commercial, sont encore au début de leur trajectoire commerciale, mais partagent la même fondation en intelligence artificielle.
🔥 Au-delà des titres : ce que KuCoin 5.0 signifie pour vous
Les actualités du marché évoluent rapidement — mais où vous agissez dessus compte tout autant. Ce octobre, KuCoin lance KuCoin 5.0, transformant KuCoin en une plateforme entièrement重构. Voici ce qui change réellement pour vous :
-
Un seul compte pour tout. Les anciennes plateformes répartissaient votre argent entre des comptes séparés « spot », « marge » et « futures » et s’attendaient à ce que vous compreniez pourquoi. Le compte unifié de KuCoin 5.0 élimine complètement cela — déposez une fois, et tout est simplement disponible (actuellement uniquement disponible pour les VIP).
-
Actions, indices et matières premières. KuCoin 5.0 s'étend au-delà du crypto vers les marchés mondiaux. Lorsque le crypto stagne et que les actions progressent (ou l'inverse), vous effectuez une rotation en quelques minutes au lieu d'ouvrir un compte de courtage et d'attendre des jours pour les voies monétaires.
-
Actifs du monde réel (RWA). Une exposition tokenisée à des actifs traditionnels comme les matières premières, directement dans votre compte crypto. L’un des segments à la croissance la plus rapide de la finance mondiale n’est plus réservé aux institutions — vous y accédez depuis le même solde que celui que vous utilisez pour trader.
-
Gagnez tout en apprenant. Pas prêt à trader ? KCUSD permet à vos stablecoins de générer des intérêts quotidiens, avec un auto-compound. La manière la moins stressante de faire travailler vos dépôts inactifs pour un rendement de 4 %.
-
Un assistant IA en langage simple. Posez des questions, obtenez du contexte sur le marché, comprenez ce que vous voyez — intégré à la plateforme, aucun jargon nécessaire.
-
Une application qui ne submerge pas. Plus rapide, plus propre et cohérente — intuitive dès le premier toucher, sans besoin de tutoriel.
-
Sécurité que vous pouvez vérifier, et non simplement confier. Une entité européenne autorisée MiCAR, Proof of Reserves que vous pouvez vérifier vous-même, et une sécurité certifiée au niveau international (SOC 2 Type II, ISO 27001:2022).
Créez votre compte en quelques minutes — et commencez sur la plateforme conçue pour où va la crypto, pas où elle en est venue.
FAQ
De quelle taille est le flux de revenus actuel de l'abonnement FSD de Tesla ?
Tesla a déclaré 1,48 million d'utilisateurs actifs de FSD à la fin du T2 2026. Environ 45 % de ces utilisateurs, soit environ 666 000, paient l'abonnement mensuel de 99 $, ce qui génère environ 66 millions de dollars de revenus récurrents mensuels, soit près de 800 millions de dollars sur une base annuelle uniquement pour cette cohorte d'abonnés. Les acheteurs précédents ayant opté pour un paiement unique contribuent toujours à la base totale d'utilisateurs actifs, mais ne génèrent pas de paiements mensuels récurrents.
Pourquoi Tesla a-t-il supprimé l'option d'achat unique de FSD ?
Supprimer l'achat initial oblige les nouveaux clients à adopter le modèle d'abonnement mensuel. Cela convertit ce qui était un paiement unique en un flux de revenus récurrents, améliore la prévisibilité de la trésorerie et élargit le marché cible en abaissant le seuil financier initial. La direction a déclaré que la majeure partie de la monétisation future de FSD proviendra des abonnements, confirmant la conception intentionnelle de ce changement.
Quelle est la signification du taux d'adoption de 55 % en Amérique du Nord ?
Plus de la moitié des nouveaux véhicules livrés en Amérique du Nord au cours du T2 2026 ont quitté l'usine avec un abonnement FSD actif. Cela indique que FSD est passé d'une fonctionnalité optionnelle de niche à une considération courante pour la majorité des acheteurs de la région. Des taux d'attachement plus élevés accélèrent la croissance de la base de revenus récurrents et augmentent le volume de données du monde réel disponibles pour l'amélioration continue du modèle.
Comment les données FSD contribuent-elles aux efforts plus larges d'IA de Tesla ?
La flotte FSD supervisée a accumulé près de 12 milliards de miles de conduite réelle. Ces miles entraînent les mêmes réseaux neuronaux end-to-end utilisés pour le FSD grand public, le Robotaxi non supervisé et certains éléments du comportement d'Optimus. Des données supplémentaires provenant des opérations du Robotaxi et des sessions de capture de mouvement d'Optimus enrichissent davantage les jeux de données d'entraînement. Le résultat est un avantage data unifié qui améliore simultanément plusieurs lignes de produits.
Quelles sont les avancées de Tesla concernant le Robotaxi sans supervision ?
Des opérations non supervisées sont actives dans sept zones métropolitaines américaines. La flotte a accompli plus de 380 000 miles non supervisés sans incident notable signalé par l'entreprise, et les miles non supervisés hebdomadaires augmentent à un taux à deux chiffres. La production de Cybercab a commencé au Texas, offrant un véhicule conçu spécifiquement pour une future expansion de la flotte.
La production d'Optimus est-elle déjà à échelle commerciale ?
Tesla fabrique plusieurs centaines d'unités Optimus par semaine et vise plus de 1 000 par semaine d'ici la fin de 2026. La production actuelle est principalement utilisée pour des tests internes et la collecte de données. La généralisation des tâches et la fiabilité du matériel, en particulier des mains, restent des défis de développement actifs. Les premiers déploiements commerciaux prendront la forme de locations à des clients industriels sélectionnés plutôt que de ventes généralisées.
Avertissement : Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement. Les investissements comportent des risques. Veuillez effectuer vos propres recherches (DYOR).
Avertissement : Pour votre confort, cette page a été traduite à l'aide de la technologie IA. Pour obtenir les informations à la source, consultez la version anglaise originale.