

OMC : les stablecoins ne représentent que 3 % des paiements mondiaux — la réglementation fragmentée est le véritable goulot d'étranglement
Pendant des décennies, le commerce international a reposé sur des réseaux de banques correspondantes, qui impliquent souvent plusieurs bilans intermédiaires, des fuseaux horaires différents, des processus de réconciliation manuels et des cycles de règlement de plusieurs jours.
Dans ce contexte, les stablecoins indexées sur la monnaie fiduciaire, telles que USDT, USDC et les nouveaux tokens émis par des banques et des entreprises de fintech, ont connu une adoption généralisée dans la finance décentralisée et les corridors peer-to-peer. Entre 2020 et mi-2024, le volume mondial des transactions transfrontalières en stablecoin a augmenté de 35 fois, stimulé par la demande de liquidités en dollar et des règlements quasi instantanés.
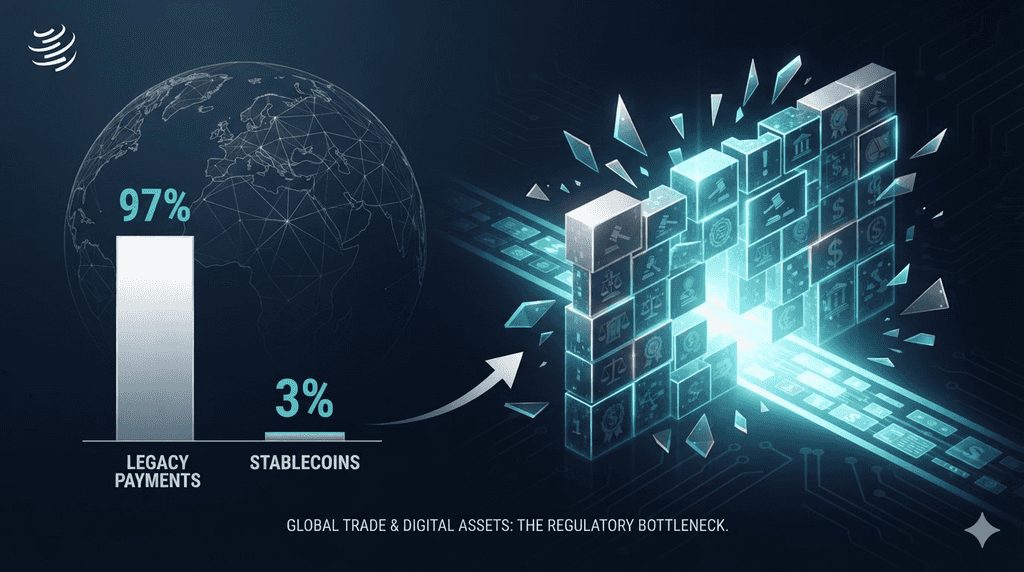
Cependant, une évaluation empirique publiée par l'Organisation mondiale du commerce (OMC) lors de la Journée du commerce mondial et de la technologie le 14 septembre 2026 présente un contraste marqué : les stablecoins ne représentent que 3 % du total des paiements mondiaux.
Selon les résultats, le principal obstacle empêchant les dollars numériques de dépasser les niches du trading spéculatif et des transferts de fonds pour intégrer les chaînes d'approvisionnement des entreprises n'est pas la scalabilité de la blockchain, les frais de gaz du réseau ou la performance des contrats intelligents. L'obstacle principal est la fragmentation réglementaire mondiale. Sans des normes juridiques harmonisées à travers les juridictions commerciales, les stablecoins continueront d'être utilisées comme un mécanisme de règlement sous-exploité dans le commerce mondial.
Points clés
-
Une étude de l'Organisation mondiale du commerce (OMC) montre que, bien que les volumes de transferts transfrontaliers de stablecoins aient augmenté de 35 fois entre 2020 et mi-2024, les stablecoins ne représentent encore qu'environ 3 % du total des paiements internationaux mondiaux.
-
L'OMC a identifié la fragmentation réglementaire, et non le débit technique ou la latence de la blockchain, comme le principal obstacle à l'adoption commerciale généralisée dans le commerce transfrontalier.
-
En citant les évaluations du Conseil de stabilité financière (FSB), seulement 11 sur les 28 juridictions majeures sondées (environ 39 %) ont mis en place des régimes de réglementation complets pour les stablecoins, laissant les marchands transfrontaliers exposés à une incertitude juridique et jurisdictionnelle.
-
Le rapport confirme que les stablecoins possèdent la capacité technique de réduire cinq inefficacités persistantes dans le commerce international traditionnel : les coûts de transaction, la vitesse de règlement, les disparités d'accès, l'opacité opérationnelle et les goulets d'étranglement en devises (FX).
Croissance du volume contre 3 % de part de paiement
L'écart entre les indicateurs d'émission de stablecoins et l'adoption réelle dans le commerce mondial met en lumière l'état actuel de l'infrastructure de paiement basée sur la blockchain.
Le cycle de croissance 35 fois
Entre début 2020 et le milieu de 2024, les volumes cumulés de transactions transfrontalières réglées via des stablecoins indexés sur le dollar ont été multipliés par 35. Cette période a vu l'offre circulante totale de stablecoins passer d'environ 20 milliards de dollars à bien plus de 160 milliards de dollars, avec un débit annuel de règlement atteignant plusieurs milliers de milliards de dollars.
Une grande partie de cette vitesse transactionnelle a été stimulée par des segments de marché spécifiques :
-
Mouvement de capitaux hors frontières : des entités déplacent des liquidités entre des plateformes d'échange de actifs numériques régionaux sans être soumises aux retards bancaires traditionnels ou aux coupures de virements.
-
Préservation du capital dans les marchés émergents : les entreprises et les particuliers dans les juridictions à forte inflation utilisent des dollars numériques pour se prémunir contre la dépréciation de leur monnaie locale.
-
Virements peer-to-peer (P2P) : virements à petite échelle, non liés à des marchandises, le long de couloirs bilatéraux, notamment en Amérique latine, en Asie du Sud-Est et en Afrique subsaharienne.
La réalité du marché à 3 %
Malgré ces chiffres importants, l'étude de l'OMC précise que les stablecoins représentent seulement 3 % du volume total des flux de paiements internationaux. Les réseaux bancaires traditionnels et les systèmes de compensation interbancaire, tels que SWIFT, Fedwire et CHIPS, continuent de gérer les 97 % restants de la valeur totale des transactions transfrontalières.
La raison de cette divergence réside dans la nature sous-jacente du volume des stablecoins. La grande majorité des transactions enregistrées sur chaîne de stablecoins reflètent des arbitrages entre plateformes d'échange, le rééquilibrage des market makers automatisés (AMM), le trading algorithmique et la gestion des collatéraux pour le prêt décentralisé. Les paiements commerciaux réels, impliquant le règlement de factures, les garanties de connaissements, la paie multinationale et la gestion des trésoreries corporatives en gros, ne représentent qu'une petite fraction de l'activité observée sur chaîne.
Comment les stablecoins résolvent les 5 frictions clés du commerce international
Bien que le rapport de l'OMC souligne les limites actuelles du marché, il ne rejette pas la technologie sous-jacente. Au contraire, l'étude met en évidence que les stablecoins sont techniquement équipées pour résoudre les cinq frictions structurelles les plus persistantes dans le commerce transfrontalier.
Réduction des coûts
Les virements internationaux traditionnels entraînent des frais à travers plusieurs intermédiaires. Un seul paiement business-to-business (B2B) via des banques correspondantes génère généralement des frais de banque réceptrice, des frais d'intermédiaire correspondant et des écarts de conversion de devises étrangères. Selon les références de la Banque mondiale, les frais de paiements transfrontaliers s'élèvent en moyenne à 3 % à 6 % pour les petites entreprises, et à des frais fixes de 25 à 50 $ par transaction pour les comptes professionnels.
En revanche, les transferts sur blockchain publique s'exécutent avec des frais de réseau variant de fractions de centime sur les rollups Layer-2 et les chaînes de règlement spécialisées à plusieurs dollars sur les couches de base à forte demande, quel que soit la valeur nominale de la transaction.
Vitesse de règlement et finalité
Le système de correspondance hérité fonctionne selon des mécanismes de traitement par lots limités par les heures de travail bancaires commerciales standard, les jours fériés nationaux et les fenêtres de coupure. Un virement transfrontalier prend généralement deux à cinq jours ouvrables (T+2 à T+5) pour atteindre la finalité du règlement.
Les stablecoins permettent un règlement déterministe et programmatique sur les registres publics en quelques secondes à quelques minutes, en fonctionnement continu. Cette vitesse opérationnelle élimine les files d'attente de règlement et réduit les besoins en capital flottant pour les participants au commerce international.
Accès financier pour les marchés sous-desservis
Les exportateurs et les petites et moyennes entreprises (PME) des économies émergentes font fréquemment face à des obstacles pour accéder aux réseaux de banques correspondantes en raison des coûts opérationnels et des exigences de conformité liés à la tendance du « dérisquage » parmi les banques centrales mondiales. Au cours de la dernière décennie, les principales banques internationales ont mis fin à des milliers de relations correspondantes dans les pays en développement afin de réduire la charge de conformité anti-blanchiment d'argent (AML).
Les blockchains publiques offrent des couches d'accès sans autorisation. Toute entreprise disposant d'une connexion Internet peut créer un wallet cryptographique, recevoir des paiements internationaux en tokens dénommés en dollars et participer au commerce transfrontalier sans avoir besoin d'une relation directe avec une banque étrangère de premier plan.
Transparence opérationnelle
Suivre un virement transfrontalier traditionnel a historiquement été opaque. Un paiement entrant dans une chaîne correspondante ressemble souvent à un transfère non surveillé jusqu'à ce que l'institution réceptrice confirme l'entrée dans le registre. En cas d'erreur, la recherche des fonds manquants nécessite des demandes d'enquête manuelles à travers plusieurs institutions.
Les registres distribués publics offrent une transparence vérifiable et horodatée. L'acheteur et le vendeur peuvent vérifier indépendamment l'état de la transaction, l'adresse de l'expéditeur, l'adresse de destination et le bloc de règlement sur la chaîne, éliminant ainsi les litiges de réconciliation et réduisant la charge d'audit.
Marché des changes (FX) et contrôles des capitaux
Dans les juridictions soumises à un rationnement strict des devises étrangères ou à des marchés de change domestiques peu liquides, les acheteurs et fournisseurs multinationaux rencontrent fréquemment des retards pour obtenir des dollars américains via les canaux bancaires officiels.
Les stablecoins offrent un accès alternatif à des équivalents dollar à haute liquidité, permettant aux entreprises commerciales de régler leurs transactions directement sans rencontrer de rationnement de liquidité par la banque centrale locale ou des marges de conversion monétaire élevées.
Analyse comparative : banques correspondantes traditionnelles vs. stablecoins
| Dimension opérationnelle | Banque correspondante traditionnelle | Stablecoins garanties par des monnaies fiduciaires |
| Délai de règlement typique | 2 à 5 jours ouvrables (T+2 à T+5) | En temps réel (secondes à minutes, 24/7/365) |
| Intermédiaires de transaction | Banque émettrice, correspondants intermédiaires, centre de compensation central, banque réceptrice | Validateurs/nœuds du réseau blockchain public |
| Structure des frais | Frais en pourcentage en couches, spreads sur les devises et frais fixes de virement bancaire (25 $ à 50 $ ou plus) | Frais de gaz du réseau (prévisibles ; fixes par transaction par bloc) |
| Suivi et réconciliation | Opaque ; nécessite des demandes de traçage bilatérales SWIFT gpi ou manuelles | Entièrement vérifiable sur les registres publics via les hachages de transaction |
| Dépendance à la contrepartie | Application stricte des lignes de crédit bilatérales correspondantes | Transfert direct du solde du registre peer-to-peer |
| Situation réglementaire | Cadres de conformité reconnus mondialement et standardisés | Fragmenté ; varie considérablement selon les juridictions individuelles |
Pourquoi la fragmentation réglementaire freine l'adoption institutionnelle
Étant donné les efficacités mesurables offertes par les actifs numériques, pourquoi l'utilisation des stablecoins reste-t-elle à 3 % ? L'étude de l'OMC attribue cette stagnation à un seul facteur : l'absence d'un cadre réglementaire international cohérent et prévisible.
L'évaluation du CFS : un taux de conformité de 39 %
Pendant la présentation du rapport, Juan Marchetti, directeur de la division du commerce des services et de l'investissement à l'OMC, a souligné les données empiriques du Conseil de stabilité financière (FSB).
Dans une évaluation de 28 principales juridictions financières mondiales :
-
Seulement 11 juridictions (environ 39 %) avaient mis en place des régimes de réglementation complets et fonctionnels pour les émetteurs de stablecoins, les custodians et les intermédiaires de paiement.
-
Plus de 60 % des juridictions interrogées (17 pays) ne disposaient pas de définitions légales globales, de mandats opérationnels sur les réserves, de garanties de rachat ou de cadres réglementaires spécifiques pour les stablecoins.
Cette division statistique met en évidence qu'une entreprise qui utilise des stablecoins pour régler des transactions transfrontalières impliquant des partenaires commerciaux sur plusieurs continents rencontre immédiatement des normes juridiques et opérationnelles conflictuelles.
Le risque d'un écheveau réglementaire
Les entreprises multinationales, les importateurs industriels et les chaînes de détail internationales ne gèrent pas leurs trésoreries sur la base d'une ambiguïté opérationnelle. Pour une entreprise gérant des centaines de millions de dollars de stock annuel, utiliser un canal de paiement légalement reconnu dans un port mais classé comme non réglementé ou non conforme dans un autre introduit des risques juridiques et opérationnels significatifs :
Classification juridique incertaine : Dans un pays, une stablecoin indexée sur le dollar peut être classée comme un jeton de monnaie électronique. Dans une autre juridiction, elle peut être catégorisée comme une valeur mobilière, un dépôt, une matière première ou un instrument de change non approuvé.
Garanties de rachat asymétriques : Une préoccupation majeure pour les trésoriers d'entreprises est la recevabilité juridique des rachats à la valeur nominale. Si un émetteur de stablecoin hors juridiction rencontre des problèmes de liquidité ou des frictions bancaires, les détenteurs corporatifs dans des juridictions sans transparence légale des réserves ou sans droits directs sur les réserves sous-jacentes risquent de subir des dépréciations d'actifs.
AML/CFT et application des sanctions : les entreprises doivent respecter des cadres stricts de lutte contre le blanchiment d'argent et de financement du terrorisme (AML/CFT). Étant donné que les méthodes de contrôle des wallets, la mise en œuvre de la règle de voyage et les normes de supervision réglementaire varient considérablement d'un pays à l'autre, les responsables de la conformité des entreprises refusent souvent d'approuver les canaux de transaction qui exposent leurs organisations à une responsabilité.
Ambiguité fiscale et comptable : Les différentes juridictions appliquent des normes comptables contradictoires aux détentions de stablecoins. Alors que certaines autorités fiscales traitent les stablecoins comme des équivalents de trésorerie, d'autres les classent comme des actifs incorporels, déclenchant des exigences complexes de déclaration des gains en capital pour chaque facture commerciale payée.
Pourquoi la banque traditionnelle conserve le commerce institutionnel
Au-delà de la conformité légale, la statistique de 3 % de l'OMC illustre les réalités pratiques du règlement du commerce de gros traditionnel. Le système bancaire existant offre des services corporatifs que les réseaux publics de stablecoins actuels ne reproduisent pas nativement.
Fonds de roulement et lignes de crédit commercial
Le commerce international entre entreprises fonctionne rarement sur la base d'un paiement à la livraison. La majeure partie du commerce mondial repose sur des facilités de crédit :
-
Les lettres de crédit (LC) : les banques agissent comme intermédiaires de confiance, en garantissant le paiement à l'exportateur une fois la documentation d'expédition vérifiée.
-
Financement ouverture de compte : les importateurs paient 30, 60 ou 90 jours après la livraison des marchandises, garanti par des lignes de crédit renouvelables accordées par des prêteurs commerciaux.
Les stablecoins publics actuels fonctionnent principalement comme des instruments de règlement immédiat en espèces. Ils transfèrent de la liquidité, mais ne fournissent pas intrinsèquement les services de crédit intégré, d'évaluation des risques et de résolution des litiges requis par les traders institutionnels. Jusqu'à ce que des installations de crédit programmables via des contrats intelligents puissent remplacer en toute sécurité les accords de financement du commerce institutionnel, les stablecoins resteront limitées à des transactions en espèces pures.
Liquidité du bilan et gestion du trésor
Les grandes entreprises gèrent leur fonds de roulement grâce à des systèmes complets de gestion de la liquidité qui sont directement connectés aux banques commerciales. Les soldes de trésorerie des entreprises génèrent des intérêts overnight, sont protégés par une assurance-dépôts fédérale jusqu'aux seuils légaux, et peuvent être intégrés aux marchés des billets de trésorerie, des repo et de la couverture des changes.
Les stablecoins sans rendement, même entièrement garanties, imposent un coût d'opportunité aux trésoriers d'entreprises. Détenir des millions de dollars en jetons numériques ne générant pas d'intérêts sur un bilan d'entreprise alors que les rendements souverains sans risque restent élevés est financièrement sous-optimal. Bien que les stablecoins à rendement et à distribution d'intérêts soient techniquement viables, leur introduction introduit des obstacles réglementaires supplémentaires dans le cadre des lois sur les valeurs mobilières mondiales.
Ce qui doit changer pour débloquer l'adoption du commerce mondial
Si les stablecoins doivent passer de 3 % à une part significative des règlements commerciaux mondiaux, cette transition exigera une alignement structurel entre les régulateurs, les banques et les fournisseurs de technologie.
Harmonisation réglementaire multilatérale
Les cadres nationaux individuels — tels que la réglementation européenne Markets in Crypto-Assets (MiCA), les normes de confiance NYDFS aux États-Unis, et les cadres de licence à Singapour et aux Émirats arabes unis — constituent des avancées positives vers une clarté réglementaire. Toutefois, des accords de reconnaissance mutuelle bilatéraux et multilatéraux restent nécessaires.
Les organismes internationaux tels que le Conseil de stabilité financière, le Comité de Bâle sur le contrôle bancaire et l'OMC doivent travailler à des définitions interopérables du soutien des réserves, de la ségrégation de la garde et de la conformité réglementaire. Sans cadres transfrontaliers normalisés, les entreprises multinationales continueront d'éviter les réseaux de paiement non standardisés.
Intégration avec des intermédiaires financiers réglementés
L'avenir des stablecoins commerciaux dépend de l'intégration avec l'infrastructure bancaire réglementée, et non d'une désintermédiation complète. L'expansion des stablecoins conformes, sponsorisés par des banques, ainsi que des réseaux de custody institutionnels, offre une voie pratique à suivre. Lorsque les entreprises pourront détenir et transférer des stablecoins au sein de comptes de qualité institutionnelle, les préoccupations concernant les risques de custody, l'exposition aux contreparties et la déclaration fiscale commencent à se résoudre.
Convergence avec l'infrastructure Smart Trade
-
Les contrats intelligents programmés pour libérer automatiquement les soldes en dépôt de stablecoins après vérification publique des connaissements électroniques et des formalités douanières.
-
Le développement de marchés de crédit de qualité professionnelle, sur-collatéralisés ou attestés par identité, qui fournissent un financement de fonds de roulement directement en stablecoins.
Conclusion
L'analyse de l'Organisation mondiale du commerce clarifie l'état d'adoption des stablecoins. Les dollars numériques ont établi une utilité dans le trading à haute fréquence, la gestion de la liquidité hors territoire et les transferts de détail régionaux. Toutefois, leur part de 3 % des paiements internationaux globaux confirme que les actifs numériques n'ont pas encore pénétré de manière significative le financement du commerce traditionnel.
La contrainte principale n'est pas la scalabilité technique ou le débit. C'est la fragmentation réglementaire. Avec plus de 60 % des principales juridictions financières opérant sans politiques claires et coordonnées sur les stablecoins, les risques juridiques et opérationnels liés à l'utilisation de ces actifs à travers les frontières internationales restent prohibitifs pour les chaînes d'approvisionnement entreprises.
La technologie permettant des règlements internationaux continus, en temps réel et à faible coût existe déjà. La variable critique est de savoir si les décideurs internationaux peuvent coordonner une base réglementaire unifiée avant que les systèmes interbancaires traditionnels ne se modernisent et ne réduisent eux-mêmes l'écart d'efficacité.
🔥 Au-delà des titres : ce que KuCoin 5.0 signifie pour vous
Les actualités du marché évoluent rapidement — mais où vous agissez dessus compte tout autant. Ce octobre, KuCoin lance KuCoin 5.0, transformant KuCoin en une plateforme entièrement重构. Voici ce qui change réellement pour vous :
-
Un seul compte pour tout. Les anciennes plateformes répartissaient votre argent entre des comptes séparés « spot », « marge » et « futures » et s’attendaient à ce que vous compreniez pourquoi. Le compte unifié de KuCoin 5.0 élimine cela complètement — déposez une seule fois, et tout est simplement disponible.
-
Actions, indices et matières premières. KuCoin 5.0 s'étend au-delà du crypto vers les marchés mondiaux. Lorsque le crypto stagne et que les actions progressent (ou l'inverse), vous effectuez une rotation en quelques minutes au lieu d'ouvrir un compte de courtage et d'attendre des jours pour les voies monétaires.
-
Actifs du monde réel (RWA). Une exposition tokenisée à des actifs traditionnels comme les matières premières, directement dans votre compte crypto. L’un des segments à la croissance la plus rapide de la finance mondiale n’est plus réservé aux institutions — vous y accédez depuis le même solde que celui que vous utilisez pour trader.
-
Gagnez tout en apprenant. Pas prêt à trader ? KCUSD permet à vos stablecoins de générer des intérêts quotidiens, avec un auto-compound. La méthode la moins stressante pour faire travailler vos dépôts inactifs avec un rendement de 4 %.
-
Un assistant IA en langage simple. Posez des questions, obtenez du contexte sur le marché, comprenez ce que vous voyez — intégré à la plateforme, aucun jargon requis.
-
Une application qui ne submerge pas. Plus rapide, plus propre et cohérente — intuitive dès le premier toucher, sans besoin de tutoriel.
-
Sécurité que vous pouvez vérifier, et non seulement confier. Une entité européenne autorisée MiCAR, Proof of Reserves que vous pouvez vérifier vous-même, et une sécurité certifiée au niveau international (SOC 2 Type II, ISO 27001:2022).
Créez votre compte en quelques minutes — et commencez sur la plateforme conçue pour où va la crypto, pas où elle en est venue.
FAQ
Qu'est-ce que le rapport de l'OMC disait sur l'adoption des stablecoins ?
L'Organisation mondiale du commerce a rapporté que, bien que le volume des transferts transfrontaliers de stablecoins ait été multiplié par 35 entre 2020 et mi-2024, les stablecoins ne représentent encore qu'environ 3 % de tous les paiements transfrontaliers mondiaux. L'OMC a identifié la fragmentation des réglementations nationales comme obstacle principal empêchant une adoption plus large dans le commerce commercial.
Pourquoi les stablecoins ne représentent-ils que 3 % des paiements internationaux ?
La grande majorité des transactions en stablecoin représentent des activités de trading spéculatif, de liquidité sur la plateforme d'échange et de finance décentralisée inter-protocoles. Le commerce international commercial véritable reste principalement assuré par les réseaux bancaires correspondants traditionnels en raison de la clarté en matière de conformité, des lignes de crédit intégrées (telles que les lettres de crédit) et des systèmes établis de gestion du trésor.
Quels sont les principaux risques réglementaires empêchant les entreprises d'utiliser des stablecoins ?
Les entreprises font face à des classifications juridiques contradictoires pour les stablecoins selon les pays, à des attentes de conformité incohérentes en matière de règles LBC/FT, à des garanties de couverture et de rachat inégales, et à un traitement fiscal incertain pour les bilans corporatifs.
Qu'est-ce que le Conseil de stabilité financière (FSB) a découvert concernant les règles sur les stablecoins ?
Les données présentées aux côtés du rapport de l'OMC indiquent que sur 28 principales juridictions financières étudiées, seules 11 (environ 39 %) ont finalisé des cadres réglementaires complets pour les stablecoins, laissant plus de 60 % des marchés sans orientation formelle et claire.
Avertissement
Les informations fournies sur cette page peuvent provenir de sources tierces et ne reflètent pas nécessairement les vues ou opinions de KuCoin. Ce contenu est destiné uniquement à des fins d'information générale et ne doit pas être considéré comme un conseil financier, d'investissement ou professionnel. KuCoin ne garantit pas l'exactitude, l'exhaustivité ou la fiabilité des informations et n'est pas responsable des erreurs, omissions ou conséquences résultant de son utilisation. L'investissement dans des actifs numériques comporte des risques inhérents. Veuillez évaluer attentivement votre tolérance au risque et votre situation financière avant de prendre toute décision d'investissement. Pour plus de détails, veuillez consulter les Conditions d'utilisation et les Divulgations de risque de KuCoin.
Avertissement : Pour votre confort, cette page a été traduite à l'aide de la technologie IA. Pour obtenir les informations à la source, consultez la version anglaise originale.