

Actifs du monde réel tokenisés en 2026 : pourquoi la liquidité et la régulation restent essentielles
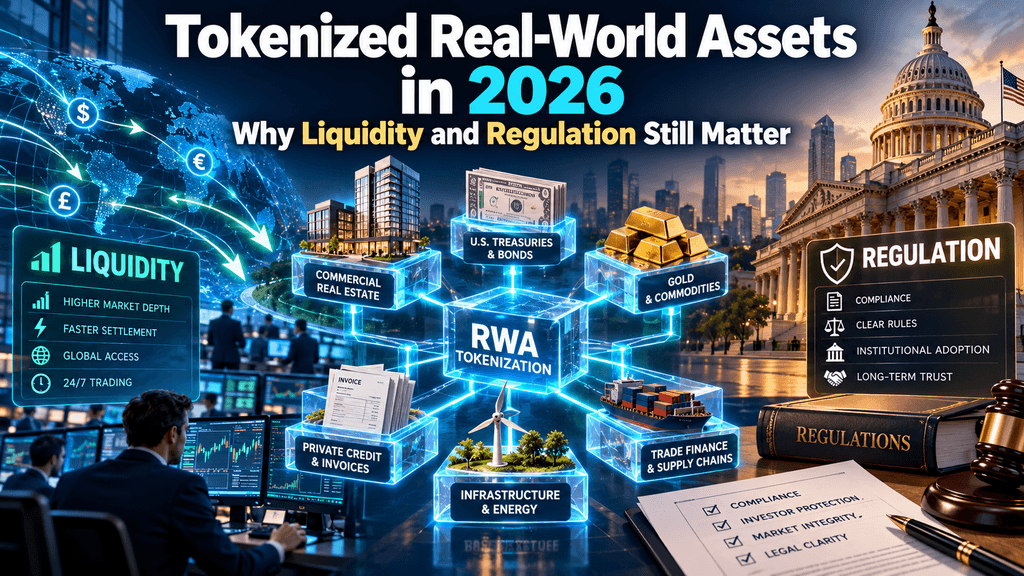
La tokenisation des actifs du monde réel (RWA) entre dans une nouvelle phase en 2026, alors que de grandes institutions financières introduisent des actions, des obligations et des fonds d'investissement sur des réseaux blockchain. Le 8 octobre, Securitize a lancé la négociation d'actions américaines tokenisées, après la décision de la Securities and Exchange Commission en septembre d'introduire une exemption réglementaire conditionnelle pour certains marchés de titres sur blockchain. Ces évolutions suggèrent que la tokenisation dépasse les projets expérimentaux pour s'orienter vers des applications financières concrètes.
Selon RWA.xyz, les actifs du monde réel tokenisés distribués ont atteint environ 39 milliards de dollars en octobre 2026. Toutefois, la croissance des valeurs des actifs ne se traduit pas nécessairement par des marchés de trading actifs. De nombreux produits tokenisés font toujours face à une liquidité limitée sur les marchés secondaires, à des restrictions sur les transferts d'actifs et à une incertitude concernant les droits des investisseurs. Alors que la finance traditionnelle explore de plus en plus les infrastructures blockchain, deux questions sont devenues centrales : la tokenisation peut-elle créer une liquidité significative, et la régulation peut-elle soutenir une adoption plus large sans affaiblir la protection des investisseurs ?
Quelle est la taille du marché RWA en 2026 ?
Les actifs du monde réel tokenisés sont des représentations numériques d'actifs financiers ou physiques traditionnels enregistrés sur des réseaux blockchain. Selon leur structure, ces jetons peuvent représenter des intérêts de propriété, des créances contractuelles, des parts de fonds d'investissement ou une exposition aux actifs sous-jacents. Leurs avantages potentiels incluent des transferts plus efficaces, des transactions programmables, une meilleure tenue des registres et une intégration plus facile avec l'infrastructure financière numérique.
Le marché s'est considérablement développé. Au 9 octobre 2026, RWA.xyz a signalé environ 39,02 milliards de dollars de valeur d'actifs distribués, 351,97 milliards de dollars de valeur d'actifs représentés et environ 5,19 millions d'adresses détenant des actifs. Ces chiffres mesurent différents aspects de la tokenisation. Les actifs distribués impliquent généralement des jetons émis et détenus sur des wallets blockchain, tandis que les actifs représentés peuvent utiliser la blockchain principalement pour les enregistrements de propriété ou la représentation d'actifs. Les deux valeurs ne doivent pas être combinées en une seule capitalisation boursière, et les adresses wallet ne doivent pas être automatiquement considérées comme des investisseurs uniques.
Plusieurs catégories d'actifs contribuent à cette expansion. Les obligations des États-Unis tokenisées et les fonds du marché monétaire attirent les institutions à la recherche de produits de gestion de trésorerie générant des rendements. Les actions tokenisées suscitent un intérêt croissant à mesure que l'infrastructure des titres se développe, tandis que les jetons adossés à l'or, le crédit privé et les produits immobiliers offrent différentes applications d'investissement. Toutefois, les caractéristiques de liquidité de ces actifs varient considérablement.
| Catégorie RWA | Actifs sous-jacents typiques | Utilisation financière principale |
| Trésoreries tokenisées | Obligations d'État et fonds du marché monétaire | Rendement et gestion de trésorerie |
| Actions tokenisées | Actions cotées en bourse | Commerce et transferts de valeurs mobilières |
| Marchandises tokenisées | Or et autres actifs physiques | Exposition aux matières premières numériques |
| Crédit privé | Prêts et instruments de dette | Prêt et génération de revenus |
| Immobilier tokenisé | Intérêts d'investissement liés à la propriété | Accès à l'investissement fractionné |
La diversité croissante des actifs illustre le potentiel de la tokenisation, mais soulève également une question fondamentale : rendre un actif disponible sur chaîne le rend-il vraiment plus facile à négocier ?
Pourquoi la liquidité des actifs réels (RWA) reste-t-elle limitée ?
La liquidité reste l’un des principaux défis auxquels fait face la tokenisation des actifs du monde réel. La technologie blockchain peut rendre les transferts d’actifs numériques plus rapides, mais la liquidité du marché dépend de la capacité des investisseurs à acheter ou vendre des quantités significatives sans provoquer de changements importants de prix. Un actif peut avoir une grande valeur en circulation tout en générant peu d’activité sur le marché secondaire.
La tokenisation ne crée pas automatiquement d'acheteurs
Considérez un fonds de crédit privé disposant de 100 millions de dollars en actifs tokenisés. Les investisseurs peuvent détenir des représentations basées sur la blockchain de leurs participations au fonds, mais cela ne garantit pas un marché actif pour ces jetons. Sans suffisamment d'acheteurs, de vendeurs et de market makers professionnels, les investisseurs pourraient faire face à des écarts large entre les prix d'achat et de vente ou avoir du mal à sortir de leurs positions.
Une étude de 2026 publiée dans FinTech, intitulée Tokenized but Illiquid? Evidence from Real-World Asset Markets, a examiné des obligations tokenisées sur ethereum, des actifs adossés à l'or et des jetons liés au crédit privé. Elle a révélé que la valeur totale des actifs en circulation n'était pas un indicateur fiable de la liquidité observée. Les jetons adossés à l'or ont généralement démontré une participation plus large et une activité plus persistante que de nombreux produits du Trésor et du crédit privé inclus dans l'échantillon de l'étude.
Ces résultats suggèrent que le développement du marché RWA devrait être évalué à travers la participation réelle au trading et le volume des échanges, et non uniquement à travers l'émission de jetons.
La liquidité de négociation est différente de la liquidité de rachat
Une autre distinction importante est la différence entre la vente d'un jeton à un autre investisseur et son remboursement pour la valeur de son actif sous-jacent. La liquidité sur le marché secondaire dépend de l'activité de négociation, tandis que la liquidité par remboursement dépend des obligations contractuelles de l'émetteur, de la disponibilité des actifs et des procédures de règlement.
Par exemple, un fonds de marché monétaire tokenisé peut offrir des mécanismes de rachat aux investisseurs éligibles, mais les demandes pourraient rester soumises à des conditions opérationnelles ou à des exigences de traitement. Les actifs de crédit privé et d'immobilier peuvent faire face à des limitations encore plus importantes, car leurs investissements sous-jacents ne peuvent pas toujours être liquidés immédiatement.
Cela crée un déséquilibre potentiel entre la vitesse de règlement sur la blockchain et la liquidité des actifs traditionnels. Un jeton peut être transférable en continu, mais cela ne signifie pas que sa valeur sous-jacente peut toujours être retirée instantanément. Par conséquent, le trading 24/7 ne doit pas être confondu avec une liquidité garantie 24/7.
Des marchés fragmentés créent des défis supplémentaires
La liquidité peut également devenir fragmentée lorsque des actifs similaires sont émis sur différents réseaux blockchain. Si les titres tokenisés sont négociés séparément sur Ethereum, Solana et des plateformes institutionnelles autorisées, les investisseurs peuvent rencontrer des pools de liquidité déconnectés plutôt qu’un marché unique.
La Banque des règlements internationaux a mis en évidence ce problème en juillet 2026, notant que plusieurs réseaux blockchain peuvent fragmenter l'infrastructure, les actifs et la liquidité. Les ponts interchaînes et l'émission multichaîne peuvent réduire ces barrières, mais ils introduisent des dépendances supplémentaires en matière de sécurité, de gouvernance et de fonctionnement.
Pour que les marchés RWA atteignent leur maturité, des transactions plus rapides doivent être accompagnées de prix fiables, d'une liquidité efficace, de mécanismes de rachat accessibles et d'une interopérabilité renforcée.
Comment la réglementation modifie-t-elle les marchés RWA ?
La clarté réglementaire est étroitement liée à la liquidité, car les investisseurs institutionnels et les intermédiaires financiers ont besoin de règles contraignantes avant de participer aux marchés de valeurs mobilières. Les actifs tokenisés peuvent fonctionner sur des blockchains, mais leurs fonctions économiques sous-jacentes restent souvent soumises aux réglementations financières traditionnelles.
L'exemption innovation de la SEC pour 2026
Le 17 septembre 2026, la U.S. Securities and Exchange Commission a introduit une exemption innovation temporaire et conditionnelle pour certaines actions tokenisées du National Market System. Le cadre permet aux lieux de titres tokenisés éligibles de réaliser un trading onchain limité en utilisant des market makers automatisés avec autorisation et des pools de liquidité.
L'exemption dure cinq ans et inclut des restrictions sur les titres éligibles, les activités de marché et la participation. Il est important que les actions tokenisées couvertes offrent des droits et privilèges correspondant aux titres traditionnels sous-jacents, y compris les droits de vote et de dividende pertinents. Les émetteurs ont également la possibilité de s'opposer aux arrangements de tokenisation par des tiers.
La politique représente un développement réglementaire majeur, mais elle ne constitue pas une autorisation générale pour un commerce illimité de RWA. La SEC autorise des structures de marché spécifiques à opérer dans des conditions définies tout en prenant en compte les exigences réglementaires à plus long terme.
Pourquoi la propriété légale reste importante
En janvier 2026, le personnel de la SEC a publié une déclaration sur les titres tokenisés, distinguant les titres tokenisés par les émetteurs de ceux créés par des tiers. Ces arrangements peuvent impliquer des registres de propriété différents, des relations de garde et des réclamations des investisseurs.
Un jeton garanti par des titres réels peut conférer aux investisseurs des droits légalement définis sur ces titres, tandis qu'un jeton synthétique pourrait ne fournir qu'une exposition économique aux mouvements de prix. Cette distinction devient particulièrement importante si un conservateur fait faillite, qu'un émetteur entre en faillite ou que les investisseurs tentent d'exercer leurs droits d'actionnaire.
Hors des États-Unis, les approches réglementaires varient également. Le règlement de l'Union européenne sur les actifs cryptographiques (MiCA) exclut les actifs cryptographiques qualifiés d'instruments financiers de son champ d'application général, ce qui signifie que les titres tokenisés peuvent rester soumis aux règles existantes des marchés financiers. En fin de compte, la certitude juridique aide les investisseurs à comprendre ce qu'ils possèdent et si leurs droits peuvent être appliqués.
Les actions tokenisées vont-elles devenir grand public ?
Les actions tokenisées sont devenues l'un des développements les plus visibles du marché RWA en 2026. Les récents lancements suggèrent que le commerce des titres traditionnels se rapproche de l'infrastructure blockchain, bien qu'une adoption généralisée et une liquidité constamment profonde n'aient pas encore été démontrées.
Securitize apporte les actions américaines sur chaîne
Le 8 octobre, Securitize a annoncé le lancement de Securitize Stocks, offrant aux investisseurs éligibles un accès tokenisé à des actions américaines majeures. L'offre initiale inclut des titres liés à Apple, Microsoft, Nvidia, Alphabet, Tesla et d'autres entreprises cotées en bourse.
Les produits fonctionnent initialement sur Solana via la plateforme de courtier-déaler enregistré de Securitize. Selon l'entreprise, les jetons sont garantis un contre un par des actions sous-jacentes et offrent des droits et avantages économiques correspondants. Cette approche diffère des produits purement synthétiques qui suivent les prix des actions sans conférer d'intérêts en titres comparables.
Le développement pourrait aider à relier la propriété traditionnelle d'actions à des transferts et des règlements basés sur la blockchain. Toutefois, le lancement en lui-même ne démontre pas que ces titres possèdent déjà la profondeur de négociation de leurs homologues du marché boursier traditionnel.
Les actions tokenisées peuvent-elles vraiment être échangées 24/7 ?
Un autre développement est survenu le 5 octobre, lorsque OKXICE, une joint venture impliquant OKX et Intercontinental Exchange, a déposé des projets pour un lieu de négociation de titres américains tokenisés. La proposition vise à permettre un trading 24 heures sur 24, reflétant un intérêt croissant pour étendre l'accès aux marchés de valeurs mobilières au-delà des heures traditionnelles des bourses.
Le trading continu pourrait améliorer la commodité et permettre aux investisseurs de réagir plus rapidement aux événements mondiaux. Toutefois, la liquidité en dehors des heures normales de marché dépend des participants actifs et d'une découverte de prix fiable. Lorsque les marchés boursiers sous-jacents sont fermés, une participation réduite pourrait entraîner des écarts plus larges ou des écarts de prix à plus court terme plus importants.
La distinction est importante : prolonger les heures de négociation crée des opportunités de trading, mais une liquidité durable nécessite toujours des capitaux, des market makers et des liens efficaces avec l'infrastructure traditionnelle des titres.
Pourquoi les institutions adoptent-elles la tokenisation ?
L'intérêt des institutions pour la tokenisation des actifs réels va au-delà de la création de nouveaux produits d'investissement. Les grandes institutions financières explorent la possibilité que la blockchain améliore la garde, la gestion des collatéraux, les transferts d'actifs et les processus de règlement qui dépendent actuellement de plusieurs intermédiaires.
DTCC oriente les titres vers la blockchain
Le 15 juillet 2026, la Depository Trust & Clearing Corporation (DTCC) a annoncé que les titres détenus par le Depository Trust Company avaient été convertis en jetons basés sur la blockchain et utilisés dans des transactions de production réelles.
L'initiative a démontré comment les titres tokenisés pourraient fonctionner aux côtés de l'infrastructure de marché existante tout en préservant les droits et protections pertinents. DTCC a également présenté des plans pour un service de tokenisation plus vaste prévu pour octobre 2026, bien que les transactions de juillet doivent être distinguées du statut d'un déploiement commercial complet ultérieur.
Ce développement est important car les institutions post-commercialisation établies soutiennent déjà les principaux marchés de valeurs mobilières. Leur participation pourrait aider les actifs tokenisés à s'intégrer aux systèmes institutionnels de garde, de règlement et d'exploitation, plutôt que de rester des produits blockchain isolés.
Les trésoreries tokenisées offrent des cas d'utilisation pratiques
Les produits du Trésor tokenisés et les fonds du marché monétaire illustrent pourquoi les institutions s'intéressent à cette technologie. Ces actifs peuvent offrir une exposition familière génératrice de revenus tout en améliorant potentiellement la gestion des soldes, des transferts et des collatéraux éligibles par les institutions financières.
Des produits comme le BUIDL de BlackRock démontrent comment la gestion d'actifs traditionnelle peut être connectée à une infrastructure basée sur la blockchain. La proposition de valeur va au-delà du trading continu de jetons : le règlement programmable et un déplacement d'actifs plus efficace peuvent réduire les frictions opérationnelles dans certains processus institutionnels.
Cependant, l'adoption institutionnelle dépend toujours d'une garde fiable, d'arrangements de rachat appropriés, de relations avec des contreparties adaptées et de la conformité réglementaire. La tokenisation devient commercialement valorisable lorsqu'elle améliore les activités financières existantes sans introduire de risque opérationnel disproportionné.
La tokenisation des actifs réels peut-elle bénéficier au DeFi ?
La tokenisation d'actifs du monde réel pourrait élargir la gamme d'instruments financiers disponibles dans la finance décentralisée. Les applications DeFi traditionnelles ont historiquement reposé fortement sur les cryptomonnaies et les stablecoins, tandis que les titres tokenisés et les fonds générant des revenus pourraient introduire des formes supplémentaires de garantie et d'exposition à l'investissement.
Garantie RWA et règlement en stablecoin
Les trésoreries tokenisées et les intérêts de fonds pourraient devenir des collatéraux utiles dans des accords de prêt et de financement approuvés. Toutefois, leur intégration dépend de la transférabilité légale, des méthodes d'évaluation, des procédures de liquidation et des restrictions d'éligibilité des investisseurs. Une sécurité autorisée ne peut pas nécessairement circuler librement dans chaque application DeFi.
Les stablecoins peuvent également améliorer le règlement des transactions entre produits financiers tokenisés. L'accord de Circle permettant aux détenteurs éligibles du fonds BUIDL de BlackRock de transférer des parts en échange de USDC illustre comment les fonds tokenisés peuvent être connectés à la liquidité du dollar numérique. De tels mécanismes peuvent réduire les frictions de règlement sans supprimer les conditions contractuelles sous-jacentes du produit.
Que signifie la croissance des RWA pour Ethereum et Solana ?
Ethereum reste un réseau majeur pour les actifs tokenisés, tandis que Solana a attiré l'attention grâce à des initiatives telles que Securitize Stocks. D'autres réseaux publics et autorisés rivalisent également pour fournir une infrastructure financière de niveau institutionnel.
L'augmentation de l'activité RWA pourrait accroître la demande de transactions blockchain, de services de garde et d'exécution de contrats intelligents. Toutefois, une hausse des valeurs d'actifs tokenisés ne se traduit pas automatiquement par une appréciation proportionnelle de l'ETH, du SOL ou d'autres cryptomonnaies natives.
Le bénéfice réel dépend de la fréquence des transactions, des frais réseau, de l'activité économique et de la manière dont la valeur circule au sein de chaque écosystème blockchain. Les investisseurs doivent donc distinguer l'adoption de l'infrastructure blockchain de la demande d'investissement pour son token associé.
Quels risques pourraient ralentir la croissance des RWA ?
Au-delà de la liquidité et de la régulation, les actifs tokenisés font face à des risques opérationnels qui peuvent affecter à la fois les émetteurs et les investisseurs. Les vulnérabilités des contrats intelligents, les données inexactes sur les actifs, les défaillances de custody et les incohérences entre les enregistrements blockchain et les registres de propriété traditionnels peuvent perturber des produits financiers autrement légitimes.
L'infrastructure cross-chain introduit une complexité supplémentaire. Les ponts, les protocoles d'interopérabilité et les réseaux autorisés peuvent dépendre d'administrateurs ou de services tiers, créant des points de défaillance potentiels. Un problème technique pourrait retarder les transferts d'actifs, même lorsque les titres sous-jacents restent financièrement solides.
Les actifs sous-jacents conservent également leurs risques traditionnels. La tokenisation d'un prêt n'élimine pas le défaut de l'emprunteur, tout comme la tokenisation d'un bien n'élimine pas l'incertitude de valorisation ou les litiges concernant la propriété. Les investisseurs doivent évaluer séparément la qualité financière de l'actif et la fiabilité de l'arrangement de tokenisation.
Qu'est-ce qui vient après la tokenisation des actifs réels ?
La prochaine phase de croissance des RWA pourrait dépendre moins du nombre de jetons émis que de la capacité de ces jetons à développer une utilité financière significative. Les participants au marché devront de plus en plus démontrer une activité de négociation sur le marché secondaire, des écarts acheteur-vendeur gérables, des évaluations d'actifs transparentes, des procédures de rachat fiables et des arrangements de règlement efficaces.
Les projets d'infrastructure institutionnelle, les plateformes de négociation réglementées et les initiatives d'interopérabilité pourraient aider à réduire l'écart entre la représentation sur blockchain et le fonctionnement des marchés traditionnels. Toutefois, l'adoption variera probablement selon les catégories d'actifs. Les produits du Trésor pourraient bénéficier de la demande établie en matière de gestion de trésorerie, tandis que le crédit privé et l'immobilier pourraient continuer à faire face à des contraintes structurelles de liquidité.
Finalement, la preuve la plus forte de progrès viendra de la manière dont les investisseurs peuvent utiliser, transférer, financer et sortir leurs positions tokenisées — et non simplement de la valeur d'actif apparaissant sur la chaîne.
FAQ
Les investisseurs de détail peuvent-ils acheter des actifs du monde réel tokenisés ?
Certains actifs tokenisés sont disponibles pour les investisseurs de détail, tandis que d'autres sont réservés à des participants qualifiés ou institutionnels. L'éligibilité dépend du produit, de la juridiction et de la plateforme de trading.
Les jetons RWA représentent-ils toujours une propriété directe ?
Non. Selon leur structure, les jetons peuvent représenter une propriété directe, des parts de fonds, des créances contractuelles ou une exposition synthétique. Les investisseurs doivent examiner les documents juridiques de l'émetteur.
Comment les investisseurs peuvent-ils vérifier la couverture des actifs RWA ?
Les investisseurs peuvent consulter les divulgations de l'émetteur, les arrangements de garde, les attestations de réserves, les audits indépendants et la documentation juridique pertinente. La transparence de la blockchain seule ne vérifie pas les actifs hors chaîne.
Les tokens RWA sont-ils les mêmes que les stablecoins ?
Non. Les stablecoins visent généralement à maintenir une valeur de référence stable, tandis que les jetons RWA peuvent représenter divers actifs tels que des actions, des obligations, des matières premières et des fonds d'investissement.
Les actifs tokenisés peuvent-ils générer un rendement ?
Certains fonds du Trésor tokenisés, produits de crédit privé et autres instruments peuvent distribuer des revenus. Les rendements dépendent des actifs sous-jacents, des conditions du produit, des frais et des risques associés.
🔥 Au-delà des titres : ce que KuCoin 5.0 signifie pour vous
Les actualités du marché évoluent rapidement — mais où vous agissez dessus compte tout autant. Ce octobre, KuCoin lance KuCoin 5.0, transformant KuCoin en une plateforme entièrement重构. Voici ce qui change réellement pour vous :
-
Un seul compte pour tout. Les anciennes plateformes répartissaient votre argent entre des comptes séparés « spot », « marge » et « futures » et s'attendaient à ce que vous compreniez pourquoi. Le compte unifié de KuCoin 5.0 élimine complètement cela — déposez une seule fois, et tout est simplement disponible (actuellement uniquement disponible pour les VIP).
-
Actions, indices et matières premières. KuCoin 5.0 s'étend au-delà du crypto vers les marchés mondiaux. Lorsque le crypto stagne et que les actions progressent (ou l'inverse), vous effectuez une rotation en quelques minutes au lieu d'ouvrir un compte de courtage et d'attendre des jours pour les voies monétaires.
-
Actifs du monde réel (RWA). Une exposition tokenisée à des actifs traditionnels comme les matières premières, directement dans votre compte crypto. L’un des segments à la croissance la plus rapide de la finance mondiale n’est plus réservé aux institutions — vous y accédez depuis le même solde que celui que vous utilisez pour trader.
-
Gagnez tout en apprenant. Pas prêt à trader ? KCUSD permet à vos stablecoins de générer des intérêts quotidiens, avec un auto-compound. La méthode la moins stressante pour faire travailler vos dépôts inactifs avec un rendement de 4 %.
-
Un assistant IA en langage simple. Posez des questions, obtenez du contexte sur le marché, comprenez ce que vous voyez — intégré à la plateforme, aucun jargon requis.
-
Une application qui ne submerge pas. Plus rapide, plus propre et cohérente — intuitive dès le premier toucher, sans besoin de tutoriel.
-
Sécurité que vous pouvez vérifier, et non simplement confier. Une entité européenne autorisée MiCAR, Proof of Reserves que vous pouvez vérifier vous-même, et une sécurité certifiée au niveau international (SOC 2 Type II, ISO 27001:2022).
Créez votre compte en quelques minutes — et commencez sur la plateforme conçue pour où va la crypto, pas où elle en est venue.
Conclusion : La liquidité et la régulation façonneront l'avenir des RWA
La tokenisation d'actifs du monde réel a progressé de manière significative en 2026, soutenue par une participation accrue du marché, des projets d'infrastructure institutionnelle et de nouveaux développements réglementaires. L'émergence du trading d'actions tokenisées et du règlement de titres sur blockchain suggère que la finance traditionnelle prend de plus en plus au sérieux cette technologie.
Cependant, l'émission de jetons seule ne crée pas un marché financier fonctionnel. L'adoption durable des RWA nécessite une liquidité suffisante, des droits des investisseurs exécutoires, une garde fiable et des connexions efficaces avec l'infrastructure financière existante.
L'avenir de la tokenisation dépendra non seulement du nombre d'actifs déplacés sur chaîne, mais aussi de la capacité de ces actifs à être échangés efficacement, régler en toute sécurité et détenus avec des protections juridiques claires.
Clause de non-responsabilité : Cet article a uniquement une vocation informative et ne constitue pas un conseil en investissement, juridique ou financier. Les actifs tokenisés peuvent comporter des risques de marché, de liquidité, opérationnels et réglementaires. La disponibilité des produits et l'éligibilité des investisseurs varient selon les juridictions.
Avertissement : Pour votre confort, cette page a été traduite à l'aide de la technologie IA. Pour obtenir les informations à la source, consultez la version anglaise originale.