

Rapport hebdomadaire de KuCoin Ventures : La réglementation américaine fait progresser la finance sur chaîne alors que le crypto se rétablit sous des taux élevés
1. Points forts du marché hebdomadaire
Les voies réglementaires américaines pour les cryptomonnaies continuent d’évoluer : CLARITY stagne tandis que la SEC fait avancer un pilote sur les titres tokenisés grâce à une exemption innovation
La semaine dernière, deux développements notables ont émergé dans la régulation crypto américaine. Le 15 septembre, un vote procédural visant à faire avancer la CLARITY Act a échoué par 49 voix contre 50 au Sénat, n'atteignant pas les 60 voix requises. Deux jours plus tard, la SEC a délivré une exemption d'innovation permettant à certains lieux de négociation éligibles, dans un cadre défini, de faciliter le trading sur chaîne de certaines actions américaines cotées tokenisées. Ensemble, ces deux événements ont déplacé l'attention du marché au-delà d'un seul processus législatif vers la manière dont la législation du Congrès et les actions réglementaires fondées sur l'autorité législative existante pourraient progresser en parallèle.
La loi CLARITY traite principalement de la classification des actifs numériques, de la structure du marché et de la répartition des responsabilités réglementaires entre les agences telles que la SEC et la CFTC. Le vote procédural infructueux souligne la difficulté persistante à établir un consensus suffisant au Congrès autour de cette législation. Toutefois, le projet de loi n'a pas été abandonné. Le sénateur Thom Tillis a ensuite déposé une motion de réexamen, laissant ouverte la possibilité de nouveaux progrès via un texte révisé ou d'autres étapes procédurales.
Parallèlement au ralentissement des progrès au Congrès, la SEC a avancé un pilote ciblé sur chaîne pour les valeurs mobilières dans le cadre de ses pouvoirs existants en vertu de la loi sur les valeurs mobilières. Le 17 septembre, la SEC a accordé aux Plateformes de Titres Tokenisés éligibles une exemption temporaire conditionnelle de cinq ans, leur permettant de faciliter la négociation de certaines Actions NMS Tokenisées — des représentations tokenisées d'actions cotées au sein du Système National de Marché américain — via des market makers automatisés autorisés et des pools de liquidité. La SEC exige que ces actions tokenisées offrent à leurs détenteurs les mêmes droits et privilèges que les actions conventionnelles correspondantes, y compris les dividendes et les droits de vote. Les produits synthétiques qui ne fournissent qu'une exposition aux prix sans représenter un intérêt réel de propriété dans le titre sous-jacent ne sont pas couverts par cette exemption.
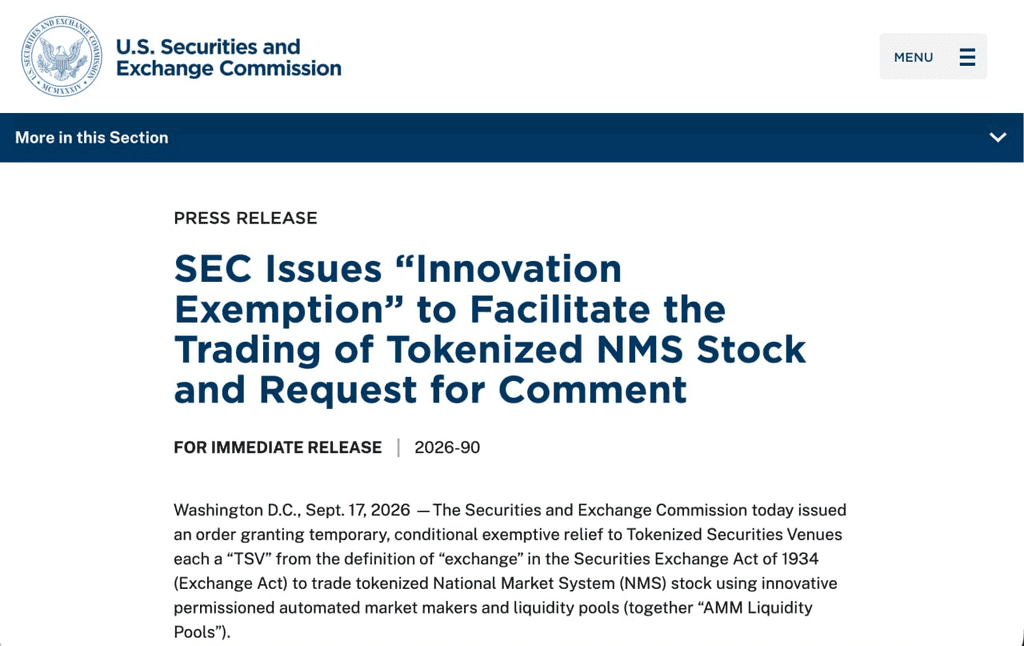
Site officiel de la SEC
L'exemption reste relativement limitée dans son champ d'application. Les lieux éligibles doivent respecter des exigences liées à l'accès, aux limites de négociation, à la divulgation et à des contrats intelligents accessibles au public et vérifiables. Si l'action sous-jacente est suspendue, sa représentation tokenisée doit également cesser d'être négociée. Pour les actions tokenisées émises par des tiers, l'émetteur original de l'action sous-jacente dispose d'un préavis et du droit de s'opposer. L'exemption Innovation est donc plus proche d'un pilote limité pour des modèles spécifiques qui apportent une véritable propriété de titres sur chaîne, qu'un cadre réglementaire unifié pour toutes les formes de produits de capitaux sur chaîne.
Notamment, après l'annonce de l'exemption d'innovation, HYPE et d'autres actifs liés à l'infrastructure de trading sur chaîne ont connu une volatilité importante des prix, avec HYPE ayant augmenté de près de 10 % à un moment donné pour atteindre un nouveau sommet. Les contrats perpétuels sur actions, couramment proposés sur des plateformes telles qu'Hyperliquid, offrent principalement une exposition aux prix des actions sous-jacentes et ne relèvent pas des actions NMS tokenisées couvertes par cette exemption. Leur réaction de prix peut donc refléter les attentes plus larges du marché concernant le trading 24/7 sur chaîne, la migration d'actifs traditionnels sur chaîne et l'infrastructure de trading associée, plutôt qu'un allégement réglementaire direct accordé à Hyperliquid. HYPE a également été influencé par des développements spécifiques à la plateforme, notamment les progrès réalisés dans les produits de prêt et d'autres initiatives commerciales durant la même période.
Du point de vue institutionnel, ces deux évolutions illustrent davantage que la réglementation américaine sur les actifs numériques progresse à la fois par le biais de législations congressionnelles et de règlements administratifs. La loi CLARITY vise à répondre à des questions plus larges concernant la classification des actifs, la compétence réglementaire et la structure du marché, tandis que l'exemption innovation de la SEC se concentre sur un cas d'utilisation spécifique de trading sur chaîne dans le cadre de son mandat sur les valeurs mobilières. Le président de la SEC, Paul Atkins, a décrit cette exemption comme un « pont » vers une réglementation plus durable, tout en soulignant qu'il s'agit d'une mesure temporaire mise en œuvre dans le cadre de l'autorité législative existante de la SEC.
Cette distinction reste importante lors de l'évaluation de l'évolution de la réglementation américaine sur les cryptomonnaies. Les lois du Congrès peuvent traiter des arrangements institutionnels plus larges à travers différentes catégories d'actifs et agences de régulation, tandis que les régulateurs peuvent utiliser leur autorité existante pour ajuster les règles ou mener des pilotes limités pour des produits spécifiques, des mécanismes de négociation et des infrastructures de marché. Une progression plus lente au niveau législatif n'implique pas nécessairement que les autres travaux de régulation s'arrêteront, mais les mesures menées par les agences restent également limitées par leur champ d'application, leur durée et leur fondement juridique. Le développement futur du cadre réglementaire américain sur les actifs numériques dépendra donc continuellement de l'interaction entre la législation et la réglementation administrative.
2. Signaux de marché hebdomadaires sélectionnés
L’inflation et les prix du pétrole relancent les attentes d’un relèvement des taux en septembre, le rendement des Treasury à 10 ans approche les 5 %, les actions américaines reculent depuis leurs sommets et les flux des ETF crypto restent structurellement divergents
Les données sur l'inflation aux États-Unis pour août ont renouvelé les attentes du marché en faveur d'une hausse des taux en septembre. L'IPP a augmenté de 0,4 % mois sur mois et de 5,4 % année sur année, les coûts énergétiques étant un moteur majeur. Le CPI a ensuite augmenté de 0,4 % mois sur mois et de 3,4 % année sur année, tandis que le CPI sous-jacent a progressé de 0,3 % mois sur mois et de 2,4 % année sur année. Associées aux tensions renouvelées au Moyen-Orient poussant le pétrole brut au-dessus de 100 $ le baril, ces données ont accru les inquiétudes du marché sur la possibilité que les coûts énergétiques plus élevés se répercutent continuellement sur les prix des biens, du transport et des services.
À la fin de la semaine, l’outil CME FedWatch indiquait que les marchés attribuaient une probabilité d’environ 86,5 % à une hausse des taux de la Réserve fédérale de 25 points de base en septembre, en hausse nette par rapport à environ 30 % une semaine plus tôt. Dans le même temps, le rendement des obligations du Trésor américain à 10 ans a brièvement approché les 5 %, atteignant son niveau le plus élevé depuis 2023. Le désaccord entre les marchés sur la possibilité d’une hausse des taux par la Fed en septembre s’est considérablement réduit, l’attention se tournant désormais vers la possibilité de nouveaux resserrements après la première hausse.
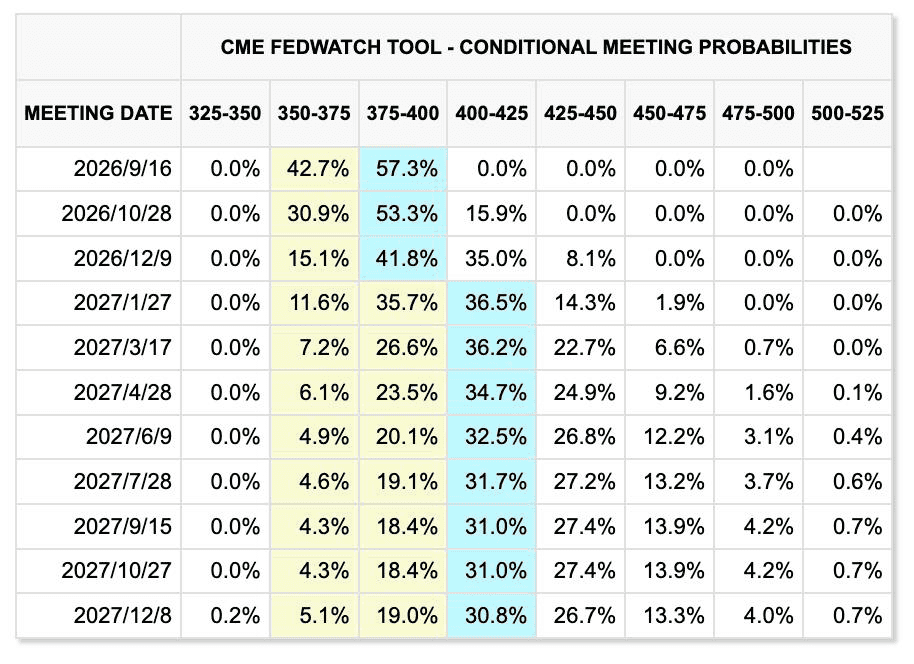
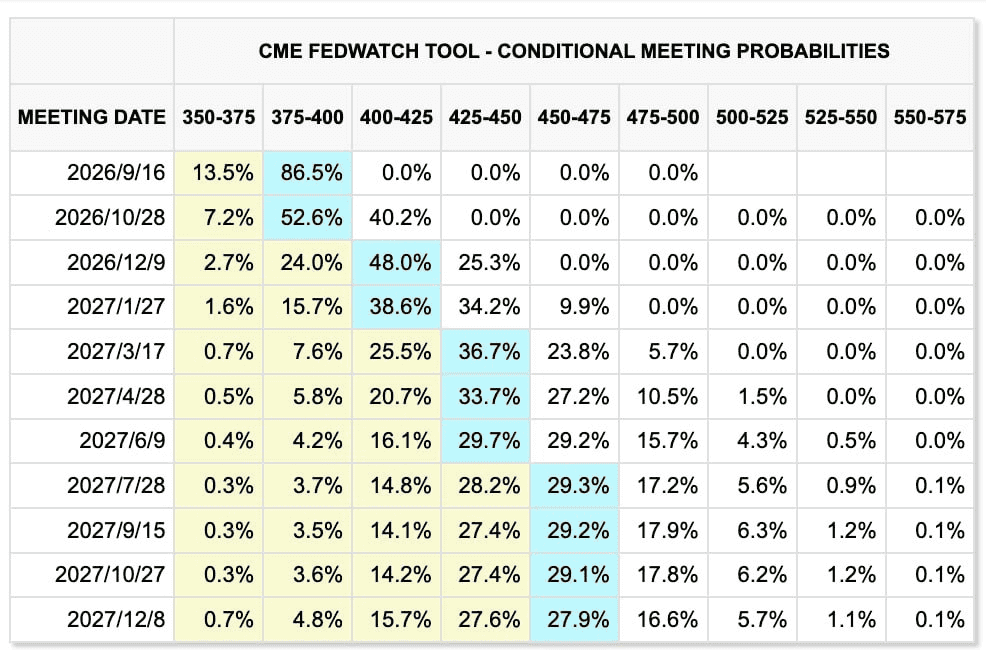
Changements dans les prix du marché au cours des deux dernières semaines (gauche : semaine précédente ; droite : semaine en cours)
Outil CME FedWatch
Le cas de hausses consécutives des taux, cependant, est moins clair que celui d’un seul ajustement en septembre. D’une part, l’emploi non agricole aux États-Unis a augmenté d’environ 162 000 en août, ce qui suggère que le marché du travail n’a pas significativement faibli. D’autre part, la croissance des salaires ne présente pas les signes typiques d’un surchauffement, tandis que la dette fédérale américaine a déjà dépassé 40 billions de dollars et que les rendements à long terme élevés resserrent eux-mêmes les conditions de financement pour les entreprises et les ménages.
Le financement par dette substantiel requis pour l'expansion des centres de données IA amplifie davantage la pression exercée par les taux d'intérêt élevés sur les flux de trésorerie et les rendements des investissements des entreprises technologiques. Une hausse des taux en septembre est donc un scénario hautement probable, mais la décision de la Fed d'entamer un cycle de resserrement soutenu dépendra toujours de la persistance de la force des prix du pétrole, de l'emploi et de l'inflation sous-jacente.
Les tensions au Moyen-Orient exercent une pression inflationniste supplémentaire. Les forces houthis ont attaqué des installations énergétiques saoudiennes, le trafic maritime à travers le détroit d'Ormuz est resté limité, et le pipeline Est-Ouest d'Arabie saoudite, utilisé pour contourner le détroit, a également été fermé après une attaque de drone, suscitant des inquiétudes concernant de nouvelles perturbations d'approvisionnement.
Le pétrole brut Brent a augmenté d’environ 8 % à 9 % la semaine dernière et a brièvement approché les 110 $ le baril, tandis que le WTI est également remonté au-dessus de 100 $. Les négociations entre l’Iran et les États du Golfe sur le détroit d’Ormuz, initialement prévues le 14 septembre, ont été reportées, ce qui suggère que le premium géopolitique est peu susceptible de s’atténuer rapidement à court terme.
L’or, quant à lui, a continué de négocier entre les risques d’inflation élevés et les taux d’intérêt réels élevés. L’or au comptant a rebondi à environ 4 363 $ l’once vendredi, mais a tout de même reculé d’environ 1,5 % sur la semaine. Les risques budgétaires, géopolitiques et inflationnistes continuent d’apporter un soutien à moyen et long terme. Toutefois, avec le rendement des obligations du Trésor à 10 ans approchant les 5 %, le coût d’opportunité de détenir un actif non rémunéré a considérablement augmenté, permettant à la pression à court terme sur les taux de reprendre le dessus.
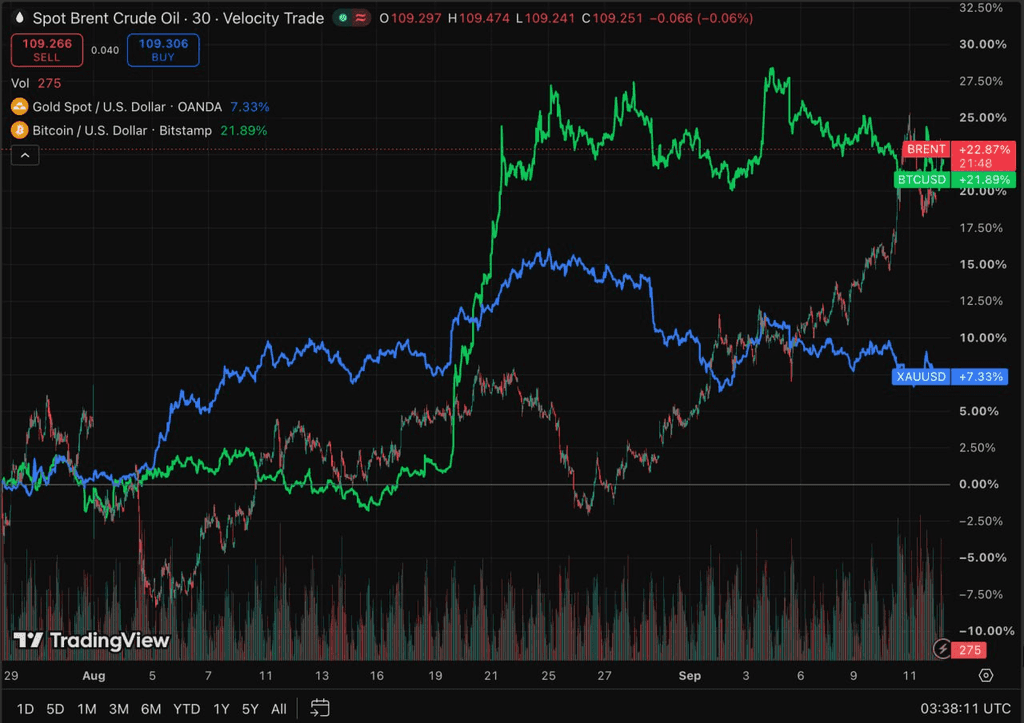
TradingView
Les actions américaines ont globalement reculé la semaine dernière, avec le S&P 500, le Nasdaq et le Dow en baisse d'environ 0,8 %, 0,7 % et 1,6 %, respectivement. La hausse des prix du pétrole et des taux à long terme ont pesé sur les valorisations, mais les résultats des entreprises ont continué de soutenir les marchés, empêchant un vaste retrait sur les actifs à risque.
Le secteur de l’IA a également été confronté à un nouveau risque guidé par le sentiment. Pendant le week-end, les dirigeants d’Anthropic, d’OpenAI et de xAI ont inusitéement exprimé leur soutien à un ralentissement du rythme de développement des modèles de pointe, suscitant des inquiétudes quant au taux de croissance futur des investissements en calcul IA. À ce stade, l’impact reste principalement lié aux attentes. Seuls des signaux traduits en retard de lancement de modèles ou en prévisions réduites d’investissements en capital pourraient affecter matériellement la demande pour les GPU, le HBM, les serveurs et l’infrastructure associée. Toutefois, comme les marchés japonais et sud-coréen présentent une exposition relativement élevée à la chaîne d’approvisionnement en matériel IA, les changements de politique et les attentes industrielles pourraient amplifier la volatilité à court terme des entreprises telles que Samsung Electronics, SK Hynix et SoftBank.
Crypto-actifs et FNB : les FNB sur BTC retrouvent des sorties soutenues, tandis que l’ETH conserve un avantage relatif en matière de financement
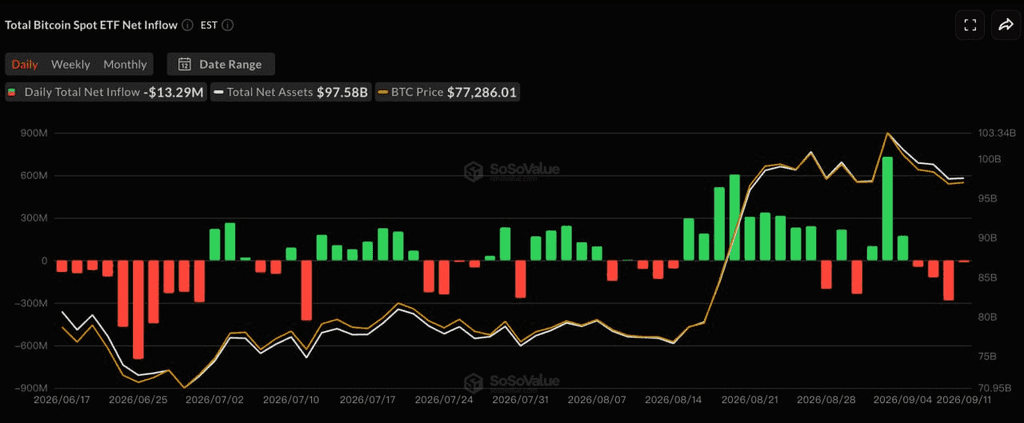
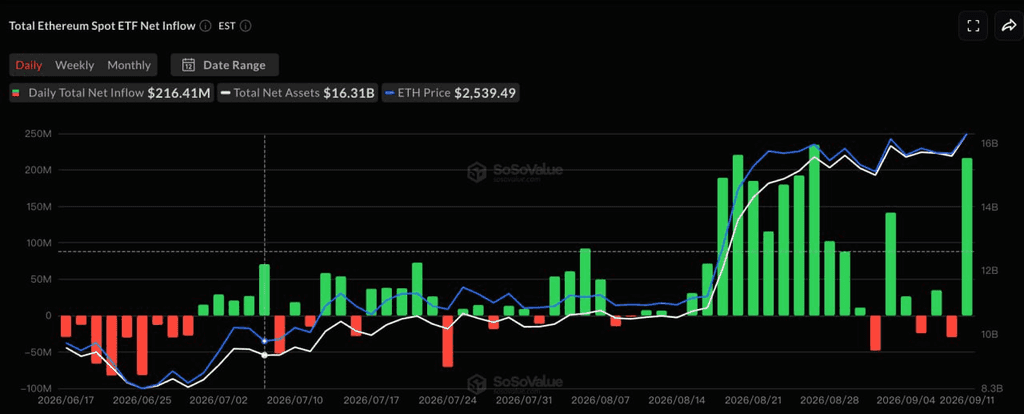
Le marché des cryptomonnaies a été sous pression la semaine dernière. Le BTC a baissé d'environ 80 000 $ au début de la semaine à environ 77 000 $, soit une baisse d'environ 3 % à 4 % sur la semaine. L'ETH est resté principalement dans la fourchette de 2 450 $ à 2 550 $ et a continué de surperformer le BTC en termes relatifs.
La hausse simultanée des prix du pétrole, de l'inflation et des rendements des obligations du Trésor américain a de nouveau augmenté le coût effectif du financement en dollars pour les crypto-actifs, bien que la résilience relative de l'ETH ait continué d'être soutenue par les entrées d'ETF.
SoSoValue
Selon SoSoValue, avec les marchés américains fermés pour la fête du Travail le 7 septembre, les ETF spot BTC américains ont enregistré environ 463 millions de dollars de sorties nettes sur les quatre sessions de trading du 8 au 11 septembre, mettant fin à une série de trois semaines de flux nets entrants. ARKB et GBTC ont enregistré respectivement environ 234 millions et 129 millions de dollars de sorties nettes, tandis que IBIT et FBTC sont également passés à la négativité.
En revanche, les ETF sur ETH ont enregistré environ 197 millions de dollars d'entrées nettes sur la même période, marquant une quatrième semaine consécutive positive. Le 11 septembre uniquement, les ETF sur ETH ont vu environ 216 millions de dollars d'entrées nettes, principalement conduits par l'ETHA de BlackRock, qui a largement compensé les rachats des sessions précédentes.
La divergence entre les flux des ETF BTC et ETH suggère à nouveau que le capital institutionnel ne quitte pas largement le marché des cryptomonnaies, mais continue de réallouer ses ressources entre les principaux actifs. La demande relative pour l'ETH continue de s'améliorer, mais l'offre totale de stablecoins n'a pas augmenté de manière significative en parallèle. L'environnement actuel ressemble donc davantage à une rotation institutionnelle structurelle qu'au début d'un nouveau cycle de liquidité généralisé sur le marché des cryptomonnaies.
Stablecoins : La capitalisation boursière totale reste stable alors que USDe s'étend dans un contexte de liquidités nouvelles limitées
DeFiLlama
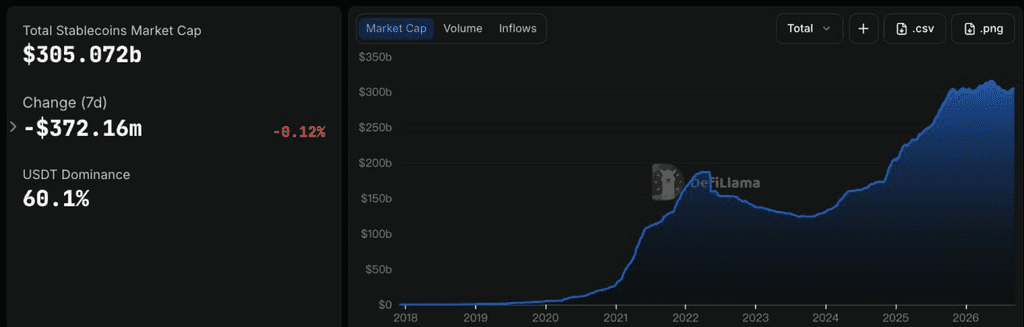
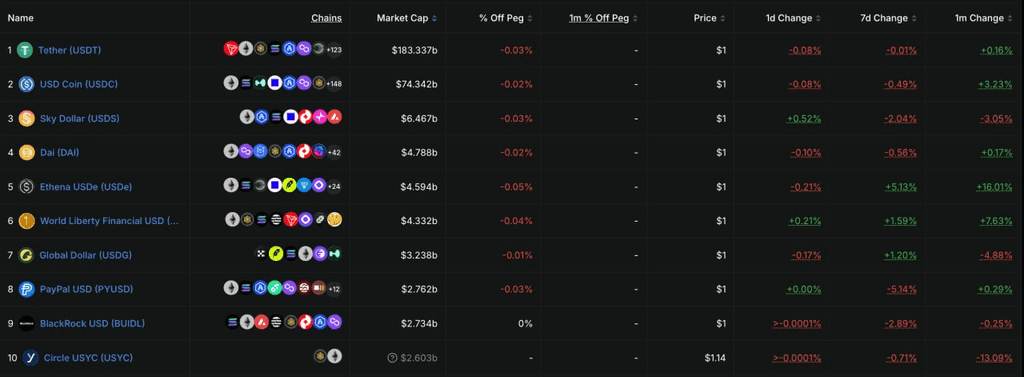
Les données de DeFiLlama ont montré que la capitalisation totale des stablecoins s'élevait à environ 305,1 milliards de dollars, globalement inchangée sur les sept derniers jours avec une légère baisse d'environ 0,12 %. La part de marché de l'USDT s'élevait à environ 60,1 %. Cela suggère que la récente reprise de l'offre de stablecoins a temporairement stagné, tandis que les changements dans les flux d'ETF n'ont pas encore se traduits par une expansion généralisée de la liquidité en dollars sur chaîne.
Parmi les 10 principales stablecoins, USDT a été globalement stable, tandis que USDC a diminué d’environ 0,39 % au cours de la semaine. USDS et PYUSD ont chuté d’environ 2,8 % et 2,7 %, respectivement. Le changement le plus notable a été celui de USDe, qui a augmenté d’environ 6,5 % sur la semaine pour atteindre environ 4,6 milliards de dollars. USD1 et USDG ont également enregistré une croissance modeste. L’expansion de USDe est cohérente avec une reprise de la demande pour les produits générant des rendements, les rendements liés à sUSDe restant autour de 4,5 %, ce qui incite certains capitaux à augmenter leur exposition aux dollars synthétiques générant des rendements.
Dans l'ensemble, le marché des stablecoins reste dominé par des rotations entre produits individuels plutôt que par une expansion agrégée significative. Les produits générant des rendements, tels que USDe, attirent des capitaux supplémentaires, tandis que les principales stablecoins comme USDC ont légèrement reculé, ce qui indique que la base de liquidité en dollars sur chaîne n'est pas encore entrée dans une nouvelle phase d'expansion généralisée.
Événements clés à surveiller cette semaine
Les marchés se concentreront sur la réunion de politique monétaire de la Réserve fédérale en septembre, la décision de politique monétaire de la Banque du Japon et les développements autour du détroit d'Hormuz. Avec la probabilité d'un relèvement des taux en septembre déjà intégrée au-dessus de 80 %, les indications de la FOMC sur la trajectoire politique pour le reste de l'année pourraient avoir un impact plus important sur les actifs risqués que l'augmentation des taux elle-même.
-
16 septembre : Les États-Unis publient les ventes au détail d'août. Avec une augmentation marquée des attentes de hausse des taux, ces données aideront à évaluer si les prix plus élevés du pétrole et les taux d'intérêt commencent à peser sur la demande des consommateurs.
-
17 septembre : La Réserve fédérale annonce sa décision de taux du FOMC, suivie d'une conférence de presse de Warsh. Les marchés attribuent actuellement une probabilité d'environ 86 % à une hausse de taux de 25 points de base. L'attention passera de la question de savoir si la Fed hausse les taux à la dot plot, à la possibilité d'un assouplissement supplémentaire plus tard dans l'année, et à l'évaluation de Warsh sur les prix du pétrole et les rendements des obligations du Trésor à long terme.
-
18 septembre : La Banque du Japon annonce sa décision de politique monétaire. Les marchés s'attendent largement à une hausse de 25 points de base à 1,25 %. Si la BOJ signale une normalisation plus rapide de sa politique, un yen plus fort et des flux de capitaux revenant au Japon pourraient perturber davantage les opérations de carry mondiales et créer une pression sur la liquidité pour les actions technologiques et les crypto-actifs.
-
Géopolitique : Les pourparlers entre l'Iran et les États du Golfe sur le détroit d'Hormuz, initialement prévus le 14 septembre, ont été reportés sans nouvelle date annoncée. Avec le pétrole brut à nouveau négocié au-dessus de 100 $ le baril, des progrès dans les négociations pourraient affecter directement les attentes d'inflation mondiale et la tarification ultérieure de la politique de la Fed.
Surveillance des levées de fonds sur le marché primaire : les plateformes d'échange traditionnelles renforcent leur exposition à la tokenisation, tandis que l'infrastructure de paiement en stablecoin continue d'attirer des capitaux
CryptoRank
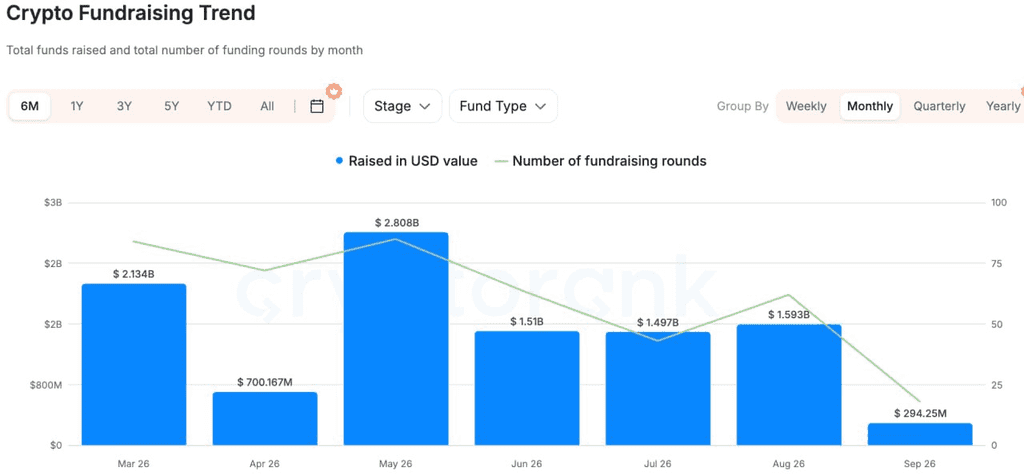
Sur la base de données de financement étendues provenant de CryptoRank, DeFiLlama et d'autres sources, les activités de financement sur le marché privé ont progressé par rapport à la semaine précédente, mais les capitaux sont restés concentrés sur la tokenisation, les paiements en stablecoin et l'infrastructure institutionnelle, plutôt que sur des applications on-chain généralisées.
L'une des transactions les plus représentatives a été l'investissement stratégique de 100 millions de dollars de Nasdaq Ventures dans Payward, la société mère de Kraken. Les deux parties prévoient d'étendre leur coopération autour du trading, de la distribution et de l'infrastructure post-trading pour les actions tokenisées, tandis que Kraken adoptera également la technologie de surveillance du marché de Nasdaq. La portée de cet accord dépasse un simple investissement en actions dans une plateforme d'échange crypto. Il reflète le fait qu'une bourse traditionnelle des valeurs se lance directement dans l'infrastructure de tokenisation, suggérant que la concurrence entre TradFi et Crypto évolue de la question de la migration des actifs sur chaîne vers l'intégration des systèmes de trading, de liquidité, de surveillance et de règlement.
Dans les paiements en stablecoin, Latitude a levé un tour de série A de 35 millions de dollars, dirigé par Oak HC/FT avec la participation de NEA, Coinbase Ventures et d'autres. La plateforme relie les stablecoins aux comptes bancaires, aux wallets mobiles et aux réseaux de paiement locaux dans plusieurs juridictions. Sa proposition de valeur fondamentale réside dans la résolution du « dernier kilomètre » entre les dollars sur chaîne, les paiements du monde réel et le règlement en monnaie locale.
Dans le domaine de l'IA + crypto, Agentum a levé 7 millions de dollars pour développer une infrastructure d'identité, de custody, de réputation et de règlement sur chaîne pour les activités commerciales menées par des agents IA. Par rapport aux récits précédents plus généralisés sur les agents IA, les capitaux privilégient de plus en plus les infrastructures qui répondent aux besoins de paiement, d'exécution fiable et de règlement.
Dans l'ensemble, le marché privé continue de refléter la même tendance plus large : les institutions financières traditionnelles s'engagent directement dans les infrastructures de négociation de jetons ; les investissements dans les stablecoins passent de l'émission vers les paiements transfrontaliers et les réseaux locaux ; et le capital AI+Crypto se concentre de plus en plus sur les outils sous-jacents qui soutiennent les transactions et les règlements réels. Les protocoles à usage général sans utilisateurs significatifs, revenus ou canaux de distribution continuent de faire face à un environnement de financement plus prudent.
Avertissement : Ces informations générales sur le marché, provenant éventuellement de sources tierces, commerciales ou sponsorisées, ne constituent ni un conseil juridique, de conformité, financier ni en matière d’investissement, ni une offre, une sollicitation ou une garantie. Nous ne faisons aucune déclaration ou garantie explicite ou implicite quant à leur exactitude, intégralité ou fiabilité, et déclinons toute responsabilité pour les pertes résultantes. Les investissements et le trading comportent des risques ; les performances passées ne garantissent pas les résultats futurs. Les utilisateurs doivent effectuer leurs propres recherches, exercer un jugement prudent et assumer pleine responsabilité. Veuillez consulter des conseillers professionnels en droit, fiscalité ou finance si nécessaire.
Avertissement : Pour votre confort, cette page a été traduite à l'aide de la technologie IA. Pour obtenir les informations à la source, consultez la version anglaise originale.