

Le rendement des obligations du Trésor à 10 ans s'élève à 5,3 % alors que l'inflation élevée ravive les craintes de nouvelles hausses de taux de la Fed
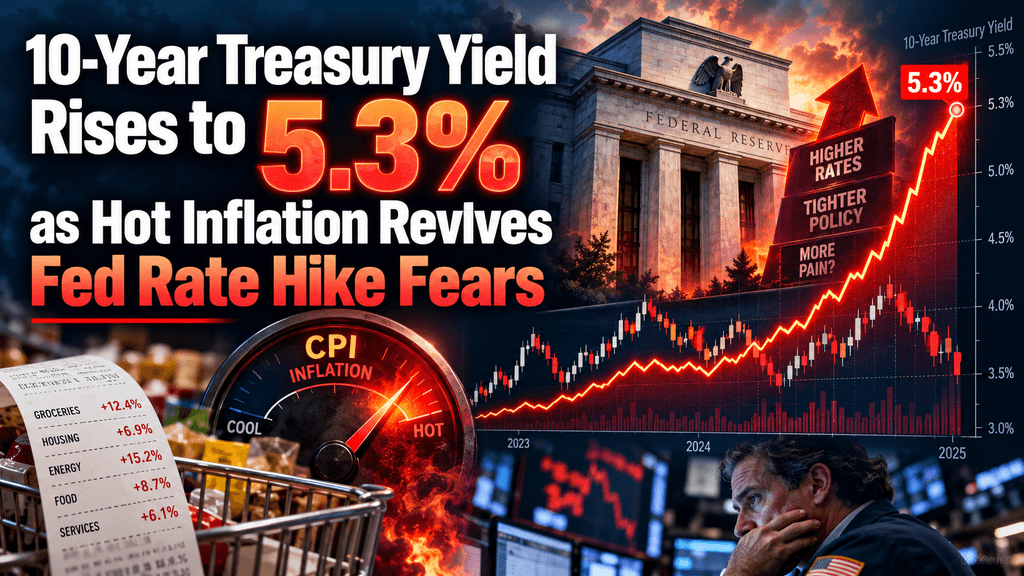
Le rendement des obligations du Trésor américain à 10 ans atteint 5,3 % alors que l'inflation renforce les attentes de nouvelles hausses de taux
Le marché des obligations américaines a envoyé un message clair le 14 octobre 2026. À la suite de la publication de données sur les prix à la consommation pour septembre plus élevées que prévues, le taux du Trésor à 10 ans, indicateur de référence, a grimpé jusqu'à 5,33 % avant de se stabiliser près de 5,3 % au début des échanges, selon les données de marché rapportées par les principales plateformes financières. Ce mouvement a prolongé une hausse pluri-mensuelle qui a porté le taux à des niveaux non atteints depuis le début des années 2000. Les prix de l'énergie, en particulier l'essence, ont été les principaux moteurs de l'accélération de l'inflation, tandis que les pressions plus larges sur les prix dans les services et le logement ont également enregistré des hausses. Les traders ont immédiatement réévalué la probabilité d'une nouvelle action de la Réserve fédérale, les chances d'une hausse des taux à la réunion de fin octobre ayant fortement augmenté, passant des bas vingt pour cent à près de 40 % ou plus dans les heures suivant la publication.
Le modèle souligne comment l'inflation persistante, les coûts énergétiques élevés liés aux tensions géopolitiques, les emprunts fédéraux substantiels et la forte demande de capital provenant de l'infrastructure d'intelligence artificielle se combinent pour maintenir les coûts d'emprunt à long terme à un niveau élevé. Les marchés avaient déjà poussé les rendements plus haut en septembre et début octobre, en prévision du fait que les taux directeurs resteraient restrictifs plus longtemps. Le dernier rapport sur l'inflation a renforcé ces préoccupations et provoqué une réaction rapide sur les actions, le dollar et les marchés de la dette. La dernière hausse du rendement des Treasury à 10 ans vers la zone de 5,3 % reflète une évaluation du marché selon laquelle l'inflation reste trop élevée par rapport à l'objectif de 2 % de la Réserve fédérale, ce qui exige une posture politique plus restrictive plus longtemps, avec des implications directes sur les coûts d'emprunt, les valorisations des actifs et l'activité économique aux États-Unis.
L'accélération de l'IPC de septembre est centrée sur l'énergie, tandis que les indicateurs de base restent solides
Les prix à la consommation de septembre ont augmenté de 0,6 % mois sur mois et de 3,7 % sur un an, dépassant la prévision consensus de 3,6 % pour le taux annuel, selon la publication du Bureau of Labor Statistics. Les prix de l'essence ont augmenté de 9,1 % sur le mois et ont représenté plus de la moitié de la hausse globale mensuelle de l'indice tous biens confondus. La catégorie énergie plus large a progressé de 5,2 %, contribuant à une hausse de 20,4 % au cours des douze derniers mois. Le fioul a enregistré une augmentation mensuelle encore plus importante. Ces chiffres sont intervenus dans un contexte de prix du pétrole brut élevés, avec le Brent à proximité de 105 dollars le baril et le West Texas Intermediate à environ 95 dollars. La composante liée à l'énergie du rapport était largement anticipée en direction, même si non entièrement en ampleur, mais sa confirmation a tout de même déplacé les marchés car elle a maintenu l'inflation globale bien au-dessus de l'objectif à plus long terme de la Réserve fédérale.
L'inflation sous-jacente, qui exclut les aliments et l'énergie, a augmenté de 0,3 % sur le mois et de 2,6 % sur un an, les deux chiffres dépassant les attentes de 0,2 % et 2,5 %. Les coûts liés au logement ont augmenté de 0,4 %, interrompant une tendance précédente à la modération, tandis que les véhicules d'occasion et les vêtements ont également contribué. La combinaison de mesures sous-jacentes persistantes et d'une forte hausse des prix de l'énergie a produit un rapport qui laisse peu de place à la complaisance chez les décideurs ou les investisseurs. Les marchés ont interprété ces données comme une preuve que le processus de désinflation est au point mort, au moins temporairement, et que de nouveaux ajustements politiques pourraient être nécessaires pour rétablir la confiance dans une évolution durable de l'inflation vers 2 %. La réaction immédiate des taux d'intérêt reflète cette évaluation.
La tarification du marché des réunions de la Fed d'octobre et de décembre évolue fortement après les données
Avant la publication de l'IPC de septembre, les données de l'outil CME FedWatch indiquaient une probabilité d'environ 22 % d'une hausse de 25 points de base au cours de la réunion du Comité fédéral de marché ouvert du 27-28 octobre. Dans les heures qui ont suivi la publication, cette probabilité a grimpé dans les hauteurs des trente et quelques à basse cinquantaine avant de s'atténuer légèrement lorsque les taux ont partiellement reculé. La cotation d'un mouvement d'ici la fin de l'année s'est également renforcée, les marchés attribuant des probabilités accrues à au moins un autre relèvement. La Réserve fédérale avait déjà augmenté sa fourchette cible pour le taux des fonds fédéraux de 25 points de base mi-septembre à 3,75–4,00 %, la première hausse en trois ans sous la présidence de Kevin Warsh. Les responsables avaient indiqué que des resserrements supplémentaires restaient possibles si l'inflation restait élevée.
Le changement rapide des attentes du marché illustre la sensibilité persistante de la tarification des taux aux données sur l'inflation entrantes. Les rendements à court terme, en particulier la lettre de deux ans, ont également fortement augmenté, reflétant le lien direct entre les perspectives de politique à court terme et les taux des Treasury à court terme. Les analystes de plusieurs grandes institutions ont révisé leurs prévisions à court terme, certains attribuant désormais une probabilité plus élevée à une décision en décembre, même si la réunion d'octobre ne produit aucun changement. Les données ont effectivement réduit la fenêtre permettant à la Réserve fédérale de rester en mode d'attente sans risquer un nouveau recul des rendements à long terme.
Choc énergétique dû aux tensions géopolitiques continue de façonner la trajecture de l’inflation
La hausse mensuelle de 9,1 % de l'essence et la progression générale de 5,2 % de l'indice énergétique s'expliquent directement par les prix du pétrole soutenus par les tensions en cours impliquant l'Iran et les risques pour l'approvisionnement au Moyen-Orient. Sur un an, les prix de l'essence étaient supérieurs de 34,2 %, tandis que le fioul a augmenté de plus de 70 %. Ces hausses se répercutent sur les coûts de transport, de chauffage et de production, engendrant des effets secondaires qui peuvent apparaître avec un délai dans les indicateurs de base. Les prix du diesel ont également atteint des niveaux élevés, suscitant des inquiétudes quant à une éventuelle transmission aux prix des biens.
Les responsables de la Réserve fédérale ont cité à plusieurs reprises le choc énergétique comme raison principale pour laquelle la politique pourrait devoir rester restrictive. Le président Warsh a décrit les développements géopolitiques comme des facteurs ayant modifié l'évaluation du comité sur la rapidité avec laquelle les pressions sur les prix s'atténueront. Les marchés ont intégré cette vision, traitant les prix plus élevés du pétrole non pas comme une perturbation purement transitoire, mais comme une force capable de maintenir l'inflation au-dessus de l'objectif pendant une période prolongée. La persistance de ces pressions a limité la marge de baisse des taux, même lorsque d'autres données économiques ont été mitigées.
Au-delà de l’inflation et des attentes politiques à court terme, la prime de durée, la rémunération supplémentaire demandée par les investisseurs pour détenir des obligations à échéance plus longue, a augmenté. Un indicateur suivi par la Réserve fédérale a atteint son niveau le plus élevé en plus de dix ans début octobre, contribuant de manière significative à la hausse du rendement des obligations à 10 ans. Des primes de durée plus élevées reflètent souvent des préoccupations concernant la durabilité budgétaire, une plus grande incertitude quant à la trajectoire future des taux ou une demande réduite pour les obligations du Trésor en tant qu’actif refuge.
Plusieurs participants du marché ont noté que la prime de sécurité traditionnellement associée à la dette du gouvernement américain semble avoir diminué. Ce phénomène, associé à de grands déficits persistants, a exigé des rendements plus élevés pour écouler la nouvelle offre. Le résultat est un plancher plus élevé pour les taux à long terme, même si les taux directeurs à court terme se stabilisent. Les investisseurs qui suivent de près la prime de durée la considèrent comme un moteur indépendant capable de maintenir le rendement du trésor à 10 ans à un niveau élevé, indépendamment des modifications modérées des prévisions d’inflation ou de croissance.
Les besoins d'emprunt fédéraux et les déficits proches de 2 billions de dollars maintiennent la pression sur l'offre
L'exercice fiscal 2026 est en voie de connaître un déficit proche ou supérieur à 2 billions de dollars, équivalent à environ 6 % du PIB. Les coûts d'intérêt nets ont déjà dépassé 1 billion de dollars au cours des onze premiers mois de l'exercice fiscal, reflétant les taux de coupon moyens plus élevés sur la dette en circulation. À mesure que les titres à rendement plus faible arrivent à échéance, le Trésor doit les refinancer aux taux actuels du marché, verrouillant ainsi des frais d'intérêt plus élevés. Cette dynamique crée une boucle de rétroaction dans laquelle des rendements plus élevés augmentent le déficit, ce qui nécessite à son tour une émission supplémentaire.
Le Bureau du budget du Congrès et des analystes privés ont souligné que des rendements soutenus au-dessus des hypothèses de référence augmenteraient les déficits cumulés de plusieurs milliers de milliards de dollars au cours de la prochaine décennie. La demande aux enchères est restée ordonnée, mais le volume massif d'émissions a contribué à des rendements plus élevés. Les participants au marché traitent de plus en plus l'offre fiscale comme un facteur structurel plutôt que comme une influence temporaire, ce qui soutient l'idée que les taux à long terme resteront supérieurs aux moyennes des années 2010.
Les dépenses en intelligence artificielle concurrencent les épargnes limitées
Les investissements à grande échelle dans les centres de données, les infrastructures énergétiques et les projets liés à l'IA ont augmenté la demande globale de capital. Les estimations placent l'émission de dettes corporatives liée à ces projets à des centaines de milliards de dollars, en concurrence directe avec l'offre de Trésor pour les fonds des investisseurs. La pression résultante sur les taux réels aide à expliquer une partie de la hausse des rendements nominaux. Les responsables de la Réserve fédérale ont reconnu que les dépenses liées à l'IA soutiennent la demande et pourraient se poursuivre pendant plusieurs années supplémentaires avant que les gains de productivité ne se matérialisent pleinement.
Cette concurrence pour les capitaux élève le taux d'intérêt neutre, le niveau auquel la politique n'est ni stimulante ni restrictive. Si le taux neutre a augmenté, alors un taux des fonds fédéraux donné exerce moins de restraint sur l'économie, nécessitant des taux de politique plus élevés ou des rendements à long terme plus élevés pour atteindre le même résultat d'inflation. Les marchés ont intégré ce raisonnement dans leur tarification, traitant l'investissement dans l'IA comme un soutien à moyen terme pour des rendements réels plus élevés.
Les marchés d'actions et les secteurs sensibles à la croissance absorbent le taux d'actualisation plus élevé
Des rendements plus élevés des obligations du Trésor augmentent le taux d'actualisation appliqué aux flux de trésorerie futurs des entreprises, en particulier pour les actions de croissance à durée plus longue. Les actions technologiques, déjà sous pression en raison de valorisations élevées, ont subi une vente supplémentaire après la publication des données sur l'inflation. Les indices boursiers plus larges ont également baissé alors que les investisseurs réévaluaient les implications de conditions financières plus strictes. Les institutions financières ont subi des pressions mitigées, car des taux plus élevés soutiennent les marges d'intérêt nettes pour certaines banques tout en augmentant les coûts de financement et les préoccupations créditoires pour d'autres.
Le rendement des obligations à 10 ans sert de référence pour de nombreux taux d'emprunt des entreprises et des consommateurs. À mesure qu'il augmente, les taux hypothécaires ont évolué vers des niveaux qui freinent l'activité immobilière, tandis que les taux des prêts automobiles et commerciaux ont également augmenté. Ces canaux transmettent des rendements obligataires plus élevés à une baisse plus lente de la consommation et des investissements avec un délai. Les participants au marché continuent de surveiller si l'effet cumulé des rendements plus élevés finira par ralentir suffisamment la croissance pour atténuer les pressions inflationnistes sans nécessiter de nouvelles mesures politiques agressives.
Les coûts des prêts hypothécaires et à la consommation augmentent en parallèle avec le rendement de référence
Les taux des prêts hypothécaires à taux fixe sur 30 ans suivent étroitement le rendement des obligations du Trésor à 10 ans, et la récente hausse a poussé ces taux vers 7,5 % dans certaines cotation de marché. Des coûts de financement immobilier plus élevés réduisent l'accessibilité, ralentissent les volumes de transactions et exercent une pression à la baisse sur les prix des logements au fil du temps. Les taux de crédit à la consommation pour les véhicules et les dettes renouvelables ont également augmenté, accroissant la charge mensuelle des ménages.
Ces développements surviennent alors que les bilans des ménages reflètent encore les effets résiduels de l'inflation précédente. La combinaison de coûts de la vie élevés et de taux de financement plus élevés peut peser sur les dépenses discrétionnaires. Les décideurs suivent attentivement ces canaux car ils font partie du mécanisme de transmission par lequel la politique monétaire influence la demande. Des rendements soutenus à des niveaux proches des actuels maintiendraient des conditions financières restrictives, même si le taux des fonds fédéraux reste inchangé à court terme.
La force du dollar et les répercussions mondiales des taux reflètent les perspectives de taux aux États-Unis
L'indice du dollar américain a atteint son niveau le plus élevé de l'année suite aux données sur l'inflation, les taux plus élevés attirant des flux de capitaux. Des conditions de dollar plus fortes resserrent les conditions financières pour les emprunteurs des marchés émergents et peuvent influencer les prix des matières premières exprimées en dollars. Les rendements des obligations européennes et des autres marchés développés ont également augmenté en réaction, illustrant la portée mondiale des évolutions des taux américains.
Les banques centrales à l'étranger font face à leurs propres défis d'inflation, mais le recul des rendements américains augmente l'attractivité relative des actifs en dollars. Cette dynamique peut contraindre d'autres banques centrales à réagir si la dépréciation de leur monnaie menace leurs objectifs d'inflation. Le résultat est un mouvement de resserrement mondial plus synchronisé que ce que les facteurs internes seuls pourraient produire.
Les contextes passés placent les rendements actuels près de leurs plus hauts niveaux depuis plusieurs décennies
Le rendement des obligations à 10 ans n'a pas maintenu des niveaux au-dessus de 5 % sur une période prolongée depuis le début des années 2000. Les pics intrajournaliers au début d'octobre ont atteint 5,33 à 5,36 %, marquant les niveaux les plus élevés en environ vingt-quatre ans. Le rendement des obligations à 30 ans a également approché des niveaux non vus depuis deux décennies. Ces jalons surviennent dans un contexte de dette fédérale bien plus élevée par rapport au PIB qu'à l'époque des précédents épisodes de rendements élevés.
Les investisseurs ayant une mémoire de marché plus courte pourraient considérer 5 % comme extrême, mais les moyennes historiques sur de plus longues périodes ont souvent été plus élevées. L’environnement actuel est différent car les niveaux d’endettement, la structure de la base d’investisseurs et le rôle du dollar en tant que devise de réserve ont tous évolué. La combinaison d’un endettement élevé et de rendements élevés crée une arithmétique budgétaire plus complexe que celle qui existait lorsque les ratios d’endettement étaient plus faibles.
La communication politique sous la présidence de Warsh met l'accent sur la dépendance aux données et la crédibilité de l'inflation
Le président Kevin Warsh a souligné que l'inflation est restée au-dessus de l'objectif pendant une période prolongée et que le comité doit rester confiant que les tendances sous-jacentes évoluent vers 2 %. Les responsables ont décrit la hausse des taux de septembre comme la suppression d'une dose d'accommodation plutôt qu'un changement décisif vers un territoire restrictif. Plusieurs intervenants ont indiqué que des réunions consécutives n'ont pas nécessairement à entraîner des modifications des taux, laissant ouverte la possibilité d'une pause en octobre suivie d'autres mesures ultérieurement.
Ce style de communication accorde une plus grande importance aux données entrantes qu'à une orientation explicite vers l'avenir. Les marchés ont réagi en réagissant plus violemment à chaque publication d'inflation. Cette approche vise à restaurer la crédibilité du mandat d'inflation tout en préservant la flexibilité. Son succès pour ancrer les attentes à plus long terme dépendra de l'évolution des prix et de la croissance dans les mois à venir.
Conditions financières et perspectives des marchés de capitaux
Des rendements plus élevés des obligations du Trésor resserrent les conditions financières globales en augmentant simultanément le coût du capital propre et du capital endetté. Les spreads de crédit sont restés relativement maîtrisés, ce qui indique que les investisseurs considèrent toujours les bilans des entreprises comme solides, mais le niveau absolu des taux a élevé le seuil de rentabilité requis pour les nouveaux projets d'investissement. Le financement du capital-investissement, de l'immobilier et des infrastructures fait face à des coûts plus élevés qui pourraient ralentir les opérations.
Pour la construction de portefeuille, l'environnement à rendement plus élevé rétablit une composante de revenu significative dans les allocations à revenu fixe après des années de taux bas. Dans le même temps, la volatilité des prix a augmenté alors que le marché intègre les signaux successifs sur l'inflation et la politique monétaire. Les investisseurs continuent de peser le bénéfice du revenu contre le risque de nouvelles hausses des rendements si l'inflation s'avère plus persistante que ce que les prix actuels anticipent.
🔥 Au-delà des titres : ce que KuCoin 5.0 signifie pour vous
Les actualités du marché évoluent rapidement — mais où vous agissez dessus compte tout autant. Ce octobre, KuCoin lance KuCoin 5.0, transformant KuCoin en une plateforme entièrement重构. Voici ce qui change réellement pour vous :
-
Un seul compte pour tout. Les anciennes plateformes répartissaient votre argent entre des comptes séparés « spot », « marge » et « futures » et s'attendaient à ce que vous compreniez pourquoi. Le compte unifié de KuCoin 5.0 élimine complètement cela — déposez une seule fois, et tout est simplement disponible (actuellement uniquement disponible pour les VIP).
-
Actions, indices et matières premières. KuCoin 5.0 s'étend au-delà du crypto vers les marchés mondiaux. Lorsque le crypto stagne et que les actions progressent (ou l'inverse), vous effectuez une rotation en quelques minutes au lieu d'ouvrir un compte de courtage et d'attendre des jours pour les voies monétaires.
-
Actifs du monde réel (RWA). Une exposition tokenisée à des actifs traditionnels comme les matières premières, directement dans votre compte crypto. L’un des segments à la croissance la plus rapide de la finance mondiale n’est plus réservé aux institutions — vous y accédez depuis le même solde que celui que vous utilisez pour trader.
-
Gagnez tout en apprenant. Pas prêt à trader ? KCUSD permet à vos stablecoins de générer des intérêts quotidiens, avec un auto-compound. La méthode la moins stressante pour faire travailler vos dépôts inactifs avec un rendement de 4 %.
-
Un assistant IA en langage simple. Posez des questions, obtenez du contexte sur le marché, comprenez ce que vous voyez — intégré à la plateforme, aucun jargon nécessaire.
-
Une application qui ne submerge pas. Plus rapide, plus propre et cohérente — intuitive dès le premier toucher, sans besoin de tutoriel.
-
Sécurité que vous pouvez vérifier, et non seulement confier. Une entité européenne autorisée MiCAR, Proof of Reserves que vous pouvez vérifier vous-même, et une sécurité certifiée au niveau international (SOC 2 Type II, ISO 27001:2022).
Créez votre compte en quelques minutes — et commencez sur la plateforme conçue pour où va la crypto, pas où elle en est venue.
FAQ
Comment le rapport CPI de septembre 2026 a-t-il spécifiquement affecté les rendements des obligations du Trésor le jour de sa publication ?
Le rapport a révélé une hausse de 3,7 % sur un an et une augmentation de 0,6 % sur un mois, toutes deux plus fortes que prévues dans les composantes sous-jacentes. La forte contribution de l'essence a poussé l'indicateur global à la hausse, tandis que l'inflation sous-jacente s'est également renforcée. Les marchés ont réagi en vendant des obligations du Trésor, faisant monter le rendement à 10 ans d'environ neuf points de base pour atteindre la zone de 5,3 % lors des premiers échanges. La probabilité d'un relèvement proche de la Fed a augmenté de manière significative avant de se corriger partiellement au cours de la session.
Quel rôle la hausse des prix de l'énergie a-t-elle joué dans la récente augmentation des rendements ?
L'essence a augmenté de 9,1 % en septembre et a représenté plus de la moitié de l'augmentation mensuelle de l'IPC. Les prix de l'énergie plus larges ont progressé de 5,2 %, reflétant des prix du pétrole élevés liés aux tensions géopolitiques en cours. Ces pressions sur les coûts se répercutent sur les dépenses de transport et de production et ont maintenu l'inflation globale à un niveau élevé, soutenant des attentes plus élevées en matière de taux et donc des rendements obligataires plus élevés.
Pourquoi le terme premium est-il devenu plus important pour expliquer les taux à plus long terme plus élevés ?
Le terme premium représente le rendement supplémentaire que les investisseurs exigent en raison de l'incertitude liée aux taux d'intérêt et à l'inflation sur des horizons plus longs. Les estimations récentes montrent qu'il atteint des niveaux pluriannuels élevés, reflétant les préoccupations concernant les déficits budgétaires, la baisse de la demande d'actifs refuges et une plus grande incertitude politique. Ce composant a contribué de manière indépendante à la hausse du rendement à 10 ans au-delà des attentes pures liées aux taux directeurs.
Quel est le montant du déficit fédéral actuel et comment influence-t-il les rendements ?
L'exercice fiscal 2026 enregistre un déficit proche de deux billions de dollars, soit environ six pour cent du PIB. De grands volumes d'émission exigent des rendements plus élevés pour attirer une demande suffisante. L'augmentation des coûts nets d'intérêt élargit davantage le déficit, créant une dynamique auto-renforçante que les marchés ont commencé à intégrer plus explicitement dans les taux à plus long terme.
Comment l'investissement basé sur l'intelligence artificielle affecte-t-il les rendements du Trésor ?
Les dépenses de capital importantes sur les centres de données et les infrastructures associées concurrencent l'emprunt gouvernemental pour les épargnes disponibles. Cette demande supplémentaire de capital soutient des taux d'intérêt réels plus élevés. Les responsables et les analystes ont cité l'ampleur des dépenses liées à l'IA comme un facteur augmentant le taux neutre et contribuant à la hausse des rendements nominaux.
Quel est le prix actuel du marché pour les actions de la Réserve fédérale d'ici la fin de l'année ?
Après les données de l'IPC de septembre, les probabilités d'une hausse à la réunion de fin octobre ont augmenté dans la fourchette des hauteurs des années trente à basse cinquantaine pour ensuite se modérer. Les marchés continuent d'attribuer une probabilité élevée à au moins une hausse supplémentaire d'ici la fin de 2026, conformément à la projection médiane du résumé des projections économiques de septembre.
Avertissement : Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement. Les investissements comportent des risques. Veuillez effectuer vos propres recherches (DYOR).
Avertissement : Pour votre confort, cette page a été traduite à l'aide de la technologie IA. Pour obtenir les informations à la source, consultez la version anglaise originale.