

Citrini Research : Briser le mur : UNI, AAVE et HYPE pourraient-ils bénéficier de la montée de la finance onchain ?
Introduction
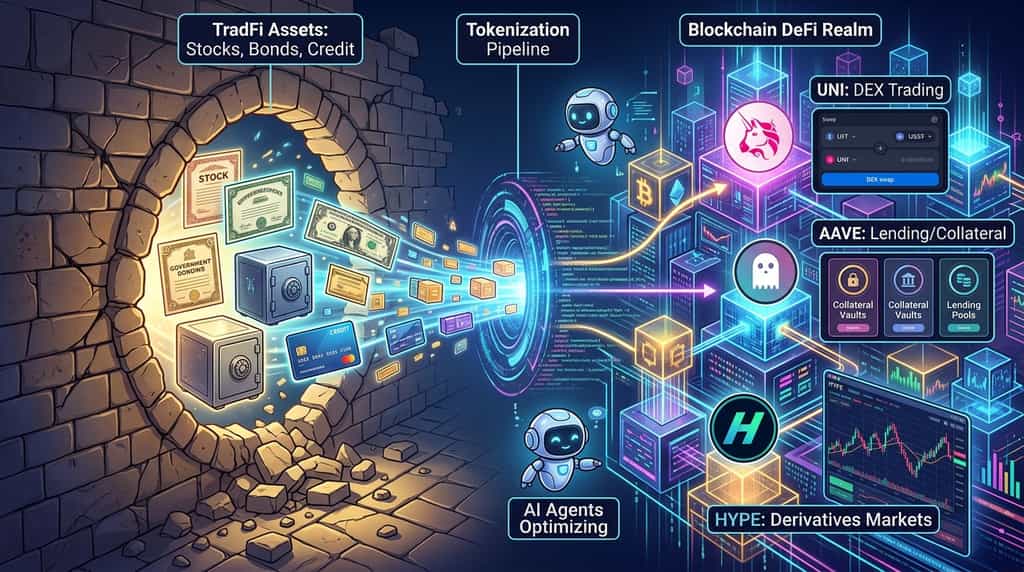
Et si la prochaine grande opportunité d'investissement crypto ne venait pas d'une autre devise numérique, mais de l'intégration sur la blockchain d'actions, d'obligations, de crédit et d'autres actifs financiers traditionnels ? Dans son rapport du 8 octobre 2026, Breaking the Wall, Citrini Research soutient que la convergence de la finance traditionnelle (TradFi), de la finance décentralisée (DeFi) et des agents IA pourrait enfin donner à l'infrastructure blockchain un objectif concret et convaincant. La question d'investissement n'est plus simplement de savoir si la tokenisation des actifs se développera, mais quels protocoles pourront capter la valeur économique résultante.
Trois jetons crypto méritent une attention particulière dans le cadre de cette thèse : UNI de Uniswap, AAVE d’Aave et HYPE de Hyperliquid. UNI pourrait bénéficier d’une activité de trading onchain accrue et de mécanismes de frais de protocole ; AAVE pourrait profiter de la demande pour l’infrastructure de prêt et de garantie ; et HYPE pourrait tirer parti si les actifs tokenisés stimulent davantage l’activité de trading sur les marchés de Hyperliquid. Ce sont des bénéficiaires potentiels, pas des gagnants garantis. L’adoption de la tokenisation ne se traduit pas automatiquement par une appréciation des jetons, et la solidité de chaque argument d’investissement dépend de la capacité de son protocole à capter les frais, les utilisateurs et une demande durable.
Que signifie le rapport de Citrini Research intitulé « Breaking the Wall » pour la crypto ?
L'argument central de Citrini Research est que la tokenisation pourrait transformer les blockchains d'une infrastructure de trading crypto relativement isolée en fondement pour une activité financière plus large. Son rapport du 8 octobre, « Breaking the Wall », relie trois évolutions : le déplacement d'actifs financiers traditionnels sur la blockchain, le renforcement des applications décentralisées et la capacité croissante des agents IA à interagir avec des systèmes financiers programmables.
Pourquoi la tokenisation d'actifs pourrait-elle modifier le rôle de la blockchain ?
La tokenisation d'actifs représente des droits de propriété ou une exposition économique à des actifs par le biais de jetons basés sur la blockchain. Selon la structure juridique, l'actif sous-jacent peut être une action, une obligation d'État, un fonds du marché monétaire, un bien immobilier ou un instrument de crédit.
Le bénéfice potentiel va au-delà de la création d'une représentation numérique d'un actif existant. Les actifs tokenisés peuvent devenir programmables, transférables entre applications compatibles et potentiellement utilisables comme garantie sur les marchés financiers sur chaîne. Cela crée des opportunités de combiner le trading, le prêt, les paiements et la gestion d'actifs au sein d'une infrastructure partagée.
Par exemple, une action tokenisée pourrait être négociée via un lieu en ligne éligible et, si le produit et le protocole le permettent, déposée comme garantie pour emprunter une stablecoin. Cette stablecoin pourrait ensuite être utilisée pour une autre transaction sans que l'investisseur doive liquider la position initiale. La fonctionnalité réelle dépend des droits légaux du token, des restrictions de transfert, du support du protocole et des réglementations applicables.
La direction institutionnelle devient plus concrète. Le 17 septembre 2026, la Commission des valeurs mobilières des États-Unis a annoncé une exemption d'innovation temporaire et conditionnelle pour faciliter la négociation de certaines actions du système national de marché tokenisées via des plateformes qualifiées. Cette exemption est limitée et soumise à des conditions ; elle ne constitue pas une approbation générale de chaque titre tokenisé ou plateforme de négociation décentralisée.
Ce développement soutient la thèse plus large de la tokenisation : l'infrastructure blockchain est de plus en plus considérée pour des fonctions de marchés financiers réglementés, et non seulement pour des transferts de cryptomonnaies natives.
Pourquoi la montée des agents IA est-elle importante ?
Les agents IA pourraient élargir la base d'utilisateurs potentielle pour les infrastructures financières sur chaîne, car ils peuvent exécuter des tâches pilotées par logiciel en continu, sous réserve des autorisations, des intégrations disponibles et des contrôles de sécurité.
Un investisseur humain peut comparer les taux d'intérêt, déplacer des stablecoins, échanger des actifs ou rééquilibrer un portefeuille manuellement. Un agent financier autorisé peut effectuer des tâches similaires de manière programmatique, en interagissant potentiellement avec plusieurs protocoles sans que l'utilisateur doive utiliser chaque interface individuellement.
Cela crée une boucle de rétroaction possible. Plus d'actifs tokenisés génèrent davantage d'opportunités pour le trading automatisé et la gestion de portefeuille. Une activité automatisée accrue peut augmenter la demande de liquidité, de données de marché, de prêt et de règlement. Ces besoins, à leur tour, pourraient générer une demande supplémentaire pour des applications financières basées sur la blockchain.
Cependant, l'adoption de l'IA ne garantit pas que les blockchains publiques ou les jetons crypto capteront la valeur résultante. Les institutions financières traditionnelles peuvent construire leur propre infrastructure programmable, et des intermédiaires réglementés peuvent rester nécessaires pour la garde, la vérification d'identité, l'émission d'actifs et la conformité.
La question d'investissement est donc de savoir quels protocoles cryptographiques peuvent offrir une infrastructure compétitive et capter une valeur économique mesurable à partir de l'activité supplémentaire.
Quels jetons crypto pourraient le plus bénéficier de la tokenisation d'actifs ?
UNI, AAVE et HYPE sont les trois candidats les plus intéressants à examiner, car ils offrent une exposition à différentes couches de la finance sur chaîne : la liquidité des échanges décentralisés, les infrastructures de prêt et de garantie, et les marchés de trading. Leur potentiel de hausse dépend de la capacité de la tokenisation à générer une activité supplémentaire qui se traduise par une économie de protocole ou une demande de jeton plus forte.
| Token | Exposition du protocole | Catalyse potentiel de tokenisation | Question principale de capture de valeur |
| UNI | Échange décentralisé Uniswap | Plus d'actifs tokenisés et d'échanges onchain | La génération de transactions supplémentaires crée-t-elle des brûlures significatives d'UNI ou une autre demande de jeton ? |
| AAVE | Marchés de prêt et de garantie | Titres tokenisés utilisés sur les marchés de prêt éligibles | Une activité de prêt supplémentaire renforce-t-elle la capture de valeur économique d'AAVE ? |
| HYPE | Infrastructure de trading Hyperliquid | Plus de marchés d'actifs tokenisés et d'activité dérivée | Une activité accrue soutient-elle la demande HYPE motivée par les frais et la réduction de l'offre ? |
Ces jetons ne sont pas des paris interchangeables. UNI est lié à l'activité et à la gouvernance d'une exchange décentralisée, AAVE à l'infrastructure de prêt, et HYPE à un écosystème axé sur le trading. Chacun possède un mécanisme distinct par lequel la tokenisation pourrait influencer son économie.
UNI pourrait-il bénéficier de la croissance du commerce d'actifs tokenisés ?
UNI pourrait bénéficier si les actifs tokenisés augmentent l'activité de trading sur Uniswap et que les mécanismes de frais du protocole capturent une partie de cette croissance. En tant que protocole d'échange décentralisé, Uniswap fournit une infrastructure de liquidité pour échanger des actifs sur chaîne compatibles. Une gamme plus large d'actifs tokenisés pourrait créer davantage d'opportunités pour les paires de trading, la fourniture de liquidité et les transactions entre titres tokenisés et stablecoins.
La distinction importante est entre la croissance du trading onchain et la croissance de l'activité propre d'Uniswap. Les actions tokenisées pourraient être échangées sur des plateformes spécialisées, des systèmes autorisés ou des échanges décentralisés concurrents sans générer un volume significatif pour Uniswap. Les émetteurs d'actifs pourraient également restreindre les transferts ou le trading aux participants autorisés, limitant ainsi la capacité d'un token à être utilisé dans des piscines de liquidité sans autorisation.
Le mécanisme de capture de valeur de l'UNI est également pertinent. Selon la documentation officielle des développeurs Uniswap, l'UNI est le jeton de gouvernance du protocole, et les frais du protocole collectés dans le cadre du mécanisme de frais actif sont utilisés dans un processus qui brûle de l'UNI. La documentation explique que les frais du protocole sont actifs sur les pools Uniswap v2 et certains pools v3, tandis que l'architecture globale des frais peut être étendue par la gouvernance.
Cela établit un lien potentiel entre une activité accrue du protocole et une réduction de l'offre de UNI. Si les actifs tokenisés augmentent de manière significative le volume sur les pools avec frais activés, les frais de protocole résultants pourraient augmenter le montant de UNI brûlé, tous autres facteurs restant égaux.
Cependant, un volume de trading plus élevé ne se traduit pas automatiquement par des brûlures proportionnellement plus importantes. La couverture des pools avec frais, les paramètres de frais, la composition des paires de trading, les incitations à la liquidité et les décisions de gouvernance influencent tous le résultat. Les détenteurs d'UNI ne reçoivent pas non plus automatiquement une part proportionnelle des revenus du protocole.
Implication d'investissement : UNI offre un moyen potentiel d'obtenir une exposition à la tokenisation via le trading au comptant décentralisé. La preuve la plus forte de sa thèse serait une croissance soutenue du trading d'actifs tokenisés sur Uniswap, une augmentation des frais générés sur les pools éligibles, et une augmentation mesurable des brûlures d'UNI par rapport à l'offre.
AAVE pourrait-il bénéficier de l'utilisation de titres tokenisés comme garantie ?
AAVE pourrait bénéficier si les titres tokenisés et d'autres actifs du monde réel deviennent des garanties utilisables sur des marchés de prêt réglementés ou autorisés. La tokenisation permet de représenter des actifs financiers sur chaîne, mais les protocoles de prêt fournissent l'infrastructure supplémentaire nécessaire pour transformer les actifs éligibles en capacité d'emprunt.
Le marché Horizon d'Aave, orienté institutionnel, est particulièrement pertinent car il est conçu pour permettre aux participants qualifiés de fournir des actifs réels tokenisés autorisés comme garantie et d'emprunter des stablecoins via une couche de liquidité séparée. L'architecture du marché vise à relier l'accès aux actifs réglementés à la liquidité décentralisée tout en préservant les restrictions au niveau des actifs.
Un exemple concret est apparu le 25 septembre 2026. Selon l'annonce officielle d'Aave, sept actions tokenisées de Coinbase représentant des entreprises technologiques américaines sont devenues disponibles comme garantie pour emprunter de l'USDC sur Aave v4 sur Base. L'annonce a identifié Chainlink comme fournisseur d'oracle officiel pour ces actifs tokenisés et a indiqué que les produits étaient disponibles dans les juridictions éligibles en dehors des États-Unis.
Cette intégration démontre une connexion réelle entre les actions tokenisées et le prêt DeFi. Plutôt que de simplement échanger un jeton qui suit ou représente une action, les utilisateurs éligibles peuvent potentiellement utiliser le jeton pour accéder à une liquidité sans vendre leur exposition.
Le bénéfice potentiel pour Aave réside dans une demande accrue pour les marchés de prêt, la gestion des collatéraux, la liquidité et l'infrastructure de risque. Si les actifs tokenisés deviennent plus largement acceptés comme collatéraux, les protocoles capables de gérer les restrictions spécifiques aux actifs et les paramètres de risque pourraient devenir plus importants.
Mais la croissance de l'activité de prêt d'Aave n'est pas identique à la croissance du prix du jeton AAVE. La capture de valeur du jeton dépend des décisions de gouvernance, de l'économie du protocole, de la demande du marché et de la relation entre les revenus et les avantages pour les détenteurs de jetons. L'éligibilité des actifs reste également limitée par la juridiction, les exigences des émetteurs, les paramètres de garantie, la liquidité et la fiabilité des oracles.
Implication d'investissement : AAVE offre un accès à la couche d'infrastructure financière de la tokenisation. Les indicateurs pertinents incluent la croissance des collatéraux tokenisés fournis à Aave, les activités d'emprunt contre ces collatéraux, les revenus du protocole ajustés au risque, et les décisions de gouvernance qui influencent la capture de valeur économique d'AAVE.
HYPE pourrait-il bénéficier de l'expansion des marchés d'actifs tokenisés ?
HYPE pourrait bénéficier si la tokenisation génère davantage d'activité de trading sur Hyperliquid, notamment alors que la plateforme s'étend au-delà des marchés traditionnels de cryptomonnaies. La thèse principale est que les actifs financiers tokenisés et les dérivés onchain pourraient attirer des traders cherchant un accès à un éventail plus large de marchés via une infrastructure de trading native à la cryptomonnaie.
Citrini Research met en lumière le rôle d'Hyperliquid dans la démonstration de la manière dont les plateformes de crypto-monnaies peuvent assurer la découverte des prix pour des actifs au-delà des crypto-monnaies natives. Son rapport décrit comment Hyperliquid est devenu un lieu majeur de découverte des prix du pétrole brut pendant l'escalade du conflit en Iran un week-end de mars 2026, lorsque de nombreux marchés traditionnels étaient fermés. Le point plus large est que le trading 24/7 peut devenir précieux lorsque les participants au marché doivent réagir à des événements en dehors des heures d'ouverture conventionnelles des bourses.
L'infrastructure de Hyperliquid offre également un chemin potentiel pour l'émergence de nouveaux marchés. Dans le cadre de HIP-3, son cadre de perpetuals déployés par les constructeurs, les constructeurs éligibles peuvent déployer des marchés de futures perpétuels avec leurs propres définitions de marché, configurations d'oracle et paramètres opérationnels. Cela pourrait soutenir une gamme plus large de marchés dérivés, à condition que l'actif sous-jacent dispose d'un prix de référence fiable et que le marché satisfasse aux exigences pertinentes.
La tokenisation pourrait renforcer cette opportunité en élargissant les actifs auxquels les traders peuvent accéder via des plateformes onchain. Toutefois, les actifs spot tokenisés et les futures perpétuels sont des produits différents. Un contrat perpétuel peut offrir une exposition aux prix sans conférer la propriété de l’action sous-jacente ou d’un autre actif. La disponibilité sur le marché ne signifie pas non plus qu’un produit est légalement accessible à tous les utilisateurs ou juridictions.
La liaison économique de HYPE est un autre élément important à considérer. Selon la documentation officielle des frais de Hyperliquid, les frais de Trading sont dirigés vers des destinations désignées de l'écosystème, notamment le fonds d'assistance, qui convertit les frais en HYPE et brûle les jetons acquis. La répartition précise dépend du produit et du mécanisme de frais.
Si les marchés d'actifs tokenisés génèrent une activité commerciale supplémentaire, et que cette activité produit des frais nets supplémentaires qui soutiennent les achats et les brûlures de HYPE, le jeton pourrait bénéficier à la fois d'une demande accrue dans l'écosystème et d'une offre réduite. Toutefois, la concurrence, les remises sur les frais, la qualité du marché, l'économie des développeurs et la proportion du volume qui génère une valeur au niveau du protocole comptent toutes.
Implication d'investissement : HYPE offre une exposition à la couche de trading et de dérivés de la thèse de la tokenisation. Les indicateurs à surveiller incluent un volume soutenu sur les marchés non cryptos, la croissance des marchés déployés, la génération de frais et le montant de HYPE acheté et brûlé via les mécanismes du protocole.
Au-delà des headlines : ce que KuCoin 5.0 signifie pour vous
Les actualités du marché évoluent rapidement — mais où vous agissez dessus compte tout autant. Ce octobre, KuCoin lance KuCoin 5.0, transformant KuCoin en une plateforme entièrement重构. Voici ce qui change réellement pour vous :
-
Un seul compte pour tout. Les anciennes plateformes répartissaient votre argent entre des comptes séparés « spot », « marge » et « futures » et s'attendaient à ce que vous compreniez pourquoi. Le compte unifié de KuCoin 5.0 élimine entièrement cela — déposez une fois, et tout est simplement disponible (actuellement uniquement disponible pour les VIP).
-
Actions, indices et matières premières. KuCoin 5.0 s'étend au-delà du crypto vers les marchés mondiaux. Lorsque le crypto stagne et que les actions progressent (ou l'inverse), vous effectuez une rotation en quelques minutes au lieu d'ouvrir un compte de courtage et d'attendre des jours pour les voies monétaires.
-
Actifs du monde réel (RWA). Une exposition tokenisée à des actifs traditionnels comme les matières premières, directement dans votre compte crypto. L’un des segments à la croissance la plus rapide de la finance mondiale n’est plus réservé aux institutions — vous y accédez depuis le même solde que celui que vous utilisez pour trader.
-
Gagnez tout en apprenant. Pas prêt à trader ? KCUSD permet à vos stablecoins de générer des intérêts quotidiens, avec un auto-compound. La manière la moins stressante de faire travailler vos dépôts inactifs pour un rendement de 4 %.
-
Un assistant IA en langage simple. Posez des questions, obtenez du contexte sur le marché, comprenez ce que vous voyez — intégré à la plateforme, aucun jargon requis.
-
Une application qui ne submerge pas. Plus rapide, plus propre et cohérente — intuitive dès le premier toucher, sans besoin de tutoriel.
-
Sécurité que vous pouvez vérifier, et non seulement confier. Une entité européenne autorisée MiCAR, Proof of Reserves que vous pouvez vérifier vous-même, et une sécurité certifiée internationalement (SOC 2 Type II, ISO 27001:2022).
Créez votre compte en quelques minutes — et commencez sur la plateforme conçue pour où va la crypto, pas où elle en est venue.
Conclusion
Le rapport « Breaking the Wall » de Citrini Research présente une thèse convaincante : la convergence de la finance traditionnelle, de l'infrastructure blockchain et des agents IA pourrait élargir le rôle de la crypto au-delà des actifs numériques natifs. Alors que les actions, les obligations et d'autres produits financiers migrent sur blockchain, la demande résultante pour le trading, le prêt, la gestion de garanties et le règlement pourrait créer des opportunités pour les protocoles DeFi établis.
UNI, AAVE et HYPE se distinguent car ils offrent une exposition à différentes couches de cette infrastructure financière émergente. UNI pourrait bénéficier d'une augmentation du trading décentralisé et de la destruction de jetons liée aux frais. AAVE pourrait gagner avec l'utilisation d'actifs tokenisés comme garantie sur les marchés de prêt éligibles. HYPE pourrait bénéficier si les marchés financiers tokenisés stimulent une activité de trading supplémentaire et soutiennent son économie de jetons basée sur les frais.
Cependant, aucun de ces résultats n'est garanti. La tokenisation peut se développer sans générer de valeur significative pour un token particulier, et les contraintes réglementaires, la concurrence, la liquidité et l'évaluation peuvent tous influencer la performance des investissements.
La manière la plus utile d'évaluer cette opportunité est de suivre les preuves économiques. Surveillez l'utilisation du protocole, la génération de frais, la capture de valeur spécifique au jeton et la durabilité de l'adoption, plutôt que de vous appuyer uniquement sur une narration industrielle générale. La tokenisation peut redéfinir l'infrastructure financière, mais identifier quels crypto-actifs en capturent la valeur exige une analyse au niveau du protocole et une gestion rigoureuse des risques.
FAQ
1. Quelle est la différence entre les actions tokenisées et les futures perpétuels sur actions ?
Les actions tokenisées peuvent représenter des droits de propriété ou une exposition économique aux actions sous-jacentes, selon leur structure juridique. Les futures perpétuels sur actions sont des dérivés qui offrent une exposition aux prix sans nécessairement accorder la propriété des actions sous-jacentes. Les investisseurs doivent examiner les droits juridiques spécifiques du produit, sa méthode de règlement et ses exigences de garantie.
2. Les actifs tokenisés peuvent-ils être échangés 24/7 ?
Certains actifs tokenisés et dérivés peuvent être échangés en continu sur les plateformes éligibles, mais leur disponibilité dépend du produit, du support, de la liquidité et des restrictions applicables. Le fonctionnement continu de la blockchain ne garantit pas un échange ininterrompu ni un accès continu à chaque marché financier sous-jacent.
3. Les actions tokenisées peuvent-elles être utilisées comme garantie dans la DeFi ?
Oui, certaines actions tokenisées peuvent être utilisées comme garantie sur les marchés de prêt pris en charge. Par exemple, Aave a annoncé en septembre 2026 que sept actions tokenisées de Coinbase étaient disponibles comme garantie pour emprunter de l'USDC sur Aave v4 sur Base. L'éligibilité dépend de l'actif, du protocole, de la juridiction et des exigences de l'utilisateur.
4. L'achat de UNI, AAVE ou HYPE confère-t-il aux investisseurs la propriété des actifs des protocoles sous-jacents ?
Non. La détention de ces jetons ne confère pas automatiquement la propriété d'actions tokenisées, d'actifs de protocole ou un droit proportionnel sur tous les revenus du protocole. Les droits et les avantages économiques des jetons varient selon les projets et doivent être vérifiés via la documentation officielle et les décisions de gouvernance.
5. Comment les investisseurs peuvent-ils déterminer si l'adoption de la tokenisation est durable ?
Les investisseurs peuvent suivre les activités récurrentes sur la chaîne, la croissance des actifs réellement utilisés par les applications financières, les revenus des protocoles, la liquidité et les signes d'une participation continue après la baisse des incitations. L'adoption durable est plus crédible lorsque l'utilisation réelle et la demande économique s'améliorent ensemble, plutôt que lorsque l'activité augmente temporairement en raison de la spéculation.
Avertissement : Cet article a uniquement une finalité informative et ne constitue pas un conseil financier, juridique ou en matière d'investissement. Les marchés de cryptomonnaies sont volatils, et la tokenisation ne garantit pas une appréciation du prix de tout actif numérique. Effectuez toujours vos propres recherches avant d'interagir avec des actifs numériques.
Avertissement : Pour votre confort, cette page a été traduite à l'aide de la technologie IA. Pour obtenir les informations à la source, consultez la version anglaise originale.