

Pourquoi les indices S&P 500 et Nasdaq ont-ils chuté le 2 novembre 2026, malgré une baisse de 7,6 % des prix du pétrole ? Explication de la vente massive liée à l'IA
Introduction
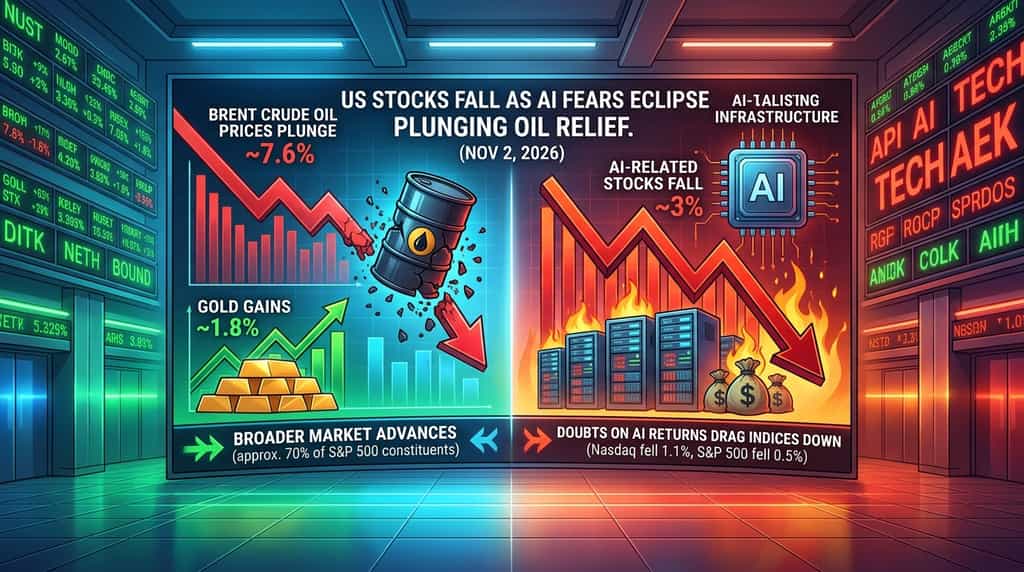
Pourquoi les actions américaines ont-elles chuté le 2 novembre 2026, alors que les prix du pétrole brut Brent ont plongé d’environ 7,6 % et que l’or a gagné environ 1,8 % ? La réponse réside dans deux forces opposées qui façonnent les marchés financiers : une atténuation des préoccupations géopolitiques et inflationnistes, et une augmentation des doutes concernant les rendements des investissements massifs dans l’intelligence artificielle (IA). Le Nasdaq Composite a reculé de 1,1 % et le S&P 500 a baissé de 0,5 %, tandis que le Dow Jones Industrial Average a progressé de 0,4 %.
La contradiction apparente reflète une divergence significative sous les chiffres de l'indice principal. Les prix plus bas du pétrole ont soutenu les entreprises exposées aux coûts de carburant et de transport, et environ 70 % des composantes du S&P 500 ont progressé. Toutefois, les actions liées à l'IA ont chuté d'environ 3 %, pesant sur les indices fortement orientés technologie. Les investisseurs distinguaient de plus en plus les entreprises bénéficiant de coûts opérationnels plus faibles des entreprises technologiques qui doivent encore démontrer que leurs énormes investissements en IA peuvent générer des revenus et des flux de trésorerie suffisants.
Pourquoi les actions américaines ont-elles chuté le 2 novembre malgré une baisse des prix du pétrole ?
Les actions américaines ont reculé car la pression de vente sur les grandes entreprises technologiques et liées à l'IA a surpassé les gains dans de nombreux autres secteurs. La baisse des prix du pétrole a amélioré les perspectives pour les entreprises exposées aux coûts énergétiques, mais elle n'a pas résolu les préoccupations concernant les dépenses en capital pour l'IA, les besoins de financement et la rentabilité future.
La plus forte baisse du Nasdaq reflète sa plus grande exposition aux entreprises technologiques et à croissance. Le S&P 500 a également subi une pression car sa pondération capitalisation donne à ses plus grandes composantes une influence substantielle sur l'indice. Lorsque plusieurs actions technologiques fortement pondérées chutent simultanément, leurs pertes peuvent dépasser les gains parmi des centaines de composantes plus petites.
La hausse du Dow illustre pourquoi la séance ne doit pas être interprétée comme une vente généralisée sur l'ensemble du marché actions américain. Sa composition et sa méthode de pondération différentes ont permis à la hausse d'autres grandes entreprises de compenser la faiblesse de certains actifs technologiques. Le marché plus large montrait des signes de reprise, même si les indices technologiques principaux restaient sous pression.
La distinction est importante pour interpréter le sentiment du marché. Une baisse de l'indice ne signifie pas nécessairement que la plupart des entreprises cotées perdent de la valeur. Le 2 novembre, la performance interne du marché était nettement plus forte que ce que suggéraient les chiffres de clôture du S&P 500 et du Nasdaq.
Pourquoi le retrait de l'IA a-t-il surpassé l'impact positif de la baisse des prix du pétrole ?
La vente d'actifs liés à l'IA a surpassé le soulagement du marché plus large, car les investisseurs se demandaient si les investissements massifs dans l'infrastructure de l'IA génèreraient des rendements financiers suffisants. Des prix du pétrole plus bas peuvent améliorer l'environnement macroéconomique, mais ils ne répondent pas aux questions concernant la rentabilité des centres de données, de la capacité de calcul, des logiciels d'IA et du financement utilisé pour les construire.
La divergence du marché du 2 novembre a été particulièrement révélatrice. Environ 70 % des composantes du S&P 500 ont progressé, tandis que les actions liées à l'IA, en tant que groupe, ont reculé d'environ 3 %. Parallèlement, le S&P 500 hors composantes liées à l'IA a gagné environ 1 % sur la même période. Ces chiffres indiquent que la faiblesse était concentrée dans un groupe spécifique d'entreprises technologiques influentes et liées à l'IA, et non représentative de l'ensemble du marché.
Cette distinction explique également pourquoi le Nasdaq a chuté plus fortement que le Dow. Le Nasdaq présente une exposition importante à des entreprises technologiques dont les valorisations sont sensibles aux attentes concernant la croissance future des bénéfices. Lorsque les investisseurs réévaluent les rendements des investissements dans l'IA, les entreprises liées au cycle de l'infrastructure de l'IA peuvent subir une pression à la vente, même si d'autres secteurs bénéficient d'améliorations des conditions économiques.
Trois questions sont particulièrement importantes dans le débat actuel sur l'évaluation de l'IA :
-
Les entreprises d'IA peuvent-elles générer suffisamment de revenus pour justifier leurs dépenses en capital ?
Les investisseurs demandent de plus en plus si les dépenses en infrastructure IA peuvent se traduire par des revenus durables et des bénéfices opérationnels. La construction de centres de données exige des investissements importants en matériel informatique, en équipements de réseau, en électricité, en systèmes de refroidissement et en installations physiques. Ces coûts peuvent être engagés bien avant que l'infrastructure résultante ne génère suffisamment de revenus pour justifier l'investissement.
L'opportunité commerciale est considérable, mais le moment des rendements reste incertain. Les entreprises technologiques doivent démontrer que les clients sont prêts à payer pour les services d'IA, que l'utilisation peut s'étendre de manière durable et que la croissance des revenus peut suivre le rythme des coûts d'infrastructure. Une forte demande en calcul IA ne garantit pas automatiquement que chaque investissement dans l'infrastructure produira des rendements attractifs.
Les résultats du troisième trimestre 2026 d'Alphabet fournissent un exemple utile de cette tension. Selon son transcript officiel de la conférence téléphonique des résultats du T3 2026, Alphabet a déclaré une dépense en immobilisations trimestrielle de 51,4 milliards de dollars, la majeure partie des dépenses étant orientée vers l'infrastructure technique soutenant l'IA. L'entreprise a également déclaré un flux de trésorerie libre négatif de 9,1 milliards de dollars pour le trimestre, reflétant principalement son programme d'investissements en immobilisations et d'autres facteurs de flux de trésorerie.
Alphabet a souligné que les investissements dans l'IA soutenaient la demande à travers la Recherche, Google Cloud et ses produits d'abonnement. Ces chiffres ne démontrent donc pas que ses investissements sont improductifs. Au contraire, ils illustrent l'ampleur des dépenses et expliquent pourquoi les investisseurs examinent la relation entre la croissance des revenus liés à l'IA, les coûts d'infrastructure et le cash-flow libre.
-
Les entreprises d'infrastructure IA deviennent-elles de plus en plus dépendantes du financement externe ?
Le financement est devenu une autre composante importante du débat sur l'investissement dans l'IA. La construction d'infrastructures à une échelle sans précédent peut obliger les entreprises à utiliser leur flux de trésorerie opérationnel, la dette, l'émission d'actions, les paiements anticipés des clients et d'autres accords de financement. Les investisseurs doivent prendre en compte non seulement les revenus potentiels issus des nouvelles infrastructures, mais aussi les obligations financières créées pour les construire.
Oracle fournit un exemple récent. Lors de sa journée investisseurs du 28 octobre 2026, l'entreprise a présenté ses attentes en matière de croissance à long terme substantielle, tout en abordant ses besoins en capital. Selon l'annonce officielle d'Oracle sur sa journée investisseurs, Oracle prévoit de limiter le financement supplémentaire sur les marchés des capitaux pour son cycle d'investissement FY2027-FY2030 à 20 milliards de dollars, comprenant 10 milliards de dollars attendus en capitaux propres et 10 milliards de dollars en dette brute. Cela s'ajoute à une émission précédemment réalisée de 20 milliards de dollars en capitaux propres sur le marché.
Ces divulgations soulignent pourquoi le financement est essentiel à la thèse d'investissement dans l'IA. La dette génère des obligations d'intérêts et de remboursement, tandis que l'émission de nouvelles actions peut diluer la propriété des actionnaires existants. Même lorsque le nouveau financement soutient la croissance de l'entreprise, les investisseurs peuvent se demander si les bénéfices futurs attendus justifient les engagements financiers supplémentaires.
La question pertinente n'est pas de savoir si les entreprises devraient investir dans une infrastructure d'IA. Il s'agit de savoir si les rendements attendus peuvent justifier le coût du financement, de l'exploitation et, éventuellement, du renouvellement de cette infrastructure.
-
Combien de temps faudra-t-il pour que l'investissement dans l'IA génère un flux de trésorerie positif ?
La chronologie de la génération de trésorerie est centrale à la réévaluation actuelle des valorisations de l'IA. Les investisseurs peuvent accepter des dépenses en capital élevées lorsqu'ils croient qu'elles généreront des bénéfices importants à l'avenir, mais l'incertitude concernant la période de retour sur investissement peut rendre les valorisations plus sensibles aux résultats décevants.
L'infrastructure IA présente un cycle d'investissement relativement complexe. Les entreprises doivent d'abord allouer des capitaux aux centres de données, aux serveurs, aux équipements de réseau et à la capacité énergétique. Elles doivent ensuite attirer des clients, augmenter leur taux d'utilisation, établir des revenus récurrents et gérer l'amortissement ainsi que les dépenses opérationnelles. Si la demande des clients croît plus lentement que prévu, le délai nécessaire pour générer des rendements attractifs peut s'allonger.
Les divulgations du troisième trimestre d'Alphabet illustrent les deux côtés de l'équation. Sa direction a décrit une forte demande pour les infrastructures et solutions IA, tout en signalant des dépenses en capital importantes et un flux de trésorerie libre négatif pour le trimestre. La journée investisseur d'Oracle en octobre a montré de manière similaire que l'entreprise établit un plan de financement et de flux de trésorerie pluriannuel pour son expansion d'infrastructure.
Par conséquent, le marché dépasse la question des entreprises qui dépensent le plus en IA. Il demande de plus en plus quelles entreprises peuvent convertir ces dépenses en revenus durables, en bénéfice d'exploitation et en trésorerie libre. Jusqu'à ce que ces réponses deviennent plus claires, les développements macroéconomiques positifs peuvent ne pas suffire à rétablir la confiance dans chaque action liée à l'IA.
Pourquoi l'or a-t-il augmenté de 1,8 % tandis que le pétrole et les actions ont évolué dans des directions différentes ?
L'or a augmenté d'environ 1,8 % le 2 novembre car un dollar américain plus faible et des rendements des obligations du Trésor plus bas ont fourni un soutien, tandis que la volatilité des marchés actions a maintenu la demande pour les actifs défensifs. Ce mouvement démontre que l'or réagissait à plusieurs facteurs macroéconomiques plutôt que de suivre simplement le sentiment lié aux risques géopolitiques.
Normalement, une détente des tensions géopolitiques peut réduire la demande pour les actifs traditionnels refuges. Toutefois, les prix de l’or sont également sensibles aux mouvements des devises et des taux d’intérêt. Lorsque le dollar faiblit, l’or coté en dollars peut devenir plus abordable pour les détenteurs d’autres devises, ce qui pourrait soutenir la demande. Des rendements des obligations du Trésor plus bas peuvent également réduire le coût d’opportunité de détenir de l’or, qui ne génère pas d’intérêts.
Le 2 novembre, le dollar s'est affaibli et la plupart des rendements des obligations du Trésor américain ont baissé. Ces mouvements ont aidé à soutenir l'or, même si les développements diplomatiques ont réduit une partie du premium géopolitique sur les marchés de l'énergie. La hausse d'environ 1,8 % de l'or reflète donc l'influence combinée des facteurs monétaires, des taux d'intérêt et de la recherche de positions défensives.
Cette divergence met également en lumière l'importance de distinguer les différents mécanismes de marché. Les prix du pétrole réagissaient principalement aux attentes concernant l'offre énergétique future, tandis que l'or bénéficiait du soutien des mouvements des devises et des rendements. Les investisseurs en actions, quant à eux, réévaluaient les rendements financiers associés à l'investissement dans les infrastructures d'IA.
La hausse de l'or ne doit pas être automatiquement interprétée comme une preuve que les investisseurs prévoyaient une crise financière plus large. La demande d'actifs défensifs peut rester significative pendant les périodes d'incertitude, même lorsque certains risques géopolitiques s'atténuent.
Conclusion
La divergence du marché du 2 novembre 2026 a montré pourquoi la baisse des prix du pétrole ne produit pas automatiquement un fort rebond du marché boursier américain. Le brut Brent a diminué d'environ 7,6 %, les progrès dans les discussions diplomatiques améliorant les attentes concernant l'offre énergétique future. Des prix du pétrole plus bas ont soutenu les entreprises exposées aux coûts de carburant et aidé à atténuer les préoccupations inflationnistes, tandis que l'or a gagné environ 1,8 % dans un contexte de dollar affaibli, de rendements des obligations du Trésor plus bas et de demande défensive persistante.
Cependant, le Nasdaq a chuté de 1,1 % et le S&P 500 a reculé de 0,5 % car la faiblesse des actions liées à l’IA a surpassé les gains observés dans la majeure partie du marché plus large. Environ 70 % des composantes du S&P 500 ont progressé, illustrant comment la performance globale des indices peut masquer des différences significatives entre les secteurs et les entreprises individuels.
La question centrale pour les investisseurs en technologie est de savoir si les investissements massifs dans les infrastructures d'IA peuvent générer des revenus, des bénéfices et un flux de trésorerie libre suffisants pour justifier leurs coûts. Les besoins de financement, les obligations de dette et la dilution potentielle des actionnaires ajoutent une complexité supplémentaire. À l'avenir, les évolutions de l'approvisionnement énergétique influenceront les perspectives d'inflation, tandis que les résultats et les divulgations de flux de trésorerie liés à l'IA resteront essentielles pour évaluer les valorisations technologiques. Le marché n'évalue plus uniquement les entreprises d'IA sur la base de leurs ambitions en matière de dépenses ; il examine de plus en plus les rendements financiers derrière ces ambitions.
FAQ
-
Pourquoi le Nasdaq a-t-il chuté davantage que le Dow le 2 novembre 2026 ?
Le Nasdaq a une exposition plus importante aux grandes entreprises technologiques et à croissance, ce qui le rend plus sensible à la baisse des actions liées à l'IA. Le Dow a une composition et une méthode de pondération différentes, permettant aux gains d'autres composants de compenser la faiblesse de certaines entreprises technologiques.
-
Les prix du pétrole ont-ils baissé parce qu’un accord pour réouvrir le détroit d’Hormuz a été finalisé ?
Non. La baisse reflétait des attentes améliorées suite à des développements positifs dans les discussions diplomatiques. Elle ne doit pas être interprétée comme une confirmation qu'un accord final avait été atteint ou que les conditions de transport énergétique étaient déjà revenues à la normale.
-
Pourquoi des prix du pétrole plus bas peuvent-ils bénéficier aux compagnies aériennes et aux compagnies de croisière ?
Le carburant est une dépense opérationnelle importante pour les compagnies aériennes et les exploitants de croisières. Des prix de l'énergie plus bas peuvent réduire leurs coûts de carburant et potentiellement soutenir les marges, bien que la rentabilité réelle dépende également de la demande de passagers, de la tarification des billets, des coûts du travail, du financement et d'autres dépenses.
-
Que signifie un flux de trésorerie libre négatif pour une entreprise d'IA ?
Un flux de trésorerie libre négatif signifie que le flux de trésorerie d'exploitation de l'entreprise n'a pas été suffisant pour couvrir ses dépenses en immobilisations et autres investissements en cash pertinents pendant une période de reporting. Cela ne signifie pas automatiquement une détresse financière, mais les investisseurs doivent examiner les raisons de ce déficit, les financements disponibles et la date prévue de génération future de trésorerie.
-
Pourquoi l'or peut-il augmenter lorsque les tensions géopolitiques semblent s'apaiser ?
L'or réagit à plusieurs facteurs, notamment le dollar américain, les rendements des obligations du Trésor, les attentes d'inflation et la demande d'actifs défensifs. Un dollar plus faible et des rendements plus bas peuvent soutenir les prix de l'or, même lorsqu'une réduction du risque géopolitique limite une source de demande d'actifs refuges.
Avertissement
Ces informations générales sur le marché, provenant éventuellement de sources tierces, commerciales ou sponsorisées, sont fournies à titre informatif et éducatif uniquement et ne constituent ni un conseil financier ou en investissement, ni une offre, une sollicitation ni une garantie. Nous déclinons toute responsabilité quant à leur exactitude, complétude, fiabilité et aux pertes éventuelles en résultant. Les investissements/le trading comportent des risques ; les performances passées ne garantissent pas les résultats futurs. Les utilisateurs doivent effectuer leurs propres recherches, juger avec prudence et assumer pleine responsabilité. Pour plus de détails, veuillez consulter les Conditions d'utilisation et Divulgation des risques de KuCoin.
Avertissement : Pour votre confort, cette page a été traduite à l'aide de la technologie IA. Pour obtenir les informations à la source, consultez la version anglaise originale.