

Septembre 2026 FOMC : la Fed relève les taux de 25 pb, un graphique des points hawkish, et s'agit-il d'un nouveau cycle de hausses ?
Introduction
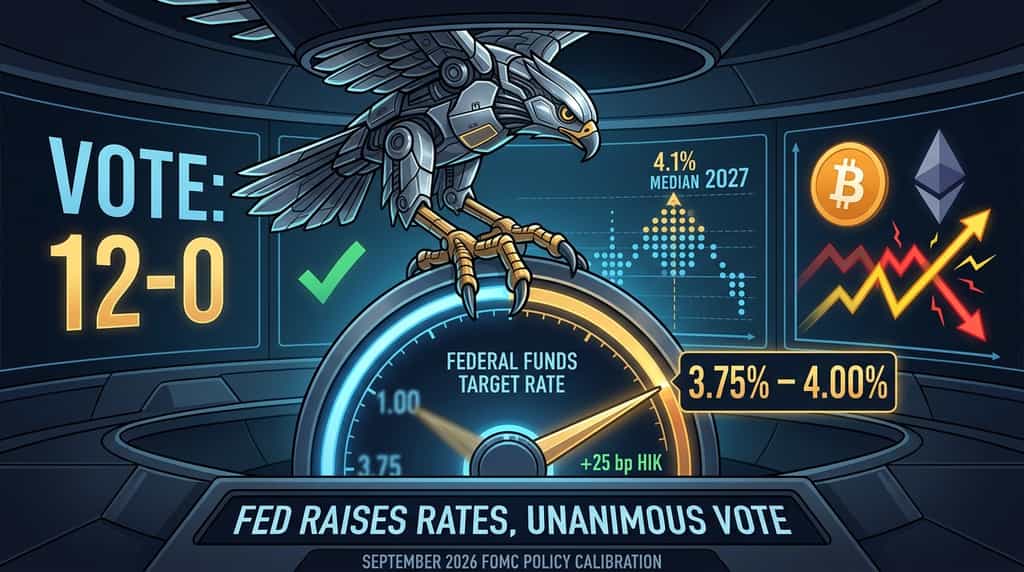
La Réserve fédérale vient-elle de relancer un cycle de hausses ou de simplement recalibrer sa politique après une longue pause ? Le 16 septembre 2026, le Comité fédéral du marché ouvert a voté à l’unanimité (12-0) pour augmenter la fourchette cible des fonds fédéraux de 25 points de base, jusqu’à 3,75 %–4,00 %, selon la déclaration officielle du FOMC publiée par le Conseil de la Réserve fédérale. Le même communiqué indique que l’inflation reste élevée et que cette hausse vise à favoriser un retour plus rapide à l’objectif de 2 %.
Le résumé des projections économiques accompagnant est plus hawkish que celui de juin. Le taux des fonds fédéraux médian pour la fin de l'année 2026 est de 4,1 %, ce qui implique une augmentation supplémentaire de 25 pb après cette réunion. Les médianes restent à 4,1 % en 2027, puis baissent légèrement à 3,9 % en 2028 et 3,6 % en 2029. Le taux à long terme a légèrement augmenté à 3,2 % contre 3,1 %, selon les tableaux de projections officiels du 16 septembre 2026.
Cet article explique ce que la décision a réellement changé, comment la trajectoire des taux est répartie, si ce mouvement débute un nouveau cycle de hausses de taux sur plusieurs années, et comment les marchés cryptographiques sensibles aux taux réagissent généralement.
Quelle a été la décision du FOMC de septembre 2026 ?
Le Comité a relevé la fourchette cible des fonds fédéraux de un quart de point pour la situer à 3,75 %–4,00 %, et ce à l'unanimité.
C'est la première augmentation depuis juillet 2023. La note d'application publiée le même jour a fixé les taux d'intérêt sur les soldes de réserves à 3,90 % et le taux de crédit primaire à 4,00 %, tous deux en vigueur le 17 septembre 2026. Les taux de repo et de reverse-repo à overnight ont été ajustés pour maintenir le taux des fonds à l'intérieur de la nouvelle fourchette. Le Comité a également réaffirmé sa politique de maintien de réserves abondantes plutôt que de relancer un important processus de réduction du bilan.
La déclaration elle-même est courte. Elle décrit l'activité économique comme s'étendant à un rythme solide, les dépenses domestiques comme résilientes, la croissance de la productivité comme forte et les investissements en capital comme robustes. Les créations d'emplois ont suivi la main-d'œuvre, et le taux de chômage a peu varié. L'inflation « reste élevée ». Les responsables ont écrit que cette mesure politique favorisera un retour plus rapide à l'objectif de 2 %, et que « le Comité assurera la stabilité des prix ».
Ces mots ont plus d'importance que leur brièveté ne le suggère. Par rapport aux anticipations antérieures pour 2026, le Comité a supprimé le langage qui liait l'inflation élevée en partie à des chocs d'offre. Le nouveau cadre traite les prix rigides comme un problème de politique qui exige des conditions plus strictes dès maintenant, et non seulement de la patience tandis que les chocs s'atténuent.
À quel point le diagramme des points de septembre 2026 est-il hawks ?
Le scénario médian prévoit encore une hausse en 2026, puis une stabilisation jusqu'en 2027.
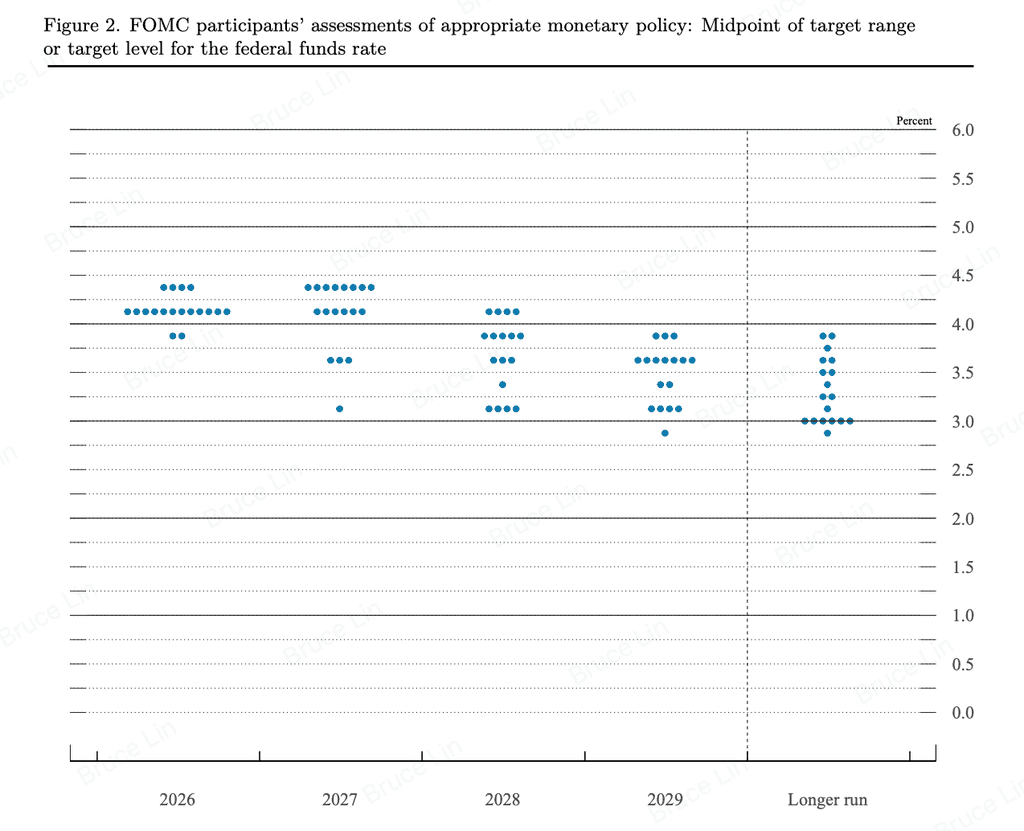
Selon le résumé officiel September 16, 2026 Summary of Economic Projections, 18 participants ont soumis des points de taux. Douze ont placé le milieu de gamme à la fin de l'année 2026 à 4,125 %, quatre à 4,375 % et deux à 3,875 %. Cette répartition explique pourquoi la médiane est de 4,1 % — une hausse supplémentaire de 0,25 point de pourcentage par rapport à la nouvelle fourchette de 3,75 % à 4,00 %.
La médiane pour 2027 est également de 4,1 %. Huit participants restent à 4,375 % pour 2027, ce qui maintient une queue hawkish sur le graphique, même si la médiane ne augmente plus. Pour 2028, la médiane descend à 3,9 %, et pour 2029 à 3,6 %. Le taux à plus long terme est de 3,2 %.
Les prévisions de croissance et d'emploi ont évolué dans un sens qui soutient une politique plus restrictive. La croissance réelle du PIB médiane pour 2026 est de 2,3 %, contre 2,2 % en juin. Le taux de chômage est de 4,1 % pour 2026–2028, contre 4,3 % dans la projection de juin pour 2026. L'inflation sous-jacente PCE est de 3,4 % pour 2026, 2,5 % pour 2027, 2,2 % pour 2028 et 2,0 % pour 2029. L'inflation PCE globale pour 2026 est également supérieure à celle de juin, ce qui est cohérent avec le fait que les transferts d'énergie et de tarifs sont toujours pris en compte dans les prévisions.
Le graphique est donc hawkish de trois manières à la fois : la médiane à court terme a augmenté, plus d'officiels se regroupent autour de deux hausses totales en 2026 que ce que les marchés avaient supposé, et le taux à plus long terme a augmenté. Il n'est pas hawkish au sens de 2022–2023. Le Comité ne projette pas une série de mouvements de 50 pb ou 75 pb, et la médiane de 2027 est une stabilisation, pas une autre année de resserrement complet.
Est-ce le début d'un nouveau cycle de hausse ?
Cela est mieux décrit comme une réajustement limité que comme un nouveau cycle de hausse pluriannuel.
Un cycle de randonnée classique — 2022–2023 est le modèle récent — se caractérise par des augmentations rapides et répétées car la demande et le marché du travail sont surchauffés et l’inflation s’accélère. Le SEP de septembre 2026 ne décrit pas cette économie. La croissance est solide, pas folle. Le chômage est peu modifié, aux alentours de 4,1 %. L’inflation sous-jacente reste bien au-dessus de 2 %, mais la trajectoire du Comité prévoit une baisse jusqu’en 2029, et non une nouvelle accélération.
Trois motifs de politique correspondent mieux aux données que « redémarrage du cycle ».
D'abord, cette hausse est préventive. L'inflation est au-dessus de l'objectif depuis plus de cinq ans. Les responsables souhaitent que les attentes d'inflation à moyen terme restent ancrées. Un mouvement de 25 pb après une longue pause est un signal que le Comité n'attendra pas une rupture complète à la hausse avant d'agir.
Deuxièmement, cette hausse constitue une calibration vers une estimation plus élevée du taux neutre. Le taux à plus long terme à 3,2 % reste en dessous de la nouvelle fourchette cible, ce qui signifie que la politique est légèrement restrictive selon la propre carte du Comité. Plusieurs participants estiment clairement que les conditions financières ne sont pas suffisamment restrictives pour que l’inflation diminue à « un rythme suffisant ». Une légère hausse teste cette opinion sans s’engager dans un resserrement supplémentaire de 150 à 200 pb.
Troisièmement, cette augmentation annule partiellement les réductions d'assurance de l'année dernière. Ces réductions avaient été apportées lorsque le risque lié au marché du travail semblait plus important que le risque d'inflation. Les projections officielles pour 2026 montrent désormais un marché du travail plus stable et une inflation plus élevée à court terme. L'équilibre des risques est revenu vers les prix.
Qu'est-ce qui transformerait cela en véritable cycle ? Le SEP implique un seuil élevé. Les responsables auraient besoin de preuves que le marché du travail passe de la stabilité à la surchauffe et que l'inflation des services augmente avec les salaires, et non simplement diminue lentement. La prévision actuelle ne contient pas cette combinaison. Un scénario de deux à trois hausses de 25 pb — cette hausse plus une autre en 2026, et au plus une autre plus tard si les données sur l'inflation se détériorent — est la configuration décrite par les points médians.
Pourquoi la Réserve fédérale a-t-elle resserré ses politiques si la croissance reste solide ?
Le Comité a resserré car l'inflation reste encore trop élevée et l'économie peut, à son avis, absorber un taux légèrement plus élevé.
La déclaration officielle associe une activité « solide » à une inflation « élevée ». Cette association résume la logique du mandat double en un seul paragraphe. Lorsque l'emploi ne se dégrade pas, la stabilité des prix prend plus d'importance. Le fait que la productivité et les investissements en capital soient décrits comme solides réduit également la crainte qu'une hausse de 25 pb n'arrête l'expansion.
L'incertitude géopolitique demeure dans la déclaration, notamment le risque sur les marchés énergétiques. Le Comité ne considère plus ces chocs comme une raison de rester en attente. Il les utilise plutôt comme une raison de s'assurer que la politique ne prend pas du retard si les pressions sur les prix persistent.
C'est aussi pourquoi le vote a été de 12-0. Les réunions de 2026 antérieures avaient montré un désaccord plus visible sur le calendrier. L'unanimité en septembre indique aux marchés que l'argument lié au risque d'inflation domine désormais le Comité, même parmi les responsables qui préféraient attendre.
Comment les taux plus élevés de la Réserve fédérale affectent-ils les cryptomonnaies et les actifs à risque ?
Une politique plus stricte renforce généralement le dollar et les rendements à court terme, tout en réduisant l'appétit pour les risques à longue durée, y compris de nombreux crypto-actifs.
La transmission est mécanique. Une fourchette plus élevée des taux des fonds fédéraux augmente le rendement des liquidités et des obligations du Trésor à court terme. Cela accroît le coût d'opportunité de détenir des actifs ne générant pas de rendement. Des taux réels plus élevés ont également tendance à comprimer les valorisations des actifs dont les flux de trésorerie ou les récits d'adoption sont situés loin dans le futur.
Le paquet de septembre ajoute un deuxième canal : le biais hawkish des points. Lorsque 16 des 18 projections soumises indiquent toujours au moins un nouveau relèvement en 2026, les marchés intègrent un trajet plus élevé pour les taux à court terme en 2026–2027. Ce réajustement peut affecter le bitcoin, l’ether et les jetons à haute bêta, même si le relèvement lui-même était entièrement anticipé.
L'effet n'est pas uniforme. Le bitcoin a parfois été négocié comme un baromètre de liquidité et de risque plutôt que comme un simple instrument inverse aux taux. Les jetons liés à l'activité sur chaîne, aux rendements des stablecoins ou aux taux de financement peuvent évoluer en fonction de la position sur les dérivés, et non uniquement en fonction du taux directeur. Toutefois, la première carte est claire : une Fed qui relève ses taux et les maintient à un niveau élevé plus longtemps représente un vent contraire pour l'effet de levier spéculatif et un vent favorable pour les actifs en espèces et les produits en dollars à court terme.
Les traders doivent séparer la surprise de la réunion du chemin. Une hausse de 25 pb entièrement intégrée peut encore réévaluer les crypto-monnaies si la conférence de presse et le SEP modifient le nombre de hausses restantes ou la date du premier relâchement. Ce changement de chemin est ce que les documents de septembre 2026 ont livré.
Au-delà des titres : ce que KuCoin 5.0 signifie pour vous
Les actualités du marché évoluent rapidement — mais où vous agissez dessus compte tout autant. Ce octobre, KuCoin lance KuCoin 5.0, transformant KuCoin en une plateforme entièrement重构. Voici ce qui change réellement pour vous :
-
Un seul compte pour tout. Les anciennes plateformes répartissaient votre argent entre des comptes séparés « spot », « marge » et « futures » et s'attendaient à ce que vous compreniez pourquoi. Le compte unifié de KuCoin 5.0 élimine complètement cela — déposez une seule fois, et tout est simplement disponible.
-
Actions, indices et matières premières. KuCoin 5.0 s'étend au-delà du crypto vers les marchés mondiaux. Lorsque le crypto stagne et que les actions progressent (ou l'inverse), vous effectuez une rotation en quelques minutes au lieu d'ouvrir un compte de courtage et d'attendre des jours pour les voies monétaires.
-
Actifs du monde réel (RWA). Une exposition tokenisée à des actifs traditionnels comme les matières premières, directement dans votre compte crypto. L’un des segments à la croissance la plus rapide de la finance mondiale n’est plus réservé aux institutions — vous y accédez depuis le même solde que celui que vous utilisez pour trader.
-
Gagnez tout en apprenant. Pas prêt à trader ? KCUSD permet à vos stablecoins de générer des intérêts quotidiens, avec un auto-compound. La méthode la moins stressante pour faire travailler vos dépôts inactifs avec un rendement de 4 %.
-
Un assistant IA en langage simple. Posez des questions, obtenez du contexte sur le marché, comprenez ce que vous voyez — intégré à la plateforme, aucun jargon requis.
-
Une application qui ne submerge pas. Plus rapide, plus propre et cohérente — intuitive dès le premier toucher, sans besoin de tutoriel.
-
Sécurité que vous pouvez vérifier, et non simplement confier. Une entité européenne autorisée MiCAR, Proof of Reserves que vous pouvez vérifier vous-même, et une sécurité certifiée internationalement (SOC 2 Type II, ISO 27001:2022).
Créez votre compte en quelques minutes — et commencez sur la plateforme conçue pour où va la crypto, pas où elle en est venue.
Conclusion
La réunion du FOMC du 16 septembre 2026 a abouti à une augmentation unanime de 25 pb à 3,75 %–4,00 % et à une mise à jour hawkish du résumé des projections économiques. La médiane officielle indique désormais un taux de 4,1 % à la fin de 2026 et de nouveau en 2027, avec un assouplissement uniquement progressif après cela et un taux à long terme de 3,2 %. L'inflation est toujours décrite comme élevée. La croissance et l'emploi sont qualifiés de solides.
Cette combinaison répond plus clairement à la question du cycle que les slogans du marché. Le Comité resserre pour protéger l'objectif d'inflation et tester un cadre légèrement plus restrictif. Il ne prévoit pas une séquence de hausses importantes comme en 2022. Deux à trois augmentations de 0,25 point, y compris l'action de septembre, restent la configuration implicite des points, à moins qu'un surchauffage du marché du travail ou un nouveau rebond de l'inflation n'apparaissent dans les données.
Pour les marchés de cryptomonnaies, l'entrée pertinente est le chemin, et non le taux de 25 pb. Un taux des fonds plus élevé plus longtemps élève le seuil pour les actifs risqués leviers. Les traders qui cartographient leurs positions sur la médiane officielle, la queue hawkish du graphique, ainsi que les prochains rapports sur l'inflation et l'emploi seront mieux préparés que ceux qui traitent chaque hausse comme le début d'un nouveau cycle.
FAQ
Chaque votant du FOMC a-t-il soutenu la hausse de septembre 2026 ?
Oui. La déclaration officielle a été approuvée à l'unanimité 12-0.
Quelle est la fourchette des fonds fédéraux en vigueur après la réunion ?
La fourchette cible est de 3,75 % à 4,00 %, en vigueur à compter de la mise en œuvre le 17 septembre 2026, selon la note de mise en œuvre de la Réserve fédérale.
Combien de hausses supplémentaires en 2026 le graphique des points médians indique-t-il ?
Le taux cible médian à la fin de l'année 2026 est de 4,1 %, soit une hausse supplémentaire de 25 pb après septembre.
Le Fed a-t-il augmenté son estimation du taux d'intérêt à plus long terme ?
Oui. La médiane à plus long terme est passée à 3,2 % contre 3,1 % dans les projections officielles de septembre.
La Réserve fédérale réduit-elle à nouveau son bilan ?
Non. Le Comité a déclaré qu'il maintenait une politique de réserves abondantes et a orienté les opérations de réinvestissement en accord avec cette position.
Avertissement : Cet article a uniquement une vocation informative et ne constitue pas un conseil financier, juridique ou en matière d'investissement. Effectuez toujours vos propres recherches avant d'interagir avec des actifs numériques.
Avertissement : Pour votre confort, cette page a été traduite à l'aide de la technologie IA. Pour obtenir les informations à la source, consultez la version anglaise originale.