

Rapport hebdomadaire de KuCoin Ventures : L'augmentation de l'inflation et des prix du pétrole renforcent les attentes de hausses des taux, tandis que les flux des ETF crypto divergent et que l'intégration des infrastructures TradFi-crypto s'accélère
1. Points forts du marché hebdomadaire
TradFi et Crypto continuent de se rapprocher : les réglementations, les actifs et l'infrastructure de crédit progressent en parallèle
Cette semaine, la convergence entre la finance traditionnelle et la crypto s’est poursuivie en s’étendant de la couche produit vers une infrastructure financière plus large. Le projet de loi américain sur la structure du marché crypto, la CLARITY Act, est entré dans une nouvelle étape procédurale ; Nasdaq a annoncé un investissement proposé de 100 millions de dollars dans la société mère de Kraken, Payward, tout en continuant à développer l’infrastructure des actions tokenisées ; et Tether a collaboré avec le gestionnaire d’actifs britannique Fasanara Capital pour lancer le fonds de crédit privé StableFund. Bien que ces développements semblent distincts, ils correspondent à trois couches clés de la finance sur chaîne — les règles, les actifs et le crédit — et suggèrent que l’attention du secteur évolue progressivement de « la manière dont les actifs sont émis et échangés » vers une infrastructure de marché financier plus complète.
Le 10 septembre, Nasdaq Ventures a annoncé un investissement proposé de 100 millions de dollars dans la société mère de Kraken, Payward, approfondissant ainsi le partenariat en matière d'équités tokenisées initié par les deux parties en mars de cette année. Ce partenariat continuera de promouvoir l'intégration des Nasdaq Equity Tokens, ou NETs, avec l'écosystème xStocks de Payward, tandis que Payward adoptera également la technologie de surveillance du marché de Nasdaq. Nasdaq prévoit le lancement des NETs au deuxième trimestre 2027, la prochaine phase de coopération couvrant également la distribution mondiale, le trading et le traitement ainsi que le règlement post-trading des équités tokenisées.
De nombreux produits d'équité tokenisés existants se sont principalement concentrés sur la création d'une représentation sur chaîne du prix de l'actif sous-jacent. Les NET de Nasdaq, en revanche, accordent une plus grande importance à la préservation des droits et protections existants des émetteurs et des investisseurs, tout en reliant les marchés traditionnels réglementés à des environnements de négociation sur chaîne. Nasdaq apporte également des capacités issues des marchés financiers traditionnels dans des domaines tels que la surveillance du marché, la gouvernance et le traitement ainsi que le règlement post-négociation.
Entre-temps, les stablecoins s'étendent également davantage sur les marchés de crédit traditionnels. Le 9 septembre, Tether et Fasanara Capital ont annoncé le lancement de StableFund, un fonds de crédit privé à perpétuité soutenu par un capital initial combiné de 400 millions de dollars provenant des deux parties, avec pour objectif d'attirer jusqu'à 3 milliards de dollars supplémentaires de capital institutionnel tiers. Fasanara sera chargée de la gestion des investissements, en allouant le capital à des crédits adossés à des actifs à court terme via son réseau de prêt fintech présent dans plus de 60 pays. Tether, quant à elle, agira en tant que co-parrain, origineur de financement et conseiller, en identifiant des opportunités de financement liées à l'USDT tout en fournissant l'infrastructure stablecoin pour les entrées et sorties de capitaux, la gestion du trésor et le règlement.
Cela suggère que les cas d'utilisation des stablecoins s'étendent au-delà des paiements et du trading pour inclure l'allocation de capital et la chaîne de valeur du crédit dans son ensemble. Historiquement, les stablecoins ont principalement résolu le problème du transfert d'argent plus rapidement et avec moins de friction entre plateformes et frontières. StableFund représente une tentative d'intégrer plus profondément ces capacités de règlement dans les processus de levée de fonds, de prêt et de gestion de trésorerie du crédit privé. Il reflète également les efforts continus de Tether pour relier son réseau de stablecoin, ses canaux de financement et ses capacités de règlement transfrontalier aux actifs de crédit du monde réel.
Pris ensemble, ces développements suggèrent que l'accent au sein des RWA et de la finance sur chaîne s'élargit au-delà des seuls projets de tokenisation pour inclure l'émission et l'enregistrement, le trading et la liquidité, le règlement, le crédit, ainsi que l'infrastructure intermédiaire reliant la finance traditionnelle aux marchés sur chaîne. Les projets capables de s'intégrer véritablement aux flux de travail opérationnels des institutions financières existantes et de démontrer des améliorations mesurables en termes d'efficacité du capital, d'efficacité de la distribution ou d'efficacité du règlement pourraient finalement être plus importants à suivre que le récit lui-même de la « tokenisation d'actifs ».
2. Signaux de marché sélectionnés hebdomadaires
L'inflation et les prix du pétrole relancent les attentes d'un relèvement des taux en septembre, le rendement des obligations du Trésor à 10 ans approche 5 %, les actions américaines reculent depuis leurs sommets et les flux des ETF crypto restent structurellement divergents
Les données sur l'inflation aux États-Unis pour août ont renouvelé les attentes du marché en faveur d'une hausse des taux en septembre. L'IPP a augmenté de 0,4 % mois sur mois et de 5,4 % année sur année, les coûts énergétiques étant un moteur majeur. Le CPI a ensuite augmenté de 0,4 % mois sur mois et de 3,4 % année sur année, tandis que le CPI sous-jacent a progressé de 0,3 % mois sur mois et de 2,4 % année sur année. Associées aux tensions renouvelées au Moyen-Orient poussant le pétrole brut au-dessus de 100 $ le baril, ces données ont accru les inquiétudes du marché sur la possibilité que les coûts énergétiques plus élevés se répercutent continuellement sur les prix des biens, du transport et des services.
À la fin de la semaine, l'outil CME FedWatch indiquait que les marchés anticipaient une probabilité d'environ 86,5 % d'une hausse des taux de la Réserve fédérale de 25 points de base en septembre, en forte hausse par rapport à environ 30 % une semaine plus tôt. Dans le même temps, le rendement des obligations du Trésor américain à 10 ans a brièvement approché les 5 %, atteignant son niveau le plus élevé depuis 2023. Le désaccord sur le marché quant à la possibilité d'une hausse des taux par la Fed en septembre s'est considérablement réduit, l'attention se concentrant désormais sur la possibilité de nouveaux resserrements après la première hausse.
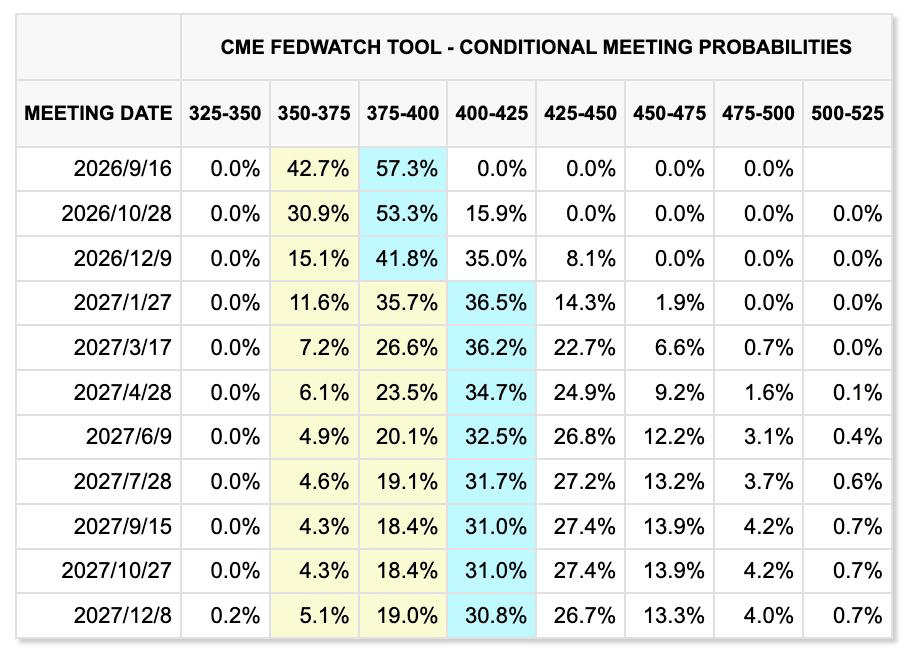
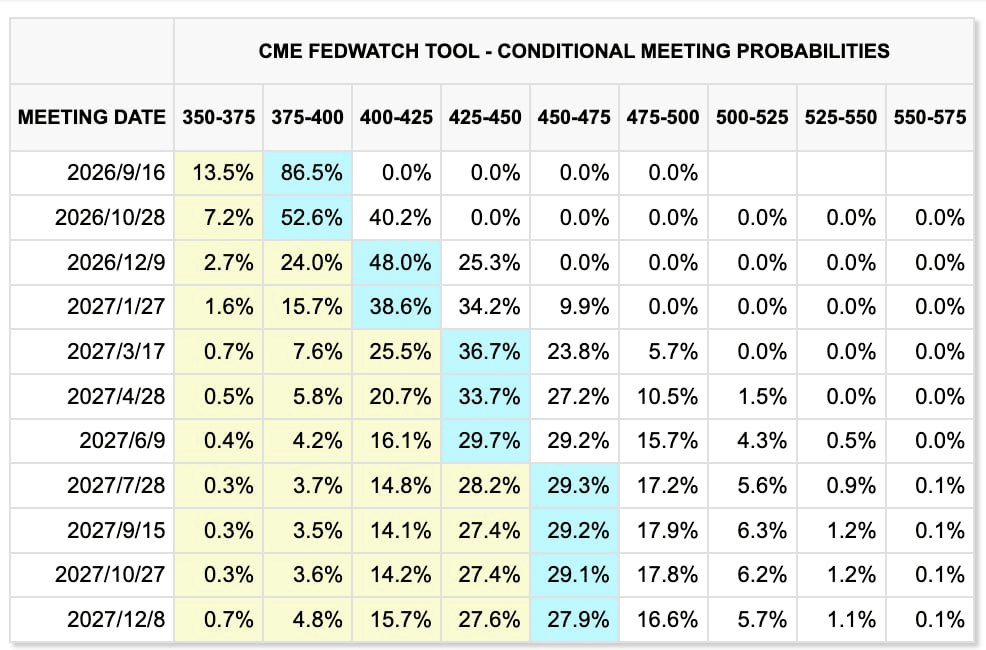
Changements dans les prix du marché au cours des deux dernières semaines (gauche : semaine précédente ; droite : semaine en cours)
Outil CME FedWatch
Le cas de hausses consécutives des taux, cependant, est moins clair que celui d’un seul ajustement en septembre. D’une part, les emplois non agricoles aux États-Unis ont augmenté d’environ 162 000 en août, ce qui suggère que le marché du travail n’a pas significativement faibli. D’autre part, la croissance des salaires ne présente pas les signes typiques d’une surchauffe, tandis que la dette fédérale américaine a déjà dépassé 40 billions de dollars et que les rendements à long terme élevés resserrent eux-mêmes les conditions de financement pour les entreprises et les ménages.
Le financement par dette substantiel requis pour l'expansion des centres de données IA amplifie davantage la pression exercée par les taux d'intérêt élevés sur les flux de trésorerie et les rendements des investissements des entreprises technologiques. Une hausse des taux en septembre est donc un scénario à forte probabilité, mais la décision de la Fed d'entamer un cycle de resserrement soutenu dépendra toujours de la persistance de la force des prix du pétrole, de l'emploi et de l'inflation sous-jacente.
Les tensions au Moyen-Orient exercent une pression inflationniste supplémentaire. Les forces houthis ont attaqué des installations énergétiques saoudiennes, les navires transitant par le détroit d’Ormuz ont continué d’être limités, et le pipeline Est-Ouest d’Arabie saoudite, utilisé pour contourner le détroit, a également été fermé après une attaque de drone, suscitant des inquiétudes concernant de nouvelles perturbations d’approvisionnement.
Le pétrole brut Brent a augmenté d’environ 8 % à 9 % la semaine dernière et a brièvement approché les 110 $ le baril, tandis que le WTI est également remonté au-dessus de 100 $. Les négociations entre l’Iran et les États du Golfe sur le détroit d’Hormuz, initialement prévues le 14 septembre, ont été reportées, ce qui suggère que le premium géopolitique est peu susceptible de s’atténuer rapidement à court terme.
L'or, quant à lui, a continué de négocier entre les risques d'inflation élevés et les taux d'intérêt réels élevés. L'or au comptant a rebondi à environ 4 363 $ l'once vendredi, mais a tout de même reculé d'environ 1,5 % sur la semaine. Les risques budgétaires, géopolitiques et d'inflation continuent d'apporter un soutien à moyen et long terme. Toutefois, avec le rendement des obligations du Trésor à 10 ans approchant les 5 %, le coût d'opportunité de détenir un actif non productif a considérablement augmenté, permettant à la pression à court terme sur les taux de reprendre le dessus.
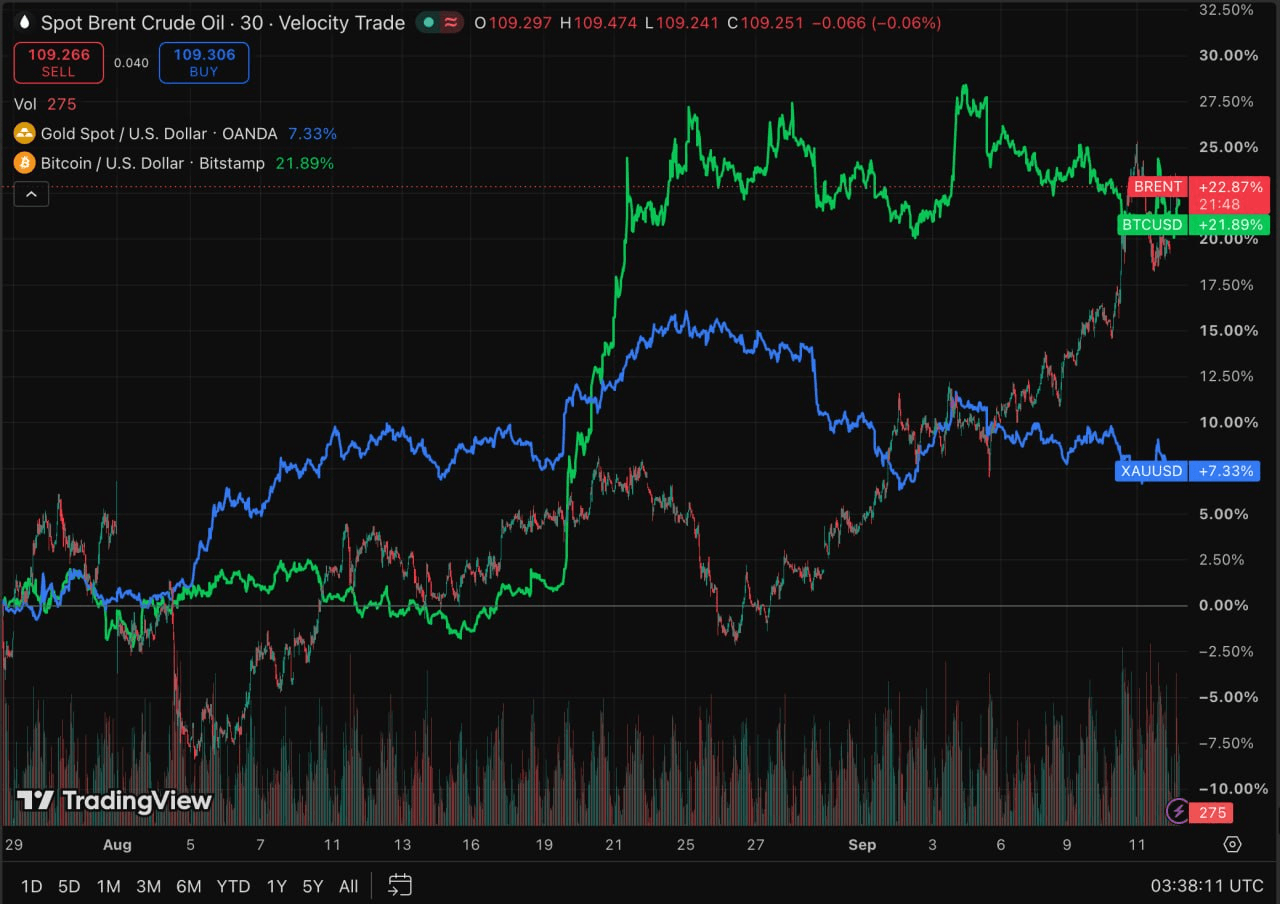
TradingView
Les actions américaines ont globalement reculé la semaine dernière, avec le S&P 500, le Nasdaq et le Dow en baisse d'environ 0,8 %, 0,7 % et 1,6 %, respectivement. La hausse des prix du pétrole et des taux à long terme ont pesé sur les valorisations, mais les résultats des entreprises ont continué de soutenir les marchés, empêchant un vaste retrait sur les actifs à risque.
Le secteur de l’IA a également fait face à un nouveau risque guidé par le sentiment. Pendant le week-end, les dirigeants d’Anthropic, d’OpenAI et de xAI ont inhabituellement exprimé leur soutien à un ralentissement du rythme de développement des modèles de pointe, suscitant des inquiétudes concernant le taux de croissance futur des investissements en calcul IA. À ce stade, l’impact reste principalement lié aux attentes. Seuls des signaux traduits en retard de lancement de modèles ou en prévisions réduites d’investissement en immobilisations pourraient affecter matériellement la demande pour les GPU, le HBM, les serveurs et l’infrastructure associée. Toutefois, comme les marchés japonais et sud-coréen présentent une exposition relativement élevée à la chaîne d’approvisionnement en matériel IA, les changements dans les politiques et les attentes industrielles pourraient amplifier la volatilité à court terme des entreprises telles que Samsung Electronics, SK Hynix et SoftBank.
Crypto-actifs et FNB : les FNB sur BTC retrouvent des sorties soutenues tandis que l’ETH conserve un avantage relatif en matière de financement
Le marché des cryptomonnaies a été sous pression la semaine dernière. Le BTC est passé d’environ 80 000 $ au début de la semaine à environ 77 000 $, soit une baisse d’environ 3 % à 4 % sur la semaine. L’ETH est resté principalement dans la fourchette de 2 450 $ à 2 550 $ et a continué de surperformer le BTC en termes relatifs.
La hausse simultanée des prix du pétrole, de l'inflation et des rendements des obligations du Trésor américain a une nouvelle fois augmenté le coût effectif du financement en dollars pour les crypto-actifs, bien que la résilience relative de l'ETH ait continué d'être soutenue par les entrées d'ETF.
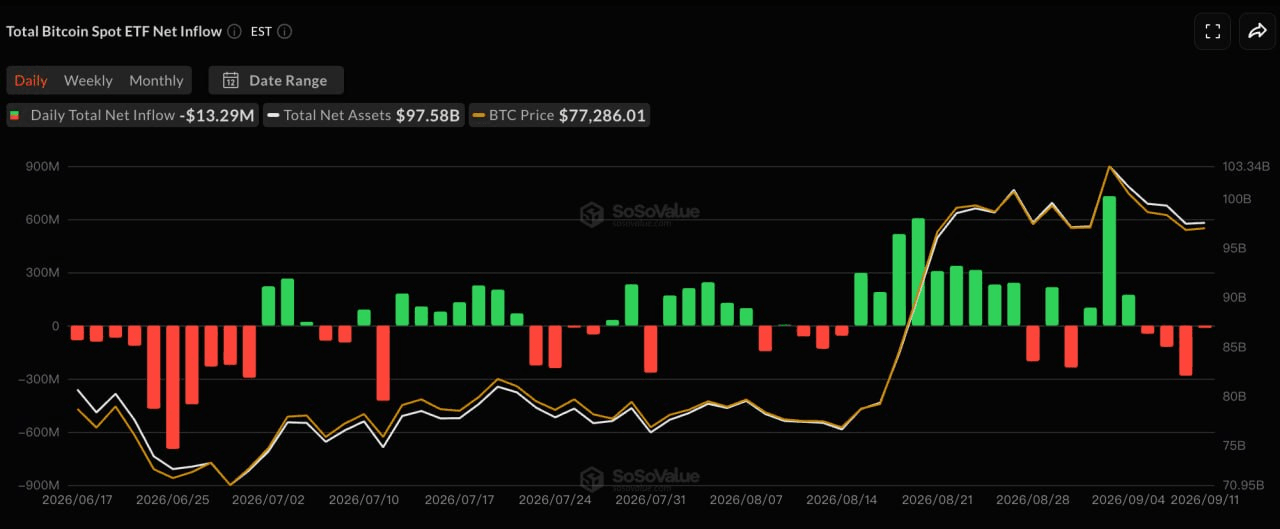
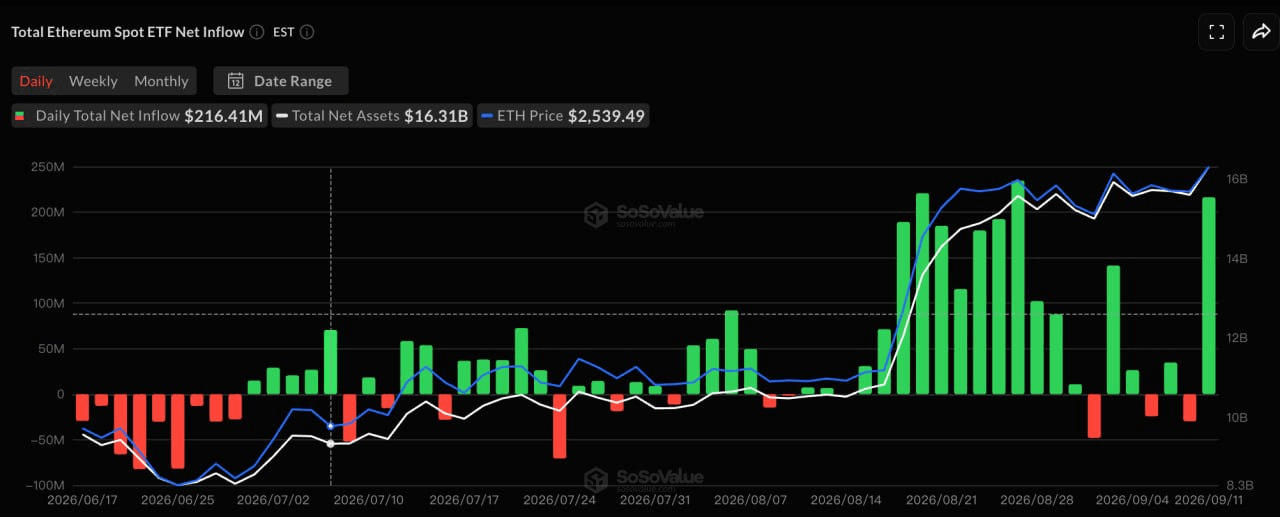
Source : SoSoValue
Selon SoSoValue, avec les marchés américains fermés pour la fête du Travail le 7 septembre, les ETF spot BTC américains ont enregistré environ 463 millions de dollars de sorties nettes sur les quatre sessions de trading du 8 au 11 septembre, mettant fin à une série de trois semaines de flux nets entrants. ARKB et GBTC ont enregistré respectivement environ 234 millions et 129 millions de dollars de sorties nettes, tandis que IBIT et FBTC sont également passés en négatif.
Les ETF sur ETH, en revanche, ont enregistré environ 197 millions de dollars d'entrées nettes sur la même période, marquant une quatrième semaine consécutive positive. Le 11 septembre uniquement, les ETF sur ETH ont vu environ 216 millions de dollars d'entrées nettes, principalement conduites par ETHA de BlackRock, qui ont largement compensé les rachats des sessions précédentes.
La divergence entre les flux des ETF BTC et ETH suggère à nouveau que le capital institutionnel ne quitte pas largement le marché des cryptomonnaies, mais continue de réallouer ses ressources entre les principaux actifs. La demande relative pour l'ETH continue de s'améliorer, mais l'offre totale de stablecoins n'a pas augmenté de manière significative en parallèle. L'environnement actuel ressemble donc davantage à une rotation institutionnelle structurelle qu'au début d'un nouveau cycle de liquidité généralisé sur le marché des cryptomonnaies.
Stablecoins : la capitalisation boursière totale reste stable tandis que USDe s'étend dans un contexte de liquidités nouvelles limitées
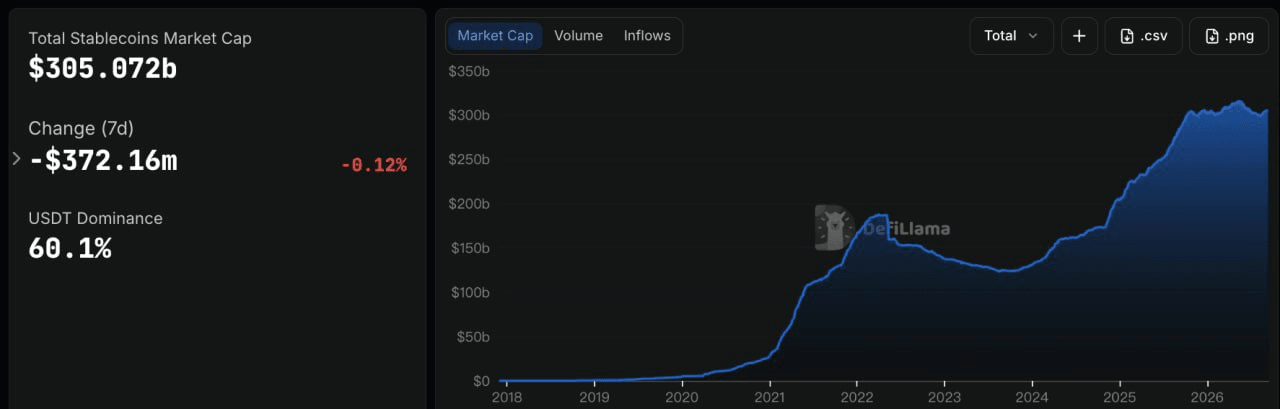
DeFiLlama
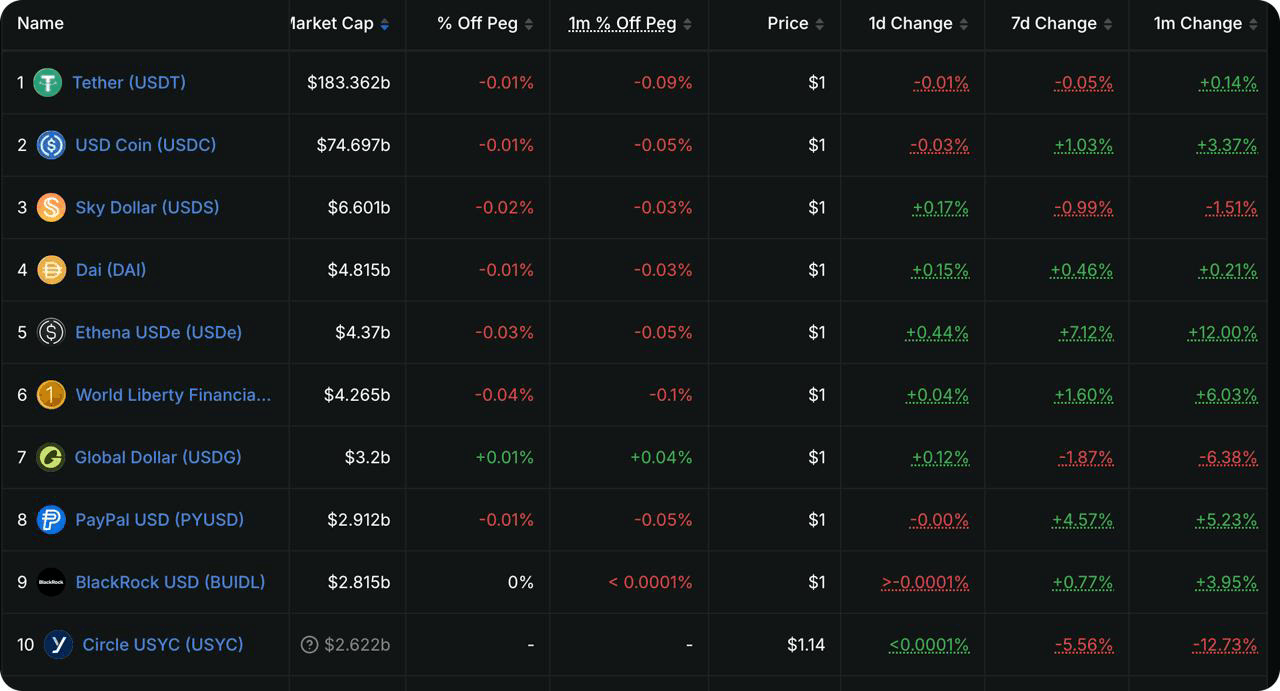
Les données de DeFiLlama ont montré que la capitalisation totale des stablecoins s'élevait à environ 305,1 milliards de dollars, globalement inchangée sur les sept derniers jours avec une légère baisse d'environ 0,12 %. La part de marché de USDT s'élevait à environ 60,1 %. Cela suggère que la récente reprise de l'offre de stablecoins a temporairement stagné, tandis que les changements dans les flux d'ETF n'ont pas encore se traduits par une expansion généralisée de la liquidité en dollars sur chaîne.
Parmi les 10 principales stablecoins, USDT a été globalement inchangé, tandis que USDC a diminué d'environ 0,39 % au cours de la semaine. USDS et PYUSD ont chuté d'environ 2,8 % et 2,7 %, respectivement. Le changement le plus notable a été celui de USDe, qui a augmenté d'environ 6,5 % au cours de la semaine pour atteindre environ 4,6 milliards de dollars. USD1 et USDG ont également enregistré une croissance modeste. L'expansion de USDe est cohérente avec une reprise de la demande pour les produits générant des rendements, les rendements liés à sUSDe restant autour de 4,5 %, ce qui incite certains capitaux à augmenter leur exposition aux dollars synthétiques générant des rendements.
Dans l'ensemble, le marché des stablecoins reste dominé par des rotations entre produits individuels plutôt que par une expansion agrégée significative. Les produits générant des rendements, tels que USDe, attirent des capitaux supplémentaires, tandis que les principales stablecoins comme USDC ont légèrement reculé, ce qui indique que la base de liquidité en dollars sur chaîne n'est pas encore entrée dans une nouvelle phase d'expansion généralisée.
Événements clés à surveiller cette semaine
Les marchés se concentreront sur la réunion de politique monétaire de la Réserve fédérale en septembre, la décision de politique monétaire de la Banque du Japon et les développements autour du détroit d'Hormuz. Avec la probabilité d'un relèvement des taux en septembre déjà intégrée au-dessus de 80 %, les indications de la FOMC sur la trajectoire de politique pour le reste de l'année pourraient avoir un impact plus important sur les actifs à risque que l'augmentation des taux elle-même.
-
16 septembre : les États-Unis publient les ventes de détail d'août. Avec une augmentation marquée des attentes de hausse des taux, ces données aideront à évaluer si les prix plus élevés du pétrole et les taux d'intérêt commencent à peser sur la demande des consommateurs.
-
17 septembre : La Réserve fédérale annonce sa décision de taux du FOMC, suivie d'une conférence de presse de Warsh. Les marchés attribuent actuellement une probabilité d'environ 86 % à une hausse de taux de 25 points de base. L'attention passera de la question de savoir si la Fed augmente les taux à la dot plot, à la possibilité d'un assouplissement supplémentaire plus tard dans l'année, et à l'évaluation de Warsh sur les prix du pétrole et les rendements des obligations du Trésor à long terme.
-
18 septembre : la Banque du Japon annonce sa décision de politique monétaire. Les marchés s'attendent largement à une hausse de 25 points de base à 1,25 %. Si la BOJ signale une normalisation plus rapide de sa politique, un yen plus fort et des flux de capitaux revenant au Japon pourraient perturber davantage les opérations de carry mondiales et créer une pression sur la liquidité pour les actions technologiques et les crypto-actifs.
-
Géopolitique : Les pourparlers entre l'Iran et les États du Golfe sur le détroit d'Hormuz, initialement prévus le 14 septembre, ont été reportés sans qu'une nouvelle date ne soit annoncée. Avec le pétrole brut à nouveau négocié au-dessus de 100 $ le baril, des progrès dans les négociations pourraient affecter directement les attentes d'inflation mondiale et la tarification ultérieure de la politique de la Fed.
Levée de fonds sur le marché primaireÀ regarder : Les plateformes d'échange traditionnelles renforcent leur exposition à la tokenisation tandis que l'infrastructure de paiement en stablecoin continue d'attirer des capitaux
Source : CryptoRank
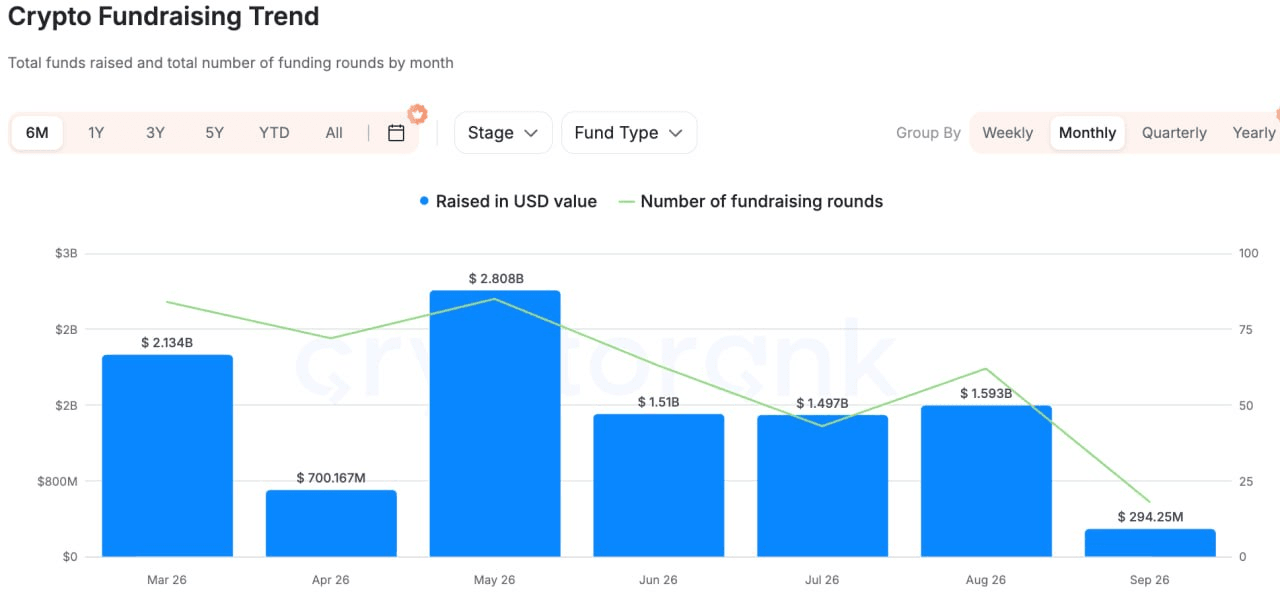
Sur la base de données de financement étendues provenant de CryptoRank, DeFiLlama et d'autres sources, les activités de financement sur le marché privé ont progressé par rapport à la semaine précédente, mais les capitaux sont restés concentrés sur la tokenisation, les paiements en stablecoin et l'infrastructure institutionnelle, plutôt que sur des applications on-chain généralisées.
L'une des transactions les plus représentatives a été l'investissement stratégique de 100 millions de dollars de Nasdaq Ventures dans Payward, la société mère de Kraken. Les deux parties prévoient d'étendre leur coopération autour du trading, de la distribution et de l'infrastructure post-trading pour les actions tokenisées, tandis que Kraken adoptera également la technologie de surveillance du marché de Nasdaq. La signification de cet accord va au-delà d'un simple investissement en actions dans une plateforme d'échange crypto. Il reflète une bourse traditionnelle des valeurs qui pénètre directement dans l'infrastructure de tokenisation, suggérant que la concurrence entre TradFi et Crypto évolue de la question de la migration des actifs sur chaîne vers l'intégration des systèmes de trading, de liquidité, de surveillance et de règlement.
Dans les paiements en stablecoin, Latitude a levé un tour de série A de 35 millions de dollars, dirigé par Oak HC/FT avec la participation de NEA, Coinbase Ventures et d'autres. La plateforme relie les stablecoins aux comptes bancaires, aux wallets mobiles et aux réseaux de paiement locaux dans plusieurs juridictions. Sa proposition de valeur fondamentale réside dans la résolution du « dernier kilomètre » entre les dollars sur chaîne, les paiements du monde réel et le règlement en monnaie locale.
Dans le domaine de l'IA + crypto, Agentum a levé 7 millions de dollars pour développer une infrastructure d'identité, de custody, de réputation et de règlement sur chaîne pour les activités commerciales menées par des agents IA. Par rapport aux narratives précédentes, plus généralistes, sur les agents IA, les capitaux privilégient de plus en plus les infrastructures qui répondent aux besoins de paiement, d'exécution fiable et de règlement.
Dans l'ensemble, le marché privé continue de refléter la même tendance plus large : les institutions financières traditionnelles s'engagent directement dans les infrastructures de négociation de tokenisation ; les investissements dans les stablecoins évoluent de l'émission vers les paiements transfrontaliers et les réseaux locaux ; et le capital AI+Crypto se concentre de plus en plus sur les outils fondamentaux qui soutiennent les transactions et les règlements réels. Les protocoles à usage général sans utilisateurs significatifs, revenus ou canaux de distribution continuent de faire face à un environnement de financement plus prudent.
Clause de non-responsabilité : Ces informations générales sur le marché, provenant éventuellement de sources tierces, commerciales ou sponsorisées, ne constituent ni un conseil juridique, de conformité, financier ni en matière d'investissement, ni une offre, une sollicitation ou une garantie. Nous ne faisons aucune déclaration ou garantie expresse ou implicite quant à leur exactitude, intégralité ou fiabilité, et déclinons toute responsabilité pour les pertes résultantes. Les investissements/le trading comportent des risques ; les performances passées ne garantissent pas les résultats futurs. Les utilisateurs doivent effectuer leurs propres recherches, juger avec prudence et assumer pleine responsabilité. Veuillez consulter des conseillers professionnels en droit, fiscalité ou finance si nécessaire.
Avertissement : Pour votre confort, cette page a été traduite à l'aide de la technologie IA. Pour obtenir les informations à la source, consultez la version anglaise originale.