

Rapport hebdomadaire de KuCoin Ventures : Un marché de l'emploi faible atténue les attentes de hausse des taux, tandis que des rendements élevés à long terme maintiennent les marchés crypto divergents [图片]
1. Points forts du marché hebdomadaire
La crypto-monnaie et la finance traditionnelle accélèrent l'intégration bidirectionnelle : les stablecoins entrent dans les règlements bancaires tandis que les mécanismes de trading natifs crypto s'étendent aux marchés réglementés
La semaine dernière, les développements autour de l’infrastructure financière — notamment le règlement en stablecoin, le règlement des dérivés et le trading continu sur des durées plus longues — sont devenus de plus en plus marqués, alors que l’intégration entre la crypto-monnaie et la finance traditionnelle s’enracine davantage dans les mécanismes du marché. Citi et Coinbase ont élargi leur partenariat pour intégrer davantage les stablecoins dans les processus de collecte corporative et de règlement bancaire, tandis que Lloyds et Visa ont conclu un pilote de règlement transfrontalier basé sur des stablecoins. Du côté du trading, Coinbase a obtenu son enregistrement en tant qu’organisation de règlement des dérivés (DCO) auprès de la Commission des marchés à terme des produits de base des États-Unis (CFTC), tandis que Robinhood a annoncé son intention d’introduire des futures perpétuels pour les utilisateurs américains éligibles et d’étendre davantage les heures de trading des actions.
Les stablecoins commencent à être davantage intégrées directement dans les flux financiers traditionnels. Le 28 septembre, Citi et Coinbase ont annoncé un partenariat élargi : Coinbase utilisera le Virtual Account Wallet de Citi pour offrir à ses clients professionnels des fonctionnalités de compte monnaie fiduciaire, permettant la conversion automatique des fonds monétaires entrants en stablecoins. Les clients institutionnels de Citi pourront, quant à eux, accepter des paiements en stablecoins via Spring by Citi, Coinbase fournissant l’infrastructure de paiement et Citi effectuant le règlement en monnaie fiduciaire. Comparé à la simple offre de trading de stablecoins, ce partenariat relie plus directement les comptes bancaires, la conversion monnaie fiduciaire-vers-stablecoin et les paiements professionnels.
Deux jours plus tard, Lloyds Banking Group et Visa ont conclu un pilote en direct de sept jours, régler un total de 750 000 $ d'obligations de paiement transfrontalier à l'aide de l'USDC. Les fonds ont atteint Visa en moins d'une heure, y compris pendant les week-ends. Le pilote s'est concentré sur le règlement en arrière-plan entre une banque et un réseau de paiement plutôt que sur les paiements consommateurs eux-mêmes, tout en testant les flux de fonds à travers des environnements de blockchain publics et privés. Bien que toujours limité en échelle, ce pilote suggère que l'utilisation des stablecoins dépasse les transferts au sein des plateformes Crypto pour s'inscrire dans des processus réels de règlement transfrontalier au sein des institutions financières traditionnelles.
Cela déplace également l'accent récent sur le développement des stablecoins de « qui les émettra » vers « qui les utilisera et dans quels flux financiers elles entreront ». Toutefois, le marché reste largement au stade des partenariats et des pilotes. Citi et Coinbase n'ont pas encore divulgué les volumes de paiement réels, tandis que l'échelle du pilote de Lloyds et Visa reste également relativement limitée. La question la plus importante à venir est de savoir si les stablecoins peuvent générer une utilisation soutenue dans les paiements corporatifs, la gestion de trésorerie et le règlement transfrontalier, plutôt que de se limiter à une validation technique.
L'infrastructure de trading reflète une intégration dans le sens inverse. Le 28 septembre, la CFTC a approuvé l'enregistrement de Coinbase Clearing LLC en tant qu'organisation de compensation de dérivés (DCO), lui permettant de compenser des futures entièrement garanties, des options sur futures et des swaps. Associés à ses enregistrements existants en tant que Merchant de futures (FCM) et Marché de contrats désigné (DCM), Coinbase a désormais construit un cadre de dérivés réglementé aux États-Unis couvrant la courtage, le trading et la compensation. Coinbase positionne également le système de compensation comme un centre de compensation centré sur l'USDC, avec des projets de prendre en charge des garanties en USDC et un règlement 24/7, intégrant ainsi davantage dans l'infrastructure réglementée des dérivés les mécanismes de financement basés sur les stablecoins et les opérations en continu typiques des marchés Crypto.
Robinhood poursuit une direction similaire au niveau des produits et des heures de négociation. Le 29 septembre, l'entreprise a annoncé son intention de lancer des futures perpétuels pour les utilisateurs américains éligibles et d'étendre davantage le négociation des actions le week-end au début de l'année prochaine, en se rapprochant d'un modèle de négociation plus proche de la disponibilité 24/7. Les produits restent au stade de lancement planifié, mais des mécanismes tels que les futures perpétuels et le négociation continue — historiquement plus courants sur les marchés Crypto — entrent progressivement dans l'architecture produit des plateformes de courtage traditionnelles.
Robinhood site officiel
Du point de vue de la structure du secteur, la prochaine étape de la concurrence ne sera plus simplement de savoir si les institutions « proposent des produits Crypto », mais si le règlement en stablecoin, le trading 24/7 et de nouveaux mécanismes de dérivés peuvent être intégrés de manière fiable dans les systèmes financiers existants. Les institutions financières traditionnelles doivent gérer l'interaction entre les réseaux de paiement, le règlement, la conformité et la gestion des risques, tandis que les plateformes Crypto entrant sur des marchés réglementés doivent également s'adapter aux exigences correspondantes en matière de capital, de règlement et de protection des investisseurs.
Par conséquent, plutôt que de se concentrer sur le nombre de nouveaux partenariats ou d'annonces de produits, l'indicateur le plus significatif à venir sera l'émergence de données d'utilisation soutenue — incluant les volumes de paiements et de règlements corporatifs sur Citi/Coinbase et Lloyds/Visa, les produits et volumes de compensation gérés par Coinbase Clearing, ainsi que le lancement effectif et l'adoption par les utilisateurs des futures perpétuels et du trading d'actions le week-end de Robinhood. Ces indicateurs pourraient offrir une vision plus claire de la question de savoir si l'intégration entre la crypto-monnaie et la finance traditionnelle reste au stade de pilote produit et technique, ou progresse vers une adoption réelle au niveau de l'infrastructure.
2. Signaux de marché sélectionnés hebdomadaires
Des données d'emploi faibles réduisent les attentes de hausse des taux à court terme, mais les rendements à long terme restent élevés tandis que les marchés cryptos restent structurellement divergents
Le changement le plus notable sur les marchés macro la semaine dernière a été que les données d'emploi américaines plus faibles ont une fois encore réduit les attentes en matière de nouveaux hausses des taux à court terme, bien que cette réévaluation n'ait pas entièrement transmis aux rendements des obligations à long terme. La complexité clé du contexte actuel réside dans le fait que les attentes en matière de taux directeurs deviennent légèrement moins hawkish, tandis que les coûts de financement à long terme restent élevés en même temps. Cela a offert un certain répit aux actifs à risque, mais le marché n'a pas encore entamé un vaste rallye alimenté par la liquidité.
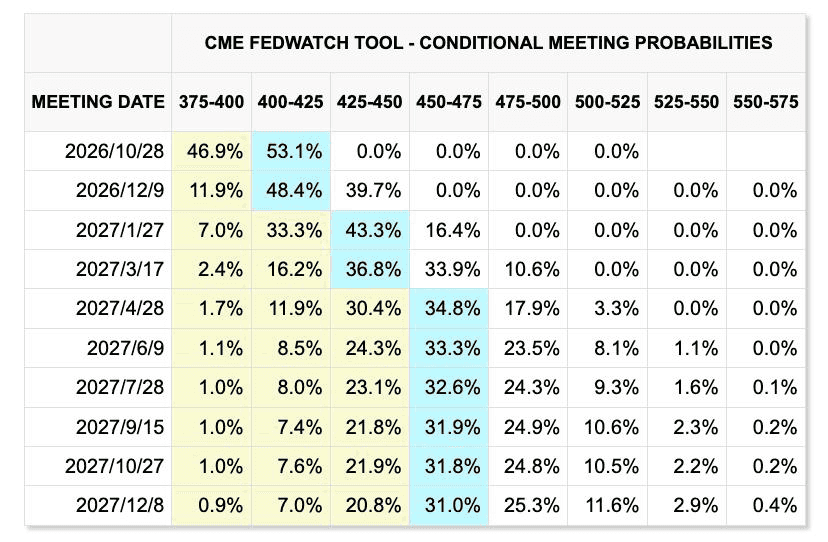
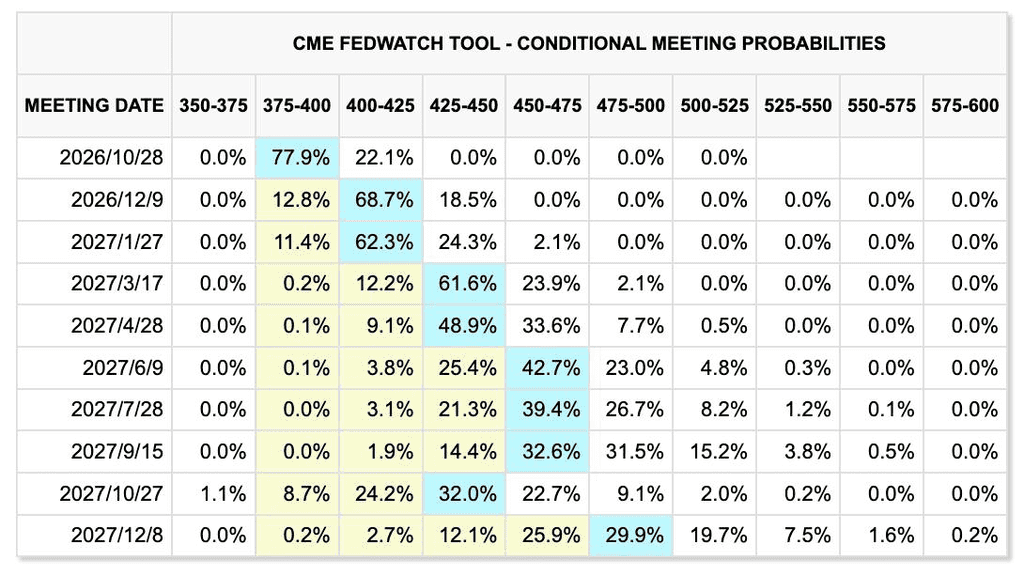
Changements dans les prix du marché au cours des deux dernières semaines (semaine précédente affichée en premier, semaine actuelle en second)
CME FedWatchTool
Les rémunérations non agricoles aux États-Unis ont augmenté de seulement 29 000 en septembre, tandis que le taux de chômage a légèrement augmenté à 4,2 %. Les chiffres de l'emploi pour juillet et août ont été révisés à la baisse d'un total de 60 000, tandis que les gains horaires moyens n'ont augmenté que de 0,1 % mois sur mois et de 3,0 % année sur année, indiquant un refroidissement continu du marché du travail. L'inflation reste clairement au-dessus de l'objectif de 2 % de la Réserve fédérale, bien que la croissance mensuelle du PCE sous-jacent n'ait été que de 0,2 %.
Le faible rapport sur les effectifs non agricoles a réduit les attentes du marché en matière de resserrement supplémentaire. Selon les dernières données CME FedWatch, le marché ne prévoit actuellement aucune nouvelle hausse des taux à la réunion du FOMC du 28 octobre 2026. Toutefois, à plus long terme, les prix du marché reflètent toujours la possibilité d'une autre hausse des taux d'ici la fin de l'année. Cela suggère que les attentes concernant la trajectoire future de la politique monétaire restent fluides, et la gestion des risques à la baisse pour la croissance économique pourrait devenir de plus en plus l'une des principales considérations politiques de la Réserve fédérale.
Les actions américaines ont fortement rebondi vendredi suite au rapport sur l'emploi, bien que sur la semaine, le S&P 500 ait tout de même reculé de 0,27 %, le Dow Jones Industrial Average ait baissé de 1,26 %, et le Nasdaq Composite ait gagné 0,45 %. Plus notable a été la réaction sur le marché des obligations : le rendement du Trésor américain à 10 ans a brièvement atteint un sommet pluriannuel d'environ 5,34 % pendant la semaine, a fortement chuté après le rapport sur l'emploi, puis a rebondi à environ 5,28 %.
Cela indique un certain écart dans la logique de négociation du marché : des données d'emploi plus faibles ont réduit l'urgence pour la Réserve fédérale de continuer à augmenter les taux à court terme, mais les rendements à long terme restent contraints par des facteurs tels que les prix de l'énergie, les risques d'inflation, les besoins de financement budgétaire et les primes de durée. Le rallye de vendredi sur les actifs à risque semble donc refléter principalement une réévaluation des probabilités réduites d'une hausse des taux en octobre, tandis que les conditions financières globales n'ont pas encore significativement évolué.
TradingView
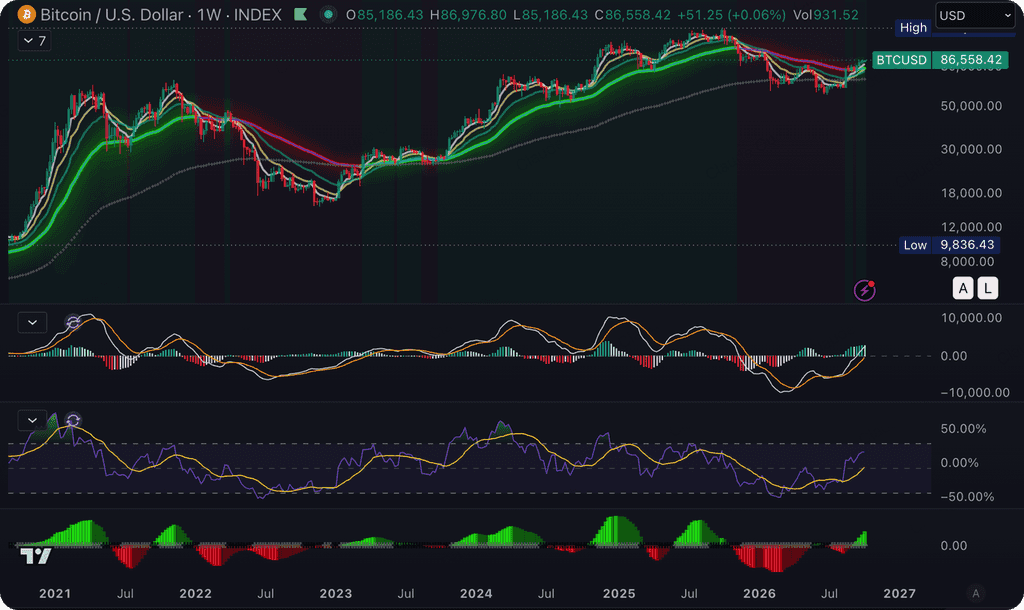
Sur les marchés secondaires des crypto-actifs, la volatilité globale est restée relativement limitée. À la fin de la semaine, le bitcoin était négocié autour de 85 000 $, tandis que l’ETH a fluctué autour de 2 700 $, avec une capitalisation totale du marché des crypto-actifs globalement inchangée. Dans le même temps, la domination du bitcoin a légèrement augmenté à 58,9 %, et seulement environ 15 des 50 principaux crypto-actifs ont enregistré des gains hebdomadaires, ce qui indique une faible ampleur du marché.
Le bitcoin est resté au-dessus de la fourchette de 80 000 $ malgré des rendements des obligations du Trésor élevés et un dollar américain relativement fort, ce qui suggère que ses conditions de financement restent comparativement stables ; toutefois, cette résilience reste largement concentrée sur le bitcoin lui-même. Après que les données sur l'emploi aient poussé les marchés à réduire les attentes de hausses de taux à court terme, l'ether et la plupart des altcoins n'ont pas connu une expansion correspondante de leur bêta, ce qui suggère que l'amélioration marginale du contexte macroéconomique n'a pas encore été traduite par une reprise générale de l'appétit pour les risques dans la crypto.
Crypto-actifs et FNB : le BTC reste résilient, mais l'appétit pour le risque n'a pas encore élargi
SoSoValue
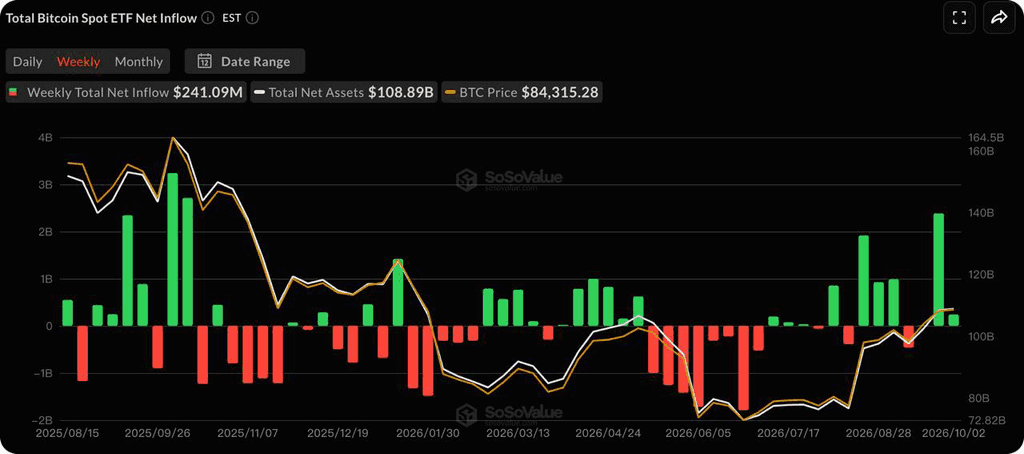
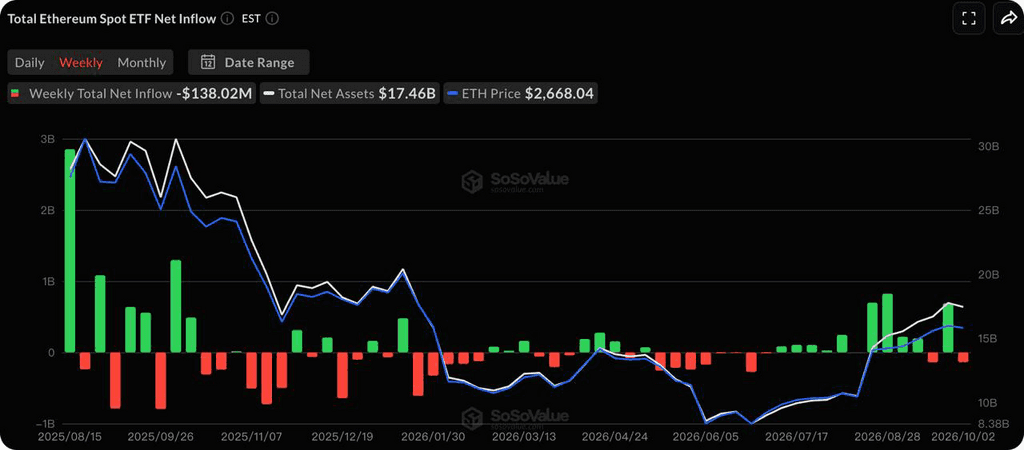
Selon les données de SoSoValue, les ETF spot bitcoin aux États-Unis ont enregistré environ 241 millions de dollars d'entrées nettes hebdomadaires, portant le total des actifs nets à environ 10,889 milliards de dollars. Pendant la même période, les ETF spot ethereum ont enregistré environ 138 millions de dollars de sorties nettes.
La direction des flux a montré une certaine divergence entre les deux actifs. Avec une pression sur les taux d'intérêt à long terme toujours élevée, les flux des ETF continuent de privilégier le BTC, tandis que l'ETH n'a pas encore attiré des entrées incrementales durables. Cela est globalement cohérent avec la reprise de la domination du bitcoin sur les marchés secondaires et suggère que le capital institutionnel reste concentré sur les actifs à capitalisation élevée plutôt que de se réallouer de manière significative vers des expositions à bêta plus élevé.
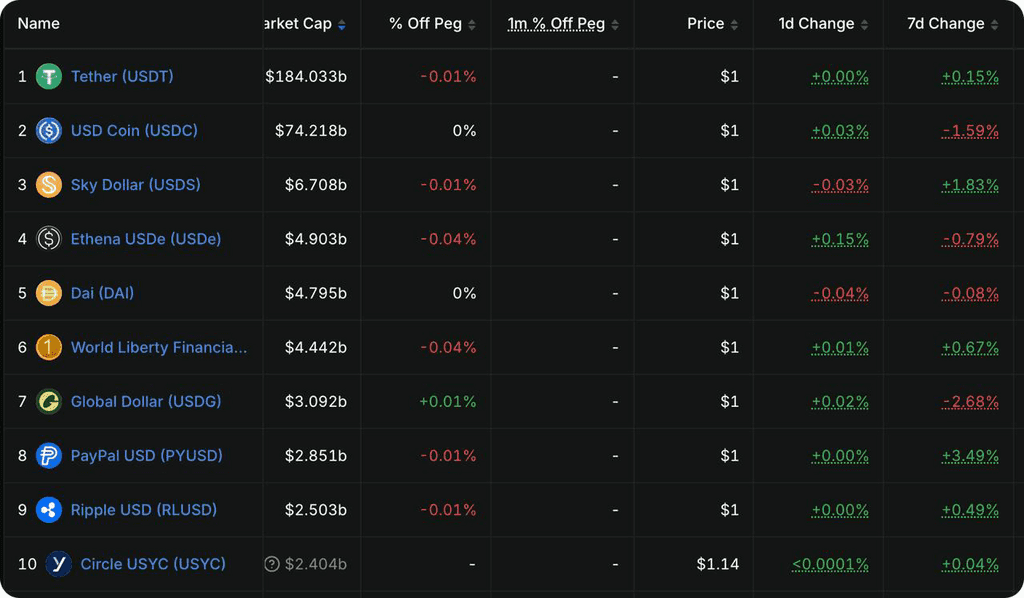
StablecoinLa fourniture continue de s’étendre, tandis que la liquidité en dollars sur chaîne n’a pas contracté de manière significative
DeFiLlama
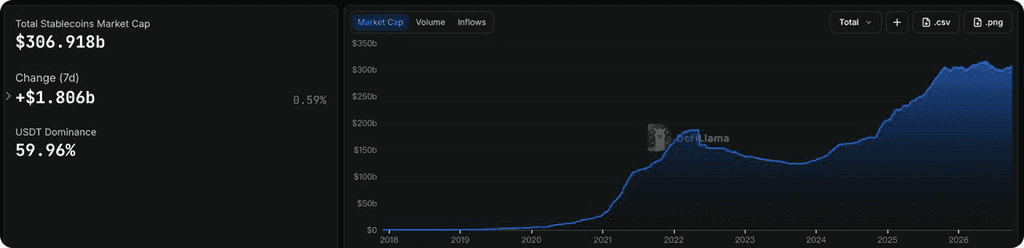
Selon les données de DeFiLlama, la capitalisation totale du marché des stablecoins s'élevait à environ 306,9 milliards de dollars, en hausse d'environ 1,8 milliard de dollars, soit 0,59 %, au cours des sept derniers jours.
La fourniture totale en dollars sur chaîne reste donc dans une phase d'expansion graduelle, bien que la répartition de la liquidité supplémentaire reste inégale. La fourniture de stablecoins n'a pas diminué de manière significative parallèlement aux fluctuations des actifs à risque, continuant à offrir un certain soutien de liquidité sous-jacent au marché des cryptomonnaies. Toutefois, le rythme actuel de croissance reste insuffisant à lui seul pour soutenir un rallye large et axé sur la liquidité sur l'ensemble du marché.
Événements clés à surveiller cette semaine
Le calendrier économique américain est relativement léger cette semaine, l'attention du marché se concentrant probablement sur les comptes rendus de la réunion du FOMC de septembre, l'activité du secteur des services et les attentes d'inflation.
-
5 octobre : PMI des services ISM des États-Unis pour septembre ;
-
6 octobre : données du commerce international d'août ;
-
7 octobre : Procès-verbaux de la réunion du FOMC du 15 au 16 septembre, les marchés se concentrant probablement sur les discussions des décideurs concernant l’inflation, le marché du travail et les conditions nécessaires à toute nouvelle hausse des taux ;
-
9 octobre : Sentiment des consommateurs préliminaire de l'Université du Michigan et attentes d'inflation pour octobre.
Les rendements des obligations d’État à long terme et les prix de l’énergie pourraient rester plus importants à surveiller que tout seul rapport de données économiques. Le CPI américain de septembre sera publié la semaine suivante, le 14 octobre. Avec peu de publications majeures sur l’inflation prévues avant cette date, la capacité du rendement des obligations d’État à 10 ans à reculer durablement depuis environ 5,3 % pourrait influencer directement l’environnement de valorisation des actions technologiques et des crypto-actifs.
Mise à jour du financement du marché primaire
RootData
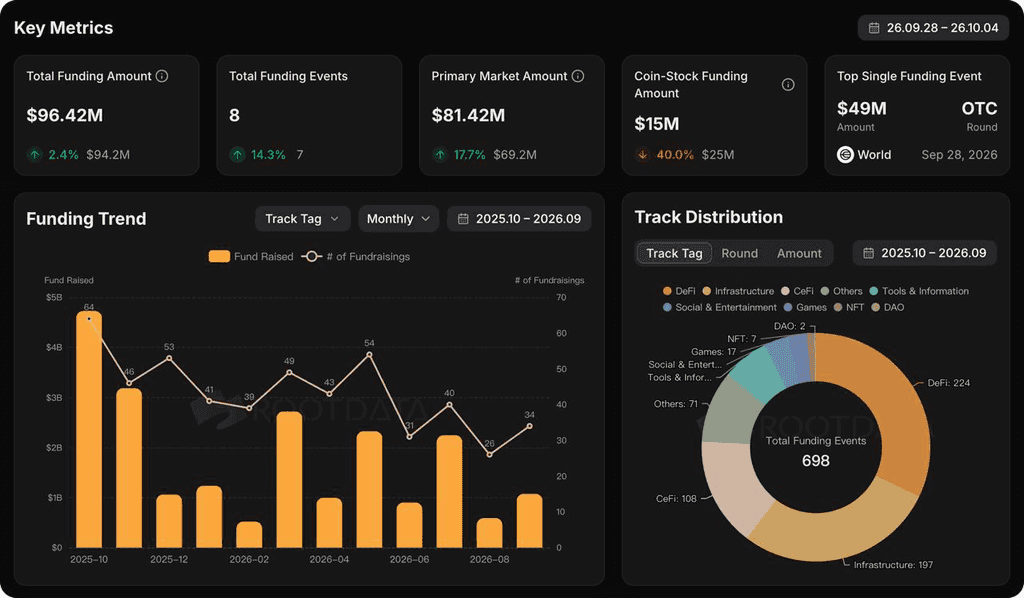
Sur le marché primaire, les activités d'investissement restent concentrées sur les plateformes d'échange et l'infrastructure de trading, ainsi que sur l'infrastructure de paiement et de compte en stablecoin, tandis que les institutions financières traditionnelles et les investisseurs corporatifs stratégiques continuent de représenter une part relativement élevée des participants.
L'une des opérations les plus représentatives de la semaine dernière a été le financement en capitaux propres de la série C1 de Jeeves à hauteur de 110 millions de dollars, mené par CoinFund, avec la participation d'AllianceBernstein, a16z, Coinbase Ventures, GIC, ParaFi et d'autres. Jeeves se situe à l'intersection de l'infrastructure financière des stablecoins et de la fintech, utilisant des stablecoins pour relier des comptes corporatifs tout en offrant des cartes corporatives émises localement dans plusieurs marchés, ainsi que des services de gestion de trésorerie, d'OCR de factures et de workflows d'approbation de dépenses. L'entreprise a dévoilé un volume annuel de paiements en stablecoins d'environ 1,5 milliard de dollars. Pendant la même période, le fournisseur d'infrastructure de paiements transfrontaliers Walapay a levé un tour de table amorce de 4,6 millions de dollars, les stablecoins servant également de couche de règlement entre les comptes bancaires et les réseaux de paiement locaux dans différentes régions.
Dans l'ensemble, le marché primaire reste dans une phase de reprise à bas niveau. Les capitaux restent concentrés parmi un nombre relativement restreint de projets disposant de soutien ressources plus fort, d'une certitude d'exécution perçue plus élevée ou de voies de sortie plus claires, tandis que l'environnement de levée de fonds pour les projets plus petits et de taille moyenne reste prudent.
Clause de non-responsabilité : Ces informations générales sur le marché, provenant éventuellement de sources tierces, commerciales ou sponsorisées, ne constituent pas un conseil juridique, de conformité, financier ou en matière d'investissement, ni une offre, une sollicitation ou une garantie. Nous ne faisons aucune déclaration ou garantie explicite ou implicite concernant leur exactitude, complétude ou fiabilité, et déclinons toute responsabilité pour les pertes résultantes. Les investissements/le trading comportent des risques ; les performances passées ne garantissent pas les résultats futurs. Les utilisateurs doivent effectuer leurs propres recherches, juger avec prudence et assumer pleine responsabilité. Veuillez consulter des conseillers professionnels en droit, fiscalité ou finance si nécessaire.
Avertissement : Pour votre confort, cette page a été traduite à l'aide de la technologie IA. Pour obtenir les informations à la source, consultez la version anglaise originale.