

Babylon propose de mettre fin au staking de bitcoin d'ici la fin de l'année : que deviennent les 41 600 BTC ?
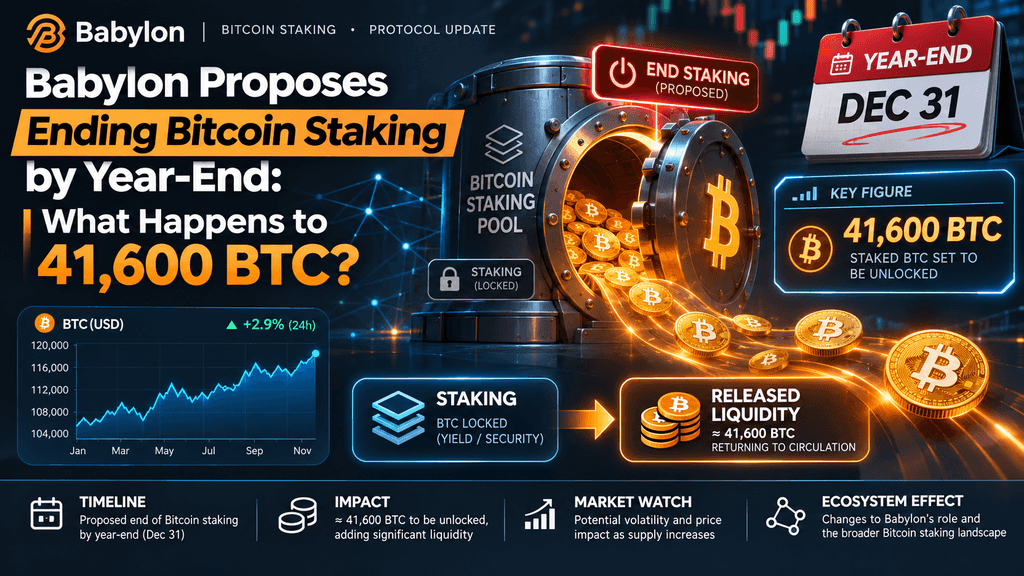
Babylon envisage un changement stratégique majeur dans son activité DeFi pour bitcoin, le cofondateur Fisher Yu proposant de mettre fin au service de staking de bitcoin de la protocole d'ici la fin de 2026. Cette proposition intervient alors que Babylon se prépare à étendre ses Caisse Bitcoin sans confiance (TBV), qui permettent au BTC natif de servir de garantie dans les applications de prêt décentralisé. Avec environ 41 600 BTC, d'une valeur d'environ 2,65 milliards de dollars, toujours stakés sur la plateforme, la transition potentielle soulève des questions concernant les activités de retrait, la liquidité du marché et l'avenir du DeFi pour bitcoin.
Points clés
-
Le cofondateur de Babylon, Fisher Yu, a proposé de mettre fin au staking de bitcoin d'ici la fin de l'année, mais la proposition n'a pas encore reçu d'approbation finale.
-
Environ 41 600 BTC restent activement mis en staking, ce qui représente une valeur d'environ 2,65 milliards de dollars au snapshot du tableau de bord du 20 novembre.
-
Babylon prévoit de privilégier les coffres bitcoin sans confiance, permettant des emprunts natifs garantis par du BTC sans enveloppement ni pont conventionnel.
-
Aave a approuvé la proposition de gouvernance préliminaire pour la garantie BTC native, tandis que l'approbation finale du déploiement reste en attente.
-
La réduction proposée de l'inflation de BABY, de 5,5 % à 2 %, pourrait réduire les émissions de jetons, bien que son impact économique à long terme dépende de l'adoption et de la demande.
Qu'est-ce qui s'est passé ? Pourquoi Babylon propose-t-il de mettre fin au staking de bitcoin ?
Le 17 novembre 2026, Fisher Yu, cofondateur de Babylon, a publié une proposition de discussion intitulée « On Sunsetting Bitcoin Staking » sur le forum de gouvernance de la Babylon Foundation. Il a suggéré que la communauté envisage de mettre fin au service de staking de bitcoin du protocole avant la fin de l'année, afin de permettre à l'équipe de développement de concentrer ses ressources sur les Trustless Bitcoin Vaults. Cette proposition fait suite à l'approbation par Aave, le 9 novembre, d'une première proposition de gouvernance visant à introduire le bitcoin natif comme garantie sur Aave V4 via l'infrastructure TBV de Babylon. Selon Yu, ce nouveau produit offre des applications financières plus larges, mais nécessite un travail d'ingénierie et de sécurité considérablement plus important que le système de staking existant.
Le retrait proposé impliquerait trois modifications principales : fixer les récompenses de staking et de co-staking de Bitcoin à zéro, désactiver le mécanisme de finalité appuyé sur le BTC, et empêcher les nouvelles inscriptions au staking. Il est important de noter que Yu a déclaré que les participants existants devraient conserver la possibilité de retirer leurs fonds selon les règles actuelles du protocole, y compris après le retrait. Par conséquent, la proposition ne prévoit pas de confisquer les bitcoins déposés ni de transférer automatiquement les positions existantes vers le nouveau système de coffre-fort. Au lieu de cela, elle mettrait fin progressivement aux incitations et dispositions de sécurité actuelles, tout en permettant aux détenteurs de décider comment utiliser leurs BTC par la suite.
| Modification proposée | Conséquence potentielle |
| Les récompenses de staking BTC sont réduites à zéro | Les participants existants ne reçoivent plus de nouvelles récompenses de staking |
| Les récompenses de co-staking réduites à zéro | Récompenses supplémentaires liées aux positions de staking combinées se terminent |
| Finalité du staking désactivée | Les services de finalité adossés au BTC pour les réseaux connectés sont abandonnés |
| Les nouvelles inscriptions au staking sont désactivées | Aucun BTC supplémentaire n'entre dans le programme de staking existant |
| Règles de retrait existantes conservées | Les participants actuels peuvent initier des sorties dans les conditions applicables du protocole |
La distinction entre une proposition et un changement de protocole approuvé est importante. Au 20 novembre, la discussion restait au stade de la considération communautaire, sans vote de gouvernance Babylon terminé ni bloc d'exécution confirmé. La date limite proposée du 31 décembre est donc une cible plutôt qu'une date de fermeture établie. Le résultat dépendra des décisions de gouvernance ultérieures et des arrangements techniques nécessaires pour faire passer les participants existants.
Que deviennent les 41 600 BTC actuellement mis en staking sur Babylon ?
Le montant de bitcoin impliqué est la principale raison pour laquelle cette proposition a attiré l'attention du marché. Le tableau de bord officiel de staking de Babylon a montré environ 41 590 BTC en valeur totale verrouillée le 20 novembre, équivalent à environ 2,65 milliards de dollars selon la valorisation de marché affichée. La plateforme a également rapporté 18 fournisseurs de finalité actifs sur 133 fournisseurs enregistrés, tandis que son APR de staking de BTC affiché variait entre environ 0,03 % et 0,51 %. Ces chiffres représentent un montant considérable de bitcoin participant à un cas d'utilisation financier alternatif plutôt que de rester en détention à long terme conventionnelle.
| Indicateur de staking Babylon | Capture du 20 novembre 2026 |
| Staking BTC actif | 41 590,21 BTC |
| Valeur estimée en dollars | 2,65 milliard de dollars |
| Fournisseurs d'achèvement actifs | 18 |
| Nombre total de fournisseurs de finalité enregistrés | 133 |
| Plage d'APR du staking BTC affichée | 0,03 %–0,51 % |
Ces chiffres actuels doivent être distingués des métriques d'adoption historiques de Babylon. Dans sa proposition Aave du 14 octobre, le projet a indiqué que plus de 100 000 BTC avaient été activés cumulativement depuis le lancement du protocole en août 2024, avec une valeur totale verrouillée maximale atteignant environ 72 000 BTC. Le bitcoin activé cumulé représente la participation historique et non le montant actuellement verrouillé. Le chiffre de 41 600 BTC est donc la mesure la plus pertinente pour évaluer une activité de retrait potentielle.
Tous les 41 600 BTC seront-ils libérés en une seule fois ?
Non. La cessation du service de staking n'entraînerait pas automatiquement la mise à disposition immédiate de chaque bitcoin déposé pour retrait. Chaque position reste soumise à sa transaction de staking existante, à son verrouillage temporel et à ses procédures de désengagement. La documentation CLI actuelle de Babylon spécifie un verrouillage minimal de désengagement de 301 blocs Bitcoin après le traitement de la transaction de désengagement. Séparément, sa FAQ sur le staking décrit une période de staking de 64 000 blocs, équivalente à environ 15 mois. Ces paramètres concernent des étapes différentes du cycle de vie du staking, et les utilisateurs individuels doivent suivre la procédure de retrait applicable à leurs positions.
Le processus implique également bien plus qu’un simple clic sur un bouton de désengagement. La procédure de désengagement du protocole exige une communication entre la chaîne Babylon, les émulateurs de covenant et la blockchain Bitcoin. Selon la position et le fournisseur de services, les utilisateurs peuvent être soumis à des exigences opérationnelles supplémentaires. Pour les clients accédant à Babylon via des plateformes d’échange ou des plateformes de custody, les instructions de retrait et les délais de traitement peuvent également différer de ceux des participants au protocole direct. Par conséquent, toute sortie éventuelle se produira probablement progressivement, et non par une libération simultanée de l’ensemble du solde BTC.
Cette distinction est importante pour l'analyse du market du Bitcoin. La libération de BTC mis en staking augmente le montant de capital qui pourrait potentiellement devenir disponible pour d'autres utilisations, mais cela ne signifie pas que les détenteurs vendront leurs actifs. Certains pourraient transférer du Bitcoin vers des wallets froids personnels, tandis que d'autres pourraient le réallouer vers d'autres produits de staking, des marchés de prêt ou l'écosystème TBV proposé. Les entrées réelles sur les plateformes d'échange et les changements dans les soldes de staking actifs fourniront des preuves plus significatives de la pression à la vente que le chiffre principal seul.
Pourquoi Babylon passe-t-il du staking bitcoin à des coffres bitcoin sans confiance ?
Le changement stratégique de Babylon reflète une évolution plus large du Bitcoin DeFi, couramment connu sous le nom de BTCFi. Le Bitcoin Staking et les coffres-forts Bitcoin sans confiance remplissent des fonctions financières différentes, bien que les deux soient conçus pour rendre le BTC natif plus productif sans nécessiter de transferts custodiaux conventionnels. Le protocole de staking original permet aux détenteurs de bitcoin de verrouiller du BTC sur le réseau Bitcoin et de déléguer la sécurité économique à des fournisseurs de finalité soutenant Babylon Genesis et les réseaux Bitcoin Supercharged connectés. Les participants reçoivent des récompenses dénommées en BABY pour leur contribution à ce modèle de sécurité. Le bitcoin lui-même reste un réseau de preuve de travail ; Babylon utilise le BTC comme actif de sécurité économique pour des systèmes externes, sans modifier le mécanisme de consensus sous-jacent du bitcoin.
Les coffres Bitcoin sans confiance visent un objectif différent : permettre aux détenteurs de bitcoin d'utiliser du BTC natif comme garantie dans des applications financières décentralisées. Dans le système proposé, les utilisateurs verrouillent leur bitcoin dans une sortie Taproot avec des conditions de dépense prédéfinies. Des preuves cryptographiques relient les événements sur une blockchain externe, comme Ethereum, aux règles régissant la libération du BTC sous-jacent. Un remboursement valide ne peut être effectué que si les conditions codées dans le coffre sont remplies, tandis que des mécanismes de contestation permettent de contester les demandes invalides. Le système est conçu pour réduire la dépendance aux custodians centralisés, aux actifs emballés traditionnels et aux opérateurs de ponts de confiance.
| Fonctionnalité | Staking de bitcoin | Coffres-forts Bitcoin sans confiance |
| Objectif principal | Assurez la sécurité économique des réseaux externes | Activer les applications financières adossées au BTC |
| Disposition des actifs | BTC verrouillés via des scripts de staking Bitcoin | BTC verrouillés dans des coffres Taproot en auto-gestion |
| Application principale | Services de staking et de finalité | Prêt, emprunt et autres produits DeFi |
| Mécanisme économique | Récompenses de staking dénommées en BABY | Emprunt et activités financières spécifiques à une application |
| Principaux risques | Protocole, slashing et risques de staking | Risques cryptographiques, d'application, de liquidité et de liquidation |
La plus grande opportunité réside dans l'amélioration de l'utilisation du capital du bitcoin. Une part importante de BTC reste en dehors des marchés décentralisés de prêt et de finance car les détenteurs peuvent être réticents à utiliser des jetons emballés ou à faire confiance à des tiers custodiaux. TBV vise à remédier à cette limitation en permettant au bitcoin de rester sur sa blockchain native tout en faisant reconnaître sa valeur de garantie par les applications financières compatibles. Toutefois, cet arrangement n'est pas sans risque : les utilisateurs dépendent toujours de la mise en œuvre cryptographique, des opérateurs participants, des applications externes sur blockchain et de la sécurité des protocoles gérant leurs positions.
Comment l'intégration d'Aave pourrait-elle modifier le DeFi du bitcoin ?
L'intégration proposée avec Aave V4 est centrale à la décision de Babylon de privilégier TBV. Le 9 novembre 2026, la DAO Aave a approuvé l'étape de gouvernance ARFC pertinente avec 100 % des votes en faveur, selon Babylon. La proposition permettrait aux utilisateurs de verrouiller du BTC natif dans les coffres Babylon et d'emprunter des actifs pris en charge, notamment USDC et USDT, via l'infrastructure de prêt d'Aave. Toutefois, l'approbation ARFC n'est pas l'approbation finale de déploiement sur chaîne. L'intégration nécessite encore l'étape suivante de la Proposition d'amélioration Aave (AIP) et la finalisation des préparatifs de déploiement avant d'être disponible sur le mainnet ethereum.
Le processus d'emprunt prévu relie le système de garantie natif du bitcoin aux marchés de prêt basés sur Ethereum d'Aave. Tout d'abord, un utilisateur dépose du BTC dans un coffre-fort Taproot à auto-gestion via Babylon. Les informations de garantie du coffre-fort sont ensuite enregistrées via l'adaptateur Aave, permettant au marché de prêt de reconnaître le bitcoin verrouillé. L'utilisateur peut emprunter des actifs pris en charge depuis l'infrastructure de liquidité d'Aave contre cette garantie, puis rembourser la dette pour retirer le BTC sous-jacent. Le système est conçu pour préserver le droit de propriété de l'utilisateur sur le bitcoin natif, sans exiger que l'actif devienne un WBTC librement transférable ou un autre token enveloppé conventionnel.
Une distinction technique importante est que Aave V4 utilise la comptabilisation des collatéraux ERC-20, tandis que le bitcoin sous-jacent reste verrouillé sur Bitcoin. Babylon introduit donc un registre interne de collatéral à transfert restreint qui représente le montant de bitcoin pour le système de comptabilisation d'Aave. Ce registre n'est pas un token bitcoin emballé destiné aux utilisateurs et ne peut pas être librement échangé ou transféré vers des adresses arbitraires. Cette distinction est importante car l'intégration vise à relier le bitcoin natif au prêt sur Ethereum sans introduire un actif emballé liquide conventionnel comme collatéral de l'utilisateur.
Quels sont les paramètres de garantie et d'emprunt proposés ?
L'évaluation LlamaRisk publiée via la gouvernance Aave propose un facteur de garantie de 78 % pour le BTC natif dans le Babylon Core Lending Spoke. Cela signifie que la configuration initiale du risque du marché permettrait d'emprunter une partie de la valeur de la garantie, plutôt que de considérer l'ensemble du solde BTC comme un crédit disponible. La capacité d'emprunt réelle dépendrait également des actifs pris en charge, de la liquidité, des lignes de crédit et du facteur de santé de la position de l'utilisateur.
La configuration initiale est délibérément limitée. L'évaluation des risques du 19 novembre prévoit un plafond d'ajout de garantie de 20 BTC et des lignes de crédit empruntées restreintes, incluant des allocations de 500 000 $ pour USDC et USDT provenant du Core Hub, ainsi que des allocations plus faibles pour d'autres actifs pris en charge. Il s'agit de contrôles de risque au stade du lancement, et non de preuve que les 41 600 BTC actuellement misés sur Babylon peuvent migrer immédiatement vers Aave. La capacité d'emprunt disponible devra être augmentée grâce à des révisions de risque ultérieures et à des décisions de gouvernance au fur et à mesure du développement de l'intégration.
La liquidation nécessite également une infrastructure spécifique, car le bitcoin natif ne peut pas être réglé aussi rapidement qu'une position en garantie native Ethereum-based ERC-20. La conception d'Aave utilise le BTC Vault Swap Spoke pour fournir aux liquidateurs une liquidité en BTC empaqueté, tandis que les arbitragistes gèrent le rachat ultérieur du bitcoin sous-jacent. Cela sépare le règlement immédiat requis par Aave du processus de plusieurs jours nécessaire pour réclamer le BTC via le mécanisme de défi cryptographique du coffre. Cela introduit également des dépendances vis-à-vis de la liquidité WBTC, de la participation des arbitragistes et de la fiabilité opérationnelle du système de liquidation.
Que signifie la réduction proposée de l'inflation de BABY ?
L'arrêt proposé a également des implications importantes pour l'économie du jeton de Babylon. Fisher Yu a déclaré que la fin du Bitcoin Staking permettrait au protocole de réduire le taux d'inflation annuel de BABY de 5,5 % à 2 %. Cela représente une réduction de 3,5 points de pourcentage, soit environ 63,6 % par rapport au taux annuel actuel. Le taux d'inflation actuel de 5,5 % est documenté dans les documents de tokenomique de Babylon, tandis que le chiffre de 2 % reste une adjustment proposée liée à la fin du staking.
Le raisonnement est lié à la structure de récompense existante. Babylon utilise les émissions de BABY pour inciter la participation à travers son écosystème de staking et de sécurité du réseau. Si les récompenses de staking et de co-staking du bitcoin sont abandonnées, le protocole pourrait réduire le montant de jetons nouvellement émis alloués à ces activités. Cela ralentirait la création de nouvelle offre de BABY, bien que la répartition finale des émissions restantes et toute nouvelle disposition d'incitation devraient être clarifiées via le processus de gouvernance approprié. Une réduction de l'inflation n'est pas équivalente à un brûlage de jetons et ne crée pas automatiquement une demande supplémentaire sur le marché.
L'intégration Aave introduit également une source potentielle de revenus au niveau du protocole. Dans le cadre de partage des revenus proposé, les frais éligibles seraient répartis entre Aave DAO et Babylon Foundation, une partie étant allouée à des achats sur le marché ouvert de AAVE et BABY. Il est important de noter que cette allocation s'applique aux frais spécifiés du protocole, et non à tous les intérêts payés par les emprunteurs. La proposition prévoit également que 85 % de l'allocation d'achat de jetons soit destinée à AAVE et 15 % à BABY. Ces achats dépendent de la génération de revenus éligibles par l'intégration et ne garantissent aucun niveau particulier de demande ni d'appréciation du prix des jetons.
Que pourrait signifier ce changement stratégique pour BTC, BABY et le marché BTCFi ?
Pour le bitcoin, la préoccupation immédiate est la possibilité qu'une quantité significative de BTC précédemment mis en staking devienne disponible pour retrait. Si une part significative des détenteurs décide de vendre, les entrées sur la plateforme d'échange résultantes pourraient augmenter l'offre à court terme, particulièrement pendant les périodes de faible liquidité du marché. Toutefois, le résultat inverse est également possible : les détenteurs pourraient conserver leur bitcoin, le transférer en auto-gestion ou le réallouer dans d'autres applications financières. L'effet net sur le marché dépendra donc du comportement réel de retrait plutôt que de la valeur nominale du solde en staking.
Pour BABY, une réduction des émissions de jetons pourrait atténuer la pression sur l'offre continue, mais la perte des incitations au staking de BTC modifie également les raisons pour lesquelles les utilisateurs participent à l'écosystème. Si TBV génère une activité d'emprunt importante et des revenus protocoles récurrents, Babylon pourrait développer un modèle économique différent fondé sur l'utilité financière plutôt que sur les récompenses de staking. Toutefois, si l'adoption reste limitée, la réduction des émissions seule ne suffira peut-être pas à compenser la demande d'incitations affaiblie. Les investisseurs doivent donc évaluer les changements d'offre de jetons en parallèle avec les coffres actifs, le volume d'emprunts, la génération de frais et la vitesse d'intégration de nouvelles applications.
Pour le marché BTCFi dans son ensemble, la transition de Babylon pourrait signifier un changement vers l'utilisation du bitcoin comme garantie plutôt que principalement comme source de sécurité réseau partagée. Le prêt natif en BTC pourrait élargir l'accès à la liquidité des stablecoins sans obliger les détenteurs à vendre leur bitcoin ou à dépendre d'actifs emballés conventionnels. Toutefois, cette opportunité dépend de la capacité de la nouvelle infrastructure à démontrer des processus de rachat fiables, une liquidité suffisante et des mécanismes de liquidation sécurisés. Un lancement réussi pourrait encourager d'autres applications financières à intégrer du BTC natif, tandis que des problèmes techniques ou de liquidité pourraient ralentir l'adoption dans tout le secteur.
Quels risques pourraient compromettre la transition de Babylon ?
Le premier défi est la sécurité technique. TBV implique des coffres Taproot, des chemins de transactions pré-signées, des preuves à divulgation nulle de connaissance, des mécanismes de défi et plusieurs rôles d'opérateurs. Bien que ces composants soient conçus pour réduire la dépendance à la garde centralisée, ils introduisent un système plus sophistiqué qu'un produit de staking classique. L'évaluation publique de LlamaRisk a indiqué que les constats initiaux de l'audit incluaient des problèmes de gravité élevée et critique, qui ont ensuite été signalés comme résolus, avec des rounds d'audit supplémentaires effectués. Elle a également recommandé une vérification indépendante des réserves pour les BTC détenus dans les coffres. Cela démontre pourquoi la validation de la sécurité et le reporting transparent restent importants avant un déploiement à grande échelle.
Le deuxième défi est la liquidation et la gestion de la liquidité. Les emprunteurs utilisant du BTC comme garantie restent exposés à la volatilité du marché. Si les prix du bitcoin chutent fortement, la valeur de la garantie peut tomber en dessous du niveau requis, déclenchant une liquidation selon les règles de risque d'Aave. Étant donné que les coffres BTC sont régis par des transactions Bitcoin et des périodes de contestation plutôt que par des transferts ERC-20 instantanés, le processus de liquidation repose sur une infrastructure supplémentaire et sur une liquidité WBTC disponible. Les arbitragistes doivent également rester disposés et capables d'acquérir les coffres liquidés et de finaliser le processus de rachat. Une pénurie de liquidité ou une perturbation impliquant ces participants pourrait affecter l'efficacité du règlement.
La gouvernance et l'adoption introduisent une incertitude supplémentaire. Le sunset du Bitcoin Staking n'a pas encore reçu d'approbation finale, tandis que l'intégration Aave nécessite encore sa phase de déploiement finale. Les stakers existants pourraient également réagir différemment en fonction de leurs conditions de verrouillage initiales, de leurs fournisseurs de staking et de leurs options financières alternatives. Certains pourraient choisir de ne pas utiliser du tout TBV. Par conséquent, Babylon doit démontrer que sa nouvelle infrastructure de prêt offre une utilité suffisante et un modèle de sécurité crédible avant de pouvoir remplacer le rôle de participation et de sécurité réseau précédemment assuré par le Bitcoin Staking.
Que devraient surveiller les investisseurs ensuite ?
Plusieurs développements aideront à déterminer si la transition de Babylon passe d'une discussion de gouvernance à un changement opérationnel. Le premier est la publication d'une proposition formelle de sunset, incluant son calendrier de vote, les modifications de la répartition des récompenses et les détails de mise en œuvre. Les changements sur le tableau de bord officiel de staking révéleront également si les participants commencent à retirer leurs BTC avant la fin de l'année. Les investisseurs doivent surveiller les soldes BTC actifs, les transactions de déliaison, l'activité au niveau des fournisseurs et les entrées sur les plateformes d'échange, plutôt que d'assumer que tous les 41 600 BTC entreront sur le marché ouvert.
Le deuxième jalon majeur est la progression de TBV vers le déploiement sur mainnet et l'approbation finale de la gouvernance Aave. Babylon a indiqué qu'un lancement restreint sur mainnet est ciblé pour la fin novembre 2026, suivi d'une expansion progressive vers une participation sans autorisation au début de l'année 2027. Les dépôts réels dans les coffres, la demande d'emprunt, les actifs pris en charge, les limites de garantie et les audits de sécurité terminés fourniront des preuves plus solides d'adoption que les annonces seules. Pour BABY, les paramètres finaux d'inflation et les revenus réels du protocole aideront à déterminer si la transition économique proposée crée un remplacement durable du modèle d'incitation au staking existant.
Conclusion
Le retrait proposé de Babylon pour le staking de bitcoin représente un changement significatif dans son approche du BTCFi. Plutôt que de s'appuyer principalement sur la sécurité du réseau et les incitations au staking adossées au bitcoin, le projet vise à développer une infrastructure de garantie native du bitcoin à travers des Trustless Bitcoin Vaults et Aave V4. Bien qu'environ 41 600 BTC soient actuellement impliqués, leur retrait ne se traduira pas automatiquement par une pression de vente sur le marché. Le résultat à plus long terme dépendra de l'approbation de la gouvernance, de la sécurité des TBV, de la demande de prêt et de l'économie tokenisée révisée de BABY. En fin de compte, la transition de Babylon testera si le prêt natif en bitcoin peut devenir une alternative durable au staking traditionnel du BTC.
FAQ
Babylon a-t-il officiellement mis fin au staking de bitcoin ?
Non. Au 20 novembre 2026, la proposition du cofondateur Fisher Yu reste une discussion communautaire. Une décision de gouvernance formelle et des détails de mise en œuvre sont encore nécessaires.
Tous les 41 600 BTC seront-ils débloqués en une seule fois ?
Non. Les positions existantes restent soumises à leurs procédures de désengagement et aux conditions de verrouillage temporel du bitcoin. La proposition indique également que les participants existants devraient conserver leurs droits de retrait après la date de cessation.
Qu'est-ce que les coffres bitcoin sans confiance de Babylon ?
TBV est un protocole qui permet aux utilisateurs de verrouiller du bitcoin natif dans des coffres basés sur Taproot et de l'utiliser comme garantie dans des applications DeFi prises en charge, sans recourir à un enveloppement ou à un pont conventionnel.
Comment fonctionne l'intégration Aave ?
L'intégration prévue permet aux utilisateurs de déposer du BTC natif dans les coffres Babylon et d'emprunter des actifs pris en charge via Aave V4. Le BTC reste verrouillé sur Bitcoin, tandis qu'Aave utilise un registre de garantie interne pour reconnaître sa valeur.
La inflation de BABY tombera-t-elle définitivement à 2 % ?
Pas encore. La réduction de 5,5 % à 2 % fait partie de l'ajustement stratégique proposé. Sa mise en œuvre dépend des décisions de gouvernance et de tokenomie pertinentes.
Avertissement : Ces informations générales sur le marché, provenant éventuellement de sources tierces, commerciales ou sponsorisées, sont fournies à titre de référence et éducatif uniquement et ne constituent ni un conseil financier ni un conseil en investissement, ni une offre, une sollicitation ou une garantie. Nous déclinons toute responsabilité quant à son exactitude, sa complétude, sa fiabilité et tout préjudice en résultant. Les investissements/le trading comportent des risques ; les performances passées ne garantissent pas les résultats futurs. Les utilisateurs doivent effectuer leurs propres recherches, juger avec prudence et assumer pleine responsabilité. Pour plus de détails, veuillez consulter KuCoin’s Terms of Use et Risk Disclosure.
Avertissement : Pour votre confort, cette page a été traduite à l'aide de la technologie IA. Pour obtenir les informations à la source, consultez la version anglaise originale.