

Lois finales de l'acte GENIUS : Les émetteurs de stablecoins peuvent-ils verser des intérêts ou offrir des récompenses ?
Introduction
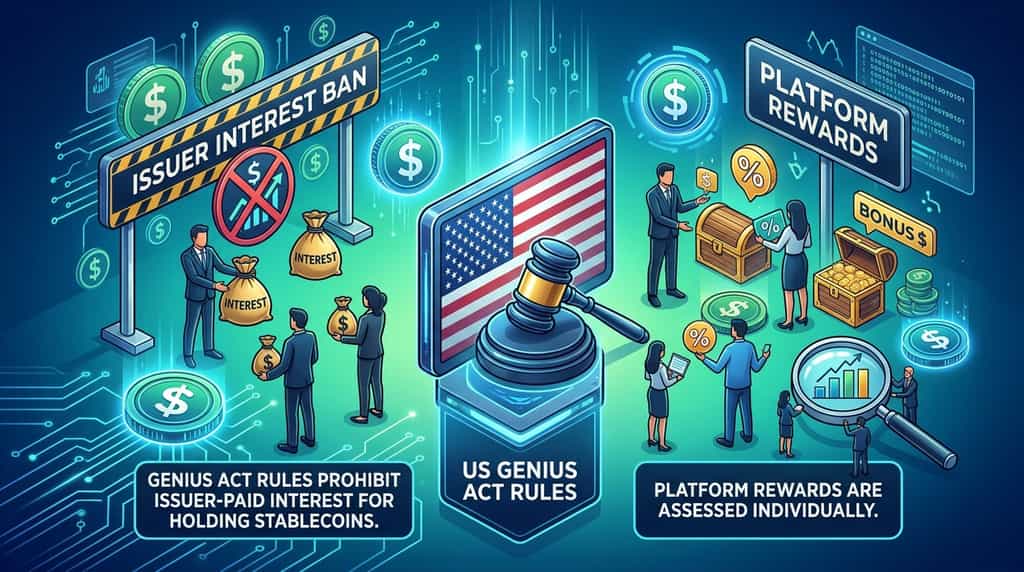
Les détenteurs de stablecoins peuvent-ils toujours percevoir des récompenses dans le cadre des nouvelles règles américaines sur les stablecoins ? Le Bureau du contrôleur de la monnaie (OCC) a publié ses réglementations finales sur l'GENIUS Act le 21 octobre 2026, confirmant que les émetteurs de stablecoins de paiement autorisés ne peuvent pas verser d'intérêts ou de rendement aux détenteurs uniquement pour la détention, l'utilisation ou le maintien de leurs stablecoins. Toutefois, les règles n'interdisent pas automatiquement tous les programmes de récompenses gérés par une plateforme crypto distincte. Ces arrangements peuvent être évalués individuellement pour déterminer s'ils sont conformes à la loi.
La règle finale met en œuvre la loi GENIUS (Guiding and Establishing National Innovation for U.S. Stablecoins), établissant des exigences concernant les réserves des stablecoins de paiement, les remboursements, la gestion des risques, la supervision et les activités connexes. Selon l'annonce officielle de l'OCC, cette règle entre en vigueur le 18 janvier 2027.
Pour les utilisateurs de stablecoins, les plateformes d'échange et les émetteurs, la distinction entre les intérêts payés par l'émetteur et les récompenses fournies par la plateforme est essentielle pour comprendre le nouveau cadre. Les règles pourraient redéfinir les modèles économiques des stablecoins, la concurrence pour les fonds des clients et le rôle des stablecoins sur le marché plus large des actifs numériques.
Que dit la règle finale de la loi GENIUS sur les intérêts des stablecoins ?
La règle finale confirme que les émetteurs de stablecoins de paiement couverts ne peuvent pas verser d'intérêts ni de rendement aux détenteurs uniquement en raison de la détention, de l'utilisation ou du maintien du stablecoin. Cette restriction s'applique que le paiement prenne la forme de liquidités, de jetons ou d'une autre contrepartie. L'interdiction législative est établie par la section 4(a)(11) de la loi GENIUS, adoptée le 18 juillet 2025.
Selon le texte officiel de la loi GENIUS, la restriction s'applique aux émetteurs de stablecoins de paiement autorisés et aux émetteurs étrangers de stablecoins de paiement éligibles. La loi cible les paiements liés exclusivement à la propriété ou à la détention de stablecoins, et non à tous les avantages commerciaux possibles associés à l'utilisation d'un stablecoin.
La distinction est importante car les émetteurs de stablecoins peuvent générer des revenus à partir des actifs qui garantissent leurs jetons. Par exemple, un émetteur peut détenir des actifs de réserve autorisés, notamment des titres du Trésor à court terme et des dépôts éligibles, et tirer des revenus de ces actifs. En vertu de la loi, l’émetteur ne peut pas simplement distribuer les intérêts aux détenteurs de stablecoins car ils conservent les jetons dans leurs wallets.
La règle ne signifie pas que les stablecoins eux-mêmes sont interdits ou que les utilisateurs ne peuvent plus les détenir pour des paiements, des transferts ou des échanges. Elle établit plutôt des limites concernant la manière dont les émetteurs couverts peuvent rémunérer les détenteurs. Les émetteurs doivent structurer leurs produits et leurs relations commerciales dans le cadre des exigences légales applicables, tandis que les utilisateurs doivent distinguer la stablecoin elle-même des services séparés qui pourraient offrir des récompenses.
Les plateformes d'échange peuvent-elles encore offrir des récompenses en stablecoin ?
Les plateformes crypto peuvent encore offrir certaines récompenses en stablecoin, mais la règle finale n'accorde pas une approbation générale à tous les programmes. La question essentielle est de savoir si une récompense constitue véritablement un avantage distinct de la plateforme ou si l'arrangement équivaut effectivement à un paiement interdit par l'émetteur pour la détention, l'utilisation ou le maintien d'une stablecoin de paiement.
La règle finale de l'OCC est notable car elle ne conserve pas la présomption proposée selon laquelle certains accords avec des tiers seraient automatiquement considérés comme des paiements interdits aux émetteurs. Au lieu de cela, l'agence peut évaluer les accords individuellement et prendre des mesures lorsque les faits indiquent qu'un programme enfreint la restriction légale. La règle finale laisse donc de la place pour des accords commerciaux légitimes tout en préservant un contrôle réglementaire.
Par exemple, considérez une plateforme crypto qui offre un avantage promotionnel aux clients éligibles utilisant ses services. L'analyse juridique dépendra de la conception réelle du programme, de la source de l'avantage, des accords entre la plateforme et l'émetteur, ainsi que de la relation entre l'arrangement et la simple détention de la stablecoin. Un programme ne devient pas autorisé uniquement parce qu'un tiers distribue le paiement.
La même distinction s'applique aux récompenses versées en jetons plutôt qu'en espèces. La loi GENIUS couvre expressément les intérêts ou rendements fournis en espèces, en jetons ou en toute autre contrepartie lorsque le paiement est exclusivement lié à la détention, à l'utilisation ou au maintien de la stablecoin. Le changement de forme du bénéfice ne modifie pas automatiquement son caractère juridique.
Par conséquent, les utilisateurs ne doivent pas supposer que tous les programmes de récompenses existants se poursuivront inchangés après l'entrée en vigueur des règles. Les plateformes peuvent réviser les conditions d'éligibilité, les taux de récompense, les conditions des produits ou la disponibilité géographique lorsqu'elles évaluent leurs obligations. Les utilisateurs doivent consulter les conditions publiées par le fournisseur concerné plutôt que de considérer l'existence d'un produit de récompense comme une preuve d'approbation réglementaire.
Comment la interdiction des intérêts sur les stablecoins affecte-t-elle les émetteurs et les plateformes crypto ?
La restriction pourrait influencer la manière dont les émetteurs de stablecoins concourent, la conception des incitations clients par les plateformes et le choix des utilisateurs quant à l'endroit où détenir des dollars numériques. Son impact commercial dépendra de la distinction entre les revenus des émetteurs, les revenus des plateformes et les avantages offerts aux clients.
Pour les émetteurs, cette restriction limite leur capacité à concurrencer directement en versant aux détenteurs un rendement simplement pour la détention de jetons. Les émetteurs peuvent toujours concurrencer par le biais de l'utilité des paiements, des dispositions de rachat, de la transparence, de la gestion des réserves et de l'intégration avec les services d'actifs numériques, sous réserve des autres exigences de la loi. L'attractivité commerciale d'une stablecoin dépendra donc davantage de son utilisabilité et de la qualité de son infrastructure de soutien.
Pour les plateformes d'échange et autres prestataires de services, les règles créent un besoin de revoir les structures de récompenses et les relations contractuelles. Une plateforme qui offre des récompenses de manière indépendante peut faire l'objet d'une analyse différente d'un émetteur qui paie directement les détenteurs, mais les simples étiquettes ne résoudront pas la question. Les régulateurs peuvent examiner la substance d'un arrangement et déterminer si le bénéfice économique constitue effectivement un paiement de l'émetteur lié à la détention de stablecoins.
Pour les utilisateurs, l'effet pratique le plus immédiat peut être l'incertitude concernant l'avenir de certains programmes de récompenses. Certains fournisseurs peuvent conserver les offres éligibles, tandis que d'autres peuvent modifier ou interrompre leurs produits. La disponibilité des récompenses peut également dépendre de l'emplacement du client, du statut du compte, des conditions du produit et des obligations réglementaires de la plateforme.
La règle finale établit également des normes plus larges pour les réserves et les remboursements. Ces dispositions sont importantes car la confiance dans une stablecoin de paiement dépend non seulement des incitations, mais aussi de son soutien adéquat et de sa possibilité de remboursement dans le cadre applicable. Les réglementations finales de l'OCC traitent ces questions ainsi que la gestion des risques, les rapports et la supervision, transformant la mise en œuvre de la loi GENIUS en un changement plus vaste de la supervision des stablecoins plutôt qu'en une mesure uniquement axée sur les intérêts.
Quels sont les principaux risques et incertitudes selon les nouvelles règles ?
L'incertitude principale réside dans la manière dont les régulateurs évalueront les dispositifs de récompense spécifiques et comment les fournisseurs individuels réagiront avant la date d'entrée en vigueur du 18 janvier 2027. La règle finale établit le cadre, mais les détails de la conception et du fonctionnement d'un programme peuvent déterminer sa conformité.
Un risque est que les utilisateurs confondent l'interdiction légale avec une interdiction universelle de toute forme de récompense en stablecoin. Cette interprétation est trop large. La loi cible les paiements de l'émetteur liés exclusivement à la détention, à l'utilisation ou au maintien de stablecoins de paiement couverts, tandis que les accords distincts de la plateforme nécessitent une analyse spécifique aux faits. L'hypothèse inverse est également risquée : une plateforme ne peut pas établir sa conformité simplement en décrivant un avantage financé par l'émetteur comme une récompense de la plateforme d'échange.
Un deuxième risque est que les fournisseurs puissent modifier les conditions du produit à mesure que l'implémentation approche. Les taux de récompense, les activités éligibles, l'éligibilité des clients et la disponibilité du service peuvent changer en fonction des évaluations de conformité et des décisions commerciales. Les utilisateurs qui comptent sur un rendement particulier doivent donc consulter les conditions actuelles du produit et comprendre si les récompenses sont discrétionnaires, conditionnelles ou sujettes à modification.
Un troisième risque concerne la transition réglementaire plus large. La règle finale de l'OCC couvre les actifs de réserve, les remboursements, la gestion des risques, les rapports, la garde et la supervision, tandis que certains autres domaines de mise en œuvre sont traités par des règlements distincts. Les émetteurs et les plateformes devront peut-être s'adapter à plusieurs exigences plutôt que de considérer la loi GENIUS comme une règle isolée.
Enfin, les récompenses ne doivent pas être confondues avec des intérêts sur dépôt ou un rendement garanti. Les stablecoins sont des actifs numériques, et les protections juridiques et financières disponibles pour les détenteurs diffèrent de celles associées aux dépôts bancaires assurés. Un produit générant des récompenses peut introduire des risques supplémentaires liés à la plateforme, à la contrepartie, aux opérations et au marché. L'absence d'une interdiction générale d'un programme particulier ne signifie pas que le produit est sûr ou adapté à chaque utilisateur.
Rejoignez le concours de trading de futures de KuCoin
Vous souhaitez mettre vos compétences en analyse de marché et en trading à l'épreuve ? Rejoignez le KuCoin Futures Trading Competition et découvrez une opportunité de concourir avec d'autres traders.
Que vous suiviez des actions liées à l'IA comme Micron ou les tendances du marché plus larges, une gestion rigoureuse des risques reste essentielle lors du trading d'actifs volatils. Avant de participer, consultez les règles de la compétition, les conditions d'éligibilité, les détails des récompenses et les conditions de trading sur la page officielle de l'événement. Le trading de futures comporte un risque important et peut ne pas convenir à tous les traders.
Conclusion
Les réglementations finales de l'OCC sur la loi GENIUS précisent que les émetteurs de stablecoins de paiement couverts ne peuvent pas verser d'intérêts ou de rendement aux détenteurs uniquement pour la détention, l'utilisation ou le maintien de leurs stablecoins. La règle, annoncée le 21 octobre 2026, entrera en vigueur le 18 janvier 2027 et établit également des exigences en matière de réserves, de remboursements, de gestion des risques, de déclaration, de garde et de supervision.
La distinction entre les paiements de l'émetteur et les récompenses de tiers reste centrale. La règle finale n'interdit pas automatiquement chaque programme de récompenses géré par une plateforme crypto, mais ne leur accorde non plus une approbation générale. Les régulateurs peuvent évaluer les arrangements individuels en fonction de leur fond, y compris si un avantage représente effectivement un paiement d'émetteur interdit. En conséquence, les plateformes peuvent revoir leurs structures de récompenses et mettre à jour les conditions produit à mesure que la date de mise en œuvre approche.
Pour les utilisateurs, la priorité pratique est de comprendre qui offre une récompense, quelle activité y donne droit et quels risques accompagnent le produit. Les stablecoins peuvent rester utiles pour les paiements, les transferts et le trading, mais les récompenses ne doivent pas être confondues avec des intérêts garantis ou des dépôts assurés. Surveiller les orientations officielles de l'OCC et lire la documentation du fournisseur aidera les utilisateurs à prendre des décisions mieux informées à mesure que le nouveau cadre entrera en vigueur.
FAQ
1. À quelle date la règle finale de l'OCC sur la loi GENIUS entrera-t-elle en vigueur ?
La règle finale entrera en vigueur le 18 janvier 2027, selon l'annonce du OCC du 21 octobre 2026. Les organisations concernées doivent examiner la règle et les exigences de transition applicables pour déterminer ce qu'elles doivent faire avant cette date.
2. La loi GENIUS interdit-elle toutes les récompenses en stablecoin ?
Non. La loi interdit aux émetteurs concernés de verser des intérêts ou un rendement uniquement pour la détention, l'utilisation ou le maintien de stablecoins de paiement. Des programmes de récompenses séparés peuvent être évalués individuellement, et leur légalité dépend des faits et de la structure de l'arrangement.
3. La restriction d’intérêt s’applique-t-elle aux récompenses payées en jetons ?
Oui, le langage légal couvre les intérêts ou rendements versés en espèces, en jetons ou en toute autre contrepartie lorsqu'ils sont exclusivement liés à la détention, à l'utilisation ou au maintien de la stablecoin de paiement. Verser un avantage en jeton plutôt qu'en espèces ne le rend pas automatiquement autorisé.
4. Les stablecoins couverts par la loi GENIUS sont-ils assimilés aux dépôts bancaires ?
Non. Les stablecoins de paiement sont des actifs numériques soumis à un cadre juridique distinct. Les détenteurs ne doivent pas supposer que les soldes ou les récompenses en stablecoin bénéficient des mêmes protections que les dépôts bancaires assurés.
5. Que doivent vérifier les utilisateurs de stablecoins avant de compter sur un programme de récompenses ?
Les utilisateurs doivent consulter les conditions actuelles du fournisseur, les critères d'éligibilité, le calcul des récompenses, les restrictions de retrait, les risques contrepartie et les mentions légales applicables. Ils doivent également vérifier les orientations réglementaires officielles, car les conditions du produit et les interprétations réglementaires peuvent changer.
Clause de non-responsabilité : Cet article a uniquement une vocation informative et ne constitue pas un conseil financier, juridique ou en matière d'investissement. Effectuez toujours vos propres recherches avant d'interagir avec des actifs numériques.
Avertissement : Pour votre confort, cette page a été traduite à l'aide de la technologie IA. Pour obtenir les informations à la source, consultez la version anglaise originale.