Rapport hebdomadaire de KuCoin Ventures : Signaux de resserrement de la Fed, flux renouvelés vers les ETF et récits sur les RWA redessinent les marchés cryptos
Rapport hebdomadaire de KuCoin Ventures : Signaux de resserrement de la Fed, flux renouvelés vers les ETF et récits sur les RWA redessinent les marchés cryptos
1. Points forts du marché hebdomadaire
Reprise d'intérêt pour les actifs attentionnels : Robinhood Chain débloque un nouveau récit sur chaîne via les memestocks
Un changement marginal notable sur le marché cryptographique la semaine dernière a été la résurgence d'actifs guidés par l'attention, apparaissant par lot. Robinhood Chain est devenue l'un des marchés les plus concentrés pour cette tendance. Comparée à la volatilité marquante de quelques tokens leaders, un phénomène plus significatif est la volonté renouvelée du marché d'accorder de l'attention, de négocier et de diffuser rapidement un ensemble d'actifs entièrement nouveaux. Cette situation a été relativement rare au cours de la période récente et pourrait indiquer que le sentiment de trading on-chain connaît une reprise structurelle.
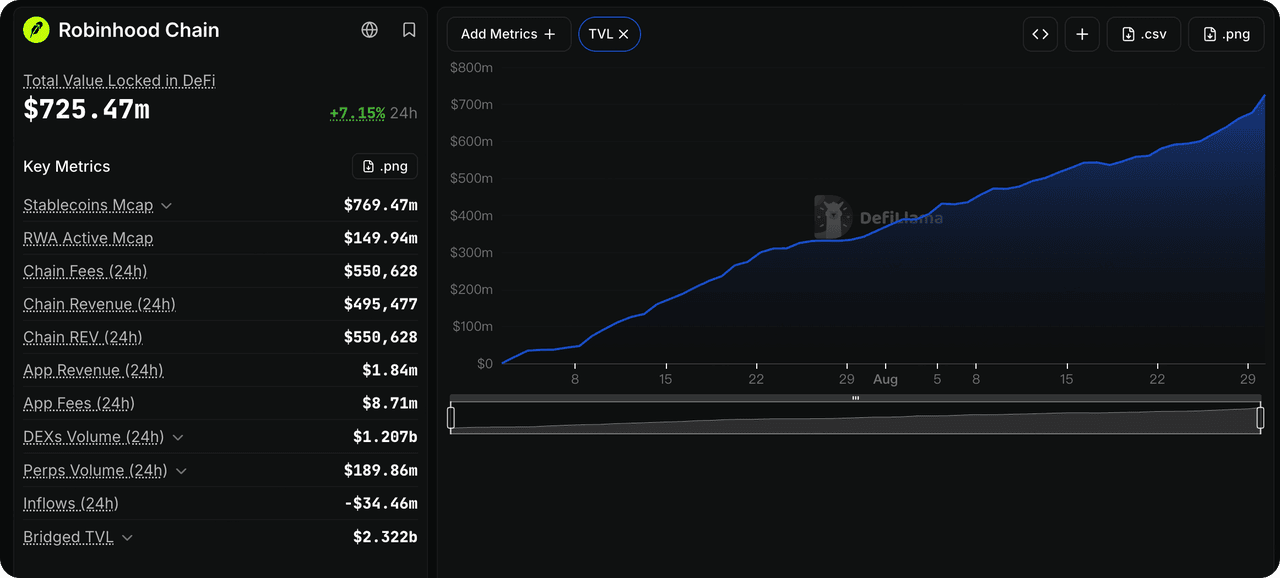
Selon les données de DeFiLlama, le volume de trading quotidien des DEX de Robinhood Chain a atteint environ 1,27 milliard de dollars le 30 août, avec le nombre de wallets actifs repassant au-dessus de 115 000 et la TVL sur chaîne en forte croissance. Plus représentativement, les 10 tokens les plus importants par capitalisation boursière sur la chaîne Robinhood à cette époque avaient tous été lancés il y a moins de deux mois, faisant entrer simultanément sur le marché un tout nouveau lot de projets Meme, Launchpad et DeFi.
Source de données : DeFillama
Ce cycle ne se contente pas de répliquer la trajectoire d'émission de Meme au style Pump.fun. Associée aux caractéristiques intrinsèques de la Robinhood Chain, l'essence de ce nouveau récit provient de la recombinaison des actifs du monde réel et des mécanismes natifs crypto.
Par le passé, les « actions sur chaîne » se concentraient principalement sur la détention et le commerce des actifs eux-mêmes après leur émission. Cependant, les nouvelles expériences sur Robinhood Chain commencent à explorer la prochaine étape : une fois ces actifs sur chaîne, pourquoi les utilisateurs de crypto devraient-ils les négocier ou les détenir, et comment les actifs actions tokenisés peuvent-ils être intégrés dans la DeFi pour devenir des composants du money legos DeFi.
Pons sert de cas relativement typique. En tant qu'infrastructure de lancement similaire à Pump.fun, Pons, au début, a encore adopté le mécanisme d'émission familier de Courbe de Liaison + AMM, où les nouveaux tokens entrent dans une piscine de liquidité Uniswap v4 verrouillée de manière permanente dès qu'un seuil est atteint. Cependant, ses mécanismes récemment introduits commencent à permettre aux nouveaux tokens d'être appariés directement avec des tokens d'actions de Robinhood tels que NVDA, GME et AAPL. Certains mécanismes peuvent également distribuer les frais de Trading aux détenteurs sous forme de RWAs pris en charge, de stablecoins ou d'ETH. Parallèlement, le Trésor de Pons a commencé à fournir de la liquidité pour des RWAs sur chaîne, résumant son positionnement comme « la maison des memestocks ». Actuellement, les marchés Meme utilisant le token d'action NVDA comme actif de cotation sont directement visibles sur la plateforme Pons.
Sur cette base, le marché a également vu émerger des expériences RWAfi plus complexes. Par exemple, NET, qui a récemment attiré l'attention du marché, a réutilisé une structure de jeton LP de trésorerie inspirée d'OlympusDAO : une partie de USDG peut être déployée sur Morpho pour générer un rendement, tandis que les frais de trading des jetons sont acheminés vers la trésorerie. Simultanément, il intègre des produits gamifiés utilisant des Stock Tokens comme SpaceX et Microsoft comme jetons et récompenses. Le 28 août, les actifs de sa trésorerie s'élevaient à environ 3,35 millions de dollars, chaque NET correspondant à une VCN d'environ 60 dollars. Toutefois, le prix du marché a un jour atteint environ 1 030 dollars, représentant un premium de plus de 17 fois. Cette tarification intègre probablement un fort niveau d'attention et d'attentes de croissance future, ce qui implique également qu'une élasticité à la baisse importante pourrait se produire une fois que la boucle de rétroaction s'inverse. Des projets conçus selon des concepts similaires, comme Down to Finance, tentent de regrouper davantage des Stock Tokens, des stablecoins, des positions LP Uniswap v4 et des positions de prêt Morpho en de nouveaux actifs stratégiques sur chaîne.
Cependant, ce marché orienté vers l'attention présente également des caractéristiques très visibles de forte volatilité et de rotation rapide. Après la chute brutale du marché crypto généralisé dans la matinée du 31 août, les actifs de l'écosystème Robinhood Chain récemment populaires se sont rapidement divergés : PONS a vu sa capitalisation boursière dépasser brièvement 400 millions de dollars au début de la journée avant de retomber à environ 320 millions de dollars, tandis que AI et NET ont chuté d'environ 21 % et 37 %, respectivement, dans les 24 heures. De nouveaux actifs peuvent attirer d'énormes volumes de trading et une attention considérable en très peu de temps, mais les fluctuations de prix peuvent également être extrêmement violentes. Une telle forte volatilité reflète davantage la caractéristique actuelle du capital cherchant l'attention.
Dans l'ensemble, le phénomène actuel peut être difficile à définir directement comme un nouveau cycle d'une Meme Season à grande échelle. L'attention récemment ajoutée est principalement concentrée sur quelques écosystèmes spécifiques comme Robinhood Chain et BSC, et les actifs populaires présentent une sensibilité relativement élevée à la baisse lorsque le marché global s'affaiblit. Néanmoins, après avoir traversé un vide narratif prolongé, la capacité du marché à incuber périodiquement des lots de tokens d'attention et à construire avec succès des mécanismes composites basés sur RWA, Launchpads, DeFi et Memes constitue un signal d'observation méritant un suivi continu concernant les récents changements marginaux de l'appétit au risque du marché.
2. Signaux de marché sélectionnés hebdomadaires
Warsh renforce les attentes d'un relèvement des taux en septembre, le yen brise à nouveau la barre des 160 et les tensions renouvelées entre les États-Unis et l'Iran amplifient les risques liés aux taux et à l'énergie, tandis que les entrées des ETF sur les crypto-monnaies reprennent fortement.
Warsh a continué à insister sur l'objectif d'inflation de 2 % de la Réserve fédérale dans son discours de Jackson Hole, soulignant qu'un nouveau resserrement pourrait encore être nécessaire si l'inflation ne diminue pas suffisamment rapidement. Bien qu'il n'ait pas explicitement annoncé une hausse des taux en septembre, ses remarques ont clairement renforcé les attentes du marché en faveur d'un resserrement supplémentaire.
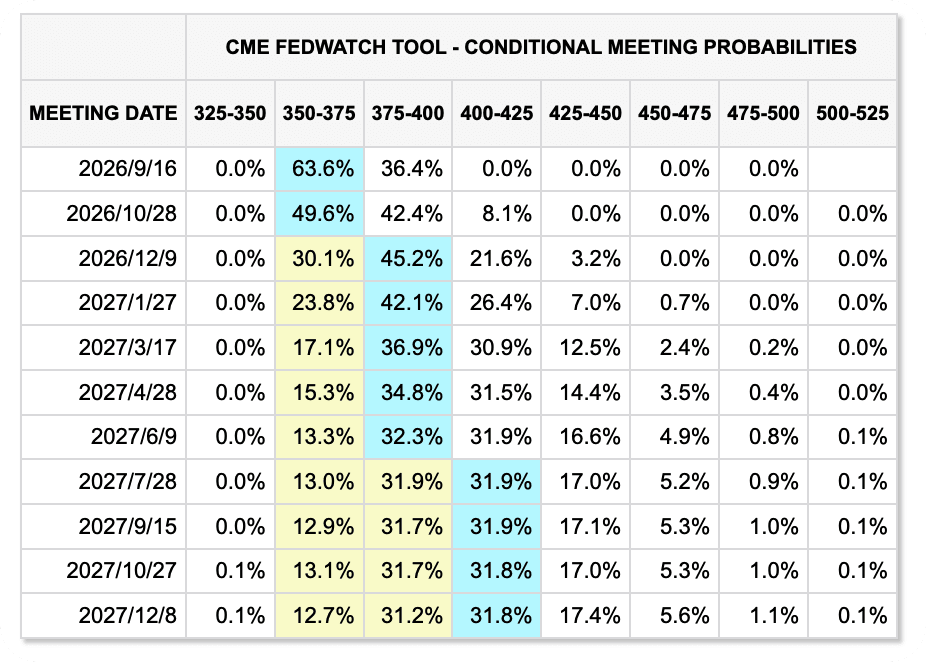
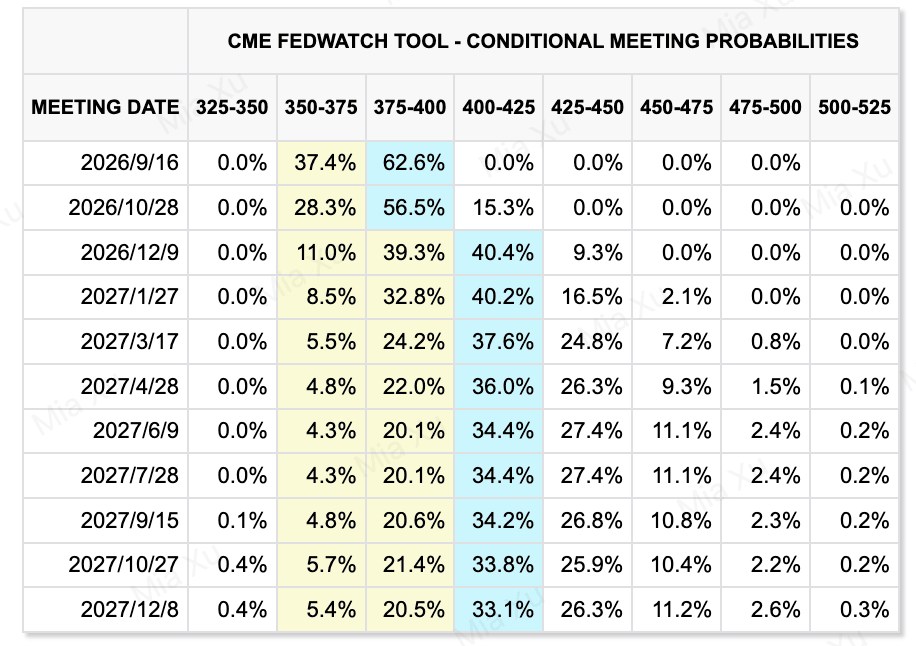
CME FedWatch a montré que la probabilité implicite du marché d'une hausse de 25 points de base des taux en septembre était d'environ 36 % avant le discours, a brièvement augmenté à près de 60 % après, et est restée au-dessus de 50 % à la fin de la semaine. Les rendements des obligations du Trésor américain à 2 ans et le dollar se sont renforcés en tandem, indiquant que les marchés avaient déplacé leur hypothèse précédente selon laquelle la Fed resterait probablement en position d'attente en septembre vers une perspective plus prudente en matière de taux.
Change dans le prix du marché au cours des deux dernières semaines
(Semaine précédente affichée en premier ; semaine en cours affichée en second)
Source de données : CME FedWatchTool
Cependant, les données sur l'emploi créent une contrainte contraire. La dernière révision annuelle de référence a réduit les effectifs non agricoles aux États-Unis jusqu'à mars 2026 d'environ 79 000 emplois. La magnitude de cet unique ajustement n'est pas particulièrement inhabituelle, mais le signal plus important est que les données sur l'emploi ont été révisées à la baisse à plusieurs reprises ces derniers mois, tandis que les effectifs de juillet se sont également révélés négatifs. Cela suggère que le marché du travail américain se refroidit, obligeant la Réserve fédérale à évaluer l'impact de nouveaux hausses de taux sur la croissance et l'emploi, alors que l'inflation reste une préoccupation.
Par conséquent, une hausse des taux en septembre reste loin d’être certaine. L’inflation et les conditions financières soutiennent la décision de la Fed de garder de nouvelles resserrements à l’écran, mais une faiblesse persistante du marché du travail pourrait réduire la nécessité d’une action immédiate. Le rapport sur les emplois non agricoles d’août et la publication de l’IPC avant la réunion de septembre seront déterminants pour la prochaine vague de réévaluation du marché.
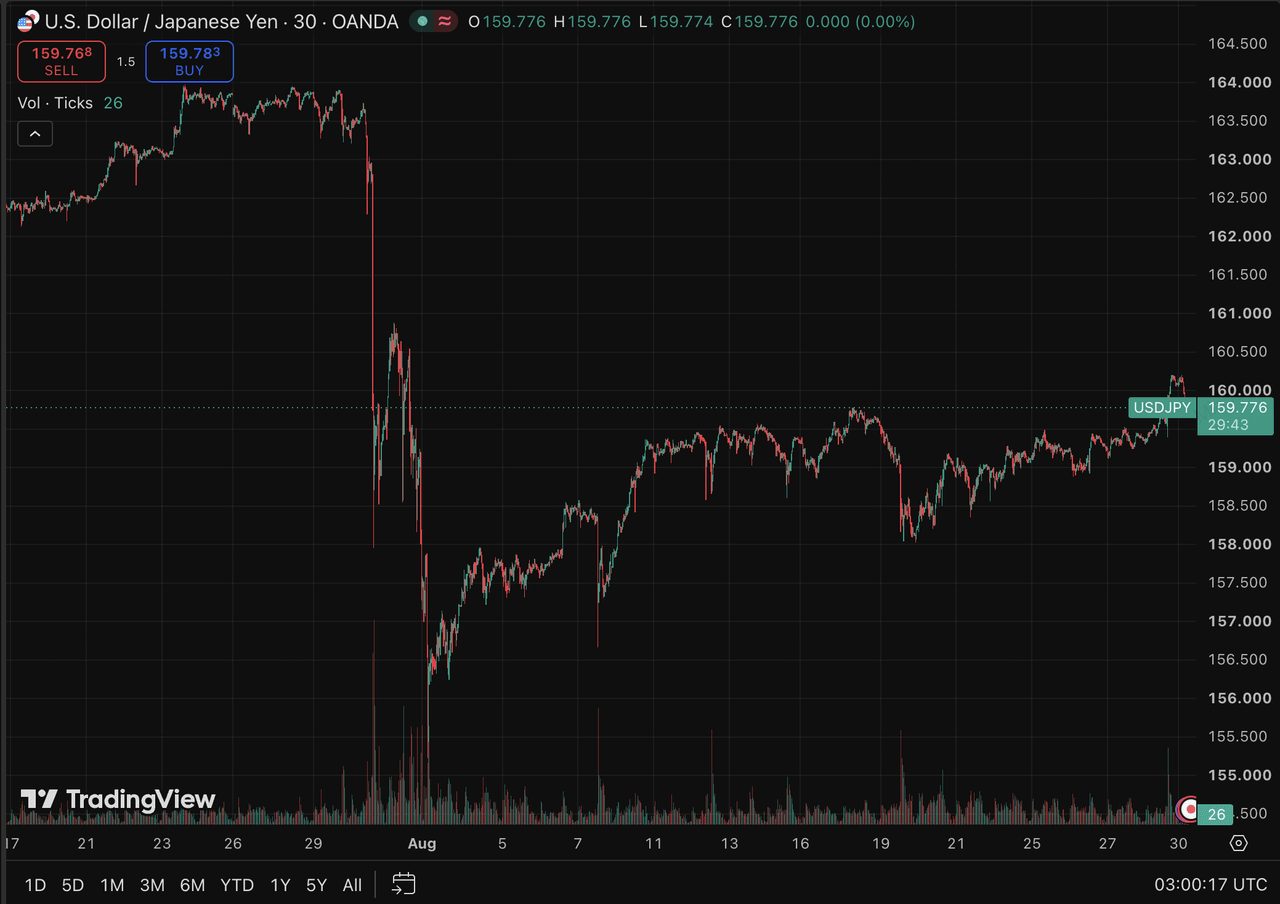
Sur les marchés des changes, le Japon a dépensé environ 15,4 billions de yens japonais pour soutenir le yen entre fin juillet et fin août. Toutefois, après le discours de Warsh qui a de nouveau poussé le dollar et les rendements des obligations du Trésor américain à la hausse, le USD/JPY est revenu au-dessus de 160 et l'a dépassé.
Cela met en lumière les limites de s'appuyer uniquement sur une intervention directe sur les devises. Tant que l'écart des taux d'intérêt entre les États-Unis et le Japon reste important, l'intervention ne pourra qu'atténuer temporairement la dépréciation du yen. Si le Japon s'appuie de plus en plus sur des hausses de taux pour réduire cet écart de rendement, les opérations de carry à effet de levier fondées sur un financement en yen à faible coût pourraient subir un nouvel assèchement, créant une pression potentielle sur la liquidité des actions technologiques, des crypto-actifs et d'autres marchés à forte volatilité.
Source de données : TradingView
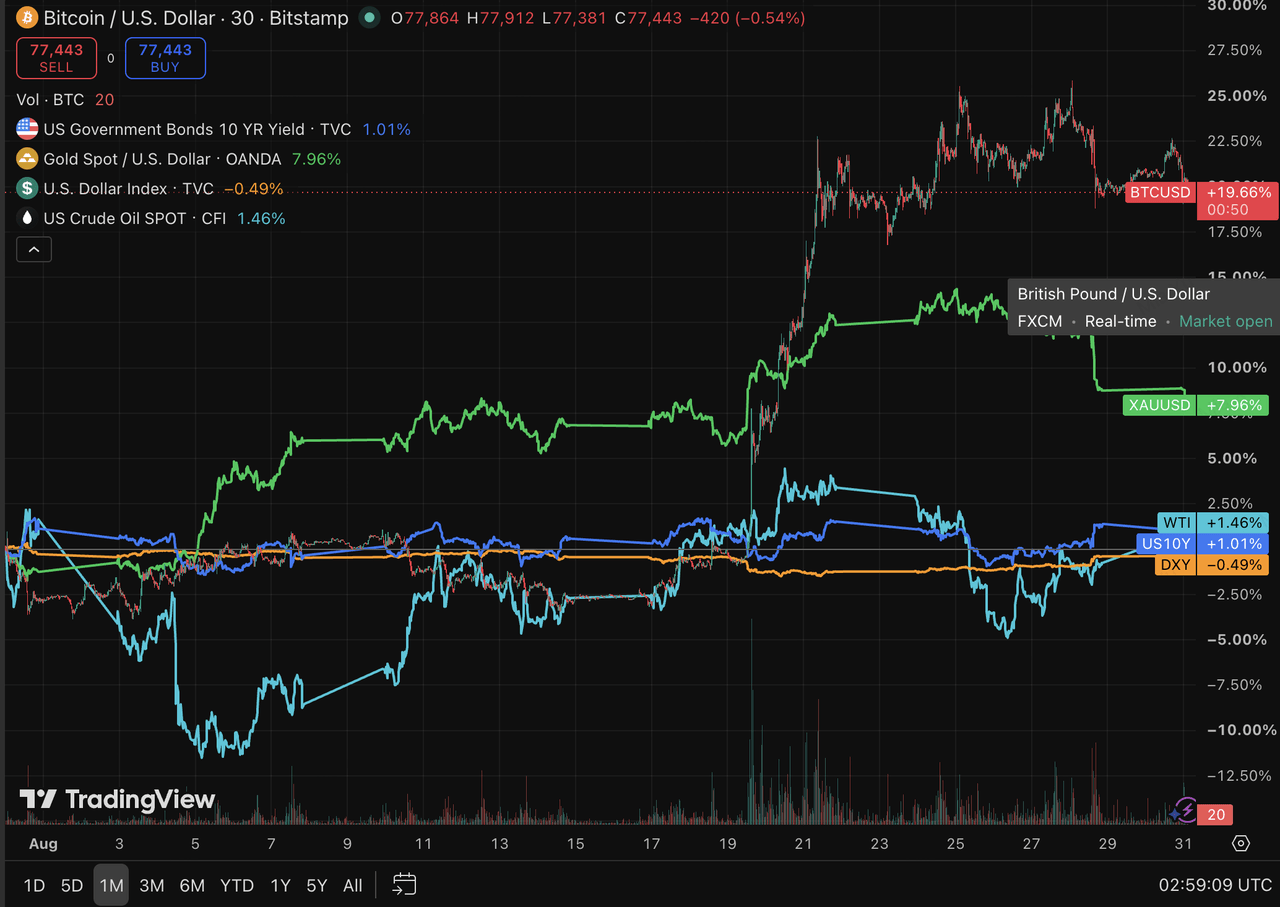
L'or a initialement augmenté la semaine dernière en raison des préoccupations liées au risque budgétaire et des attentes d'une dépréciation du dollar américain, mais a fortement chuté après les propos de Warsh, qui ont ravivé les attentes de taux plus élevés, laissant les prix en baisse sur la semaine. Le raisonnement à moyen et long terme en faveur de l'or comme couverture budgétaire reste valide, mais les prix à court terme restent très sensibles au dollar et aux taux réels. Dès que les marchés reviendront à une narration de « taux plus élevés plus longtemps », l'or restera vulnérable à des corrections significatives.
Les prix du pétrole ont quant à eux baissé, les conditions de transport à travers le détroit d'Hormuz montrant une légère amélioration. Le WTI et le Brent ont chuté d'environ 4,2 % et 5,4 % sur la semaine, respectivement. Toutefois, le 30 août, les forces armées américaines ont mené leur première nouvelle frappe contre l'Iran depuis plus d'un mois, ravivant les tensions et faisant remonter le Brent au-dessus de 90 $ le baril. Le pétrole reste donc principalement influencé par les conditions de transport à travers le détroit d'Hormuz et les évolutions des activités militaires entre les États-Unis et l'Iran. La baisse antérieure des prix reflétait une réduction temporaire du premium de risque géopolitique, et non une résolution complète des risques d'approvisionnement.
Source de données : TradingView
Les actions américaines sont restées globalement résilientes la semaine dernière, avec le S&P 500, le Nasdaq et le Dow enregistrant tous de légères hausses. Les résultats de Nvidia ont continué de valider la demande pour les infrastructures d’IA et ont atténué les craintes selon lesquelles le cycle d’investissement en immobilisations pourrait atteindre son pic. Toutefois, les actions technologiques ont subi une nouvelle pression après le discours de Warsh, soulignant que si les fondamentaux de l’IA restent solides, les valorisations sont toujours limitées par les taux d’intérêt et le coût du capital. Le trade sur l’IA évolue donc au-delà de la simple observation de l’échelle des investissements en immobilisations pour se concentrer sur la capacité de la croissance des revenus, des marges et des flux de trésorerie à justifier à terme des investissements soutenus.
Crypto-actifs et FNB : Les rendements du BTC dépassent 80 000 $ alors que les entrées des FNB reprennent, mais la sensibilité macroéconomique reste élevée
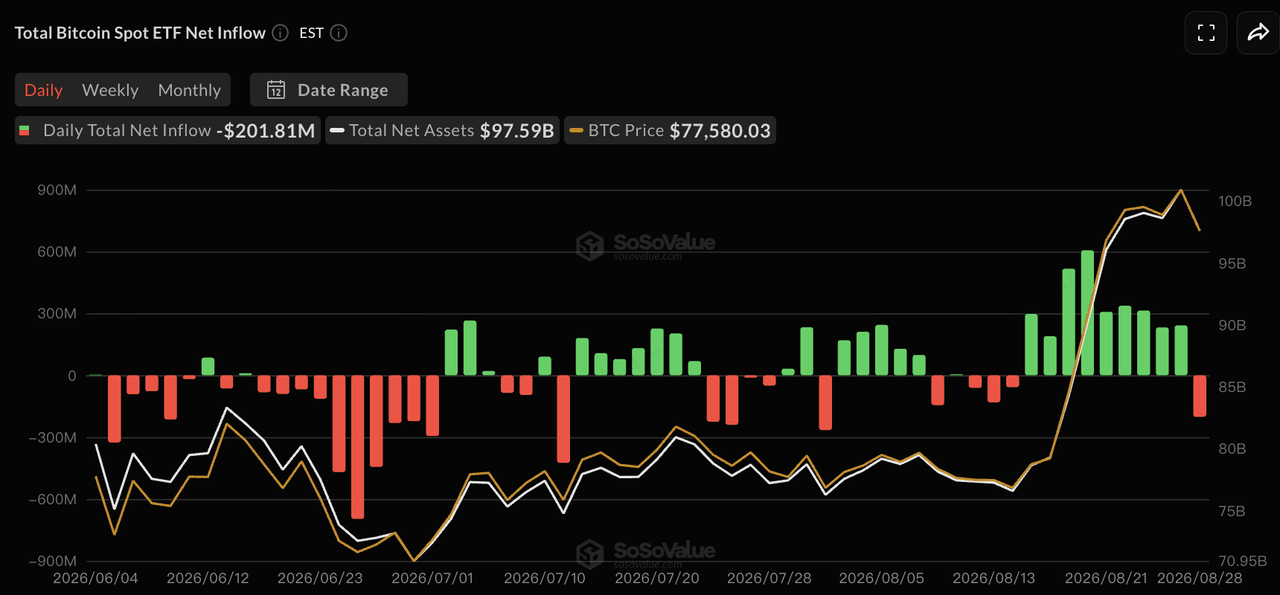
Le marché des cryptomonnaies a fortement rebondi la semaine dernière. Le BTC a brièvement dépassé 80 000 $ au cours de la semaine, retrouvant ce niveau pour la première fois depuis mi-mai, tandis que l’ETH a progressé vers 2 500 $ et surperformé le BTC. Un dollar affaibli, de nouveaux échanges liés à la dépréciation fiscale et monétaire, ainsi que le retour des flux institutionnels ont conjointement soutenu la reprise. Toutefois, après le discours de Warsh qui a de nouveau poussé les attentes en matière de taux vers le haut, le BTC est rapidement retombé vers 78 000 $. Cela montre que, malgré une amélioration claire des conditions de financement natives aux cryptomonnaies, le marché reste fortement exposé aux contraintes macroéconomiques plus larges imposées par le dollar et les taux d’intérêt réels.
Source de données : SoSoValue
Selon SoSoValue, les ETF spot BTC américains ont enregistré environ 924,5 millions de dollars de flux nets entre le 24 et le 28 août. Les quatre premières séances de trading ont toutes connu des flux positifs, mais le jour du discours de Warsh a inversé cette tendance avec environ 201,8 millions de dollars de flux nets sortants. L'IBIT de BlackRock a enregistré environ 938 millions de dollars de flux nets hebdomadaires et a été la principale source de demande supplémentaire.
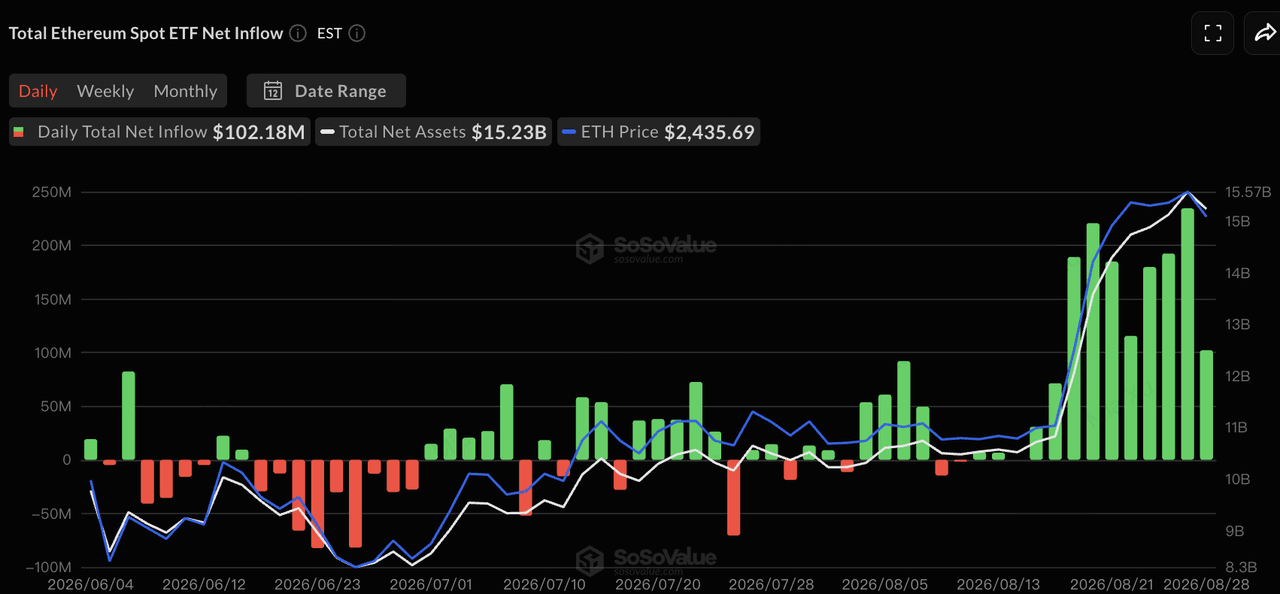
Les ETF spot ETH ont enregistré environ 824,4 millions de dollars d'entrées nettes sur la même période, marquant la meilleure performance hebdomadaire de 2026. ETHA de BlackRock a contribué pour environ 567 millions de dollars. Même vendredi, lorsque les marchés ont augmenté les attentes d'un autre relèvement des taux, les ETF ETH ont continué d'enregistrer des entrées nettes.
Par rapport aux semaines précédentes, l'activité des ETF a évolué d'une stratégie d'achat aux creux sporadiques vers une accumulation institutionnelle plus visible, les flux vers l'ETH étant particulièrement forts par rapport à sa capitalisation. Toutefois, le fait que les ETF sur le BTC soient passés à l'affichage négatif vendredi et que le BTC soit rapidement retombé sous les 80 000 $ montre que les entrées institutionnelles améliorent principalement la résistance à la baisse plutôt que de compenser entièrement la pression renouvelée des taux d'intérêt plus élevés.
Offre de stablecoin : La capitalisation boursière s'étend à nouveau grâce à l'amélioration de la liquidité en dollars sur chaîne
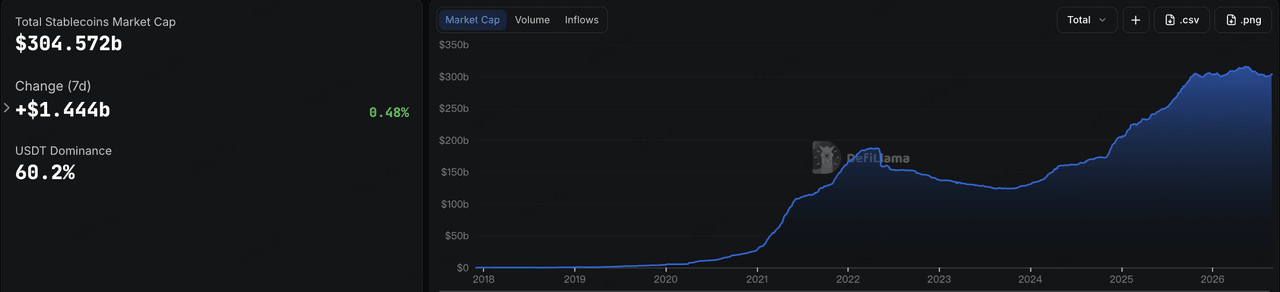
Source de données : DeFiLlama
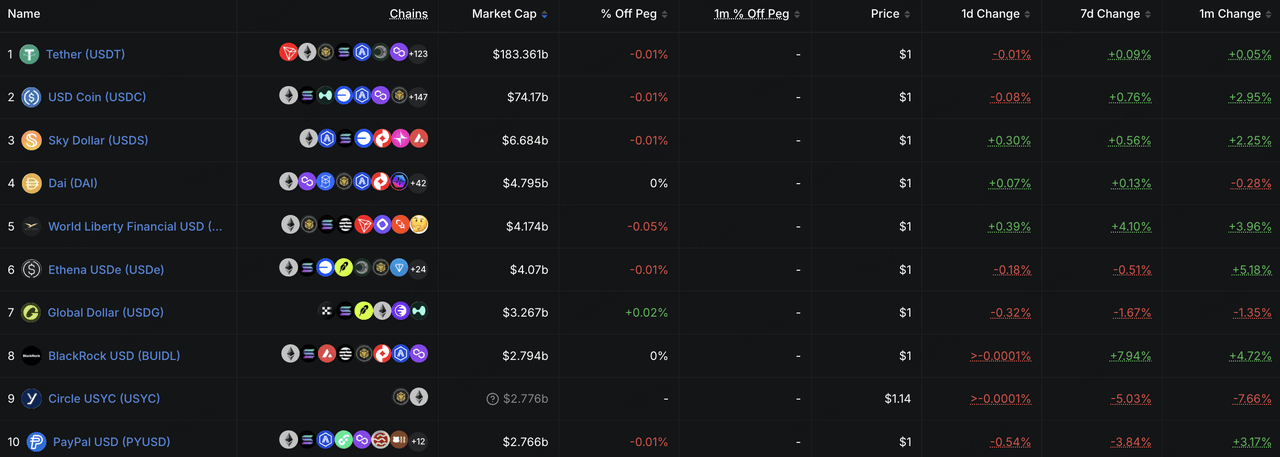
Les données de DeFiLlama ont montré que la capitalisation totale des stablecoins a atteint environ 304,6 milliards de dollars, augmentant d'environ 0,48 % au cours des sept derniers jours et de 1,51 % au cours des 30 derniers jours. La part de marché de USDT s'élevait à environ 60,2 %. Après plusieurs semaines de contraction ou de stagnation, l'offre totale de stablecoins a commencé à s'étendre légèrement à nouveau. Associée à des entrées plus fortes dans les ETF, cela suggère que la liquidité en dollars américains sur le marché cryptographique commence à s'améliorer.
Parmi les dix plus grandes stablecoins, USDT a été globalement stable, tandis que USDC a augmenté d'environ 0,76 % au cours de la semaine. USD1 a progressé d'environ 4,1 % et BUIDL d'environ 7,9 %, ce qui indique que la liquidité additionnelle reste concentrée dans les produits soutenus par des canaux de distribution ou des rendements du monde réel. En revanche, USYC et PYUSD ont chuté d'environ 5,0 % et 3,8 % respectivement, montrant qu'une rotation significative se poursuit toujours sur le marché des stablecoins.
Dans l'ensemble, le signal lié à la stablecoin s'est amélioré la semaine dernière : à la fois l'offre agrégée et l'USDC sont revenus à une croissance positive, ce qui suggère que la demande incrémentielle en dollars sur chaîne commence à se rétablir. Il reste à confirmer si cela se transforme en une tendance durable.
Événements clés à surveiller cette semaine
Les marchés se concentreront principalement sur les données d'emploi américaines et les attentes de hausse des taux en septembre, les résultats des semi-conducteurs liés à l'IA, et la politique d'offre de l'OPEP+. Le rapport sur les emplois non agricoles d'août sera l'une des publications les plus importantes sur le marché du travail avant la réunion du FOMC de septembre et influencera directement les attentes de hausse des taux renforcées après le discours de Warsh.
1er septembre : les États-Unis publient les données sur les offres d'emploi JOLTS, offrant une indication sur la poursuite du ralentissement de la demande de main-d'œuvre.
2 septembre : les États-Unis publient les données d'emploi du secteur privé ADP, offrant un indicateur précoce avant le rapport sur les emplois non agricoles.
3 septembre : La Réserve fédérale publie le livre Beige. Broadcom annonce ses résultats, les investisseurs se concentrant sur les puces AI personnalisées et les activités de mise en réseau comme un autre test de la dynamique des dépenses en capital pour l'IA.
4 septembre : les États-Unis publient les emplois hors agriculture d'août, le taux de chômage et les gains horaires moyens. Si l'emploi est à nouveau nettement plus faible que prévu, la probabilité d'un relèvement des taux en septembre pourrait chuter rapidement. Si l'emploi et la croissance des salaires restent résilients, les attentes de resserrement pourraient encore s'intensifier.
6 septembre : l'OPEP+ tient sa réunion mensuelle. Avec la montée des tensions entre les États-Unis et l'Iran, le rythme des augmentations de production influencera à la fois la prime de risque pétrolière et les attentes d'inflation ultérieures.
Dans l'ensemble, la principale question macroéconomique cette semaine reste de savoir si le marché du travail est suffisamment solide pour justifier une autre hausse des taux. Un emploi plus faible réduirait probablement la pression sur le dollar et les taux d'intérêt, offrant un soutien aux actions technologiques et aux crypto-actifs. À l'inverse, un emploi résilient associé à une nouvelle hausse des prix du pétrole pourrait renforcer un environnement à taux plus élevés.
Financement du marché privé : De grandes opérations stratégiques stimulent les volumes globaux tandis que le capital se concentre davantage sur les infrastructures cross-actifs et institutionnelles
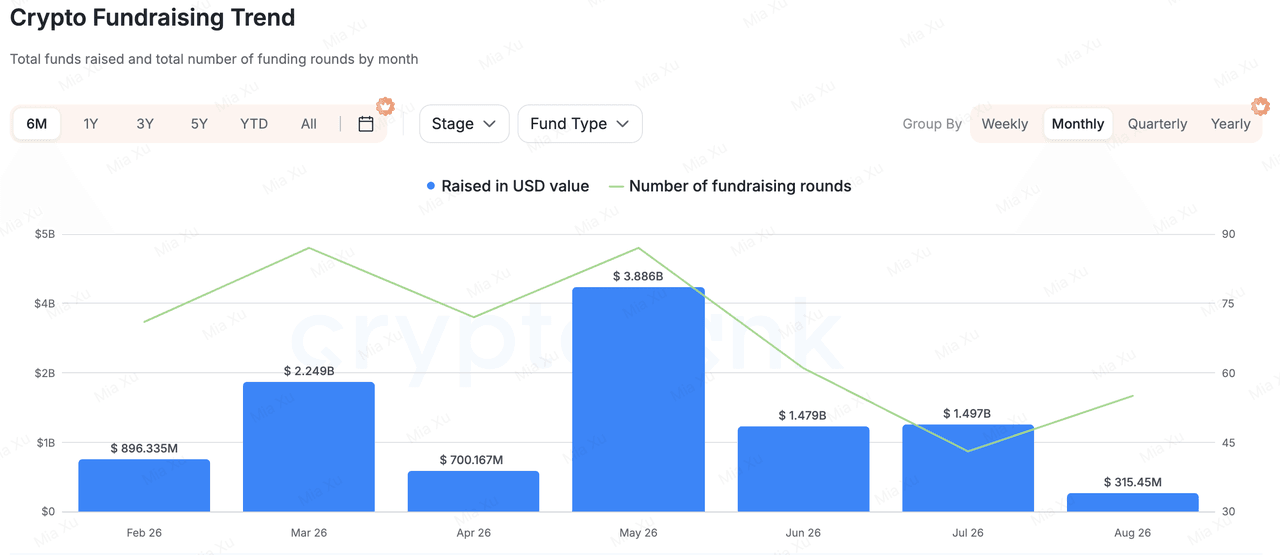
Source de données : CryptoRank
Sur la base des données globales de financement, le financement sur les marchés privés a augmenté de manière visible la semaine dernière, mais cette hausse a été principalement portée par un petit nombre de grandes transactions stratégiques et de capital-risque en croissance. Cela ne doit pas être interprété comme une preuve d'une reprise générale de l'appétit au risque des fonds de capital-risque crypto en phase précoce.
Parmi les plus grandes transactions, SBI Holdings a effectué un investissement stratégique de 270 millions de dollars dans la plateforme d'investissement indonésienne Ajaib Group, en acquérant environ 20 % de participation. Ajaib couvre les actions, les obligations, les fonds, les cryptomonnaies, les stablecoins, les paiements et le règlement institutionnel en stablecoin, ce qui en fait une plateforme financière multi-actifs intégrant TradFi et les actifs numériques plutôt qu'une entreprise purement cryptographique. Cette transaction reflète également la préférence continue des investisseurs pour des plateformes matures disposant d'utilisateurs établis, de licences et de canaux de distribution.
Le fournisseur d'infrastructures de compensation et de garde, RQD Clearing, a levé 74 millions de dollars, dirigés par Bain Capital Tech Opportunities. Ces fonds seront utilisés pour développer les produits de compensation, de garde, d'actifs numériques et de tokenisation. Alors que les titres tokenisés et les marchés 24/7 continuent de se développer, la compensation, la garde et l'accès institutionnel deviennent des segments d'infrastructure de plus en plus importants pour l'allocation des capitaux.
Parmi les projets natifs crypto, Entropy.io a levé 14 millions de dollars lors d'un tour dirigé par Ribbit Capital. Le projet développe des marchés perpétuels pour des actifs non standards tels que des actions pré-IPO et des indices boursiers en utilisant Hyperliquid HIP-3, dans le but de créer une découverte de prix continue sur chaîne pour des actifs difficiles à échanger directement sur les marchés traditionnels.
Dans l'ensemble, les activités de financement la semaine dernière ont continué de refléter trois principaux axes de préférence des investisseurs : les plateformes matures de distribution financière multi-actifs, les infrastructures institutionnelles de compensation et de tokenisation, ainsi que les outils sur chaîne qui convertissent des actifs non standard, tels que les actions pré-IPC et les expositions aux RWA, en marchés négociables. En revanche, les protocoles à usage général sans utilisateurs significatifs, revenus ou capacités de distribution continuent de faire face à un environnement de financement plus prudent.
À propos de KuCoin Ventures
KuCoin Ventures est le bras d'investissement leader de la plateforme d'échange KuCoin, une plateforme crypto mondiale de premier plan construite sur la confiance, servant plus de 40 millions d'utilisateurs dans plus de 200 pays et régions. Visant à investir dans les projets crypto et blockchain les plus disruptifs de l'ère Web 3.0, KuCoin Ventures soutient les créateurs crypto et Web 3.0 à la fois financièrement et stratégiquement, grâce à des insights approfondis et des ressources mondiales. En tant qu'investisseur axé sur la communauté et la recherche, KuCoin Ventures collabore étroitement avec les projets de son portefeuille tout au long de leur cycle de vie, en se concentrant sur les infrastructures Web3.0, l'IA, les applications grand public, le DeFi et le PayFi.
Clause de non-responsabilité : Ces informations générales sur le marché, provenant éventuellement de sources tierces, commerciales ou sponsorisées, ne constituent ni un conseil juridique, de conformité, financier ni en matière d'investissement, ni une offre, une sollicitation ou une garantie. Nous ne faisons aucune déclaration ou garantie expresse ou implicite quant à leur exactitude, intégralité ou fiabilité, et déclinons toute responsabilité pour les pertes résultantes. Les investissements/le trading comportent des risques ; les performances passées ne garantissent pas les résultats futurs. Les utilisateurs doivent effectuer leurs propres recherches, juger avec prudence et assumer pleine responsabilité. Veuillez consulter des conseillers professionnels en droit, fiscalité ou finance si nécessaire.
Avertissement : Pour votre confort, cette page a été traduite à l'aide de la technologie IA. Pour obtenir les informations à la source, consultez la version anglaise originale.